

Tamaño y participación en el mercado de envases farmacéuticos de dosis unitaria
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
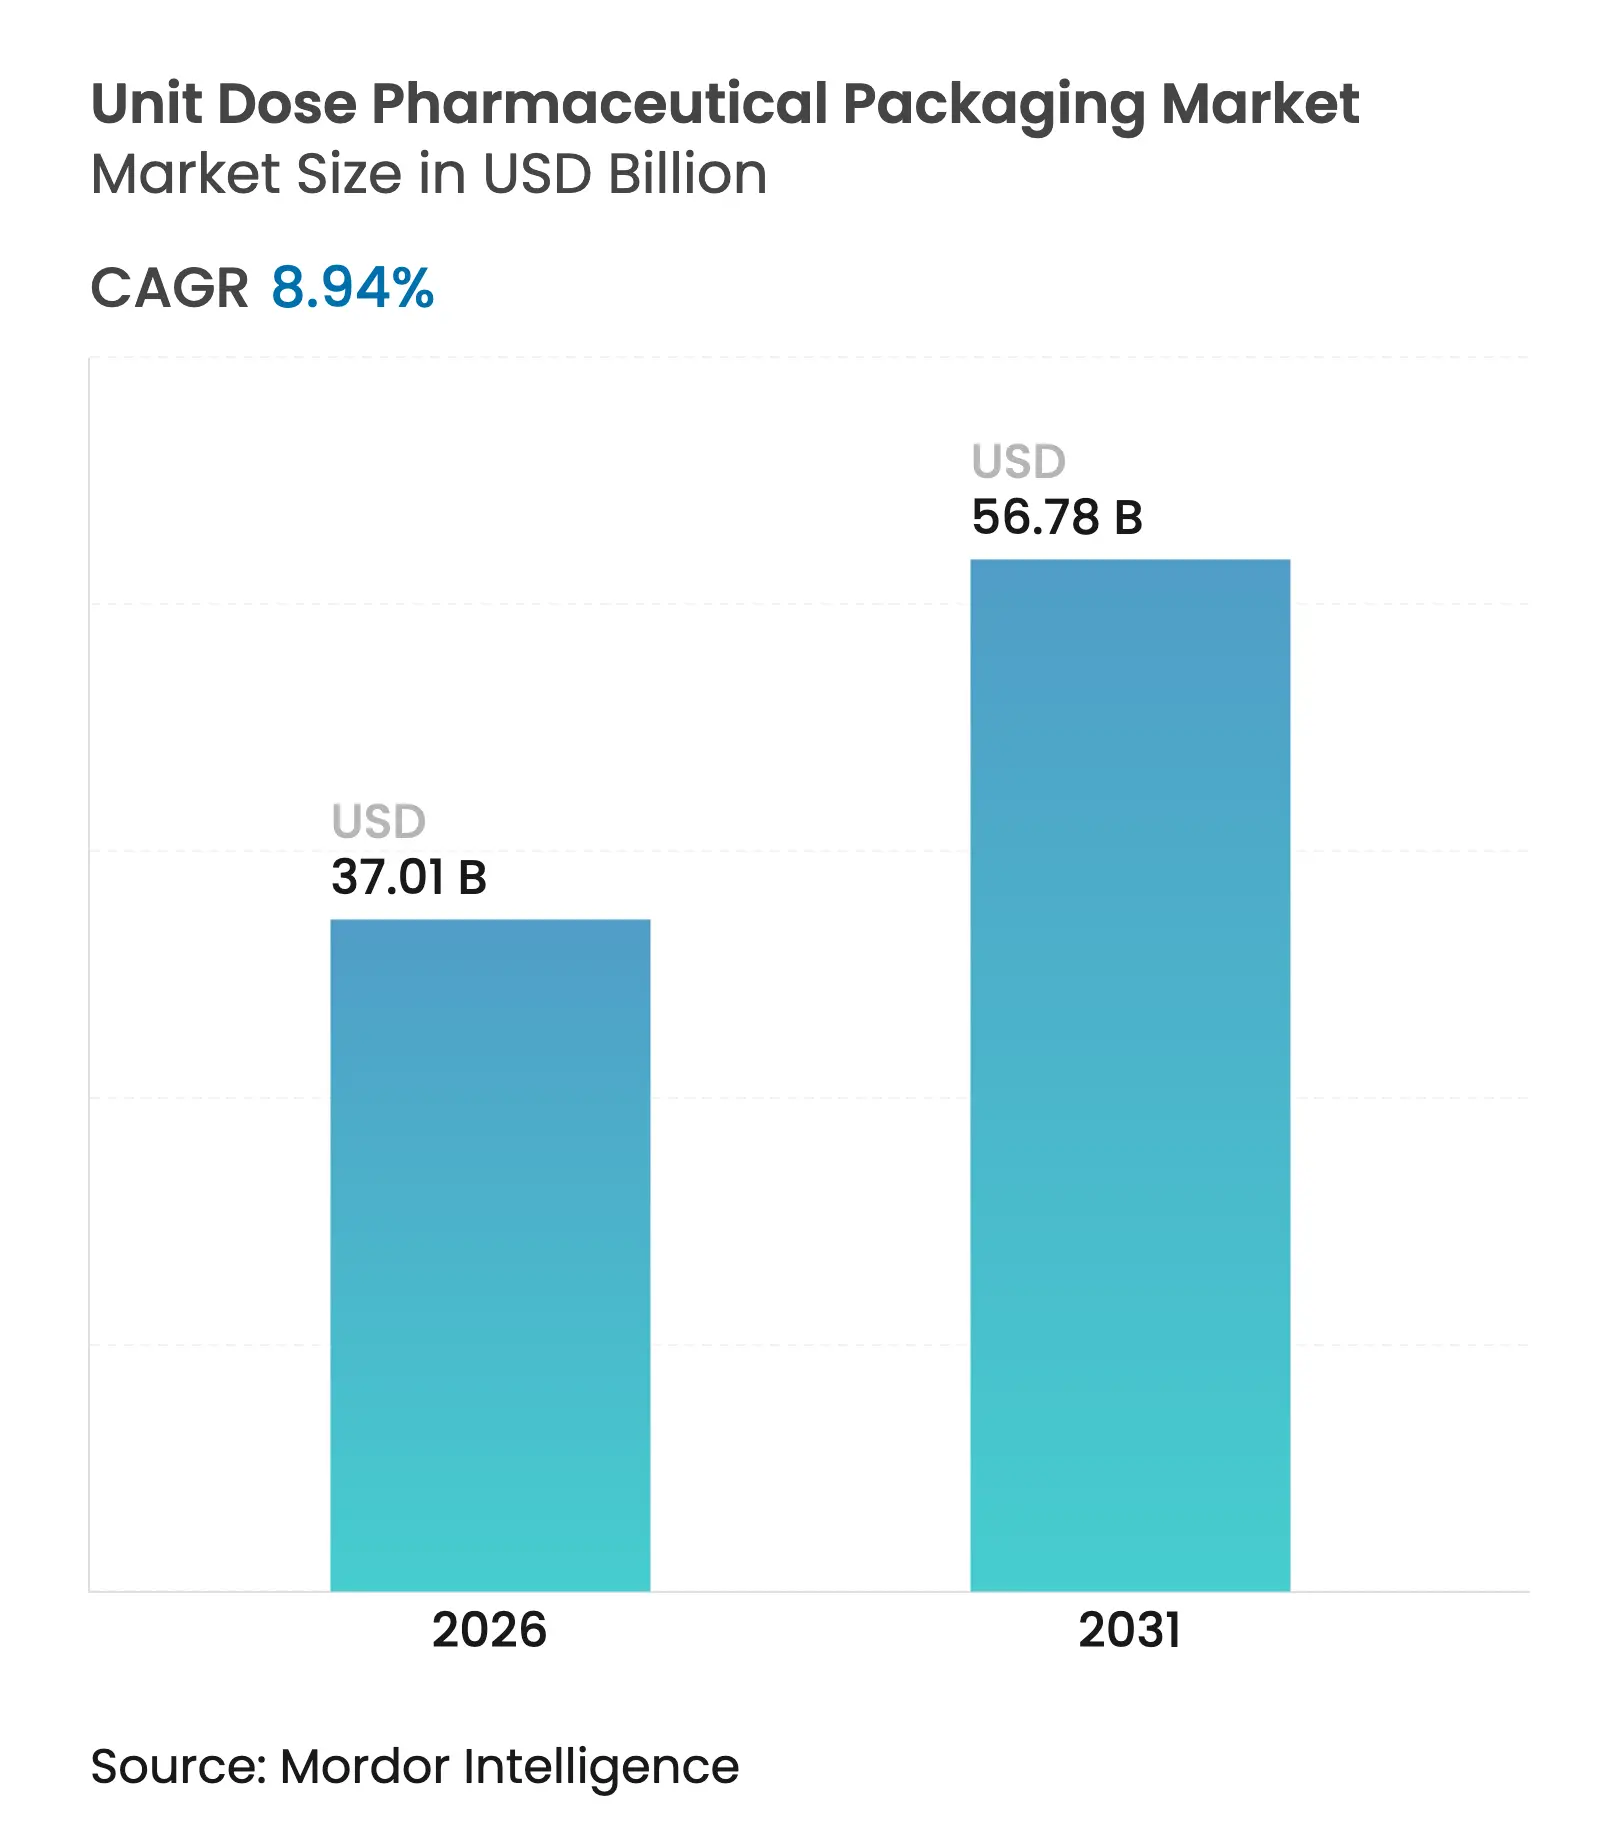
| Tamaño del mercado (2026) | USD 37.01 mil millones |
| Tamaño del mercado (2031) | USD 56.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.94% CAGR |
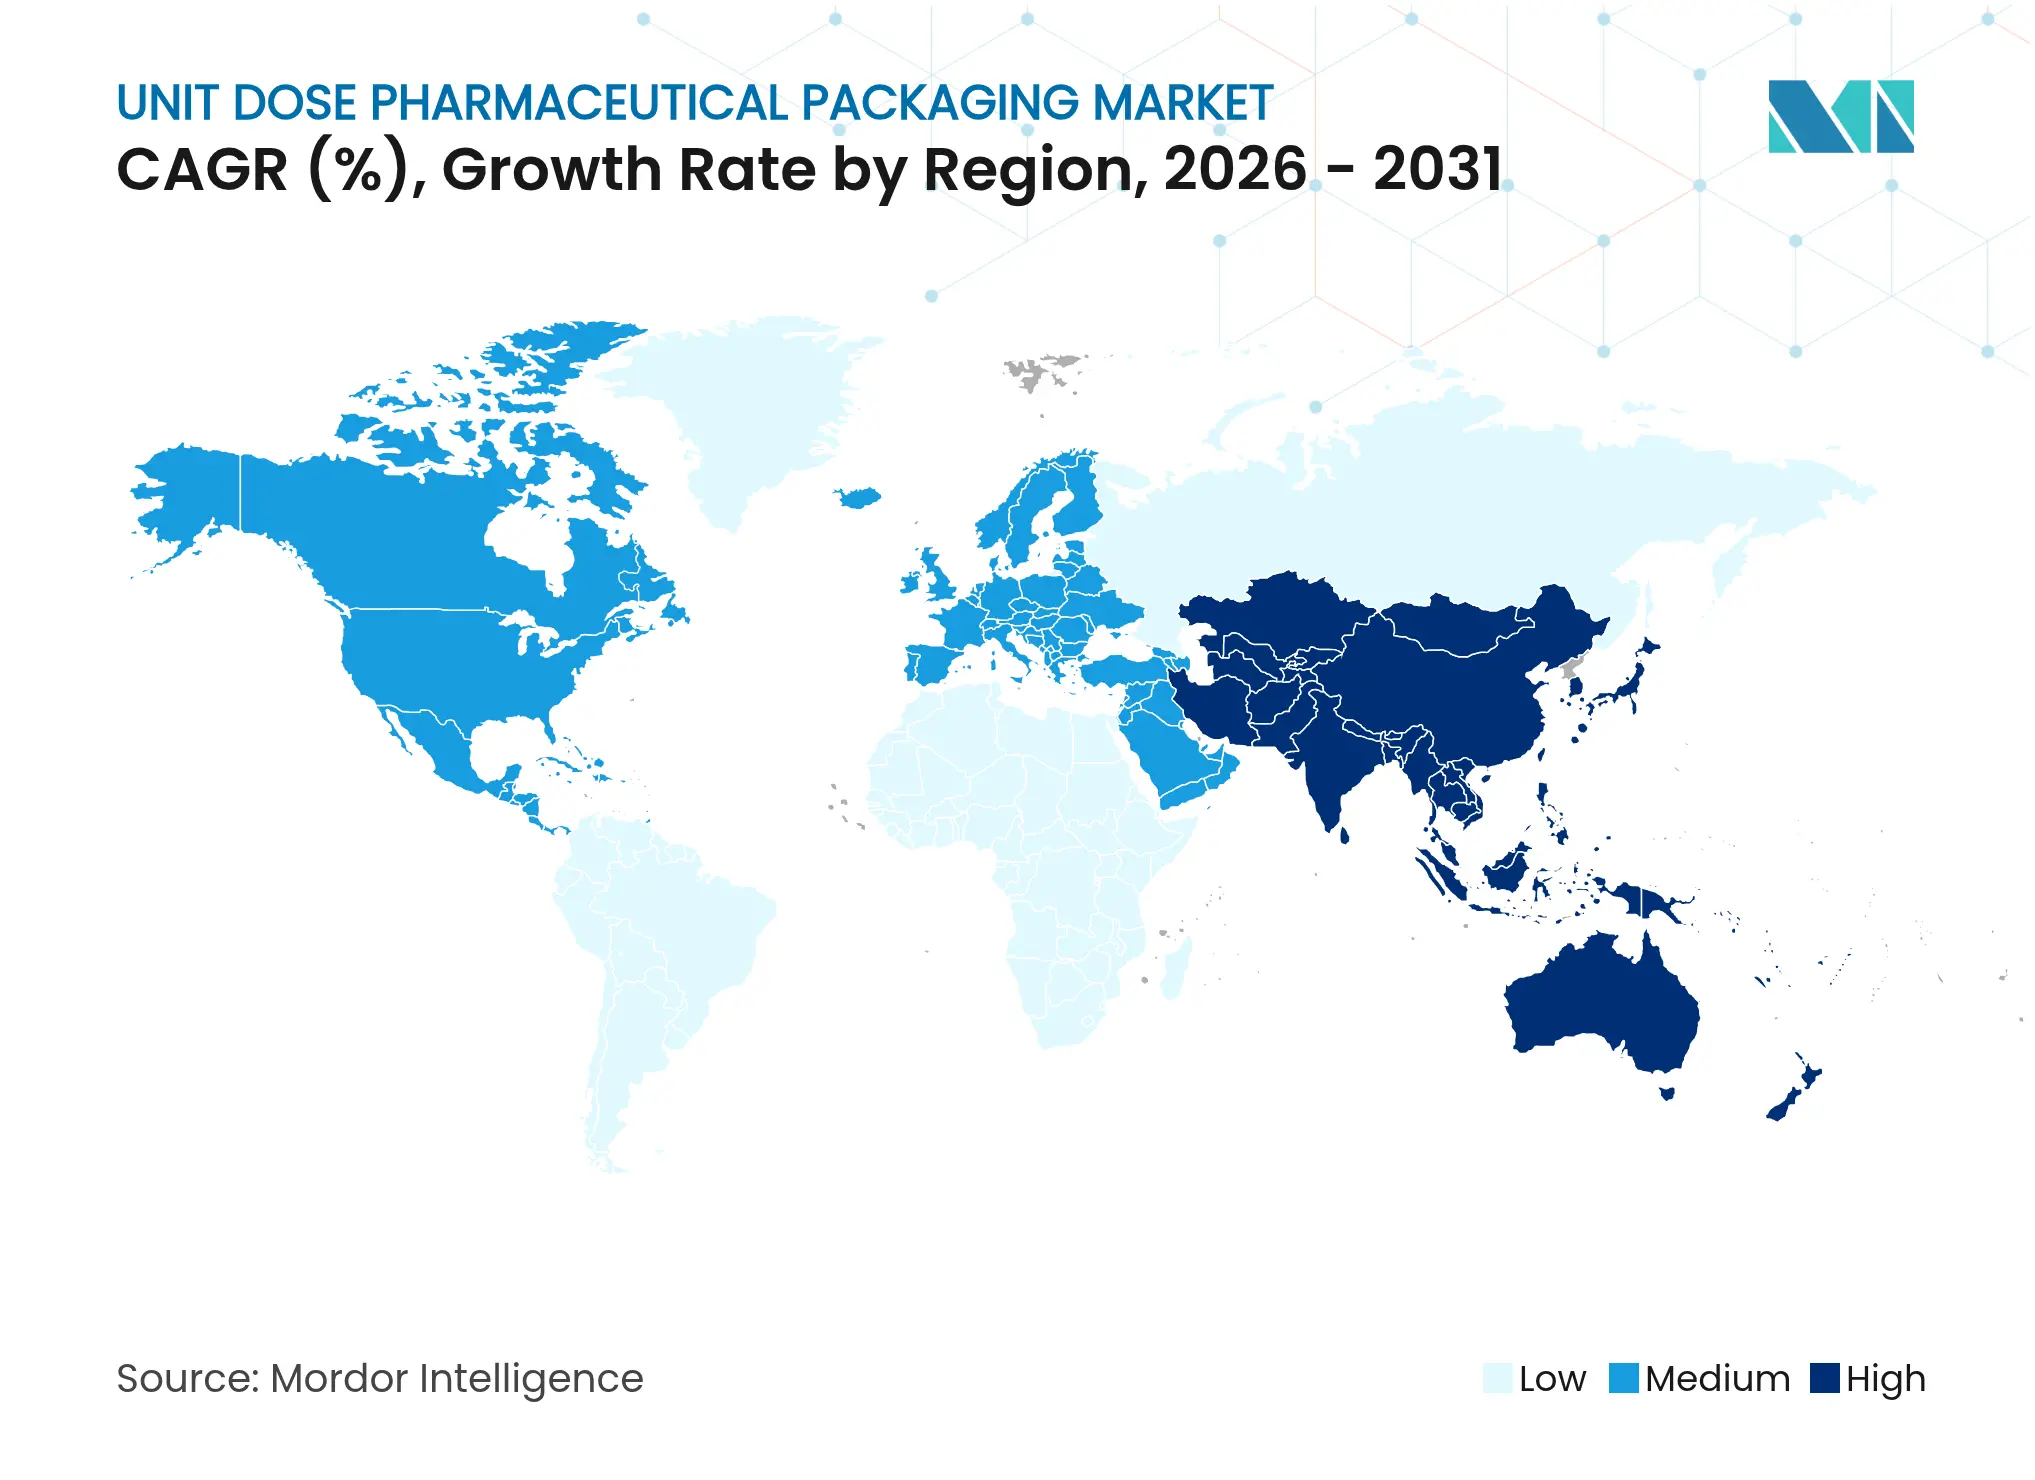
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
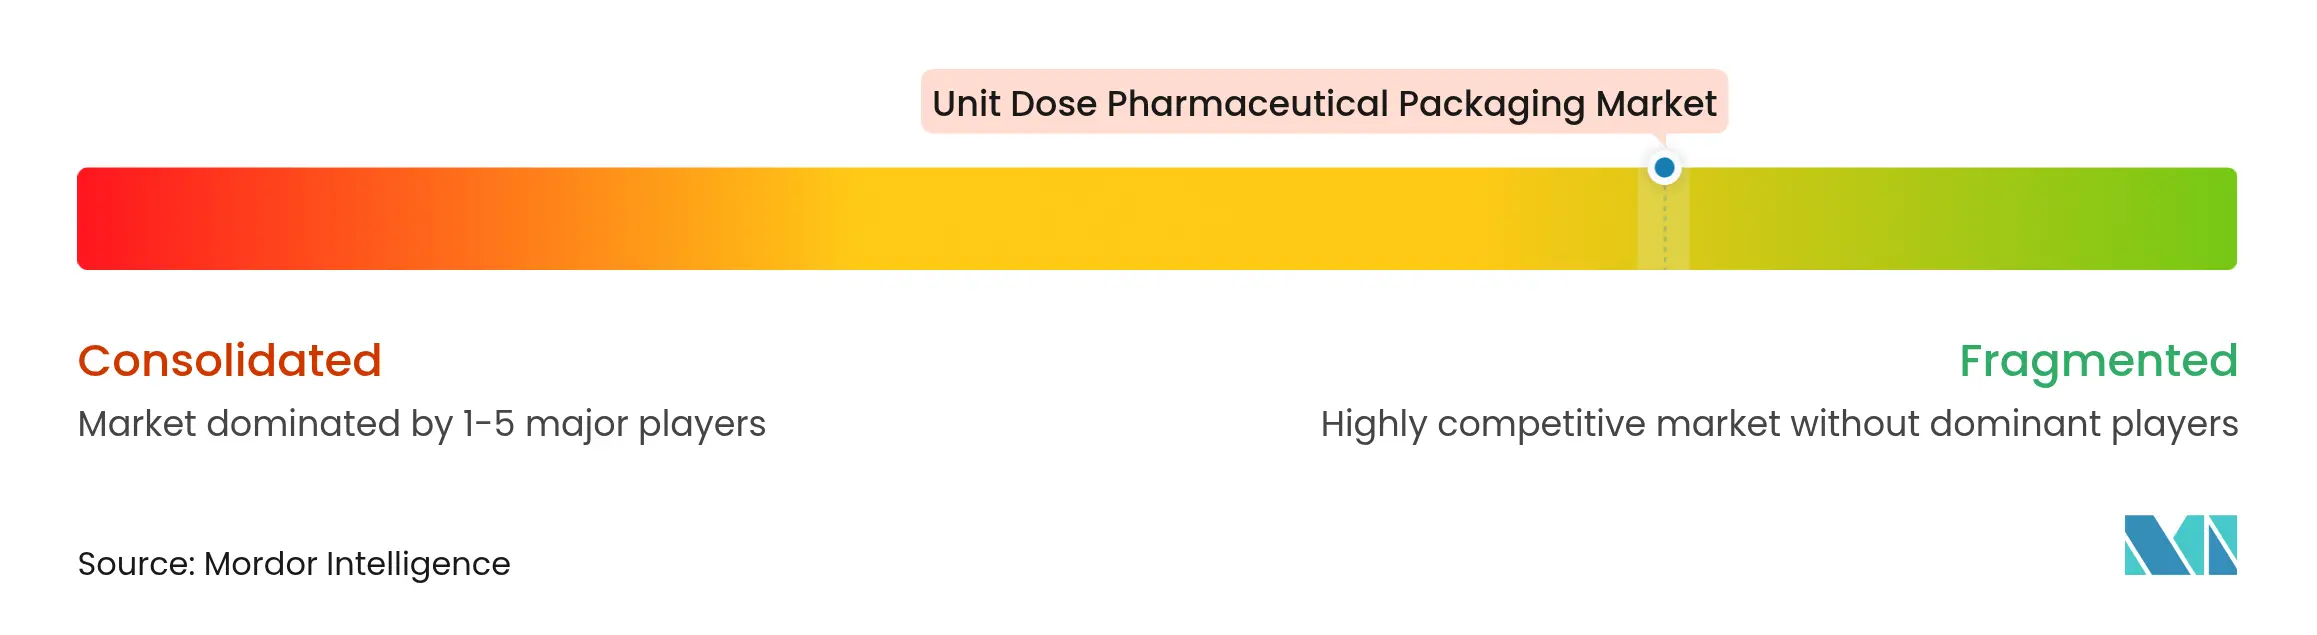
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases farmacéuticos de dosis unitaria por Mordor Intelligence
Se espera que el tamaño del mercado de envases farmacéuticos de dosis unitaria crezca de 33.97 millones de dólares en 2025 a 37.01 millones de dólares en 2026 y alcance los 56.78 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.94 % entre 2026 y 2031. Este crecimiento sostenido se debe a la confluencia de la prevalencia de enfermedades crónicas, las normativas de serialización más estrictas y la rápida transición hacia productos biológicos que requieren envases estériles de dosis única. La intensificación de la adopción de códigos de barras por parte de los hospitales, la automatización del cumplimiento por parte de las farmacias minoristas y la exigencia de transparencia en la cadena de suministro por parte de los gobiernos refuerzan la demanda de presentaciones unitarias altamente especializadas. Al mismo tiempo, innovaciones como las líneas de blíster de microlotes con IA y los envases de plástico a base de madera permiten a los productores responder a las presiones de personalización y sostenibilidad, ampliando así la base de clientes potenciales. La dinámica competitiva favorece a los proveedores integrados verticalmente que combinan contenedores primarios con plataformas de dispositivos, pero los empaquetadores contratados regionales están escalando rápidamente para satisfacer los volúmenes de subcontratación de los desarrolladores de medicamentos de tamaño mediano.
Conclusiones clave del informe
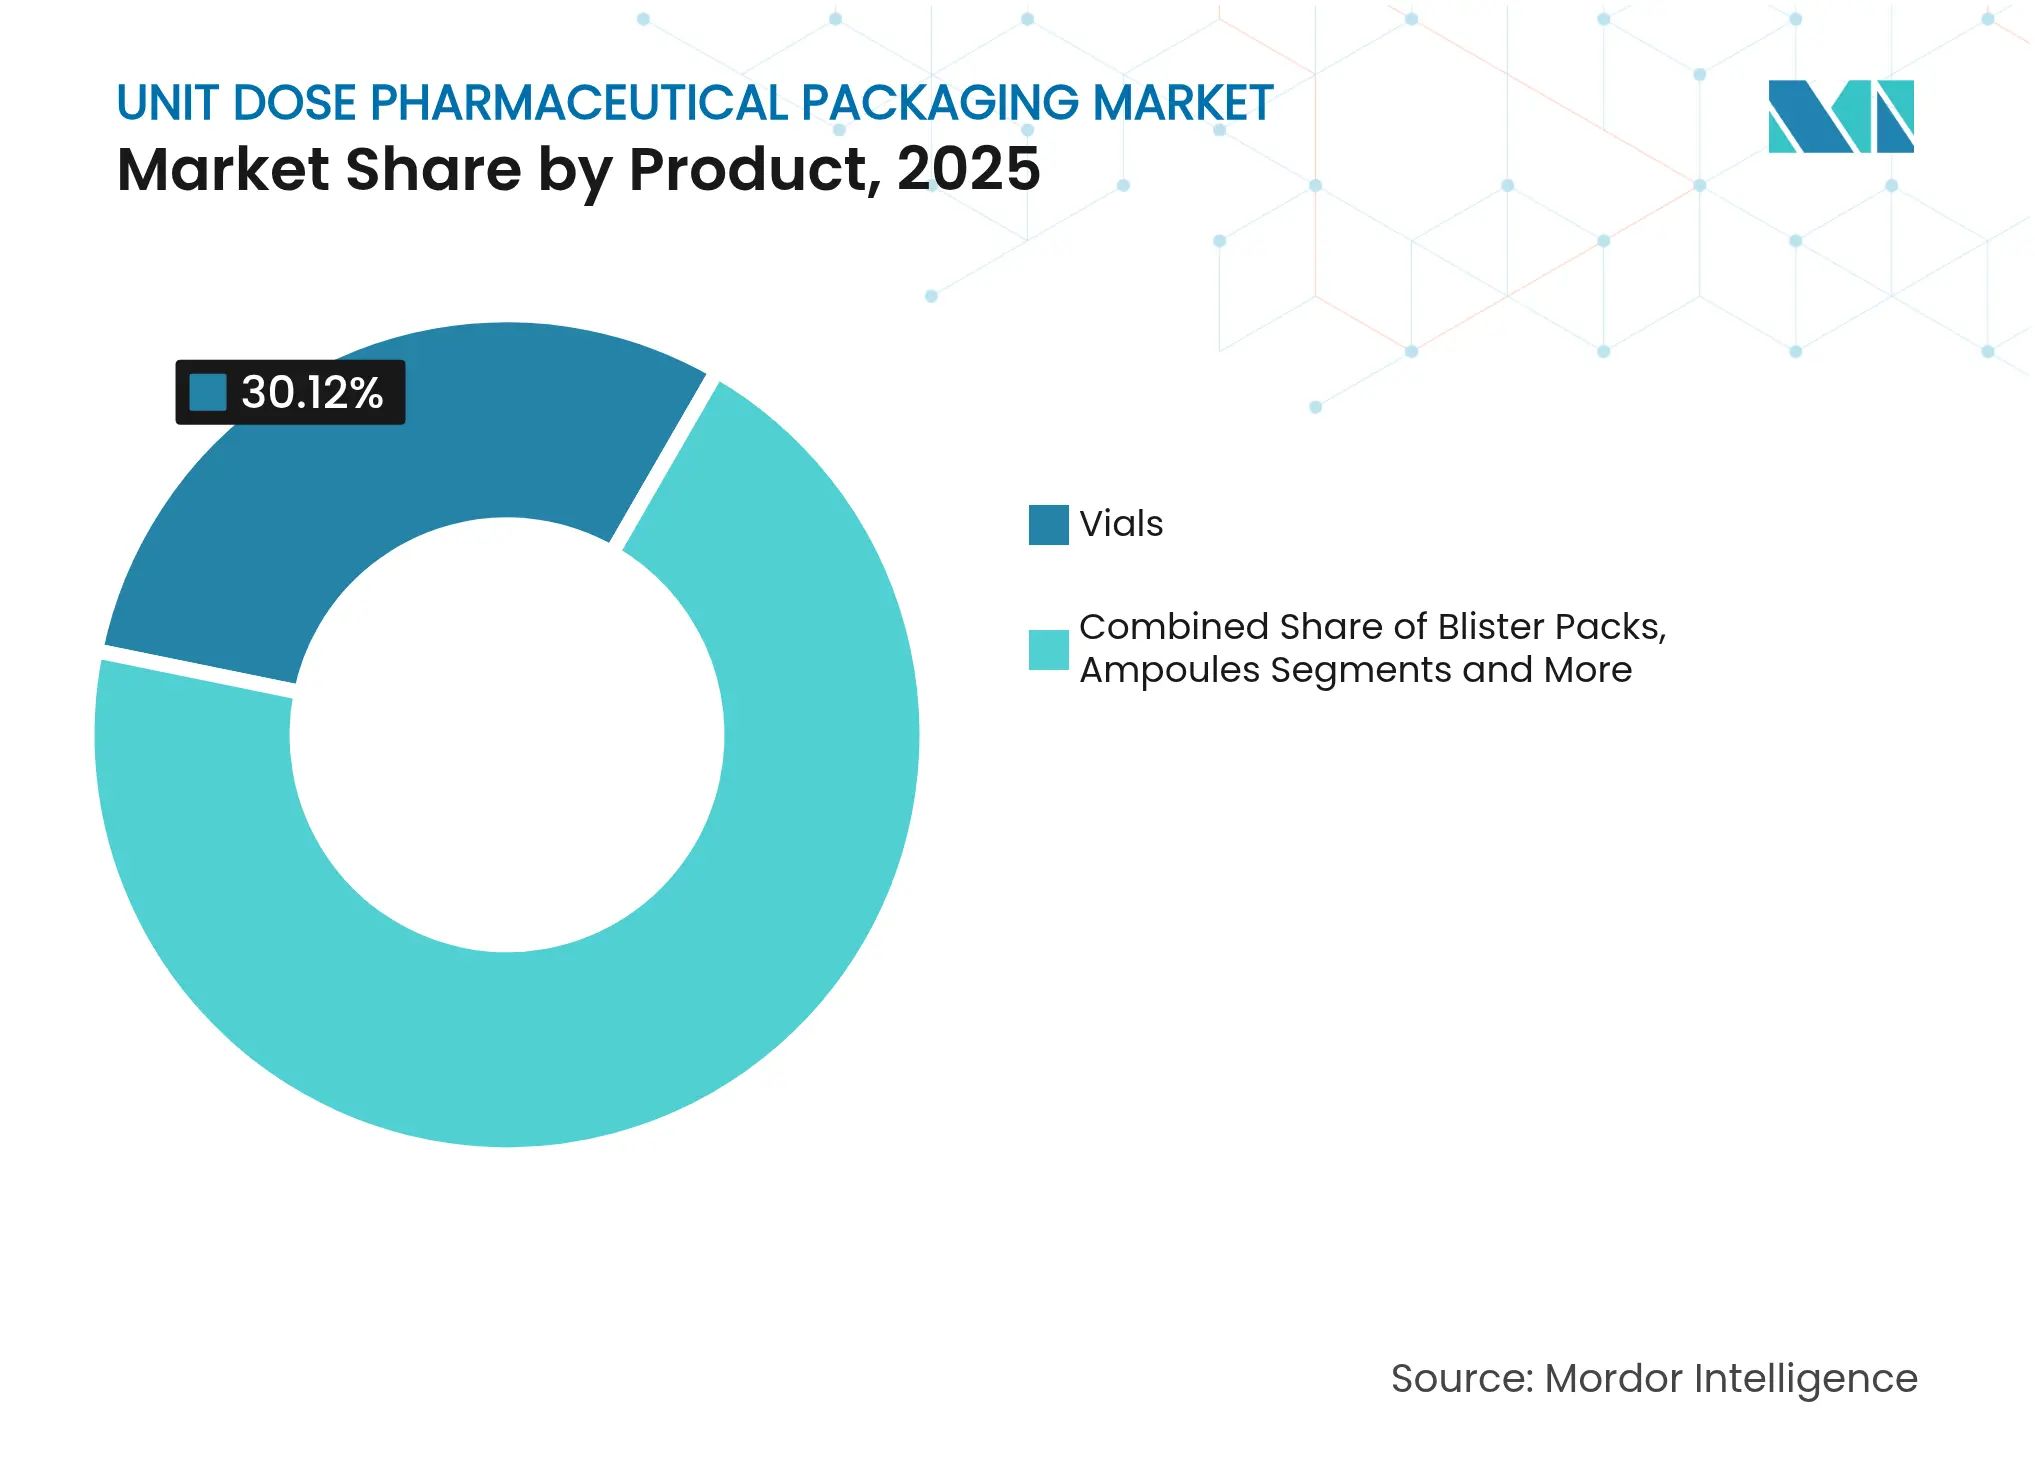
- Por categoría de producto, los viales representaron el 30.12 % de la participación de mercado de envases farmacéuticos de dosis unitaria en 2025, mientras que se proyecta que los blísteres se expandirán a una CAGR del 12.31 % hasta 2031.
- Por material, los plásticos lideraron con una participación de ingresos del 47.95 % en 2025; se prevé que el papel y el cartón avancen a una CAGR del 11.09 % hasta 2031.
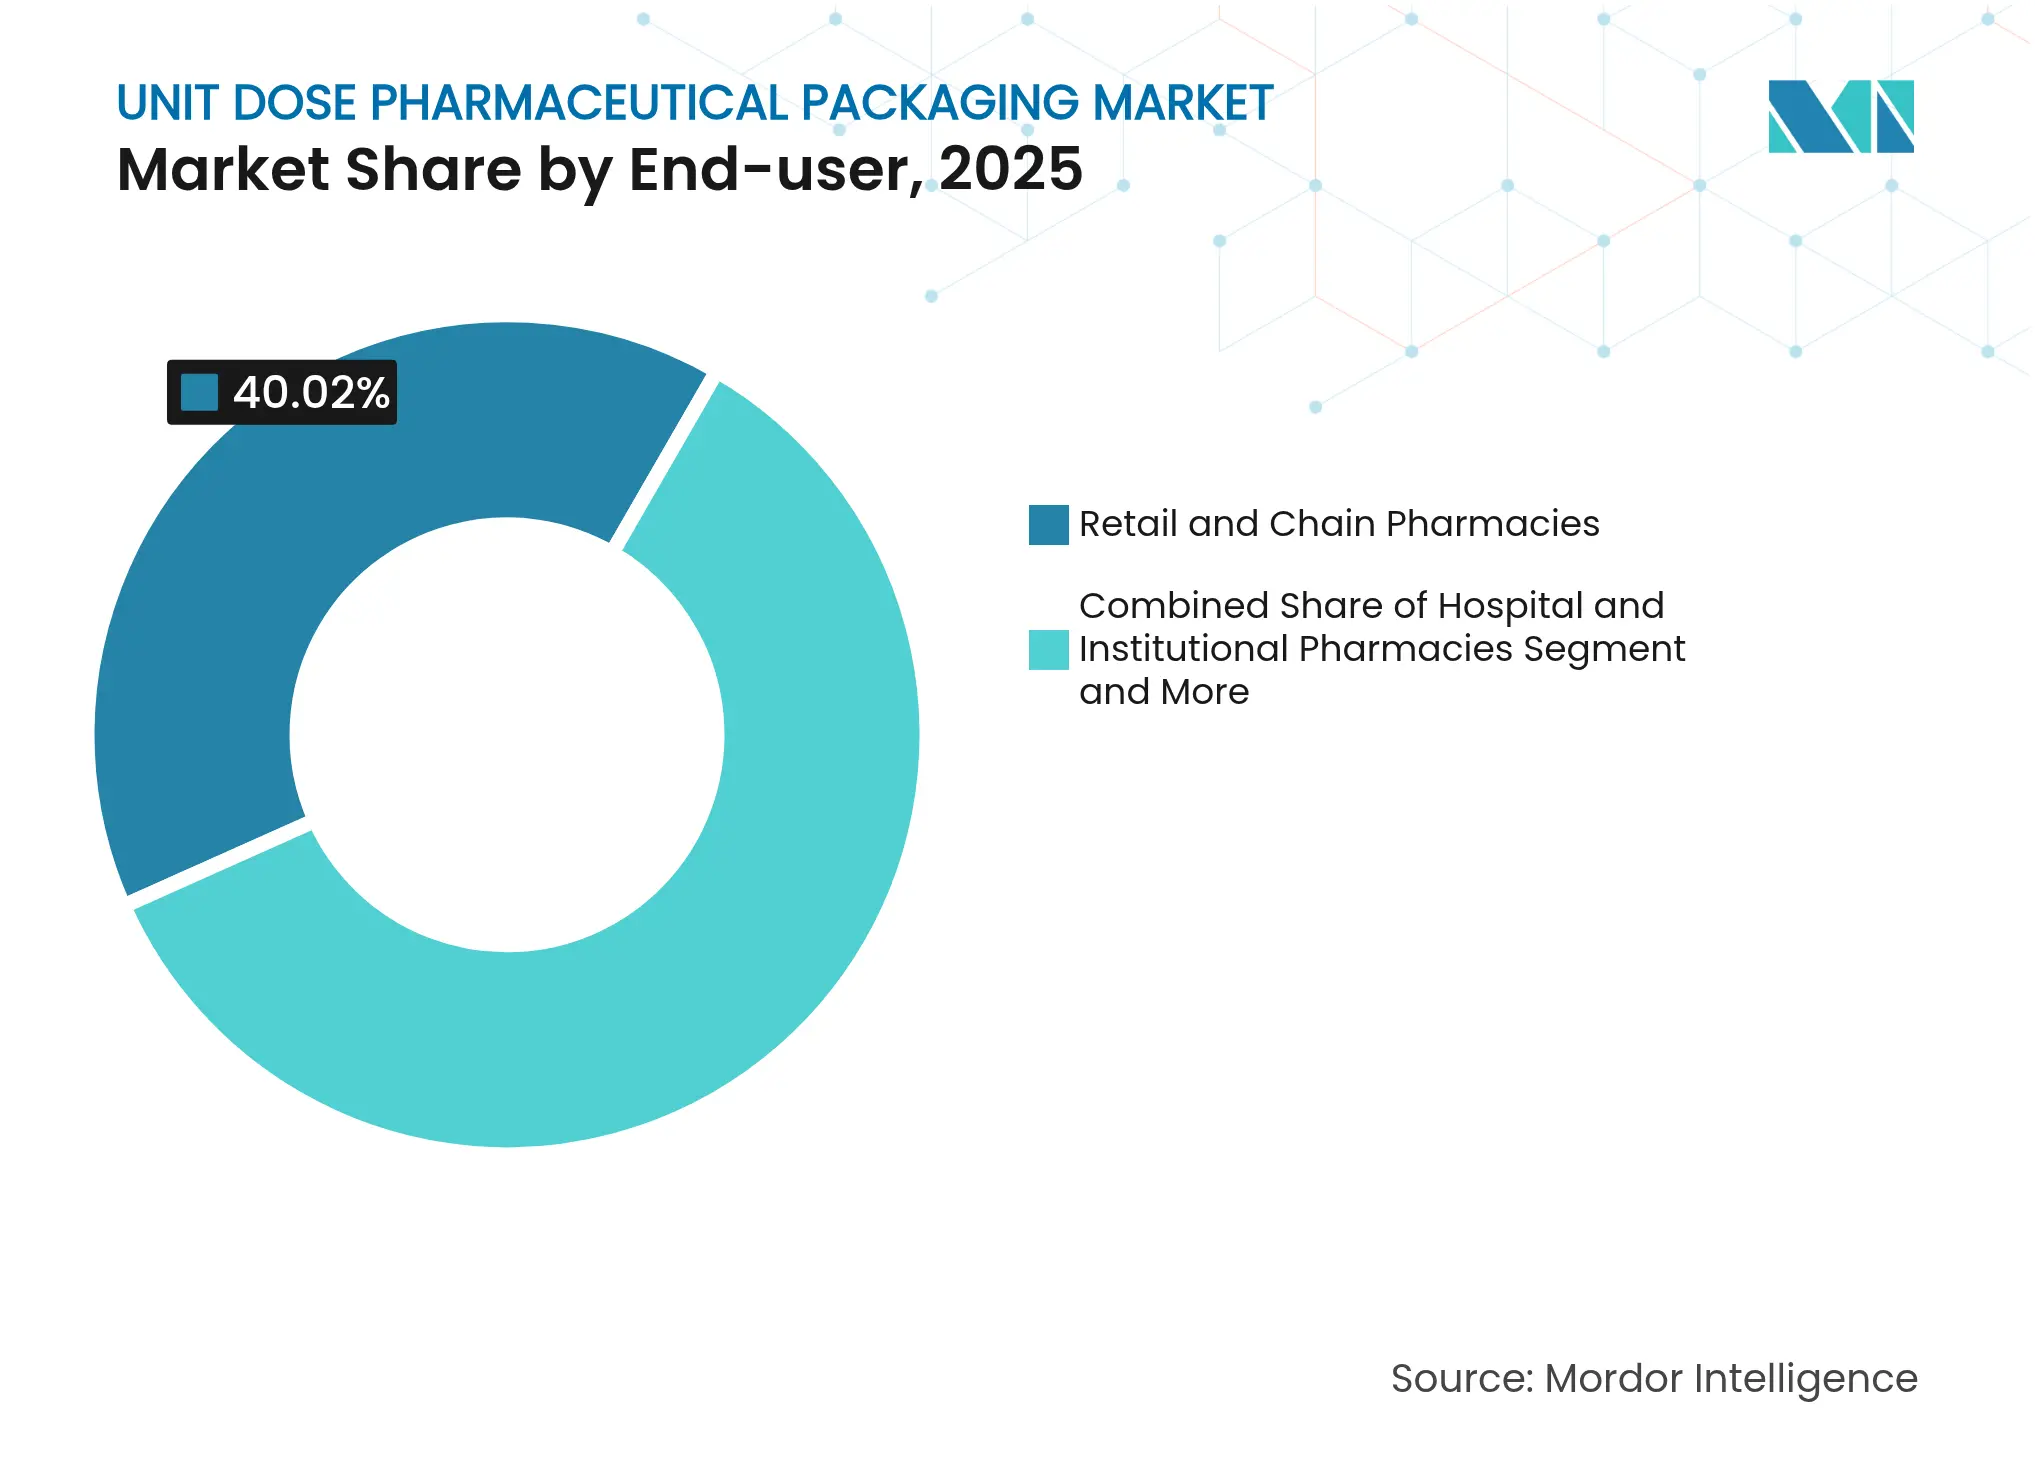
- Por usuario final, las farmacias minoristas y en cadena controlaron el 40.02% del tamaño del mercado de envases farmacéuticos de dosis unitaria en 2025; los fabricantes de medicamentos por contrato y los reenvasadores registran la CAGR proyectada más alta, un 10.55% hasta 2031.
- Por tecnología de envasado, el termoformado representó el 38.21 % del tamaño del mercado de envases farmacéuticos de dosis unitaria en 2025, mientras que se prevé que los formatos inteligentes y serializados crezcan a una CAGR del 12.6 % hasta 2031.
- Por geografía, América del Norte dominó con una participación de mercado de envases farmacéuticos de dosis unitaria del 35.29 % en 2025, mientras que Asia-Pacífico está preparado para expandirse a una CAGR del 13.74 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases farmacéuticos de dosis unitaria
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente prevalencia de enfermedades crónicas aumenta la demanda de dosis precisas | + 2.1% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Normas más estrictas sobre códigos de barras en los hospitales para la administración de medicamentos | + 1.8% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia productos biológicos e inyectables que requieren paquetes de dosis única estériles | + 2.3% | Global, liderado por América del Norte y la UE | Largo plazo (≥ 4 años) |
| Ampliación de los canales de distribución de medicamentos para pacientes ambulatorios y de atención domiciliaria | + 1.6% | Global, con adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Modernización de líneas de blísteres de microlotes habilitadas con IA para terapias personalizadas | + 0.9% | América del Norte y la UE, programas piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| El crecimiento de las instalaciones de subcontratación 503B en EE. UU. impulsa los volúmenes de reenvasado | + 1.2% | Estados Unidos, con repercusión en Canadá | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente prevalencia de enfermedades crónicas aumenta la demanda de dosis precisas
Las enfermedades crónicas representan actualmente el 71% de la mortalidad mundial, una carga que incrementa directamente la necesidad de sistemas de dosificación precisos, como viales premedidos, blísteres y jeringas precargadas. Las auditorías hospitalarias muestran que los errores de medicación se reducen hasta en un 85% cuando las instituciones cambian de dispensación a granel a dispensación de dosis unitarias, lo que refuerza la justificación económica del envasado premium. La diabetes, la oncología y la atención cardiovascular dominan el consumo, ya que las terapias requieren una estricta adherencia al tratamiento y una manipulación sin contaminación. Los fabricantes están ampliando la producción de viales de vidrio e integrando sellos RFID para facilitar la trazabilidad clínica, mientras que las plataformas de blísteres inteligentes envían datos de toma de dosis a los médicos. Este ciclo de autoreforzamiento de mejores resultados y adquisiciones basadas en el valor impulsa el crecimiento a largo plazo del mercado de envasado farmacéutico de dosis unitarias.
Normativas más estrictas sobre códigos de barras hospitalarios para la administración de medicamentos
La norma del código de barras según 21 CFR 201.25 obliga a incluir identificadores legibles por máquina en todos los envases de medicamentos recetados que se venden en Estados Unidos. [1] Administración de Alimentos y Medicamentos de EE. UU., “Guía para la industria: Requisitos de etiquetado con código de barras”, fda.gov Disposiciones similares dentro de la Directiva de Medicamentos Falsificados de la UE impulsan la serialización en 27 estados miembros, lo que hace que los formatos de unidad única sean indispensables para el escaneo a pie de cama. Cuando la administración de medicamentos mediante código de barras (BCMA) se combina con envases de dosis unitaria, los hospitales reducen los eventos de medicamentos o dosis incorrectas en un 58 %. Más allá de la seguridad, los gestores de riesgos hospitalarios vinculan la BCMA con una menor exposición a negligencia médica, lo que anima a la alta dirección a presupuestar para sistemas automatizados de alimentación de envases. A medida que se estrechan los plazos de cumplimiento del código de barras, el mercado de envases farmacéuticos de dosis unitaria se beneficia de la sustitución constante de frascos a granel por blísteres serializados y cartuchos listos para inyectar.
Cambio hacia productos biológicos e inyectables que requieren envases monodosis estériles
Los productos biológicos representan más del 80 % de los fármacos en fases avanzadas de desarrollo, y su inestabilidad inherente acelera la adopción de viales de vidrio, jeringas precargadas y sistemas de cartuchos que garantizan la integridad del cierre del envase. [2] SCHOTT Pharma, “Solutions for Large-Volume Biologics”, schott-pharma.com La administración de dosis única elimina la exposición a conservantes, frena la entrada microbiana y evita el desperdicio asociado con los viales multiuso desechados antes de su agotamiento. Esta tendencia también impulsa la demanda de líneas de soplado, llenado y sellado en salas blancas y componentes RTU (listos para usar) anidados que reducen drásticamente el tiempo de configuración para los fabricantes por contrato. Los regímenes de dosificación oncológica basados en el peso dependen de una precisión a nivel de mililitros, lo que amplifica la demanda del mercado de módulos de llenado y acabado guiados por cámara. A medida que aumenta la autoadministración de productos biológicos, los autoinyectores e inyectores portátiles empaquetados en nidos esterilizados estimulan una nueva ola de integración de dispositivos y envases en todo el mercado de envases farmacéuticos de dosis unitaria.
Expansión de los canales de distribución de medicamentos para pacientes ambulatorios y atención domiciliaria
Las consultas médicas domiciliarias en Estados Unidos aumentaron un 23 % durante 2024, a medida que las aseguradoras adoptan modelos basados en el valor que priorizan el tratamiento en el hogar. Los pacientes fuera de entornos clínicos recurren a bolsas de dosis unitarias, blísteres con código de colores y viales con precinto de seguridad que simplifican la automedicación. Las tapas de fácil apertura, el etiquetado con pictogramas y los clics audibles que confirman el cierre mejoran la adherencia en pacientes de edad avanzada. Las farmacias integran centros de microcumplimiento robóticos que preclasifican y envasan las dosis unitarias, liberando a los farmacéuticos para la asesoría y la vacunación. Las menores tasas de reingreso y las visitas de urgencia más cortas ofrecen a las aseguradoras un incentivo financiero para reembolsar los paquetes premium, lo que amplía aún más el mercado de envases farmacéuticos de dosis unitarias.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y materiales de los formatos de dosis unitaria | -1.4% | Global, con especial impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Presiones de sostenibilidad sobre los flujos de residuos blíster multicapa | -0.8% | UE y América del Norte, en expansión global | Largo plazo (≥ 4 años) |
| La escasez de viales de vidrio genera volatilidad en el suministro de paquetes | -1.1% | Global, con un impacto agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Carga de cumplimiento de datos de serialización para pequeños reempaquetadores | -0.6% | América del Norte y la UE, con repercusiones en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y materiales de los formatos de dosis unitaria
Las líneas dedicadas a blísteres y viales requieren una inversión de entre 5 y 15 millones de dólares, frente a entre 1 y 3 millones de dólares para las llenadoras de frascos a granel. [3] AmerisourceBergen, “AmBer Unit Dose eBook”, amerisourcebergen.com La validación, las adaptaciones de salas limpias y los módulos de serialización pueden extender los plazos hasta un año e incrementar los presupuestos entre un 20 y un 30 %. El uso de materia prima por dosis se triplica en relación con los envases a granel, y el precio de los viales de vidrio de borosilicato sigue expuesto a las fluctuaciones del coste energético. La economía presiona a las pequeñas empresas de genéricos en mercados con precios controlados, ralentizando las actualizaciones de equipos y moderando temporalmente la expansión del mercado de envases farmacéuticos de dosis unitaria.
Presiones de sostenibilidad sobre los flujos de residuos blíster multicapa
La Directiva de la UE sobre Envases y Residuos de Envases establece un requisito de reciclaje del 65 % para 2025; sin embargo, los blísteres de aluminio y PVC suelen alcanzar una recuperación inferior al 15 %. Las políticas de aprovisionamiento de los grupos hospitalarios europeos ya favorecen los envases reciclables o monomateriales, lo que impulsa a las marcas a experimentar con sustratos de papel o de origen biológico. Si bien las soluciones prototipo ofrecen una reducción del 40 % de CO₂, aumentan el coste del material hasta un 25 % y pueden comprometer el rendimiento de la barrera contra la humedad. Hasta que la infraestructura de reciclaje madure, estos obstáculos ambientales moderarán la sólida trayectoria del mercado de envases farmacéuticos de dosis unitaria.
Análisis de segmento
Por producto: Los viales lideran la cuota de mercado a pesar de la innovación en blísteres
Los viales generaron USD 10.23 millones en 2025, lo que representa el 30.12 % de la cuota de mercado de envases farmacéuticos de dosis unitaria. Su preeminencia se debe a su compatibilidad con productos biológicos que requieren alta resistencia química y bajos niveles de extraíbles. El crecimiento de los inyectables GLP-1 y las vacunas de ARNm mantiene una alta utilización de la capacidad entre los principales productores de borosilicato. Los blísteres, en cambio, generaron USD 8.59 millones, pero se prevé que registren una tasa de crecimiento anual compuesta (TCAC) del 12.31 %, impulsada por líneas de microlotes impulsadas por IA que crean regímenes personalizados y por sensores GSM que monitorizan la adherencia terapéutica. Las ampollas, frascos, tarros y stick packs mantienen un atractivo nicho en medicina de urgencias y dosificación pediátrica, donde la administración rápida o el enmascaramiento del sabor son cruciales.
El diseño de blísteres ahora integra códigos QR que indican fechas de caducidad y recordatorios de dosis, en consonancia con el software de automatización farmacéutica. La innovación en viales se centra en superficies internas recubiertas de polímero para mitigar los defectos de delaminación y siliconización. Los cartuchos de doble cámara que permiten la reconstitución en el punto de atención entran en el mercado, ofreciendo medicamentos biotecnológicos liofilizados con una vida útil corta. Estas evoluciones de diseño, junto con una rigurosa fabricación estéril, consolidan la jerarquía de productos que define la creación de valor en el mercado de envases farmacéuticos de dosis unitaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por material: los plásticos dominan mientras el papel gana impulso en sostenibilidad
Los plásticos representaron USD 16.29 millones o el 47.95 % de las ventas en 2025, con el polipropileno y los polímeros de olefinas cíclicas a la cabeza gracias a su estabilidad térmica y transparencia. La expansión de TekniPlex Healthcare en 2024 incorporó celdas de moldeo por inyección-soplado multicavidad que elevan la capacidad de producción anual en un 20 %. El vidrio representó USD 9.42 millones y sigue siendo inigualable en cuanto a estabilidad biológica; sin embargo, los hornos de alto consumo energético y la volatilidad del suministro mantienen los costos elevados. El papel y el cartón registraron solo USD 2.8 millones en 2025, pero su tasa de crecimiento anual compuesta (TCAC) del 11.09 % supera a la de todos los demás sustratos, a medida que los organismos reguladores elevan los objetivos de reciclaje. La botella piloto conjunta de UPM y Bormioli Pharma incorpora un 50 % de resina de origen vegetal, lo que demuestra una comercialización temprana de materia prima de origen biológico.
La selección de materiales se basa cada vez más en los paneles de evaluación del ciclo de vida que utilizan los equipos de compras para equilibrar el rendimiento de las barreras con el coste del tratamiento de residuos. Los recubrimientos monomateriales de alta barrera sobre PET permiten fabricar blísteres termosellables que superan las pruebas de estabilidad y son reciclables. Las tapas de aluminio siguen siendo esenciales para los medicamentos sensibles a la humedad, pero los convertidores experimentan con calibres más delgados y material reciclado posconsumo. Estos cambios refuerzan el cálculo estratégico que rige los presupuestos de I+D de los proveedores en el mercado de envases farmacéuticos de dosis unitaria.
Por usuario final: las farmacias minoristas lideran mientras los fabricantes por contrato aceleran
Las farmacias minoristas y de cadena dispensaron el 40.02 % de las dosis unitarias globales en 2025, equivalente a 13.59 5.33 millones de dólares, gracias al crecimiento de la prescripción electrónica y a la robótica en tienda que prepara miles de paquetes a diario. A continuación, se encuentran las farmacias hospitalarias, que utilizan armarios dispensadores automatizados que reconocen las cavidades serializadas de los blísteres para reducir el desvío. Los fabricantes por contrato y los reenvasadores generaron 10.55 millones de dólares, pero se prevé que aumenten a una tasa de crecimiento anual compuesta (TCAC) del XNUMX %, a medida que los fabricantes de medicamentos de marca externalizan los volúmenes de venta en masa vinculados a los lanzamientos de especialidades.
Se proyecta que el tamaño del mercado de envases farmacéuticos de dosis unitaria para envasadores contratados supere los 9.7 millones de dólares para 2031, ya que PCI Pharma Services, Stevanato Group y Catalent destinarán más de 1 millones de dólares a salas de llenado y acabado estériles. Los proveedores de atención médica domiciliaria, aunque incipientes, están desarrollando nuevas combinaciones de SKU optimizadas para terapias crónicas administradas por enfermeras a domicilio. A medida que se profundiza la externalización y se descentraliza la atención, la segmentación de proveedores perfeccionará aún más los modelos de servicio, desde genéricos de gran volumen hasta tiradas personalizadas ultrapequeñas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Tecnología de embalaje: el termoformado lidera mientras las soluciones inteligentes afloran
El termoformado generó 12.98 millones de dólares en 2025, representando el 38.21 % de los ingresos del mercado gracias a su flexibilidad en tabletas, cápsulas y parches transdérmicos. Esta tecnología utiliza PVC, PETG, COC y nuevas fibras que superan las pruebas de seguridad para niños sin necesidad de láminas metálicas. El blíster con láminas de conformado en frío permite el tratamiento de moléculas de alta barrera, pero sacrifica la velocidad de la línea, manteniendo una cuota de mercado estable del 15 %. Sin embargo, se prevé que el envasado inteligente y serializado crezca un 12.6 % anual hasta 2031, lo que elevará el tamaño del mercado de envases farmacéuticos de dosis unitaria para este nicho de mercado de 4.39 millones de dólares a 8.95 millones de dólares. Las integraciones abarcan desde chips NFC integrados en láminas de tapas hasta receptores blockchain que registran datos de geolocalización.
Las ofertas de soplado, llenado y sellado y RTU anidadas facilitan el lanzamiento de productos parenterales al minimizar la manipulación aséptica manual. Los recubrimientos por pulverización de alta barrera y los tratamientos con plasma prolongan la vida útil de los productos biológicos sensibles al oxígeno, a la vez que permiten paredes más delgadas, un enfoque que compensa el aumento del coste de las materias primas. Las mejoras tecnológicas, que antes eran exclusivamente regulatorias, ahora funcionan como facilitadores del acceso al mercado; los pagadores en Alemania reembolsan los envases con cumplimiento verificado con primas del 4 al 6 %. Estas fuerzas convergentes reiteran el papel fundamental de la innovación en el mercado de envases farmacéuticos de dosis unitaria.
Análisis geográfico
Norteamérica generó 11.99 2025 millones de dólares en 35.29, lo que representa el 6 % del valor global, impulsado por la aplicación de la serialización por parte de la FDA y una amplia capacidad de llenado y acabado de productos biológicos. Inversiones superiores a 1 XNUMX millones de dólares solo en Carolina del Norte, de Novo Nordisk y Eli Lilly, amplían la producción de viales de GLP-XNUMX y ARNm, consolidando así el liderazgo regional. El corredor canadiense de productos biológicos en torno a Ontario amplifica la demanda de cartuchos estériles, mientras que México aprovecha los incentivos de las maquiladoras para suministrar blísteres de dosis sólidas orales a Estados Unidos.
Europa contribuyó con 9.24 millones de dólares en 2025, impulsada por Alemania, Francia e Italia, donde fabricantes locales de dispositivos como Gerresheimer y Stevanato escalan la producción de viales, jeringas y cartuchos. La Directiva de Medicamentos Falsificados de la UE promueve la ordenación constante de envases serializados, y las directivas de sostenibilidad impulsan la transición hacia blísteres de fibra con un 40 % menos de emisiones de CO₂. Los Estados miembros del este atraen inversiones en nuevas instalaciones, lo que acorta los plazos de entrega de la cadena de suministro para los lanzamientos paneuropeos.
Asia-Pacífico generó USD 8.06 millones, pero superará a todas las demás regiones con una tasa de crecimiento anual compuesta (TCAC) del 13.74%, lo que elevará las ventas regionales a USD 17.43 millones para 2031. China se muestra receptiva a las BPM alineadas con PIC/S, lo que impulsa la demanda de blísteres serializados y ampollas con código de barras. El auge de la fabricación por contrato en India, impulsado por las exportaciones de genéricos, acelera la adquisición de líneas de blísteres de PVC-Alu de alta velocidad. La alianza de ARNm, respaldada por el gobierno de Corea del Sur, canaliza fondos hacia el llenado de viales con aisladores, mientras que el envejecimiento de la población de Japón mantiene una adopción constante de los paquetes de adhesivos fáciles de usar para el paciente. Australia y los países del Sudeste Asiático implementan programas piloto de infusión domiciliaria, ampliando la aceptación de las jeringas precargadas.
Sudamérica, Oriente Medio y África representaron en conjunto menos del 10% de la facturación de 2025, pero registran un crecimiento compuesto superior al 11% gracias a que los programas de localización reducen la dependencia de las importaciones. Los incentivos fiscales de Brasil en Goiás fomentan la producción de viales estériles, y las inversiones de Arabia Saudita en el programa Visión 2030 atraen líneas de cartuchos para análogos de insulina. Si bien los volúmenes absolutos siguen siendo bajos, estas regiones fronterizas ofrecen nuevas oportunidades para el mercado de envases farmacéuticos de dosis unitaria.

Panorama competitivo
El mercado de envases farmacéuticos de dosis unitaria está moderadamente fragmentado, pero tiende a la consolidación. Los cinco principales proveedores —West Pharmaceutical Services, Gerresheimer, SCHOTT Pharma, Stevanato Group y Ompi, propiedad de Stevanato— acaparan aproximadamente el 45 % de los ingresos globales. La división de dispositivos patentados de West registró 2.89 millones de dólares en 2024, impulsada por los émbolos recubiertos de elastómero utilizados en las plumas autoinyectables. La expansión de Gerresheimer en Georgia, valorada en 180 millones de dólares, amplía su presencia en EE. UU. con cartuchos de inhalación y jeringas de vidrio personalizadas.
Las inversiones estratégicas siguen centradas en los nodos de llenado y acabado de productos biológicos y en el envasado inteligente. Stevanato inauguró un centro de llenado fácil preesterilizado en Cisterna di Latina para duplicar la producción de jeringas para productos biológicos de alta viscosidad. PCI Pharma Services incorporó 545,000 pies cuadrados de suites para inyectables en Illinois, lo que indica una aceleración de la externalización del envasado secundario complejo. Los proveedores se diferencian mediante tecnologías que combinan serialización en la nube, sellos RFID y sistemas de gestión de la sostenibilidad, posicionándose como socios de cumplimiento normativo en lugar de como convertidores de productos básicos.
La actividad de fusiones y adquisiciones se intensifica a medida que la escala se convierte en un requisito previo para el apoyo global de la marca. La adquisición de Catalent por parte de Novo Holdings por 16.5 millones de dólares subraya el valor estratégico de la fabricación estéril integrada para asegurar el suministro de medicamentos contra la obesidad. En el segmento intermedio, los convertidores regionales agrupan capital para financiar líneas de seguimiento y rastreo con certificación DSCSA. La competencia de precios es moderada en nichos de alta barrera, pero más intensa en genéricos; no obstante, la integración vertical y la propiedad intelectual en el área de recubrimientos de barrera mantienen márgenes superiores al 20 % de EBITDA para los líderes. Durante el horizonte de pronóstico, las expansiones de capacidad en Asia y las mejoras de automatización a nivel mundial definirán aún más el posicionamiento en el mercado de envases farmacéuticos de dosis unitaria.
Líderes de la industria de envases farmacéuticos de dosis unitaria
Pfizer Inc
Johnson & Johnson
Schott AG
servicios farmacéuticos del oeste, inc.
Gerresheimer AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2025: Stevanato Group inauguró una nueva planta en Cisterna di Latina, Italia, dedicada a la producción de jeringas y cartuchos EZ-fill preesterilizados, ampliando la capacidad para soluciones de envasado biológico.
- Mayo de 2025: Stevanato Group reportó ingresos récord de 1,104 millones de euros para el año fiscal 2024, con jeringas de alto rendimiento que contribuyeron con el 40% de las ventas totales.
- Febrero de 2025: Novo Holdings completó la adquisición de Catalent por USD 16.5 millones, junto con la compra por parte de Novo Nordisk de tres sitios de llenado y acabado por USD 11 millones para reforzar la capacidad de GLP-1.
- Enero de 2025: Gerresheimer anunció una expansión de USD 180 millones de su planta de sistemas médicos en Peachtree City, Georgia, agregando 18,000 m² de espacio y 400 puestos de trabajo.
- Diciembre de 2025: SCHOTT Pharma registró 957 millones de euros en ingresos en el año fiscal 2024, un aumento interanual del 12%, y los viales de alto valor representan el 55% de la facturación.


Alcance del informe del mercado global de envases farmacéuticos de dosis unitaria
El mercado estudia la demanda de los principales envases farmacéuticos de dosis unitaria para los principales productos de envasado, incluidos blísteres, ampollas, viales, cartuchos de jeringas precargadas, botellas y frascos, tubos de medicamentos, bolsas y otros productos, junto con los ingresos correspondientes acumulados por las ventas de estos productos de envasado de dosis unitarias.
El mercado de envases de dosis unitarias está segmentado por producto (blíster, ampollas, viales, cartuchos de jeringa precargados, botellas y frascos, tubos de medicación, bolsas y otros productos), por material (papel y cartón, metales, vidrio y plástico) y por geografía (América del Norte [Estados Unidos y Canadá], Europa [Reino Unido, Alemania, Francia y resto de Europa], Asia Pacífico [China, Japón, India, Australia y Nueva Zelanda y resto de Asia Pacífico], América Latina [Brasil, México y resto de América Latina] y Oriente Medio y África [Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y resto de Oriente Medio y África]. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Blísteres (termoformados, formados en frío) |
| Ampollas (vidrio, plástico) |
| Viales (vidrio, polímero) |
| Botellas y frascos (HDPE, PET) |
| Bolsas, sobres y sobres tipo stick |
| otro producto |
| Plásticos (PP, PE, PVC, COC/COP) |
| Vidrio (borosilicato, aluminosilicato) |
| Metales (papel de aluminio, acero) |
| Papel y carton |
| Farmacias hospitalarias e institucionales |
| Farmacias minoristas y de cadena |
| Proveedores de atención médica domiciliaria |
| Fabricantes y reenvasadores de medicamentos por contrato |
| Termoformado |
| Lámina conformada en frío (Alu-Alu) |
| Soplado, llenado y sellado (BFS) |
| Llenado y acabado para viales/jeringas listos para usar |
| Recubrimiento y laminación de alta barrera |
| Soluciones de embalaje inteligentes y serializadas |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por producto | Blísteres (termoformados, formados en frío) | ||
| Ampollas (vidrio, plástico) | |||
| Viales (vidrio, polímero) | |||
| Botellas y frascos (HDPE, PET) | |||
| Bolsas, sobres y sobres tipo stick | |||
| otro producto | |||
| Por material | Plásticos (PP, PE, PVC, COC/COP) | ||
| Vidrio (borosilicato, aluminosilicato) | |||
| Metales (papel de aluminio, acero) | |||
| Papel y carton | |||
| Por usuario final | Farmacias hospitalarias e institucionales | ||
| Farmacias minoristas y de cadena | |||
| Proveedores de atención médica domiciliaria | |||
| Fabricantes y reenvasadores de medicamentos por contrato | |||
| Por tecnología de embalaje / proceso | Termoformado | ||
| Lámina conformada en frío (Alu-Alu) | |||
| Soplado, llenado y sellado (BFS) | |||
| Llenado y acabado para viales/jeringas listos para usar | |||
| Recubrimiento y laminación de alta barrera | |||
| Soluciones de embalaje inteligentes y serializadas | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases farmacéuticos de dosis unitaria?
El mercado alcanzó los USD 37.01 mil millones en 2026 y se proyecta que alcance los USD 56.78 mil millones para 2031 con una CAGR del 8.94 % durante 2026-2031.
¿Qué tipo de producto posee la mayor participación en el mercado?
Los viales dominan el mercado con una participación del 30.12%, principalmente debido a su papel en los productos biológicos y las terapias inyectables.
¿Por qué las tecnologías de embalaje inteligentes y serializadas están creciendo tan rápido?
Los plazos reglamentarios de serialización y la necesidad de visibilidad de la cadena de suministro en tiempo real están impulsando una CAGR del 12.6 % para los formatos inteligentes y serializados hasta 2031.
¿Qué región se prevé que tendrá el crecimiento más rápido?
Se espera que Asia-Pacífico se expanda a una CAGR del 13.74%, impulsada por el crecimiento de la manufactura en China e India y la armonización regulatoria.
¿Cómo influyen las presiones de sostenibilidad en la elección de materiales?
Los objetivos de reciclaje de la UE y los objetivos ESG corporativos están acelerando la adopción de envases de papel y monomateriales, lo que lleva al papel y al cartón a registrar una CAGR del 11.09 %.
¿Qué barreras enfrentan las empresas farmacéuticas más pequeñas al adoptar formatos de dosis unitarias?
Los elevados desembolsos de capital de entre 5 y 15 millones de dólares por línea de envasado y los elevados costos de los materiales crean obstáculos financieros que ralentizan la adopción entre los actores más pequeños.
Última actualización de la página:



