

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 2.62 mil millones |
| Tamaño del mercado (2031) | USD 3.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.51% CAGR |
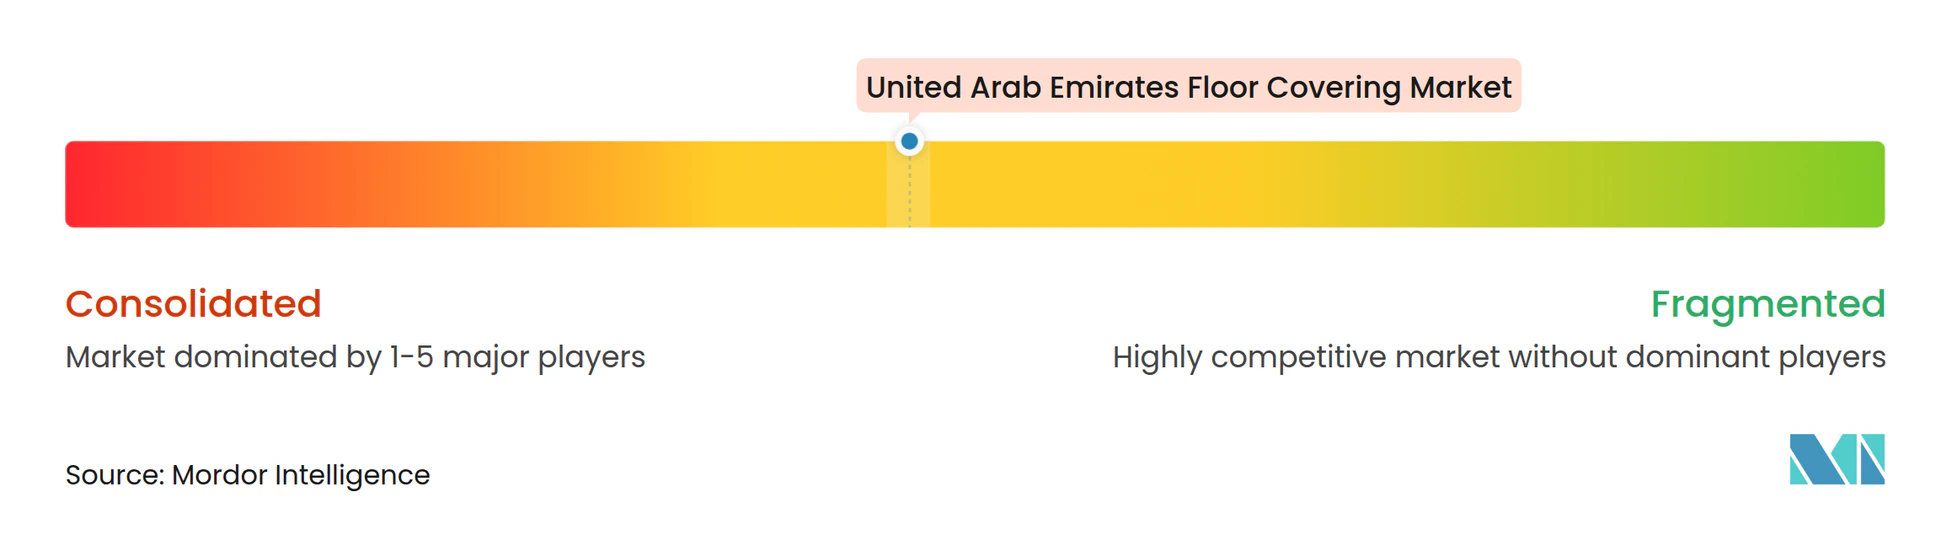
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de revestimientos de suelos de los Emiratos Árabes Unidos por Mordor Intelligence
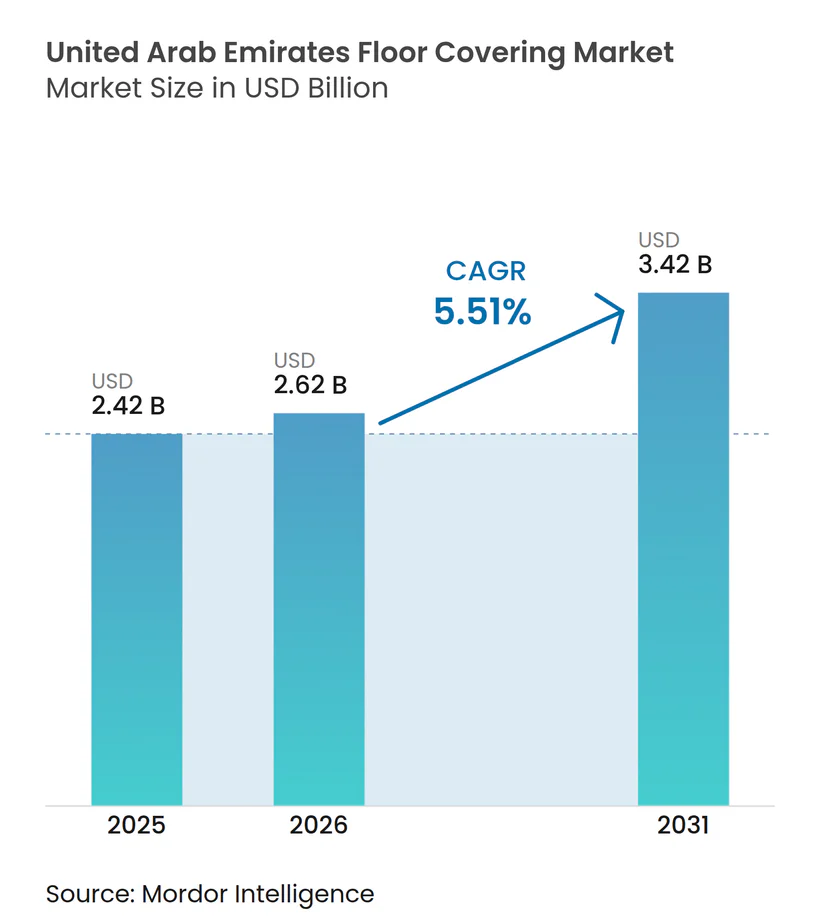
Se prevé que el mercado de revestimientos para suelos de los Emiratos Árabes Unidos crezca de 2420 millones de dólares en 2025 a 2620 millones de dólares en 2026, y que alcance los 3420 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.51 % entre 2026 y 2031. Esta expansión coincide con un cambio de enfoque, pasando de las mejoras residenciales discrecionales a la infraestructura pública, la construcción orientada al sector hotelero y las instalaciones con alta demanda informática, factores que sustentan la demanda de revestimientos para suelos durante varios años en el mercado de los Emiratos Árabes Unidos. El gasto de capital federal en 2025 totaliza USD 1,378 millones (AED 5,065 millones), y el informe destaca los proyectos federales de construcción y mantenimiento de carreteras por USD 206.8 millones (AED 760 millones) para 2024-2025, junto con varios proyectos de construcción federales distintos y USD 0.15 mil millones (AED 0.58 mil millones) en gastos de mantenimiento para edificios y carreteras [1] Fuente: Ministerio de Finanzas, “Informe anual del presupuesto general federal 2025”, Ministerio de Finanzas, mof.gov.ae. El volumen de visitantes también mantiene la actividad contractual, con Dubai registrando 9.88 millones de visitantes que pernoctaron en el primer semestre de 2025 y manteniendo una ocupación superior al 79%, lo que reduce los plazos de los proyectos e impulsa la selección de superficies duraderas y de bajo mantenimiento en todo el mercado de revestimientos de suelos de los Emiratos Árabes Unidos [2] Fuente: Departamento de Economía y Turismo de Dubai, “Informe de rendimiento turístico de enero a junio de 2025”, Departamento de Economía y Turismo de Dubai, dubaidet.gov.ae . Las normas de calidad del aire interior añaden una segunda capa de disciplina de especificación que guía la selección de materiales para grandes edificios tanto en Dubai como en Abu Dhabi, lo que eleva el umbral para el cumplimiento del producto y favorece las marcas probadas y las formulaciones probadas. Los planes de infraestructura de datos también crean un grupo de demanda especializado para sistemas de suelo elevado modulares que están diseñados para cargas eléctricas y de refrigeración densas, ampliando la mezcla de aplicaciones abordada por el mercado de revestimientos de suelos de los Emiratos Árabes Unidos.
Conclusiones clave del informe
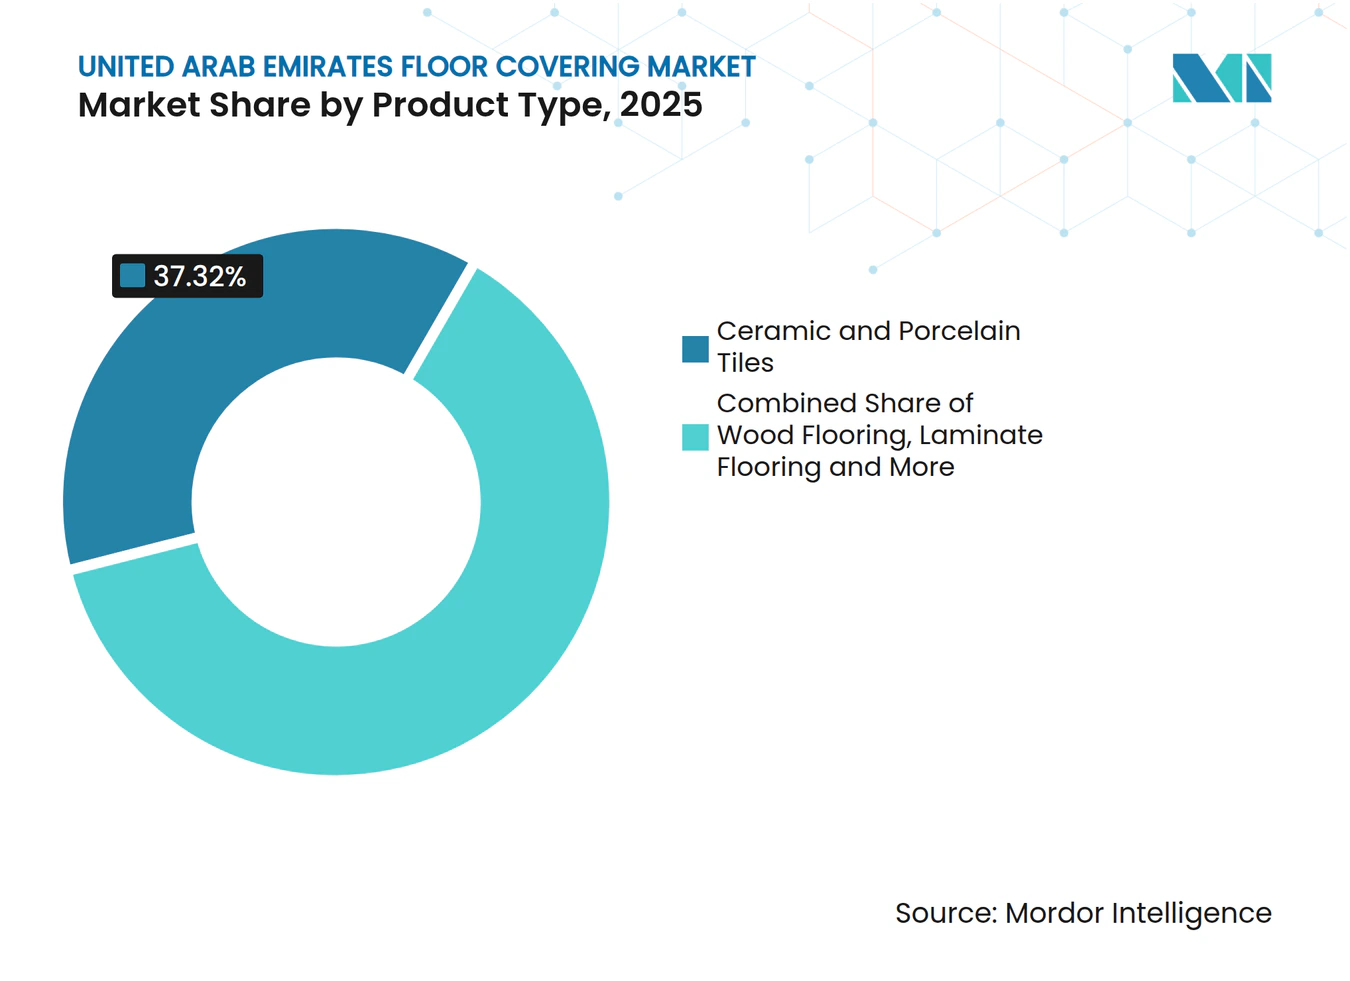
- Por tipo de producto, las baldosas de cerámica y porcelana lideraron con una participación de ingresos del 37.32 % en el mercado de revestimientos de pisos de los Emiratos Árabes Unidos en 2025, mientras que se proyecta que los pisos de vinilo se expandan a una CAGR del 9.76 % hasta 2031.
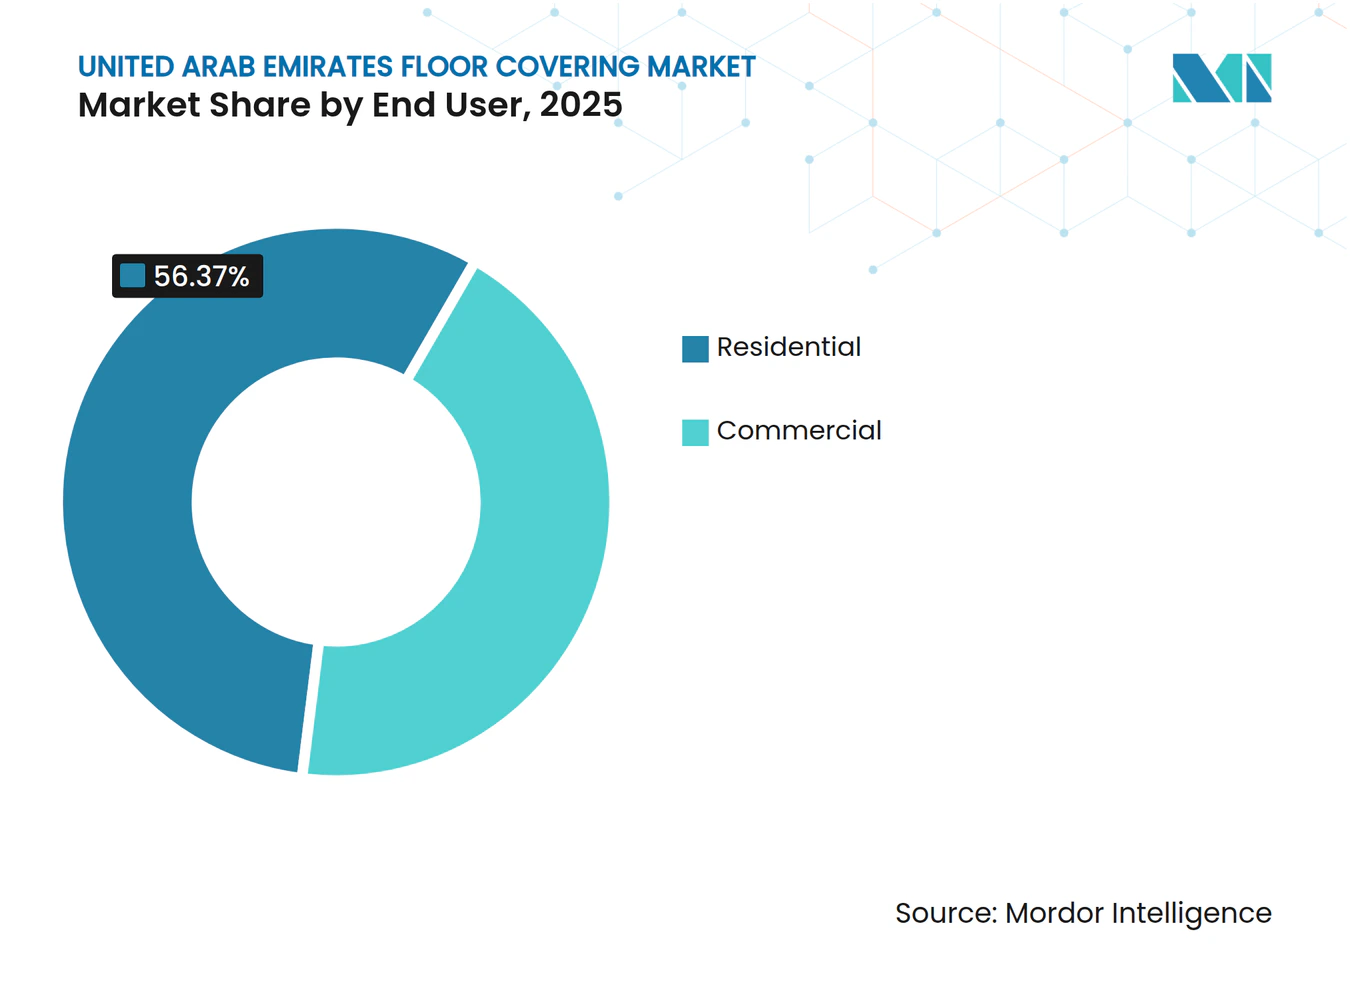
- Por usuario final, el segmento residencial representó una participación del 56.37 % en el mercado de revestimientos de pisos de los Emiratos Árabes Unidos en 2025, y el segmento comercial registró el mayor crecimiento proyectado con una CAGR del 9.26 % hasta 2031.
- Por canal de distribución, el comercio minorista B2C representó el 63.67% de las transacciones en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos en 2025, mientras que se proyecta que los contratistas B2B crezcan a una CAGR del 9.87% entre 2026 y 2031.
- Por geografía, Dubái representó el 36.37 % de los ingresos del mercado de revestimientos de suelos de los Emiratos Árabes Unidos en 2025, y se proyecta que Abu Dabi crecerá a una CAGR del 10.38 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de revestimientos de suelos en los Emiratos Árabes Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de vivienda pública basados en el cumplimiento | + 0.7% | Nacional, concentrado en Abu Dhabi, Sharjah y los Emiratos del Norte | Mediano plazo (2-4 años) |
| Expansión de la hostelería impulsada por el turismo | + 1.2% | El núcleo de Dubái, el nodo de crecimiento de Abu Dabi, el emergente Ras Al Khaimah | Largo plazo (≥ 4 años) |
| Cambie a pisos LVT y SPC de primera calidad | + 1.4% | Global, con ganancias tempranas en los segmentos de lujo de Dubai y Abu Dhabi | Largo plazo (≥ 4 años) |
| Aumento de la demanda de megaproyectos de uso mixto | + 0.9% | Dubai (Palm Jebel Ali, Islas de Dubai), Abu Dhabi (Saadiyat), Sharjah | Mediano plazo (2-4 años) |
| Especificaciones obligatorias de bajo contenido de COV de Estidama | + 0.6% | Adopción obligatoria en Abu Dabi y voluntaria en Dubái | Largo plazo (≥ 4 años) |
| Plataforma modular de suelo elevado para centros de datos | + 0.8% | Efecto de derrame en las zonas francas de Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los programas de vivienda pública basados en el cumplimiento consolidan la demanda base y acortan los ciclos de modernización
Los programas de vivienda pública mantienen una entrega constante de unidades y aumentan la previsibilidad de los volúmenes de pisos, aunque pueden limitar el espacio para la premiumización del producto en el punto de especificación. El Programa de Vivienda Sheikh Zayed desembolsó USD 523.22 millones (AED 1,922.5 millones) a 2,442 beneficiarios en 2024 para residencias nuevas y modificaciones, lo que canalizó la demanda hacia materiales conformes, de precio de valor adecuados para los códigos básicos y plazos de entrega rápidos. La eficiencia del proceso mejoró a través de reembolsos del IVA para residencias de nueva construcción, donde la Autoridad Tributaria Federal procesó 6,971 solicitudes en 2024 a través de la aplicación inteligente Maskan, lo que ayudó a acelerar los hitos de finalización y claridad del flujo de efectivo para los propietarios de viviendas [3] Fuente: Autoridad Tributaria Federal, “Informe Anual 2024”, Autoridad Tributaria Federal, tax.gov.ae. El entorno de especificación de los EAU complementa estas medidas financieras, ya que los criterios mínimos de calidad del aire interior en los edificios nuevos dirigen la selección de productos hacia formulaciones probadas que cuentan con certificaciones reconocidas. Este marco normativo integrado respalda patrones de demanda predecibles en el mercado de revestimientos para pisos de los Emiratos Árabes Unidos mediante una combinación de un flujo constante de viviendas públicas y especificaciones que cumplen con la normativa. Esta dinámica mantiene una base consistente para las instalaciones residenciales, al tiempo que permite economías de escala para los proveedores que mantienen inventarios que cumplen con la normativa en múltiples emiratos del mercado de revestimientos para pisos de los Emiratos Árabes Unidos.
La expansión de la hotelería impulsada por el turismo eleva la resiliencia del tráfico peatonal y los estándares estéticos.
La demanda del sector hotelero sigue siendo un importante polo de crecimiento para el mercado de revestimientos de suelos de los Emiratos Árabes Unidos. Dubái registró 9.88 millones de visitantes durante la noche en el primer semestre de 2025 y mantuvo una ocupación superior al 79 %, lo que impulsa ciclos de reformas robustos y una actividad constante de acondicionamiento de obra nueva. Los operadores inmobiliarios siguen priorizando las especificaciones de bajo COV y las superficies que equilibran la durabilidad con la experiencia del huésped, lo que impulsa la adopción de suelos resilientes certificados en zonas y suites de alto tráfico, donde la atenuación del ruido y la facilidad de mantenimiento son importantes. Esta preferencia se alinea con el posicionamiento global de bienestar en el sector hotelero de alta gama, lo que hace que la certificación externa y la documentación verificable del producto sean requisitos comunes en las presentaciones de diseño para el mercado. El efecto acumulativo es visible en las licitaciones de proyectos, que priorizan plazos de entrega fiables y materiales que cumplen con las normativas, especialmente para pasillos, vestíbulos y zonas de servicios con tráfico constante. Este entorno refuerza una base de volumen a largo plazo para las categorías de superficies resilientes y duras dentro del mercado, ya que la imagen de marca del destino y el flujo constante de visitantes sustentan la inversión continua en activos hoteleros.
El cambio hacia pisos LVT y SPC premium redefine la jerarquía de materiales y la distribución de márgenes
Los formatos premium de LVT y SPC siguen ganando terreno gracias a sus sistemas de rápida instalación, impermeabilidad a la humedad y texturas realistas que cumplen con los requisitos estéticos sin las penalizaciones de carga estructural comunes en materiales más pesados. En cuanto a las especificaciones, la opacidad alrededor del subsuelo se reduce gracias a núcleos rígidos que mantienen la estabilidad dimensional ante cambios bruscos de temperatura, lo que mejora el rendimiento en interiores con aire acondicionado expuestos a la entrada de arena y variaciones de humedad. Las escalas de precios muestran una clara ventaja para las ofertas de SPC de grado comercial que incluyen capas de desgaste más gruesas y una base acústica integrada, lo que refuerza la propuesta de valor cuando se incluyen los costos de tiempo de inactividad en el precio total de instalación. El crecimiento de los pisos resilientes en la región también crea un contexto favorable para la adopción de LVT y SPC en activos de atención médica y educación, donde la facilidad de saneamiento y las pruebas de certificación son fundamentales. Estos atributos, en conjunto, elevan la participación de los formatos resilientes en las especificaciones de los proyectos en todo el mercado, a medida que los propietarios y contratistas estandarizan soluciones de entrega rápida y que cumplen con las normas.
El auge de los pisos elevados modulares para centros de datos multiplica la demanda de infraestructura de alta densidad
El crecimiento en la capacidad de nube soberana y preparada para IA sustenta un grupo de demanda especializado para pisos elevados modulares diseñados para cargas pesadas y acceso avanzado de cables. La iniciativa Stargate United Arab Emirates anunciada por G42 y socios agrega una importante huella de supercomputación con capacidad por fases, lo que acelera la adquisición de sistemas de paneles de acero con especificaciones de puesta a tierra y soporte de carga integradas para racks densos. Un anuncio de expansión separado por Microsoft y G42 en noviembre de 2025 introdujo 200 MW adicionales de capacidad de centro de datos para satisfacer las cargas de trabajo de IA y nube, lo que refuerza la perspectiva de volumen para paquetes de pisos elevados en el mercado de revestimientos de pisos de los Emiratos Árabes Unidos [4] Fuente: G42, “Microsoft y G42 aceleran el futuro digital de los EAU con una importante expansión del centro de datos”, G42, g42.ai. Los cronogramas del proyecto enfatizan la entrega rápida para cargas de trabajo de computación, lo que hace que los sistemas modulares listos de fábrica sean atractivos para contratistas y operadores EPC. Esta construcción influye en las estrategias de los proveedores en torno al inventario local, la capacitación de instalación y el aseguramiento de la calidad para cumplir con los períodos de puesta en marcha en 2026 y más allá. La naturaleza de larga duración de la infraestructura digital en las zonas francas y los distritos industriales amplía el abanico de posibilidades para el mercado de revestimientos de suelos de los Emiratos Árabes Unidos, incluyendo soluciones técnicas que difieren de las aplicaciones comerciales estándar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del PVC y la madera | -0.9% | Cadena de suministro global, impacto directo en las importaciones de los EAU | Corto plazo (≤ 2 años) |
| Afluencia de importaciones de azulejos asiáticos de bajo coste | -0.6% | Presión competitiva nacional sobre RAK Ceramics y Emirates Ceramics | Mediano plazo (2-4 años) |
| Límites estrictos para las emisiones de calidad del aire interior | -0.4% | Directrices de calidad del aire interior del municipio de Dubái, Estidama de Abu Dabi | Largo plazo (≥ 4 años) |
| Escasez de instaladores maestros certificados | -0.7% | Nacional, agudo en segmentos especializados (SPC, suelo técnico) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los límites estrictos de emisiones de calidad del aire interior excluyen productos no certificados y aumentan los costos de las pruebas
Las directrices de calidad del aire interior (CAI) del Municipio de Dubái establecen límites claros para las concentraciones de formaldehído y COV totales en edificios de nueva construcción, lo que obliga al uso de productos para pisos y adhesivos que cumplan con protocolos de prueba independientes. Estudios de campo en Dubái han resaltado el papel de los materiales de interior en los perfiles acumulativos de emisiones interiores y han reforzado la necesidad de componentes certificados en pisos, acabados y mobiliario en activos residenciales y de uso mixto. Los programas de planificación y sostenibilidad de Abu Dabi codifican aún más las expectativas para edificios de alto rendimiento, como lo demuestra el modelo de ejecución de proyectos de la ciudad de Masdar, que busca las certificaciones Estidama y LEED, lo que aumenta el rigor en la documentación y la selección de productos para el mercado de revestimientos de pisos de los Emiratos Árabes Unidos. Los proveedores que pueden proporcionar documentación de prueba consistente y declaraciones ambientales de producto obtienen una ventaja bajo estas normas, especialmente para desarrollos vinculados al gobierno. El efecto neto reduce el grupo de proveedores a empresas con un sólido historial de cumplimiento y aumenta el énfasis en la certificación transparente en el mercado.
La escasez de instaladores maestros certificados retrasa proyectos premium e infla los presupuestos laborales
La falta de competencias en la logística de la construcción y las instalaciones especializadas tiene un impacto medible en los plazos de los proyectos en toda la región. Una evaluación académica de 2025 sobre la logística de la construcción en Oriente Medio clasificó la escasez repentina de mano de obra y la experiencia limitada entre los desafíos más importantes, lo que subraya la necesidad de capacitación específica y desarrollo de competencias en los procesos de construcción utilizados por los contratistas de suelos. La estructura del mercado laboral de los EAU añade complejidad, ya que la fuerza laboral es predominantemente expatriada, lo que requiere programas continuos de acreditación para mantener una reserva de artesanos cualificados para sistemas de suelos especializados. La prioridad federal en el desarrollo de la fuerza laboral incluye marcos de acreditación de competencias profesionales, cuyo objetivo es aliviar los cuellos de botella en los oficios certificados relevantes para instalaciones complejas en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos. Las categorías de suelos técnicos, como los sistemas SPC con sistema de clic o los suelos elevados modulares, requieren equipos capacitados con tolerancias precisas, lo que condiciona la selección de contratistas y las prácticas de supervisión in situ. Estas dinámicas laborales influyen en las estrategias de adquisición y programación a lo largo de la cadena de suministro para el mercado de revestimientos de suelos de los Emiratos Árabes Unidos, donde la ejecución de los proyectos depende de las credenciales probadas de los instaladores.
Análisis de segmento
Por tipo de producto: El vinilo aumenta mientras que la cerámica se mantiene pero se desplaza hacia las losas
Las baldosas de cerámica y porcelana lideraron la categoría con una participación del 37.32 % en 2025, lo que refleja la compatibilidad de las especificaciones con los estrictos criterios de calidad del aire interior y durabilidad en activos públicos y hoteleros del mercado de revestimientos de suelos de los Emiratos Árabes Unidos. La capacidad nacional de RAK Ceramics y su activa participación en el canal de proyectos respaldan esta posición, respaldada por las continuas mejoras e inversiones de capital divulgadas en los comunicados de prensa de 2025. La compañía también adaptó los formatos de losa a grandes superficies y entornos premium, lo que permite a los diseñadores minimizar las juntas y reducir el mantenimiento de la lechada en zonas de alta visibilidad. Paralelamente, el entorno regulatorio en Dubái y Abu Dabi prioriza las superficies probadas y certificables, lo que ayuda a que la cerámica y la porcelana mantengan un papel fundamental en las especificaciones institucionales y hoteleras. Esta combinación posiciona las losas de porcelana y las variantes de gres de alto rendimiento como complemento a los formatos resilientes en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos.
Se proyecta que los pisos de vinilo, que incluyen LVT y SPC, crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.76 % entre 2026 y 2031, gracias a que los sistemas de clic y los núcleos impermeables acortan los ciclos de renovación y simplifican la planificación de la instalación en el mercado de revestimientos para pisos de los Emiratos Árabes Unidos. Las inversiones regionales en producción de marcas globales mejoraron la disponibilidad y los plazos de entrega de los LVT rígidos, lo que favoreció su adopción en renovaciones comerciales y residenciales. El rendimiento de los tablones de núcleo rígido en interiores con clima controlado y condiciones arenosas es un factor práctico para que los administradores de instalaciones se comprometan con superficies resilientes en pasillos de alto tráfico. Los productos SPC premium se posicionan por encima de las alternativas de gama media en cuanto a espesor de capa de uso y acústica integrada, lo que se adapta a las necesidades de hoteles y centros sanitarios de superficies silenciosas y duraderas con menor riesgo de interrupciones durante los periodos de mantenimiento. La convergencia resultante entre rendimiento, cumplimiento normativo y coste del ciclo de vida refuerza el perfil de crecimiento plurianual del formato dentro del mercado de revestimientos para pisos de los Emiratos Árabes Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: el sector residencial absorbe subsidios, mientras que el comercial aprovecha el impulso de la hotelería
El sector residencial representó el 56.37 % de las instalaciones en 2025, en consonancia con los programas de vivienda respaldados por el estado, las devoluciones del IVA para viviendas nuevas y la preferencia de los consumidores por productos que se ajusten a su valor y cumplan con los requisitos de la normativa y la calidad del aire interior en el mercado de revestimientos para suelos de los Emiratos Árabes Unidos. Los flujos de financiación del Programa de Vivienda Sheikh Zayed ascendieron a 523.22 millones de dólares estadounidenses (1,922.5 millones de AED) en 2024, lo que mantuvo un volumen estable y una mayor previsibilidad en las adquisiciones para la selección de suelos que cumplen con la normativa en viviendas nuevas y reformas. El apoyo administrativo aceleró los ciclos de entrega, ya que la Autoridad Tributaria Federal procesó 6,971 solicitudes de devolución del IVA, lo que ayudó a descongestionar la programación de entregas e instalaciones en proyectos residenciales. Esta línea de base respalda un rendimiento constante en el mercado de revestimientos para suelos de los Emiratos Árabes Unidos en villas y unidades multifamiliares, al combinarse con una selección de acabados basada en la experiencia en salas de exposición. La distribución del gasto favorece las alternativas cerámicas y resilientes que ofrecen un rendimiento predecible según la normativa y las condiciones de garantía para las viviendas ocupadas.
Se proyecta que el sector comercial crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9.26 % hasta 2031, impulsado por el acondicionamiento y la remodelación de hoteles, así como por las instalaciones informáticas que requieren sistemas de suelos técnicos en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos. El crecimiento de la ocupación hotelera y el número de visitantes en Dubái hasta el primer semestre de 2025 respaldan ciclos de renovación frecuentes de vestíbulos y pasillos, donde las superficies resistentes con bajos niveles de COV y texturas realistas cumplen con los estándares de la marca para la experiencia del huésped. En cuanto a la infraestructura de datos, las ampliaciones de capacidad de cientos de megavatios anunciadas por Microsoft y G42 para los Emiratos Árabes Unidos, que indican la preparación para 2026, generan una demanda específica de suelos elevados modulares diseñados para refrigeración y energía de alta densidad. Este subsegmento se encuentra junto al acondicionamiento de comercios y oficinas, que prioriza las superficies reconfigurables que permiten cambios de inquilinos con mínimas interrupciones. En conjunto, estos factores diversifican la demanda de suelos comerciales más allá del sector hotelero y aumentan la cuota de sistemas especializados en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las salas de exposición minoristas dominan, pero Contractor Direct gana en velocidad con megaproyectos
Las salas de exposición minoristas gestionaron el 63.67 % de las transacciones en 2025, lo que refleja la importancia de la selección en tienda para la textura, el acabado y el rendimiento acústico en las grandes compras residenciales dentro del mercado de revestimientos de suelos de los Emiratos Árabes Unidos. Las marcas nacionales también integran su presencia en tiendas con los canales de proyectos, aprovechando la capacidad, el cumplimiento normativo y la selección de diseño para influir en las decisiones de los comercios y los consumidores finales en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos. Este modelo fomenta precios más altos que combinan revestimientos de suelo con categorías adyacentes, especialmente en paquetes para viviendas nuevas. El resultado mantiene una alta relevancia en las salas de exposición incluso con el aumento de la demanda comercial.
Se proyecta que los contratistas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 9.87 %, a medida que las licitaciones públicas y los acondicionamientos hoteleros reducen los plazos de entrega y refuerzan el control de las especificaciones en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos. Los equipos de compras valoran las entregas justo a tiempo, la documentación certificada y la calidad constante de los lotes al preparar los materiales para planes maestros de varios edificios y grandes activos hoteleros. Los proveedores con inventario regional y un sólido conjunto de certificaciones obtienen una ventaja en los marcos de contratación directa que garantizan los detalles técnicos durante el desarrollo del diseño. Los acuerdos marco y los acuerdos de entrega por etapas garantizan la certeza de los precios y la coordinación entre fases, lo que fortalece las compras directas. Esto impulsa una transición gradual hacia la ejecución de proyectos mayoristas en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos.
Análisis geográfico
Dubái representó el 36.37 % de los ingresos del mercado en 2025, gracias a una gran capacidad hotelera y un flujo constante de visitantes, que, en conjunto, sustentan los frecuentes ciclos de renovación y expansión en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos. Dubái recibió 9.88 millones de visitantes durante la noche en el primer semestre de 2025 y mantuvo una ocupación superior al 79 %, lo que impulsó a los operadores hoteleros a un ritmo constante de mejoras en las zonas comunes y las habitaciones. El entorno de cumplimiento normativo de la ciudad complementa estos ciclos, ya que las normas de calidad del aire interior orientan la elección de productos hacia soluciones de bajas emisiones que contribuyen a la comodidad de los huéspedes y a los estándares operativos. Los promotores y operadores coordinan las especificaciones para equilibrar los resultados estéticos con la durabilidad ante un alto nivel de tráfico peatonal y factores ambientales. Estas condiciones sientan las bases para el volumen de proyectos dentro del mercado de revestimientos de suelos de los EAU en Dubái.
Se proyecta que Abu Dabi registrará el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.38 % entre 2026 y 2031, a medida que los compromisos del sector público y los mandatos de sostenibilidad definen una cartera definida de soluciones de suelos que cumplen con las normativas en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos. La combinación del apoyo a la vivienda ciudadana y la tramitación de la devolución del IVA para nuevas residencias acelera los ciclos de construcción y entrega, lo que sustenta una demanda constante de superficies que cumplen con las normativas en las nuevas comunidades. El énfasis de la ciudad de Masdar en Estidama y la certificación LEED sienta las bases para los requisitos de sostenibilidad a escala urbana que se reflejan en las especificaciones de los productos de suelos. Los grandes distritos culturales y de innovación replican estos estándares de documentación en materia de calidad y emisiones, reforzando la cartera de proveedores con empresas con un historial de pruebas exhaustivo. Estos elementos se combinan para respaldar un perfil de crecimiento sostenible para el mercado de revestimientos de suelos de los Emiratos Árabes Unidos en Abu Dabi.
El resto de los Emiratos Árabes Unidos incluye emiratos con iniciativas turísticas e industriales específicas que amplían el perfil de demanda de revestimientos para pisos más allá de los dos mercados más grandes. Las expansiones de la infraestructura de datos y la capacidad de la nube soberana anunciadas por G42 y sus socios refuerzan la demanda de sistemas de pisos técnicos en zonas francas y campus industriales, lo que añade un componente especializado a la demanda regional. Este crecimiento complementa los proyectos residenciales y comerciales que siguen las estrategias de desarrollo local. Los proveedores que mantienen inventarios que cumplen con las normativas y están listos para la instalación en varios emiratos aprovechan estas oportunidades multifacéticas en el mercado de revestimientos para pisos de los Emiratos Árabes Unidos. El mosaico resultante hace que la base de demanda regional sea más resiliente que los modelos unisectorial. Además, respalda una red de distribución alineada con los plazos del sector público y las expectativas regulatorias.
Panorama regulatorio
Los revestimientos para suelos utilizados en la construcción en los EAU están sujetos a controles federales de conformidad y a procesos de aprobación de materiales a nivel emiratí, que determinan las especificaciones, la autorización de importación y la elegibilidad para participar en licitaciones. A nivel federal, el Ministerio de Industria y Tecnología Avanzada (MoIAT) administra el Programa de Evaluación de la Conformidad de los Emiratos (ECAS) y la Marca de Calidad de los Emiratos (EQM), y los productos regulados requieren informes de ensayos acreditados y certificados de conformidad.
Para la ejecución de proyectos, el Municipio de Dubái gestiona los procesos de evaluación de la conformidad del producto y aprobación técnica, mientras que los requisitos de Abu Dabi suelen canalizarse a través de las prácticas de aprobación técnica del Departamento de Municipios y Transporte (DMT) y el Consejo de Calidad y Conformidad de Abu Dabi (QCC) para los programas de conformidad aplicables. El cumplimiento y la administración comercial también afectan al coste de desembarque y a la disciplina documental de los revestimientos de suelos importados y los materiales de instalación relacionados. A partir del 1 de agosto de 2025, los EAU adoptaron un Arancel Aduanero Integrado de 12 dígitos alineado con la armonización del CCG, lo que aumenta la necesidad de una clasificación HS precisa para baldosas, vinilo (LVT/SPC), suelos de madera, moquetas, bases y adhesivos para evitar retrasos en el despacho. Las importaciones generalmente están sujetas a un arancel aduanero estándar del 5 % sobre el valor CIF, mientras que los acuerdos preferenciales, como el CEPA India-EAU para bienes que cumplen los requisitos, pueden modificar los resultados arancelarios e influir en las estrategias de abastecimiento de distribuidores y contratistas de proyectos.
Análisis de la cadena de valor
La cadena de valor de los revestimientos para suelos en los EAU comienza con materias primas y productos semielaborados, como pastas cerámicas y esmaltes, resinas de PVC y estabilizadores para suelos resilientes, madera y sustratos de ingeniería, materiales de soporte, adhesivos y bases. La fabricación se basa en la capacidad de producción nacional de baldosas, con empresas como RAK Ceramics y otros productores locales de cerámica, mientras que el mercado también depende de la importación de LVT/SPC y productos especializados procedentes de centros asiáticos y europeos. La logística y el almacenamiento se concentran en torno a los principales puertos y centros de almacenamiento, con el puerto de Jebel Ali como punto de entrada principal para los suelos y accesorios importados, respaldado por centros de distribución a nivel emiratí que atienden tanto a proyectos como a clientes minoristas.
En la fase posterior, la demanda se satisface mediante una combinación de salas de exposición minoristas B2C y adquisiciones B2B dirigidas por contratistas. Muchos operadores de los EAU gestionan modelos integrales que combinan consultoría técnica, preparación del subsuelo, suministro e instalación en todos los emiratos. En 2026, la resiliencia de la cadena de suministro y la flexibilidad de las rutas se han convertido en factores diferenciadores más claros, con grupos de materiales de construcción que utilizan rutas alternativas a través de Omán y el puerto de Khor Fakkan para gestionar las interrupciones marítimas y la volatilidad de los costes de flete, mientras que fabricantes como RAK Ceramics han hecho hincapié en el mercado nacional en medio de las restricciones de envío. El principal obstáculo para la ejecución sigue siendo la disponibilidad de mano de obra y certificación para instalaciones especializadas, incluidos los suelos SPC de clic y los suelos elevados modulares, lo que aumenta el valor de las redes de instaladores capacitados, los procesos de control de calidad y la programación predecible en obra para grandes proyectos de hostelería, infraestructura y centros de datos.
Panorama competitivo
El mercado de revestimientos para pisos de los Emiratos Árabes Unidos presenta una concentración moderada, con roles significativos para fabricantes nacionales y marcas internacionales que localizan el suministro y el cumplimiento normativo. RAK Ceramics consolida el suministro local de baldosas con una amplia capacidad instalada y programas de capital declarados que incluyen capacidades de producción de losas para atender proyectos premium y de gran superficie. La presencia de la compañía en proyectos y comercio minorista en los Emiratos Árabes Unidos permite un cumplimiento coordinado y aumenta la capacidad de respuesta a los plazos de los promotores en el mercado de revestimientos para pisos de los Emiratos Árabes Unidos. Los fabricantes internacionales también están fortaleciendo el acceso regional, como lo demuestra la creación de una empresa conjunta de Tarkett para fabricar LVT rígido en el Golfo, lo que facilita la entrega rápida de productos resistentes y mejora el control sobre la certificación y la documentación. El liderazgo en cumplimiento normativo contribuye a la ventaja competitiva, especialmente en grandes proyectos públicos o de hostelería que operan bajo estrictas normas de calidad del aire interior (CAI). Esta dinámica ofrece espacio para múltiples actores en todas las categorías del mercado de revestimientos para pisos de los Emiratos Árabes Unidos.
Las estrategias para 2025 ilustran la expansión, la integración y las mejoras en la capacidad de sus productos, alineadas con los segmentos prioritarios. RAK Ceramics incrementó su inversión de capital y reportó un impulso constante en proyectos y ventas minoristas, al tiempo que puso en marcha la producción de losas para aplicaciones de alta gama y reducir las juntas de instalación. La amplia cartera de la compañía ofrece paquetes combinados de baño y pisos para propietarios de proyectos, lo que simplifica las compras en el mercado de revestimientos para pisos de los Emiratos Árabes Unidos. El plan regional de fabricación de LVT rígidos de Tarkett se sincroniza con la creciente adopción de formatos resistentes premium en los sectores de la hostelería y la salud en el Golfo. Los entornos de construcción centrados en la sostenibilidad en Abu Dabi y Dubái premian las soluciones de revestimiento con perfiles de emisiones validados, lo que reduce las listas de aprobación y favorece a las marcas con amplios bancos de pruebas. Estas medidas apuntalan un mercado competitivo que equilibra la producción a gran escala, el diseño y el cumplimiento normativo en el mercado de revestimientos para pisos de los Emiratos Árabes Unidos.
La proximidad de la categoría y la innovación también son visibles. RAK Porcelain Group amplió su presencia europea con la adquisición de una marca en 2025 que aprovecha los ecosistemas de distribución y diseño relacionados, relevantes para las especificaciones de interiores premium. Los innovadores locales se están esforzando por cumplir con las restricciones de emisiones en subsuelos de madera y componentes de parqué, como se aprecia en el hito de la certificación sin formaldehído de DesertBoard en 2025. Este progreso complementa el énfasis del mercado en el cumplimiento normativo para superficies interiores y respalda una base de suministro más amplia que puede responder a las diversas necesidades de proyectos en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos. El anuncio de expansión del centro de datos de Microsoft y G42 añade una vía de demanda impulsada por la tecnología para sistemas modulares de suelo técnico que dependen de proveedores especializados, lo que diversifica aún más el panorama competitivo. El conjunto de movimientos apunta a un mercado en el que la escala, el cumplimiento normativo y la especialización de las aplicaciones determinan los resultados competitivos.
Líderes de la industria de revestimientos de suelos de los Emiratos Árabes Unidos
Cerámica RAK
Tierra de alfombras
AB Gustaf Kahr
Emiratos de cerámica
Terrazzo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: RAK Ceramics firmó un acuerdo de licencia plurianual exclusivo con Roberto Cavalli para la fabricación y distribución de azulejos, sanitarios y grifería de marca en Oriente Medio y otras regiones. Se prevé la apertura de salas de exposición insignia en los Emiratos Árabes Unidos para presentaciones exclusivas. Esta colaboración refuerza el posicionamiento premium en los canales de proyectos y venta minorista, y favorece la obtención de contratos de mayor valor donde la diferenciación del diseño y el atractivo de la marca influyen en la decisión de compra.
- Febrero de 2026: La producción comercial en su nueva planta de producción de losas en los Emiratos Árabes Unidos comenzó a finales de febrero de 2026. Al acercar la producción de losas a la demanda local, se mejoran los plazos de entrega para las especificaciones de gran formato utilizadas en el sector hotelero y en zonas comerciales de gran visibilidad, al tiempo que se aumenta el control sobre la calidad y la documentación de cumplimiento para la presentación de ofertas.
- Noviembre de 2025: Microsoft y G42 anunciaron una ampliación de la capacidad de su centro de datos en los Emiratos Árabes Unidos en 200 MW para dar servicio a cargas de trabajo de IA y en la nube, con la puesta en marcha prevista antes de finales de 2026. El programa de construcción refuerza la demanda de paquetes de suelos especializados, en particular sistemas modulares de suelo elevado y los servicios de instalación relacionados necesarios para gestionar el cableado, el flujo de aire y las cargas pesadas de los racks en entornos informáticos de alta densidad.
Alcance del informe de mercado de revestimientos de suelos de los Emiratos Árabes Unidos
Los suelos y las alfombras son esenciales en los hogares y tienen diversas aplicaciones en distintos entornos. Estos materiales se fabrican a partir de madera, fibras cortas de polímero, láminas de vinilo, baldosas cerámicas, alfombras y tapetes. El mercado de revestimientos de suelos en los Emiratos Árabes Unidos está segmentado por tipo de producto, usuario final, canales de distribución y región. Por tipo de producto, el mercado se divide en alfombras y tapetes, suelos de madera, baldosas cerámicas, suelos laminados, suelos de vinilo [LVT, láminas, VCT], suelos de piedra y otros productos. Por usuario final, el mercado se segmenta en residencial y comercial. Por canal de distribución, el mercado se segmenta en B2C/minorista, B2B/contratistas. Por geografía, el mercado se segmenta en Dubái, Abu Dabi y el resto de los EAU. El informe ofrece el tamaño del mercado y las previsiones para el mercado de revestimientos de suelos de los Emiratos Árabes Unidos en valor (USD) para todos los segmentos mencionados.
Por tipo de producto
| Alfombras y tapetes |
| Wood Flooring |
| Azulejos de cerámica y porcelana |
| Suelos Laminados |
| Pisos de vinilo (LVT, láminas, VCT) |
| Suelo de piedra |
| Otros Productos |
Por usuario final
| Residencial | |
| Comercial | Hostelería y ocio |
| Comercios y centros comerciales | |
| Centros médicos | |
| Educación | |
| Oficinas Corporativas | |
| Edificios públicos y gubernamentales | |
| Otros usuarios comerciales |
Por canal de distribución
| B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | |
| Online | |
| Otros Canales de Distribución | |
| B2B / Contratistas |
Por región
| Dubai |
| Abu Dhabi |
| Resto de EAU |
| Por tipo de producto | Alfombras y tapetes | |
| Wood Flooring | ||
| Azulejos de cerámica y porcelana | ||
| Suelos Laminados | ||
| Pisos de vinilo (LVT, láminas, VCT) | ||
| Suelo de piedra | ||
| Otros Productos | ||
| Por usuario final | Residencial | |
| Comercial | Hostelería y ocio | |
| Comercios y centros comerciales | ||
| Centros médicos | ||
| Educación | ||
| Oficinas Corporativas | ||
| Edificios públicos y gubernamentales | ||
| Otros usuarios comerciales | ||
| Por canal de distribución | B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B / Contratistas | ||
| Por región | Dubai | |
| Abu Dhabi | ||
| Resto de EAU | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de revestimientos de pisos de los Emiratos Árabes Unidos hasta 2031?
El tamaño del mercado de revestimientos de pisos de los Emiratos Árabes Unidos es de USD 2.62 mil millones en 2026 y se proyecta que alcance los USD 3.42 mil millones para 2031 con una CAGR del 5.51 %, lo que refleja una demanda constante del público, la hospitalidad y la infraestructura de datos.
¿Qué categorías de productos son líderes y cuáles están creciendo más rápido en el mercado de revestimientos de pisos de los Emiratos Árabes Unidos?
Las baldosas de cerámica y porcelana lideran con una participación del 37.32 % en 2025, mientras que se proyecta que los formatos de vinilo, incluidos LVT y SPC, se expandirán a una CAGR del 9.76 % hasta 2031.
¿Cómo se divide la demanda de los usuarios finales en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos y dónde se observa un mayor crecimiento?
El sector residencial representará el 56.37 % de las instalaciones en 2025, respaldado por programas de vivienda y reembolsos del IVA, mientras que se proyecta que el sector comercial crecerá más rápido a una CAGR del 9.26 % debido a la hospitalidad y el equipamiento de centros de datos.
¿Qué canales de distribución son los más relevantes en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos?
Las salas de exposición minoristas B2C manejan el 63.67 % de las transacciones de selección en persona, mientras que se proyecta que la contratación directa por contratista B2B crecerá a una CAGR del 9.87 % en licitaciones públicas y de hostelería con un estricto control de especificaciones.
¿Qué patrones geográficos definen la demanda en el mercado de revestimientos de pisos de los Emiratos Árabes Unidos?
Dubái representará el 36.37 % de los ingresos de 2025 gracias al rendimiento del turismo y a los ciclos constantes de renovación, mientras que se proyecta que Abu Dabi lidere el crecimiento a una CAGR del 10.38 % con un desarrollo impulsado por la sostenibilidad.
¿Qué regulaciones son las más importantes para la selección de productos en el mercado de revestimientos de suelos de los Emiratos Árabes Unidos?
Las directrices de calidad del aire interior de Dubái y los mandatos de sostenibilidad de Abu Dabi impulsan la selección de materiales con bajas emisiones, favoreciendo los pisos con certificación y documentación sólidas en los principales proyectos públicos y hoteleros.


