

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
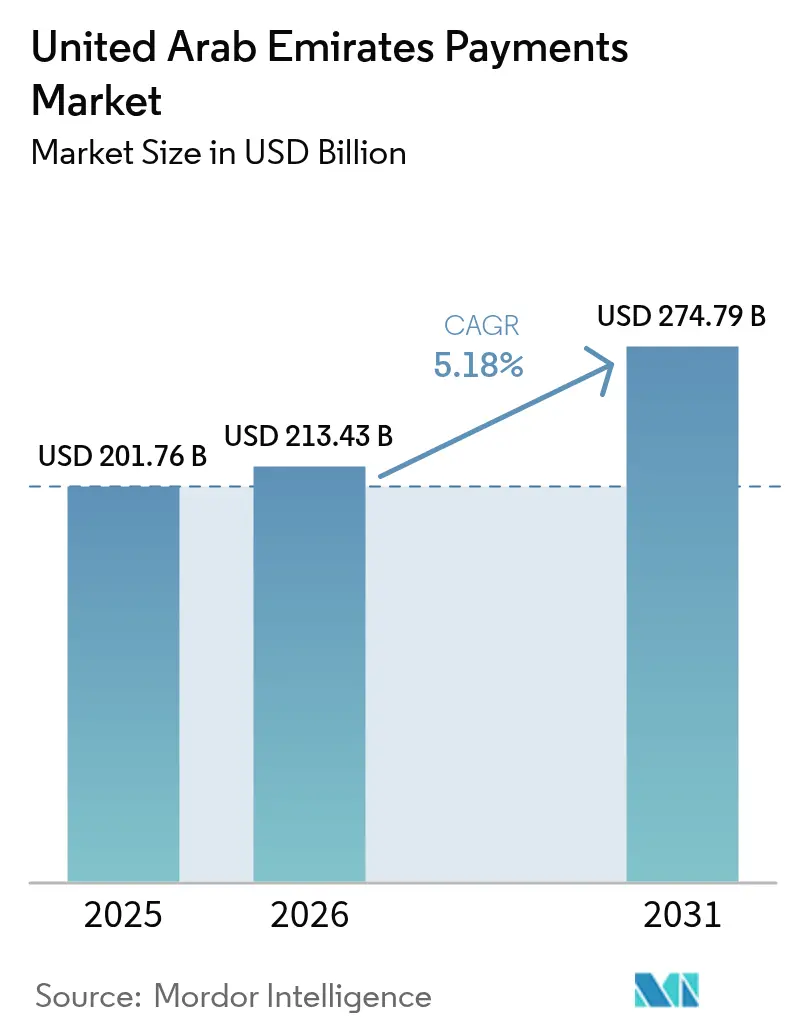
| Tamaño del mercado (2026) | USD 213.43 mil millones |
| Tamaño del mercado (2031) | USD 274.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.18% CAGR |
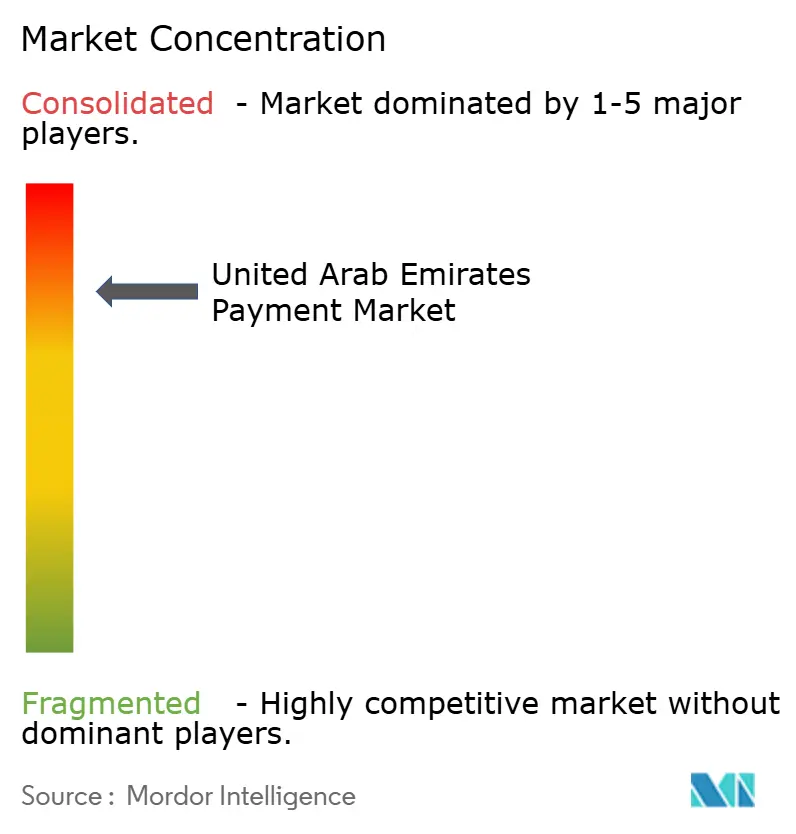
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pagos de los Emiratos Árabes Unidos realizado por Mordor Intelligence
El tamaño del mercado de pagos de los Emiratos Árabes Unidos se valoró en 201.76 millones de dólares en 2025 y se estima que crecerá de 213.43 millones de dólares en 2026 a 274.79 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.18 % durante el período de pronóstico (2026-2031). La creciente migración de los sistemas tradicionales de tarjetas a la infraestructura soberana, la emisión acelerada de tarjetas de la marca Jaywan y los pilotos iniciales del Dírham Digital están transformando los patrones de pago en tiendas, la liquidación de facturas y el gasto transfronterizo. La aceptación casi ubicua de pagos sin contacto, las transferencias AANI en tiempo real y la interoperabilidad de códigos QR con el UPI de la India están reduciendo la fricción tanto para turistas como para residentes, mientras que los estrictos mandatos de residencia de datos están obligando a los procesadores de la nube a implementar nodos locales, lo que reduce los costos fijos y mejora el control soberano. Los compradores tradicionales siguen dominando el comercio físico, pero las plataformas globales con licencia para 2025 presionan los precios en el comercio electrónico, que sigue siendo el canal de mayor crecimiento. El aumento del ciberfraude dirigido a los puntos de venta de la hostelería impulsa simultáneamente la tokenización y la implementación de la biometría, aunque reduce los márgenes de los proveedores más pequeños.
Conclusiones clave del informe
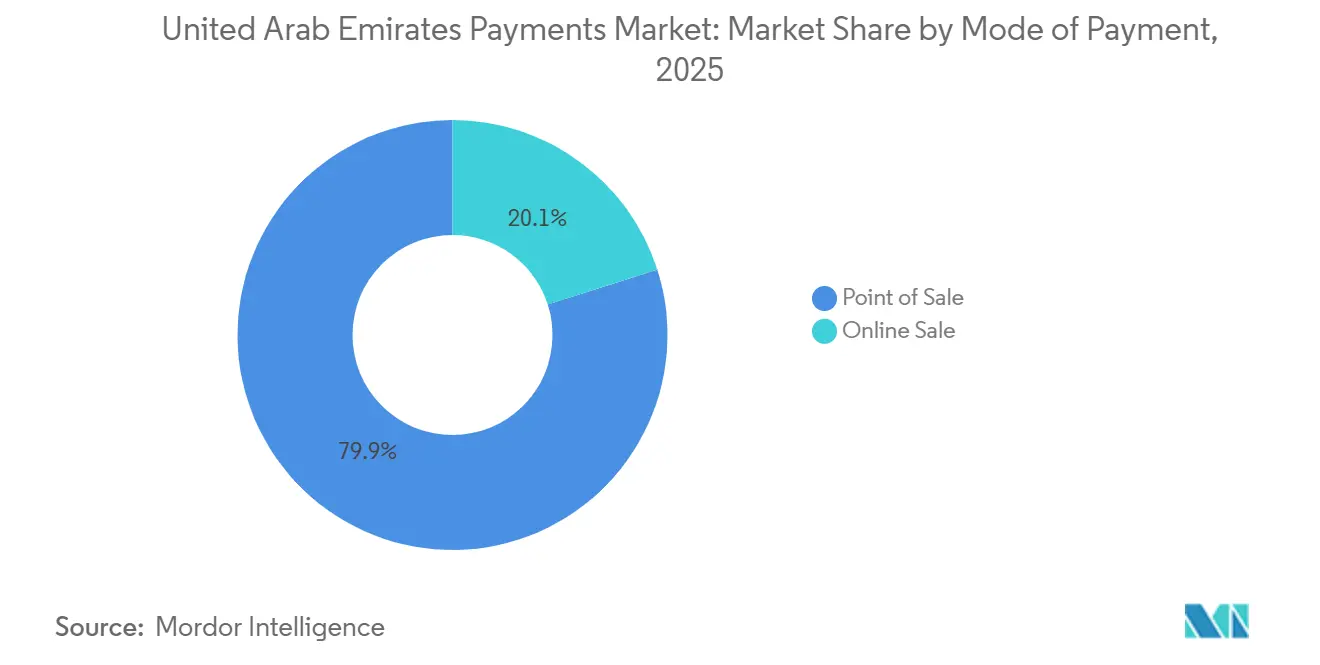
- Por modo de pago, las transacciones en puntos de venta representaron el 79.92% de la participación en el mercado de pagos de los Emiratos Árabes Unidos en 2025, mientras que se proyecta que los canales en línea se expandirán a una CAGR del 6.37% hasta 2031.
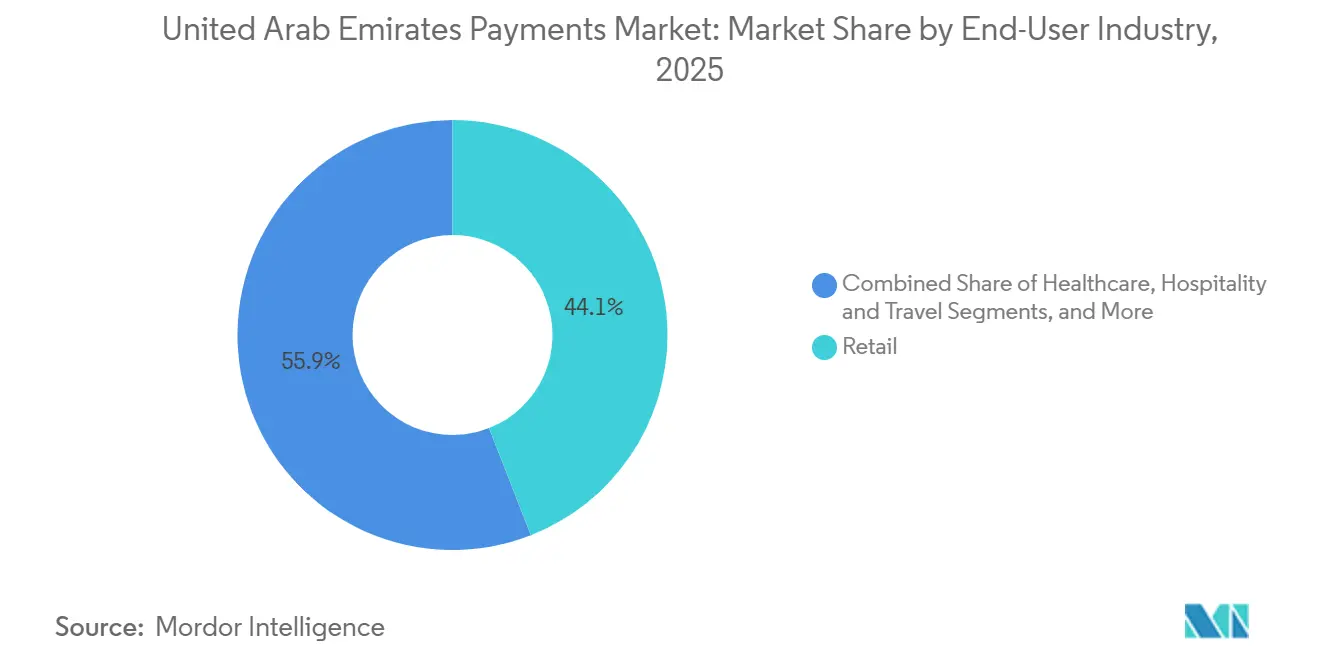
- Por industria de usuario final, el comercio minorista representó el 44.06 % del tamaño del mercado de pagos de los Emiratos Árabes Unidos en 2025, mientras que se prevé que el entretenimiento y el contenido digital crezcan a una CAGR del 5.89 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pagos de los Emiratos Árabes Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El enrutamiento del sistema de tarjetas nacionales "Jaywan" mantiene el intercambio dentro del país | + 1.2% | Adopción temprana a nivel nacional en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| AANI Real-Time Rail facilita la liquidación instantánea y el pago de facturas para pymes | + 1.0% | Nacional, concentrado en Dubái, Abu Dabi, Sharjah | Corto plazo (≤ 2 años) |
| Aumento del tráfico transfronterizo de códigos QR (UPI, RuPay) impulsado por el turismo | + 0.9% | Dubái, Abu Dabi, Sharjah (zonas de gran afluencia turística) | Corto plazo (≤ 2 años) |
| La CBDC «Dírham Digital» reduce el coste del efectivo para los bancos | + 0.8% | Fase piloto nacional en Abu Dhabi y Dubai | Largo plazo (≥ 4 años) |
| BNPL en el punto de venta impulsa la conversión minorista de artículos de alto valor | + 0.7% | Dubái, Abu Dabi (corredores comerciales premium) | Mediano plazo (2-4 años) |
| Los mandatos de API de finanzas abiertas aceleran el lanzamiento de productos fintech | + 0.6% | Marco regulatorio nacional liderado por el Banco Central | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El enrutamiento del sistema de tarjetas nacionales "Jaywan" mantiene el intercambio dentro del país
Jaywan, lanzado en 2024, redirige el tráfico de tarjetas nacionales fuera de las redes globales y mantiene el intercambio dentro del sistema bancario, reduciendo los costos del adquirente en aproximadamente 30-40 puntos básicos por transacción. [1] Banco Central de los EAU, “Lanzamiento piloto del dírham digital y plataforma de pago instantáneo AANI”, centralbank.ae A mediados de 2025, el programa contaba con 12 bancos y 8 millones de titulares de tarjetas, con aceptación en el 95% de las terminales a nivel nacional. Los comercios obtienen menores tasas de descuento para comerciantes en el volumen local, lo que financia actualizaciones de dispositivos más rápidas e impulsa a los segmentos que utilizan mucho efectivo hacia los recibos digitales. La marca compartida con Visa y Mastercard protege la aceptación transfronteriza, asegurando que los viajeros mantengan la flexibilidad de gasto. La inclusión obligatoria de Jaywan en todas las tarjetas nuevas para 2027 reduce los plazos de migración y acelera los ciclos de reemplazo de terminales. [2] Emirates NBD, “Integración de UnionPay QR y emisión de tarjetas Jaywan”, emiratesnbd.com
AANI Real-Time Rail facilita la liquidación instantánea y el pago de facturas para pymes
Operativo desde 2024, AANI procesa pagos en menos de 10 segundos y tenía 1.4 millones de usuarios que ejecutaban 500,000 transacciones diarias para diciembre de 2025. Los límites de liquidez de 100,000 AED (27,200 USD) limitan el riesgo sistémico y, al mismo tiempo, satisfacen el 90 % de las facturas de las PYME. El portal de licencias de Dubái ahora incorpora AANI, lo que significa que los emprendedores reciben licencias comerciales en minutos después del pago de la tarifa. [3] Departamento de Economía y Turismo de Dubái, “Integración de AANI en el portal de licencias comerciales”, dubaidet.ae Grandes empresas de servicios públicos como DEWA cobran facturas en tiempo real, reduciendo los ciclos de conciliación y mostrando alertas de precios dinámicos a los consumidores. Las fintech acceden a API abiertas, incorporando funciones de pago instantáneo por enlace en el software de contabilidad; NEOPAY de Mashreqbank procesó 320,000 de estos pagos en sus primeros tres meses.
Los pagos QR transfronterizos impulsados por el turismo captan el gasto de los visitantes
Network International habilitó los códigos QR de UPI en 150,000 comercios para diciembre de 2025, captando el gasto de 3.5 millones de turistas indios. Los compradores evitan las comisiones por conversión de divisas, aumentando la frecuencia de compra un 18% en Dubai Mall y Yas Island. [4] National Payments Corporation of India, “Integración transfronteriza de UPI con los EAU”, npci.org.in La liquidación se realiza en dirhams a través de fondos prefinanciados, entregando los fondos en 24 horas. Emirates NBD replicó el modelo para UnionPay QR para atender a 1.2 millones de visitantes chinos. Los pactos QR bilaterales con Arabia Saudita, Egipto y Pakistán bajo la hoja de ruta 2025 del Banco Central posicionan el mercado de pagos de los Emiratos Árabes Unidos como un centro regional.
La CBDC de dírham digital reduce los gastos generales de gestión de efectivo
Un programa piloto mayorista de dírham digital, lanzado en el cuarto trimestre de 2025, redujo la liquidación interbancaria de horas a segundos, eliminando al mismo tiempo las comisiones de corresponsalía. First Abu Dhabi Bank registró un ahorro del 40 % en las transacciones transfronterizas de financiación comercial liquidadas en el libro mayor. Un programa piloto minorista, programado para mediados de 2026 en Masdar City, probará monederos programables para transporte y servicios públicos. Las funciones automatizadas de depósito en garantía podrían agilizar las transacciones inmobiliarias, mientras que las funciones de retención de impuestos condicionales ofrecen transparencia fiscal. Los bancos prevén una reducción del 20 % al 25 % en los gastos generales de gestión de efectivo a medida que se amplía la adopción, lo que liberará personal para servicios de asesoría.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La preferencia por el efectivo en cajeros automáticos persiste en las zonas rurales del norte de los Emiratos | -0.5% | Ajmán, Umm Al Quwain, Ras Al Khaimah, Fujairah | Largo plazo (≥ 4 años) |
| Las redes de fraude cibernético dirigidas a los puntos de venta de la hostelería aumentan el riesgo para los adquirentes | -0.4% | Dubái, Abu Dabi (corredores de hospitalidad) | Corto plazo (≤ 2 años) |
| El alto MDR para tarjetas extranjeras frena el crecimiento de la aceptación en las pymes | -0.3% | Nacional, agudo en Sharjah y Emiratos del Norte | Mediano plazo (2-4 años) |
| Las normas de residencia de datos aumentan la base de costos de la nube para los PSP | -0.3% | Nacional, ejecución por parte de ADGM y DIFC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La preferencia por el efectivo en cajeros automáticos persiste en las zonas rurales del norte de los Emiratos
Las retiradas de efectivo en cajeros automáticos en Ajmán, Umm Al Quwain, Ras Al Khaimah y Fujairah se mantienen entre un 40 % y un 50 % superiores a los promedios de Dubái, lo que refleja la escasa densidad de terminales y la preferencia cultural por el efectivo para compras inferiores a 50 AED (13.6 USD). Una encuesta de 2024 reveló que el 62 % de los comercios carecían de lectores de tarjetas debido a que las comisiones mensuales erosionan los escasos márgenes de beneficio en supermercados y combustibles. La cobertura móvil deficiente en zonas montañosas dificulta la adopción de códigos QR y NFC. Si bien un programa de subsidios de 2025 exime las comisiones por dispositivos durante un año, la desconfianza de los consumidores y la escasa conciencia digital ralentizan la conversión. Los trabajadores de remesas transfronterizas también refuerzan los ecosistemas de efectivo al preferir las casas de cambio a los monederos electrónicos.
Las redes de fraude cibernético dirigidas a los puntos de venta de la hostelería aumentan el riesgo para los adquirentes
Los incidentes de clonación de tarjetas y malware en terminales de hoteles y restaurantes aumentaron un 35 % en 2025, aprovechando la alta rotación de personal y el volumen de tarjetas turísticas. Las devoluciones de cargos en los establecimientos hoteleros de Network International aumentaron un 22 %, lo que impulsó una rápida transición al cifrado punto a punto y la tokenización en 18 000 dispositivos. La norma PCI-DSS v4.0 exige pruebas de penetración anuales y autenticación multifactor, costos que los pequeños adquirentes tienen dificultades para absorber. La notificación de infracciones en tiempo real, exigida por el Banco Central en junio de 2025, conlleva multas de hasta 1 millón de AED (0.27 millones de USD) por incumplimiento. La consiguiente carga de cumplimiento reduce los márgenes, incluso cuando la autenticación biométrica mejora la confianza de los viajeros.
Análisis de segmento
Por modo de pago: los pagos físicos dominan, pero el pago en línea surge a partir de una base más pequeña
Las transacciones en puntos de venta controlaron el 79.92 % del valor de 2025 en el mercado de pagos de los Emiratos Árabes Unidos, respaldadas por una cobertura del 92 % de terminales con tecnología NFC y una penetración del 87 % de tarjetas sin contacto. El tamaño del mercado de pagos en los Emiratos Árabes Unidos correspondiente a los canales en línea sigue siendo menor, pero se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 6.37 % gracias a la tokenización de billeteras, el pago con un solo clic y los enlaces entre cuentas de AANI. Las tarjetas de débito y crédito siguen siendo la base del gasto en tiendas físicas, pero los planes de compra ahora y paga después que ofrecen Tabby y Tamara están desviando los recibos de compra de productos electrónicos y muebles del crédito rotatorio, lo que reduce los ingresos por intereses para los emisores. [5] Tabby, “Tabby recauda 200 millones de dólares en la ronda de financiación Serie D”, tabby.ai
Las billeteras digitales representaron el 12% del valor en tienda en 2025, una proporción que se espera que aumente a medida que Payit, eWallet y las superaplicaciones integren puntos de fidelidad y pago de facturas de servicios públicos en pantallas individuales. La penetración del comercio exclusivamente online es mayor: aproximadamente el 35% de los pedidos de comercio electrónico ahora se cierran con credenciales de billetera en lugar de ingresar manualmente la tarjeta, lo que reduce las tasas de abandono de caja. El pago contra reembolso ha disminuido al 18% de los paquetes, en parte debido a las comisiones que cobran los mensajeros por el manejo de efectivo y en parte a los descuentos de los comercios en pedidos prepago. Las compras web de alto valor, como automóviles y joyas, se liquidan cada vez más mediante transferencias AANI que evitan los límites de las tarjetas de crédito y los recargos por conversión de moneda, lo que indica una tendencia gradual hacia los débitos directos en el mercado de pagos de los Emiratos Árabes Unidos.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: el comercio minorista domina el volumen, el entretenimiento se acelera
El comercio minorista representó el 44.06 % del valor de las transacciones en 2025, lo que refleja la existencia de 70 centros comerciales en Dubái y un gasto turístico minorista que superó los 30 000 millones de dólares en 2024. Sin embargo, el segmento está madurando, ya que las tiendas físicas ya admiten una aceptación casi universal de la tecnología sin contacto, lo que impulsa a los compradores a diferenciarse mediante análisis de fidelización y la evaluación del fraude en tiempo real. En cambio, el entretenimiento y el contenido digital registran el ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.89 %, impulsado por el streaming por suscripción y las microtransacciones dentro de los juegos que aprovechan la facturación del operador para evitar las comisiones de las tiendas de aplicaciones.
Los pagos de atención médica están cambiando de las cajas registradoras a la adjudicación integrada de seguros; las reclamaciones de telemedicina ahora se concilian en 48 horas tras la integración obligatoria de la HCE. El gobierno y los servicios públicos superaron el umbral del 98 % de cobro digital en 2025, principalmente gracias a la integración de AANI con DEWA, que redujo los retrasos en la conciliación y eliminó 12 millones de AED en gastos generales anuales. Los sectores de la hostelería y los viajes se benefician de la alta afluencia turística, pero soportan elevados costes de devolución de cargos y cumplimiento normativo, lo que subraya la necesidad de priorizar la biometría en los pagos en el mercado de pagos de los Emiratos Árabes Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Dubái y Abu Dabi son pilares de inversión e innovación, pero sus normativas difieren. El entorno de pruebas DIFC de Dubái otorgó licencias a 15 nuevos proveedores de servicios de pago en 2025, entre ellos Stripe, Checkout.com y otros procesadores API-first, que buscan reducir las comisiones transfronterizas para los comercios electrónicos. La afluencia turística amplifica la aceptación de códigos QR, con Network International activando códigos UPI en 150,000 terminales, una estrategia que alinea el mercado de pagos de los Emiratos Árabes Unidos con las billeteras vinculadas a la rupia. La ADGM de Abu Dabi impone estrictas normas de residencia de datos, que exigen nodos en la nube locales; esta política aumenta el gasto de capital, pero atrae a empresas que valoran la supervisión soberana.
Sharjah aprovecha los subsidios municipales que eximen del alquiler de dispositivos a los microminoristas, pero aún lidia con un alto intercambio de tarjetas extranjeras, lo que mantiene una brecha de precios entre el volumen de Jaywan nacional y el gasto de los turistas extranjeros. Si bien la red de terminales de Dubái tiene un impacto visible, los trabajadores migrantes en Sharjah se inclinan por ecosistemas de efectivo con un alto volumen de remesas, lo que frena la adopción de billeteras digitales. Los Emiratos del Norte registran ratios de cajeros automáticos a digitales un 50 % superiores a la media nacional, lo que se ve agravado por las enormes brechas de cobertura y los hábitos tradicionales de uso del efectivo.
Los incentivos de inclusión financiera, lanzados en 2025, subsidian terminales y exigen comisiones mensuales cero para microcomerciantes. Sin embargo, su adopción es desigual fuera de los núcleos urbanos. Las campañas de educación al consumidor ahora combinan videos instructivos de códigos QR con presentaciones itinerantes a comerciantes locales, una estrategia destinada a frenar la fuga de efectivo e integrar a los Emiratos del Norte en el mercado de pagos de los Emiratos Árabes Unidos.
Panorama regulatorio
El Banco Central de los EAU (CBUAE) regula los sistemas de pago minorista, los proveedores de servicios de pago, los sistemas de tarjetas, los sistemas de valor almacenado y los servicios de tokens de pago mediante su marco normativo. Un paso fundamental para las actividades de pago relacionadas con las criptomonedas es el Reglamento de Servicios de Tokens de Pago del CBUAE, vigente desde el 31 de agosto de 2024. Este reglamento define las actividades reguladas, incluyendo la emisión, conversión, custodia o transferencia de tokens de pago, y establece los requisitos de licencia para las entidades que prestan servicios de pago basados en tokens.
En 2025, el Decreto Ley Federal N.° (6) de 2025 (vigente desde el 16 de septiembre de 2025) amplió la base legal para la supervisión del Banco Central de los Emiratos Árabes Unidos (CBUAE) sobre los servicios financieros habilitados por tecnología, incluyendo nuevas infraestructuras que pueden utilizarse en los pagos. Paralelamente, la Autoridad Reguladora de Telecomunicaciones y Gobierno Digital (TDRA) rige el Marco de Servicios de Confianza en virtud del Decreto Ley Federal N.° (46) de 2021, con el cumplimiento de las licencias para los proveedores de servicios de confianza sujeto a la fecha límite del 31 de diciembre de 2025. Esto se relaciona con las firmas electrónicas, los sellos y la identificación digital utilizados en la incorporación y autorización de transacciones en todo el sistema de pagos.
Análisis de la cadena de valor
La cadena de valor de los pagos en los EAU comienza con la regulación y la concesión de licencias por parte del Banco Central de los EAU (CBUAE), seguidas de las capas de infraestructura nacional operadas por Al Etihad Payments, incluyendo la red de pagos instantáneos AANI que conecta a bancos y proveedores de servicios de pago (PSP) autorizados. Los emisores (bancos y programas fintech elegibles) proporcionan cuentas y tarjetas, mientras que el enrutamiento del sistema nacional (Jaywan) y las redes internacionales respaldan la autorización y la liquidación. En el lado de la aceptación, los adquirentes y las pasarelas de pago incorporan a los comercios a través de canales de punto de venta (POS) y en línea, conectando terminales, aceptación de códigos QR y complementos de pago a las plataformas de procesamiento. Las grandes empresas de servicios públicos y las entidades gubernamentales también actúan como emisores de facturas principales, integrando los pagos instantáneos en los cobros recurrentes.
En la fase posterior, los comercios, los mercados y los ecosistemas de zonas francas integran los pagos en los flujos de trabajo de comercio, logística y facturación, mientras que los proveedores de servicios de pago (PSP) añaden servicios como la tokenización, herramientas de detección de fraude, conciliación e informes. La cadena se extiende cada vez más a la financiación integrada para las pymes, incluyendo la integración de la financiación de facturas y la cadena de suministro, y a sistemas alternativos como los pagos regulados basados en tokens. Los principales puntos de fricción siguen siendo el cumplimiento normativo y los costes operativos, incluyendo la residencia de datos, los controles de seguridad como PCI-DSS v4.0 y la notificación de incidentes, junto con la economía de los comercios en zonas con alto volumen de efectivo, donde las comisiones por dispositivo y la sensibilidad a la tasa de datos de dispositivos (MDR) ralentizan la expansión de la aceptación.
Panorama competitivo
El mercado de pagos de los Emiratos Árabes Unidos se mantiene moderadamente concentrado: Network International, First Abu Dhabi Bank y Emirates NBD procesan aproximadamente el 55-60% del volumen de adquisición; sin embargo, este dominio se está debilitando a medida que nuevos operadores con licencia se adentran en las vías del comercio electrónico. Network International opera a gran escala, implementando tokenización, autenticación biométrica y códigos QR UPI en 150,000 puntos de venta. Emirates NBD replica la estrategia con UnionPay QR para turistas chinos. First Abu Dhabi Bank, por su parte, utiliza proyectos piloto de Digital Dirham para establecer relaciones mayoristas a largo plazo.
Stripe, Checkout.com y PayPal han entrado con precios transparentes y SDKs fáciles de usar para desarrolladores, integrando rápidamente a pymes que antes se resistían a las tarifas opacas de los adquirentes. Los especialistas regionales Telr y PayBy se diferencian mediante módulos verticales que integran la gestión de inventario, la fidelización y la financiación, lo que facilita la adopción en hostelería y alimentación. Tabby y Tamara, líderes en la estrategia "compra ahora y paga después", procesaron 7 millones de dólares en valor bruto de mercancías para mediados de 2025, convirtiendo a los millennials reacios al crédito y ampliando el alcance del pago a plazos en moda y viajes.
Entre los contendientes emergentes se encuentran orquestadores de finanzas integradas como M2P Fintech, que gestiona las tarjetas de nómina para trabajadores migrantes a través de NowMoney. Las superaplicaciones Careem Pay y Talabat Pay integran servicios de transporte, entrega de comida a domicilio y pago de facturas en una sola experiencia, lo que aumenta la fidelización del usuario. El próximo mandato de banca abierta del Banco Central, previsto para 2027, permitirá la iniciación de cuentas de cuenta a cuenta, impulsando modelos de débito directo que podrían erosionar aún más el intercambio.
Líderes de la industria de pagos de los Emiratos Árabes Unidos
Red International Holdings plc
Primer Banco de Abu Dabi PJSC
Banco Emirates NBD PJSC
Mashreqbank PSC
Pagar FZ-LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Network International lanzó Slice, una solución de pago a plazos instantáneo y sin costo mediante tarjeta para compradores y empresas de los Emiratos Árabes Unidos, compatible con los terminales de punto de venta (TPV) existentes. Esta implementación extiende las plataformas de adquisición a los pagos a plazos en el punto de venta sin que los comercios tengan que cambiar de hardware, lo que refuerza la diferenciación competitiva frente a las ofertas de "compre ahora, pague después" independientes.
- Junio de 2026: Network International y American Express Middle East anunciaron la expansión de la aceptación de American Express en los Emiratos Árabes Unidos, incorporando más de 85 000 nuevos establecimientos. Esta mayor aceptación amplía la base de clientes potenciales para el gasto con tarjetas premium, mientras que las entidades adquirentes obtienen un mayor volumen de transacciones vinculado a valores más altos y a sectores comerciales con alta afluencia turística.
- Enero de 2026: Network International se convirtió en la primera plataforma de pagos en habilitar pagos con stablecoins en los Emiratos Árabes Unidos a través de AE Coin, en colaboración con Al Maryah Community Bank (MBank). Esto introdujo un mecanismo regulado para la aceptación y liquidación de pagos basados en blockchain, ampliando las opciones para el comercio digital y los casos de uso de la cadena de suministro, junto con los sistemas convencionales de tarjetas y transferencias entre cuentas.
Alcance del informe sobre el mercado de pagos de los Emiratos Árabes Unidos
El pago es la transferencia de dinero y bienes a cambio de bienes y servicios que acuerden las partes involucradas. El pago se puede realizar en forma de servicios intercambiados, efectivo, transferencia bancaria, cheque, tarjeta de crédito y tarjeta de débito.
El informe del mercado de pagos de los Emiratos Árabes Unidos está segmentado por modo de pago (punto de venta, incluidos pagos con tarjeta de débito y crédito, financiación bancaria, tarjetas prepagas, billeteras digitales y otros puntos de venta; venta en línea, incluidos pagos con tarjeta de débito y crédito, financiación bancaria, tarjetas prepagas, billeteras digitales y otras ventas en línea), sector de usuario final (venta minorista, entretenimiento y contenido digital, atención médica, hostelería y viajes, gobierno y servicios públicos y otros sectores de usuario final) y geografía. Los pronósticos del mercado se expresan en dólares estadounidenses.
Por modo de pago
| Punto de venta (POS) | Pagos con tarjeta | Tarjetas de débito |
| Tarjetas de Crédito | ||
| Financiamiento bancario con tarjetas prepago | ||
| Monederos digitales (incluye Monedero Móvil) | ||
| Otro punto de venta | ||
| Venta Online | Pagos con tarjeta | Tarjetas de débito |
| Tarjetas de Crédito | ||
| Financiamiento bancario con tarjetas prepago | ||
| Carteras digitales | ||
| Otras ventas en línea (incluye pago contra reembolso, transferencia bancaria y compra ahora y paga después) |
Por industria del usuario final
| Venta al Por Menor |
| Entretenimiento y contenido digital |
| Sector Sanitario |
| Hospitalidad y viajes |
| Gobierno y Servicios Públicos |
| Otras industrias de usuarios finales |
| Por modo de pago | Punto de venta (POS) | Pagos con tarjeta | Tarjetas de débito |
| Tarjetas de Crédito | |||
| Financiamiento bancario con tarjetas prepago | |||
| Monederos digitales (incluye Monedero Móvil) | |||
| Otro punto de venta | |||
| Venta Online | Pagos con tarjeta | Tarjetas de débito | |
| Tarjetas de Crédito | |||
| Financiamiento bancario con tarjetas prepago | |||
| Carteras digitales | |||
| Otras ventas en línea (incluye pago contra reembolso, transferencia bancaria y compra ahora y paga después) | |||
| Por industria del usuario final | Venta al Por Menor | ||
| Entretenimiento y contenido digital | |||
| Sector Sanitario | |||
| Hospitalidad y viajes | |||
| Gobierno y Servicios Públicos | |||
| Otras industrias de usuarios finales | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de pagos de los Emiratos Árabes Unidos para 2031?
Se espera que alcance los USD 274.79 mil millones, aumentando a una tasa compuesta anual del 5.18% entre 2026 y 2031.
¿Qué modo de pago posee actualmente la mayor participación en las transacciones?
Las tarjetas de punto de venta representan el 79.92% del valor de 2025, gracias a una cobertura del 92% de terminales con NFC.
¿Qué sector de usuarios finales se está expandiendo más rápidamente?
Se pronostica que el entretenimiento y el contenido digital avanzarán a una tasa compuesta anual del 5.89 % hasta 2031.
¿Cómo se espera que el Dirham Digital cambie los costos de liquidación?
Los pilotos mayoristas indican una reducción del 40% en los gastos de liquidación interbancaria y una finalización más rápida de las transacciones.
¿Por qué los Emiratos del Norte aún dependen en gran medida del efectivo?
La escasa cobertura de terminales, las preferencias culturales y la conectividad móvil limitada mantienen elevados los retiros en cajeros automáticos.
¿Qué papel juega AANI para las pequeñas empresas?
Permite liquidaciones instantáneas las 24 horas del día, los 7 días de la semana, en menos de 10 segundos, lo que reduce los bloqueos de capital de trabajo para las PYME.


