

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 293.22 Million |
| Tamaño del mercado (2031) | USD 424.1 Million |
| Tasa de crecimiento (2026 - 2031) | 7.66% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de arena para gatos en el Reino Unido realizado por Mordor Intelligence
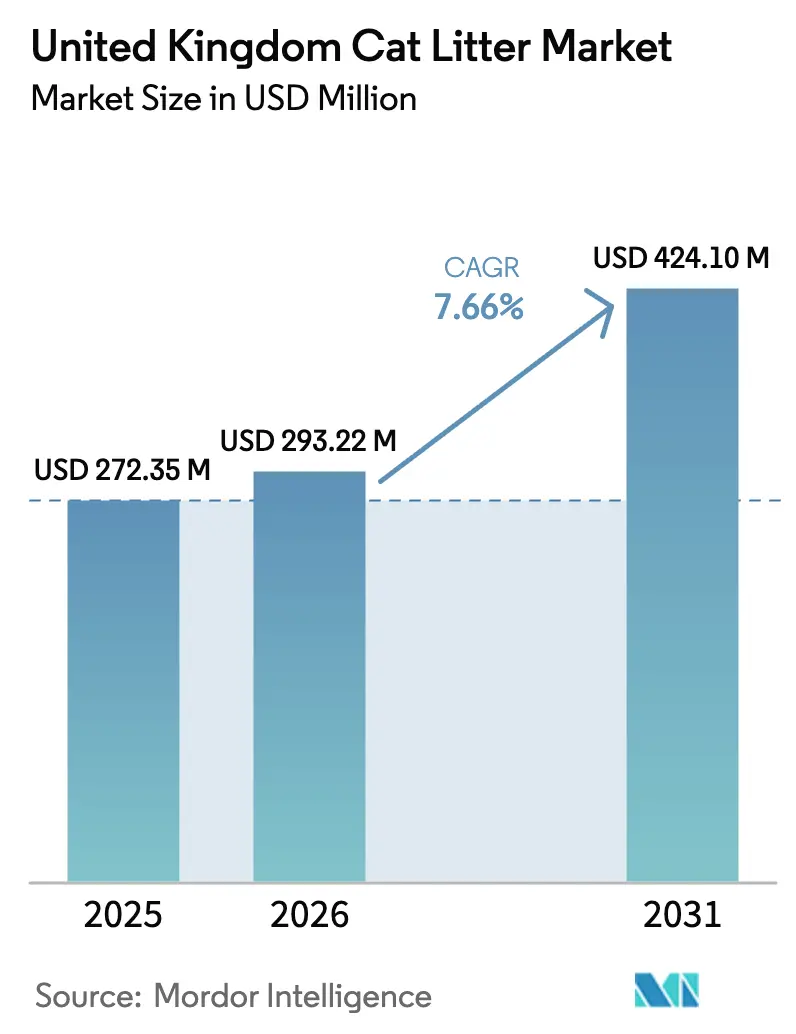
Se espera que el tamaño del mercado de arena para gatos del Reino Unido crezca de USD 272.35 millones en 2025 a USD 293.22 millones en 2026 y se prevé que alcance USD 424.1 millones para 2031 con un CAGR del 7.66% durante 2026-2031. El mercado demuestra una demanda constante debido a la penetración sustancial en los hogares, con 10.6 millones de gatos presentes en el 25% de los hogares del Reino Unido. La considerable proporción de gatos de interior (36%) contribuye a un mayor consumo diario de arena y frecuencia de compra [1] Fuente: Cats Protection, “Cats Report 2024”, catsprotection.org . El comercio digital se ha establecido como un importante motor de crecimiento, con los servicios de suscripción y reabastecimiento automatizado representando aproximadamente el 10% de los ingresos de la categoría para los principales minoristas omnicanal. Estos servicios minimizan la escasez de inventario y mejoran las tasas de retención de clientes. Los segmentos de productos premium siguen expandiéndose a medida que los dueños de mascotas más jóvenes invierten en fórmulas avanzadas con propiedades antibacterianas, de bajo contenido de polvo y control de olores para mejorar tanto el bienestar felino como la calidad del aire en el hogar. Las presiones económicas han llevado al 49 % de los dueños de gatos a expresar su preocupación por la asequibilidad de los productos, lo que ha dado lugar a adaptaciones del mercado mediante productos de gama económica y una mayor oferta de marcas blancas para mantener la cuota de mercado.
Conclusiones clave del informe
- Por tipo de producto, la arena aglomerante capturó el 61.85 % de la participación de mercado de arena para gatos del Reino Unido en 2025 y se proyecta que se expandirá a una CAGR del 8.07 % hasta 2031.
- Por materia prima, la arena para gatos a base de arcilla representó el 67.55 % del tamaño de la arena para gatos del Reino Unido en 2025, mientras que se proyecta que la arena a base de plantas y biodegradable se expandirá a una CAGR del 9.72 % hasta 2031, la tasa más rápida entre los segmentos de materias primas.
- Por canal de distribución, los hipermercados y supermercados concentraron el 47.95% de los ingresos del mercado en 2025, mientras que las ventas por internet registraron la CAGR proyectada más alta, con un 9.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de arena para gatos en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tendencia creciente a la humanización de las mascotas | + 1.1% | Nacional, más fuerte en los centros urbanos | Mediano plazo (2-4 años) |
| Acelerando la penetración del comercio electrónico | + 1.5% | A escala nacional | Corto plazo (≤ 2 años) |
| Premiumización del gasto en cuidado de mascotas | + 1.4% | Inglaterra y Escocia | Mediano plazo (2-4 años) |
| Cambio hacia camas sostenibles y biodegradables | + 1.7% | Reino Unido, liderado por Londres y Edimburgo | Largo plazo (≥ 4 años) |
| Expansión de marcas blancas de minoristas mediante análisis de datos | + 0.9% | Canales de supermercados en todo el país | Corto plazo (≤ 2 años) |
| Los modelos de entrega basados en suscripciones están ganando terreno | + 1.0% | Áreas urbanas de alta densidad que se extienden hasta los suburbios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Tendencia creciente a la humanización de las mascotas
El fortalecimiento de la conexión emocional entre dueños y mascotas influye en las decisiones de compra en el mercado de arena para gatos. Las investigaciones muestran que el 85% de los dueños de gatos tienen contacto físico diario con sus mascotas, mientras que el 65% mantiene horarios de juego regulares, lo que indica que los gatos son vistos cada vez más como miembros de la familia. Este cambio de percepción ha aumentado la disposición de los consumidores a comprar arenas para gatos premium que ofrecen características de bajo polvo, hipoalergénicas y control de olores para proteger tanto la salud del gato como el entorno doméstico. El aumento de la cobertura de seguros para mascotas y los planes de bienestar veterinario ha enfatizado aún más la importancia de los productos de calidad para mantener la salud felina. Los mensajes de marketing han evolucionado desde los beneficios básicos de saneamiento hasta centrarse en el bienestar general del gato. Como resultado, el mercado de arena para gatos del Reino Unido está experimentando una mayor demanda de productos premium que ofrecen beneficios integrales, creando oportunidades para mayores ingresos y mejoras de productos en los canales minoristas.
Acelerando la penetración del comercio electrónico
Más del 90% de los hogares del Reino Unido tienen acceso a internet, y el 73% compra regularmente en dispositivos móviles. Las bolsas de arena para gatos son pesadas y difíciles de transportar, lo que hace que la entrega a domicilio sea una opción atractiva para los consumidores a través de canales digitales. Los minoristas utilizan sistemas de inteligencia artificial para personalizar el momento de reordenar en función de los patrones de uso del cliente, lo que aumenta la retención de clientes y el tamaño de los pedidos. El servicio de suscripción Easy Repeat de Pets at Home demuestra esta tendencia, con suscripciones en tienda que igualan las tasas de inscripción en línea, lo que muestra una integración exitosa entre canales [2] Fuente: Pets at Home Group Plc, “FY24 Preliminary Results”, petsathome.co.uk . Los minoristas exclusivamente en línea se centran en los millennials ofreciendo interfaces fáciles de usar y una gestión de suscripciones flexible. El mercado de arena para gatos del Reino Unido muestra un cambio en los canales de compra en lugar de un reemplazo, ya que el comercio electrónico complementa las tiendas minoristas tradicionales en lugar de reemplazarlas.
Premiumización del gasto en cuidado de mascotas
La comodidad de los gatos sigue siendo una prioridad de gasto para el 52% de los dueños encuestados, por encima del entretenimiento y la ropa, a pesar de la inflación. Los gatos de raza, que representan el 45% de las nuevas adquisiciones de mascotas, requieren productos especializados, lo que impulsa la demanda de arenas aglomerantes antibacterianas y que no dejan rastros. Los hogares con gatos en interiores muestran una fuerte preferencia por productos con control de olores, propiedades antimicrobianas y fragancias naturales. En respuesta, los minoristas han aumentado el espacio en los estantes para productos premium con beneficios funcionales. Esta tendencia hacia productos de mayor valor ha permitido que el mercado de arenas para gatos del Reino Unido mantenga el crecimiento de los ingresos a pesar de la preocupación por la sensibilidad a los precios.
Cambio hacia arenas sostenibles y biodegradables
El Reino Unido genera 774 millones de litros de residuos de arena para gatos anualmente, lo que genera una creciente preocupación ambiental. El plan del gobierno para prohibir los residuos biodegradables en vertederos para 2028 crea incentivos para la transición de la arcilla bentonita a materiales renovables como pellets de madera, maíz y papel reciclado [3] Fuente: Departamento de Medio Ambiente, Alimentación y Asuntos Rurales, “Consulta sobre Residuos Biodegradables”, defra.gov.uk . Las áreas metropolitanas con sistemas establecidos de recolección orgánica en la acera muestran tasas más altas de adopción de alternativas sostenibles. Los fabricantes obtienen la certificación del Consejo de Administración Forestal para productos de madera y la certificación ISO 14001 para procesos de fabricación para validar sus afirmaciones ambientales. La investigación en curso ha mejorado el rendimiento de la arena para gatos sostenible para igualar el de los productos tradicionales a base de arcilla. El mercado de arena para gatos del Reino Unido espera que los productos sostenibles aumenten la cuota de mercado manteniendo la eficacia de aglomeración, impulsando la innovación continua de productos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los costos de las materias primas | -1.6% | Reino Unido, clústeres dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Examen ambiental de las operaciones de extracción de arcilla | -0.8% | Las cadenas de suministro globales influyen en el Reino Unido | Largo plazo (≥ 4 años) |
| El abandono de mascotas tras la pandemia frena la demanda | -0.7% | Centros urbanos | Mediano plazo (2-4 años) |
| Inflación de los costes logísticos vinculada al Brexit | -1.1% | Rutas comerciales a nivel nacional y europeo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los costos de las materias primas
El Reino Unido importa arcilla bentonita principalmente de Grecia, Hungría y Bulgaria. Las fluctuaciones cambiarias y los costos de energía en las operaciones mineras llevaron a un aumento del 6% en los costos de llegada en 2025 en comparación con el año anterior. Oil-Dri Corporation identifica los costos de flete y mano de obra como factores clave que contribuyen a mayores gastos de producción. El impuesto nacional sobre vertederos aumentó de USD 112 a USD 137 por tonelada métrica en abril de 2025, aumentando aún más los costos para los fabricantes de residuos a base de arcilla [4] Fuente: Bywaters, “Tendencias de reciclaje en el Reino Unido 2025”, bywaters.co.uk . Si bien los productores implementan estrategias de cobertura y buscan acuerdos de suministro plurianuales, transferir estos costos a los consumidores sigue siendo difícil en el competitivo mercado minorista. La presión de margen resultante limita la capacidad de las empresas para invertir en innovación.
Inflación de los costes logísticos vinculada al Brexit
La cadena de suministro de productos para mascotas del Reino Unido incurre en costos administrativos de USD 65 millones anuales a través de Certificados Sanitarios de Exportación, inspecciones aduaneras y documentación de reglas de origen [5] Fuente: UK Pet Food, “Implicaciones de Costos del Brexit”, ukpetfood.org . Los plazos de entrega prolongados en los puertos del Canal de la Mancha requieren mayores niveles de inventario y mayores necesidades de capital de trabajo por parte de los distribuidores. Si bien los fabricantes nacionales se benefician de las operaciones de producción locales, las importaciones de materia prima siguen siendo susceptibles a las fluctuaciones cambiarias, lo que afecta la precisión de la previsión de costos. Estos factores combinados aumentan los costos de entrega e influyen en los precios competitivos en el mercado de arena para gatos del Reino Unido.
Análisis de segmento
Por tipo de producto: El predominio de la agrupación impulsa la innovación
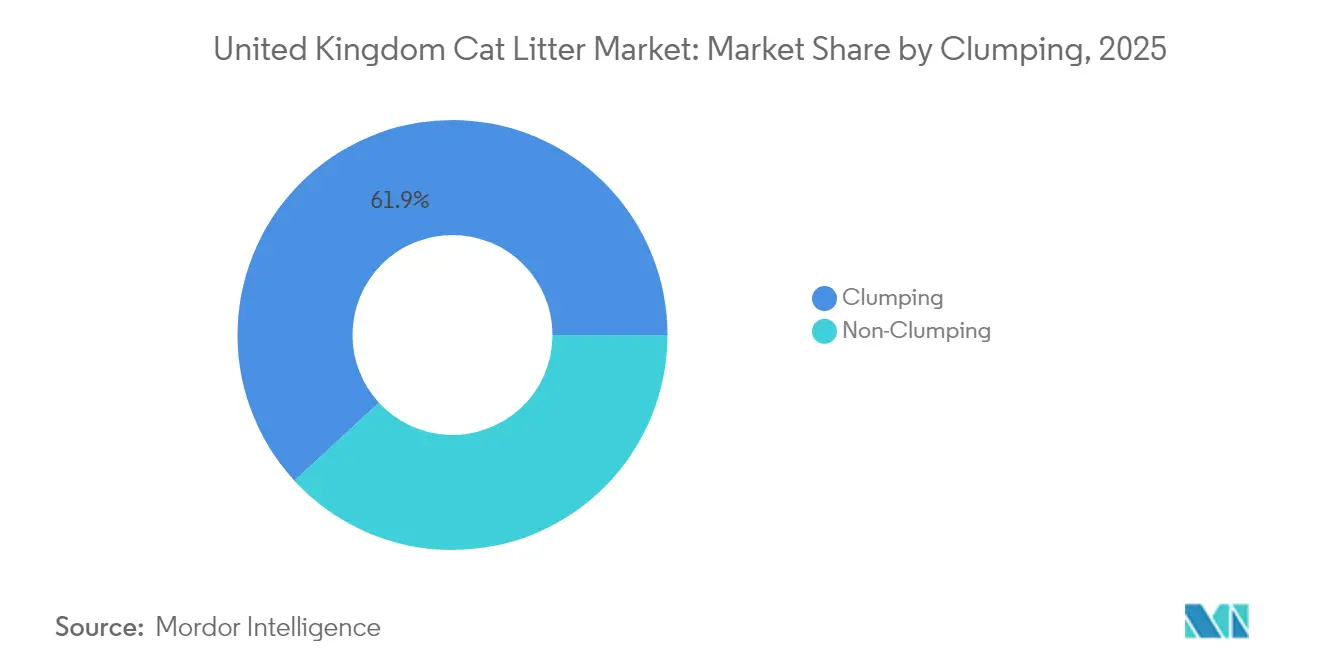
La arena aglomerante representa el 61.85 % de la cuota de mercado de arena para gatos en el Reino Unido en 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.07 % hasta 2031. Este segmento genera la mayor parte de los ingresos de la categoría gracias a sus propiedades de aglomeración activadas por la humedad, que facilitan el mantenimiento diario y el control de olores. Los principales fabricantes han optimizado la tecnología de partículas para optimizar las tasas de absorción y minimizar el seguimiento. Mars, Incorporated ha dedicado parte de su inversión de 1 millones de dólares en tecnología digital e investigación y desarrollo para mejorar la composición de los gránulos aglomerantes, incorporando propiedades antibacterianas y fragancias naturales para respaldar su estrategia de bienestar premium. El dominio del mercado de este segmento ha impulsado innovaciones en el diseño de envases, con un enfoque en la comodidad del usuario y la responsabilidad ambiental. El patrón de consumo predecible de la arena aglomerante se alinea bien con los servicios de suscripción, lo que fortalece la fidelización de clientes y permite la diversificación de productos dentro del mercado de arena para gatos del Reino Unido.
La arena no aglomerante mantiene su presencia en el mercado entre los consumidores preocupados por el precio, especialmente en hogares con varios gatos o con acceso al exterior, donde la mayor durabilidad de la bandeja compensa el mayor mantenimiento requerido. Si bien los fabricantes ofrecen opciones de cristal sin polvo y productos perfumados para diferenciarse de las variedades básicas, los factores económicos favorecen la arena aglomerante, ya que la eficiencia de la producción reduce las diferencias de costos. Se prevé que el segmento de arena no aglomerante experimente una ligera disminución en su cuota de mercado hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por materia prima: el predominio de la arcilla enfrenta una presión sostenible
Los productos a base de arcilla representaron el 67.55 % del mercado de arena para gatos del Reino Unido en 2025, y se enfrentan a un mayor escrutinio en cuanto a su impacto ambiental y costes de eliminación. Si bien la bentonita ofrece ventajas superiores en términos de aglomeración y costes, sus emisiones relacionadas con la minería y su impacto en los vertederos plantean desafíos para los objetivos de sostenibilidad. Imerys Minerals Ltd., Oil-Dri Corporation of America y las empresas mineras regionales abastecen a los convertidores del Reino Unido, y los requisitos de transporte afectan aún más a las emisiones de carbono. Los próximos cambios regulatorios, incluidas las restricciones en los vertederos previstas para 2028, indican un abandono del uso de materiales no renovables.
Las alternativas vegetales y biodegradables están experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.72 % hasta 2031. Los pellets de madera atraen a consumidores con conciencia ambiental al utilizar residuos forestales certificados por el Consejo de Administración Forestal (FSC) y fragancia natural a pino, eliminando así la necesidad de aromas artificiales. Los gránulos de papel reciclado ofrecen opciones desechables en el inodoro donde las regulaciones de plomería lo permiten, mientras que la arena a base de maíz y trigo iguala a la arcilla en términos de efectividad aglomerante. La inversión en la producción local de pellets reduce la dependencia de las importaciones y apoya el empleo rural. Los fabricantes que demuestran una huella de carbono reducida están bien posicionados para los próximos ajustes de las tarifas de la Responsabilidad Extendida del Productor (RFP). El gel de sílice mantiene su posición privilegiada en el mercado, atendiendo a clientes que valoran períodos de uso prolongados y un control eficaz de olores. A pesar de no ser biodegradable, la mayor duración de uso del sílice resulta en una reducción del volumen total de residuos. Si bien los altos precios y la escasa concienciación del consumidor limitan su adopción generalizada, el gel de sílice contribuye a la diversificación de productos y a la mejora de los márgenes.
Por canal de distribución: la transformación de las ventas por Internet se acelera
Los hipermercados y supermercados representaron el 47.95 % de la cuota de mercado de arena para gatos en el Reino Unido en 2025. Estos minoristas aprovechan los patrones habituales de compra en el supermercado mediante la colocación estratégica de productos, que incluye expositores en góndolas y degustación en pasillos. Su posición en el mercado se fortalece gracias a la optimización de estanterías basada en datos, planogramas personalizados y formatos de tienda ampliados que admiten productos de gran tamaño. La oferta de marcas blancas en todos los rangos de precio ayuda a fidelizar a los clientes mediante sistemas de recompensas basados en puntos.
Las ventas por internet muestran la mayor tasa de crecimiento, con una CAGR del 9.05 %, impulsada por una mejor logística y la creciente preferencia de los consumidores por la entrega a domicilio. Las principales plataformas, como Amazon, sitios web minoristas y empresas especializadas en cuidado de mascotas, ofrecen actualizaciones de stock en tiempo real y opciones de entrega rápida. Los servicios de suscripción combinan la arena para gatos con otros productos y servicios para el cuidado de mascotas. Los centros de distribución implementan sistemas de embalaje automatizados y materiales de protección sostenibles para mejorar la eficiencia operativa y cumplir con la normativa. Si bien las clínicas veterinarias y las tiendas de conveniencia continúan atendiendo las necesidades de compra inmediata, su cuota de mercado combinada está disminuyendo a medida que se expande el comercio electrónico.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Inglaterra lidera el mercado de arena para gatos en el Reino Unido, gracias a una población de 9 millones de gatos residentes y a una mayor renta disponible promedio por hogar. Londres y las regiones del sureste registran el mayor gasto per cápita, influenciado por la concentración de la vida en interiores, que requiere productos eficaces para el control de olores y la supresión del polvo. La red minorista está consolidada: Pets at Home opera más de 450 tiendas en todo el país, el 50 % ubicadas en Inglaterra, y ofrece servicios integrados de recogida en tienda que satisfacen las necesidades de los consumidores digitales.
Escocia mantiene una posición destacada en el mercado debido a la alta tasa de propietarios de gatos en interiores, impulsada por las condiciones climáticas adversas y la prevalencia de la vida en apartamentos urbanos en ciudades como Glasgow y Edimburgo. La región muestra una sólida adopción de productos sostenibles, con arena biodegradable que representa el 22 % de las ventas en Escocia, en comparación con el 14 % a nivel nacional. El Proyecto de Ley de Economía Circular del Gobierno Escocés apoya este comportamiento del consumidor, impulsando a los minoristas a ampliar su gama de productos ecológicos. La región también muestra una alta adopción del comercio electrónico, respaldada por redes eficientes de entrega de paquetería y una población concentrada en el Cinturón Central.
Gales e Irlanda del Norte mantienen una cuota de mercado pequeña pero constante, impulsada por la creciente adopción de marcas blancas y la mejora de la conectividad de banda ancha rural. Las regiones galesas registran las tasas de reciclaje más altas del Reino Unido, lo que impulsa la adopción de productos compostables para la basura, compatibles con los sistemas de recogida de residuos verdes. La situación comercial de Irlanda del Norte tras el Brexit plantea desafíos en la cadena de suministro, pero su proximidad a los puertos de la República de Irlanda ofrece rutas de transporte alternativas, lo que reduce el impacto de la congestión en el continente. Se prevé que ambas regiones alcancen un crecimiento sostenido de un dígito medio a medida que los niveles de renta disponible se alineen con los promedios nacionales.
Panorama regulatorio
El mercado británico de arena para gatos se rige por normas generales para productos de consumo, en lugar de una normativa específica para este tipo de arena. Los productos deben cumplir con el Reglamento General de Seguridad de los Productos de 2005, mientras que los componentes químicos como las fragancias, los supresores de polvo y los aditivos antibacterianos se rigen por el marco REACH del Reino Unido, que influye en las opciones de formulación y la documentación tanto para las referencias convencionales como para las de gama alta.
La normativa también afecta a las declaraciones, el embalaje y la gestión al final de la vida útil del producto. Las directrices medioambientales y de eliminación suelen considerar la arena para gatos usada como residuo doméstico, lo que restringe las vías de eliminación y limita la viabilidad de su comercialización como compostable o como residuo orgánico. La justificación de las declaraciones se rige por el Reglamento de Protección del Consumidor contra Prácticas Comerciales Desleales de 2008 y las directrices de marketing ecológico relacionadas, como el Código de Declaraciones Ecológicas de la CMA, lo que aumenta la carga de cumplimiento para las afirmaciones sobre productos desechables por el inodoro o compostables y refuerza la necesidad de certificación y pruebas verificables antes de la comunicación en el envase.
Panorama competitivo
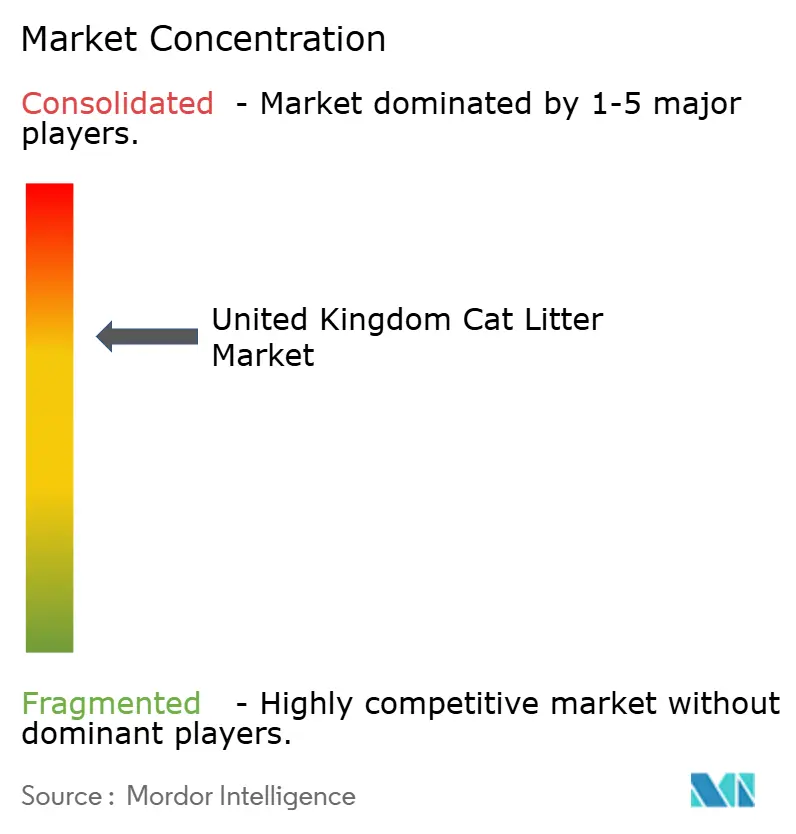
El mercado mantiene una consolidación moderada, con cinco empresas: Mars, Incorporated, Nestlé SA (Purina), Church & Dwight Co., Inc., The Clorox Company y Pets Choice Ltd. (Pettex Limited), que ostentan la mayor participación de mercado en 2024. Mars, Incorporated mantiene el liderazgo del mercado con su marca Catsan y una presencia consolidada mediante colaboraciones con clínicas veterinarias y programas de fidelización. La división Purina de Nestlé posee una importante participación de mercado, destacando sus características premium, como el control bacteriano y las fragancias suaves. Church & Dwight Co., Inc. mantiene su posición gracias a la consolidada tecnología de bicarbonato de sodio de Arm & Hammer y opera una planta en Folkestone que produce más de 500 unidades de mantenimiento de existencias (SKU) para los mercados nacional y de exportación.
La consolidación del sector continúa mediante adquisiciones estratégicas. Pets Choice adquirió Pettex en abril de 2025, integrando la consolidada marca de arena en su diversa cartera de productos para mascotas y ampliando su capacidad de distribución multicanal. La adquisición de Butcher's Pet Care por parte de Inspired Pet Nutrition en 2024 estableció una operación con ingresos de 380 millones de dólares, lo que permitió la integración vertical y la expansión de la producción específica para gatos. Empresas digitales como Tippaws y VanCatUK se dirigen a segmentos de mercado específicos mediante iniciativas de sostenibilidad y ventas directas al consumidor. Los productos de marca blanca de minoristas, como Everyday Value de Tesco y Sainsbury's, y los productos hipoalergénicos, influyen en la dinámica de precios y la ubicación en los lineales, afectando los márgenes de los productos de marca.
Los participantes del mercado priorizan las inversiones en el desarrollo de materiales ecológicos, la predicción de la demanda basada en IA y los envases reciclables para cumplir con los requisitos de la Responsabilidad Extendida del Productor. Las estrategias de marketing incorporan cada vez más influencers en redes sociales para conectar con las comunidades online de propietarios de gatos, midiendo la interacción mediante métricas digitales. El mercado de arena para gatos del Reino Unido refleja un entorno competitivo donde la posición en el mercado depende de la escala operativa, el cumplimiento normativo y las capacidades digitales.
Líderes de la industria de arena para gatos en el Reino Unido
Mars, incorporado
Nestlé SA (Purina)
Church y Dwight Co., Inc.
La Compañía Clorox
Pets Choice Ltd. (Pettex Limited)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Mars, Incorporated reiteró su plan a largo plazo de invertir 190 millones de libras esterlinas (entre 2023 y 2028) para transformar su fábrica de Slough, Reino Unido, en un centro de producción de última generación mediante robótica, inteligencia artificial y tecnología de gemelos digitales. Si bien el esfuerzo se centra en la modernización de la producción, la implementación de estas capacidades digitales refuerza la resiliencia de la cadena de suministro y puede contribuir a acelerar la producción a gran escala de nuevos envases para el cuidado de mascotas y la mejora de procesos en todas las instalaciones de la compañía en el Reino Unido.
- Abril de 2025: Pets Choice Ltd adquirió Pettex Ltd, incorporando sus operaciones de arena para gatos y productos para pequeños animales a la cartera de marcas de Pets Choice. Esta adquisición amplió el surtido multicanal y el alcance de distribución de Pets Choice, fortaleciendo su competitividad frente a los grandes proveedores de marcas reconocidas y las marcas blancas de los supermercados en el Reino Unido.
- Septiembre de 2024: Nestlé SA (Purina) anunció una inversión de más de 150 millones de libras esterlinas en su fábrica de Purina PetCare en Wisbech, Reino Unido, para modernizar la tecnología de fabricación y mejorar la eficiencia energética, a la vez que reduce las emisiones de CO2. Esta modernización busca aumentar la capacidad de producción y posicionarse en el ámbito de la sostenibilidad, reforzando la importancia de la modernización de la fabricación nacional en las cadenas de suministro de productos para mascotas en el Reino Unido.
Alcance del informe sobre el mercado de arena para gatos en el Reino Unido
La arena para gatos es un suministro esencial para todos los gatos de interior y los gatos la utilizan para enterrar su orina y heces. El informe cubre marcas de arena para gatos y estadísticas de ventas en el Reino Unido y está segmentado por tipo de producto (aglomerante y no aglomerante), materia prima (arcilla y sílice) y canales de distribución (tiendas especializadas en mascotas, venta por Internet, hipermercados y otros). canales de distribución). El informe ofrece tamaños de mercado y valores previstos (USD) para todos los segmentos anteriores.
Por tipo de producto
| Agrupamiento |
| No aglutinante |
Por Materia Prima
| A base de arcilla |
| El gel de sílice |
| De origen vegetal y biodegradable |
Por canal de distribución
| Tiendas de mascotas especializadas |
| Ventas por Internet |
| Hipermercados / Supermercados |
| Otros canales (clínicas veterinarias, tiendas de conveniencia) |
| Por tipo de producto | Agrupamiento |
| No aglutinante | |
| Por Materia Prima | A base de arcilla |
| El gel de sílice | |
| De origen vegetal y biodegradable | |
| Por canal de distribución | Tiendas de mascotas especializadas |
| Ventas por Internet | |
| Hipermercados / Supermercados | |
| Otros canales (clínicas veterinarias, tiendas de conveniencia) |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de arena para gatos en el Reino Unido en 2026?
El tamaño del mercado de arena para gatos del Reino Unido alcanzó los USD 293.22 millones en 2026 y se proyecta que crezca a una CAGR del 7.66 % hasta 2031.
¿Qué tipo de producto tiene la mayor participación?
Las formulaciones aglomerantes capturaron el 61.85 % de la cuota de mercado de arena para gatos del Reino Unido en 2025 debido al control superior del olor y la conveniencia.
¿Qué segmento de materias primas está creciendo más rápidamente?
Se pronostica que las arenas de origen vegetal y biodegradables registrarán una CAGR del 9.72 % entre 2026 y 2031, la más rápida entre todos los tipos de materiales.
¿Qué empresas lideran el panorama competitivo?
Mars Incorporated, Nestlé Purina y Church & Dwight Co., Inc. encabezan el mercado, mientras que Pets Choice Ltd. se está expandiendo a través de adquisiciones.


