

Tamaño y participación del mercado de logística química del Reino Unido
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
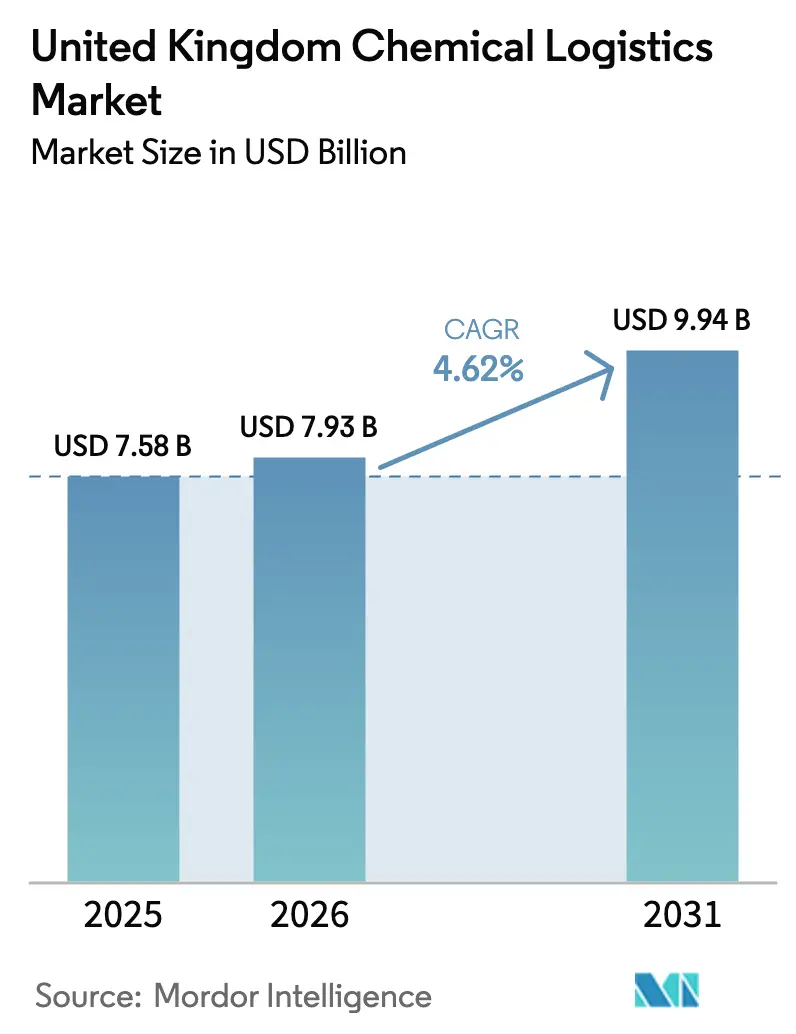
| Tamaño del mercado (2026) | USD 7.93 mil millones |
| Tamaño del mercado (2031) | USD 9.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.62% CAGR |
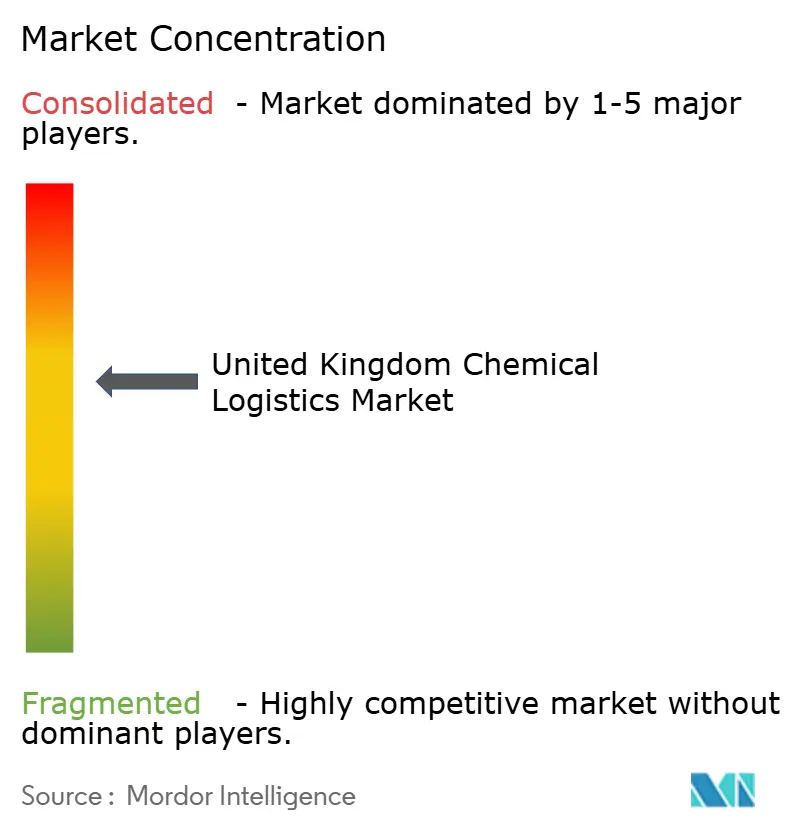
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística química del Reino Unido por Mordor Intelligence
El tamaño del mercado logístico químico del Reino Unido se valoró en 7.58 millones de dólares en 2025 y se estima que crecerá de 7.93 millones de dólares en 2026 a 9.94 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.62 % durante el período de pronóstico (2026-2031). El sólido crecimiento del sector refleja un cambio estructural hacia servicios especializados de mayor valor que mantienen las cadenas de suministro en cumplimiento normativo, descarbonizadas y con temperaturas estables. La creciente demanda de corredores multimodales que dan servicio al clúster de Teesside, los nuevos proyectos de producción de hidrógeno y la divergencia regulatoria posterior al Brexit están expandiendo la base direccionable de contratos logísticos premium. Las limitaciones de capacidad en los principales puertos petroquímicos, junto con una escasez crítica de conductores cualificados para ADR, están impulsando una rápida inversión en programación digital, plataformas ADR en tiempo real y flotas de tanques ISO. El transporte con temperatura controlada, en particular para insumos farmacéuticos, sigue siendo el nicho de más rápido crecimiento, registrando una CAGR del 8.7 % hasta 2030.
Conclusiones clave del informe
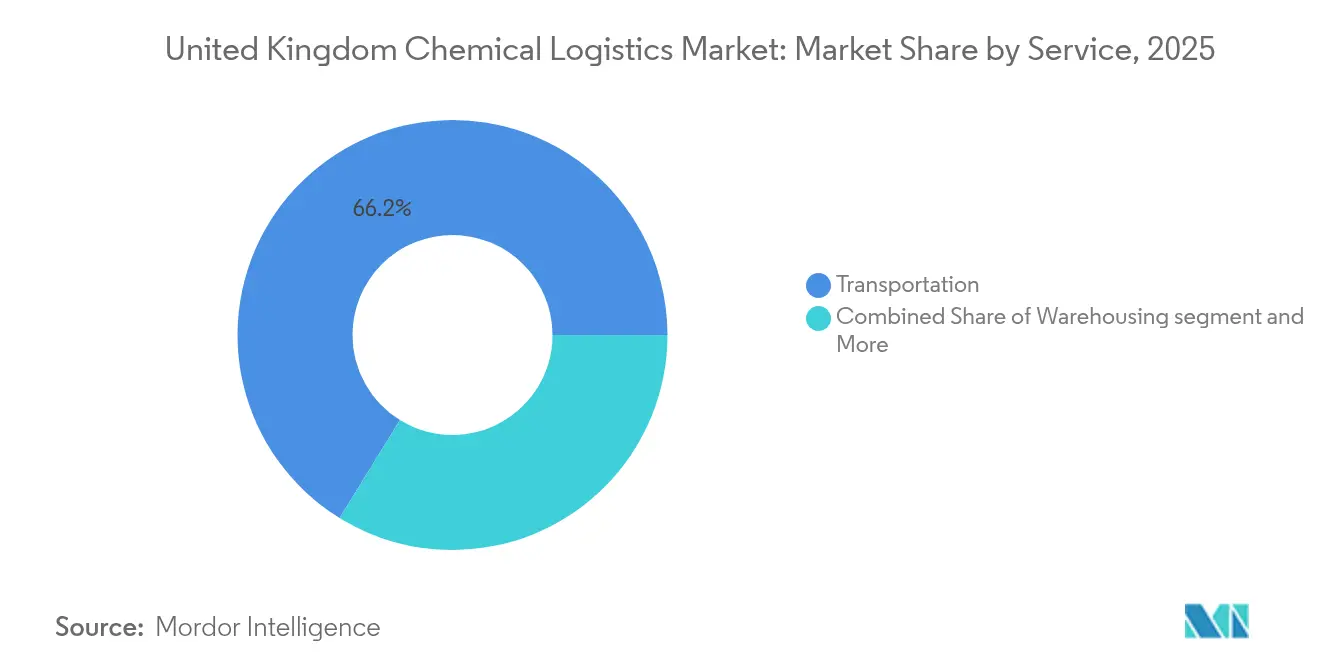
- Por servicio, el transporte representó el 66.20% de los ingresos del mercado logístico químico del Reino Unido en 2025, mientras que se prevé que el almacenamiento y la distribución crezcan a una CAGR del 5.34% hasta 2031.
- Por industria de usuario final, el petróleo y el gas tuvieron una participación del 30.40% en 2025; se proyecta que los productos farmacéuticos se expandirán a una CAGR del 6.68% hasta 2031.
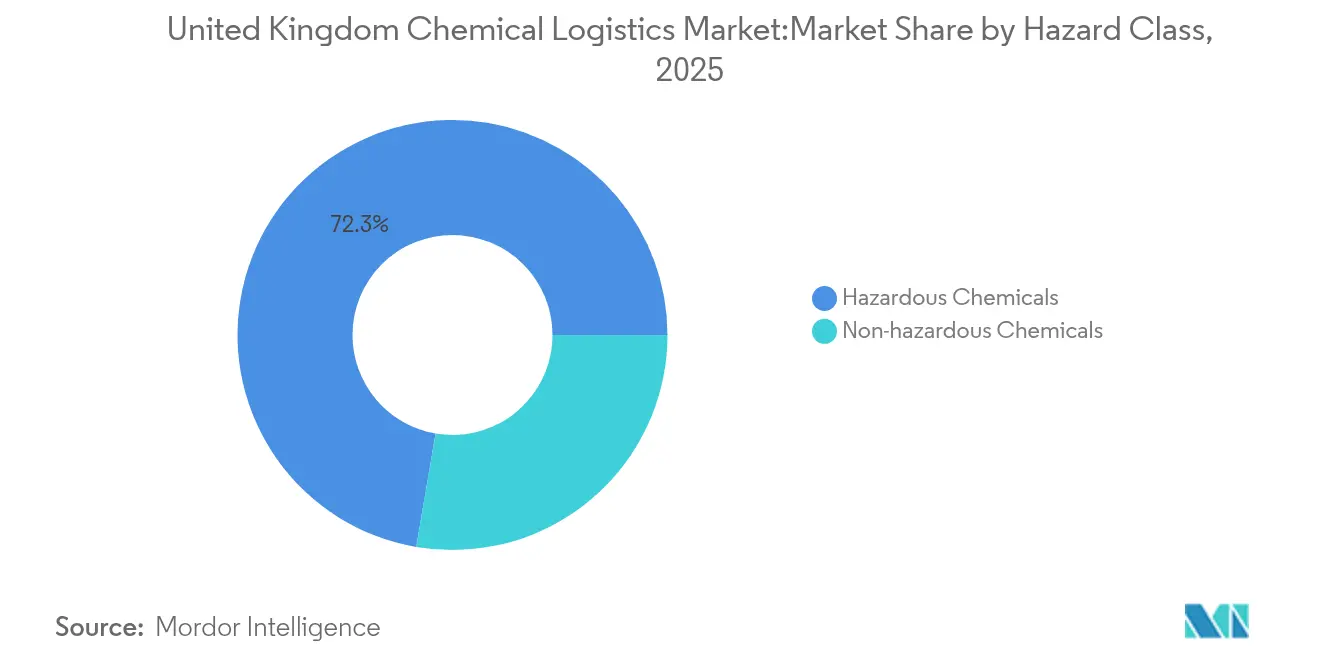
- Por clase de riesgo, los productos químicos peligrosos representaron el 72.30% de la participación de mercado de logística química del Reino Unido en 2025; el segmento no peligroso está en camino de alcanzar una CAGR del 7.21% hasta 2031.
- Por control de temperatura, la logística sin control de temperatura representó el 60.40% del tamaño del mercado de logística química del Reino Unido en 2025, mientras que los servicios con control de temperatura están aumentando a una CAGR del 8.32% hasta 2031.
- Por geografía, Inglaterra lideró con el 85.70% del mercado de logística química del Reino Unido en 2025; Escocia es la región de más rápido crecimiento, avanzando a una CAGR del 5.82% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado logístico químico del Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión del clúster químico centrado en el Reino Unido en Teesside | + 0.8% | Inglaterra (Teesside), con propagación a Escocia | Mediano plazo (2-4 años) |
| Limitaciones de capacidad de almacenamiento in situ en los puertos petroquímicos | + 0.7% | Inglaterra (puertos del sureste), Escocia (Aberdeen) | Corto plazo (≤ 2 años) |
| Las plataformas digitales de cumplimiento de ADR aceleran la recuperación | + 0.6% | Nacional | Mediano plazo (2-4 años) |
| Creciente demanda de transporte en tanques ISO para la economía del hidrógeno | + 0.5% | Escocia, Inglaterra (Teesside) | Largo plazo (≥ 4 años) |
| Fuerte aumento en el envasado por contrato para las exportaciones agroquímicas | + 0.4% | Inglaterra (Este), Escocia | Mediano plazo (2-4 años) |
| Las normas divergentes de REACH tras el Brexit generan demanda logística | + 0.3% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión del clúster químico centrado en el Reino Unido en Teesside
Los proyectos Net Zero Teesside y H2Teesside de Teesside están consolidando la producción química y la infraestructura de captura de carbono, creando corredores de transporte especializados para CO₂ e hidrógeno. El compromiso de BP de capturar hasta 4 millones de toneladas de CO₂ al año está estimulando la demanda de nuevos tanques ISO para CO₂ licuado e hidrógeno azul como materias primas. La integración con el Clúster de la Costa Este está transformando el transporte tradicional de punto a punto por carretera en flujos circulares que combinan tramos de oleoductos, ferrocarril y carretera. Por lo tanto, los proveedores de logística están invirtiendo en parques modulares de tanques ISO capaces de intercambiar CO₂ líquido, amoníaco e hidrógeno. Junto con el acceso directo de Teesside a aguas profundas, estas capacidades posicionan a la región como una plataforma de lanzamiento para las exportaciones de productos químicos bajos en carbono. El efecto dominó se extiende hacia el norte a medida que las terminales escocesas se reorientan para el transporte de retorno de hidrógeno y CO₂ capturado, reforzando la resiliencia del mercado logístico químico del Reino Unido.
Limitaciones de capacidad de almacenamiento in situ en los puertos petroquímicos
Las principales terminales, como Immingham, operan con una utilización del 85-90%, muy por encima del punto de referencia de eficiencia del 70-75%. La inflación del tiempo de permanencia ha alcanzado el 15% desde 2023, lo que obliga a los transportistas a dividir las cargas y aceptar costes de transporte unitarios entre un 12% y un 18% más altos. Las normas de zonificación y planificación de COMAH restringen la rápida expansión, por lo que los operadores están optando por diseños de centro y radios respaldados por 78 millones de libras esterlinas (99.29 millones de dólares) de nuevo almacenamiento intermedio en 2024 [1] Offshore Energies UK, “Supply Chain Roadmap 2025”, oeuk.org.uk. Las plataformas de inventario habilitadas para IoT han reducido las necesidades de existencias de reserva hasta en un 12%, aliviando, pero no eliminando, el cuello de botella. En conjunto, estos factores mantienen los servicios de almacenamiento en una curva de crecimiento sólida dentro del mercado de logística química del Reino Unido.
Las plataformas digitales de cumplimiento de ADR aceleran la recuperación
A partir de enero de 2025, el código ADR 2025 reforzará las normas de formación y clasificación, en particular para las cargas de Clase 8 y Clase 6.1. Los motores de cumplimiento basados en la web ahora rellenan automáticamente los documentos, envían actualizaciones regulatorias en tiempo real y se conectan con la telemática de los camiones, lo que reduce el tiempo de respuesta de la terminal en horas por carga. Los primeros en adoptarlo reportan un aumento del 5-8% en la utilización de la flota y tasas de error burocrático notablemente menores. Los perfiles de viaje con abundante información también facilitan la optimización de rutas y el análisis de emisiones, lo que ayuda a los transportistas a cumplir con las obligaciones de presentación de informes de Alcance 3. Estas mejoras de eficiencia respaldan la contribución positiva del 0.6% a la tasa de crecimiento anual compuesta (TCAC) prevista para el mercado logístico de productos químicos del Reino Unido.
Creciente demanda de transporte en tanques ISO para la economía del hidrógeno
Las ambiciones del gobierno de alcanzar una capacidad de hidrógeno doméstico de 10 GW para 2030, y los estudios de viabilidad de un corredor bajo en carbono entre Islandia y Teesside, están impulsando pedidos de tanques criogénicos ISO y nuevos pórticos de carga. El singular perfil de riesgo de difusión del hidrógeno eleva el estándar para el diseño de válvulas, la purga y la detección de fugas, por lo que los transportistas están integrando sensores de fibra óptica y análisis de mantenimiento predictivo. Las empresas de logística que certifiquen que sus equipos, según la Disposición Especial 3.3 del Capítulo 653 del ADR, pueden manejar hidrógeno tanto comprimido en frío como líquido, podrían obtener contratos a largo plazo. Este desarrollo complementa las exportaciones de energías renovables de Escocia, lo que refuerza la diversificación geográfica dentro del mercado logístico químico del Reino Unido.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Espacios limitados para vagones cisterna en terminales clave | -0.5% | Inglaterra (corredores industriales), Escocia | Mediano plazo (2-4 años) |
| Escasez de conductores para las clases ADR 8 y 6.1 | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Peajes estrictos basados en CO₂ en el corredor M25 | -0.3% | Inglaterra (Sureste) | Mediano plazo (2-4 años) |
| Oposición de la comunidad al almacenamiento de productos químicos a granel | -0.2% | Inglaterra (áreas urbanas y suburbanas) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Espacios limitados para vagones cisterna en terminales clave
Las líneas compartidas con el tráfico de pasajeros y las plataformas de carga con décadas de antigüedad implican que los trenes de productos químicos frecuentemente pierden las ventanas de salida óptimas. Los retrasos resultantes obligan a los transportistas a utilizar más tramos por carretera, lo que eleva los costos y la huella de carbono. Las herramientas digitales de asignación que agrupan las solicitudes de franjas horarias entre múltiples operadores han incrementado modestamente la utilización del ferrocarril; sin embargo, persiste una brecha estructural hasta que se construyan nuevas vías de servicio. Los proveedores con visión de futuro combinan el ferrocarril para el transporte troncal con el transporte de última milla por carretera para reducir las emisiones y mantener la credibilidad de los horarios. A pesar de las medidas de mitigación, esta restricción reduce en 0.5 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) potencial del mercado logístico de productos químicos del Reino Unido.
Escasez de conductores para las clases ADR 8 y 6.1
Un déficit del 24% de conductores cualificados prolonga los plazos de reserva en 3.5 días de media. El envejecimiento de la plantilla pone el riesgo de sucesión en un primer plano, ya que el 42% de los titulares de licencias tienen más de 50 años. Las academias internas y los programas basados en simuladores han reducido los ciclos de certificación en un 30%, pero las primas salariales del 18% erosionan los márgenes de beneficio de las empresas de transporte. Las empresas que registran la mejor retención combinan los aumentos salariales con una clara progresión hacia puestos de seguridad de flota o formación. Aun así, la escasez resta 0.4 puntos al crecimiento base del mercado logístico químico del Reino Unido.
Análisis de segmento
Por servicio: la integración multimodal redefine el dominio del transporte
El transporte representó el 66.20% del mercado logístico de productos químicos del Reino Unido en 2025, una posición impulsada por el transporte por carretera, que mueve más del 70% del volumen. El almacenamiento, la distribución y la gestión de inventarios es la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.34% y un crecimiento constante de su participación en el mercado logístico de productos químicos del Reino Unido. El cross-docking digitalizado, las bahías segmentadas por temperatura y el almacenamiento de gas inerte conforme a la normativa COMAH convierten los almacenes en centros de servicios con altos márgenes de beneficio.
Por lo tanto, los contratos de servicios integrados están difuminando las fronteras entre el transporte por carretera y el almacenamiento. Operadores como Bertschi gestionan depósitos terrestres que conectan ramales ferroviarios con patios de contenedores cisterna, combinando la descarbonización del transporte de larga distancia con el inventario justo a tiempo. El modelo reduce los pasos de manipulación e integra servicios de valor añadido como la mezcla. Como resultado, la participación del transporte se moderará a pesar del crecimiento absoluto, mientras que el almacenamiento y otros servicios, como la consultoría aduanera y regulatoria, captan más ingresos dentro del mercado logístico químico del Reino Unido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el segmento farmacéutico supera a los líderes tradicionales
El petróleo y el gas mantuvieron una participación del 30.40% en el mercado logístico químico del Reino Unido en 2025, pero las perspectivas del segmento se ven atenuadas por la dinámica de la transición energética y las iniciativas de eficiencia de las refinerías. En cambio, se prevé que el sector farmacéutico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.68% gracias a la persistentemente alta inversión en I+D y a las estrictas especificaciones de temperatura para los ingredientes activos. El envasado con validación de temperatura en las bandas de temperatura ambiente, refrigerada, congelada y criogénica se ha convertido en el estándar para la cadena de suministro farmacéutica.
Las industrias de segundo nivel, como la cosmética y las especialidades químicas, se basan en gran medida en entregas flexibles de lotes más pequeños, en consonancia con los rápidos cambios de formulación. Los proveedores de logística se diferencian por el cumplimiento de las BPM y la trazabilidad de los lotes, en lugar de centrarse únicamente en la gestión de riesgos. En conjunto, estos cambios impulsan el mercado logístico químico del Reino Unido hacia servicios más ágiles y con garantía de calidad. Las empresas del sector del petróleo y el gas están respondiendo reutilizando los parques de tanques de ADR para combustibles alternativos e intermediarios de captura de carbono, lo que mantiene la utilización de los activos mientras disminuye la participación de los combustibles fósiles en la producción.
Por clase de riesgo: el crecimiento de los no peligrosos supera al del segmento tradicional
La carga peligrosa representó el 72.30% del rendimiento en 2025, lo que refleja la tradición del mercado de logística química del Reino Unido en productos petroquímicos y corrosivos. Sin embargo, se prevé que los materiales no peligrosos crezcan un 7.21% anual a medida que se multipliquen los productos farmacéuticos especializados, los aditivos alimentarios y los activos cosméticos. El tamaño del mercado de logística química del Reino Unido, vinculado a los envíos de Clase 8 y Clase 6.1, seguirá creciendo, aunque su peso proporcional se reducirá.
El ADR 2025 revisa las definiciones, incrementa la carga de documentación y la intensidad de la formación. Los proveedores con conjuntos de reglas digitales integrados en portales de reserva y tabletas para taxis ganan cuota de mercado al reducir drásticamente el riesgo de error. Paralelamente, los envíos no peligrosos se benefician de la simplificación de rutas y un embalaje más ligero, lo que eleva ligeramente los márgenes. El subsegmento de mercancías peligrosas ha respondido con IBC compuestos más inteligentes y kits de válvulas de mantenimiento predictivo, destinados a reducir las diferencias de costes y mejorar la seguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por control de temperatura: la demanda farmacéutica impulsa el crecimiento de la refrigeración
Los servicios sin control de temperatura representaron el 60.40 % en 2025, pero las rutas de transporte refrigerado y congelado están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 8.32 %, impulsadas por la expansión de la cartera de productos farmacéuticos. Los envases validados a 2-8 °C y a temperatura ambiente controlada ahora incorporan registradores de datos de un solo uso y GPS en tiempo real. Por lo tanto, la cuota de mercado de la logística química en el Reino Unido, asociada a los transportes refrigerados, está aumentando, especialmente en torno al "triángulo de oro" que conecta los centros de I+D de Oxford, Cambridge y Londres.
Los aprendizajes de las plantas de proceso se están trasladando a la distribución: el sistema de calentamiento/refrigeración activo de HRS Heat Exchangers, que reduce el tiempo de enfriamiento de la producción de cápsulas de horas a menos de 60 minutos para Mayne Pharma, está inspirando unidades móviles de refrigeración. Las iniciativas ecológicas, como los contenedores reutilizables de cambio de fase y las unidades refrigeradas con energía solar, alinean los objetivos de descarbonización con el cumplimiento normativo. Con el tiempo, las mejoras en el servicio con control de temperatura pueden reducir el riesgo de deterioro y mejorar el valor de la marca en las cadenas de suministro de ciencias de la vida.
Análisis geográfico
Inglaterra capturó el 85.70% del mercado logístico químico del Reino Unido en 2025, con el respaldo de clústeres consolidados en el noreste, noroeste y sureste. Los proyectos de cero emisiones netas de Teesside están intensificando los flujos norte-sur de CO₂, amoníaco e hidrógeno azul, mientras que la expansión de la Zona de Emisiones Ultra Bajas de Londres obliga a los transportistas a adoptar camiones de bajas emisiones. Los puertos del este gestionan volúmenes crecientes de agroquímicos, vinculados a una economía regional que se espera alcance los 220 000 millones de libras esterlinas (280.06 millones de dólares estadounidenses) para 2035. Sin embargo, la persistente congestión de los ferrocarriles cisterna y la resistencia de la comunidad a los parques de tanques exigen un almacenamiento estratégico y un enrutamiento multimodal resiliente.
Escocia es la geografía con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.82 %, a medida que las empresas de energía marina se orientan hacia el hidrógeno, la captura y almacenamiento de carbono (CAC) y la energía eólica flotante. Las sinergias logísticas son atractivas: entre el 60 % y el 80 % de las competencias en la cadena de suministro de petróleo y gas se transfieren directamente a la manipulación de productos químicos con bajas emisiones de carbono. Las sentencias judiciales sobre licencias de yacimientos subrayan la creciente supervisión regulatoria; sin embargo, la financiación pública y las iniciativas de descarbonización de clústeres compensan el riesgo político. Los nuevos astilleros de tanques ISO en los alrededores de Aberdeen y Grangemouth están captando los repetidos traslados de derivados del hidrógeno.
Gales e Irlanda del Norte juntos representan una participación modesta, pero desempeñan roles estratégicos como corredores. La condición de mercado dual de Irlanda del Norte según el Marco de Windsor requiere una gestión ágil de documentos para conciliar las solicitudes REACH del Reino Unido y la UE. Gales se beneficia del acceso a aguas profundas y de normas de planificación más flexibles que agilizan las aprobaciones de los centros de almacenamiento. Ambas regiones reciben subvenciones específicas para infraestructura digital destinadas a aumentar la visibilidad integral de los envíos, consolidando su relevancia en un mercado logístico químico del Reino Unido cada vez más conectado.
Panorama regulatorio
El mercado de logística química del Reino Unido opera bajo un régimen de seguridad y mercancías peligrosas por niveles, liderado por la Dirección de Salud y Seguridad (HSE) y el Departamento de Transporte (DfT). Los marcos principales incluyen el GB CLP (alineado con el GHS de la ONU para la clasificación y el etiquetado) y el Reglamento de Transporte de Mercancías Peligrosas y Uso de Equipos Transportables a Presión de 2009 (CDG09), que implementa el ADR para el transporte por carretera y el RID para el transporte ferroviario. Los operadores deben designar un Asesor de Seguridad de Mercancías Peligrosas (DGSA) y aplicar las disposiciones de seguridad del ADR/RID (Capítulo 1.10) para mercancías peligrosas de alto riesgo.
Un cambio en materia de cumplimiento normativo con impacto operativo es el Reglamento de Sustancias Químicas (Salud y Seguridad) (Enmienda, Disposiciones Transitorias y Consecuentes) de 2026, vigente desde el 21 de mayo de 2026, que eliminó el requisito de notificar al HSE la clasificación y el etiquetado de las sustancias comercializadas en Gran Bretaña. En lo que respecta a las instalaciones y el almacenamiento, los controles de accidentes graves y de sustancias peligrosas envasadas (incluidas las expectativas de COMAH y las directrices del HSE, como HSG71) determinan el diseño, la zonificación y la planificación de los depósitos, influyendo en dónde se pueden ampliar las instalaciones de almacenamiento de tanques, almacenamiento intermedio y transbordo.
Análisis de la cadena de valor
La cadena de valor de la logística química en el Reino Unido comienza con los productores químicos, refinadores y fabricantes de productos farmacéuticos y químicos especializados, seguidos del envasado y la preparación (incluida la preparación de contenedores IBC, bidones y cisternas). La cadena continúa con el transporte primario y la manipulación en terminales. El transporte por carretera predomina, moviendo más del 70 % del volumen de productos químicos, mientras que el transporte ferroviario y marítimo facilita el transporte de líquidos a granel y los flujos de exportación e importación donde existen terminales de tanques, plataformas de carga y conexiones portuarias. Los principales corredores industriales incluyen Humber y Teesside, donde la conectividad multimodal concentra la actividad de almacenamiento y transbordo.
La captura de valor se concentra en operaciones especializadas y con estricto cumplimiento normativo, con gobernanza ADR y controles de documentación (incluida la supervisión de la DGSA), manipulación con temperatura controlada para insumos farmacéuticos y almacenamiento alineado con COMAH para inventarios de alto riesgo. La escasez de conductores de vehículos pesados cualificados según la normativa ADR y el acceso limitado a camiones cisterna en terminales clave realzan la importancia de la planificación, el cumplimiento normativo mediante telemática y la disponibilidad de activos (tanques ISO, camiones cisterna de acero inoxidable y capacidad de depósito que cumple con la normativa) para determinar la fiabilidad del servicio y los precios.
Panorama competitivo
El mercado logístico de productos químicos del Reino Unido muestra una concentración moderada. Suttons Group, Hoyer Group y Den Hartogh controlan conjuntamente una flota considerable de camiones cisterna de acero inoxidable, cisternas ISO y depósitos con certificación COMAH, lo que permite soluciones integrales para carga peligrosa. La adquisición por parte de Suttons en 2024 del negocio británico de productos químicos a granel de DHL amplió su flota de camiones cisterna y reforzó su presencia cerca de las refinerías. Los operadores tradicionales se diferencian mediante la amplitud de sus activos, la disponibilidad de conductores con ADR y un software de cumplimiento patentado que reduce el riesgo para los transportistas de primera línea.
Mientras tanto, los especialistas en control de temperatura se centran en los flujos farmacéuticos de alto margen ofreciendo servicios de 2-8 °C con certificación GDP y reposición criogénica de hielo seco. Las startups digitales utilizan plataformas de reserva en la nube para agrupar los viajes de regreso, optimizando el kilometraje en vacío y reduciendo la intensidad de las emisiones. La flota mundial de tanques ISO superó las 882,000 2025 unidades en enero de XNUMX, lo que subraya la escalabilidad de los equipos que beneficia a los circuitos de importación y exportación del Reino Unido.
Las oportunidades de espacio blanco incluyen el transporte y almacenamiento de hidrógeno dedicado, donde los estándares de activos aún se están desarrollando, y paquetes integrados de aduanas y almacenamiento que cumplen con los requisitos divergentes del REACH del Reino Unido y la UE. Se prevé un aumento de la competencia a medida que los 3PL generalistas penetran en nichos de productos químicos especializados, mientras que las empresas consolidadas invierten en telemetría inteligente de tanques y mantenimiento predictivo para defender sus márgenes en el mercado logístico químico del Reino Unido.
________________________________________
Líderes de la industria de logística química del Reino Unido
DHL
Grupo Suttons
Grupo Hoyer
Logística Den Hartogh
Dachser
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: HOYER Group anunció una mejora en su desempeño en sostenibilidad, obteniendo la Medalla de Oro EcoVadis con una puntuación de 83 y puntuaciones SQAS superiores a 90 en sus operaciones de transporte por carretera, intermodal y logística de gas. Estas sólidas credenciales ESG refuerzan su posición competitiva ante clientes y organismos reguladores.
- Mayo de 2026: HOYER Group participó en CHEMUK 2026 en Birmingham, donde presentó soluciones de logística de líquidos para las industrias química y alimentaria. La exposición demostró su capacidad integral y su innovación orientada al mercado, lo que mejoró la visibilidad de la marca y la generación de demanda de servicios de logística de líquidos de alta calidad en el Reino Unido.
- Enero de 2026: Suttons Group recibió a la directiva de Stolt-Nielsen en el depósito de Widnes para integrar las operaciones tras la adquisición. La consolidación del mercado permite una mayor capacidad de transporte intermodal y en tanques ISO. Acelera los beneficios de la integración y la expansión de la capacidad tras la adquisición, influyendo en la dinámica de la logística química en el Reino Unido.
Alcance y metodología
La logística de productos químicos y productos relacionados en la cadena de suministro se ocupa de planificar, implementar o controlar su movimiento, almacenamiento y manipulación a lo largo de la cadena de suministro. Esta área especializada de la logística desempeña un papel clave para garantizar el transporte, almacenamiento y distribución seguros de diversos tipos de productos químicos, como materiales peligrosos. La elección de modos de transporte adecuados, teniendo en cuenta la naturaleza de los productos químicos y su destino, también forma parte de este proceso.
Un análisis exhaustivo de antecedentes del mercado de logística química del Reino Unido, que cubre las tendencias actuales del mercado, restricciones, actualizaciones tecnológicas e información detallada sobre varios segmentos y el panorama competitivo de la industria. Durante el estudio también se ha incorporado y considerado el impacto de la COVID-19.
El mercado de logística química del Reino Unido está segmentado por servicio (transporte, almacenamiento, distribución y gestión de inventario, servicios de consultoría y gestión, aduanas y seguridad, logística verde y otros servicios), modo de transporte (carreteras, ferrocarriles, vías aéreas, vías navegables, y oleoductos) y el usuario final (industria farmacéutica, industria cosmética, industria del petróleo y el gas, industria química especializada y otros usuarios finales). El informe ofrece el tamaño del mercado y previsiones para la logística química del Reino Unido en valor (USD) para todos los segmentos anteriores.
| Transporte | Carretera |
| Larguero | |
| Mar/Océano | |
| Aire | |
| Gestión de almacenamiento, distribución e inventario | |
| Otros Servicios |
| Farmacéuticos |
| Cosmética y Cuidado Personal |
| Petróleo y gas |
| Químicos de Especialidad |
| Otros usuarios finales |
| Químicos peligrosos |
| Productos químicos no peligrosos |
| Temperatura controlada (refrigerada/calentada) |
| Sin control de temperatura |
| England |
| Escocia |
| Gales |
| Irlanda del Norte |
| Por servicio | Transporte | Carretera |
| Larguero | ||
| Mar/Océano | ||
| Aire | ||
| Gestión de almacenamiento, distribución e inventario | ||
| Otros Servicios | ||
| Por industria del usuario final | Farmacéuticos | |
| Cosmética y Cuidado Personal | ||
| Petróleo y gas | ||
| Químicos de Especialidad | ||
| Otros usuarios finales | ||
| Por clase de peligro | Químicos peligrosos | |
| Productos químicos no peligrosos | ||
| Por control de temperatura | Temperatura controlada (refrigerada/calentada) | |
| Sin control de temperatura | ||
| Por geografía | England | |
| Escocia | ||
| Gales | ||
| Irlanda del Norte |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado logístico químico del Reino Unido?
Se sitúa en 7.93 millones de dólares en 2026 y se prevé que alcance los 9.94 millones de dólares en 2031.
¿Qué segmento de servicios tiene la mayor participación?
El transporte lidera con el 66.20% de los ingresos en 2025, respaldado por extensas flotas de camiones cisterna.
¿Por qué Escocia es la región con mayor crecimiento?
Las inversiones a gran escala en hidrógeno y captura de carbono están impulsando la demanda de logística especializada, impulsando una CAGR del 5.82 % hasta 2031.
¿Cómo afecta la normativa ADR 2025 a la logística?
Las nuevas plataformas de cumplimiento digital reducen los errores de papeleo y aceleran la respuesta, mejorando la utilización de la flota hasta en un 8%.
¿Cuál es el principal desafío al que se enfrentan los operadores logísticos de productos químicos del Reino Unido?
Una escasez del 24% de conductores certificados ADR está alargando los plazos de reserva y presionando los costes operativos.
¿Dónde están las mayores oportunidades de crecimiento?
Los flujos farmacéuticos con temperatura controlada y los corredores de transporte de hidrógeno emergentes ofrecen el mayor potencial de crecimiento y margen.


