

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
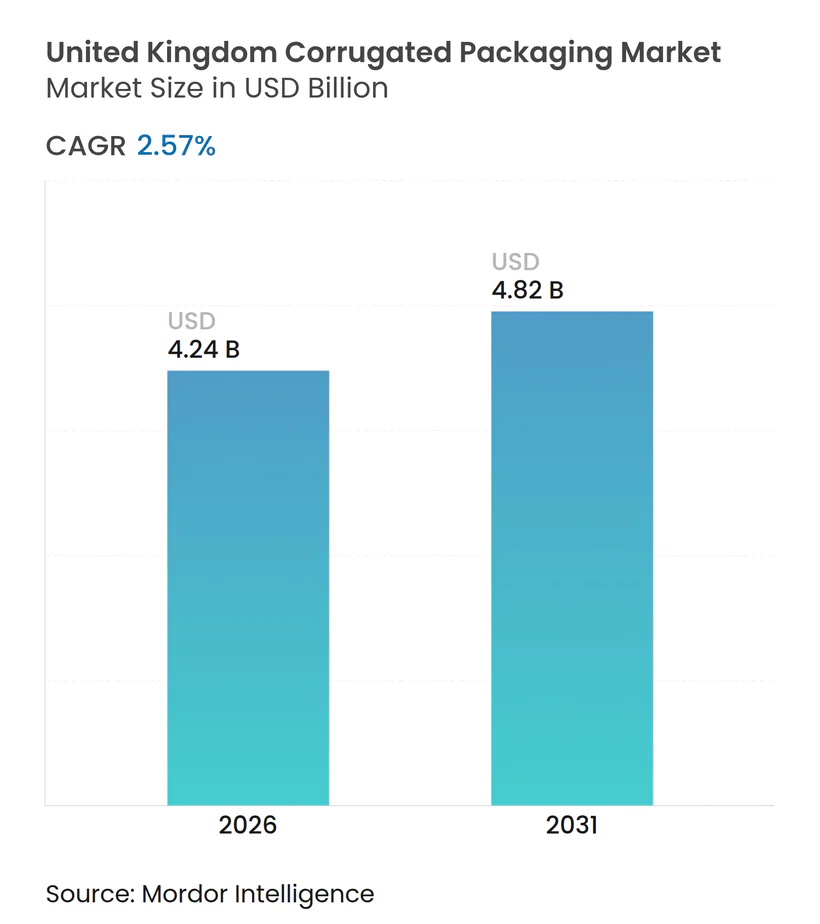
| Tamaño del mercado (2026) | USD 4.24 mil millones |
| Tamaño del mercado (2031) | USD 4.82 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.57% CAGR |
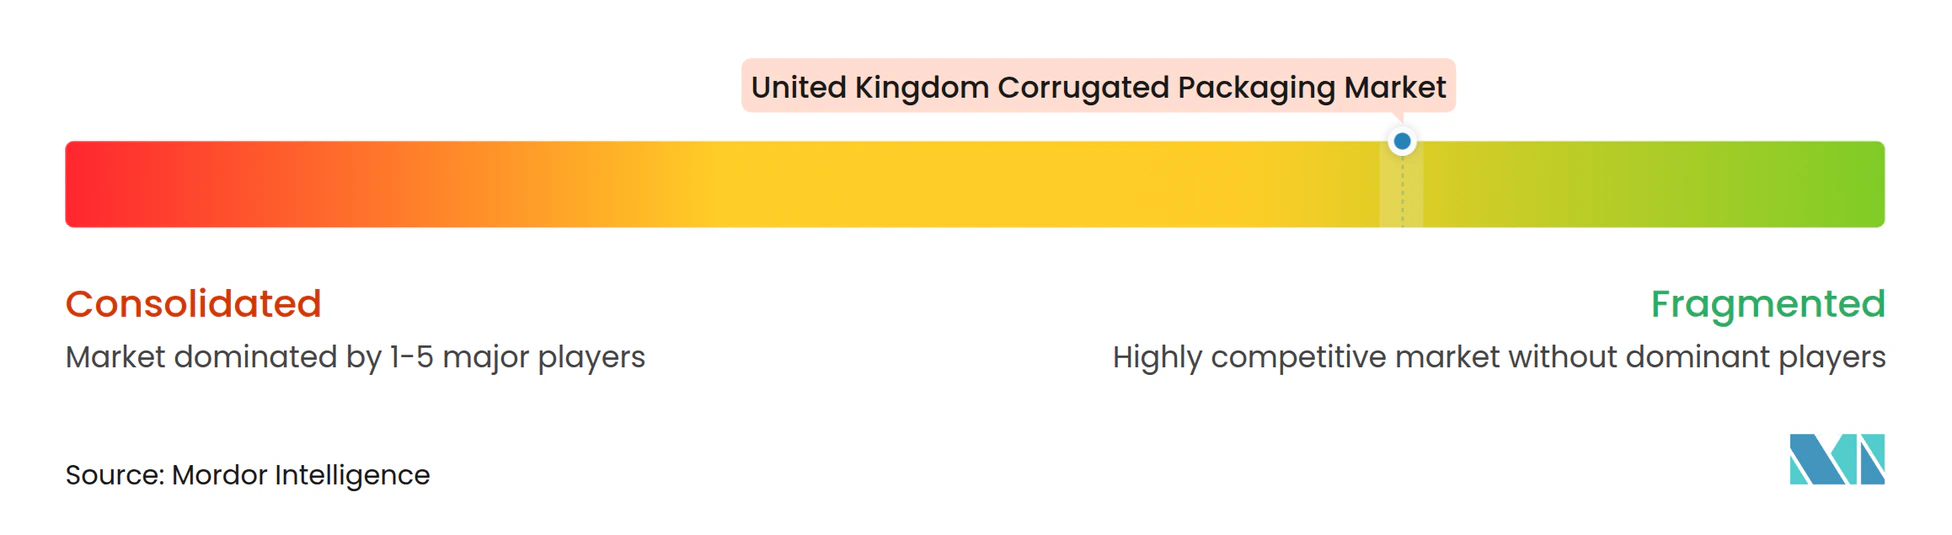
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalaje de cartón ondulado en el Reino Unido por Mordor Intelligence
El tamaño del mercado de embalajes de cartón ondulado del Reino Unido se situó en 4.24 millones de dólares en 2026 y se prevé que alcance los 4.82 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 2.57 % durante el período de pronóstico. Este ritmo moderado indica un panorama maduro donde el crecimiento de la paquetería en el comercio electrónico y las políticas de reducción del plástico compensan la presión sobre los márgenes derivada de la volatilidad de los precios de la fibra recuperada y las elevadas tarifas eléctricas. El Impuesto sobre los Embalajes de Plástico, que actualmente asciende a 210.82 GBP (267.7 USD) por tonelada, continúa redirigiendo el capital hacia las líneas de cartón ondulado, mientras que las tasas de Responsabilidad Extendida del Productor (RFP) de 196 GBP (248.9 USD) por tonelada para papel y cartón motivan a los convertidores a optar por grados de cartón ligero, reducen las emisiones logísticas y mejoran el rendimiento de la pulpa estirable. Los precios de los envases de cartón corrugado antiguos siguen siendo impredecibles, y los costos de electricidad del cuarto trimestre de 2024 promediaron 25.97 peniques (USD 0.33) por kilovatio-hora, lo que redujo los márgenes de beneficio de las empresas de cartón corrugado. Sin embargo, la demanda sostenida de las marcas de alimentos, bebidas y venta directa al consumidor respalda el aumento constante del volumen, y las inversiones en equipos de inyección de tinta digital aceleran la creación de gráficos de tiradas cortas para envases personalizados.
Conclusiones clave del informe
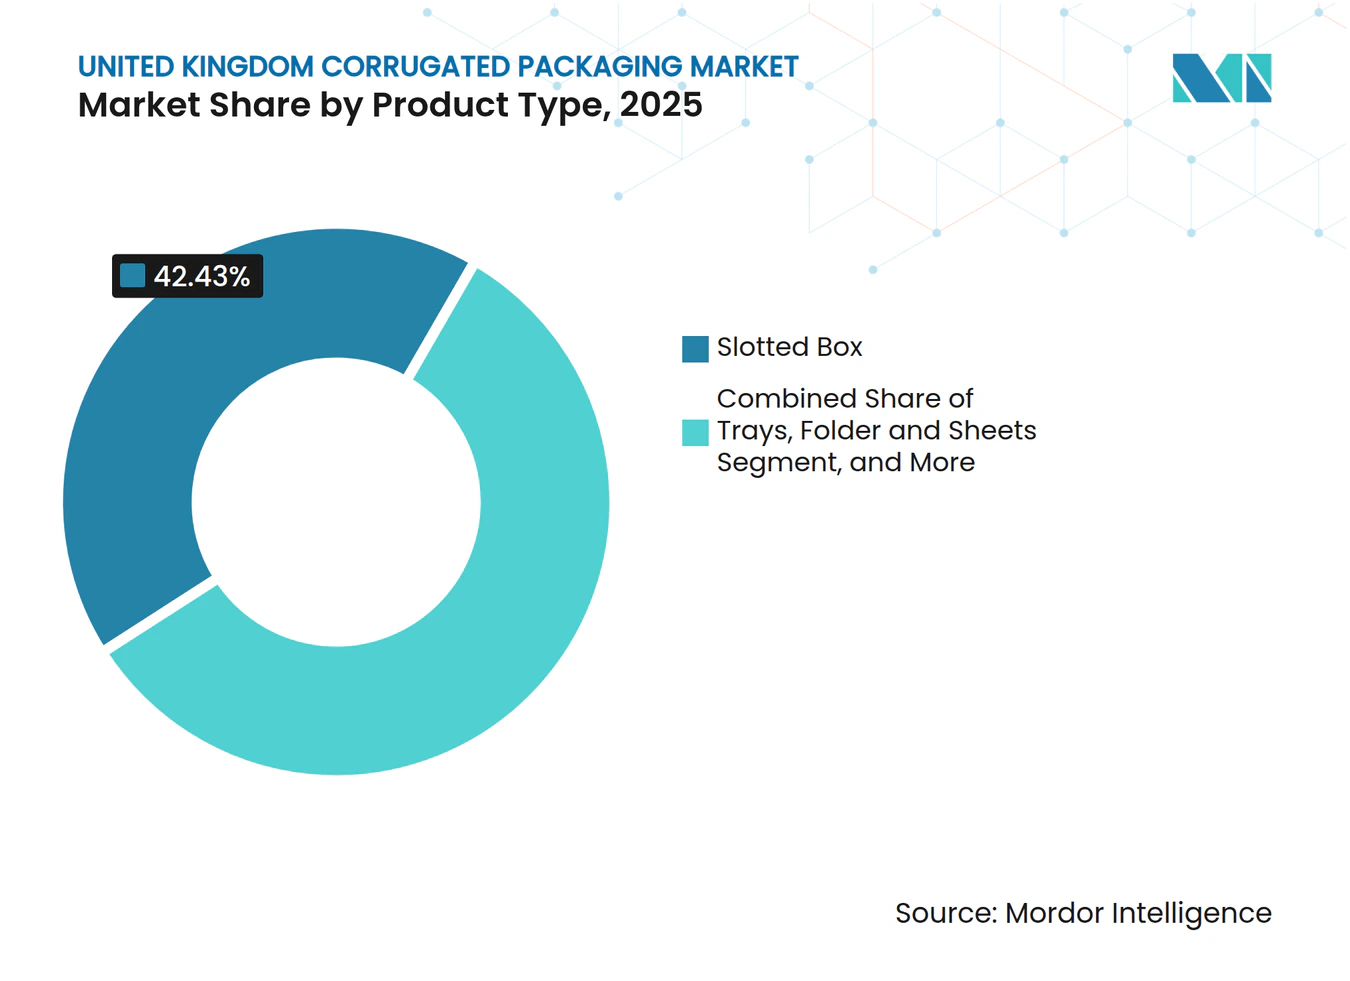
- Por tipo de producto, las cajas ranuradas lideraron con una participación de ingresos del 42.43 % en 2025, mientras que se prevé que las bandejas, carpetas y hojas se expandan a una CAGR del 3.66 % hasta 2031.
- Por tipo de cartón, las construcciones de pared simple capturaron el 38.32% de la participación de mercado de embalajes de cartón ondulado del Reino Unido en 2025, mientras que se proyecta que los formatos de pared triple crecerán a una CAGR del 4.32%.
- Por perfil de flauta, la flauta C mantuvo una participación del 32.54 % en 2025 y se prevé que la flauta F ascienda a una CAGR del 4.65 % hasta 2031.
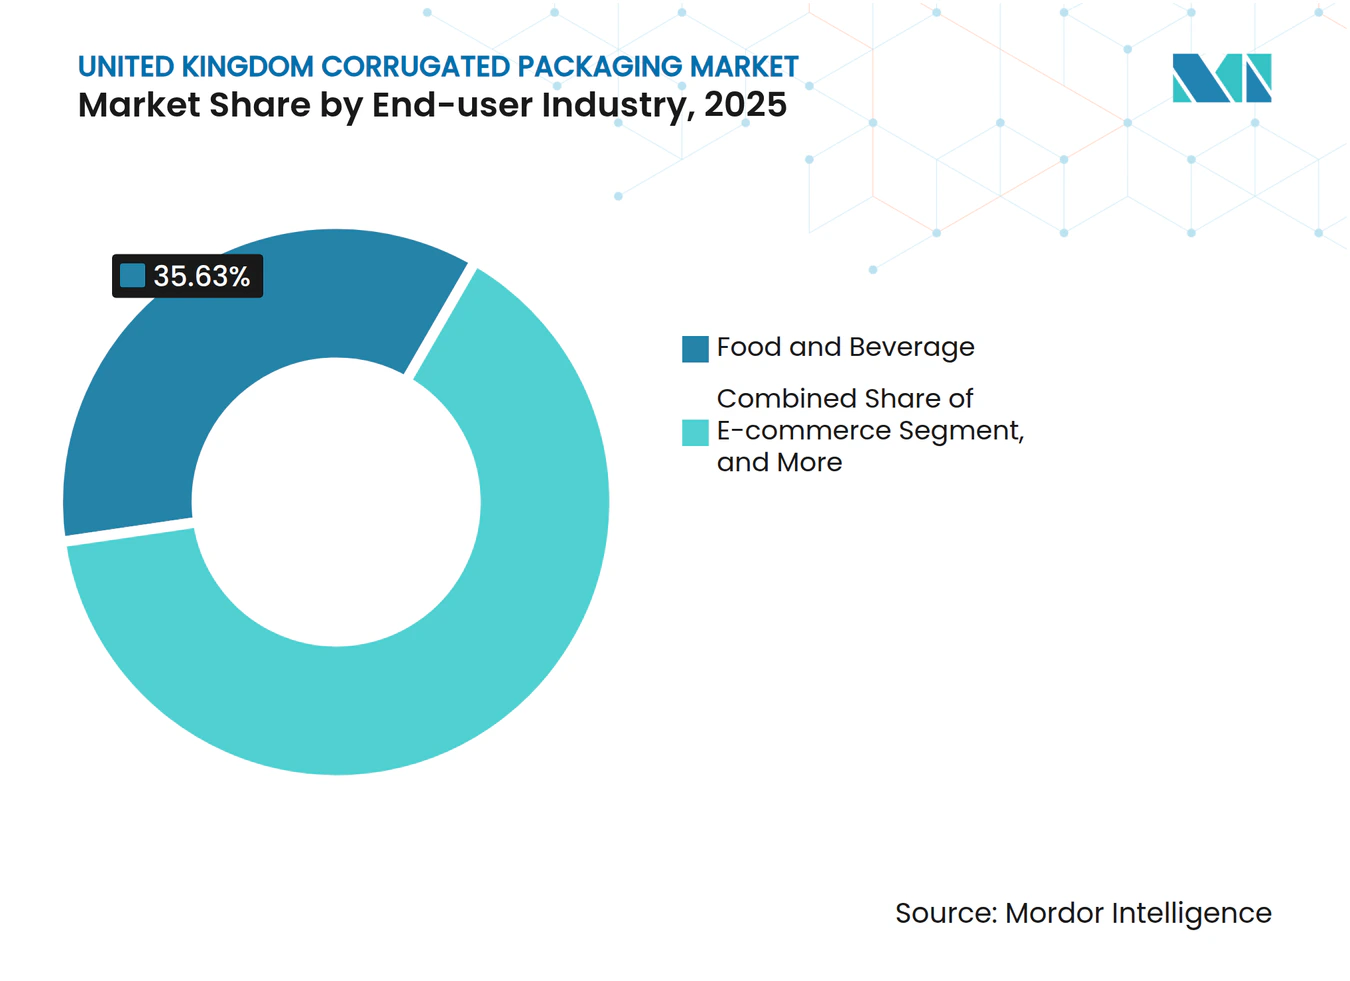
- Por industria de usuario final, los alimentos y bebidas representaron el 35.63% del tamaño del mercado de envases de cartón ondulado del Reino Unido en 2025, mientras que el comercio electrónico avanza a una CAGR del 4.73%.
- Por tecnología de impresión, la flexografía tuvo una participación del 28.54% en 2025, aunque la impresión digital está aumentando a una CAGR del 3.54%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de embalaje de cartón ondulado en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento en los volúmenes de paquetes de comercio electrónico | + 0.6% | Nacional, concentrado en los centros de Londres, Manchester y Birmingham | Corto plazo (≤ 2 años) |
| Preferencia por envases a base de fibra reciclable | + 0.5% | Nacional, el más fuerte en Inglaterra bajo los mandatos de Reciclaje más Simple | Mediano plazo (2-4 años) |
| Iniciativas de aligeramiento | + 0.3% | Nacional, liderado por cadenas de alimentos y bebidas que apuntan a recortes de Alcance 3 | Mediano plazo (2-4 años) |
| Creciente demanda de marcas de alimentos procesados | + 0.4% | Nacional, agrupado en East Midlands y Yorkshire | Largo plazo (≥ 4 años) |
| Expansión de formatos listos para la venta | + 0.2% | Nacional, liderado por los principales grupos de supermercados | Mediano plazo (2-4 años) |
| Impacto del impuesto sobre los envases de plástico | + 0.3% | Nacional, que afecta a productores con una producción anual superior a 10 toneladas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento en los volúmenes de paquetes de comercio electrónico
La penetración del comercio electrónico alcanzó el 27.8 % de las ventas totales del Reino Unido en 2024, lo que estimuló la demanda de sobres ligeros de flauta B y F que resisten las fuerzas de clasificación automatizada y minimizan los cargos por peso volumétrico. [1] Acerca de Amazon, “Programa de envíos en contenedor propio”, aboutamazon.com La participación de las marcas en los programas de “envíos en contenedor propio” amplía el grupo de direcciones para cajas ranuradas sin frustración, lo que respalda la adopción incremental de la impresión digital para datos variables y códigos QR.
Preferencia por envases de fibra reciclable
El Reglamento de Separación de Residuos de 2024 exige la recogida selectiva de papel y cartón para la mayoría de las empresas a partir de marzo de 2025, lo que eleva la pureza de las balas y aumenta los precios de la fibra recuperada en aproximadamente un 8-12%. [2] Instrumentos Estatutarios del Reino Unido 2024 n.º 666, «Reglamento de Separación de Residuos de 2024», legislation.gov.uk Las tasas de Responsabilidad Extendida del Productor establecen un gradiente de costes que favorece los diseños monomateriales, lo que anima a las marcas a sustituir las bandejas de plástico por equivalentes de cartón ondulado.
Iniciativas de aligeramiento
Los convertidores redujeron el peso base promedio entre un 6 y un 9 % entre 2021 y 2025 utilizando revestimientos de alto rendimiento y perfiles de microcanales, reduciendo la huella de carbono de los envíos entre 0.15 y 0.22 kg de CO₂e, al tiempo que mantenían una resistencia al estallido superior a 1,100 kPa. [3] Federación Europea de Fabricantes de Cartón Corrugado, “Datos de evaluación del ciclo de vida”, fefco.org Las mejoras en Board24 aumentaron la velocidad de ejecución y redujeron los residuos, demostrando que las ganancias de productividad y sostenibilidad pueden coincidir.
Creciente demanda de marcas de alimentos procesados
Los costos de la Responsabilidad Extendida del Productor (RCP) de 1.1 millones de GBP (1.40 millones de USD) en 2025 impulsaron a los fabricantes de alimentos a racionalizar los formatos de embalaje y a adoptar bandejas de cartón ondulado listas para su venta, que acortan el tiempo de almacenamiento en los estantes entre un 15 y un 20 %. Los principales minoristas apuestan por el embalaje de marca propia 100 % reciclable, lo que refuerza el volumen del cartón ondulado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del papel recuperado | -0.4% | Nacional, agudo donde predomina la fibra importada | Corto plazo (≤ 2 años) |
| La amenaza de sustitución de los plásticos flexibles | -0.3% | Nacional, especialmente en blísteres de cosmética, electrónica y productos farmacéuticos. | Mediano plazo (2-4 años) |
| Límites de recolección en la acera urbana | -0.2% | Inglaterra, especialmente Londres, Essex, Cambridgeshire | Mediano plazo (2-4 años) |
| Fluctuaciones de los precios de la energía | -0.2% | Nacional, sobrecargando a las empresas corrugadoras con alto consumo energético | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios y la oferta del papel recuperado
La recogida de papel doméstico cayó un 3.3 % interanual, hasta los 1.894 millones de toneladas, en 2023, lo que redujo la disponibilidad de materia prima, incluso cuando las tasas de reciclaje alcanzaron el 74.3 %. El precio de las Notas de Recuperación de Envases cayó por debajo de las 5 GBP por tonelada a principios de 2025, lo que desincentivaba a las autoridades locales a segregar el OCC y obligaba a los transformadores a cubrir los insumos de pulpa.
La amenaza de sustitución de los plásticos flexibles
Los cosméticos y accesorios electrónicos sensibles a la humedad aún prefieren las bolsas de polietileno, que cumplen con los requisitos de hermeticidad y resistencia a caídas, con un peso menor. Un sobre de cartón corrugado de 120 g cuesta aproximadamente 0.025 GBP (0.032 USD) solo en cartón, frente a las 0.01 GBP (0.013 USD) de una bolsa flexible de 50 g con impuestos incluidos. Esto mantiene una diferencia de precio que el cartón corrugado aún no puede compensar.
Análisis de segmento
Por tipo de producto: Las cajas ranuradas anclan el volumen, las bandejas listas para el estante capturan el crecimiento
Las cajas ranuradas representaron el 42.43 % de la cuota de mercado en 2025, lo que refleja su compatibilidad con las líneas de montaje de alta velocidad y su amplio uso en el transporte de alimentos, bebidas e industria. Se prevé que el tamaño del mercado de embalajes de cartón ondulado en el Reino Unido, adheridos a bandejas, carpetas y hojas, crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.66 %, impulsado por la exigencia de los minoristas de una presentación lista para el lineal, que reduce la mano de obra en tienda y mejora la visibilidad en el lineal. Las especificaciones de Tesco y Sainsbury's para tiras desprendibles perforadas y postes de esquina reforzados refuerzan la modernización de los materiales, y el estándar de Amazon de envío en contenedor propio impulsa la utilización de los envases primarios como cajas de envío. La demanda adicional proviene de formatos de regalo y promocionales que emplean gráficos litolaminados para diferenciar los productos en tiendas online abarrotadas.
Los propietarios de marcas que buscan paquetes más pequeños para hogares unipersonales generan miles de SKU, lo que hace que las bandejas y carpetas sean ideales para la impresión digital de tiradas cortas. La cuota de mercado de embalajes de cartón ondulado en el Reino Unido, que disfrutan las cajas telescópicas y multipiezas, sigue siendo modesta; sin embargo, los exportadores de maquinaria pesada confían en estos diseños de profundidad ajustable para equipos delicados valorados en más de 50,000 GBP (63,500 USD) por envío. Durante el horizonte de pronóstico, las editoriales prevén la proliferación de sobres de microcanal, aunque las cajas ranuradas mantienen su escala, donde las formadoras de cajas automáticas manejan más de 60 cajas por minuto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de tablero: el de pared simple domina, el de pared triple gana en la logística de servicio pesado
El cartón de pared simple captó el 38.32 % de la cuota de mercado de embalajes de cartón ondulado en el Reino Unido en 2025, equilibrando peso, coste y rendimiento de apilado. Por el contrario, las construcciones de triple pared están ganando terreno a una tasa de crecimiento anual compuesta (TCAC) del 4.32 %, a medida que los transportistas de automóviles, aeroespaciales y maquinaria abandonan las cajas de madera. La nueva capacidad de CorrBoard y VPK Packaging amplía el acceso a las ondulaciones de doble pared BB y BC que cumplen con umbrales de aplastamiento de cantos superiores a 10 kN por metro. Las variantes de doble pared siguen siendo relevantes para los electrodomésticos, pero la reducción de peso está impulsando muchas aplicaciones hacia calidades optimizadas de pared simple con revestimientos de alto rendimiento.
Los transportistas industriales prefieren el cartón de triple pared para cargas de exportación que pueden exponerse a vibraciones, humedad y riesgos de perforación durante el transporte marítimo. El volumen de cartón de triple pared en el mercado británico de embalajes corrugados sigue siendo menor que el de cartón de pared simple; sin embargo, sus mayores ingresos unitarios y márgenes estables impulsan el interés de los convertidores. Las inversiones en paletización automatizada en CorrBoard refuerzan las perspectivas a medio plazo para el cartón de alta resistencia.
Por Flute Profile: La flauta en Do lidera, la flauta en Fa avanza gracias al impulso del comercio electrónico
El cartón ondulado C mantuvo una cuota del 32.54 % en 2025 gracias a que las líneas de envasado, los palés y las estanterías de las cadenas de supermercados y bebidas están optimizados para su grosor de 4 mm. Por otro lado, el cartón ondulado F, de 1.5 mm, crece un 4.65 % anual, lo que permite a los minoristas cargar más paquetes por remolque y reducir las comisiones por peso dimensional. El mercado británico de embalajes corrugados para cartón ondulado F se beneficiará de los sistemas de impresión digital integrados que ofrecen gráficos de alta resolución sin prelacado.
Las flautas B se seguirán utilizando en multipacks de bebidas que requieren agarre firme y resistencia al aplastamiento de los bordes. Las combinaciones híbridas BC y EB cubren nichos de trabajo pesado, pero requieren cambios de corrugador más largos, lo que limita el volumen compartido. A medida que las empresas de transporte implementan la eficiencia cúbica, las flautas más pequeñas ganarán terreno, gracias a la economía de la impresión bajo demanda que reduce las cantidades mínimas de pedido.
Por industria de usuario final: alimentos y bebidas anclan la demanda, el comercio electrónico se acelera
Las marcas de alimentos y bebidas representaron el 35.63 % del mercado en 2025, utilizando envases secundarios reciclables para la distribución a temperatura ambiente, refrigerada y multicanal. Se prevé que los envíos de comercio electrónico aumenten un 4.73 % anual, ya que la entrega rápida de comestibles y los modelos directos al consumidor multiplican el número de paquetes. La logística de la cadena de frío farmacéutica ahora prueba alternativas basadas en fibra, como la solución TailorTemp de DS Smith, que mantiene la temperatura entre 2 y 8 °C durante 36 h.
Los segmentos industrial y electrónico siguen optando por insertos de triple pared y antiestáticos, respectivamente, lo que refleja mayores umbrales de rendimiento. La industria del embalaje de cartón ondulado del Reino Unido sirve cada vez más productos de cuidado personal en bandejas listas para su uso, que permiten al personal de tienda reponer en menos de medio minuto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Print Technology: La flexografía domina, lo digital gana en economía de tiradas cortas
La flexografía representó el 28.54 % de los ingresos en 2025, destacando en tiradas superiores a 5,000 m lineales, donde los costes de las planchas se amortizan eficientemente. El tamaño del mercado de embalajes de cartón ondulado del Reino Unido, vinculado a la impresión digital, aumentará a una tasa de crecimiento anual compuesta (TCAC) del 3.54 %, gracias a las prensas HP PageWide integradas con troqueladoras en línea para producir datos variables a velocidades superiores a 150 m/min⁻¹.
La litografía sigue confinada a paquetes de regalo premium y expositores para puntos de venta que requieren detalles fotográficos, mientras que la transferencia térmica mantiene su posición para la codificación de cumplimiento normativo. A medida que se acelera la proliferación de SKU, el punto de transición de la flexografía a la impresión digital sigue disminuyendo, lo que impulsa a los convertidores a hibridar sus flujos de trabajo.
Análisis geográfico
Inglaterra generó aproximadamente el 85% de la cuota de mercado en 2025, gracias a su alta densidad de población, amplios centros logísticos y una sólida base de procesamiento de alimentos en las regiones de East Midlands y Yorkshire. Londres y el sureste representaron un tercio del tráfico nacional de paquetería, lo que impulsó la adopción de sobres de cartón ondulado y la impresión digital para las marcas de venta directa al consumidor.
Los corredores automotrices y aeroespaciales del Noroeste refuerzan la admisión de triple pared para proteger motores y ensamblajes de alto valor. Escocia, Gales e Irlanda del Norte concentran conjuntamente el 15% del volumen; la capacidad de Escocia se concentra en la red de Saica Pack, mientras que Gales se beneficia del suministro de cartón para revestimiento de la planta de Shotton, lo que evita costosas importaciones de fibra. Irlanda del Norte sigue orientada a la exportación, pero enfrenta fricciones aduaneras relacionadas con el Brexit.
La calidad de la recogida varía según la región: Essex y Cambridgeshire envían más del 40 % de sus residuos residuales a vertederos, lo que reduce la disponibilidad de fibra recuperada, mientras que las ciudades inglesas sujetas a las normativas de Reciclaje Simplificado mejoran la calidad de las pacas, lo que incrementa los precios en origen entre un 8 y un 12 %. Escocia y Gales llevan un año de retraso en la adopción de sistemas de recogida paralelos, lo que retrasa la aplicación uniforme de la REP. La creciente volatilidad de los costes energéticos afecta a las plantas que carecen de energías renovables in situ, aunque instalaciones como el almacén de Saica Pack en Hartlepool, equipado con energía solar, indican una mitigación gradual.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El mercado británico de envases de cartón ondulado opera bajo el marco de Responsabilidad del Productor de Envases del Reino Unido, administrado por la Agencia de Medio Ambiente, junto con los organismos reguladores autónomos (Natural Resources Wales, NIEA y SEPA). El Reglamento de Obligaciones de Responsabilidad del Productor (Envases y Residuos de Envases) (Enmienda) de 2025 entró en vigor el 1 de enero de 2026, ampliando las categorías de notificación para incluir papel, cartón y materiales compuestos a base de fibra, y estableciendo un objetivo de reciclaje del 77 % para esta categoría en 2026.
A partir de 2026, la aplicación de la normativa se ha reforzado mediante la vigilancia de los organismos reguladores y las actualizaciones de las directrices interpretativas, incluida la versión 8 de las Posiciones Acordadas y las Interpretaciones Técnicas de la pEPR, publicada en febrero de 2026. Los productores deben alinear la presentación de datos de embalaje y las aportaciones a la evaluación de la reciclabilidad con las directrices oficiales para el año fiscal 2026, lo que aumenta las expectativas en materia de documentación y la preparación para las auditorías en lo que respecta a las especificaciones de cartón ondulado, las declaraciones de materiales y los registros de pruebas.
Análisis de la cadena de valor
La cadena de valor comienza con la recolección de fibra recuperada y la pulpa virgen que alimentan el cartón para embalaje, tanto nacional como importado. Esta base se transforma en cartón ondulado y en formatos como cajas ranuradas, bandejas y sobres troquelados. Los grupos integrados gestionan fábricas, onduladoras y plantas de cajas, mientras que las empresas independientes dependen más del cartón para embalaje de terceros y se diferencian por una mayor rapidez de producción, una conversión especializada y capacidad de impresión. El suministro se destina a clientes de la industria alimentaria y de bebidas, programas de venta al por menor y redes de envío de paquetes que dan soporte a la logística del comercio electrónico.
Los recientes cambios en la capacidad y la huella están reconfigurando las opciones de suministro y modificando el riesgo. Smurfit Westrock confirmó el cierre de su fábrica de papel SSK en Birmingham, cuya producción cesará el 27 de julio de 2026, lo que supondrá la pérdida de aproximadamente 200 000 toneladas anuales de papel ondulado y papel para revestimiento destinado a los mercados del Reino Unido e Irlanda, e incrementará la necesidad de diversificar el abastecimiento para los convertidores no integrados. En cuanto al cumplimiento normativo, las obligaciones de presentación de informes de datos de Responsabilidad Extendida del Productor (REP) y las tasas de eliminación de residuos, vigentes a partir del 1 de enero de 2026, exigen que las marcas y los convertidores incorporen la documentación sobre reciclabilidad y la precisión de los materiales en sus procesos de adquisición y diseño de envases.
Panorama competitivo
El mercado está fragmentado, con actores como Mondi, Smurfit Kappa, WestRock, International Paper y otros. La adquisición de DS Smith por parte de International Paper en 2025 creó una plataforma de producción de 6.5 millones de m² con integración de fábrica a caja. La compra de Schumacher Packaging por parte de Mondi en abril de 2025 amplió su presencia en Europa Central en el sector del cartón ondulado, lo que le permitió garantizar el suministro al mercado de embalajes de cartón ondulado del Reino Unido.
La adquisición de Onboard Corrugated por parte de Eren en 2024 y la renovación de su planta de Shotton, valorada en 150 millones de libras esterlinas (190.5 millones de dólares estadounidenses), subraya el interés de inversores extracomunitarios que buscan un acceso sin barreras a los clientes del Reino Unido. Empresas independientes como Board24, GWP Group y CorrBoard compiten en rápida respuesta, troquelado a medida y atributos de energía renovable, pero siguen expuestas a las fluctuaciones de precios de OCC.
La adopción de la inyección de tinta digital marca la diferencia. La mejora del 19 % en la velocidad de impresión de Board24 y la reducción del 0.54 % en los residuos en 2025 disminuyen las emisiones de alcance 3 para las marcas. La actualización de paletización de CorrBoard, valorada en 1.7 millones de libras esterlinas (2.16 millones de dólares estadounidenses), optimiza la manipulación de láminas de triple pared de gran espesor. Kite Packaging y Rigid Containers se centran en modelos de pedidos en línea de envío rápido que resultan atractivos para las pequeñas y medianas empresas que realizan envíos a través de empresas de paquetería.
Líderes de la industria del embalaje de cartón ondulado en el Reino Unido
Smurfit WestRock
Grupo Mondi
International Paper Company
Grupo Saica SL
Grupo GWP Limitado
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Smurfit WestRock confirmó el cierre de su fábrica de papel SSK en Birmingham, cuya producción cesará el 27 de julio de 2026. La planta suministraba alrededor de 200 000 toneladas anuales de cartón ondulado y para embalaje a los mercados del Reino Unido e Irlanda, lo que modificó la dinámica de abastecimiento de cartón para los transformadores. Esta medida reduce la oferta para los actores no integrados y aumenta el valor de las compras a largo plazo y la integración completa de la fábrica y la caja.
- Abril de 2026: Saica Pack puso en pleno funcionamiento su almacén de 10 millones de libras esterlinas en Hartlepool, Reino Unido, aumentando su capacidad de almacenamiento a aproximadamente 9,000 palés. Este mayor margen logístico permite una gestión de pedidos más rápida, una mayor variedad de productos y una mayor fiabilidad del servicio para los clientes de embalaje de cartón ondulado. Asimismo, mejora la flexibilidad de la red durante los periodos de volatilidad en los costes de la fibra óptica y la energía.
- Agosto de 2025: Board24 finalizó la modernización de sus máquinas corrugadoras en sus plantas de Preston y Coalville, incrementando la velocidad de producción en un 19 % y reduciendo el tiempo de inactividad en 254 horas anuales. Estos cambios aumentan la capacidad de producción y mejoran los plazos de entrega para formatos de cartón corrugado de tiradas cortas y personalizados. Una mayor productividad también respalda las iniciativas de aligeramiento y reducción de residuos al disminuir la cantidad de desechos generados por unidad producida.
Alcance del informe sobre el mercado de embalaje de cartón ondulado en el Reino Unido
El embalaje de cartón ondulado se compone de tres o más láminas de cartón ondulado, también conocido como cartón contenedor, y es un material de embalaje duradero, rentable y adaptable. El alcance del estudio del mercado del cartón ondulado en el Reino Unido está estructurado para analizar el gasto en todos los sectores de consumo final, como alimentos procesados, alimentos y productos frescos, bebidas, productos de papel y productos eléctricos, entre otros.
El informe del mercado de embalajes de cartón ondulado del Reino Unido está segmentado por tipo de producto (cajas ranuradas, cajas telescópicas/multipieza, bandejas, carpetas y hojas, y otros tipos de producto), tipo de cartón (pared simple, pared doble y pared triple), perfil de flauta (A, B, C, E, F y otros perfiles de flauta), sector de consumo final (alimentación, bebidas, productos farmacéuticos, cuidado personal y del hogar, industria, comercio electrónico, electricidad y electrónica, y otros sectores de consumo final) y tecnología de impresión (flexografía, impresión digital, litografía y otras tecnologías de impresión). Las previsiones de mercado se expresan en valor (USD).
Por tipo de producto
| Caja ranurada |
| Cajas para telescopios y varias piezas |
| Bandejas, carpetas y hojas |
| Otros tipos de productos |
Por tipo de placa
| Pared simple |
| Doble pared |
| Triple pared |
Por perfil de flauta
| una flauta |
| Flauta B |
| Flauta C |
| Mi flauta |
| Flauta F |
| Otro perfil de flauta |
Por industria del usuario final
| Comida |
| Bebidas |
| Farmacéuticos |
| Cuidado Personal y Hogar |
| Industrial |
| E-commerce |
| Eléctrica y electrónica |
| Otras industrias de usuarios finales |
Por tecnología de impresión
| Flexografía |
| Digital |
| Litografía |
| Otras tecnologías de impresión |
| Por tipo de producto | Caja ranurada |
| Cajas para telescopios y varias piezas | |
| Bandejas, carpetas y hojas | |
| Otros tipos de productos | |
| Por tipo de placa | Pared simple |
| Doble pared | |
| Triple pared | |
| Por perfil de flauta | una flauta |
| Flauta B | |
| Flauta C | |
| Mi flauta | |
| Flauta F | |
| Otro perfil de flauta | |
| Por industria del usuario final | Comida |
| Bebidas | |
| Farmacéuticos | |
| Cuidado Personal y Hogar | |
| Industrial | |
| E-commerce | |
| Eléctrica y electrónica | |
| Otras industrias de usuarios finales | |
| Por tecnología de impresión | Flexografía |
| Digital | |
| Litografía | |
| Otras tecnologías de impresión |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será la demanda de embalajes de cartón ondulado en el Reino Unido en 2026?
El consumo está valorado en 4.24 millones de dólares y se proyecta que aumentará a 4.82 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 2.57 %.
¿Qué tipo de producto genera más ingresos?
Las cajas ranuradas representan el 42.43% de los ingresos de 2025 y siguen siendo el pilar del envío de alimentos, bebidas y comercio electrónico.
¿Qué impulsa la rápida adopción de la tablatura en F?
El calibrador más delgado de 1.5 mm corta tarifas de peso dimensional, se adapta a la clasificación automatizada y admite gráficos digitales de alta resolución.
¿Cómo afectan las tarifas de Responsabilidad Extendida del Productor a las opciones de embalaje?
Las tarifas de 196 GBP (248.9 USD) por tonelada de papel y cartón empujan a los propietarios de marcas a utilizar paquetes de cartón corrugado livianos y monomateriales para reducir los costos de cumplimiento.
¿Por qué la impresión digital está ganando terreno a la flexografía?
Las prensas sin plancha HP PageWide y otras similares reducen el desperdicio de configuración en un 40 %, lo que permite que tiradas cortas de 500 a 1,000 unidades resulten económicas para campañas personalizadas con múltiples SKU.
¿Qué regiones muestran el crecimiento más rápido del envío de paquetes de comercio electrónico?
Londres, el sureste y los principales centros de Midlands generan los mayores volúmenes de paquetes, lo que refuerza la demanda de sobres de correo de microcanaladura y bandejas listas para usar.


