

Tamaño y cuota de mercado del turismo educativo en el Reino Unido
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 25.67 mil millones |
| Tamaño del mercado (2031) | USD 35.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.91% CAGR |
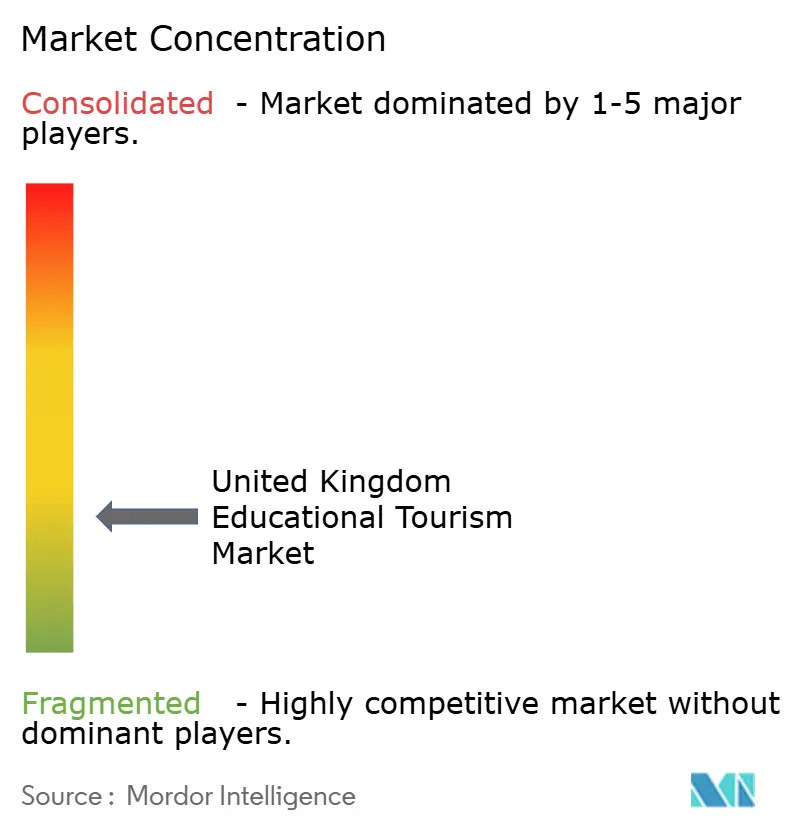
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del turismo educativo en el Reino Unido realizado por Mordor Intelligence.
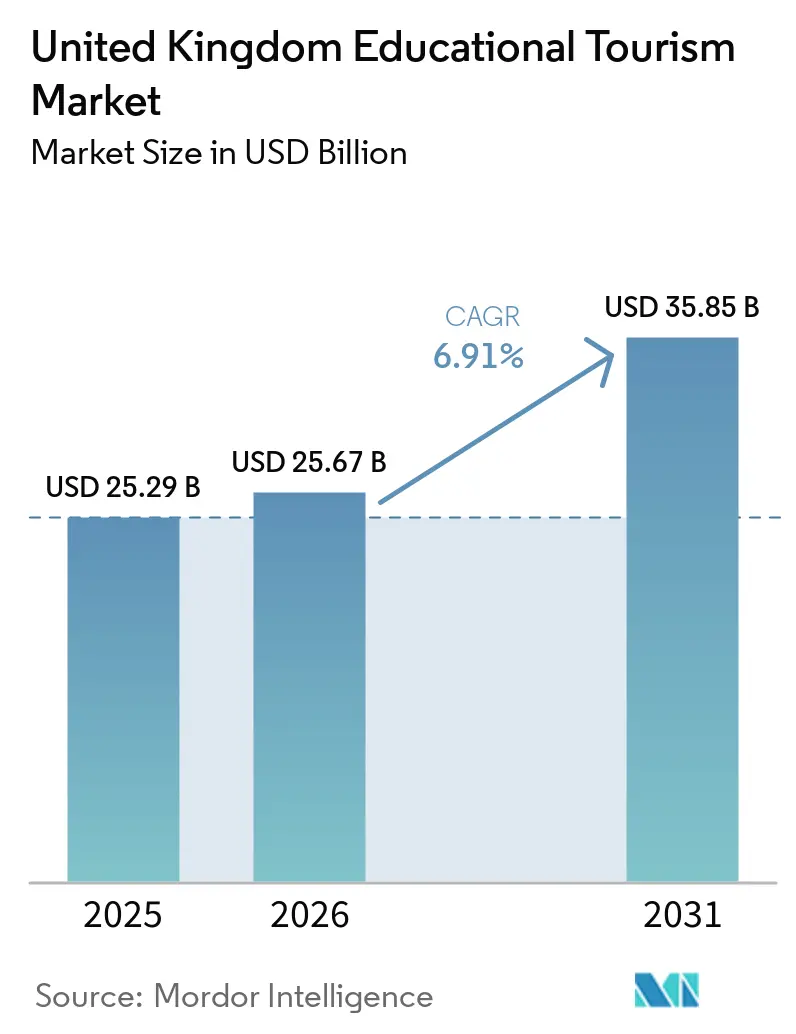
El mercado del turismo educativo del Reino Unido se valoró en 25.29 millones de dólares en 2025 y se estima que crecerá de 25.67 millones de dólares en 2026 a 35.85 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.91% durante el período de previsión (2026-2031). Las instituciones británicas siguen siendo atractivas, con 17 universidades clasificadas entre las 100 mejores del mundo según el ranking QS en 2026. Las políticas buscan aumentar las exportaciones de educación de 32.3 millones de libras esterlinas (43.58 millones de dólares) en 2022 a 40 millones de libras esterlinas (53.96 millones de dólares) en 2030. La demanda se está orientando hacia viajes que integran estudios, cultura y experiencias locales. En 2024, los jóvenes, estudiantes y visitantes educativos contribuyeron con 37.7 mil millones de libras esterlinas (50.86 mil millones de dólares estadounidenses) a la economía a partir de 13.6 millones de llegadas, lo que destaca su importancia económica [1] BETA, “Inbound Youth, Student and Educational Visitors Generated £37.7 Billion for UK Economy in 2024,” BETA, betauk.com . La competencia del mercado es de moderada a alta, con proveedores que incluyen universidades, operadores de vías de acceso, escuelas de idiomas y operadores centrados en la experiencia. La enseñanza del idioma inglés generó 996 millones de libras esterlinas (1,343.7 millones de dólares estadounidenses) en ingresos directos en los centros miembros del Reino Unido de habla inglesa en 2024. La demanda de educación superior internacional se estabilizó, con 697,365 inscripciones en el extranjero en 2024/25. El crecimiento de visas de Nepal, Bangladesh y Ghana compensó las disminuciones de los mercados más antiguos. Los desafíos incluyen la asequibilidad, reglas de visa más estrictas y la concentración geográfica de la capacidad docente en Londres y el sur de Inglaterra. El regreso previsto en 2027 a Erasmus+ y al programa de Experiencia Juvenil Reino Unido-Unión Europea presenta oportunidades de crecimiento potenciales que aún no se reflejan en las perspectivas actuales del mercado.
Conclusiones clave del informe
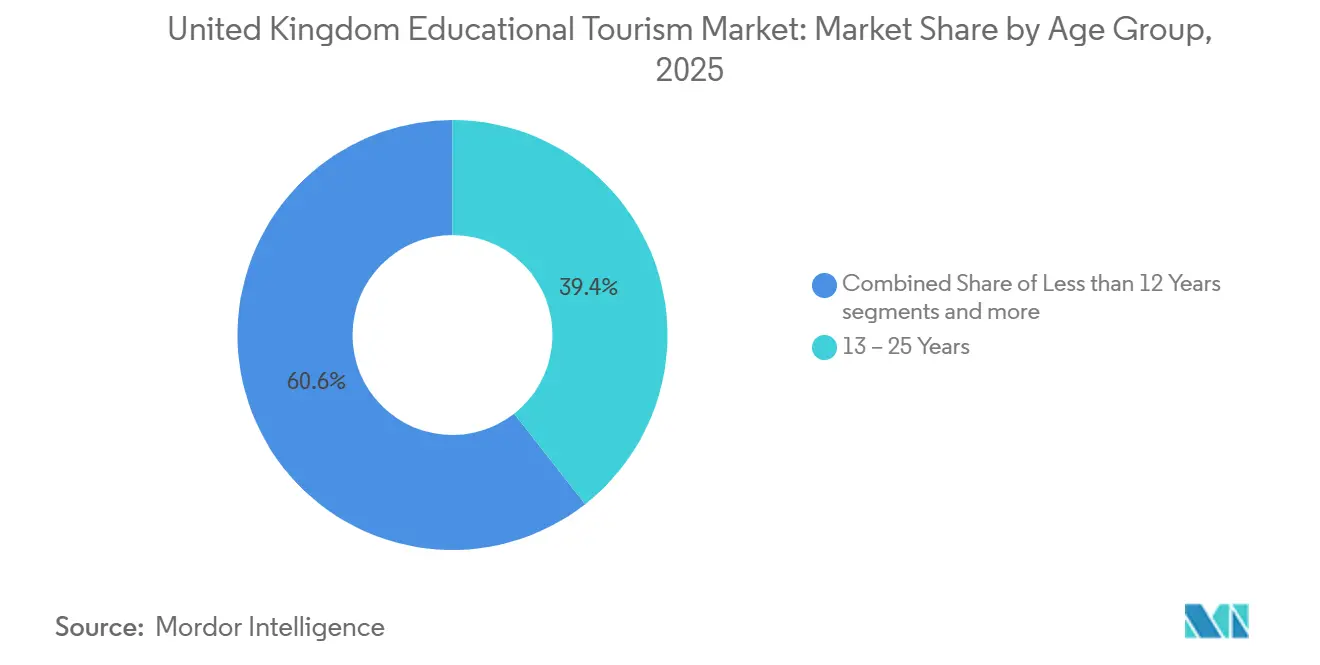
- Por grupos de edad, el segmento de 13 a 25 años representó el 39.42% de la cuota de mercado del turismo educativo en el Reino Unido en 2025, y se prevé que este mismo grupo registre el crecimiento más rápido, del 7.64%, hasta 2031.
- Por tipo de formación, los programas de grado representaron el 34.34% del tamaño del mercado del turismo educativo del Reino Unido en 2025, mientras que se prevé que la formación de posgrado crezca a una tasa de crecimiento anual compuesta del 7.14% hasta 2031.
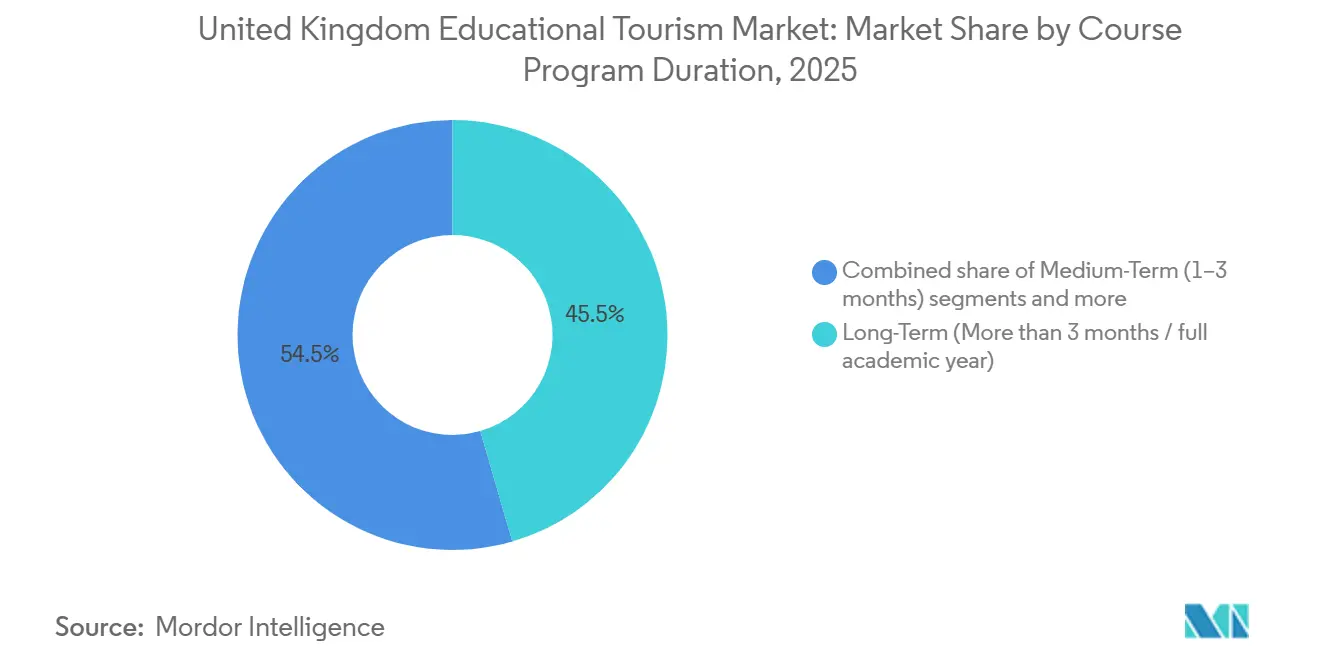
- Por duración de los cursos y programas, los programas de larga duración representaron el 45.51% del valor del mercado del turismo educativo del Reino Unido en 2025, mientras que se prevé que los programas de mediana duración crezcan más rápidamente, un 7.06% hasta 2031.
- Por canal de reservas, los agentes y asesores educativos representaron el 40.42% del valor del mercado del turismo educativo del Reino Unido en 2025, mientras que se prevé que las plataformas online y digitales registren la mayor tasa de crecimiento anual compuesto (CAGR) del 8.36% hasta 2031.
- Por tipo de turismo, el turismo internacional representó el 68.72% del valor del mercado turístico educativo del Reino Unido en 2025, mientras que se prevé que el turismo nacional crezca un 7.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del turismo educativo en el Reino Unido
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La demanda mundial de enseñanza del inglés mantiene un fuerte crecimiento del turismo académico en el Reino Unido. | + 2.1% | Elevación primaria desde Asia, Oriente Medio, Sudamérica | Largo plazo (≥ 4 años) |
| La Estrategia de Educación Internacional del Reino Unido apoya la expansión a largo plazo de las exportaciones educativas. | + 1.5% | En todo el Reino Unido, los mercados prioritarios incluyen India, Indonesia, Nigeria, Arabia Saudita y Vietnam. | Largo plazo (≥ 4 años) |
| El aumento de la población de clase media y de personas con alto patrimonio neto está incrementando la demanda de viajes de estudio inmersivos. | + 1.2% | Núcleo de Asia-Pacífico, con repercusión en el Golfo Pérsico y el Sudeste Asiático. | Mediano plazo (2-4 años) |
| La ampliación del programa de movilidad juvenil mejora los viajes internacionales para estudiantes y grupos escolares. | + 0.8% | Australia, Canadá, Nueva Zelanda, Japón, Corea del Sur, mercados potenciales de la Unión Europea. | Mediano plazo (2-4 años) |
| La demanda de certificaciones acreditadas por el Reino Unido impulsa el crecimiento del sector de la educación profesional en el turismo. | + 0.7% | Especialmente India, Nigeria y los estados del Golfo (alta demanda en las regiones emergentes de origen de estudiantes). | Mediano plazo (2-4 años) |
| Los estudios presenciales en el Reino Unido mejoran la inmersión cultural y aumentan el gasto de los visitantes. | + 1.0% | Concentrada en Francia, Alemania, España, Italia y Sudamérica. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La demanda mundial de enseñanza del inglés mantiene un fuerte crecimiento del turismo académico en el Reino Unido.
El inglés sigue siendo el idioma principal para los negocios, la educación superior y la movilidad global, lo que garantiza que el mercado del turismo educativo del Reino Unido dependa de una demanda global constante en lugar de tendencias de viajes a corto plazo. El British Council informa de importantes flujos anuales de estudiantes al Reino Unido para estudiar inglés, lo que permite a los proveedores ofrecer programas diversos, incluidos campamentos para jóvenes, cursos para adultos, preparación para exámenes y opciones de idiomas combinados. Para 2024, el número de estudiantes de ELT no se había recuperado completamente a los niveles prepandémicos, pero el gasto por estudiante aumentó, lo que refleja un cambio hacia estancias más cortas y de mayor valor [2] English UK, “ELT Industry Facts and Figures”, English UK, englishuk.com . El mercado se beneficia de la diversificación de los países de origen, con un crecimiento procedente de China, Turquía y Colombia que ayuda a compensar los descensos de España e Italia. La credibilidad de los proveedores está respaldada por el esquema de acreditación del British Council, gestionado con English United Kingdom, que fomenta la confianza en todos los mercados de origen y establece la impartición acreditada como un requisito clave para el éxito sostenido en el mercado del turismo educativo del Reino Unido.
La Estrategia de Educación Internacional del Reino Unido apoya la expansión a largo plazo de las exportaciones educativas.
La Estrategia de Educación Internacional del Reino Unido busca aumentar significativamente las exportaciones educativas para 2030. Hace hincapié en la captación de estudiantes, la educación transnacional, la enseñanza del inglés, los programas de formación profesional y la tecnología educativa, ampliando la oferta para atraer visitantes. Los jefes de misión actuarán como promotores locales de la educación en África Occidental y el Golfo a partir de 2026, utilizando la infraestructura diplomática para impulsar la educación en regiones clave. El Programa Turing financiará miles de estancias en el extranjero durante el curso académico 2025/26, la mayoría destinadas a estudiantes desfavorecidos. Los planes para reincorporarse a Erasmus+ en 2027 tienen como objetivo fortalecer las rutas de intercambio con Europa. La oferta global de educación superior del Reino Unido sigue desempeñando un papel fundamental, con cientos de miles de estudiantes de numerosos países matriculados en programas británicos, lo que abre la puerta a futuras visitas y oportunidades de aprendizaje presencial en el Reino Unido.
El aumento de la población de clase media y de personas con alto patrimonio neto está incrementando la demanda de viajes de estudio inmersivos.
El aumento de la riqueza familiar en los principales países de origen impulsa a las familias hacia viajes de estudio de mayor valor y duración, fortaleciendo así el mercado del turismo educativo en el Reino Unido. India se ha convertido en un importante contribuyente, reflejando la fuerte demanda de títulos británicos. Este interés va más allá de los títulos universitarios completos, ya que las familias adineradas también apoyan internados, programas de verano, campamentos de idiomas y experiencias culturales que combinan educación con viajes y alojamiento privado. Los patrones de gasto indican que estos estudiantes tienden a permanecer más tiempo, adquirir servicios adicionales además de la matrícula y se ven menos afectados por cambios moderados de precios en comparación con grupos con presupuestos más ajustados. Esta tendencia mejora la estabilidad de los ingresos y fomenta la diversificación en todos los grupos de edad, desde la educación infantil hasta los estudios de posgrado y la formación ejecutiva. Al ofrecer una gama de programas, los operadores pueden aumentar el valor a largo plazo y reducir la dependencia de eventos de inscripción únicos.
La ampliación del programa de movilidad juvenil mejora los viajes internacionales para estudiantes y grupos escolares.
El Programa de Movilidad Juvenil facilita el estudio temporal y la participación cultural para jóvenes de un número creciente de países socios, mejorando el mercado del turismo educativo del Reino Unido [3] Gobierno del Reino Unido, “Nuevos acuerdos internacionales amplían las oportunidades para la juventud del Reino Unido”, GOV.UK, gov.uk. Se ampliaron las cuotas para Canadá, Nueva Zelanda y Japón, y se espera que el Programa de Experiencia Juvenil Reino Unido-Unión Europea anunciado en mayo de 2025 atraiga a más participantes. El uso actual sigue siendo bajo, con solo una fracción de la cuota utilizada, lo que deja margen de crecimiento. La exención de Francia de los requisitos de ETA para grupos escolares menores de 18 años ha simplificado la planificación de viajes continentales. El Programa de Viajes para Grupos Escolares Reino Unido-Alemania, que se lanzará en agosto de 2026, tiene como objetivo abordar barreras similares en un mercado europeo clave. Estas iniciativas apoyan a las escuelas de idiomas, los recorridos patrimoniales, los programas residenciales y las visitas académicas cortas, ampliando la demanda de turismo educativo del Reino Unido más allá de la educación superior.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las restricciones de viaje posteriores al Brexit redujeron drásticamente la llegada de grupos escolares procedentes de la Unión Europea. | -0.9% | Unión Europea-27, especialmente Alemania, Italia, España, Polonia y Rumanía. | Largo plazo (≥ 4 años) |
| Las elevadas matrículas y el alto coste de vida reducen la asequibilidad en comparación con otros destinos. | -0.7% | Especialmente China a nivel de maestría, Nigeria y el sur y sureste de Asia. | Mediano plazo (2-4 años) |
| Las restricciones a los visados para estudiantes reducen la demanda de los principales mercados emisores. | -0.6% | India, Nigeria, Pakistán | Corto plazo (≤ 2 años) |
| La escasez de alojamiento en casas de familia limita la capacidad de inscripción durante la temporada alta. | -0.4% | Suroeste de Inglaterra, Islas del Canal, Londres y sureste de Inglaterra | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las restricciones de viaje posteriores al Brexit redujeron drásticamente la llegada de grupos escolares procedentes de la Unión Europea.
El Brexit ha complicado el mercado del turismo educativo en el Reino Unido, dificultando los viajes escolares, el acceso a la educación superior y la planificación de estudios cortos para los estudiantes de la Unión Europea. La matrícula de estudiantes de la Unión Europea en la educación superior del Reino Unido ha disminuido significativamente desde el cambio de la modalidad de pago de tasas nacionales a la internacional. El Instituto IZA de Economía Laboral atribuye gran parte de esta caída al cambio en la política de tasas, que afectó gravemente a la movilidad transfronteriza. Los grupos escolares se enfrentan a desafíos similares debido a los nuevos requisitos de pasaporte y ETA para los acompañantes adultos, especialmente en mercados como Alemania, donde antes bastaba con el documento de identidad. Estas barreras han reforzado el atractivo de destinos rivales como Irlanda, Malta y Canadá, que ofrecen un acceso más fácil. Como resultado, el Reino Unido ha perdido terreno en los segmentos de cursos cortos y viajes en grupo de la Unión Europea.
Las elevadas matrículas y el alto coste de vida reducen la asequibilidad en comparación con otros destinos.
El aumento de los costos de matrícula, alojamiento y cumplimiento está limitando el mercado del turismo educativo del Reino Unido. Las tasas de matrícula para estudiantes internacionales de pregrado son significativamente más altas en comparación con muchos destinos competidores, mientras que las tasas de los programas de posgrado también aumentan la carga financiera. El British Council atribuyó una disminución en la emisión de visas de maestría chinas en 2025 a las preocupaciones sobre la asequibilidad y el cambio de percepción en el mercado laboral chino sobre la educación en el extranjero [4] British Council, “UK Visa Statistics, Overall Growth, Big Drop in China,” British Council, britishcouncil.org . Las presiones de costos se han intensificado con el aumento del recargo de salud para inmigrantes en febrero de 2024 y el impuesto anual propuesto sobre las tasas de los estudiantes internacionales a partir del año académico 2028/29. La baja clasificación del Reino Unido en competitividad de precios de viajes y turismo en 2024 pone de manifiesto una desventaja estructural en los precios, especialmente a medida que los estudiantes priorizan cada vez más la relación calidad-precio.
Análisis de segmento
Por grupo de edad: El grupo de 13 a 25 años es el pilar de los ingresos e impulsa el crecimiento futuro.
El grupo de edad de 13 a 25 años representó el 39.42 % de los ingresos del mercado de turismo educativo del Reino Unido en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.64 % hasta 2031. Este segmento se beneficia de la demanda de inmersión lingüística para jóvenes y viajes de grado o de preparación universitaria. En 2024, los jóvenes estudiantes representaron el 38 % de los estudiantes de inglés como lengua extranjera (ELT) a tiempo completo en el Reino Unido de habla inglesa, mientras que el volumen de adultos disminuyó un 8 %, lo que pone de manifiesto una mayor resiliencia entre los viajeros más jóvenes. Este grupo impulsa el gasto local mediante formatos de viaje que combinan clases, excursiones, estancias con familias anfitrionas y vida universitaria. Los proveedores pueden fidelizar a los estudiantes a través de diversos productos, desde la edad escolar hasta los primeros años de estudios universitarios, garantizando así su participación a largo plazo en el mercado.
El segmento de menores de 12 años enfrenta desafíos, con una disminución del 15.9 % en las visas de estudiantes menores de edad en 2025 y una caída de un tercio en China continental tras la introducción del IVA en las matrículas de escuelas privadas en enero de 2025. Este cambio ha incrementado los costos, limitando el acceso a familias con mayor poder adquisitivo o a viajes escolares nacionales. El grupo de edad de 26 a 40 años está creciendo, ya que los estudiantes a mitad de su carrera buscan capacitación residencial, educación ejecutiva y microcredenciales que se ajusten a sus horarios laborales. El grupo de mayores de 40 años, aunque más pequeño, contribuye a través de estancias más largas, alojamientos privados e interés en experiencias culturales y de aprendizaje en grupos pequeños. El segmento de 13 a 25 años sigue siendo fundamental para el mercado del turismo educativo del Reino Unido, mientras que los grupos de mayor edad diversifican la combinación de valor y crean oportunidades para ofertas especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de educación: La graduación lidera, la posgraduación acelera
Los programas de grado representaron el 34.34 % del valor de mercado en 2025, lo que subraya la importancia de los estudios de pregrado y los programas vinculados a la formación en el mercado del turismo educativo del Reino Unido. Se prevé que los programas de posgrado crezcan un 7.14 % hasta 2031, lo que refleja una mayor demanda de investigación, especialización y credenciales orientadas a la carrera profesional. Este cambio coincide con la maduración del mercado, ya que el volumen de estudiantes de pregrado se ha estabilizado, mientras que la matrícula de investigación de posgrado aumentó un 6.3 % en 2024/25, lo que impulsa estancias más largas y un mayor gasto en alojamiento. Los programas de grado siguen siendo fundamentales para la movilidad estudiantil global, conectando escuelas de origen, universidades internacionales, empresas de intermediación y universidades, con el apoyo de una red de distribución bien establecida.
Los estudios de posgrado impartidos disminuyeron un 12.7 % en 2024/25, debido a la menor demanda procedente de India y Nigeria tras los cambios en la política de visados para dependientes, lo que evidencia la sensibilidad del sector a las regulaciones migratorias. La educación secundaria contribuye significativamente a través de los exámenes A-Level, GCSE, la inmersión escolar y los viajes de estudio, especialmente cuando la facilidad administrativa beneficia a los grupos escolares europeos. Los programas de primaria se enfrentan a dificultades debido a los elevados costes de internado y a la menor demanda de visados para estudiantes menores de edad, lo que ha provocado un cambio de interés hacia los viajes con currículo nacional. Los proveedores que abarcan las etapas de acceso, graduación y posgrado pueden aprovechar el gasto recurrente a lo largo de la trayectoria educativa del alumno, lo que mejora las oportunidades de venta cruzada. Este enfoque multinivel es cada vez más valioso, ya que las condiciones del mercado de origen varían más drásticamente según la edad, los ingresos y los perfiles de visado, lo que hace que una amplia exposición al mercado sea más ventajosa que centrarse en una sola categoría de titulación.
Por duración del curso y del programa: los programas de larga duración predominan, los de duración media ganan terreno.
Los programas de larga duración representaron el 45.51 % del valor del mercado del turismo educativo en el Reino Unido en 2025, debido al gasto prolongado en el país derivado de programas completos de educación superior, alojamiento en residencias estudiantiles y itinerarios académicos. Este predominio es estructural, ya que los estudiantes en formatos de varios meses o años académicos invierten en matrícula, alojamiento, transporte, vida local y ocio durante períodos más largos. Estos programas también fortalecen el papel de los agentes, los operadores de itinerarios y los asesores de cumplimiento normativo, reforzando el modelo de distribución del mercado. Las instituciones dependen de los programas de larga duración para mantener una ocupación estable de las residencias y la infraestructura del campus. Los proveedores se benefician de oportunidades de ingresos adicionales a través de apoyo lingüístico, excursiones, prácticas profesionales y programas de extensión.
Se prevé que los programas de duración media crezcan un 7.06 % hasta 2031, convirtiéndose así en la categoría de mayor crecimiento. Estos programas sirven de puente entre los viajes de ocio y los estudios académicos completos, resultando atractivos para profesionales en activo, estudiantes preuniversitarios y jóvenes que se toman un año sabático y buscan resultados claros sin comprometerse con un año académico completo. Los datos del Reino Unido de habla inglesa de 2024 mostraron una estancia media de 3.3 semanas en centros privados, superior a la del año anterior, lo que indica una preferencia por formatos prácticos pero a la vez inmersivos. Los programas de corta duración siguen siendo relevantes para campamentos juveniles y viajes culturales, pero se enfrentan a retos derivados de la burocracia posterior al Brexit y la escasez de alojamiento, lo que limita la recuperación de la temporada alta. Los programas de duración media están emergiendo como un motor de crecimiento flexible, que equilibra la asequibilidad con la demanda de experiencias presenciales significativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de reservas: los agentes mantienen la cuota de mercado, las plataformas digitales experimentan el crecimiento más rápido.
Los agentes y asesores educativos representaron el 40.42 % del valor de mercado en 2025, lo que subraya su importante papel en el mercado del turismo educativo del Reino Unido, especialmente en las matrículas transfronterizas y la planificación estructurada de estudios. Los agentes siguen siendo fundamentales para los programas de larga duración, ya que ayudan con los visados, el alojamiento, la adecuación institucional y la documentación, mientras que las instituciones asociadas dependen de sus redes para lograr una mayor escala. El Marco de Calidad de los Agentes de la estrategia de 2026 fortalece a las agencias reguladas elevando los estándares, limitando a los intermediarios informales y mejorando el cumplimiento normativo y la confianza de los estudiantes. Los canales tradicionales siguen siendo relevantes a pesar del creciente auge de las plataformas digitales en las primeras etapas del proceso de búsqueda.
Se prevé que las plataformas digitales y en línea crezcan un 8.36 % hasta 2031, convirtiéndose en la vía de reserva de mayor crecimiento, ya que los futuros estudiantes comienzan cada vez más con la exploración virtual. Las búsquedas impulsadas por IA, los recorridos virtuales por el campus, los motores de solicitud y las experiencias de información combinadas permiten comparar directamente a los proveedores. El Reino Unido de habla inglesa registró por primera vez inscripciones en cursos de inglés como lengua extranjera (ELT) exclusivamente en línea en 2023, y los formatos combinados que fusionan el estudio presencial y en línea son ahora comunes entre los proveedores. La inscripción directa sigue siendo sólida en cursos cortos, campamentos de verano y viajes educativos nacionales, donde las conexiones con las escuelas y el boca a boca a menudo evitan a los intermediarios. La combinación de canales es híbrida, pero las capacidades digitales se están convirtiendo en una ventaja clave en el mercado del turismo educativo del Reino Unido, reduciendo las fricciones y manteniendo la libertad de elección.
Por tipo de turismo: El turismo internacional lidera en valor, el turismo nacional lidera en crecimiento.
El turismo internacional representó el 68.72 % del valor de mercado en 2025, lo que subraya la importancia de los estudiantes extranjeros en el mercado del turismo educativo del Reino Unido. La posición del Reino Unido como segundo destino de educación superior más popular a nivel mundial y su proporción de estudiantes internacionales de educación superior enfatizan el papel de la movilidad académica de larga distancia en el valor de mercado. Los estudiantes internacionales generan un mayor gasto al combinar la matrícula con el alojamiento, el transporte, el ocio y las estancias prolongadas, en comparación con los visitantes nacionales. El mercado sigue dependiendo de la situación de los mercados emisores extranjeros, los tipos de cambio y las políticas de visado, a pesar de las mejoras en los programas de viajes nacionales.
El turismo interno, que se prevé que crezca un 7.52 % hasta 2031, es el segmento de mayor crecimiento, aunque parte de una base menor. Este crecimiento se debe a los viajes escolares vinculados al currículo, los intercambios relacionados con la Fundación Turing y el interés por los programas de formación residencial de corta duración en ciudades históricas como Oxford, Cambridge y Edimburgo. La designación de Bradford como Ciudad de la Cultura del Reino Unido 2025, respaldada por una financiación de 15 millones de libras esterlinas (20.23 millones de dólares) y 6,000 oportunidades de formación previstas, refleja un cambio de tendencia hacia las ciudades del norte. El crecimiento interno reduce la dependencia de los mercados internacionales al favorecer la utilización de los recursos durante los periodos de menor demanda en el extranjero. Si bien la demanda interna no sustituye el valor internacional, estabiliza el mercado y promueve el desarrollo regional.
Análisis geográfico
Londres y el sur de Inglaterra concentraron la mayor parte de las semanas de estudio de inglés como lengua extranjera (ELT) en 2025, con una contribución significativa de Londres, el sur y el sureste. Estas regiones se benefician de una densa red de proveedores, una excelente conectividad aérea y la coincidencia entre los destinos de estudio y los itinerarios turísticos, lo que las convierte en puntos de entrada clave para quienes visitan Inglaterra por primera vez con fines educativos. Oxford y Cambridge refuerzan este atractivo con sus programas académicos y culturales. Sin embargo, el suroeste y las Islas del Canal se enfrentaron a la mayor escasez de alojamiento en el Reino Unido de habla inglesa de 2024, lo que limitó la capacidad de los proveedores para satisfacer la demanda estival. La acreditación y los estándares de bienestar siguen siendo fundamentales, y los proveedores compiten en función del servicio, el producto y la capacidad, de acuerdo con los marcos del British Council y del Reino Unido de habla inglesa.
El norte de Inglaterra representó una porción menor de las semanas de estudiantes de ELT a nivel nacional en 2025, pero está emergiendo como una región en crecimiento. West Midlands registró un crecimiento en las matrículas internacionales durante 2024/25, mientras que la designación de Bradford como Ciudad de la Cultura está ampliando la capacidad cultural y educativa. Escocia, con una menor proporción de semanas de estudiantes de ELT, destacó en visibilidad de la educación superior gracias a las instituciones de Edimburgo y Glasgow y la promoción gubernamental. Gales experimentó una disminución en las matrículas internacionales durante 2024/25, lo que refleja su vulnerabilidad a los cambios en la demanda. India emitió el mayor número de nuevas visas de estudiante en 2025, seguida de China, que experimentó una disminución. Nigeria se recuperó, mientras que Bangladesh, Nepal y Ghana mostraron un fuerte crecimiento. Los mercados fuera de la Unión Europea ahora contribuyen con una mayor densidad de valor, mientras que España e Italia juntas representaron una proporción significativa de las semanas de estudiantes de ELT en 2024, lo que destaca la importancia de la demanda tanto de cursos de larga distancia como de cursos cortos.
Panorama competitivo
El mercado del turismo educativo en el Reino Unido sigue fragmentado, con algunos subsegmentos controlados por especialistas en itinerarios formativos, operadores lingüísticos de marca o empresas de viajes escolares. EF Education First ostentaba la mayor cuota de mercado en 2025, seguida de Kaplan International Languages, St Giles International, International House London y British Study Centers. Esta estructura pone de manifiesto la importancia de la escala en los itinerarios formativos y las redes de marca, mientras que la experiencia local, los estándares de bienestar y la calidad de los itinerarios son cruciales en la enseñanza del inglés como lengua extranjera y los viajes escolares. La intensidad competitiva está determinada por la consolidación en la cima y la entrada y salida de proveedores más pequeños. Bell Educational Services, tras décadas de actividad, entró en concurso de acreedores en 2025, lo que refleja los desafíos del mercado para los operadores más débiles.
Las estrategias adoptadas en 2026 indican que las empresas se están expandiendo a lo largo de todo el ciclo de vida del estudiante, en lugar de centrarse en nichos específicos. INTO University Partnerships adquirió Kings Education, incorporando así la educación primaria y secundaria, la enseñanza del inglés para adultos, programas para jóvenes estudiantes y escuelas asociadas de educación transnacional a su oferta de educación superior. Oxford International Education Group amplió su plataforma de rutas internacionales mediante alianzas y nuevos destinos, manteniendo una mayor parte de la cadena de valor dentro de su red. EF invirtió en su tutor de IA EF Hello y en campus de aprendizaje inmersivo, mejorando la interacción digital. Estos avances demuestran que el mercado favorece a los operadores que combinan distribución, impartición y participación digital, en lugar de depender de la ubicación o la reputación tradicional.
Agencias más pequeñas como NST Travel Group, Halsbury Travel, The School Travel Company y ECE Travel compiten eficazmente priorizando la seguridad, la capacidad de respuesta del servicio y el diseño de itinerarios. El aumento de los costes de alojamiento, transporte, tipo de cambio y documentación está presionando los márgenes en el sector de viajes escolares. INTO registró una facturación ajustada significativa para el año fiscal 2024, con una parte sustancial procedente del Reino Unido, lo que pone de manifiesto las ventajas de los operadores diversificados. La competencia también incluye la tecnología de conversión, donde las herramientas de IA y las admisiones digitales mejoran la calidad de los clientes potenciales. Las empresas con un sólido cumplimiento normativo, carteras diversificadas e infraestructura digital están captando una mayor cuota de mercado.
Líderes de la industria del turismo educativo en el Reino Unido
EF Education First
Kaplan Idiomas Internacionales
St Giles Internacional
Casa Internacional de Londres
Centros de Estudios Británicos (BSC)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Inspirit Capital adquirió Kaplan Languages Group (KLG) a Kaplan el 1 de mayo de 2026. KLG opera más de 20 escuelas de idiomas en 8 países y una agencia de viajes lingüísticos con más de 200 destinos asociados. Inspirit planea mantener los estándares, garantizar la continuidad y renovar la identidad de marca de KLG.
- Mayo de 2026: El programa de viajes escolares en grupo entre el Reino Unido y Alemania, anunciado en mayo de 2026, se pondrá en marcha el 1 de agosto de 2026. Permite que grupos de cinco o más estudiantes menores de 19 años entren en el Reino Unido con sus documentos nacionales de identidad, eliminando los requisitos de la ETA para fomentar las visitas de estudiantes alemanes.
- Abril de 2026: INTO University Partnerships adquirió Kings Education tras su entrada en gestión, garantizando así la continuidad para 1,600 estudiantes y 250 empleados. Esta adquisición amplía la oferta formativa de INTO en el ámbito de la educación superior para incluir la enseñanza primaria y secundaria, la enseñanza del inglés para adultos, programas para jóvenes estudiantes y centros asociados de educación transnacional.
- Marzo de 2026: EF Language Abroad planea inaugurar un campus insignia de inglés en St. George's Bay, Malta, el 15 de junio de 2026, y ampliar su campus de Ciudad del Cabo en el V&A Waterfront, aumentando la capacidad de aulas de 8 a 10 salas.
Alcance del informe de mercado del turismo educativo en el Reino Unido
| Menos de 12 años |
| 13 - 25 Años |
| 26 - 40 Años |
| Más de 40 Años |
| Principal |
| Secundaria |
| Graduaciones |
| Posgraduación |
| A corto plazo (menos de 4 semanas o igual) |
| Medio plazo (1-3 meses) |
| Largo plazo (más de 3 meses / año académico completo) |
| Inscripción directa |
| Agentes y asesores educativos |
| Plataformas online y digitales |
| Otros |
| Nacional |
| Conferencia |
| Por grupo de edad | Menos de 12 años |
| 13 - 25 Años | |
| 26 - 40 Años | |
| Más de 40 Años | |
| Por tipo de educación | Principal |
| Secundaria | |
| Graduaciones | |
| Posgraduación | |
| Por curso y duración del programa | A corto plazo (menos de 4 semanas o igual) |
| Medio plazo (1-3 meses) | |
| Largo plazo (más de 3 meses / año académico completo) | |
| Por canal de reserva | Inscripción directa |
| Agentes y asesores educativos | |
| Plataformas online y digitales | |
| Otros | |
| Por tipo de turismo | Nacional |
| Conferencia |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado del turismo educativo en el Reino Unido?
El mercado del turismo educativo en el Reino Unido alcanzó los 25.290 millones de dólares en 2025 y se estima que llegará a los 25.670 millones de dólares en 2026, con previsiones que apuntan a los 35.850 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.91% hasta ese año.
¿Qué grupo de edad aporta la mayor parte de los ingresos en el sector del turismo educativo del Reino Unido?
El grupo de edad de 13 a 25 años lideró con el 39.42% de los ingresos en 2025 y es también el segmento de edad de más rápido crecimiento, expandiéndose a una tasa de crecimiento anual compuesta del 7.64% hasta 2031.
¿Por qué el Reino Unido sigue siendo un destino atractivo para los viajes de estudio internacionales?
La demanda está respaldada por instituciones reconocidas a nivel mundial, una fuerte demanda de aprendizaje del idioma inglés y el apoyo gubernamental a través de la Estrategia de Educación Internacional, junto con el alto poder adquisitivo de los visitantes educativos.
¿Cuáles son los principales retos que afectan a la demanda en el Reino Unido?
Las principales limitaciones son las dificultades para viajar tras el Brexit, los elevados costes de matrícula y de vida, los cambios en las normas de visado relativas a los familiares a cargo y la escasez de alojamiento que limita la admisión en temporada alta.
¿Qué modelo de reserva está creciendo más rápidamente en los viajes relacionados con la educación al Reino Unido?
Los agentes y asesores educativos representaron la mayor parte del mercado francés de turismo educativo, con un 40.42% en 2025, mientras que se prevé que las plataformas online y digitales crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.36%, hasta 2031.
¿Qué países de origen son los más importantes para los proveedores de viajes educativos del Reino Unido?
Actualmente, India es el principal mercado emisor de nuevos visados de estudiante, mientras que China sigue siendo importante a pesar de un descenso, y Nigeria, Bangladesh, Nepal y Ghana muestran una fuerte recuperación o expansión.


