

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
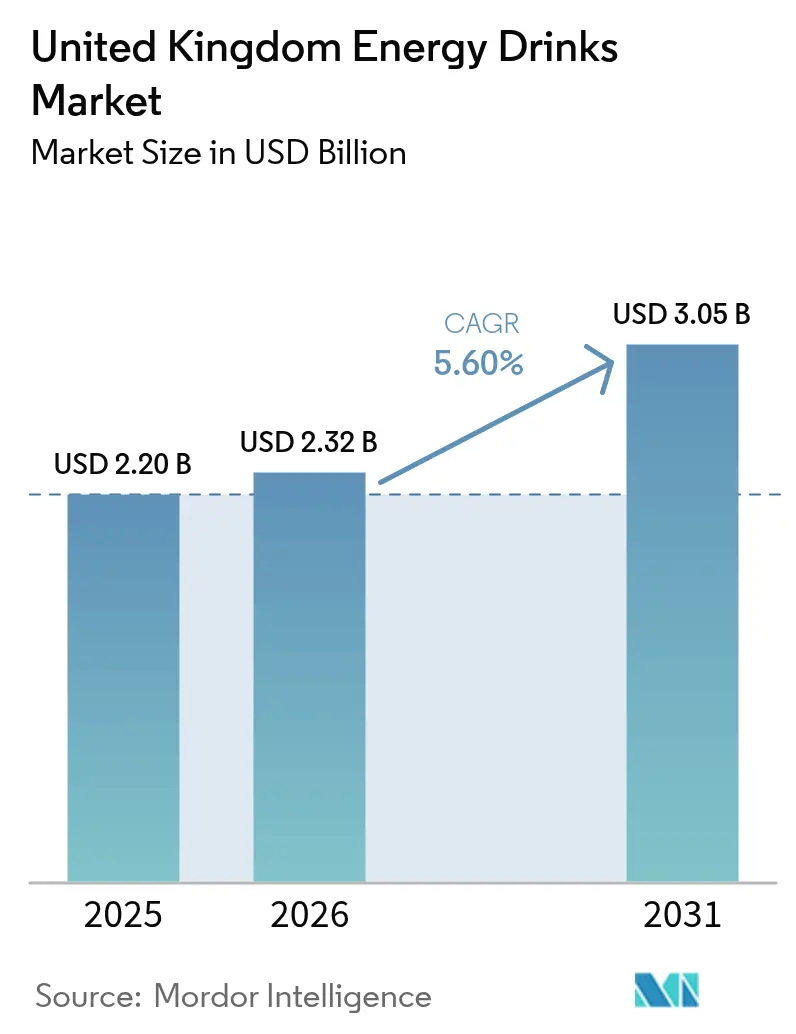
| Tamaño del mercado (2026) | USD 2.32 mil millones |
| Tamaño del mercado (2031) | USD 3.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.60% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bebidas energéticas del Reino Unido por Mordor Intelligence
Se espera que el mercado de bebidas energéticas del Reino Unido crezca de 2.20 millones de dólares en 2025 a 2.32 millones de dólares en 2026, y se prevé que alcance los 3.05 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.6 % entre 2026 y 2031. A pesar del endurecimiento de los límites del impuesto al azúcar, que se han reducido de 5 g a 4 g de azúcar por cada 100 ml, el consumo sigue aumentando, lo que obliga a las marcas líderes a reformular rápidamente sus productos. Las medidas propuestas, incluida la prohibición nacional de venta a menores de 16 años y la prohibición de publicidad de bebidas con alto contenido de grasas, azúcar y sal (HFSS) en octubre de 2025, suponen un reto para los presupuestos de marketing. Sin embargo, también aceleran la transición del sector hacia bebidas funcionales bajas en azúcar. Innovaciones como las fuentes naturales de cafeína, las recetas sin azúcar y las formulaciones orientadas al deporte están ampliando el atractivo para el consumidor. En respuesta al aumento vertiginoso de los precios del aluminio, los fabricantes están canalizando inversiones hacia líneas de envasado de alta velocidad y centros de distribución para salvaguardar sus márgenes. Los minoristas, conscientes de esta tendencia, están aumentando el espacio en las estanterías para las bebidas energéticas, que cada vez más son vistas como compras impulsivas por los compradores urbanos con poco tiempo libre.
Conclusiones clave del informe
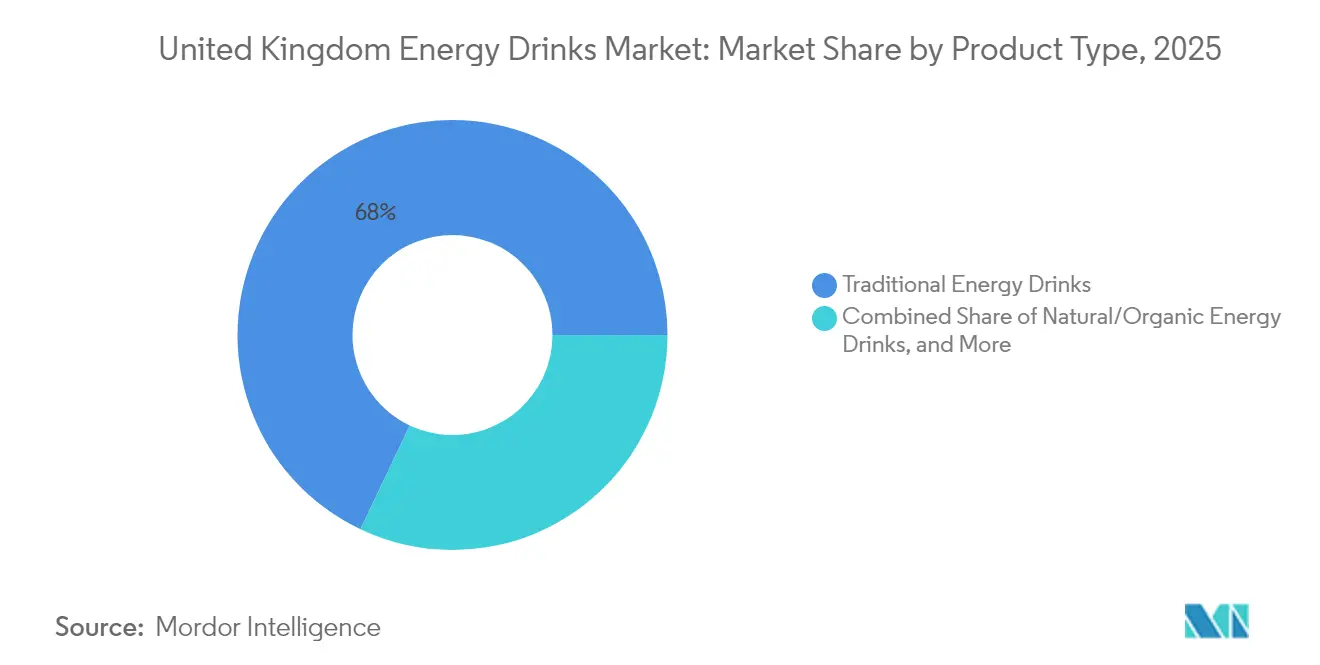
- Por tipo de producto, las bebidas energéticas tradicionales lideraron con el 67.96% de la participación de mercado de bebidas energéticas del Reino Unido en 2025, mientras que se proyecta que las variantes naturales y orgánicas se expandan a una CAGR del 7.61% hasta 2031.
- Por tipo de envase, las latas representaron el 77.88% del tamaño del mercado de bebidas energéticas del Reino Unido en 2025, mientras que se prevé que las botellas de PET avancen a una tasa de crecimiento anual compuesta (TCAC) del 7.15% entre 2026 y 2031.
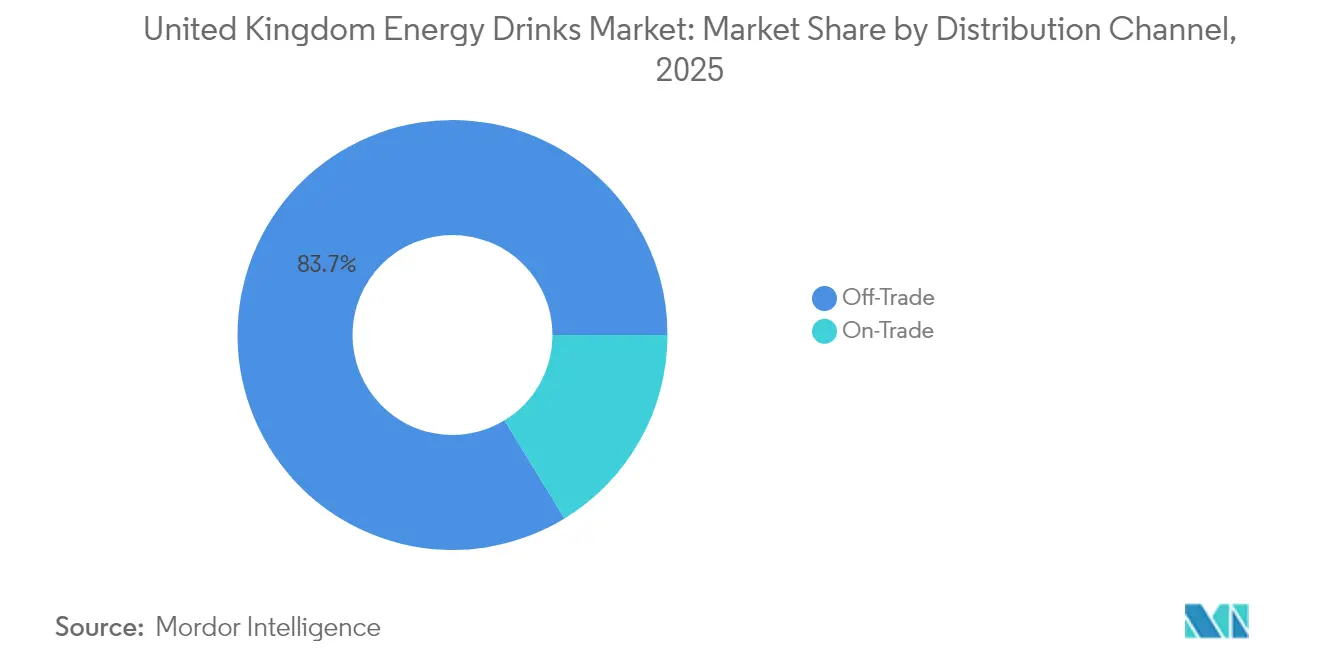
- Por canal de distribución, el canal minorista representó el 83.72% de las ventas en 2025, pero se prevé que el canal de hostelería registre la mayor tasa de crecimiento anual compuesto (CAGR) del 6.34% hasta 2031.
- Por geografía, Inglaterra capturó el 85.02% del valor del mercado en 2025, y se espera que Irlanda del Norte registre una CAGR del 5.96% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bebidas energéticas del Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El estilo de vida urbano y la demanda de conveniencia | + 1.2% | El núcleo de Inglaterra, con repercusiones en Escocia y Gales | Mediano plazo (2-4 años) |
| Avances en la tecnología de producción | + 0.8% | Nacional, avances tempranos en Rugby, Sunderland, Peterborough | Largo plazo (≥ 4 años) |
| Premiumización y demanda de ingredientes más saludables | + 1.5% | Primarias en Inglaterra y Escocia, Gales emergente | Mediano plazo (2-4 años) |
| Publicidad agresiva y patrocinio de eventos | + 0.9% | Nacional, grandes centros urbanos | Corto plazo (≤ 2 años) |
| SKU sin azúcar dirigidos a la población diabética | + 1.1% | Nacional, más fuerte en Inglaterra y Escocia | Mediano plazo (2-4 años) |
| Creciente demanda entre los entusiastas activos y deportivos | + 1.3% | Nacional, mayor penetración en Inglaterra | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Estilo de vida urbano y demanda de conveniencia
A medida que los profesionales urbanos lidian con sus apretadas agendas, recurren a las bebidas energéticas para un impulso rápido. Las tiendas de conveniencia, al observar esta tendencia, planean expandir su espacio en los estantes de bebidas energéticas en un 21% en 2024, según lo informado por Convenience Store News. Este aumento es especialmente pronunciado en las áreas metropolitanas, donde los adultos jóvenes de 18 a 24 años consumen estas bebidas funcionales a tasas significativamente más altas que el promedio nacional. Como reflejo de esta tendencia impulsada por la conveniencia, la mitad de los compradores ahora prefieren las latas de 250 ml a los formatos tradicionales de 500 ml. Los minoristas, muy conscientes de la naturaleza impulsiva de estas compras, están colocando estratégicamente las bebidas energéticas en áreas de alto tráfico. Esta tendencia urbana es particularmente ventajosa para las marcas que ofrecen una gama de ingredientes funcionales, que van más allá de la cafeína, ya que los consumidores buscan cada vez más soluciones holísticas de bienestar en medio de sus vidas ocupadas.
Avances en la tecnología de producción
Los principales actores del sector manufacturero están invirtiendo fuertemente en capacidades de producción para mejorar la eficiencia y diferenciar sus productos. Por ejemplo, Britvic se ha comprometido con mejoras operativas, con una inversión de 25 millones de libras esterlinas en la modernización de su centro de distribución y una nueva línea de enlatado de 13 millones de libras esterlinas en Rugby. Estos avances tecnológicos permiten a los fabricantes adaptarse rápidamente a los cambios normativos, como la evolución de los umbrales del impuesto al azúcar, al tiempo que respaldan las tendencias de premiumización. Los sistemas de producción modernos incorporan ahora sin problemas ingredientes funcionales, incluidos adaptógenos y nootrópicos, para mejorar el bienestar general. La gama London Essence Freshly Infused de Britvic ejemplifica la innovación, utilizando tecnología de microdosificación para reducir los residuos de envases y ofrecer perfiles de sabor personalizables.
Premiumización y demanda de ingredientes más saludables
Los consumidores están cada vez más dispuestos a pagar un precio superior por las bebidas funcionales para el bienestar, lo que indica una oportunidad lucrativa en el mercado. El segmento sin azúcar está experimentando un auge, impulsado por personas preocupadas por su salud que buscan soluciones energéticas que se ajusten a sus objetivos nutricionales. Marcas como Tenzing están aprovechando esta tendencia, presentando productos con 200 mg de cafeína natural procedente de ingredientes premium como el té verde y el extracto de guayusa. Sin embargo, esta premiumización no se limita solo a los ingredientes. Las marcas también están integrando beneficios funcionales, como hongos cordyceps, magnesio y complejos vitamínicos, para justificar sus elevados precios. Esta tendencia subraya un cambio fundamental: pasar de simplemente proporcionar energía a ofrecer un apoyo integral al bienestar. Como resultado, las marcas no solo disfrutan de mayores márgenes, sino que también fomentan la fidelidad del consumidor gracias a estas ventajas percibidas para la salud.
Publicidad agresiva y patrocinio de eventos
Las inversiones estratégicas en marketing refuerzan el conocimiento de la marca e impulsan el crecimiento de la categoría. Sin embargo, las inminentes restricciones a los alimentos con alto contenido de azúcar y azúcar (HFSS, por sus siglas en inglés), que entrarán en vigor en octubre de 2025, están a punto de alterar fundamentalmente las estrategias promocionales. Según el Departamento de Salud y Asistencia Social, el horario límite de las 9 p. m. para la publicidad televisiva, junto con una prohibición general de la publicidad en línea para productos con alto contenido de azúcar, está impulsando a las marcas hacia canales de interacción alternativos [1] Fuente: Departamento de Salud y Asistencia Social, “Restricción de la publicidad de alimentos o bebidas menos saludables”, gov.uk. Las campañas de la edición de verano de Red Bull subrayan la potencia de las ofertas por tiempo limitado, y los datos del NIQ revelan que las variantes con sabor representan casi un tercio del crecimiento del mercado de la energía funcional. A medida que las marcas navegan por estas aguas regulatorias, el patrocinio deportivo y el marketing experiencial han cobrado mayor protagonismo, sirviendo como puntos de contacto que cumplen con las regulaciones para las audiencias objetivo. Además, el giro de la industria hacia las asociaciones con influencers y las colaboraciones de marca destaca una adaptación estratégica a las restricciones publicitarias, asegurando una interacción continua con el consumidor a través de patrocinios genuinos y una integración fluida en el estilo de vida.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud por el alto consumo de cafeína y azúcar | -1.8% | Nacional, mayor impacto en Inglaterra y Escocia | Corto plazo (≤ 2 años) |
| Impuesto al azúcar e iniciativas gubernamentales de reducción del azúcar | -1.2% | Impacto nacional uniforme en todas las regiones | Mediano plazo (2-4 años) |
| El aumento de los costos de las latas de aluminio afecta los precios de los envases | -0.7% | Nacional, concentrado en centros de fabricación | Corto plazo (≤ 2 años) |
| Restricciones a la publicidad de HFSS | -1.1% | Nacional, con mayor impacto en los principales mercados de medios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud por el alto consumo de cafeína y azúcar
Los defensores de la salud pública aumentan la presión sobre el consumo de bebidas energéticas, especialmente entre los jóvenes, ya que los estudios vinculan estas bebidas con una mayor ansiedad y un menor rendimiento académico. En respuesta a esta creciente evidencia, el gobierno del Reino Unido, respaldado por 57 estudios que involucran a más de un millón de niños, toma medidas para prohibir la venta a menores de 16 años, según informó BBC News. El Comité de Toxicidad de Sustancias Químicas en los Alimentos señala que, si bien las bebidas energéticas representan solo el 5.2 % del consumo total de cafeína, influyen significativamente en los patrones de ingesta de cafeína [2] Fuente: Comité de Toxicidad, “Declaración sobre Bebidas Energéticas”, cot.food.gov.uk. Reconociendo estas preocupaciones de salud, los principales supermercados imponen restricciones de edad voluntarias, una medida respaldada por más del 90 % de los encuestados en consultas que abogaban por la prohibición de ventas a menores. A la luz de este escrutinio, los fabricantes se orientan a reformular sus productos, priorizando los ingredientes naturales y los beneficios funcionales sin comprometer el aporte de energía. El panorama regulatorio en constante evolución recompensa cada vez más a las marcas que demuestran un compromiso con la responsabilidad en materia de salud, evidente a través de sus innovaciones de productos y enfoques de marketing moderados.
Impuestos al azúcar e iniciativas gubernamentales de reducción del azúcar
Los fabricantes se enfrentan a una mayor presión de costes y al imperativo de reformular debido al fortalecimiento propuesto del Impuesto a la Industria de Bebidas Refrescantes. Según HM Revenue & Customs, se está llevando a cabo una consulta para reducir el umbral mínimo de azúcar de 5 g a 4 g por 100 ml, lo que afecta a las formulaciones de productos en toda la industria [3] Fuente: HM Revenue & Customs, “Fortalecimiento del Impuesto a la Industria de Bebidas Refrescantes”, gov.uk. Desde su creación, el impuesto ha impulsado con éxito una reducción del 46 % en el contenido de azúcar en las bebidas objetivo, lo que subraya su eficacia para instigar cambios de comportamiento dentro de la industria, como lo destaca el British Dental Journal [4] Fuente: Rachel Marshman, “El 'impuesto al azúcar' siete años después”, British Dental Journal, nature.com . The Guardian señala que el triunfo del impuesto en la reducción de la ingesta de azúcar de los niños proveniente de las bebidas refrescantes no solo justifica la intervención del gobierno, sino que también otorga ventajas competitivas a las marcas que han adoptado rápidamente formulaciones bajas en azúcar. Los fabricantes se encuentran en una constante lucha por conciliar las preferencias de sabor con los beneficios fiscales, un reto que exige técnicas avanzadas de edulcoración y un público consumidor bien informado. Además, la posibilidad de que el impuesto se extienda a otras categorías de productos con alto contenido de azúcar genera incertidumbre sobre las estrategias de desarrollo de productos a largo plazo.
Análisis de segmento
Por tipo de producto: El dominio tradicional se enfrenta a una disrupción natural
En 2025, las bebidas energéticas tradicionales dominaban el mercado con una cuota del 67.96 %. Sin embargo, las variantes naturales y orgánicas están experimentando un rápido crecimiento, con una impresionante tasa de crecimiento anual compuesto (TCAC) del 7.61 % proyectada hasta 2031. Esta tendencia pone de manifiesto una creciente división en las preferencias de los consumidores: una lealtad inquebrantable a las marcas establecidas frente a una mayor conciencia sobre la salud. En respuesta a las crecientes preocupaciones por la salud y las normativas vigentes, los fabricantes se están orientando hacia productos sin azúcar y bajos en calorías, con las variantes sin azúcar a la cabeza. Si bien los shots energéticos se han hecho un hueco entre quienes priorizan la comodidad, la categoría más amplia de bebidas energéticas se está diversificando, introduciendo formatos innovadores como las variantes en polvo y las mezclas funcionales.
El rápido auge del segmento natural y orgánico subraya la disposición del consumidor a invertir en productos premium por sus beneficios percibidos para la salud. Prueba del potencial lucrativo de esta tendencia es el lanzamiento de Tenzing de su "bebida energética natural más potente del mundo", con 200 mg de cafeína de origen totalmente natural. Mientras tanto, las fórmulas energéticas tradicionales se enfrentan a la creciente presión de los defensores de la salud y los organismos reguladores, lo que obliga a las marcas tradicionales a reconsiderar y reformular sus ofertas. La transformación de este segmento es un símbolo de una mayor transición del consumidor hacia la transparencia, el etiquetado limpio y la nutrición funcional. Las marcas que comunican con destreza su posicionamiento natural, a la vez que garantizan la eficacia energética, están preparadas para capitalizar esta evolución de la opinión del consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de embalaje: las latas dominan mientras la sostenibilidad impulsa la innovación
En 2025, las latas de aluminio dominaron el mercado con una cuota del 77.88%, lo que refleja la preferencia de los consumidores por la portabilidad, la visibilidad de la marca y la sensación de frescura. Sin embargo, son las botellas de PET las que registran el crecimiento más sólido, con una tasa de crecimiento anual compuesto (TCAC) del 7.15% hasta 2031, impulsada por la conveniencia y la sostenibilidad. A medida que la conciencia ambiental transforma las decisiones de los consumidores y el marco regulatorio, la industria del envasado se encuentra en una encrucijada. Las botellas de vidrio, a pesar de su precio elevado y las dificultades logísticas, se abren paso en un nicho de mercado, conectando con los consumidores ecoconscientes.
Con la sostenibilidad como prioridad, el inminente Plan de Devolución de Depósitos, previsto para octubre de 2027, presenta un arma de doble filo de desafíos y oportunidades, como lo destaca el Departamento de Medio Ambiente, Alimentación y Asuntos Rurales. Britvic, líder en gestión ambiental, se compromete a lograr un 99.6 % de envases reciclables e incorporar un 50 % de PET reciclado para 2025. Empresas como Purity Soft Drinks son pioneras en innovaciones de tapones que no solo reducen la basura, sino que también impulsan la reciclabilidad. A medida que el sector de los envases evoluciona, se mueve con destreza por la cuerda floja de la funcionalidad, la sostenibilidad y el coste, alineándose al mismo tiempo con las demandas de responsabilidad ambiental de los consumidores.
Por canal de distribución: liderazgo en el comercio minorista con recuperación en el comercio minorista
En 2025, los canales de venta minorista, que incluyen supermercados, tiendas de conveniencia y plataformas en línea, representaron el 83.72 % del mercado. Esta sólida posición refleja la naturaleza impulsiva de la compra de bebidas energéticas y la preferencia del consumidor por la conveniencia. Si bien los canales de venta minorista, como los de hostelería, poseen una menor cuota de mercado, presentan el mayor índice de crecimiento y se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.34 % hasta 2031. Este auge indica una recuperación del sector de la hostelería tras la pandemia y una tendencia hacia ofertas prémium. Los supermercados e hipermercados, con su amplio alcance y capacidad promocional, acaparan la mayor cuota de mercado entre los distintos canales.
Las tiendas de conveniencia se están consolidando como motores de crecimiento clave. Los minoristas responden al sólido desempeño de esta categoría dedicando más espacio en sus estantes a las bebidas energéticas. Mientras tanto, el comercio electrónico experimenta un auge, especialmente entre los consumidores más jóvenes, atraídos por su variedad y conveniencia. Este crecimiento refleja el boom generalizado del comercio electrónico y el auge de los modelos de suscripción. Otros canales, como las máquinas expendedoras y las tiendas en el lugar de trabajo, capitalizan la tendencia del consumo sobre la marcha. A medida que evolucionan los canales de distribución, aumenta el énfasis en las estrategias omnicanal. Las marcas buscan fortalecer su presencia en los diversos puntos de contacto con el consumidor, al tiempo que se adaptan a los cambios en los hábitos de compra y a los desafíos regulatorios en materia de promociones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2025, Inglaterra ostentaba una cuota de mercado dominante del 85.02%, prueba de su gran tamaño demográfico y su pujante actividad económica. Sin embargo, la creciente presión regulatoria se cierne sobre la región, lo que podría frenar su crecimiento. La propuesta de prohibir la venta de bebidas energéticas a menores de 16 años podría afectar gravemente a los minoristas ingleses, dada su alta concentración en el mercado. Asimismo, las restricciones a la publicidad de bebidas con alto contenido en grasas, azúcares y sal, que entrarán en vigor en octubre de 2025, limitarán importantes vías de promoción, como ha señalado el Departamento de Salud y Asistencia Social. Los centros urbanos como Londres, Manchester y Birmingham, con sus estilos de vida centrados en la conveniencia, experimentan un notable aumento del consumo, especialmente entre los jóvenes de 18 a 24 años, que consumen bebidas funcionales con frecuencia. El sector manufacturero inglés está en auge, con inversiones destacadas como la modernización del centro de distribución de Britvic, por valor de 25 millones de libras esterlinas, y las mejoras en su planta de producción de Rugby. La trayectoria de crecimiento de la región, que se extiende hasta 2030, depende de sortear hábilmente estos desafíos regulatorios al tiempo que se mantiene el interés de los consumidores mediante un marketing inteligente y conforme a la normativa.
Escocia, a pesar de su menor cuota de mercado, presenta una dinámica distintiva. La importancia cultural de Irn Bru subraya las preferencias únicas de los consumidores, y la decisión del gobierno escocés de eliminar las restricciones a la venta de bebidas energéticas lo pone aún más de relieve. Si bien Escocia se está familiarizando con las bebidas funcionales, su tradicional fidelidad a las marcas locales plantea obstáculos para las empresas internacionales del sector. Gales, a pesar de ser el mercado regional más pequeño, está experimentando un crecimiento constante, impulsado por la expansión de las redes de distribución y una mayor concienciación del consumidor. La alineación del gobierno galés con las iniciativas del Reino Unido, en particular el Reglamento de Alimentos (Promoción y Presentación) de 2025, dirigido a las promociones de productos HFSS, subraya la transición hacia marcos regulatorios uniformes en todas las regiones, como lo ha señalado el Gobierno galés.
Irlanda del Norte destaca con una sólida tasa de crecimiento anual compuesta (TCAC) del 5.96 % proyectada hasta 2031, impulsada por el comercio transfronterizo y la urbanización. Su menor tamaño de mercado permite un posicionamiento de marca ágil y un marketing enfocado. Además, su proximidad a la República de Irlanda abre las puertas a vías de distribución únicas. Según el Departamento de Medio Ambiente, Alimentación y Asuntos Rurales, el próximo Plan de Devolución de Depósitos se implementará de manera uniforme tanto en Inglaterra como en Irlanda del Norte, lo que indica la necesidad de contar con infraestructuras sincronizadas y estrategias de cumplimiento normativo. Las tendencias de crecimiento regional reflejan patrones económicos más amplios, con un consumo de bebidas energéticas estrechamente vinculado a la densidad urbana y la renta disponible. Este panorama geográfico ofrece a las marcas la oportunidad de diseñar estrategias regionales a medida, manteniendo al mismo tiempo la integridad de la marca nacional y cumpliendo con los mandatos regulatorios en todo el Reino Unido.
Panorama regulatorio
El etiquetado de las bebidas energéticas en el Reino Unido sigue rigiéndose por el marco normativo vigente del Reglamento (UE) n.º 1169/2011 sobre información alimentaria. Este reglamento incluye la obligación de indicar un alto contenido de cafeína (más de 150 mg por litro) y de advertir que el producto no está recomendado para niños.
El Código de Buenas Prácticas para Bebidas Energéticas (2018) de la Asociación Británica de Bebidas Refrescantes (BSDA) sigue influyendo en las restricciones de edad y de marketing impuestas por los minoristas.
Panorama competitivo
En el mercado británico de bebidas energéticas, los actores establecidos dominan, pero los disruptores de nicho se están abriendo camino. Red Bull GmbH encabeza la lista con ventas anuales de 492 millones de libras esterlinas. Le siguen de cerca Monster Beverage Corp. y la marca Lucozade de Suntory Holdings, cada una con 322 millones de libras esterlinas. El panorama está cambiando, como lo demuestra la audaz adquisición de Ghost Energy por parte de Keurig Dr Pepper por 990 millones de dólares y la puja de Carlsberg por Britvic por 3.3 millones de libras esterlinas [5] Fuente: Keurig Dr Pepper, “Adquisición de GHOST”, kdp.com . Estos movimientos ponen de manifiesto la creciente competencia por la cuota de mercado, todo ello mientras se sortean obstáculos regulatorios.
Las marcas están reforzando su competitividad, priorizando los ingredientes funcionales, la sostenibilidad y un marketing inteligente. Existe un creciente interés por productos naturales y orgánicos, fórmulas centradas en el gaming y sabores regionales únicos. Mientras que las marcas emergentes desafían el statu quo, las marcas consolidadas redoblan sus esfuerzos en la innovación y forjan alianzas estratégicas. Tomemos como ejemplo a Celsius: tras un rápido ascenso en EE. UU., ahora tiene la vista puesta en el mercado británico gracias a la distribución de Suntory. Las empresas están aprovechando la tecnología no solo para la producción y la sostenibilidad, sino también para conectar con los consumidores. Muchas están reforzando su capacidad de fabricación y se están adentrando en el marketing digital, especialmente para sortear las limitaciones de la publicidad en HFSS.
Las marcas que priorizan la salud y el medio ambiente están cosechando los frutos del competitivo panorama actual. Este cambio se debe en gran medida a los organismos reguladores, que ahora favorecen los productos con menos azúcar y envases ecológicos. Las empresas también son muy conscientes del valor de la propiedad intelectual, especialmente en áreas como las mezclas de ingredientes funcionales y los envases innovadores. Si bien el mercado apunta a una mayor consolidación, aún hay espacio para marcas especializadas que atiendan a segmentos de consumidores nicho y gustos regionales.
Líderes de la industria de bebidas energéticas del Reino Unido
Compañía Coca-Cola
Red Bull GmbH
PepsiCo, Inc. (Energía Rockstar)
Suntory Holdings Limited
Compañía Monster Energy
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular


Desarrollos recientes de la industria
- Abril de 2026: Red Bull lanzó en Gran Bretaña la extensión de sabor Summer Edition Citrus Zest. Esta actualización tenía como objetivo mejorar la visibilidad en los estantes de los establecimientos de conveniencia y fomentar la compra recurrente.
- Septiembre de 2025: El Departamento de Salud y Asistencia Social inició una consulta formal sobre la prohibición de la venta al por menor de bebidas energéticas con alto contenido de cafeína a menores de 16 años en Inglaterra. La propuesta avanzó mediante legislación secundaria en virtud de la Ley de Seguridad Alimentaria de 1990, y el debate parlamentario se prolongó hasta principios de 2026.
- Noviembre de 2024: Monster Energy lanzó en el Reino Unido una versión sin azúcar de Monster Original. Este lanzamiento reflejó una tendencia más amplia hacia los formatos sin azúcar, junto con una mayor presión política en materia de azúcar y cambios en las preferencias de los consumidores en cuanto a la salud.


Alcance del informe sobre el mercado de bebidas energéticas del Reino Unido
Una bebida energética es una mezcla de compuestos estimulantes, generalmente cafeína, que se comercializa como estimulante mental y físico. El mercado de bebidas energéticas del Reino Unido está segmentado por tipo de envase, tipo de producto y canales de distribución. Según el tipo de envase, el mercado se segmenta en latas y botellas de pet. Según el tipo de producto, el mercado se segmenta en bebidas, tragos y mezcladores. Según el canal de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. El informe ofrece el tamaño del mercado y el valor previsto (millones de USD) para todos los segmentos anteriores.
Por tipo de producto
| Disparos de energía |
| Bebidas energéticas naturales/orgánicas |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías |
| Bebidas energéticas tradicionales |
| Otras bebidas energéticas |
Por tipo de embalaje
| latas |
| Botellas de PET |
| Botellas de vidrio |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia/comestibles | |
| Ventas en línea | |
| Otro canal de distribución |
Por región
| England |
| Escocia |
| Gales |
| Irlanda del Norte |
| Por tipo de producto | Disparos de energía | |
| Bebidas energéticas naturales/orgánicas | ||
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | ||
| Bebidas energéticas tradicionales | ||
| Otras bebidas energéticas | ||
| Por tipo de embalaje | latas | |
| Botellas de PET | ||
| Botellas de vidrio | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia/comestibles | ||
| Ventas en línea | ||
| Otro canal de distribución | ||
| Por región | England | |
| Escocia | ||
| Gales | ||
| Irlanda del Norte | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de bebidas energéticas del Reino Unido?
El mercado tendrá un valor de 2.32 millones de dólares en 2026 y se proyecta que crecerá de manera constante hasta 2031.
¿Qué tan rápido se espera que crezca la categoría?
Se pronostica una CAGR del 5.60 % entre 2026 y 2031, impulsada por formulaciones más saludables y una distribución en expansión.
¿Qué segmento se está expandiendo más rápidamente?
Las bebidas energéticas naturales y orgánicas están avanzando a una tasa compuesta anual del 7.61 %, lo que refleja las crecientes prioridades en materia de bienestar.
¿Por qué los fabricantes están reformulando las recetas?
Un umbral impositivo más bajo para el azúcar y una prohibición planificada de las ventas a menores requieren un etiquetado más claro sobre el azúcar y la cafeína.
¿Qué regiones tienen mayor potencial de crecimiento?
Irlanda del Norte muestra la perspectiva de crecimiento más alta con un CAGR del 5.96 %, mientras que Inglaterra sigue siendo el mercado más grande por valor.
Última actualización de la página:



