

Tamaño y cuota de mercado de los restaurantes de servicio completo en el Reino Unido
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 35.78 mil millones |
| Tamaño del mercado (2031) | USD 49.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.85% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de restaurantes de servicio completo en el Reino Unido por Mordor Intelligence
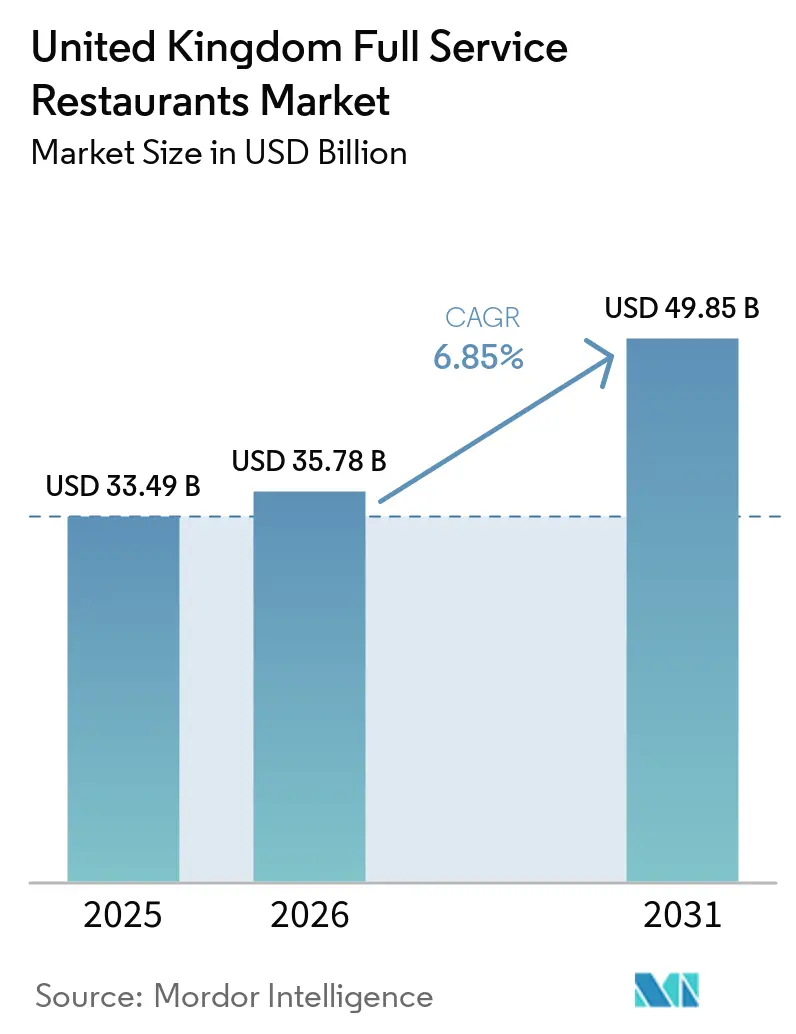
El mercado de restaurantes de servicio completo del Reino Unido se valoró en 33.49 millones de dólares en 2025 y se estima que crecerá de 35.78 millones de dólares en 2026 a 49.85 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.85% durante el período de pronóstico (2026-2031). Los pedidos digitales, la experiencia gastronómica centrada en el cliente y la innovación constante en los menús están transformando la dinámica competitiva a medida que los operadores transitan de modelos basados en la ubicación a la interacción omnicanal. Los establecimientos independientes aún dominan la afluencia de público, pero las cadenas de restaurantes se aceleran más rápidamente aprovechando la escala en el análisis de datos, las compras y la planificación de personal. Los consumidores prefieren cada vez más los restaurantes que integran la sostenibilidad en el abastecimiento y las operaciones, premiando a las marcas que divulgan sus indicadores de carbono e invierten en cocinas energéticamente eficientes. Al mismo tiempo, la presión regulatoria sobre los costos derivada de un salario mínimo nacional más alto y mayores contribuciones a la Seguridad Social está comprimiendo los márgenes, lo que intensifica el enfoque en la automatización y la fijación dinámica de precios. Las alianzas tecnológicas que abarcan plataformas de punto de venta, reservas y fidelización habilitadas para IA brindan a quienes las adoptan una ventaja cuantificable para maximizar los ingresos por hora de trabajo.
Conclusiones clave del informe
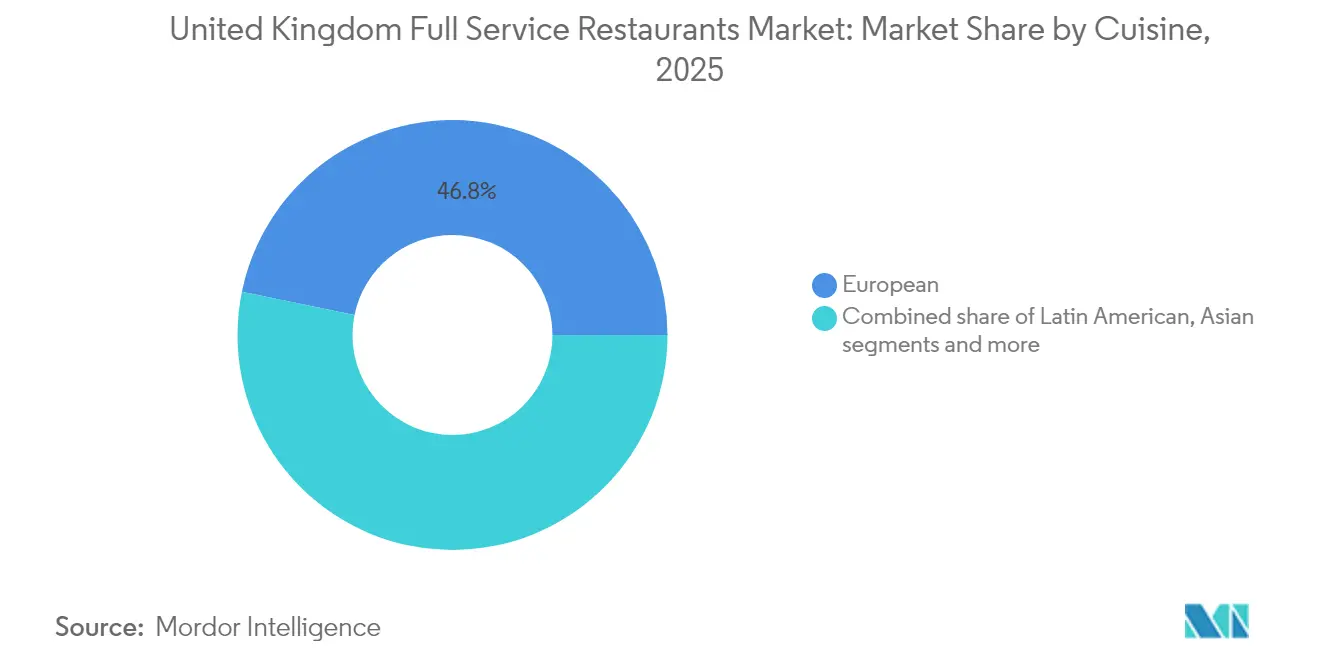
- Por tipo de cocina, los platos europeos lideraron con una cuota de ingresos del 46.78% en 2025, mientras que se prevé que la cocina latinoamericana se expanda a una tasa de crecimiento anual compuesta (TCAC) del 7.79% hasta 2031.
- Por tipo de establecimiento, los establecimientos independientes representaron el 66.85% del gasto en 2025, mientras que las cadenas están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 7.52% hasta 2031.
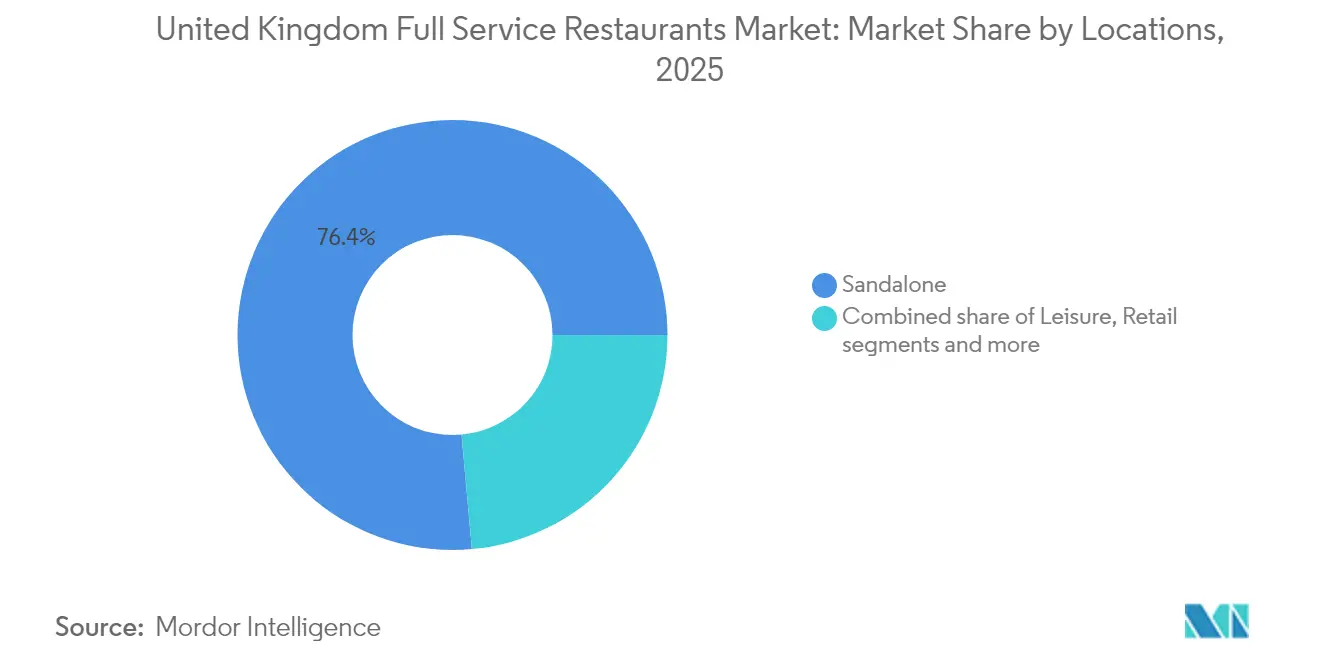
- Por ubicación, los restaurantes independientes capturaron una participación del 76.44% en 2025, y se prevé que los establecimientos ubicados en alojamientos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.23% durante el período.
- Por tipo de servicio, las visitas para comer en el restaurante representaron el 68.92% de los ingresos en 2025, pero se prevé que los formatos de entrega a domicilio aumenten a una tasa de crecimiento anual compuesta (TCAC) del 8.88% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de restaurantes de servicio completo en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente popularidad de las cocinas internacionales | + 1.5% | Nacional, con concentración en Londres, Manchester, Birmingham | Mediano plazo (2-4 años) |
| Aumento de la demanda de los consumidores por opciones de menú más saludables y basadas en plantas | + 0.8% | Nacional, con mayor presencia en centros urbanos y suburbios acomodados. | Largo plazo (≥ 4 años) |
| El auge del turismo gastronómico aumenta la demanda de experiencias culinarias auténticas. | + 1.2% | Nacional, con un impacto de primera calidad en destinos turísticos | Mediano plazo (2-4 años) |
| Expansión de los negocios de hoteles y alojamientos que apoyan la restauración en sus instalaciones. | + 0.9% | Nacional, concentrado en distritos comerciales y zonas turísticas | Largo plazo (≥ 4 años) |
| Las plataformas digitales de reservas y fidelización aumentan la frecuencia de visitas. | + 1.1% | Nacional, con una adopción más rápida en las áreas metropolitanas. | Corto plazo (≤ 2 años) |
| Alivio de las tasas gubernamentales y apoyo específico al sector de la hostelería | + 0.7% | Nacional, con mayores beneficios para los operadores más pequeños | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente popularidad de las cocinas internacionales
La diversidad cultural y la creciente popularidad de las cocinas internacionales están impulsando cambios significativos en el sector de la restauración de servicio completo en el Reino Unido. Los restaurantes innovan cada vez más sus menús para satisfacer a los consumidores que buscan sabores auténticos de todo el mundo. Un estudio de VisitBritain destaca el atractivo perdurable de los platos británicos emblemáticos, junto con una creciente curiosidad por la gastronomía internacional tanto entre los residentes como entre los visitantes, lo que crea oportunidades para conceptos híbridos que fusionan las tradiciones culinarias locales y globales. Los hallazgos de la Universidad de Birmingham subrayan el papel de los restaurantes como puentes culturales, donde la exposición a diversas cocinas influye en las actitudes sociales y reduce los prejuicios contra los inmigrantes, fomentando la cohesión en las comunidades multiculturales. [ 1 ]Fuente: Universidad de Birmingham, "Comer alimentos de diferentes culturas reduce las actitudes antiinmigrantes - Estudio", birmingham.ac.uk Los restaurantes latinoamericanos están aprovechando especialmente esta tendencia, alcanzando una tasa de crecimiento anual compuesto (TCAC) del 8.23%, impulsada por perfiles de sabor únicos y platos visualmente atractivos que tienen gran repercusión en las redes sociales. Marcas como Las Iguanas ejemplifican este enfoque con presentaciones vibrantes, ideales para Instagram, y formatos accesibles. El informe "Our Food 2023" de la Agencia de Normas Alimentarias destaca las variaciones regionales: los londinenses cosmopolitas se decantan por opciones internacionales, mientras que el norte de Inglaterra mantiene su preferencia por los clásicos británicos tradicionales. Estas diferencias geográficas permiten a los operadores adaptar estratégicamente sus planes de expansión y la localización de sus menús para alinearse con las preferencias regionales. Al satisfacer la demanda de los consumidores por nuevas experiencias gastronómicas y contribuir a la integración social, el sector de la restauración refuerza su relevancia comercial y social en un panorama de servicios de alimentación en constante evolución.
Aumento de la demanda de los consumidores por opciones de menú más saludables y basadas en plantas
La demanda de los consumidores por opciones de menú más saludables y basadas en plantas ha transformado la dinámica competitiva de los restaurantes de servicio completo en el Reino Unido, donde la oferta de productos veganos ha pasado de ser un producto de nicho a convertirse en un motor clave de ingresos. Por ejemplo, Wagamama se asoció con THIS para lanzar el "vegatsu" vegano en 2024, dirigido a consumidores preocupados por su salud y, al mismo tiempo, a sus clientes fieles que buscan sabores familiares. De manera similar, Pizza Express alcanzó la neutralidad de carbono en 2024 y lanzó el queso vegano "PiNO" en todos sus establecimientos del Reino Unido, demostrando cómo las iniciativas de sostenibilidad pueden impulsar la innovación y la diferenciación en los menús. El apoyo regulatorio de Public Health England, incluyendo colaboraciones centradas en la reducción de calorías, ha posicionado el desarrollo de menús más saludables como una ventaja estratégica en lugar de una mera obligación de cumplimiento. La Vegan Society informó que el número de veganos en Gran Bretaña aumentó a aproximadamente 2 millones (el 3% de la población) en 2024, lo que pone de manifiesto un segmento de mercado en crecimiento al que los restaurantes están atendiendo con una diversa oferta de productos veganos. [ 2 ]Fuente: The Vegan Society, "Tendencias nacionales destacan el creciente cambio hacia las dietas basadas en plantas", vegansociety.comEstas tendencias reflejan prioridades más amplias en materia de salud y sostenibilidad, lo que anima a los restaurantes a adoptar menús con mayor presencia de alimentos de origen vegetal que no solo satisfacen las necesidades de veganos, sino también de flexitarianos y comensales con conciencia ambiental. Este cambio impulsa la diversificación de los menús, fortalece el atractivo de la marca y establece un nuevo referente para el posicionamiento competitivo. Marcas como Wagamama y Pizza Express ejemplifican cómo la innovación, las alianzas y las iniciativas de sostenibilidad pueden alinearse para satisfacer la creciente demanda de los consumidores británicos de opciones gastronómicas más saludables y basadas en plantas.
El auge del turismo gastronómico aumenta la demanda de experiencias culinarias auténticas.
El turismo gastronómico impulsa significativamente la demanda de experiencias culinarias auténticas, constituyendo un factor clave para los viajeros nacionales e internacionales en el Reino Unido. Según la Biblioteca de la Cámara de los Comunes, los residentes extranjeros realizaron 42.5 millones de visitas al Reino Unido en 2024, un aumento con respecto a los 38 millones de 2023, lo que pone de manifiesto el crecimiento del turismo receptivo, que beneficia directamente al sector de la hostelería. [ 3 ]Fuente: Biblioteca de la Cámara de los Comunes, "Turismo: Estadísticas y Política", commonslibrary.parliament.uk La estrategia de hostelería del Departamento de Comercio e Industria (Departamento de Negocios y Comercio) identifica la gastronomía como un elemento central del atractivo turístico del Reino Unido, con iniciativas como la campaña "Food is GREAT" (La comida es genial), en colaboración con el Departamento de Medio Ambiente, Alimentación y Asuntos Rurales (DEFRA), que promueve la excelencia culinaria británica a nivel mundial. Asimismo, la lista de los 100 mejores restaurantes del Reino Unido de OpenTable muestra una distribución geográfica de experiencias gastronómicas locales populares y auténticas más allá de las grandes ciudades, donde estos establecimientos logran precios superiores y una mayor fidelización de clientes en comparación con las cadenas estandarizadas, lo que refleja una fuerte demanda de autenticidad regional. Además, el fondo "Best of British" de Airbnb, dotado con 1 millón de libras esterlinas, apoya a restaurantes que hacen hincapié en el patrimonio culinario local y la narración cultural, creando oportunidades de inversión que mejoran la diferenciación de sus servicios. En conjunto, estos factores ilustran cómo la integración del turismo gastronómico con el patrimonio culinario del Reino Unido crea oportunidades para que los restaurantes de servicio completo capitalicen las experiencias auténticas para su crecimiento comercial, a la vez que contribuyen a la economía turística en general. Esta tendencia fomenta el desarrollo sostenible de la oferta gastronómica regional, atrae a diversos segmentos de consumidores tanto del mercado turístico como del mercado nacional, y fortalece la competitividad y la resiliencia del sector.
Expansión de los negocios de hoteles y alojamientos que apoyan la restauración en sus instalaciones.
La expansión del sector hotelero y de alojamiento está influyendo significativamente en el mercado al reposicionar la oferta de alimentos y bebidas como centros de beneficio esenciales, en lugar de servicios complementarios para los huéspedes. El Instituto Británico de Hostelería (British Institute of Innkeeping) informa que los restaurantes de hoteles en el norte de Inglaterra experimentaron un crecimiento del 2.4 % en 2023, superando a los mercados del sur y destacando las oportunidades regionales para los conceptos gastronómicos en hoteles. Además, las encuestas de ocupación de VisitEngland indican que la recuperación de los viajes de negocios impulsa la demanda entre semana en los restaurantes de hoteles, mientras que los viajes de ocio mantienen la afluencia de clientes los fines de semana, lo que resulta en flujos de ingresos más equilibrados y resilientes en comparación con los restaurantes independientes. Asimismo, los datos de inversión hotelera de Deloitte identifican a Londres y Edimburgo como destinos clave para la inversión en hostelería, donde la alta calidad de los alimentos y bebidas constituye un factor diferenciador crucial en un contexto de precios de habitación elevados. Esta dinámica se ejemplifica con marcas hoteleras como The Hoxton, que aprovechan la alta gastronomía para mejorar la experiencia de los huéspedes, atrayendo tanto a comensales locales como de negocios. En conjunto, estas tendencias subrayan cómo el crecimiento de la oferta gastronómica integrada en los alojamientos fomenta nuevas oportunidades de ingresos, una mejor segmentación de clientes y ventajas competitivas en el mercado de restaurantes de servicio completo del Reino Unido.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la competencia por parte de los segmentos de comida rápida y restaurantes informales | -1.2% | A nivel nacional, con una presión intensificada en las zonas suburbanas y comerciales. | Mediano plazo (2-4 años) |
| Altos costos operativos, incluyendo personal y adquisición de ingredientes. | -0.8% | Nacional, con un fuerte impacto en los operadores independientes | Corto plazo (≤ 2 años) |
| Requisitos reglamentarios complejos relacionados con la salud, la seguridad y las normas alimentarias | -0.6% | Nacional, con una mayor carga de cumplimiento para los operadores más pequeños | Largo plazo (≥ 4 años) |
| Dificultades para mantener estándares de calidad y servicio consistentes | -0.4% | Nacional, con un impacto particular en las operaciones de cadenas con múltiples ubicaciones. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la competencia por parte de los segmentos de comida rápida y restaurantes informales
Los restaurantes con servicio completo en el Reino Unido se enfrentan a importantes desafíos debido a la creciente competencia de los establecimientos de comida rápida y casual. Estos competidores se están expandiendo a sectores tradicionalmente dominados por los restaurantes con servicio completo, mejorando la calidad de sus menús, modernizando sus modelos de servicio y adoptando un posicionamiento premium, lo que difumina las distinciones tradicionales entre categorías. Esta presión competitiva es especialmente evidente en zonas suburbanas y comerciales, donde los restaurantes con servicio completo compiten directamente con alternativas de comida rápida informal que ofrecen una calidad de comida comparable con un servicio más rápido y precios más bajos. El aumento al doble de los costes energéticos desde 2022 ha impactado desproporcionadamente a los establecimientos con servicio completo debido a la mayor permanencia de los clientes en el local y las mayores exigencias de las instalaciones, creando desventajas estructurales en comparación con los modelos de comida rápida optimizados para una alta rotación y un uso mínimo del espacio. Además, la inflación de los alimentos obliga a los operadores de restaurantes con servicio completo a absorber el aumento de los costes o subir los precios, reduciendo la diferencia de valor percibido con la comida casual. Los restaurantes independientes se ven particularmente afectados, ya que carecen del poder adquisitivo de las grandes cadenas. El auge de los formatos de restaurantes optimizados para el reparto a domicilio intensifica aún más la competencia al ofrecer comida de calidad de restaurante sin los costes laborales asociados a las operaciones con servicio completo. Esta tendencia obliga a los restaurantes de servicio completo a justificar sus precios elevados mediante experiencias superiores para el cliente, en lugar de basarse únicamente en la calidad de la comida. Marcas como Honest Burgers demuestran cómo los formatos de comida rápida informal pueden ofrecer experiencias gastronómicas de alta calidad a precios accesibles, lo que aumenta la presión competitiva sobre los restaurantes de servicio completo. En conjunto, estos factores exigen que los restaurantes de servicio completo innoven tanto en experiencia como en valor para mantener su diferenciación en un mercado cada vez más influenciado por la eficiencia y la comodidad de los modelos de comida rápida.
Altos costos operativos, incluyendo personal y adquisición de ingredientes.
Los elevados costes operativos representan un desafío importante para los operadores del sector de la restauración con servicio completo en el Reino Unido. La inflación de los costes laborales, impulsada por los recientes aumentos del Salario Mínimo Nacional y las cotizaciones a la Seguridad Social de los empleadores, ha incrementado sustancialmente la masa salarial en todo el sector. Estas presiones se ven agravadas por la grave escasez de personal, y muchos negocios de hostelería informan de una situación cercana al colapso financiero, ya que luchan por mantener los niveles de servicio en medio del aumento de los gastos laborales. La adquisición de ingredientes también se ve afectada por las interrupciones en la cadena de suministro y la volatilidad de los precios de las materias primas, factores que contribuyen al encarecimiento de los alimentos. Además, los gastos energéticos se han duplicado desde 2022, lo que reduce aún más los márgenes de beneficio. Estas presiones sobre los costes están impulsando a los restaurantes a explorar estrategias como la optimización de menús, el control de las porciones y la mejora de la eficiencia operativa para mantener la rentabilidad. Los operadores independientes son especialmente vulnerables debido a su limitado poder adquisitivo y a las dificultades para distribuir los costes fijos entre varios establecimientos. Esto ha impulsado tendencias de consolidación, favoreciendo a las grandes cadenas que se benefician de las economías de escala. Por ejemplo, algunas cadenas han utilizado su tamaño para negociar contratos con proveedores más favorables y optimizar los costes laborales. Además, la creciente competencia de los establecimientos de comida rápida y a domicilio ha agravado los problemas de rentabilidad que enfrentan los restaurantes tradicionales. Para seguir siendo viables, estos establecimientos deben centrarse en la excelencia operativa y el posicionamiento estratégico para justificar precios elevados y mantener su presencia en el mercado.
Análisis de segmento
Por la cocina: la herencia europea se encuentra con la innovación latina
La cocina europea ostenta una cuota de mercado dominante del 46.78 % en 2025, lo que refleja la fuerte conexión cultural del Reino Unido con las tradiciones culinarias mediterráneas, francesas e italianas. Sin embargo, la cocina latinoamericana es el segmento de mayor crecimiento, con una impresionante tasa de crecimiento anual compuesto (TCAC) proyectada del 7.79 % hasta 2031. Este crecimiento se debe a la creciente demanda de los consumidores por sabores intensos, platos visualmente atractivos y experiencias culturales auténticas que se distinguen de la oferta convencional. La cocina asiática se beneficia de la demografía multicultural del Reino Unido y de sus cadenas de suministro consolidadas, mientras que la cocina de Oriente Medio gana popularidad gracias a su enfoque en la salud y sus sabores innovadores. En contraste, la cocina norteamericana se enfrenta al reto de la saturación del mercado de hamburguesas y barbacoas, lo que impulsa a los operadores a orientarse hacia un posicionamiento prémium y una diferenciación experiencial.
Un estudio de la Universidad de Birmingham destaca el valor social de las experiencias gastronómicas diversas, señalando que la exposición a distintas cocinas reduce las barreras culturales y fomenta la cohesión social. Esto respalda la demanda a largo plazo de ofertas internacionales. Datos regionales de la Agencia de Normas Alimentarias revelan diferencias geográficas en las preferencias culinarias: Londres lidera la adopción de sabores internacionales, mientras que el norte de Inglaterra muestra una mayor preferencia por los platos tradicionales europeos. Estos datos ofrecen oportunidades para los operadores que adaptan sus estrategias a los perfiles de gusto regionales. Además, la categoría "Otras cocinas FSR" abarca conceptos de fusión emergentes e innovadores de cocina vegetal, lo que indica una continua fragmentación y especialización dentro de la estructura general del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por punto de venta: Resiliencia independiente frente a eficiencia de la cadena
En 2025, los establecimientos independientes ostentaron una cuota de mercado dominante del 66.85%, pero se prevé que las cadenas experimenten un crecimiento más acelerado, con una sólida tasa de crecimiento anual compuesto (TCAC) del 7.52% hasta 2031. Esto refleja un cambio notable hacia la estandarización operativa y las economías de escala, que favorecen a los operadores con múltiples unidades. Los restaurantes independientes aprovechan el conocimiento del mercado local, menús flexibles y experiencias auténticas para fidelizar a sus clientes. Sin embargo, se enfrentan a crecientes desafíos derivados del aumento de los costes operativos y la complejidad de las regulaciones, que afectan desproporcionadamente a los pequeños operadores. El aumento generalizado del Salario Mínimo Nacional a 12.21 libras esterlinas por hora supone una carga de costes significativa, que amenaza la sostenibilidad de los negocios independientes. En cambio, las cadenas aprovechan su poder adquisitivo y su eficiencia operativa para absorber eficazmente estas presiones de costes.
La adopción de tecnología está impulsando ventajas competitivas para las cadenas de restaurantes, que están implementando sistemas de punto de venta estandarizados, integrando plataformas de reparto y utilizando herramientas de gestión de relaciones con los clientes (CRM). Estas tecnologías permiten la toma de decisiones basada en datos y la optimización operativa. Según datos de la plataforma SevenRooms, se espera que el 74 % de los restaurantes en el Reino Unido utilicen inteligencia artificial para mejorar sus operaciones de aquí a 2025, con las cadenas a la cabeza gracias a su capacidad de inversión y a la optimización de sus procesos de implementación. Los restaurantes independientes colaboran cada vez más con proveedores de tecnología y plataformas de reparto para acceder a herramientas operativas avanzadas. Al mismo tiempo, mantienen su diferenciación centrándose en el servicio personalizado, el abastecimiento local y la innovación en el menú, aspectos que las cadenas encuentran difíciles de replicar a gran escala.
Por ubicación: El dominio independiente se enfrenta a la disrupción del sector hotelero
En 2025, los restaurantes independientes dominaron el mercado de restaurantes de servicio completo en el Reino Unido, con una cuota de mercado del 76.44 %. Su éxito se atribuye a la flexibilidad de ubicación, la independencia de marca y una fuerte integración con la comunidad, factores que fomentan la fidelización de los clientes y un atractivo local único. Sin embargo, este dominio se ve desafiado por los restaurantes ubicados en hoteles, que experimentan un sólido crecimiento anual compuesto (CAGR) del 10.23 % hasta 2031. Los hoteles consideran cada vez más sus operaciones de alimentos y bebidas como centros de beneficios en lugar de servicios para los huéspedes, lo que crea nuevas dinámicas competitivas. Los establecimientos comerciales se benefician de un mayor flujo de clientes y horarios de apertura más extensos, mientras que los restaurantes en aeropuertos y centros de transporte aprovechan la clientela cautiva en estos lugares para fijar precios superiores, capitalizando la conveniencia y las ventajas de ubicación. Los operadores independientes están respondiendo al aumento de los alquileres comerciales y a la presión de los costos operativos explorando alianzas con comercios, hoteles y locales de entretenimiento para acceder a flujos de clientes complementarios y eficiencias compartidas, equilibrando así el panorama competitivo en constante evolución. Marcas como The Hoxton ejemplifican la integración exitosa de alojamiento y gastronomía, combinando experiencias de alta gama que atraen tanto a los huéspedes del hotel como a los comensales locales.
Simultáneamente, los establecimientos orientados al ocio captan la creciente demanda de fines de semana y festivos mediante un posicionamiento experiencial, lo que contribuye a diversificar sus fuentes de ingresos más allá de los modelos tradicionales. Los restaurantes independientes, gracias a su agilidad y vínculos con la comunidad, mantienen una ventaja competitiva al ofrecer experiencias personalizadas; sin embargo, se enfrentan a la creciente presión de los establecimientos de alojamiento y comercio minorista, que crecen de forma constante gracias a las inversiones estratégicas y a la evolución del comportamiento del consumidor. A medida que la oferta gastronómica en los alojamientos crece con mayor rapidez, redefine el mercado al ofrecer modelos de alimentos y bebidas diversificados y escalables, lo que obliga a los operadores independientes a innovar mediante colaboraciones y una mayor interacción con el cliente. Este cambio pone de manifiesto una transición de mercado donde confluyen la dinámica de las ubicaciones, los modelos operativos y las expectativas de los consumidores, lo que exige a los operadores de restaurantes de servicio completo adaptarse estratégicamente para mantener el crecimiento y la rentabilidad en un mercado británico competitivo y en constante evolución.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: La evolución del servicio en el restaurante se une a la innovación en el reparto a domicilio
Se prevé que los servicios de entrega a domicilio crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.88 % hasta 2031. En 2025, se espera que los servicios de comida en el restaurante alcancen una cuota de mercado significativa del 68.92 %. Estas tendencias ponen de manifiesto un cambio en el comportamiento del consumidor, que pasa de las necesidades surgidas durante la pandemia a la preferencia por la comodidad. Los restaurantes se integran cada vez más con las plataformas de entrega a domicilio. Al asociarse con empresas como Deliveroo, Uber Eats, Stuart y Otter, crean experiencias omnicanal. Este enfoque prioriza la maximización de los ingresos por hora de cocina por encima de las métricas tradicionales basadas en el número de comensales. Los servicios de comida para llevar ocupan una posición estratégica, combinando elementos de la experiencia de comer en el restaurante con la comodidad de la entrega a domicilio. Atraen a los clientes que valoran la calidad y la rapidez de la comida, manteniendo una relación directa con los restaurantes y evitando las comisiones de las plataformas de terceros.
La evolución de los servicios de comida en el restaurante se centra en ofrecer experiencias diferenciadas. El ambiente, la calidad del servicio y la interacción social son factores clave que distinguen el servicio en el restaurante de los formatos de entrega a domicilio y para llevar. Esto obliga a los operadores a justificar su posicionamiento premium mediante la creación de valor intangible, en lugar de depender únicamente de la calidad de los alimentos. Las directrices actualizadas de seguridad alimentaria de la Agencia de Normas Alimentarias garantizan una calidad uniforme en todos los formatos de servicio. Estas directrices también establecen marcos de cumplimiento que favorecen a los operadores con sistemas operativos sólidos. La tecnología impulsa la adopción de modelos de servicio híbridos, lo que permite a los restaurantes optimizar el uso de la cocina en los canales de comida en el restaurante, para llevar y a domicilio. Herramientas como los sistemas de punto de venta (POS) y las soluciones de gestión de inventario facilitan la asignación de recursos en tiempo real, guiada por los patrones de demanda y el análisis de rentabilidad.
Análisis geográfico
Las condiciones económicas regionales, la composición demográfica y las preferencias culturales influyen significativamente en el rendimiento de los restaurantes de servicio completo en todo el Reino Unido. En 2024, el norte de Inglaterra lideró con un crecimiento del +6.2% en el gasto en hostelería, superando el aumento del +4.8% del sur. Este crecimiento se atribuye a menores costes operativos, el surgimiento de destinos de turismo gastronómico y un cambio demográfico que favorece las experiencias culinarias auténticas, según informa UK Hospitality . Ciudades como Liverpool, Chester y Sheffield, que experimentaron un crecimiento del +2.4% en la apertura de nuevos restaurantes, reflejan una recuperación económica regional que apoya la expansión de la restauración más allá del tradicional enfoque de inversión centrado en Londres. El British Institute of Innkeeping destaca que las empresas de hostelería del norte muestran mayor resiliencia y potencial de crecimiento en comparación con sus homólogas del sur, que se enfrentan a desafíos como alquileres comerciales más elevados y presiones en los costes operativos.
Londres se mantiene como el principal destino gastronómico del Reino Unido, según los estudios de inversión hotelera de Deloitte, que la identifican junto con Edimburgo como las ubicaciones más destacadas para la inversión en hostelería. Sin embargo, Londres se enfrenta a desafíos únicos, como el aumento de los alquileres comerciales, la complejidad de la normativa y la intensa competencia. Estos factores dificultan la labor de los operadores independientes y favorecen a las cadenas con sistemas operativos consolidados. Según datos regionales de la Agencia de Normas Alimentarias, las preferencias culinarias y el cumplimiento de las normas de seguridad alimentaria varían geográficamente. Las áreas metropolitanas lideran la adopción de cocinas internacionales, mientras que las regiones rurales y del norte muestran una mayor preferencia por la cocina tradicional británica. Escocia destaca por su integración del whisky y el turismo gastronómico, ofreciendo oportunidades de posicionamiento privilegiadas para restaurantes que enfatizan el patrimonio local y las experiencias auténticas.
Gales e Irlanda del Norte ofrecen nuevas oportunidades para la expansión de restaurantes, impulsadas por iniciativas gubernamentales destinadas a desarrollar el sector de la hostelería y a fomentar el turismo gastronómico. La campaña «Food is GREAT» de VisitBritain, en colaboración con DEFRA, promueve el conocimiento internacional de la diversidad culinaria británica, impulsando las especialidades regionales y animando a los restaurantes a priorizar los productos locales y la autenticidad cultural. Los programas de desarrollo económico regional también apoyan a las empresas de hostelería, creando un entorno favorable para el crecimiento de los restaurantes en zonas que anteriormente carecían de una oferta gastronómica completa.
Panorama competitivo
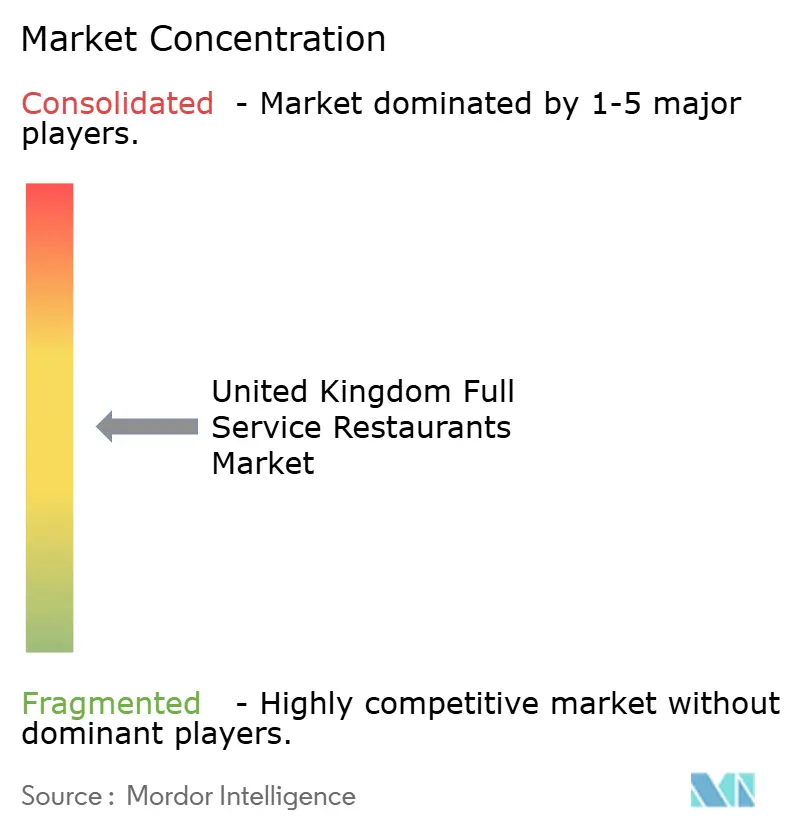
El panorama competitivo del mercado de restaurantes de servicio completo en el Reino Unido se caracteriza por una fragmentación moderada, lo que genera tanto una intensa competencia como oportunidades de consolidación, ya que los operadores compiten en diversos aspectos como la autenticidad culinaria, la calidad del servicio, la sofisticación tecnológica y la eficiencia operativa. Los operadores exitosos se diferencian mediante la integración vertical, la adopción de tecnología avanzada y sus compromisos con la sostenibilidad, aprovechando las economías de escala y, al mismo tiempo, adaptándose a las preferencias del mercado local, una ventaja que los operadores independientes encuentran difícil de replicar de forma consistente. Este equilibrio estratégico permite a los líderes del mercado prosperar en un contexto de demandas de consumo diversas.
Los nuevos actores disruptivos están redefiniendo las fronteras competitivas tradicionales mediante la introducción de formatos optimizados para la entrega a domicilio, cocinas fantasma y modelos de servicio basados en tecnología que reducen la dependencia de la mano de obra, manteniendo estándares de calidad similares a los de un restaurante con servicio completo. El marco regulatorio del sector, regido por las directrices de la Agencia de Normas Alimentarias, eleva las barreras de entrada, favoreciendo a los operadores establecidos con sistemas de cumplimiento sólidos, lo que protege la calidad del mercado y la seguridad del consumidor. Paralelamente, el auge de los modelos de servicio híbridos que integran puntos de contacto físicos y digitales con el cliente presenta un gran potencial de crecimiento, especialmente al combinarse con la innovación en la gastronomía basada en plantas y la expansión de mercados regionales.
La adopción de tecnología en el sector de la restauración de servicio completo en el Reino Unido está evolucionando rápidamente, y los operadores utilizan cada vez más la inteligencia artificial para la optimización operativa. Los principales competidores aprovechan el análisis de datos para mejorar la gestión de las relaciones con los clientes y el control de inventario, lo que se traduce en excelencia operativa y ventajas competitivas sostenibles en múltiples segmentos. Por ejemplo, las marcas innovadoras están implementando marketing personalizado impulsado por IA y sistemas de pedidos en línea fluidos para enriquecer la experiencia de los clientes. Esta integración de los avances tecnológicos con un posicionamiento estratégico en el mercado refuerza la resiliencia e impulsa el crecimiento en un entorno competitivo.
Líderes del sector de restaurantes de servicio completo en el Reino Unido
-
Mitchells & Butlers PLC
-
El Grupo de Restaurantes PLC
-
El Grupo Azzurri
-
PLC Whitbread
-
Greene King Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Wagamama abrió oficialmente sus puertas en el nuevo complejo de ocio Animate de Preston. En Wagamama Preston, los clientes pudieron disfrutar del nuevo menú de verano de la marca, presentado en mayo. Entre las especialidades se encontraban las sopas de fideos pho con un caldo claro de yuzu y fideos konjac, disponibles con muslo de pollo, hoki o seta ostra. El menú también incluía ensaladas frescas, como la de pollo con salsa agridulce o con tofu, y una ensalada inspirada en el pad thai.
- Julio de 2025: Marston's, una importante cadena de pubs local, presentó Woodie's, un nuevo concepto de pub familiar. Cada local renovado incluía zonas específicas para familias, como Woodie's Den, un espacio con temática de bosque diseñado para que los niños participaran en actividades creativas como juegos, manualidades y eventos especiales, incluyendo discotecas, karaoke y concursos. Estas zonas también contaban con el sistema de eventos propio de Marston's, que permitía la transmisión de contenido directamente a las televisiones integradas.
- Septiembre de 2024: PizzaExpress inauguró un nuevo restaurante en el ICC de Birmingham, el primero fuera de Londres en incluir una tienda de discos. Esta apertura se produjo tras la inauguración de tres tiendas en Londres ese mismo año. La tienda ofrecía vinilos y CD de artistas del sello PX Records. Los clientes podían adquirir discos del grupo británico de soul Mamas Gun, del teclista Matt Johnson (Jamiroquai) y del aclamado cantautor británico Jack Garratt, todos ellos artistas que grabaron en los emblemáticos locales de PizzaExpress Live.
Alcance del informe de mercado de restaurantes de servicio completo del Reino Unido
Los segmentos asiático, europeo, latinoamericano, de Medio Oriente y norteamericano están cubiertos como segmentos por cocina. Los Outlets encadenados y los Outlets independientes están cubiertos como segmentos por Outlet. Ocio, Alojamiento, Comercio minorista, Independiente y Viajes están cubiertos como segmentos por Ubicación.| Asiático |
| Europea |
| Latinoamérica |
| Del Medio Oriente |
| Norteamérica |
| Otras cocinas FSR |
| Puntos de venta encadenados |
| Puntos de venta independientes |
| Ocio |
| Alojamiento |
| Venta al Por Menor |
| Sandalone |
| Viajes |
| Cenar en |
| Lo que aprendiste |
| Entrega |
| Por tipo de cocina | Asiático |
| Europea | |
| Latinoamérica | |
| Del Medio Oriente | |
| Norteamérica | |
| Otras cocinas FSR | |
| Por salida | Puntos de venta encadenados |
| Puntos de venta independientes | |
| Por ubicaciones | Ocio |
| Alojamiento | |
| Venta al Por Menor | |
| Sandalone | |
| Viajes | |
| Por tipo de servicio | Cenar en |
| Lo que aprendiste | |
| Entrega |
Definición de mercado
- RESTAURANTES DE SERVICIO COMPLETO - Un establecimiento de restauración donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa.
- SERVICIOS RÁPIDOS RESTAURANTES - Un establecimiento de foodservice que brinda a los clientes comodidad, rapidez y oferta de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa.
- CAFÉS Y BARES - Un tipo de negocio de servicios de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos.
- COCINA EN LA NUBE - Una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes que cenen en el restaurante.
| Palabra clave | Definición |
|---|---|
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef". |
| cocina asiática | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la china, india, coreana, japonesa, bengalí, del sudeste asiático, etc. |
| Valor promedio de la orden | Es el valor medio de todos los pedidos realizados por los clientes en un establecimiento de restauración. |
| Tocino | Es carne salada o ahumada que procede del lomo o costados de un cerdo. |
| Bares y Pubs | Es un establecimiento de bebidas que tiene licencia para servir bebidas alcohólicas para su consumo en el local. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| BRC | Consorcio Británico de venta al público |
| Burger | Es un sándwich que consiste en una o más hamburguesas de carne de res cocida, colocadas dentro de un panecillo o bollo de pan rebanado. |
| Café | Es un establecimiento de restauración que sirve diversos refrescos (principalmente café) y comidas ligeras. |
| Cafés y bares | Es un tipo de negocio de servicio de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para el consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos. |
| Cappuccino | Es una bebida de café italiana que se prepara tradicionalmente con partes iguales de espresso doble, leche al vapor y espuma de leche al vapor. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Salida encadenada | Se refiere a un establecimiento de servicios de alimentos que comparte marcas, opera en varias ubicaciones, tiene una administración central y prácticas comerciales estandarizadas. |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Cocina en la nube | Es una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes para cenar. |
| Cocktail | Es una bebida alcohólica mixta elaborada con un solo aguardiente o una combinación de aguardientes, mezclado con otros ingredientes como jugos, jarabes aromatizados, agua tónica, arbustos y amargos. |
| Edamame | Es un plato japonés preparado con soja (cosechada antes de que madure o endurezca) y cocida en su vaina. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Espresso | Es una forma concentrada de café que se sirve en tragos. |
| cocina europea | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la italiana, francesa, alemana, inglesa, holandesa, danesa, etc. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| restaurante de servicio completo | Se refiere a un establecimiento de servicio de alimentos donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa. |
| cocina fantasma | Se refiere a una cocina en la nube. |
| GLA | Superficie bruta alquilable |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Salida Independiente | Se refiere a un establecimiento de servicios de alimentos que opera con un solo punto de venta o está estructurado como una pequeña cadena con no más de tres locales. |
| Jugo | Es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Latinoamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la mexicana, brasileña, argentina, colombiana, etc. |
| Café con Leche | Es un café a base de leche que se compone de uno o dos tragos de espresso, leche al vapor y una fina capa de leche espumosa. |
| Ocio | Se refiere al servicio de alimentos ofrecido como parte de un negocio recreativo, como estadios deportivos, zoológicos, cines y museos. |
| Alojamiento | Se refiere a la oferta de servicios de alimentación en hoteles, moteles, casas de huéspedes, casas de vacaciones, etc. |
| Macchiato | Es una bebida de café espresso con una pequeña cantidad de leche, normalmente espumosa. |
| Cocinas a base de carne | Esto incluye alimentos como pollo frito, bistec, costillas, etc. donde la carne es el ingrediente principal del plato. |
| Cocina del Medio Oriente | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la árabe, libanesa, iraní, israelí, etc. |
| Cóctel sin alcohol | Es una bebida mixta sin alcohol. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Norteamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la estadounidense, canadiense, caribeña, etc. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| PDO | Denominación de Origen Protegida: Es el nombre de una región geográfica o zona específica que está reconocida por normas oficiales para producir determinados alimentos con características especiales relacionadas con la ubicación. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Pizzería | Es un plato hecho típicamente con masa de pan aplanada untada con una mezcla sabrosa que generalmente incluye tomates y queso y, a menudo, otros aderezos y horneado. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Restaurante de servicio rapido | Se refiere a un establecimiento de servicio de alimentos que brinda a los clientes comodidad, rapidez y ofertas de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa. |
| Venta al Por Menor | Se refiere a un establecimiento de servicio de comidas dentro de un centro comercial. complejo comercial o un edificio inmobiliario comercial, donde también operan otros negocios. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| Quiosco de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Zalamero | Es una bebida que se elabora colocando todos los ingredientes en un recipiente y procesándolos juntos, sin quitar la pulpa. |
| Cafeterías y teterías especializadas | Se refiere a un establecimiento de servicio de comidas que sirve únicamente varios tipos de té o café. |
| Standalone | Se refiere a restaurantes que cuentan con una infraestructura independiente y no conectada a ningún otro negocio. |
| Sushi | Es un plato japonés de arroz preparado con vinagre, generalmente con un poco de azúcar y sal, acompañado de una variedad de ingredientes, como mariscos, a menudo crudos, y verduras. |
| Viajes | Se refiere a ofertas de servicios de alimentos, como comida en aviones, comidas en trenes de larga distancia y servicios de alimentos en cruceros. |
| Cocina virtual | Se refiere a una cocina en la nube. |
| Carne Wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera para el valor promedio de los pedidos y se pronostica según las tasas de inflación previstas en los países.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




