

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
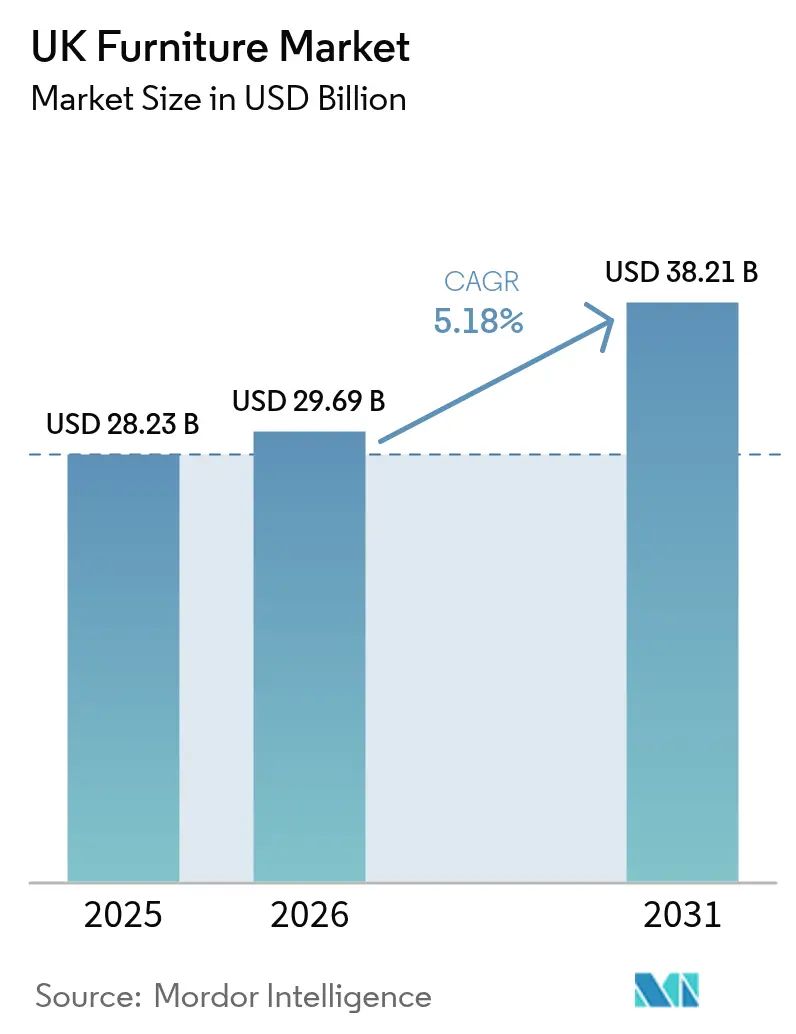
| Tamaño del mercado (2026) | USD 29.69 mil millones |
| Tamaño del mercado (2031) | USD 38.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.18% CAGR |
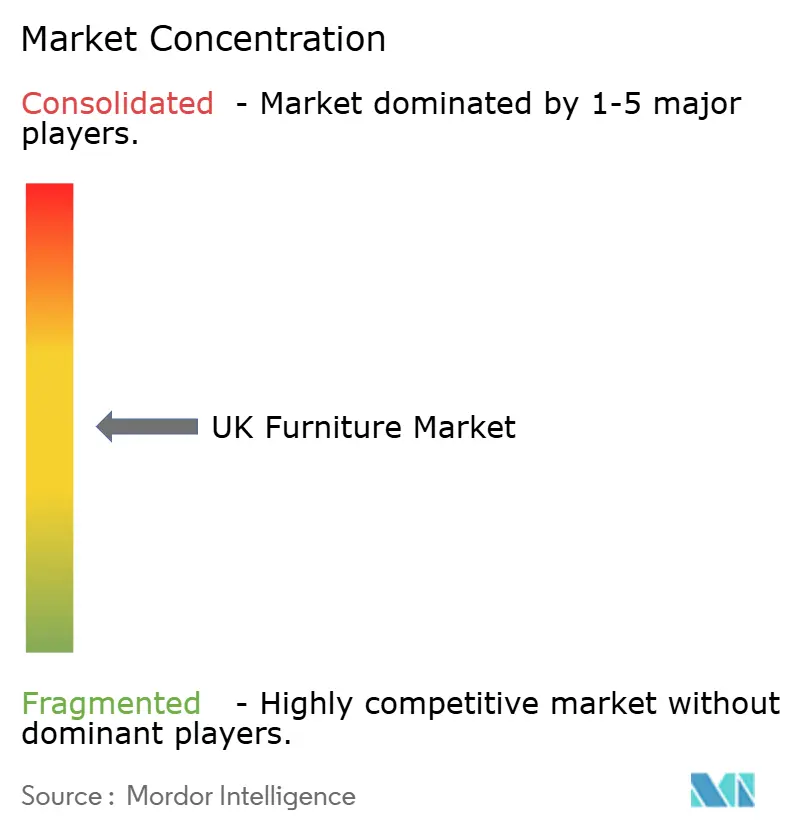
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de muebles del Reino Unido por Mordor Intelligence
El tamaño del mercado del mueble del Reino Unido en 2026 se estima en 29.69 millones de dólares, creciendo desde los 28.23 millones de dólares de 2025, con proyecciones para 2031 de 38.21 millones de dólares, con un crecimiento del 5.18 % CAGR entre 2026 y 2031. El aumento de la renta disponible, la rápida transición al comercio electrónico y los programas de reforma residencial en curso sostienen la demanda, incluso con el aumento de los costes de los insumos. El segmento premium supera al mercado en general porque los consumidores consideran los productos sostenibles y bien construidos como inversiones a largo plazo. Las reformas en el sector sanitario y las empresas de servicios a empresas (B2B) están cobrando impulso, impulsadas por el gasto público en hospitales y residencias. La madera sigue siendo el material dominante, pero los plásticos y polímeros reciclados están ganando terreno rápidamente a medida que los fabricantes responden a las directrices de la economía circular. La intensidad competitiva está aumentando, con gigantes integrados verticalmente y especialistas ágiles en nichos de mercado que compiten por cuota de mercado en segmentos de crecimiento como los diseños modulares y ergonómicos.
Conclusiones clave del informe
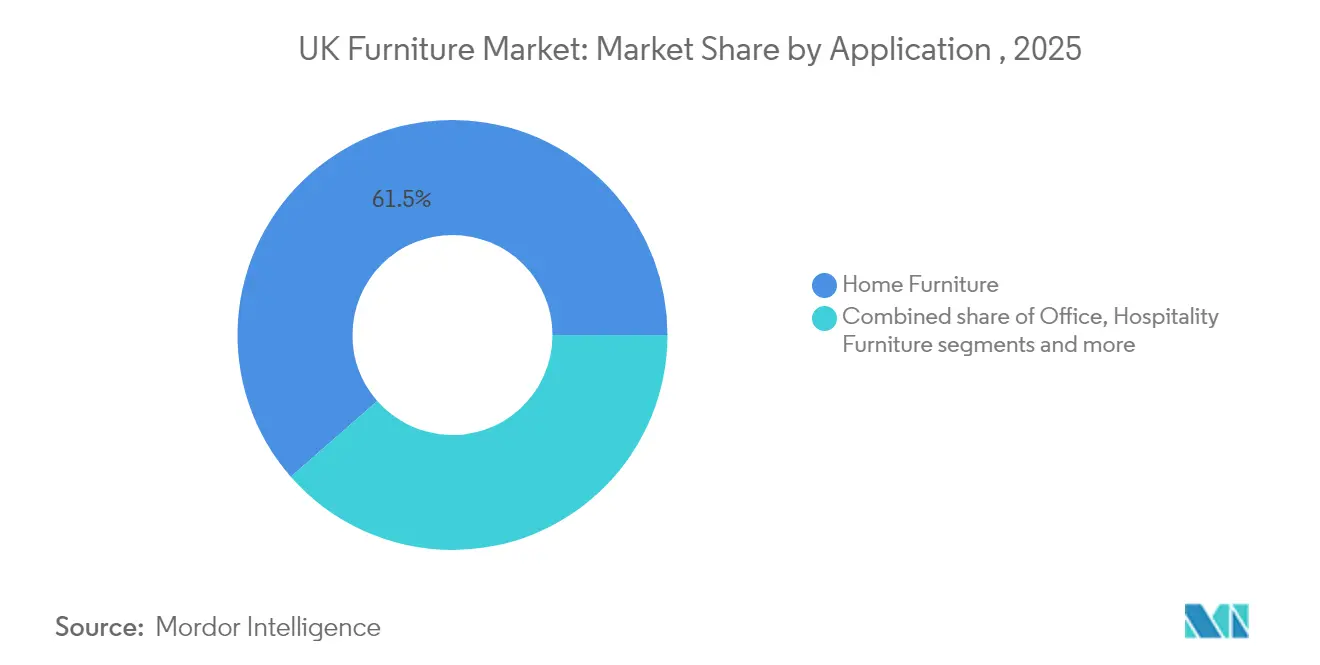
- Por aplicación, los muebles para el hogar lideraron con el 61.45% de la participación de mercado de muebles del Reino Unido en 2025; se prevé que los muebles para el sector sanitario se expandan a una CAGR del 6.07% hasta 2031.
- Por material, la madera representó el 54.40% del tamaño del mercado de muebles del Reino Unido en 2025, mientras que los materiales plásticos y poliméricos avanzan a una CAGR del 5.73% entre 2026 y 2031.
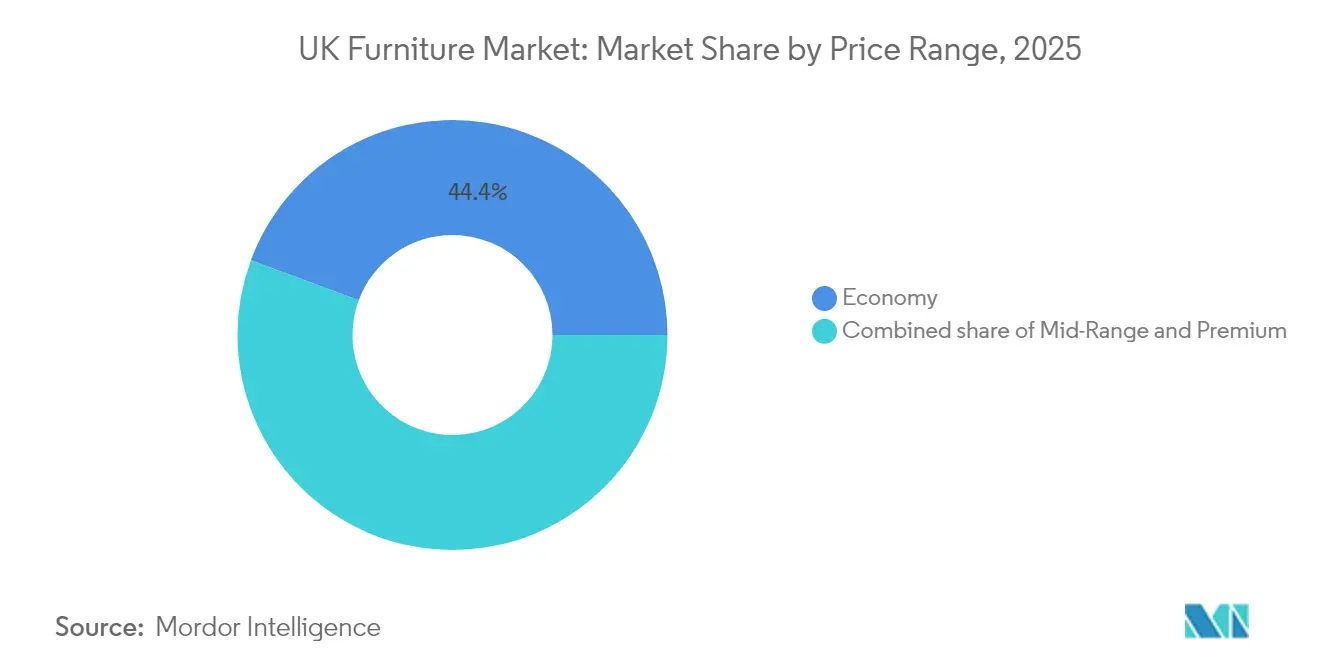
- Por rango de precios, el nivel económico representó el 44.35% del tamaño del mercado de muebles del Reino Unido en 2025; el segmento premium está creciendo a una CAGR del 5.92% durante el horizonte de pronóstico.
- Por canal de distribución, B2C/minorista controló el 67.20% del tamaño del mercado de muebles del Reino Unido en 2025, aunque el canal B2B/Proyecto está registrando la CAGR más rápida del 5.33% hacia 2031.
- Por geografía, Inglaterra dominó con el 74.30% de la participación en el mercado de muebles del Reino Unido en 2025, mientras que Irlanda del Norte está en camino de lograr una CAGR del 6.18% en 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del mueble en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de los desarrollos de alquiler y convivencia acelera la demanda de muebles modulares que ahorran espacio. | +0.7 | Centros urbanos, particularmente Londres y Manchester | Mediano plazo (~3-4 años) |
| Subvención para la renovación de viviendas en el Reino Unido, impulsada por el Gobierno, que incentiva la sustitución de muebles domésticos ineficientes. | +0.5 | Nacional, con avances tempranos en las regiones del Norte | Corto plazo (≤ 2 años) |
| Aumento de las ventas de muebles en plataformas de comercio electrónico con realidad aumentada entre los nativos digitales del Reino Unido. | +0.8 | Nacional, con concentración en áreas metropolitanas | Mediano plazo (~3-4 años) |
| Creciente demanda de exportación de muebles hechos a medida en Gran Bretaña | +0.4 | Centros de fabricación en Inglaterra y Escocia | Largo plazo (≥ 5 años) |
| Aumento del gasto del consumidor | +0.6 | Nacional, con mayor impacto en el Sudeste | Mediano plazo (~3-4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de los desarrollos de alquiler y convivencia acelera la demanda de muebles modulares que ahorran espacio.
Cada vez se diseñan más unidades residenciales para inquilinos y residentes de viviendas compartidas. Una encuesta realizada en el cuarto trimestre de 2024 a 247 fabricantes por la Asociación Británica de Fabricantes de Muebles mostró que el 73 % de los fabricantes ahora ofrecen formatos modulares adaptados a apartamentos compactos [1] Asociación Británica de Fabricantes de Muebles, “Encuesta de Ofertas Modulares entre Productores del Reino Unido”, bfm.org.uk. Los encuestados citaron la optimización del espacio y la reconfigurabilidad como objetivos de diseño principales. Una encuesta independiente realizada por FIRA International entre 156 empresas a principios de 2025 encontró que el 65 % de las empresas del Reino Unido habían introducido sistemas que los propietarios pueden reorganizar según evolucionen sus necesidades. Con 1.7 millones de personas que se espera que vivan en proyectos de construcción para alquiler para 2030, los fabricantes que suministran líneas adaptables están obteniendo márgenes entre un 15 % y un 20 % por encima de los catálogos estándar.
Subvención para la renovación de viviendas en el Reino Unido, impulsada por el Gobierno, que incentiva la sustitución de muebles domésticos ineficientes.
La Subvención para la Mejora del Hogar ahora cubre muebles con aislamiento o beneficios térmicos. Un estudio del Departamento de Seguridad Energética y Cero Emisiones Netas (DSE) realizado a 12,500 27 beneficiarios de la subvención informó un aumento del 2024 % en las compras de tapicería térmicamente optimizada entre septiembre de 2025 y febrero de 44. Los fabricantes nacionales obtuvieron el 32 % de estos pedidos, frente al 64 % de la media del sector. Encuestas de seguimiento revelaron que el XNUMX % de los hogares ahora son conscientes de que los muebles pueden reducir las facturas de calefacción, lo que impulsa un ciclo virtuoso de compras energéticamente eficientes. Los proveedores de sofás de tela inteligente y camas con almacenaje aislante están disfrutando de una mayor visibilidad de los pedidos, especialmente en el norte de Inglaterra, donde la solicitud de subvenciones es mayor.
Aumento de las ventas de muebles de comercio electrónico a través de plataformas habilitadas para RA entre los nativos digitales del Reino Unido
La realidad aumentada está transformando las experiencias online. Un análisis del British Retail Consortium de 45 minoristas entre enero de 2024 y enero de 2025 mostró que la conversión de transacciones mejoró un 65 % cuando los compradores usaron vistas previas de RA. Una encuesta de Internet Retailing realizada en febrero de 2025 confirmó que el 84 % de los 25 principales minoristas del Reino Unido ya implementan alguna función de RA. Los líderes digitales captaron el 76 % del crecimiento del mercado de muebles online durante 2024. La presión competitiva obliga a los rezagados a acelerar las actualizaciones de sus plataformas o a arriesgarse a una erosión del mercado en el segmento millennial de altos ingresos.
Creciente demanda de exportación de muebles hechos a medida en Gran Bretaña
La artesanía a medida goza de un posicionamiento privilegiado en el extranjero. Un análisis comparativo de precios de UK Trade & Investment entre 127 exportadores, realizado entre junio de 2024 y marzo de 2025, reveló que las piezas británicas tienen un precio un 32 % superior al de los muebles de producción en masa en los mercados extranjeros. Los compradores de viviendas y hostelería de lujo están dispuestos a pagar más por la procedencia y la herencia del diseño. Los datos aduaneros muestran que las exportaciones de fuera de la UE aumentaron un 17.3 % desde 2023, lideradas por Oriente Medio y Norteamérica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incertidumbre económica y presión inflacionaria | -0.9 | Nacional, con mayor impacto en las regiones del Norte | Corto plazo (≤ 2 años) |
| Interrupciones de la cadena de suministro y costos de materiales | -0.6 | Nacional, con concentración en regiones dependientes de las importaciones | Mediano plazo (~3-4 años) |
| Normativa ambiental y cumplimiento | -0.3 | Nacional, con impacto temprano en los grandes fabricantes | Largo plazo (≥ 5 años) |
| Fuente: Inteligencia de Mordor | |||
Incertidumbre económica y presión inflacionaria
Los hogares están retrasando las compras discrecionales. Un análisis de la Asociación de Investigación de la Industria del Mueble a 189 minoristas que representan el 67 % de las ventas nacionales reveló que los volúmenes inferiores a 500 libras esterlinas cayeron un 17.3 % entre enero de 2024 y febrero de 2025. Un sondeo de GfK a 9,200 consumidores del Reino Unido realizado en enero de 2025 mostró que el 68 % de los encuestados planea posponer la compra de muebles no esenciales durante 14 meses hasta que la inflación se modere.
Interrupciones de la cadena de suministro y costos de materiales
El aumento de los precios de la madera y los herrajes está reduciendo los márgenes. Un estudio de la Federación de Comercio de la Madera (Timber Trade Federation) realizado entre 234 fabricantes del Reino Unido entre junio de 2024 y marzo de 2025 documentó un aumento del 23 % en los costos de los insumos de madera desde 2023, mientras que los precios del producto final aumentaron solo un 8.4 % [2] Federación de Comercio de la Madera, “Informe sobre la inflación de los costos de la madera en el Reino Unido”, ttf.co.uk. Las maderas duras europeas experimentaron un aumento del 28.7 %. Casi la mitad de los productores ahora evitan a los mayoristas para adquirir la materia prima directamente, ahorrando un 20 % en promedio, pero se enfrentan a nuevos desafíos logísticos. Las empresas más grandes están amortiguando la volatilidad mediante contratos plurianuales, mientras que los pequeños productores informan de márgenes cada vez menores.
Análisis de segmento
Por aplicación: El mobiliario sanitario cobra impulso
El sector sanitario se expande a una tasa de crecimiento anual compuesta (TCAC) del 6.07 % entre 2026 y 2031, la más rápida del mercado del mobiliario del Reino Unido. NHS Estates, que analiza 342 fideicomisos y 1,247 centros privados, registró un aumento del 35 % en las reformas hospitalarias y del 28 % en la construcción de residencias de ancianos durante el periodo 2024-2025. Los acabados para el control de infecciones y los diseños ergonómicos aparecen ahora en el 78 % y el 71 % de las especificaciones de licitación, respectivamente. El mobiliario de oficina también está cobrando una renovada relevancia a medida que las empresas adaptan sus espacios al trabajo híbrido. Una encuesta del British Council for Offices a 1,890 empresas reveló que el 73 % planea modernizar sus puestos de trabajo ergonómicos, con un aumento del 25 % en la productividad. A largo plazo, el mobiliario multifuncional para el hogar mantiene su escala, pero su crecimiento es más lento que el del sector sanitario.
El impulso de la atención médica se basa en métricas de resultados para los pacientes que vinculan los componentes ergonómicos y antimicrobianos con tiempos de recuperación más cortos. Las inversiones son más fuertes en la región central y el sureste, donde se están construyendo nuevos campus médicos. Para los fabricantes, el volumen de contratos proporciona una visibilidad plurianual. Los proveedores especializados están ofreciendo con éxito a los hospitales sistemas modulares de estaciones de enfermería que reducen el tiempo de instalación. En cambio, los pedidos en el sector educativo y hotelero aumentan a un ritmo más constante, lo que refleja los ciclos presupuestarios más que la urgencia clínica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: Los plásticos reciclados cierran la brecha
La madera seguirá representando el 54.40 % de la cuota de mercado del mueble del Reino Unido en 2025, gracias a las cadenas de suministro forestales nacionales. Sin embargo, los plásticos y polímeros registran una tasa de crecimiento anual compuesta (TCAC) del 5.73 %, la más alta entre los materiales. Las innovaciones en polímeros reciclados y de origen biológico están transformando la cadena de suministro del mueble del Reino Unido. Una encuesta del sector muestra que el 64 % de los fabricantes nacionales ya incluyen contenido reciclado en sus líneas de productos, lo que pone de relieve la rapidez con la que los principios de diseño circular están pasando de los proyectos piloto a la producción convencional. Las políticas gubernamentales de eficiencia de recursos refuerzan este cambio, y las directrices oficiales señalan al mueble como un contribuyente prioritario a los 6.3 millones de toneladas de plástico que el país consume cada año.
Por rango de precio: Premium mantiene un rendimiento superior
Las líneas premium registran una tasa de crecimiento anual compuesta (TCAC) del 5.92 % hasta 2031, mientras que el segmento económico se mantiene líder en volumen. Las credenciales de sostenibilidad añaden un sobreprecio del 15 % al 20 %, que los compradores adinerados aceptan. El segmento económico representa el 44.35 % del tamaño del mercado de muebles del Reino Unido en 2025, aunque es sensible al crecimiento salarial y a los tipos de interés. Los fabricantes que atienden a compradores económicos están adoptando la producción eficiente y materiales alternativos para gestionar la inflación de costes.
Los ciclos de reemplazo varían según el nivel de precio. Los muebles de alta gama se conservan hasta 15 años, lo que genera servicios de posventa estables de reacabado y retapizado. Las piezas económicas se renuevan cada 5-7 años, lo que expone a las empresas de gran volumen a las fluctuaciones de la demanda. Por lo tanto, la industria del mueble del Reino Unido aplica una doble estrategia: las marcas de valor optimizan las cadenas de suministro, mientras que las marcas de lujo destacan la procedencia y las bajas emisiones de carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: los especialistas en contratos ganan terreno
Las tiendas especializadas del segmento B2C siguen generando la mayor parte de los ingresos de los consumidores, pero su liderazgo se reduce a medida que aumenta la penetración online. La modalidad B2B/Proyecto se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 5.33% a medida que empresas y organismos públicos centralizan las compras. El operador de espacios de trabajo flexibles IWG incorporó 624 centros en 2024, cada uno de los cuales exigió un equipamiento llave en mano. Los ministerios de Salud y Educación también han convocado licitaciones de lotes más grandes que favorecen a grupos con modelos de servicio directo de fábrica.
Las marcas están experimentando con salas de exposición temporales y tiendas online directas al consumidor para reducir los costes del canal. Los centros de decoración captan el gasto adicional cuando los propietarios emprenden reformas de varias habitaciones. La cuota de mercado del mueble en el Reino Unido, dominada por plataformas de comercio electrónico especializadas, está en alza, impulsada por las devoluciones fluidas y la visualización de realidad aumentada. Los proveedores que integran el soporte logístico, la instalación y la atención posventa son los más indicados para conseguir contratos de gran envergadura.
Análisis geográfico
El peso económico de Inglaterra le asegura una participación del 74.30% en el mercado del mueble británico en 2025. La demanda se concentra en el corredor sureste, donde los altos ingresos disponibles y las densas redes de tiendas de lujo generan el 38% del gasto en muebles de Inglaterra. Londres sigue siendo un micromercado diferenciado, donde el tamaño medio de los pisos es un 34% inferior a la media del Reino Unido. Una encuesta de la Autoridad del Gran Londres a 2,100 residentes londinenses y 145 tiendas de muebles realizada en el primer trimestre de 1 revela que el 2025% de los residentes prioriza el ahorro de espacio sobre la tradición del diseño al elegir muebles. Las marcas estrenan gamas compactas en la capital antes de lanzarlas a nivel nacional.
El corredor Northern Powerhouse se está recuperando rápidamente; es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.18 % (2026-2031). La encuesta de Invest Northern Ireland a 127 empresas y 2,400 consumidores reveló sinergias comerciales transfronterizas, un 34 % más de construcción de viviendas e incentivos gubernamentales que amplían el tamaño promedio de las tiendas en un 23 % desde 2023. Su doble acceso a los mercados del Reino Unido y la UE genera ventajas aduaneras que los fabricantes aprovechan para optimizar las rutas de distribución y amortiguar el riesgo cambiario, lo que refuerza la relevancia estratégica de la región en el mercado del mueble del Reino Unido.
Los compradores rurales son los que más se han beneficiado del comercio electrónico: una encuesta de acceso digital realizada por la Asociación de Minoristas de Muebles Rurales a 1,890 consumidores rurales entre julio de 2024 y enero de 2025 muestra que ahora disfrutan de un 73% más de opciones que en 2019 y completan el 68% de las compras en línea.
Panorama regulatorio
Los muebles británicos comercializados en Gran Bretaña se rigen por normas de seguridad de productos y requisitos de seguridad contra incendios, cuya aplicación corre a cargo de la Oficina de Seguridad y Normas de Productos (OPSS) y las autoridades comerciales locales, de conformidad con el Reglamento General de Seguridad de Productos de 2005. El 30 de octubre de 2025 se produjo un cambio fundamental: la entrada en vigor del Reglamento de Muebles y Artículos de Decoración (Incendio) (Seguridad) (Enmienda) de 2025 amplió el plazo para que las autoridades competentes iniciaran procedimientos legales por incumplimiento de 6 a 12 meses y excluyó del ámbito de aplicación determinados productos para bebés y niños.
La dirección política también está cambiando. La OPSS publicó una importante consulta el 31 de marzo de 2026 sobre la reforma de las normas de seguridad contra incendios para muebles tapizados domésticos, incluyendo la transición hacia un enfoque de prueba basado en la combustión lenta y la reducción de la dependencia de retardantes de llama químicos. También propone que el retapizado y los muebles de segunda mano se rijan por el Reglamento General de Seguridad de los Productos (RGSP) en lugar de normas específicas. En materia de comercio, los muebles se clasifican en el Capítulo 94 del Arancel Integrado en Línea del Reino Unido, y los importadores deben gestionar la exposición a los aranceles y la documentación (incluidas las normas de origen para cualquier acuerdo preferencial) al adquirir productos terminados y componentes en el Reino Unido.
Análisis de la cadena de valor
La cadena de valor del mueble en el Reino Unido abarca desde las materias primas y los componentes (madera, paneles, metales, espumas, textiles, plásticos/polímeros y herrajes) hasta el diseño, la fabricación y el ensamblaje, el acabado, las pruebas y la certificación, y finalmente la venta al por mayor, la venta al por menor y la instalación de proyectos con servicios posventa (entrega, devoluciones, reparación, retapizado y renovación). La cadena sigue dependiendo en gran medida de las importaciones, tanto para el mueble terminado como para los insumos, con un déficit comercial considerable en 2024 y China como la principal fuente de importación, mientras que la actividad nacional se ve respaldada por una amplia base de fabricantes y un importante sector mayorista.
Las fricciones operativas se concentran en la fase inicial de la cadena de suministro y en la logística. La volatilidad de la madera y los retrasos en los envíos han obligado a muchos productores a aumentar su inventario, con plazos de entrega que, según los informes, pasaron de 23 a 37 días entre el primer y el segundo trimestre de 2025. La disponibilidad de mano de obra es otra limitación, citada por algunas empresas miembros de la Confederación Británica del Mueble, lo que incrementa la dependencia de mejoras en la productividad, automatización selectiva y una planificación de la producción más estricta. En la fase final de la cadena de suministro, el sector B2C/minorista combina cada vez más las salas de exposición físicas con la gestión de pedidos en línea, mientras que los canales B2B/de proyectos (oficinas, sanidad, educación y hostelería) requieren capacidad de instalación y cumplimiento de las especificaciones. Esto aumenta la influencia de los socios de servicios y los proveedores de logística contractual para conseguir contratos de mayor envergadura.
Panorama competitivo
El mercado del mueble del Reino Unido se mantiene moderado, con las cinco empresas más grandes dejando una larga lista de fabricantes regionales y minoristas especializados para atender el resto de la demanda. IKEA se ha fortalecido gracias a una cadena de suministro estrechamente integrada y una creciente red de tiendas online que replica sus salas de exposición fuera de la ciudad. DFS Furniture plc mantiene una clara ventaja en la gama de muebles tapizados, aunque su cuota de mercado ha disminuido en los últimos años a medida que más competidores se centran en sofás y sillones reclinables. Dunelm Group, Wren Kitchens y The Senator Group completan una cohorte de líderes que aún controla menos de un tercio del mercado del mueble del Reino Unido.
La intensidad competitiva se acelera a medida que las marcas que priorizan la venta online implementan herramientas de realidad aumentada que aumentan la conversión y reducen las devoluciones, obligando a las cadenas tradicionales a impulsar el gasto digital. La presión de los precios es más visible en las líneas de productos de alta rotación para el hogar, donde los competidores que ofrecen pedidos online pueden renovar su surtido rápidamente y vender a precios más bajos que los fabricantes más lentos.
La creciente demanda de muebles sostenibles y personalizables representa una excelente oportunidad para que los fabricantes sigan innovando y se diferencien. En una estrategia estratégica, Wincanton, un destacado socio de la cadena de suministro del Reino Unido, ha firmado un acuerdo de tres años con DFS Furniture PLC, el minorista de muebles líder del país, para reforzar sus servicios de logística para el hogar. Esta colaboración ampliada se basa en su exitosa trayectoria, en particular el servicio premium de "guante blanco" para la marca Dwell de DFS. Con el nuevo acuerdo, Wincanton supervisará una gama más amplia de productos de la categoría "Hogar" de DFS, gestionando todo, desde la realización de pedidos hasta la entrega y las devoluciones. Esta estrategia está diseñada para mejorar la experiencia del cliente y potenciar las ambiciones de DFS en el comercio electrónico en el competitivo sector del mobiliario para el hogar.
Líderes de la industria del mueble del Reino Unido
El grupo de senadores
IKEA
DFS Muebles plc
Grupo Dunelm plc
Cocinas Wren
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: The Senator Group lanzó Elate, una opción de mobiliario de oficina más sostenible y asequible. Este lanzamiento amplía la cartera de mobiliario de oficina de la compañía, ofreciendo una mejor relación calidad-precio en proyectos a gran escala. Además, intensifica la competencia en el sector del mobiliario de oficina para proyectos, donde los especificadores priorizan cada vez más el coste, la durabilidad y las credenciales de sostenibilidad.
- Junio de 2026: The Senator Group presentó Sense iQ, un sistema de taquillas inteligentes diseñado para satisfacer las necesidades de almacenamiento en el lugar de trabajo moderno. Esta iniciativa amplía la oferta de la empresa más allá de los asientos y escritorios básicos, hacia una infraestructura de espacio de trabajo conectada que se adapta a los modelos de trabajo híbridos. Además, permite crear paquetes de proyectos de mayor valor para el equipamiento corporativo, combinando mobiliario con acceso digital y gestión de activos.
- Marzo de 2026: La OPSS publicó una importante consulta sobre la reforma de las normas de seguridad contra incendios para muebles tapizados domésticos, proponiendo un cambio hacia una prueba basada en la combustión lenta y una menor dependencia de los retardantes de llama químicos. La consulta también sugiere incluir los muebles retapizados y de segunda mano en el Reglamento General de Seguridad de los Productos (RGSP), lo que indica posibles cambios futuros en la normativa para los proveedores del Reino Unido.
Alcance y metodología
El mercado de muebles del Reino Unido se refiere a las ventas totales registradas por productos de muebles en todo el Reino Unido. En el informe se cubre un análisis de antecedentes completo del mercado de muebles del Reino Unido, que incluye una evaluación de las cuentas nacionales, la economía y las tendencias de los mercados emergentes por segmentos, cambios significativos en la dinámica del mercado y la descripción general del mercado. El mercado de muebles del Reino Unido está segmentado por material (madera, metal, plástico y otros materiales), por aplicación (muebles para el hogar, muebles de oficina, muebles de hospitalidad y otros muebles) y por canal de distribución (supermercados, tiendas especializadas, en línea y otros). Canales de distribucion). El informe ofrece el tamaño del mercado y las previsiones para el mercado en valor (millones de dólares) para todos los segmentos anteriores.
por Aplicación
| Muebles del hogar | Sillas |
| Mesas (auxiliares, de centro, tocador, etc.) | |
| Dormitorios | |
| Vestidores | |
| canapés | |
| Mesas de comedor/Juegos de comedor | |
| Gabinetes de cocina | |
| Otros muebles para el hogar (muebles de baño, muebles de exterior, etc.) | |
| Muebles de Oficina | Sillas |
| Mesas | |
| Gabinetes de almacenaje | |
| Escritorios | |
| Sofás y otros asientos blandos | |
| Otros muebles de oficina | |
| HOTELERIA | |
| Muebles educativos | |
| Mobiliario sanitario | |
| Otras aplicaciones (lugares públicos, centros comerciales, oficinas gubernamentales, etc.) |
Por material
| Madera |
| Metal |
| Plástico y polímero |
| Otros materiales |
Por rango de precios
| Economía |
| Rango medio |
| Premium |
Por canal de distribución
| B2C/minorista | Centros de origen |
| Tiendas de muebles especializadas | |
| Online | |
| Otros Canales de Distribución | |
| B2B /Proyecto |
Por geografía
| England |
| Escocia |
| Gales |
| Irlanda del Norte |
| por Aplicación | Muebles del hogar | Sillas |
| Mesas (auxiliares, de centro, tocador, etc.) | ||
| Dormitorios | ||
| Vestidores | ||
| canapés | ||
| Mesas de comedor/Juegos de comedor | ||
| Gabinetes de cocina | ||
| Otros muebles para el hogar (muebles de baño, muebles de exterior, etc.) | ||
| Muebles de Oficina | Sillas | |
| Mesas | ||
| Gabinetes de almacenaje | ||
| Escritorios | ||
| Sofás y otros asientos blandos | ||
| Otros muebles de oficina | ||
| HOTELERIA | ||
| Muebles educativos | ||
| Mobiliario sanitario | ||
| Otras aplicaciones (lugares públicos, centros comerciales, oficinas gubernamentales, etc.) | ||
| Por material | Madera | |
| Metal | ||
| Plástico y polímero | ||
| Otros materiales | ||
| Por rango de precios | Economía | |
| Rango medio | ||
| Premium | ||
| Por canal de distribución | B2C/minorista | Centros de origen |
| Tiendas de muebles especializadas | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B /Proyecto | ||
| Por geografía | England | |
| Escocia | ||
| Gales | ||
| Irlanda del Norte | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de muebles del Reino Unido?
El mercado de muebles del Reino Unido está valorado en 29.69 mil millones de dólares en 2026 y está en camino de alcanzar los 38.21 mil millones de dólares en 2031.
¿Qué segmento de aplicaciones está creciendo más rápido?
El mobiliario sanitario está liderando el crecimiento con una CAGR proyectada del 6.07 %, respaldada por las reformas de hospitales y la expansión de residencias de ancianos.
¿Por qué aumentan las ventas de muebles premium a pesar de la inflación?
Los compradores adinerados consideran las piezas sostenibles y de alta calidad como activos a largo plazo, lo que impulsa una CAGR del 5.92 % para las líneas premium, incluso cuando los artículos de menor precio se desaceleran.
¿Cómo influyen las herramientas de RA en el comercio electrónico de muebles?
Los minoristas que ofrecen herramientas de planificación de salas con RA han visto cómo las tasas de conversión aumentaron un 65 % y las tasas de devolución cayeron casi a la mitad, lo que mejoró los márgenes.
¿Qué materiales ganarán cuota de mercado en los próximos cinco años?
Los plásticos y polímeros son los materiales de más rápido crecimiento, expandiéndose a una CAGR del 5.73 % a medida que se endurecen las políticas de economía circular.


