

Tamaño y participación del mercado de HVAC en el Reino Unido
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 2.77 mil millones |
| Tamaño del mercado (2031) | USD 3.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.89% CAGR |
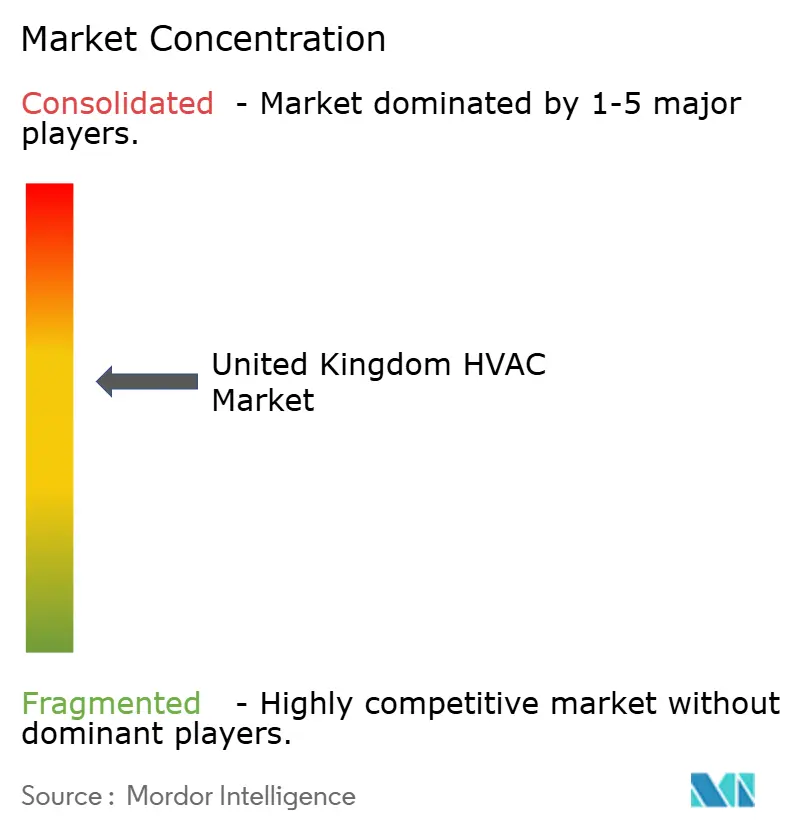
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de HVAC del Reino Unido por Mordor Intelligence
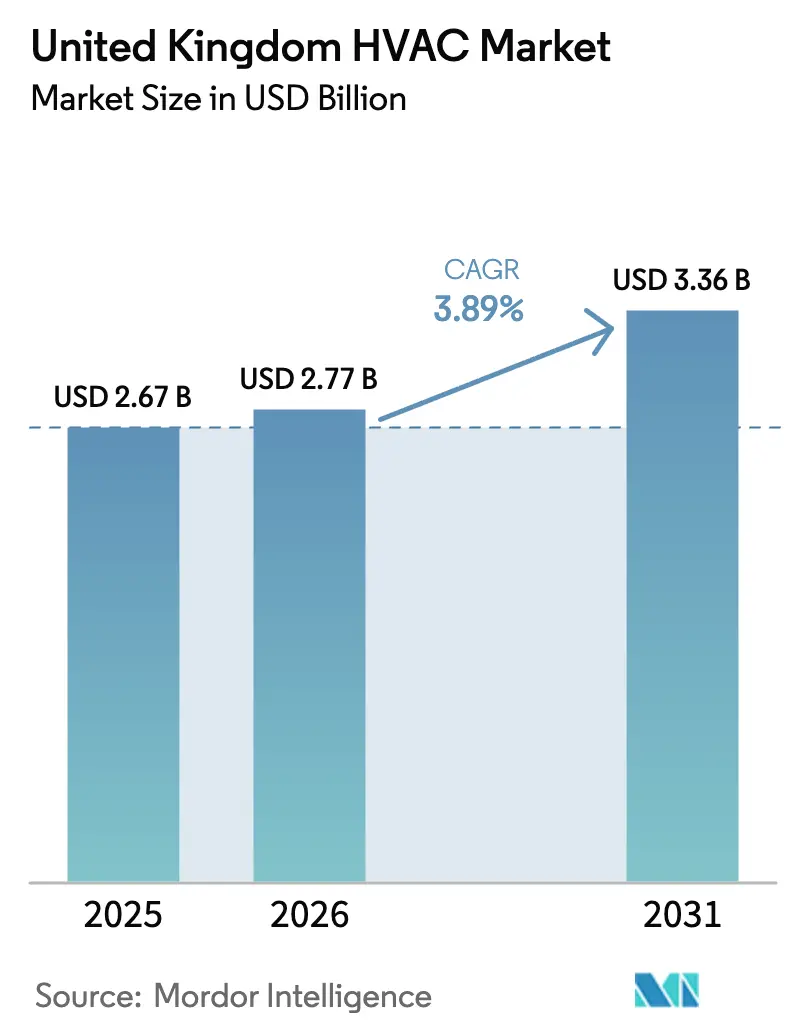
El tamaño del mercado de HVAC del Reino Unido en 2026 se estima en USD 2.77 mil millones, creciendo desde el valor de USD 2.67 mil millones en 2025 con proyecciones de USD 3.36 mil millones para 2031, creciendo a USD 3.89% CAGR durante 2026-2031. Este crecimiento moderado refleja el rápido cambio de la calefacción de combustibles fósiles hacia tecnologías bajas en carbono, impulsado por los mandatos de calderas de bomba de calor que comienzan en 2026 y por el objetivo legalmente vinculante de cero neto para 2050 [1] Parlamento del Reino Unido, “Net Zero and the UK Building Stock”, publications.parliament.uk . La actividad de rehabilitación domina porque la mayoría de las casas que estarán en pie en 2050 ya estaban construidas, pero los estándares de nueva construcción como el Future Homes Standard están aumentando la demanda de sistemas integrados y totalmente eléctricos. El impulso es más fuerte en equipos de menor capacidad a medida que los hogares adoptan bombas de calor de fuente de aire, mientras que el crecimiento comercial está vinculado a la refrigeración de centros de datos y renovaciones de oficinas. Los instaladores se enfrentan a una grave escasez de mano de obra cualificada, y la escasez en la cadena de suministro de imanes de cobre y de tierras raras mantiene elevados los precios de los equipos.
Conclusiones clave del informe
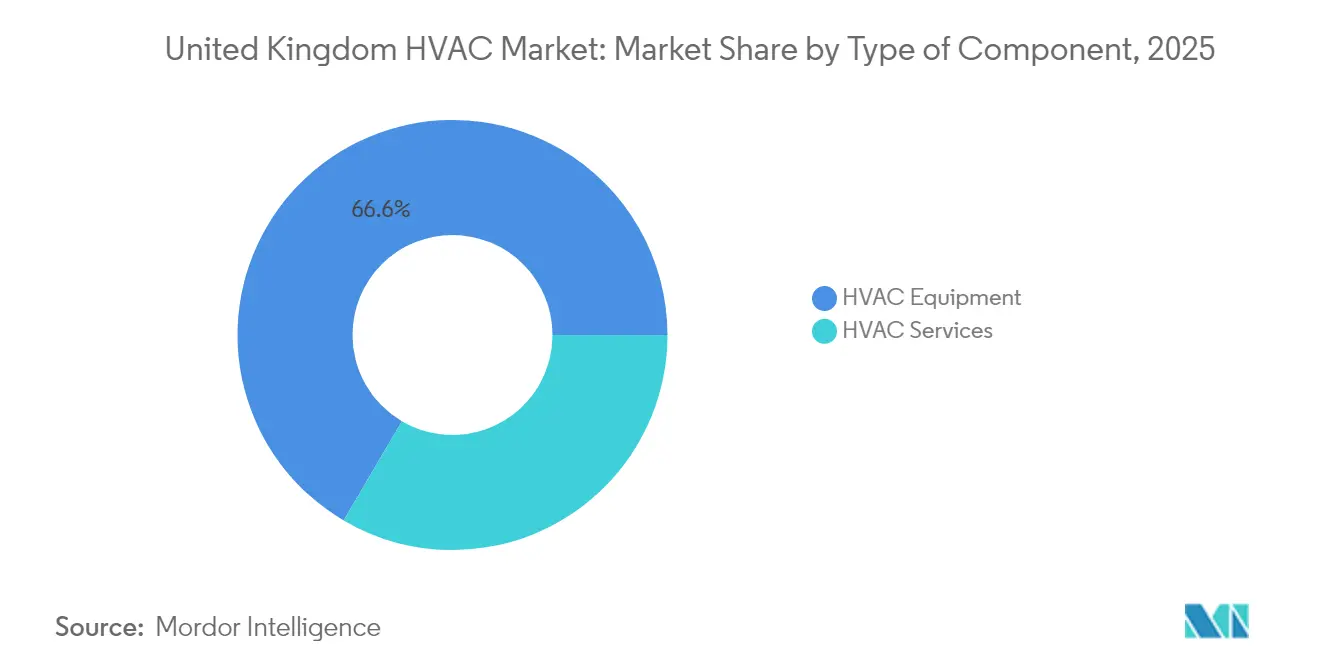
- Por componentes, los servicios capturaron el 33.45% de los ingresos en 2025 y están creciendo a una CAGR del 7.55%, mientras que los equipos retuvieron el 66.55% de la cuota de mercado de HVAC del Reino Unido en 2025.
- Por usuario final, el segmento residencial representó el 74.68 % del tamaño del mercado de HVAC del Reino Unido en 2025; se proyecta que el segmento comercial se expandirá a una CAGR del 7.26 % hasta 2031.
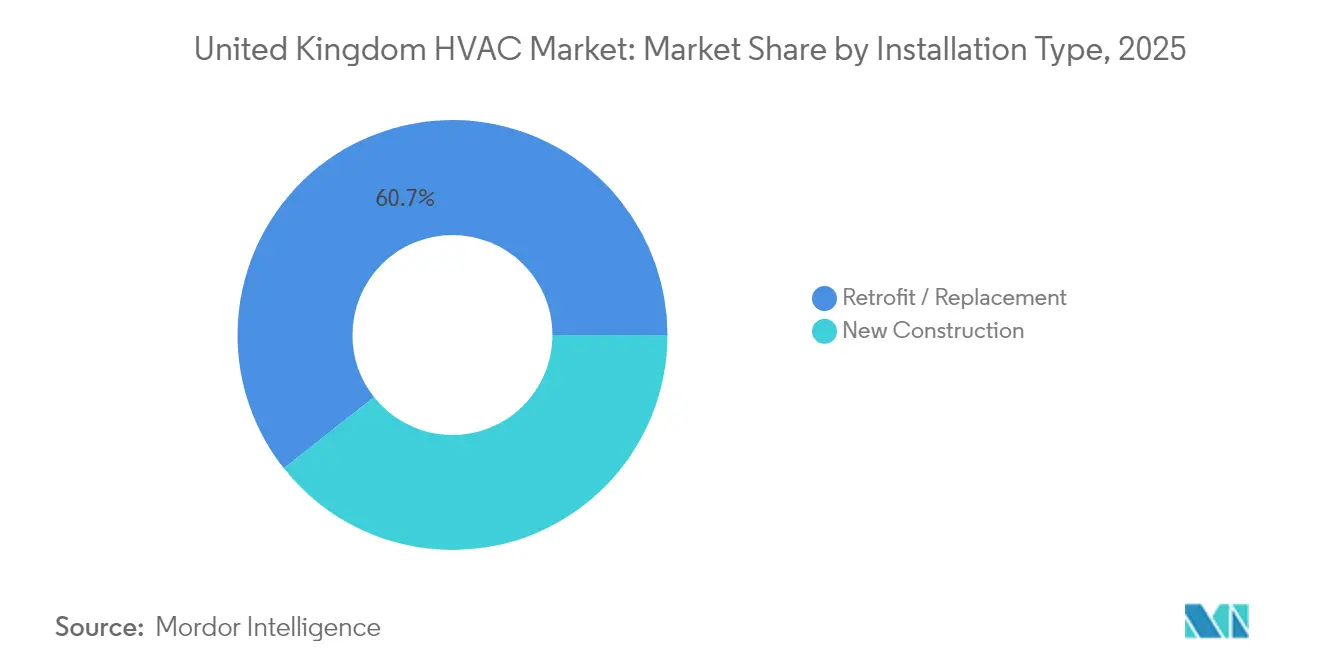
- Por tipo de instalación, las aplicaciones de modernización representaron el 60.65 % del tamaño del mercado de HVAC del Reino Unido en 2025, mientras que las nuevas construcciones están aumentando a una tasa compuesta anual del 5.21 % hasta 2031.
- Por capacidad, los sistemas de 5 a 20 kW lideraron con el 31.62 % de la participación en el mercado de HVAC del Reino Unido en 2025; las unidades de menos de 5 kW registraron la CAGR más rápida del 8.02 % hasta 2031.
- Daikin, Johnson Controls y Carrier controlaron conjuntamente poco menos del 30% de los ingresos de 2024, lo que indica una concentración moderada.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de HVAC en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos gubernamentales de apoyo a la eficiencia energética | + 1.2% | Nacional, con impacto concentrado en Inglaterra y Gales | Mediano plazo (2-4 años) |
| Creciente demanda de dispositivos energéticamente eficientes | + 0.8% | Nacional, con mayor adopción en centros urbanos | Largo plazo (≥ 4 años) |
| Auge de la construcción y ola de modernización | + 1.0% | Nacional, con énfasis en Londres y el sureste de Inglaterra | Corto plazo (≤ 2 años) |
| Mandatos de sustitución de calderas con bomba de calor en el Reino Unido a partir de 2026 | + 1.5% | Nacional, con implementación acelerada en nuevos desarrollos | Mediano plazo (2-4 años) |
| Aumento de la carga de refrigeración del centro de datos debido a las ampliaciones a hiperescala | + 0.6% | Regional, concentrado en Londres, Manchester y Edimburgo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Incentivos gubernamentales de apoyo a la eficiencia energética
El Plan de Mejora de Calderas ha ofrecido subvenciones de 7,500 GBP para bombas de calor aerotérmicas y geotérmicas desde 2022, y su prórroga en 2024 confirmó el apoyo político a largo plazo. La financiación complementaria del Fondo de Descarbonización de Viviendas Sociales y la Obligación de las Empresas de Energía está facilitando financiación en los segmentos de alquiler y de bajos ingresos. A pesar de las generosas subvenciones, la demanda se ha ralentizado debido a la escasez de instaladores y a que la electricidad sigue siendo más cara que el gas en las tarifas minoristas, lo que limita la paridad de costes para los propietarios. Los responsables políticos están estudiando la posibilidad de reequilibrar los impuestos para reducir la diferencia de precios entre la electricidad y el gas, lo que aumentaría significativamente la rentabilidad de la inversión en la modernización de bombas de calor.
Demanda creciente de dispositivos energéticamente eficientes
La preocupación pública por el cambio climático es alta, pero el conocimiento sobre el rendimiento de las bombas de calor sigue siendo limitado: una encuesta de 2024 reveló que el 70 % de los encuestados desconocía esta tecnología. Los edificios comerciales avanzan con mayor rapidez, adoptando la automatización basada en IA, como Metasys 14.0 de Johnson Controls, que ha demostrado un ahorro energético promedio del 20 % en instalaciones piloto. Los sistemas de flujo de refrigerante variable permiten la gestión de la temperatura por zonas, y el mantenimiento predictivo basado en sensores del IoT aumenta el tiempo de actividad y reduce los costes de servicio. Estas características están redefiniendo los criterios de compra, priorizando la eficiencia del ciclo de vida en lugar del coste inicial de capital.
Auge de la construcción y ola de modernización
Casi el 80% del parque residencial de 2050 ya existía en 2025; por lo tanto, la rehabilitación tiene un peso enorme. Los objetivos gubernamentales exigen que el 20% de los edificios existentes alcancen un estado de cero emisiones de carbono para 2030 [2] Agencia Internacional de Energía, “Buildings Sector Pathway”, iea.org . Londres lidera en volumen de rehabilitación, pero el impulso de la nueva construcción es fuerte en centros de datos, centros logísticos y desarrollos de uso mixto que especifican HVAC de bajas emisiones de carbono desde el principio. Las cadenas de suministro fragmentadas de miles de PYMES complican la garantía de calidad, pero los innovadores modelos de financiación de sacrificio salarial y los préstamos respaldados por el empleador están comenzando a cerrar las brechas de financiación para los propietarios de viviendas.
Mandatos de sustitución de calderas con bomba de calor en el Reino Unido a partir de 2026
La legislación que exige que todas las calderas nuevas estén preparadas para hidrógeno en un plazo de dieciocho meses está impulsando un cambio estratégico en los canales de fabricación e instalación. Los fabricantes están invirtiendo en sistemas híbridos que combinan un pequeño quemador de gas con una bomba de calor para contrarrestar la incertidumbre en el despliegue de la infraestructura de hidrógeno. Esta política acelera la colaboración: British Gas anunció una colaboración de servicio a nivel nacional con NIBE en marzo de 2025 para aumentar la capacidad de los instaladores antes de la entrada en vigor de la normativa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial de sistemas eficientes | -1.8% | Nacional, con mayor impacto en zonas rurales y de menores ingresos | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para instalación y mantenimiento | -1.1% | Nacional, con escasez aguda en Escocia y el norte de Inglaterra | Largo plazo (≥ 4 años) |
| El ritmo de descarbonización de la red limita el retorno de la inversión en sistemas de climatización eléctrica | -0.7% | Nacional, con variaciones regionales en el acceso a las energías renovables | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de sistemas eficientes
Las instalaciones de bombas de calor en 2024 generalmente oscilaron entre 10,000 y 15,000 GBP, frente a 3,000-4,000 GBP para el reemplazo de una caldera de gas. Las mejoras necesarias en la envolvente y los trabajos eléctricos pueden duplicar los presupuestos del proyecto, extendiendo los períodos de recuperación incluso con subvenciones. Los precios de la electricidad por kWh se mantuvieron aproximadamente tres veces más altos que los del gas, lo que suprimió los ahorros en los costos operativos [3] Heat Pump Association, “Unlocking Widescale Heat Pump Deployment”, heatpumps.org.uk . La volatilidad de los precios de los materiales, particularmente para el cobre, ha añadido más incertidumbre para los instaladores y los usuarios finales. Aunque están surgiendo préstamos sin intereses y programas para empleadores, la falta de conocimiento y los obstáculos administrativos limitan su adopción.
Escasez de mano de obra calificada para instalación y mantenimiento
Solo unos 3,000 ingenieros estaban certificados para instalar bombas de calor en 2024, muy por debajo de los 120,000-230,000 trabajadores necesarios para 2030. La escasez infla los costes laborales y retrasa los proyectos, minando la confianza de los consumidores. Programas de formación como el Enhanced Retrofit Fabric Improvement Training, lanzado en Gales en 2024, están ampliando la cartera de talento, pero la escala sigue siendo insuficiente. La industria también está presionando para que se agilicen los visados y así atraer a técnicos cualificados extranjeros.
Análisis de segmento
Por componente: Los servicios se aceleran en medio de la complejidad de los equipos
Los servicios representaron el 33.45 % de los ingresos en 2025, una proporción que se prevé que aumente a medida que aumente la sofisticación de los sistemas. Se prevé que el tamaño del mercado de servicios de climatización (HVAC) del Reino Unido alcance los 1.34 millones de dólares estadounidenses para 2031, un crecimiento más rápido que el de los equipos. Este auge está vinculado a las instalaciones con una gran cantidad de sensores que requieren puesta en marcha, actualizaciones de software y mantenimiento predictivo. Los equipos siguen representando la mayor parte, ya que las bombas de calor, las unidades VRF y las enfriadoras avanzadas conllevan un alto coste de capital. Sin embargo, los ingresos se están estancando a medida que los precios de los componentes se enfrentan a presiones deflacionarias una vez que mejora la escala de fabricación.
El crecimiento de los servicios se ve impulsado por la implementación de sistemas de control inteligente: el sistema de control inteligente 2025 de Daikin permite una integración inmediata, pero aún requiere una configuración profesional para optimizar los circuitos hidrónicos. Las instalaciones se rigen cada vez más por contratos basados en el rendimiento que garantizan el ahorro energético, lo que refuerza el papel de los proveedores de servicios. Como resultado, la escasez de mano de obra se convierte en un cuello de botella para los ingresos, además de una limitación operativa, lo que ejerce presión sobre el mercado de climatización del Reino Unido debido a la inflación salarial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el crecimiento comercial supera el predominio residencial
Las aplicaciones residenciales representaron el 74.68 % de los ingresos de 2025. Sin embargo, se prevé que el segmento comercial crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.26 %, superando el crecimiento general del mercado de climatización (HVAC) del Reino Unido. La refrigeración de los centros de datos es el principal impulsor: los campus hiperescalables de Londres, Mánchester y Edimburgo exigen enfriadores redundantes de alta eficiencia que deben funcionar con refrigerantes de bajo PCA. Los hospitales y centros educativos también están incrementando la inversión para cumplir con las normas más estrictas de calidad del aire interior introducidas tras la pandemia.
Se prevé que el tamaño del mercado de HVAC del Reino Unido, solo para centros de datos, se duplique para 2030, impulsado por las cargas de trabajo de IA que aumentan la densidad térmica. La industria farmacéutica está adoptando la humidificación adiabática y el manejo de aire con control preciso, lo que abre un espacio para fabricantes de equipos originales (OEM) especializados. Por el contrario, las renovaciones residenciales dependen de mecanismos de subvenciones e implementación de medidores inteligentes que pueden monetizar los servicios de respuesta a la demanda.
Por tipo de instalación: Construcción nueva: el impulso crece a pesar del liderazgo en modernización
Las instalaciones de modernización representaron el 60.65 % de los ingresos de 2025, una consecuencia natural del gran parque de viviendas existente. Sin embargo, la nueva construcción está ganando terreno a medida que los constructores preinstalan sistemas de bajas emisiones de carbono para cumplir con las próximas normas. Muchos promotores ahora especifican bombas de calor geotérmicas conectadas a redes de circuito cerrado a temperatura ambiente en las nuevas urbanizaciones, un enfoque que reduce el coste inicial por vivienda al aprovechar pozos compartidos.
En el ámbito de la rehabilitación, están en auge los enfoques integrales que integran aislamiento, ventanas y ventilación mecánica. Sin embargo, la fragmentación de los ecosistemas de contratistas frena la expansión; un trabajo típico de bomba de calor puede implicar cuatro gremios distintos. Los programas piloto gubernamentales que coordinan el diseño, la financiación y la instalación en un solo contrato están empezando a mostrar eficiencias en términos de tiempo y costes, lo que indica una posible aceleración para finales de la década de 2020.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de capacidad: los sistemas distribuidos impulsan el crecimiento a pequeña escala
Los sistemas de 5 a 20 kW representaron la mayor cuota de mercado de climatización (HVAC) del Reino Unido en 31.62, con un 2025 %, satisfaciendo así las necesidades de calefacción de las viviendas adosadas típicas. Las unidades de menos de 5 kW, a menudo bombas de calor monobloque ideales para apartamentos, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.02 %. Estos sistemas compactos se benefician de una tramitación de permisos simplificada y no siempre requieren grandes mejoras en los paneles, lo que los hace atractivos para inquilinos y propietarios urbanos.
Las capacidades menores también se adaptan a los programas emergentes de respuesta a la demanda: las unidades equipadas con inversores inteligentes pueden modular la producción para adaptarse a la frecuencia de la red, generando ingresos para los propietarios de edificios. Sin embargo, las investigaciones han destacado que los controles de termostato sincronizados corren el riesgo de generar sobretensiones en las horas punta de la mañana, por lo que las compañías eléctricas están probando tarifas dinámicas para escalonar los ciclos de arranque. Por otro lado, las instalaciones de salas de máquinas de más de 200 kW siguen siendo un nicho, con un crecimiento estable en hospitales y plantas industriales.
Análisis geográfico
Inglaterra dominó las instalaciones en 2024, impulsada por un alto volumen de modernizaciones en las zonas de cercanías del sureste y la intensa construcción de centros de datos en torno al corredor de la M25. Escocia le siguió, aprovechando la abundante energía eólica que mejora la intensidad de carbono de la calefacción eléctrica y, por consiguiente, el valor de reducción de la vida útil de las bombas de calor. El objetivo provisional de emisiones más ambicioso del gobierno escocés para 2038 implica que las subvenciones y las aprobaciones de planificación llegan con mayor rapidez, lo que atrae a los fabricantes a probar soluciones híbridas de bomba de calor e hidrógeno.
Gales mostró una actividad creciente tras la apertura de centros regionales de capacitación en Swansea y Wrexham, lo que redujo la escasez de instaladores. Las zonas rurales de Gales Central y las Tierras Altas de Escocia aún enfrentan mayores costos de transporte de equipos y una capacidad insuficiente de la red trifásica, lo que limita la adopción a pesar del clima favorable. Irlanda del Norte se encuentra rezagada debido a las divergencias en las normativas de construcción y a un presupuesto de subvenciones más reducido; sin embargo, los proyectos de interconexión transfronteriza prometen mejores precios de la electricidad que podrían liberar la demanda para 2028.
Las tarifas eléctricas regionales, los factores de carbono de la red y los incentivos políticos influyen en las decisiones de inversión. Un propietario de vivienda en Cornualles puede afrontar tarifas máximas más altas, pero puede unirse a programas comunitarios de energía solar y baterías, mientras que una oficina en Glasgow se beneficia de una red eléctrica con bajas emisiones de carbono que mejora las métricas ESG corporativas. Las autoridades locales que están adoptando planes de descarbonización de la calefacción a nivel regional están impulsando la adquisición a gran escala, lo que se espera que reduzca los márgenes y acelere la difusión de kits de bombas de calor estandarizados.
Panorama competitivo
El mercado de climatización del Reino Unido está moderadamente concentrado. Daikin, Johnson Controls y Carrier, en conjunto, representaron algo menos de un tercio de los ingresos de 2024. Estas multinacionales ampliaron su presencia en el sector mediante adquisiciones: Daikin compró Robert Heath Heating, añadiendo 450 técnicos a su base en el Reino Unido [4] Daikin Europe, “Smart Control System Press Release”, daikin.eu . Trane Technologies incursionó en la refrigeración para el transporte mediante la compra de Marshall Fleet Solutions en marzo de 2025.
La diferenciación de productos se está orientando hacia el software. Johnson Controls comercializa enfriadores controlados por IA que se optimizan automáticamente para reducir la intensidad de carbono, consiguiendo contratos de energía como servicio con propietarios comerciales. Marcas de calderas domésticas como Worcester Bosch y Baxi compiten por certificar modelos compatibles con hidrógeno, al tiempo que lanzan bombas de calor monobloque compactas para defender su cuota de mercado. Mientras tanto, startups como Homely Energy ofrecen controles basados en la nube que integran tarifas horarias con la carga de vehículos eléctricos, una propuesta de valor que los fabricantes de equipos originales tradicionales están adquiriendo en lugar de desarrollar internamente.
Las alianzas en la cadena de suministro se remontan al abastecimiento de materiales: el productor de tubos de cobre Mueller Industries firmó contratos plurianuales con fabricantes de equipos originales (OEM) de bombas de calor para estabilizar los precios, lo que ilustra cómo la volatilidad de las materias primas impulsa la colaboración vertical. Empresas japonesas y coreanas están invirtiendo en laboratorios de pruebas del Reino Unido para certificar los sistemas refrigerantes R32 y R290 que cumplen con las cuotas de gases fluorados de 2030, preparándose para futuras prohibiciones de mezclas con alto PCA.
Líderes de la industria HVAC del Reino Unido
Industrias Daikin Ltd.
Corporación Global Carrier
Johnson Controls Internacional plc
Corporación Eléctrica Mitsubishi
Trane Technologies plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: British Gas formó una asociación estratégica con NIBE para ampliar la cobertura nacional de posventa de bombas de calor.
- Marzo de 2025: Trane Technologies adquirió Marshall Fleet Solutions para expandir los servicios de cadena de frío en el Reino Unido.
- Febrero de 2025: Modine anunció una nueva fábrica en Chennai para suministrar soluciones de refrigeración para centros de datos de la marca Airedale.
- Enero de 2025: Daikin Europa lanzó un sistema de control inteligente plug-and-play para plantas hidrónicas.
Alcance y metodología
Los sistemas HVAC (calefacción, ventilación y aire acondicionado) están diseñados para regular la temperatura y la humedad, garantizando condiciones ambientales confortables y suministrando aire limpio a los edificios. Constan de varios componentes, incluidos calderas, hornos, refrigeradores, humidificadores y bombas de calor.
El estudio rastrea los ingresos acumulados por la venta de productos HVAC en los sectores residencial, comercial e industrial por varios actores en el Reino Unido. El estudio también rastrea los parámetros clave del mercado, los factores de influencia subyacentes en el crecimiento y los principales proveedores que operan en el mercado, que respaldan las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza más a fondo el impacto general de la pandemia y otros factores macroeconómicos en el mercado. El alcance del informe abarca el dimensionamiento del mercado y las previsiones para los distintos segmentos del mercado.
El mercado de HVAC del Reino Unido está segmentado por tipo de componente (equipos HVAC [equipos de calefacción y aire acondicionado/ventilación] y servicios de HVAC) y la industria del usuario final (residencial, comercial e industrial). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Equipo de climatización | Equipo de calefacción | Bombas de Calor |
| Calderas, Radiadores, etc. | ||
| Equipos de aire acondicionado y ventilación | Sistemas divididos (con y sin conductos) | |
| VRF | ||
| Unidades de tratamiento de aire | ||
| Enfriadores | ||
| Bobinas de ventiladores | ||
| Paquetes para interiores y techos | ||
| Otros tipos | ||
| Servicios HVAC | Instalación | |
| Mantenimiento y reparación | ||
| Modernización y gestión energética | ||
| Residencial | |
| Comercial | Edificios de oficinas |
| Retail y Hostelería | |
| Centros médicos | |
| Instituciones educativas | |
| Centros de datos | |
| Edificios públicos y gubernamentales | |
| Industrial | Plantas de fabricación |
| Petróleo, gas y energía | |
| Procesamiento de alimentos y bebidas | |
| Farmacéuticos |
| Nueva construcción |
| Modernización/Reemplazo |
| Hasta 5 kW |
| 5 - 20 kW |
| 20 - 50 kW |
| 50 -200 kilovatios |
| Por encima de 200kW |
| Por tipo de componente | Equipo de climatización | Equipo de calefacción | Bombas de Calor |
| Calderas, Radiadores, etc. | |||
| Equipos de aire acondicionado y ventilación | Sistemas divididos (con y sin conductos) | ||
| VRF | |||
| Unidades de tratamiento de aire | |||
| Enfriadores | |||
| Bobinas de ventiladores | |||
| Paquetes para interiores y techos | |||
| Otros tipos | |||
| Servicios HVAC | Instalación | ||
| Mantenimiento y reparación | |||
| Modernización y gestión energética | |||
| Por industria del usuario final | Residencial | ||
| Comercial | Edificios de oficinas | ||
| Retail y Hostelería | |||
| Centros médicos | |||
| Instituciones educativas | |||
| Centros de datos | |||
| Edificios públicos y gubernamentales | |||
| Industrial | Plantas de fabricación | ||
| Petróleo, gas y energía | |||
| Procesamiento de alimentos y bebidas | |||
| Farmacéuticos | |||
| Por tipo de instalación | Nueva construcción | ||
| Modernización/Reemplazo | |||
| Por rango de capacidad (kW de refrigeración/calefacción) | Hasta 5 kW | ||
| 5 - 20 kW | |||
| 20 - 50 kW | |||
| 50 -200 kilovatios | |||
| Por encima de 200kW | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado HVAC del Reino Unido?
Se valoró en 2.77 millones de dólares en 2026 y se prevé que alcance los 3.36 millones de dólares en 2031.
¿Qué tan rápido se espera que crezca el mercado HVAC del Reino Unido?
Se proyecta que el mercado se expandirá a una CAGR del 3.89 % entre 2026 y 2031.
¿Qué segmento está creciendo más rápido?
Los servicios son los más rápidos, avanzan a una tasa compuesta anual del 7.55 %, ya que los sistemas de bombas de calor complejos requieren una puesta en servicio y un mantenimiento especializados.
¿Por qué las bombas de calor son fundamentales para el crecimiento del mercado?
Los mandatos gubernamentales a partir de 2026 y las subvenciones de 7,500 GBP por unidad están impulsando su adopción, posicionando a las bombas de calor como la principal vía hacia la descarbonización residencial.
¿Cuál es el mayor desafío que enfrenta la industria?
La escasez de instaladores calificados, con solo unos 3,000 ingenieros de bombas de calor capacitados frente a una necesidad de hasta 230,000 para 2030, está limitando la ejecución del proyecto.
¿Qué tan concentrado está el poder de los proveedores en este mercado?
Las cinco empresas principales representaron cerca del 60% de los ingresos de 2024, lo que indica una concentración moderada y una competencia sana por nichos emergentes.


