

Análisis del mercado de la lima en el Reino Unido por Mordor Intelligence
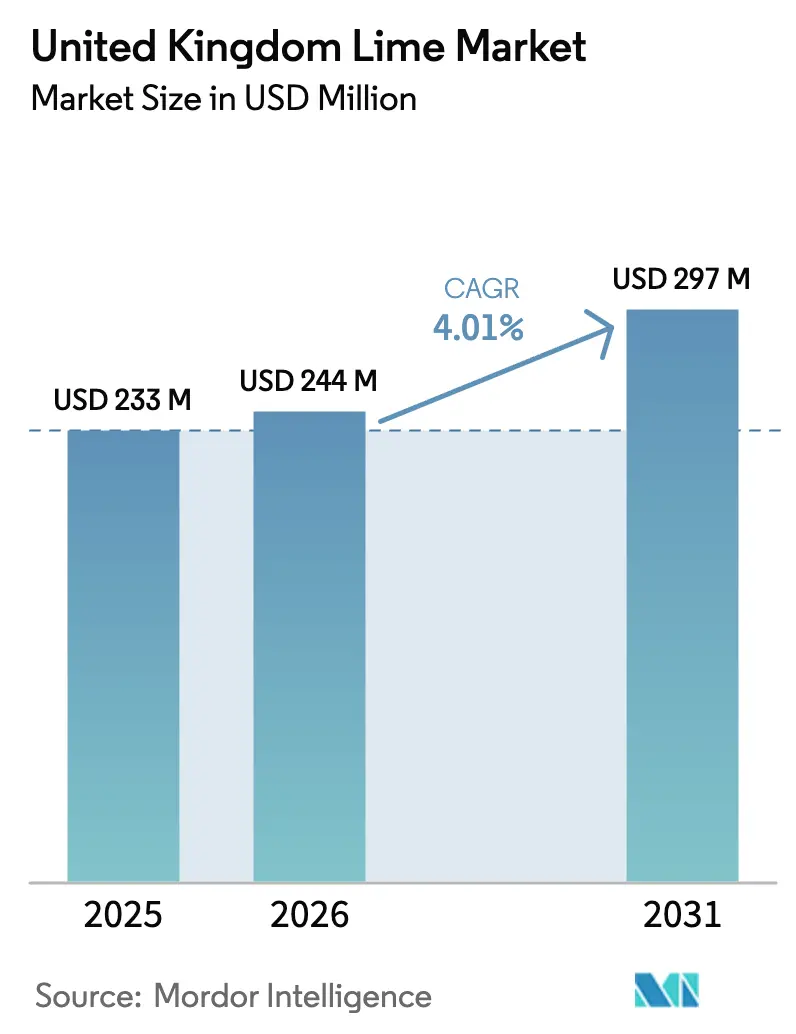
Se espera que el tamaño del mercado de lima del Reino Unido crezca de USD 233.0 millones en 2025 a USD 244.0 millones en 2026 y se pronostica que alcance los USD 297.0 millones para 2031 con una CAGR del 4.01% durante 2026-2031. La dependencia de las importaciones define el mercado de lima del Reino Unido, porque la producción nacional es insignificante y el país ocupó el quinto lugar a nivel mundial en importaciones de lima y limón en 2023. España sigue siendo el proveedor principal, pero la fricción fitosanitaria posterior al Brexit y las fluctuaciones en las tarifas de flete que volvieron a superar los USD 4,000 por unidad equivalente a cuarenta pies a finales de 2024 están dirigiendo a los compradores hacia los orígenes sudamericanos. Las economías de escala en la maduración, la automatización de las plantas de empaque y la adquisición de múltiples orígenes mantienen a las cinco principales empresas controlando una parte significativa de los ingresos de 2025, lo que limita el margen para los nuevos participantes. Los impulsores de la demanda incluyen la creciente popularidad de los cócteles listos para beber, la creciente adopción de la cocina mexicana y el cambio hacia productos de etiqueta limpia, lo que alienta a los fabricantes de bebidas a utilizar jugo y aceite de limón naturales.
Conclusiones clave del informe
- Por geografía, Inglaterra representó el 60% de la demanda del mercado de cal del Reino Unido en 2025, mientras que se prevé que Escocia registre el crecimiento más rápido con una CAGR del 7.2%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la lima en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la popularidad de la cocina de estilo mexicano | + 1.2% | Londres, Manchester, Edimburgo y Glasgow | Mediano plazo (2–4 años) |
| Crecimiento del segmento de cócteles listos para beber (RTD) | + 1.5% | Comercio minorista de impulso nacional y hostelería | Corto plazo (≤ 2 años) |
| Compromiso de los minoristas con la disponibilidad de cal durante todo el año | + 0.6% | Todas las regiones del Reino Unido | Largo plazo (≥ 4 años) |
| Creciente demanda de sustitutos naturales del ácido cítrico | + 0.8% | Centros de bebidas y alimentos en Inglaterra | Mediano plazo (2–4 años) |
| Expansión de la entrega de productos frescos en el comercio electrónico | + 0.5% | Inglaterra metropolitana y Escocia | Corto plazo (≤ 2 años) |
| Incentivos de diversificación del abastecimiento impulsados por el Brexit | + 0.4% | Cadenas de suministro dependientes de las importaciones en todo el país | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la popularidad de la cocina de estilo mexicano
Los platillos mexicanos han pasado de ser un nicho a ser un clásico en los menús de restaurantes de todo el Reino Unido, impulsando el uso de lima fresca en tacos, marinadas y salsas. Las cadenas de comida rápida y las taquerías independientes de Londres, Manchester y Bristol ahora dependen de entregas constantes de cítricos para satisfacer el mayor número de clientes. Los sitios web de recetas y los servicios de kits de comida refuerzan este hábito en casa, especificando jugo y ralladura de lima fresca para mayor autenticidad. Los comensales más jóvenes valoran los sabores intensos y están dispuestos a pagar más por ingredientes genuinos, lo que implica que las limas se incluyen en las cestas habituales. La demanda combinada del comercio minorista y la restauración impulsa significativamente la tasa de crecimiento del mercado a largo plazo.
Crecimiento del segmento de cócteles listos para beber
La categoría de cócteles listos para beber se expandió rápidamente en 2025, con un auge significativo en los canales de impulso, lo que impulsó directamente la demanda industrial de jugo y aceite de lima. Marcas como Fever-Tree ahora obtienen la mayor parte de sus ventas nacionales de mezcladores sin tónica que presentan perfiles de margarita y mojito. Los procesadores de bebidas optan por la lima natural como ingrediente para asegurar declaraciones de etiqueta limpia que conecten con los consumidores preocupados por la salud. Las latas ligeras y los envases sostenibles amplían la distribución a festivales, centros de viajes y tiendas de conveniencia. Una rotación más rápida en los anaqueles resulta en un aumento notable del crecimiento proyectado.
Compromiso de los minoristas con la disponibilidad de lima durante todo el año
Los supermercados del Reino Unido consideran el suministro ininterrumpido de limas como un factor clave de fidelización, cambiando los orígenes entre Brasil, México, Perú, España y Vietnam para cubrir las temporadas de escasez. Los programas multiorigen exigen el cumplimiento de las normas de Buenas Prácticas Agrícolas Globales (GLOBALG.AP) y de la Marca Linking Environment And Farming (LEAF), lo que aumenta las barreras de entrada para los productores no certificados. La presencia constante en los estantes condiciona a los compradores a considerar las limas un producto básico de uso diario en lugar de una compra ocasional. Los minoristas también publicitan la transparencia del abastecimiento en las etiquetas de los envases para cumplir con los objetivos de responsabilidad corporativa.
Creciente demanda de sustitutos naturales del ácido cítrico
Los fabricantes están eliminando gradualmente el ácido cítrico sintético y reemplazándolo con jugo y aceite de lima natural para cumplir con las expectativas de etiquetado limpio y las regulaciones cada vez más estrictas sobre aditivos. El mercado global de sabores cítricos naturales ha crecido significativamente en 2025, con las bebidas representando la mayoría de las aplicaciones, y la lima ganando cuota de mercado a medida que se disparan los precios de la naranja. La lima ofrece sabor y un control funcional del pH, lo que permite a las marcas cumplir con los límites de sulfito sin conservantes artificiales. Las directrices claras de las autoridades de seguridad alimentaria brindan a los formuladores la confianza para expandir las recetas naturales a nivel nacional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos volátiles de logística y flete de importación | -0.9% | Todos los puertos del Reino Unido | Corto plazo (≤ 2 años) |
| Intercepciones fitosanitarias en envíos mexicanos | -0.6% | Dover, Felixstowe y Southampton | Mediano plazo (2–4 años) |
| Escasez de mano de obra en las plantas de envasado | -0.5% | Kent, Lincolnshire y Tayside | Mediano plazo (2–4 años) |
| Escalada de precios de la energía en la cadena de frío | -0.4% | Infraestructura refrigerada nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Intercepciones fitosanitarias en envíos mexicanos
El psílido asiático de los cítricos y la mancha negra de los cítricos impulsan un mayor escrutinio en las fronteras. Las inspecciones aleatorias pueden provocar rechazos que cuestan entre 500 y 2,000 libras esterlinas (entre 625 y 2,500 dólares estadounidenses) por contenedor y retrasan la entrega hasta una semana [1] Fuente: Fresh Produce Consortium, “UK Border Notifications Data January-April 2025,” freshproduce.org.uk . México envía la mayor parte de la fruta a Estados Unidos, dejando a los compradores del Reino Unido compitiendo por el volumen limitado que cumple con los requisitos. Algunos importadores están probando la detección rápida de plagas mediante ADN para reducir los tiempos de espera, pero la tecnología sigue siendo costosa. Se prevé que las medidas de bioseguridad en curso afecten ligeramente la tasa de crecimiento prevista.
Aumento del precio de la energía en la cadena de frío
La electricidad comercial promedió 0.25-0.30 GBP por kWh (0.31-0.38 USD) en 2025, aumentando los gastos de refrigeración hasta en un 60% [2] Fuente: Gobierno del Reino Unido, “Estadísticas y precios de la energía”, Departamento de Seguridad Energética y Net Zero, gov.uk. Los grandes minoristas instalan energía solar y bombas de calor, pero los pequeños distribuidores carecen de reservas de capital. La energía ahora representa hasta el 18% de los costos operativos de la cadena de frío para las limas mantenidas a 10-13 °C. Los inminentes impuestos al carbono sobre la energía de la red basada en combustibles fósiles amenazan con aumentar aún más las tarifas, agravando la presión de los costos. Los precios más altos de la energía impactan negativamente el crecimiento del mercado.
Análisis geográfico
Inglaterra representó el 60% de la demanda nacional en 2025, impulsada por la densidad de población, la proximidad a los puertos de entrada y un sofisticado ecosistema de servicios de alimentación. El paladar cosmopolita de Londres sustenta la venta directa de variedades premium, mientras que las plantas de envasado de Kent y Lincolnshire optimizan la distribución a los grandes minoristas. El crecimiento se ve obstaculizado por la escasez de mano de obra y el aumento de los costes energéticos, que presionan a los operadores más pequeños. Inglaterra mantendrá su liderazgo gracias a la escala de su infraestructura, incluso a medida que avanza la diversificación.
Escocia se prepara para registrar la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.2 %, gracias al turismo del whisky pospandemia y a la vibrante escena coctelera de Edimburgo y Glasgow. Las destilerías que integran experiencias de mixología impulsan el uso de lima en whisky sours y highballs. Las cadenas logísticas más largas añaden uno o dos días de tránsito y aumentan la presión por deterioro, pero los importadores con programas de entrega directa obtienen una ventaja. El aumento de la renta disponible también impulsa la adopción de lima premium entre los consumidores urbanos escoceses.
Gales e Irlanda del Norte representan una porción modesta del mercado de limas del Reino Unido, reflejando las tendencias nacionales con un ligero rezago. Centros urbanos como Cardiff y Belfast mantienen la demanda de servicios de alimentación, pero carecen de la masa crítica observada en Inglaterra. Ambas regiones dependen significativamente de los centros de distribución ingleses, que ayudan a gestionar el riesgo de inventario, pero aumentan los plazos de entrega. El crecimiento futuro seguirá la expansión demográfica y la penetración de productos exóticos y orgánicos en los supermercados.
Panorama regulatorio
La cal agrícola comercializada en el Reino Unido se rige por la normativa nacional sobre fertilizantes, que se basa en el Reglamento de Fertilizantes de 1991 e incorpora disposiciones derivadas de la UE, como el Reglamento de Fertilizantes (Inglaterra y Gales) de la CE de 2006. Estos marcos normativos exigen declaraciones obligatorias del producto en el momento de la entrega, incluyendo el tipo específico de material de encalado, el valor neutralizante (VN) y el análisis granulométrico (tamizado), con tolerancias definidas, como límites de variación del 5 % en los porcentajes declarados de VN y de paso del tamiz.
Paralelamente, la garantía de calidad de la industria se rige por el Estándar de Calidad AgLime (AQS), un programa voluntario verificado por Kiwa y comparado con los conceptos de rendimiento de la norma BS EN 13971. En marzo de 2026, DEFRA publicó propuestas actualizadas de reforma regulatoria de fertilizantes centradas en la modernización de los estándares y la mejora de la resiliencia de la cadena de suministro, lo cual es importante para los proveedores que dependen de pruebas consistentes, documentación y sistemas de calidad auditados. Para la cal utilizada más allá de la aplicación en tierra, se aplica una supervisión adicional, incluidos los requisitos de la Agencia de Normas Alimentarias para cualquier producto a base de cal clasificado como aditivo para piensos y las expectativas de permisos ambientales bajo los regímenes LAPC/LAPPC para procesos industriales de cal.
Análisis de la cadena de valor
La cadena de valor de la cal en el Reino Unido comienza con la extracción y el procesamiento de la piedra caliza para convertirla en materiales de encalado agrícola que cumplen con los requisitos de declaración de fertilizantes, incluyendo el valor neutralizante declarado y la distribución del tamaño de partícula. Debido a que la cal es voluminosa y de bajo valor unitario, la economía del transporte determina los radios de abastecimiento, y el movimiento posterior se organiza generalmente en torno al transporte local a regional hacia las redes de comerciantes agrícolas.
En la fase intermedia, los distribuidores y proveedores de servicios agronómicos combinan la cal con análisis de pH del suelo, planificación de nutrientes y asistencia para la aplicación, mientras que los contratistas profesionales de esparcimiento se encargan de la ejecución en campo para programas de tratamiento de grandes superficies. La coordinación del sector y la evaluación comparativa de la calidad cuentan con el apoyo de la Asociación de Cal Agrícola (ALA), que forma parte de la Asociación de Productos Minerales, incluyendo el programa AQS para la certificación química y granulométrica independiente. Los cuellos de botella en la cadena se concentran principalmente en la logística y la capacidad de servicio, por lo que las ofertas integradas (suministro, análisis y esparcimiento) y la consistencia verificada del producto tienden a diferenciar a los proveedores al competir por programas agrícolas y contratos con grandes clientes.
Panorama competitivo
El mercado de limas del Reino Unido está altamente concentrado, con los principales actores dominando una parte significativa de los ingresos. Estas empresas utilizan el poder de compra y los procesos de maduración automatizados para garantizar un suministro constante. Worldwide Fruit Ltd, respaldada por la red agrícola global de Dole, controla el abastecimiento de múltiples hemisferios y opera salas de maduración automatizadas que garantizan una madurez constante de la fruta para los programas de supermercados [3] Fuente: Dole plc, “Dole UK Operations and Sustainability Report”, dole.com . Minor Weir and Willis Ltd se especializa en limas Key de calidad para servicios de alimentación y mantiene un volumen durante todo el año a través de alianzas con productores en México y Brasil. Su dominio también les permite negociar contratos de flete favorables que amortiguan las fluctuaciones de los márgenes vinculadas a las tarifas de envío volátiles.
Fresca Group Ltd. fortalece su presencia en el mercado minorista con líneas premium de marca blanca que cumplen con los estrictos requisitos de las Buenas Prácticas Agrícolas Globales (GLOBALG.AP) y la Marca Vinculando el Medio Ambiente y la Agricultura (LEAF). Westfalia Fruit International aprovecha huertos integrados verticalmente en Sudáfrica y Sudamérica para suministrar limas persas convencionales y orgánicas, lo que atrae a los supermercados que priorizan la trazabilidad y la sostenibilidad. AMT Fruit Ltd. se centra en acuerdos exclusivos de suministro a supermercados y utiliza laboratorios de calidad internos para cumplir con los estrictos estándares cosméticos que exigen las grandes cadenas. En conjunto, estas empresas complementan a los líderes al cubrir nichos de mercado de especialidad, orgánicos y de marca blanca que amplían el alcance de la categoría.
Las cinco empresas están escalando proyectos de automatización, trazabilidad basada en blockchain y energías renovables para cumplir con los indicadores de sostenibilidad de los minoristas y reducir los costos operativos. La inversión en pronósticos de demanda mediante inteligencia artificial ayuda a alinear las importaciones con las curvas de ventas semanales, reduciendo el desperdicio y mejorando la vida útil. La diversificación estratégica hacia la lima finger lime y otras variedades exóticas posiciona al grupo para acceder a segmentos premium que ofrecen mayores márgenes e impulsan el crecimiento del valor de la categoría. Dado que los costos de cumplimiento normativo y los precios de la energía se mantienen elevados, se proyecta que el mercado se consolide aún más en torno a estos actores integrados, lo que reforzará su capacidad para expandir el mercado de la lima en el Reino Unido hasta 2031.
Desarrollos recientes de la industria
- Mayo de 2026: Longcliffe Quarries anunció una inversión multimillonaria para construir una nueva planta de fabricación de cal granulada en su cantera de Brassington Moor. Se prevé que la planta esté operativa a finales de 2026. Esta inversión permitirá aumentar la capacidad de producción nacional en formatos granulados de mayor valor, facilitando su manipulación y ofreciendo mayor flexibilidad en las aplicaciones para los clientes agrícolas.
- Septiembre de 2025: Buxton Lime puso en marcha una nueva planta de lechada de cal en su cantera de Tunstead. Esta puesta en marcha amplía la capacidad de procesamiento in situ, reforzando las opciones de suministro para aplicaciones industriales y medioambientales que requieren una calidad constante de la lechada y una disponibilidad local fiable.
- Marzo de 2024: Coca-Cola lanzó Coca-Cola Original Taste Lemon y Coca-Cola Zero Sugar Lemon en el Reino Unido. Este lanzamiento reforzó la actividad en el sector de las bebidas con sabor a cítricos, impulsando la demanda de ingredientes con sabor a limón y lima en las líneas de formulación de marcas propias y blancas.
Alcance del informe sobre el mercado de la cal en el Reino Unido
El informe del mercado de la lima en el Reino Unido se segmenta en función del análisis de la producción (volumen), el consumo (valor y volumen), las importaciones (valor y volumen), las exportaciones (valor y volumen), el análisis y pronóstico de las tendencias de los precios mayoristas, el marco regulatorio, la logística y la infraestructura, y el análisis de la estacionalidad. Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Reino Unido
| Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | ||
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis comercial (valor y volumen) | Análisis del mercado de importación | Valor y volumen de importación |
| Mercados proveedores clave | ||
| Análisis del mercado de exportación | Valor y volumen de las exportaciones | |
| Mercados de destinos clave | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Reino Unido | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis comercial (valor y volumen) | Análisis del mercado de importación | Valor y volumen de importación | |
| Mercados proveedores clave | |||
| Análisis del mercado de exportación | Valor y volumen de las exportaciones | ||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande será la demanda de cal en Inglaterra en 2031?
Se proyecta que Inglaterra mantendrá aproximadamente el 60% del consumo total de cal del Reino Unido, lo que implica alrededor de USD 0.18 mil millones del tamaño del mercado de cal del Reino Unido para 2031 si se mantiene la combinación regional.
¿Qué tipo de producto crecerá más rápido hasta 2031?
La lima de dedo registra la CAGR más fuerte del 11% debido al respaldo de los chefs, los listados de supermercados premium y las cajas de suscripción de comercio electrónico.
¿Por qué los costos de flete son un riesgo para los importadores de cal?
Las tarifas de los contenedores en rutas críticas oscilaron entre USD 1,500 y más de USD 4,000 en 2024, y las limas dependen de contenedores refrigerados que atraen una prima del 25-35%, lo que comprime los márgenes ya de por sí reducidos.
¿Qué certificaciones necesitan los proveedores para listar limas en los supermercados?
Las Buenas Prácticas Agrícolas Globales (GLOBALG.AP) para las afirmaciones convencionales y las de la Soil Association para las orgánicas son efectivamente obligatorias, mientras que la adopción de la marca Linking Environment And Farming (LEAF) demuestra la gestión integrada de las explotaciones agrícolas y el cumplimiento de la biodiversidad.


