

Tamaño y participación en el mercado de placas de circuito impreso del Reino Unido
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 270.60 Million |
| Tamaño del mercado (2031) | USD 330.90 Million |
| Tasa de crecimiento (2026 - 2031) | 4.11% CAGR |
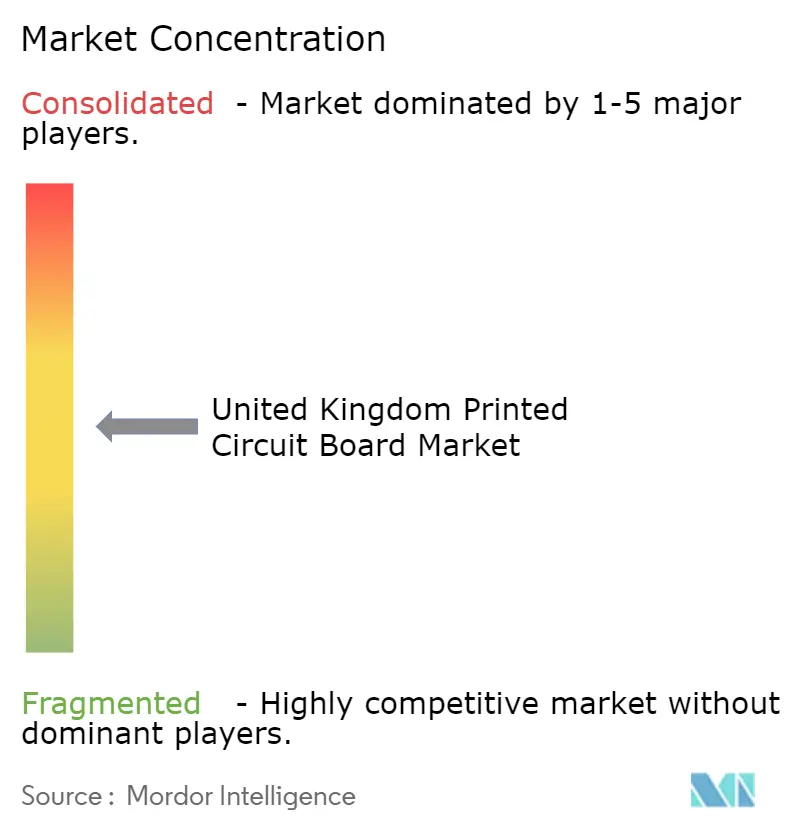
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de circuito impreso (PCB) del Reino Unido realizado por Mordor Intelligence
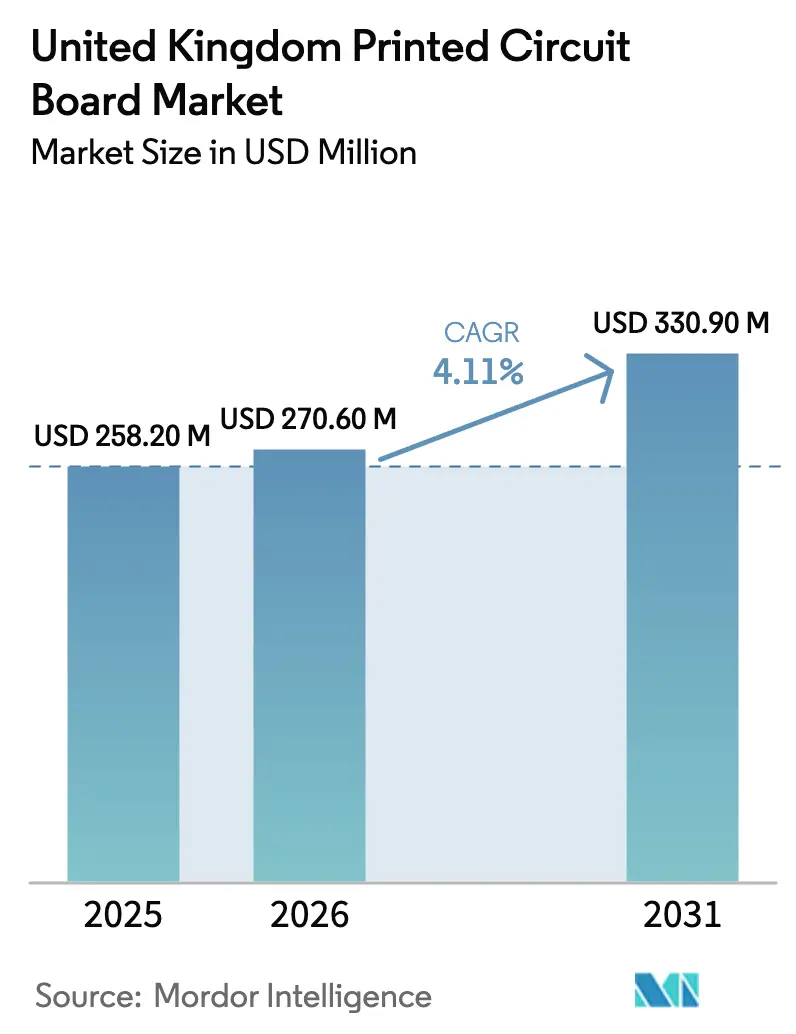
Se proyecta que el tamaño del mercado de placas de circuito impreso del Reino Unido se expandirá de USD 258.20 millones en 2025 y USD 270.60 millones en 2026 a USD 330.90 millones en 2031, registrando una CAGR de 4.11% entre 2026 y 2031.
El tamaño actual del mercado refleja una demanda constante de los sectores aeroespacial, de defensa y de redes de centros de datos, así como una tendencia de relocalización selectiva que premia a los proveedores de alta fiabilidad. Las placas multicapa estándar siguen siendo la base de los controles industriales y los equipos de telecomunicaciones tradicionales, mientras que los circuitos flexibles se expanden en wearables y arneses de baterías para vehículos eléctricos (VE). Los incentivos gubernamentales, en particular el programa de plantas de municiones del Ministerio de Defensa y las subvenciones de Innovate UK, favorecen a los fabricantes nacionales que cumplen con las normas AS9100 y NADCAP. Al mismo tiempo, el aumento de los precios del cobre, la escasez de talento en el diseño de interconexiones de alta densidad (HDI) y la aún limitada capacidad de placas base limitan el crecimiento del volumen, lo que mantiene al sector orientado a prototipos y tiradas cortas y medias en lugar de a la producción en masa.
Conclusiones clave del informe
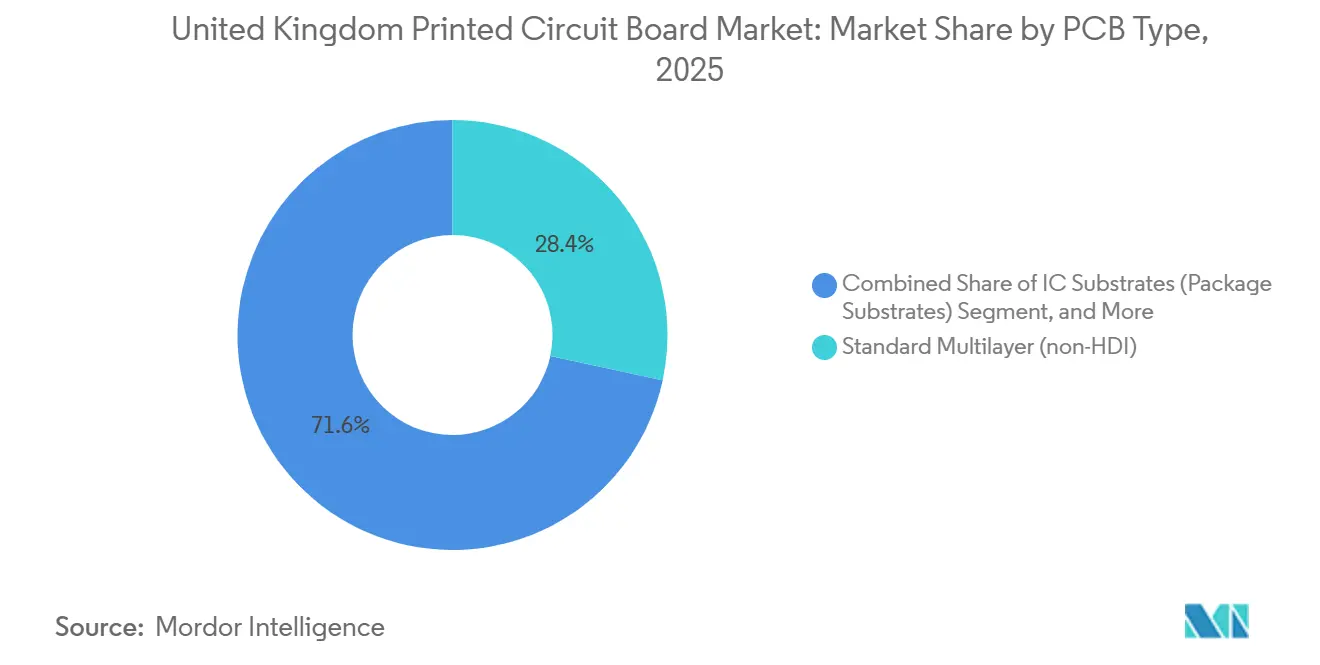
- Por tipo de PCB, las placas multicapa estándar lideraron con una participación de ingresos del 28.37 % en 2025, mientras que los circuitos flexibles están en camino de alcanzar una CAGR del 4.41 % hasta 2031.
- Por material de sustrato, el vidrio-epoxi FR-4 representó el 43.61 % del tamaño del mercado de placas de circuito impreso del Reino Unido en 2025, aunque se prevé que los laminados de baja pérdida y alta velocidad se expandan a una CAGR del 4.73 % hasta 2031.
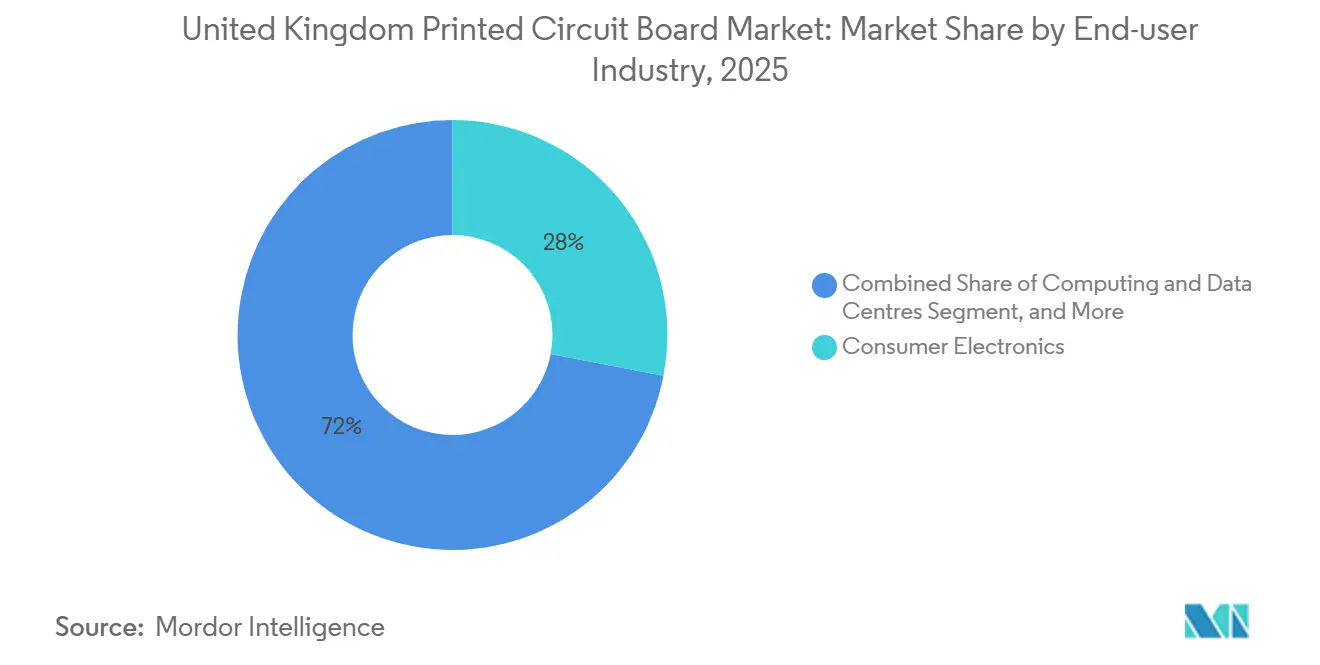
- Por industria de usuario final, la electrónica de consumo representó el 28.03% de la participación de mercado de placas de circuito impreso (PCB) del Reino Unido en 2025, mientras que las aplicaciones automotrices y de vehículos eléctricos están avanzando a una CAGR del 5.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de placas de circuito impreso en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Relocalización de la producción de PCB de alta confiabilidad para contratos de defensa y aeroespacial | + 1.0% | Inglaterra (Bedlington, Fairford, Manchester), Escocia (Prestwick) | Mediano plazo (2-4 años) |
| Proliferación de despliegues de infraestructura 5G en las principales ciudades del Reino Unido | + 0.9% | Inglaterra (Londres, Manchester, Birmingham), Escocia (Edimburgo, Glasgow) | Corto plazo (≤2 años) |
| Creciente demanda de sistemas avanzados de asistencia al conductor en vehículos fabricados en el Reino Unido | + 0.7% | Inglaterra (Sunderland, Bolton, Midlands Occidentales) | Mediano plazo (2-4 años) |
| La expansión de la huella del centro de datos impulsa las placas base de servidores de alto nivel | + 0.5% | Inglaterra (Londres, Manchester, Slough), Gales (Newport) | Corto plazo (≤2 años) |
| Aumento de la fabricación por contrato para las empresas emergentes de semiconductores del Reino Unido | + 0.3% | Inglaterra (Cambridge, Bristol, Manchester), Escocia (Edimburgo) | Largo plazo (≥4 años) |
| Incentivos gubernamentales para la fabricación de productos electrónicos sostenibles | + 0.1% | A nivel nacional, especialmente en las regiones más inteligentes | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Relocalización de la producción de PCB de alta confiabilidad para contratos de defensa y aeroespacial
La Revisión Estratégica de Defensa y un programa de armamento de 773 millones de libras esterlinas (1.07 millones de dólares estadounidenses) anunciado en 2025 canalizan los pedidos de compra a proveedores calificados AS9100 y NADCAP como Amphenol Invotec y TT Electronics, protegiendo a los proveedores establecidos de la competencia asiática de bajo costo. [1] Ministerio de Defensa del Reino Unido, “Revisión Estratégica de Defensa e inversión de 773 millones de libras esterlinas en fábricas de municiones”, GOV.UK Los requisitos de capital para tomografía de rayos X, pruebas de estrés ambiental y trazabilidad completa IPC-Clase 3 superan los 5 millones de libras esterlinas por línea, lo que disuade a los nuevos participantes pero permite precios premium que compensan los pequeños volúmenes de producción. Los clústeres de Bedlington, Fairford y Manchester en Inglaterra, además del centro aeroespacial de Prestwick en Escocia, ahora sirven como centros de abastecimiento preferidos para BAE Systems y Thales, manteniendo la demanda de placas multicapa que superan las 40 capas y sustratos cerámicos especializados. Las ventajas en los plazos de entrega y el control de la propiedad intelectual justifican aún más la adquisición local, incluso cuando los costos unitarios son un 25 % superiores a los de las importaciones. Estos factores, en conjunto, sitúan al segmento de defensa y aeroespacial del mercado de placas de circuitos impresos del Reino Unido por encima del crecimiento general del mercado.
Proliferación de despliegues de infraestructura 5G en las principales ciudades del Reino Unido
Ofcom informó de un gasto de 12.6 millones de USD (9.9 millones de GBP) en infraestructura de telecomunicaciones durante 2025, con operadores instalando celdas pequeñas de ondas milimétricas y antenas mass-MIMO que requieren placas de impedancia controlada construidas sobre laminados Rogers RO4000 e Isola I-Tera MT. [2] Ofcom, “Connected Nations 2025”, ofcom.org.uk El alto número de placas por kilómetro cuadrado favorece a los fabricantes por contrato que pueden iterar rápidamente diseños de RF, como la planta de TT Electronics en Manchester, que obtuvo una subvención de Innovate UK de 3.3 millones de USD (2.6 millones de GBP) para ampliar el ensamblaje de módulos de RF. Las series de producción cortas y los estrictos objetivos de ruido de fase recompensan a los proveedores ágiles, impulsando el mercado de placas de circuito impreso (PCB) del Reino Unido hacia un contenido técnico más alto, incluso cuando los volúmenes siguen siendo modestos en relación con Asia-Pacífico.
Creciente demanda de sistemas avanzados de asistencia al conductor en vehículos fabricados en el Reino Unido
El programa DRIVE35 de 2.5 millones de libras esterlinas (3.4 millones de dólares estadounidenses) apoya la electrónica ADAS nacional en Nissan Sunderland, Jaguar Land Rover y la planta de Astemo en Bolton. [3] Innovate UK, “Asignación del programa DRIVE35”, innovateuk.ukri.org Las placas de grado automotriz calificadas según AEC-Q200 soportan de -40 °C a 150 °C y vibraciones intensas, especificaciones que excluyen a la mayoría de los fabricantes de electrónica de consumo. La tecnología de arnés en molde de Trackwise Designs muestra la integración de circuitos flexibles en piezas estructurales, reduciendo el peso del cableado en un 75%, aunque la presión financiera de la empresa ilustra la intensidad de capital de las cadenas de suministro automotrices. A medida que la fusión de radar, lidar y cámara penetra en los modelos convencionales, los proveedores nacionales de PCB que pueden ubicarse junto a los equipos de ingeniería de los OEM obtienen espacios de diseño que mantienen precios premium y elevan el mercado de placas de circuito impreso del Reino Unido por encima del crecimiento base del PIB.
La expansión de la huella del centro de datos impulsa las placas base de servidores de alto nivel
Londres, Manchester y Slough albergan el 75% de los racks de hiperescala del país, y las continuas actualizaciones de los switches de 400G a 800G exigen placas base de más de 20 capas con material Megtron 6 o Astra MT77 para mantener los presupuestos de pérdida de inserción por debajo de 28 dB a 56 Gbps PAM4. El plan de Concurrent Technologies de duplicar la capacidad de ensamblaje para mediados de 2026, añadiendo 14,800 pies cuadrados a su campus de Colchester, subraya este efecto de arrastre. Si bien las limitaciones de terreno y energía limitan la expansión de las megainstalaciones en Londres, la transición a nodos edge en Cardiff y Edimburgo diversifica la demanda geográfica, lo que otorga a Gales la tasa de crecimiento anual compuesta (TCAC) proyectada más rápida del mercado de placas de circuito impreso (PCB) del Reino Unido.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del cobre y los laminados erosionan los márgenes de las PYMES | -0.6% | A nivel nacional, agudo en Midlands y el norte de Inglaterra. | Corto plazo (≤2 años) |
| Escasez de talento en ingeniería de diseño de PCB de RF y HDI | -0.4% | Inglaterra (Cambridge, Bristol, Manchester), Escocia (Edimburgo) | Mediano plazo (2-4 años) |
| Ciclos de calificación largos en los segmentos médico y de defensa | -0.2% | Centros de defensa nacional y clústeres de tecnología médica | Largo plazo (≥4 años) |
| Capacidad limitada de fabricación nacional más allá de los volúmenes de prototipos | -0.2% | Brecha estructural a nivel nacional | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del cobre y los laminados erosionan los márgenes de las PYMES
El cobre subió un 21% de USD 9,173 por tonelada métrica en el cuarto trimestre de 2024 a USD 11,114 en el cuarto trimestre de 2025, ya que las interrupciones del suministro en América Latina convergieron con el optimismo de las baterías de los vehículos eléctricos. [4] Fondo Monetario Internacional, “Precio mundial del cobre”, fred.stlouisfed.org Los pequeños fabricantes del Reino Unido carecen de programas de cobertura, por lo que los proveedores de laminados trasladan los aumentos de costos en un plazo de 60 a 90 días, comprimiendo los márgenes brutos a cifras bajas de un solo dígito. Los ingresos del Grupo NCAB en el Reino Unido cayeron a SEK 207.1 millones en 2024 después del rechazo de los clientes a las escaladas de precios de las PCB, lo que destaca la elasticidad de la demanda incluso en segmentos especializados. La ausencia de producción nacional de lámina de cobre elimina cualquier ventaja de flete o de tipo de cambio, lo que obliga a las PYME a un papel de tomadoras de precios que ralentiza la expansión general del mercado de PCB del Reino Unido.
Escasez de talento en ingeniería de diseño de PCB de RF y HDI
Una encuesta gubernamental sobre la fuerza laboral contabilizó 27,245 trabajadores del sector electrónico, de los cuales el 39% se encuentra próximo a la jubilación y solo 870 se gradúan anualmente de programas universitarios relevantes. Los programas de aprendizaje cayeron un 25% tras los recortes presupuestarios para la educación superior, lo que redujo la demanda de técnicos necesarios para la perforación láser HDI, la laminación secuencial y la simulación electromagnética. Las empresas de diseño de semiconductores de la competencia atraen a especialistas en radiofrecuencia con salarios más altos, lo que deja a los fabricantes con escasez de personal para realizar apilamientos complejos y transiciones de sustrato. Esta falta de talento alarga los ciclos de diseño, frena la adopción de tecnología de cualquier capa y limita el mercado de placas de circuito impreso (PCB) del Reino Unido a construcciones menos complejas y con menor margen de beneficio.
Análisis de segmento
Por tipo de PCB: las placas flexibles se aceleran en dispositivos portátiles y vehículos eléctricos
Los circuitos flexibles captaron una creciente atención en 2025, aunque las placas multicapa estándar aún representaban el 28.37 % de los envíos totales. Se prevé que el tamaño del mercado británico de PCB para productos flexibles crezca un 4.41 % anual, ya que las empresas de tecnología médica de Cambridge y Oxford incorporan sustratos flexibles en wearables clínicos, y los fabricantes de vehículos eléctricos especifican arneses ligeros para el control de baterías. Innovadores nacionales como Trackwise Designs promueven ensamblajes flexibles en molde que reducen la masa del cableado, aunque las necesidades de capital suponen un reto para las empresas más pequeñas. Las placas rígidas de una y dos capas siguen siendo esenciales para las reparaciones de consumo sensibles al precio, mientras que los diseños rígido-flexibles de HDI consolidan la aviónica aeroespacial, un nicho fortalecido por las preferencias de los proveedores del Ministerio de Defensa. Los pedidos de bajo volumen y alta variedad predominan, por lo que los proveedores invierten en configuraciones rápidas en lugar de líneas de paneles automatizadas. En este entorno, el mercado británico de PCB favorece a los talleres ágiles que pueden alternar entre pedidos industriales de cuatro capas y placas de carga útil satelital de 30 capas en el mismo turno.
Un segundo impulsor proviene de los módulos de ondas milimétricas 5G, que requieren apilamientos de alta frecuencia y bajas pérdidas. Si bien los volúmenes son modestos, sus necesidades técnicas impulsan la adopción de módulos flexibles-rígidos. Por el contrario, los dispositivos de consumo de pantalla grande, que en su día fueron un motor de crecimiento para las empresas de servicios de emergencia nacionales, dependen de fabricantes extranjeros, lo que mantiene bajo el volumen local de módulos rígidos. Los próximos cinco años del mercado de placas de circuito impreso (PCB) del Reino Unido se caracterizan por un cambio gradual en la combinación de módulos flexibles y rígido-flexibles, arneses de batería integrados y prototipos HDI para radares automotrices, lo que, en conjunto, impulsa el valor del segmento más rápido que el número de unidades.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material de sustrato: los laminados de baja pérdida superan al FR-4 en la construcción de centros de datos
FR-4 mantuvo una participación del 43.61% en 2025, consolidando inversores de potencia, controles industriales y equipos de telecomunicaciones tradicionales. Sin embargo, la cuota de mercado de PCB en el Reino Unido para laminados de baja pérdida y alta velocidad está aumentando, impulsada por placas base para centros de datos que deben mantener una pérdida de inserción inferior a 28 dB a 56 Gbps. Panasonic Megtron 6 e Isola Astra MT77, que cuestan entre un 30% y un 50% más que FR-4, ofrecen constantes dieléctricas inferiores a 3.5 y factores de disipación inferiores a 0.005, parámetros clave para las interconexiones ópticas de 800G. En el mercado de PCB del Reino Unido, ensambladores nacionales como Concurrent Technologies utilizan estos materiales en construcciones de 20 capas enviadas a hiperescaladores de Londres y Manchester.
Los sustratos de poliimida, cerámica y núcleo metálico se utilizan en los sectores aeroespacial de alta temperatura, potencia de radiofrecuencia e iluminación LED, respectivamente, pero cada uno de ellos se mantiene por debajo del 10 % de los ingresos. La producción de sustratos para circuitos integrados (CI) es insignificante debido a la falta de líneas de empaquetado a nivel de oblea en el país, una deficiencia que el proyecto Custom Interconnect Andover solo cubre parcialmente. Las exigencias de certificación de los fabricantes de componentes principales de defensa también impulsan la adopción de la cerámica por su resistencia al choque térmico, mientras que los mandatos de ecodiseño de la hoja de ruta Design for Life incorporan consideraciones de reciclabilidad en la selección de materiales. En conjunto, estas tendencias erosionan el dominio del FR-4, elevando el precio de venta promedio combinado e impulsando el tamaño del mercado de placas de circuito impreso (PCB) del Reino Unido a pesar del limitado crecimiento unitario.
Por industria de usuario final: las placas para automóviles y vehículos eléctricos superan a la electrónica de consumo
Los dispositivos de consumo representaron el 28.03 % de los envíos en 2025; sin embargo, el ensamblaje nacional de smartphones es mínimo, por lo que el crecimiento se mantiene estable. Se prevé que las placas base para automóviles y vehículos eléctricos registren una tasa de crecimiento anual compuesta (TCAC) del 5.32 %, la más alta de todos los sectores, gracias a la financiación de DRIVE35 y la planta ADAS de Astemo en Bolton que impulsa la demanda de PCB para el procesamiento de radares y cámaras con certificación AEC-Q200. El suministro local es esencial, ya que los equipos de diseño iteran el firmware y los diseños en colaboración con los fabricantes, lo que reduce los bucles de depuración. Los sectores de defensa y aeroespacial mantienen una cartera de pedidos constante, respaldada por la postura de suministro soberano del Ministerio de Defensa, que protege a los productores británicos de la competencia de costes en el extranjero.
Las redes de centros de datos se unen a la infraestructura de telecomunicaciones como un segundo nodo de crecimiento, impulsadas por ciclos de actualización de 400G y 800G. La automatización industrial se mantiene estable, impulsada por las modernizaciones en las fábricas de Midlands y el Norte de Inglaterra orientadas al ahorro energético. Los dispositivos médicos, un nicho de alto valor, se benefician de líneas con certificación ISO 13485 que suministran pequeñas cantidades de monitores de respiración y robots quirúrgicos. A medida que se endurece la normativa de la economía circular, los fabricantes de equipos originales (OEM) de tecnología médica premian los diseños de placas modulares que facilitan la renovación al final de su vida útil, lo que aumenta los ingresos por ingeniería del mercado de placas de circuito impreso (PCB) del Reino Unido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Inglaterra representó el 82.18 % de los ingresos del mercado de PCB del Reino Unido en 2025, con las instalaciones de Manchester, Sheffield, Bedlington y Fairford como base, que atienden a clientes de los sectores de defensa, telecomunicaciones e industria. Los centros de datos a gran escala de Londres procesan placas base multicapa, mientras que el corredor automotriz de West Midlands produce sistemas ADAS basados en placas AEC-Q200. La iniciativa "Made Smarter" canaliza subvenciones hacia fábricas digitales; sin embargo, la mayoría de las plantas aún se especializan en trabajos de bajo volumen y entrega rápida. La expansión de Harwin en Portsmouth, un proyecto de 30 millones de libras esterlinas (38.4 millones de dólares estadounidenses) cuya finalización está prevista para 2026, ilustra cómo los productores de conectores se ubican junto con los ensambladores de placas para acortar los plazos de entrega y reducir las emisiones logísticas. La planta de TT Electronics en Manchester, impulsada por un premio Innovate UK de 3.3 millones de dólares estadounidenses, incorporará líneas de módulos de radiofrecuencia (RF) adaptadas a las unidades de radio de Ericsson y Nokia, lo que refuerza la ventaja de Inglaterra en la experiencia en PCB de microondas.
Gales, aunque parte de una base más pequeña, proyecta un crecimiento anual del 5.07 % hasta 2031. El emergente clúster de centros de datos de Newport y las subvenciones de apoyo del Gobierno galés atraen la producción de placas base para servidores a medida que los clientes se diversifican fuera de Londres. La desinversión de la planta de Cardiff de TT Electronics a Cicor en 2024 redujo la plantilla local, pero la presencia europea en red de Cicor ahora reintroduce pedidos de alto nivel en el ensamblaje galés. En el mercado británico de PCB, los incentivos de sostenibilidad vinculados a la hoja de ruta "Diseño para la Vida" orientan a los proveedores de PCB hacia el chapado energéticamente eficiente y el reciclaje de agua, lo que otorga a las plantas con certificación ecológica una ventaja competitiva.
Escocia e Irlanda del Norte se reparten el resto. El corredor de diseño de semiconductores de Edimburgo y el parque aeroespacial de Prestwick generan una demanda constante de placas de circuito impreso (HDI) y cerámicas. Sin embargo, muchos diseños escoceses aún se fabrican en Europa continental debido a la limitada capacidad local de chapado de paneles. Irlanda del Norte tiene una actividad mínima en el sector de las placas, abasteciéndose de prototipos en Inglaterra y de grandes volúmenes en Europa del Este. Los fondos gubernamentales para semiconductores, destinados principalmente al diseño de chips, dejan la fabricación de placas con un apoyo insuficiente, una brecha que limita la resiliencia del suministro regional y limita el potencial de crecimiento agregado del mercado de placas de circuito impreso (PCB) del Reino Unido.
Panorama competitivo
El mercado de placas de circuitos impresos del Reino Unido sigue estando moderadamente fragmentado, ya que los grupos EMS con sede en Europa, los fabricantes nacionales especializados y los fabricantes por contrato asiáticos compiten por pedidos de alta variedad. La adquisición de Cicor por parte de TT Electronics en octubre de 2025 por 287 millones de libras esterlinas (367.4 millones de dólares estadounidenses) creó una plataforma paneuropea con fabricación, ensamblaje y montaje de cajas integrados verticalmente, lo que elevó su participación en los pedidos de defensa y médicos. [5] Bolsa de Valores de Londres, “Adquisición de Cicor por parte de TT Electronics”, londonstockexchange.com NCAB Group vio caer las ventas en el Reino Unido un 24 % en 2024, pero su entrada de pedidos europeos del tercer trimestre de 2025 repuntó un 18 % a medida que volvieron las ofertas de centros de datos. La compra de ALR Services por parte de ICAPE en diciembre de 2024 por 2.5 millones de libras esterlinas (3.2 millones de dólares estadounidenses) incorporó 300 clientes activos del Reino Unido a su red de abastecimiento, lo que destaca el papel de los distribuidores en la conexión entre el diseño local y la fabricación en el extranjero.
Los actores más pequeños invierten en automatización para proteger los márgenes. Incap UK actualizó su línea SMT de Newcastle-under-Lyme con impresoras Panasonic AM100 y NPM-GP/L, registrando una ganancia de eficiencia del 33 % en 2025. [6] Panasonic Connect, “Eficiencia operativa en Incap UK”, eu.connect.panasonic.com MPE Electronics amplió la capacidad de Uckfield en 2,064 pies cuadrados, agregando espacio de piso para estaciones de recubrimiento de conformación y ensamblaje de cajas. La planta de Andover de Custom Interconnect de 9 millones de libras esterlinas (11.5 millones de dólares) apunta al empaquetado avanzado de semiconductores, abordando una brecha nacional en el ensamblaje de dispositivos de potencia críticos para cargadores de vehículos eléctricos e inversores de energía renovable.
Persisten las barreras: las acreditaciones AS9100, NADCAP e ISO 13485 imponen ciclos de calificación de 18 a 36 meses, lo que disuade a los nuevos participantes. La falta de fábricas de láminas de cobre y laminados en el Reino Unido obliga a depender de proveedores japoneses y chinos, lo que conlleva un riesgo cambiario. No obstante, existen oportunidades de desarrollo en la electrónica híbrida flexible para wearables médicos y arneses de baterías rígido-flexibles. Las empresas que dominen el diseño para la sostenibilidad y ofrezcan prototipos rápidos podrán captar una mayor cuota de mercado a medida que los fabricantes de equipos originales (OEM) localicen subconjuntos críticos.
Líderes de la industria de placas de circuito impreso del Reino Unido
Diseños Trackwise Plc
Grupo NCAB AB
TT Electronics plc
Tecnología de circuitos Merlin Ltd.
Eurocircuits NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Concurrent Technologies obtuvo un contrato de arrendamiento de 10 años en 14,800 pies cuadrados adyacentes a su sitio de Colchester para duplicar la capacidad de ensamblaje de PCB, con el objetivo de completarlo en el primer semestre de 2026.
- Octubre de 2025: TT Electronics acordó adquirir Cicor Group por 287 millones de libras esterlinas (367.4 millones de dólares estadounidenses), expandiendo la fabricación europea integrada verticalmente de PCB y productos electrónicos.
- Mayo de 2025: Incap UK actualizó su primera línea SMT con equipos Panasonic AM100 y NPM-GP/L, logrando un aumento del 33 % en el rendimiento.
- Febrero de 2025: Harwin inició la construcción de una instalación de varios pisos de 30 millones de libras esterlinas (38.4 millones de dólares estadounidenses) en Portsmouth para duplicar la producción del conector, y se espera que la energía solar en los tejados genere 244,000 kWh por año.
Alcance del informe del mercado de placas de circuito impreso del Reino Unido
El informe del mercado de placas de circuito impreso (PCB) del Reino Unido está segmentado por tipo de PCB (multicapa estándar, rígido de 1-2 caras, interconexión de alta densidad, circuitos flexibles, sustratos de CI, rígido-flexible, otros tipos de PCB), material del sustrato (epoxi de vidrio FR-4, de alta velocidad y baja pérdida, poliimida, resinas de embalaje, otros materiales de sustrato), sector de usuario final (electrónica de consumo, centros de datos e informática, telecomunicaciones y 5G, automoción y vehículos eléctricos, industria y energía, atención médica, aeroespacial y defensa, otros sectores de usuario final) y geografía. Las previsiones del mercado se expresan en valor (USD).
| Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados |
| Interconexión de alta densidad (HDI) |
| Circuitos flexibles (FPC) |
| Sustratos de CI (sustratos de paquete) |
| Rígido-flexible |
| Otros tipos de PCB |
| Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida |
| Poliamida (PI) |
| Resinas de embalaje (BT/ABF) |
| Otros materiales de sustrato |
| Electrónica de Consumo: |
| Centros de computación y datos |
| Telecomunicaciones y 5G |
| Automoción y vehículos eléctricos |
| Industria y Energía |
| Atención sanitaria / Médica |
| Aeroespacial y Defensa |
| Otras industrias de usuarios finales |
| Por tipo de PCB | Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados | |
| Interconexión de alta densidad (HDI) | |
| Circuitos flexibles (FPC) | |
| Sustratos de CI (sustratos de paquete) | |
| Rígido-flexible | |
| Otros tipos de PCB | |
| Por material de sustrato | Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida | |
| Poliamida (PI) | |
| Resinas de embalaje (BT/ABF) | |
| Otros materiales de sustrato | |
| Por industria del usuario final | Electrónica de Consumo: |
| Centros de computación y datos | |
| Telecomunicaciones y 5G | |
| Automoción y vehículos eléctricos | |
| Industria y Energía | |
| Atención sanitaria / Médica | |
| Aeroespacial y Defensa | |
| Otras industrias de usuarios finales |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de placas de circuito impreso del Reino Unido?
El mercado tendrá un valor de USD 270.6 millones en 2026 y está en camino de alcanzar los USD 330.9 millones en 2031.
¿Qué segmento de PCB está creciendo más rápido en el país?
Se proyecta que las aplicaciones automotrices y de vehículos eléctricos crecerán a una CAGR del 5.32 % hasta 2031, superando a todos los demás sectores de uso final.
¿Por qué los laminados de baja pérdida están ganando participación frente al FR-4?
Las actualizaciones de centros de datos a Ethernet de 400G y 800G requieren una integridad de señal más estricta, lo que favorece materiales como Megtron 6 que ofrecen una menor pérdida dieléctrica que el FR-4 estándar.
¿Cómo afecta la volatilidad del precio del cobre a los productores de PCB del Reino Unido?
Muchos fabricantes pequeños y medianos no pueden cubrir los costos de las materias primas, por lo que un aumento del 21% en los precios del cobre durante 2025 redujo los márgenes y retrasó los pedidos de los clientes.
¿Qué hace que los PCB de defensa y aeroespaciales sean atractivos para la relocalización?
Las certificaciones AS9100 y NADCAP, además de las preocupaciones sobre propiedad intelectual, llevan a los compradores a recurrir a proveedores nacionales incluso a costos unitarios más elevados, lo que garantiza precios superiores para plantas calificadas del Reino Unido.
¿Qué región fuera de Inglaterra muestra el mayor potencial de crecimiento?
Se prevé que Gales se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5.07 % hasta 2031, impulsado por nuevos centros de datos en Newport y el apoyo del gobierno a la fabricación de productos electrónicos sostenibles.


