

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
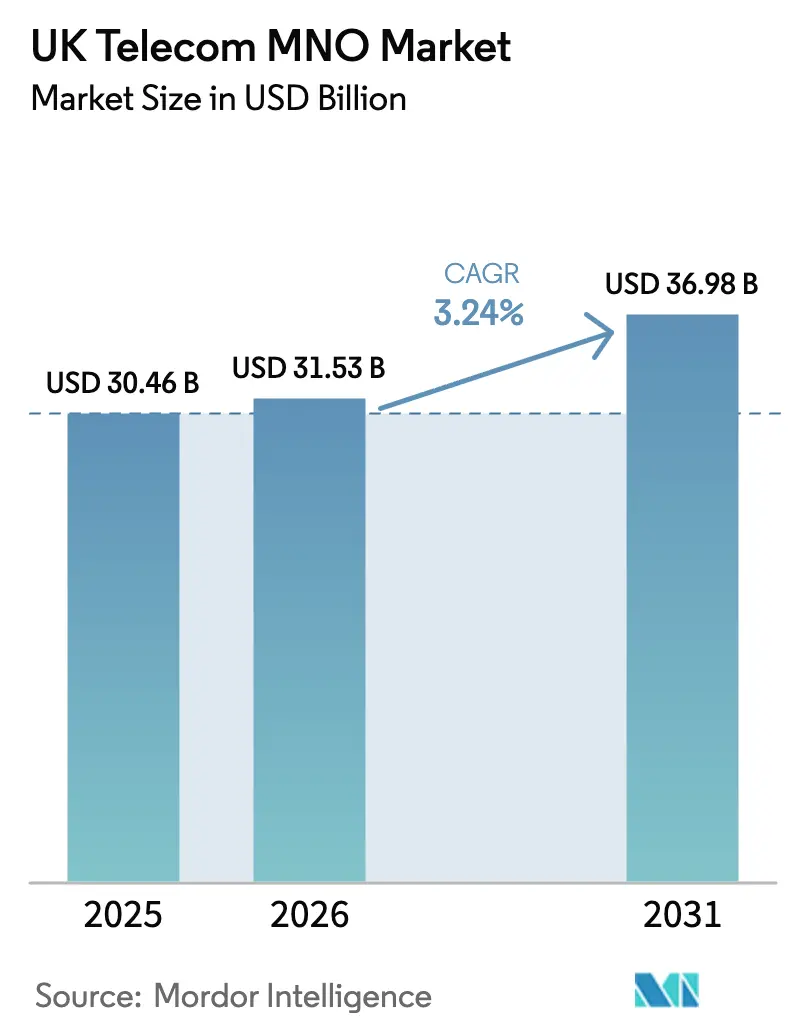
| Tamaño del mercado (2026) | USD 31.53 mil millones |
| Tamaño del mercado (2031) | USD 36.98 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.24% CAGR |
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de operadores móviles de telecomunicaciones del Reino Unido por Mordor Intelligence
Se espera que el tamaño del mercado de operadores móviles de telecomunicaciones del Reino Unido crezca de 30.46 millones de dólares en 2025 a 31.53 millones de dólares en 2026, y se prevé que alcance los 36.98 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.24 % durante el período 2026-2031. En términos de volumen de suscriptores, el mercado se valoró en 101.57 millones de suscriptores en 2025 y se espera que crezca de 103.93 millones de suscriptores en 2026 a 115.62 millones de suscriptores en 2031, con una TCAC del 2.13 % durante el período de pronóstico (2026-2031). El rápido despliegue de 5G independiente, la creciente demanda de paquetes de convergencia fijo-móvil y los planes proactivos de cobertura rural están ampliando los fondos de ingresos, incluso cuando las tasas de crecimiento generales parecen modestas. La consolidación tras la fusión Vodafone-Three en 2025 generó eficiencias de escala que impulsaron inmediatamente la velocidad promedio de 4G en un 40% para 7 millones de clientes y sentaron las bases para despliegues densos de 5G. El interés de las empresas por la segmentación de red y la computación en el borde multiacceso está empezando a traducirse en la obtención de contratos premium, mientras que las estrictas normas de Ofcom contra las subidas de precios vinculadas a la inflación obligan a los operadores a priorizar tarifas transparentes y servicios de valor añadido. La intensidad de capital se mantiene alta debido a que las tarifas del espectro de ondas milimétricas, las tarifas energéticas y los compromisos de cero emisiones netas avanzan en paralelo con el volumen de tráfico.
Conclusiones clave del informe
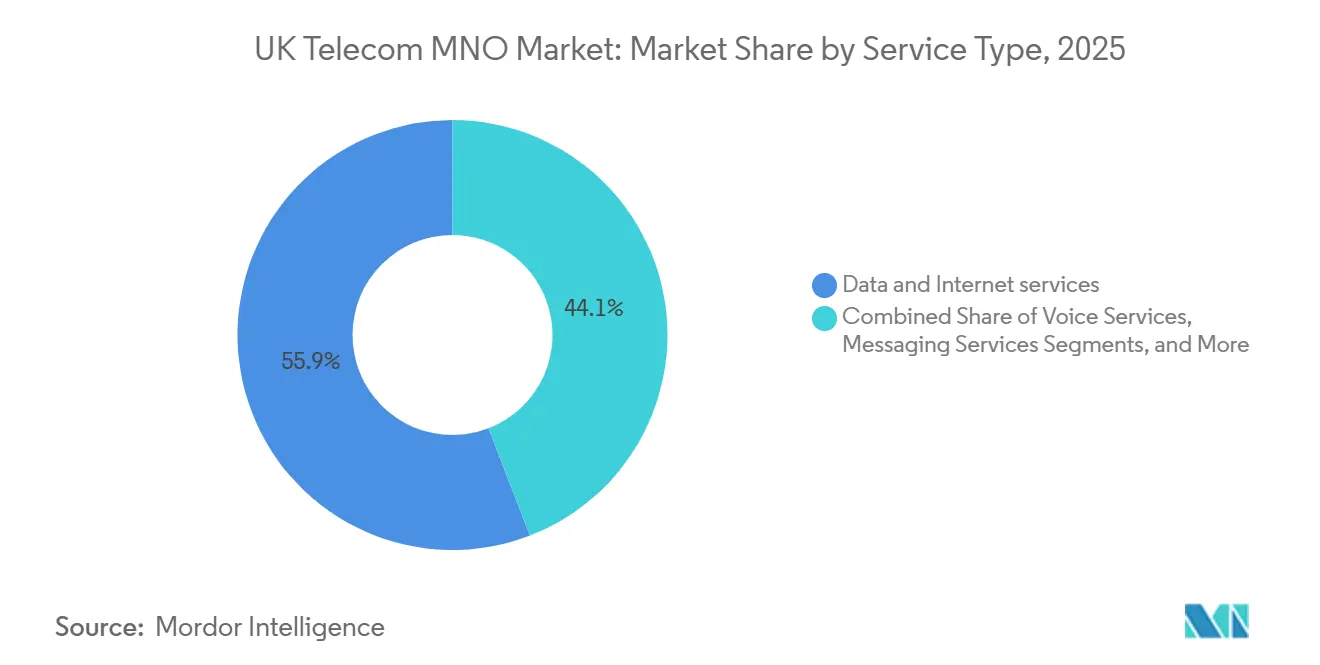
- Por tipo de servicio, los servicios de datos e Internet capturaron el 55.87% de la participación de mercado de MNO de telecomunicaciones del Reino Unido en 2025, mientras que se pronostica que los servicios de IoT y M2M registrarán una CAGR del 4.42% hasta 2031.
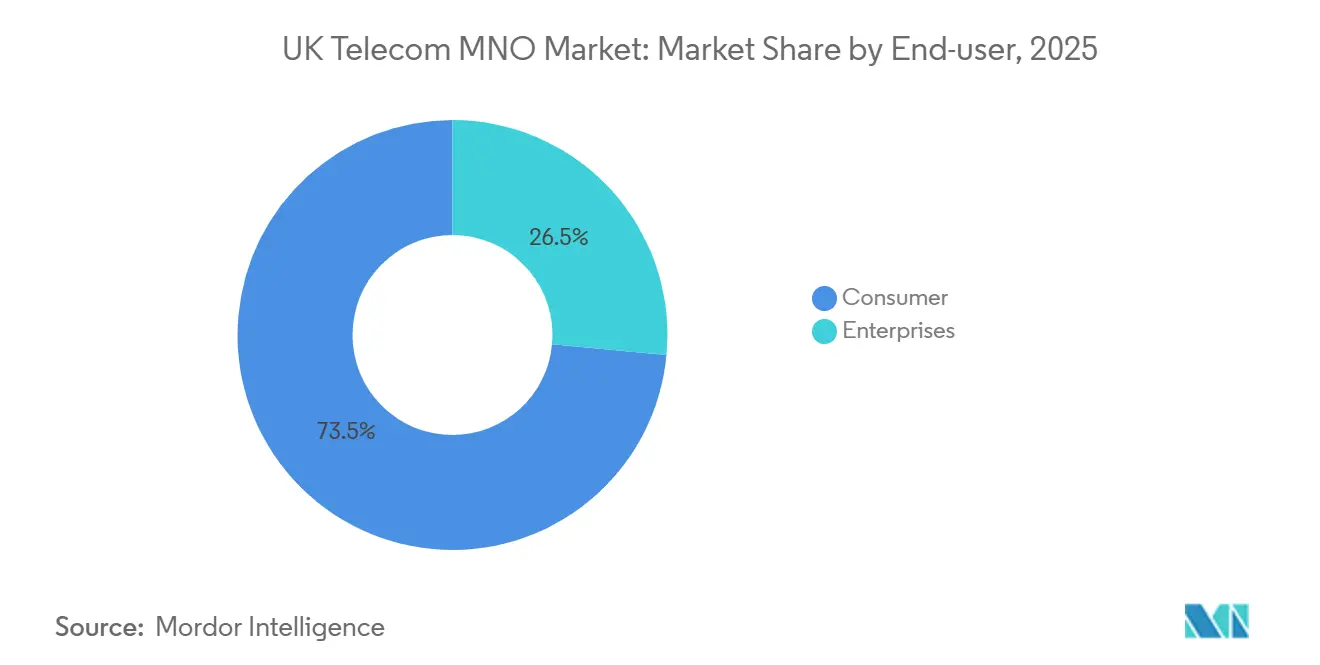
- Por usuario final, el segmento de consumo lideró con una participación en los ingresos del 73.52 % en 2025; se espera que el segmento empresarial registre la CAGR más rápida del 3.66 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones del Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El lanzamiento de 5G independiente acelera el aumento del ARPU premium | + 0.8% | Nacional, liderado por Londres, Manchester y Birmingham | Mediano plazo (2-4 años) |
| Los paquetes de convergencia fijo-móvil profundizan la reducción de la rotación | + 0.7% | Nacional, el más fuerte en las zonas de cable Virgin Media O2 y BT Openreach FTTP | Corto plazo (≤ 2 años) |
| La red rural compartida amplía su cobertura hacia nuevos segmentos de demanda | + 0.3% | Inglaterra rural, Escocia, Gales, Irlanda del Norte | Mediano plazo (2-4 años) |
| El IPC + 3.9% de indexación arancelaria protegió previamente el crecimiento de los ingresos brutos | + 0.5% | Impacto nacional futuro limitado por la prohibición de 2025 | Corto plazo (≤ 2 años) |
| Las garantías de segmentación de red para verticales basadas en MEC desbloquean nuevas fuentes de ingresos | + 0.4% | Nacional, adopción temprana en centros de fabricación de Midlands y fideicomisos del NHS | Largo plazo (≥ 4 años) |
| Las normas OpenRAN de Ofcom acortan los permisos para celdas pequeñas 5G | + 0.2% | Áreas urbanas y corredores de transporte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El lanzamiento de 5G independiente acelera el aumento del ARPU premium
La arquitectura independiente se implementó a nivel nacional en 2025, eliminando los anclajes 4G y reduciendo la latencia de extremo a extremo por debajo de los 10 milisegundos para las cargas de trabajo empresariales elegibles. EE ahora comercializa paquetes de segmento garantizado con un ARPU de pospago de tres a cinco veces mayor, mientras que Virgin Media O2 y la entidad fusionada Vodafone-Three canalizarán un total combinado de 11 000 millones de libras esterlinas (14 740 millones de dólares estadounidenses) hacia la densificación durante la próxima década. Los primeros usuarios en fabricación, logística y atención médica validan la disposición a pagar por un rendimiento determinista, lo que indica una mejora estructural en los ingresos combinados por usuario. La profundidad del espectro en 3.4-3.8 GHz, además de nuevos bloques de 26 GHz, permite a los operadores aislar el tráfico con una interferencia mínima, lo que aumenta la calidad percibida del servicio y la adherencia. A medida que más dispositivos se entregan con el firmware Release-17, se espera que los niveles premium capturen una proporción creciente de nuevas activaciones, lo que impulsa el rendimiento general del mercado de operadores móviles de telecomunicaciones del Reino Unido a pesar de los límites de precios minoristas.
Los paquetes de convergencia fijo-móvil profundizan la reducción de la rotación
Los operadores agrupan banda ancha gigabit, datos 5G y ventajas de streaming en una sola factura, reduciendo la rotación de hogares hasta en un 30% en comparación con las tarifas de servicio único. La base Volt de Virgin Media O2 ya representa aproximadamente una cuarta parte de sus clientes residenciales, con un promedio de ingresos mensuales entre un 40% y un 50% superiores a los de los usuarios que solo utilizan telefonía móvil. BT aprovecha la fibra de Openreach para atraer a los suscriptores de EE a contratos a largo plazo, lo que reduce el coste de adquisición y ofrece flexibilidad en la financiación de los teléfonos. Los hogares convergentes consumen más datos en pantallas fijas y móviles, acelerando el crecimiento del volumen sin reducir los márgenes. Dado que Ofcom aplica las normas de venta al por mayor en el acceso fijo, pero no en el cable, los operadores integrados conservan una ventaja económica difícil de replicar para sus rivales exclusivamente móviles.
La red rural compartida amplía su cobertura hacia nuevos segmentos de demanda
La Red Rural Compartida, de capital público-privado, alcanzó su objetivo geográfico del 95% un año antes, extendiendo el 4G a zonas remotas de Escocia, Gales y el norte de Inglaterra. La construcción conjunta de torres redujo el gasto de capital por emplazamiento en aproximadamente un 40%, lo que hizo que las regiones dispersas fueran económicamente viables por primera vez en una década. El aumento de la cobertura desata la demanda latente entre las empresas agrícolas y turísticas, mientras que los trabajadores remotos sustituyen las conexiones satelitales precarias por banda ancha móvil. El código simplificado de adquisición de emplazamientos de Ofcom redujo drásticamente los plazos de tramitación de permisos a menos de 12 meses, acelerando la implantación de celdas pequeñas en carreteras rurales y corredores ferroviarios. Si bien el ARPU rural es inferior al urbano, el uso incremental impulsa una mayor utilización del espectro y cumple con los mandatos de servicio universal que influyen en las futuras renovaciones de licencias.
Las garantías de segmentación de red para verticales basadas en MEC desbloquean nuevas fuentes de ingresos
Los segmentos de red dedicados, combinados con computación perimetral multiacceso, ahora admiten telemedicina, mantenimiento predictivo y coordinación de vehículos autónomos con una latencia inferior a 10 milisegundos. La unidad empresarial de BT obtuvo contratos anuales por valor de 1.5 millones de libras esterlinas en 2025 (2.01 millones de dólares estadounidenses), mientras que los pilotos del NHS de Vodafone demostraron diagnósticos de alta definición sin congestión. Los precios oscilan entre 500 y 2,000 libras esterlinas por segmento al mes, lo que desvincula los ingresos de los paquetes de datos de consumo. Los operadores se enfrentan a un ciclo de ventas consultivo, pero una vez integrados, los segmentos de misión crítica presentan una rotación de clientes prácticamente nula y un fuerte potencial de ventas adicionales. Durante el horizonte de pronóstico, se proyecta que la monetización de los segmentos supere el crecimiento de la conectividad básica, protegiendo el EBITDA frente a los costos inflacionarios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los costos del espectro y la energía reducen los márgenes EBITDA | -0.6% | Nacional, agudo para los operadores de cobre tradicionales | Corto plazo (≤ 2 años) |
| La migración de OMV diluye el ARPU principal en la crisis del costo de vida | -0.4% | Segmentos nacional, prepago y de bajos ingresos | Corto plazo (≤ 2 años) |
| Net-Zero busca anticipar el gasto de capital para redes más ecológicas | -0.3% | Zonas nacionales, urbanas densas de células pequeñas | Mediano plazo (2-4 años) |
| La neutralidad de la red y los gravámenes ambientales limitan los precios diferenciales | -0.2% | Nacional, bajo la supervisión de Ofcom | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los costos del espectro y la energía reducen los márgenes EBITDA
La subasta de ondas milimétricas de 2025 añadió 343 millones de libras esterlinas (460 millones de dólares estadounidenses) en tasas de licencia, lo que elevó los cargos anuales por espectro a aproximadamente 200 millones de libras esterlinas por operador. [1] Ofcom, “Telecoms Data Tables Q3 2025,” ofcom.org.uk Fuente: Vodafone plc, “Enterprise IoT Performance 2025 Update,” vodafone.com Simultáneamente, los precios de la electricidad para los emplazamientos de radio aumentaron entre un 15 y un 20 %, lo que infló los gastos operativos de la red justo cuando los volúmenes de tráfico se aceleran. Los operadores con cobre heredado incurren en mayores vatios por gigabyte que sus rivales centrados en fibra, lo que erosiona su ventaja competitiva. EE y Vodafone están probando un software de gestión de energía basado en IA que apaga dinámicamente a los operadores durante las ventanas de menor demanda, pero los ahorros tardarán varios años en escalarse. Hasta entonces, el elevado coste del servicio reduce el margen de beneficio y puede retrasar las inversiones discrecionales en la densificación rural.
La migración de OMV diluye el ARPU principal en la crisis del costo de vida
Operadores virtuales de descuento como Giffgaff, Smarty y Lebara ofrecen tarifas hasta un 50% inferiores a las de los operadores tradicionales, atrayendo a compradores sensibles al precio durante los picos de inflación de 2024-2025. Virgin Media O2 registró 122,800 pérdidas de pospago a principios de 2025, consecuencia directa de las ofertas de solo SIM que atraen a hogares con presupuestos limitados. Las estadísticas de Ofcom muestran que el ARPU de todo el sector ha disminuido de 14.20 GBP (19.03 USD) a 13.58 GBP (18.18 USD) interanual, a pesar del crecimiento constante del volumen de datos. Las medidas correctivas relacionadas con la fusión congelan las tarifas mayoristas de los OMV hasta 2028, lo que limita la capacidad de los operadores para aumentar los precios de transferencia y protege el atractivo del segmento de bajo coste. Si bien los operadores tradicionales han lanzado marcas flanker para recuperar a los clientes que abandonan el servicio, estas ofertas comprimen los márgenes combinados y consolidan el comportamiento de precios promocionales en todo el mercado de operadores móviles de telecomunicaciones del Reino Unido.
Análisis de segmento
Por tipo de servicio: la aceleración del IoT transforma la combinación de ingresos
Los servicios de datos e internet controlaron el 55.87% de la cuota de mercado de los operadores de telecomunicaciones móviles del Reino Unido en 2025, lo que refleja la migración de las cargas de trabajo de hogares y empresas a la banda ancha móvil, así como la sustitución de líneas fijas en zonas con escasez de fibra. El tráfico móvil trimestral alcanzó los 1,257 petabytes en el tercer trimestre de 2025, un aumento interanual del 18%, impulsado por el vídeo de alta definición, los juegos en la nube y las aplicaciones de teletrabajo que requieren asignaciones de varios gigabytes. Sin embargo, se proyecta que las conexiones IoT y M2M se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 4.42% entre 2026 y 2031, superando a todas las demás líneas de servicio dentro del tamaño del mercado de operadores de telecomunicaciones móviles del Reino Unido. Los despliegues de IoT de banda estrecha y medidores inteligentes LTE-M con precios de 1 a 3 GBP (1.27-3.81 USD) por dispositivo al mes ofrecen ingresos recurrentes predecibles y una carga de tráfico incremental mínima. Los servicios de voz y SMS continúan en un declive secular a medida que las aplicaciones OTT desplazan las llamadas y los mensajes de texto tradicionales, convirtiéndolos en funciones de retención incluidas con datos ilimitados en lugar de generadores de efectivo independientes.
Los ingresos por mensajería se enfrentan a una presión similar, mientras que las alianzas con OTT y televisión de pago aportan ingresos adicionales mediante derechos de streaming en paquete que aumentan el valor percibido con un coste adicional mínimo para los operadores. Los paquetes híbridos fijo-móvil incrementan la cuota de mercado al reducir la tasa de abandono entre un 20 % y un 30 % y aumentar el gasto de los hogares entre un 40 % y un 50 %, lo que refuerza la inclinación estructural hacia propuestas convergentes. El impulso del IoT se beneficia del mandato gubernamental de instalar 53 millones de contadores inteligentes en todo el país para 2025 y de la integración de módems celulares por parte de los fabricantes de automóviles para actualizaciones de software inalámbricas. Los clientes industriales pagan entre dos y tres veces las tarifas de consumo por un tiempo de actividad garantizado y un soporte dedicado, lo que subraya por qué el IoT captará una parte cada vez mayor de la cuota de mercado de los operadores móviles de telecomunicaciones del Reino Unido hasta 2031. A medida que los módulos 5G Release-17 ganan escala, se prevé que el volumen de dispositivos conectados se multiplique, integrando la conectividad celular en los flujos de trabajo de fabricación, sanidad y logística.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: la expansión del margen empresarial supera el volumen del consumidor
Las líneas de consumo representaron el 73.52 % de la cuota de mercado de los operadores móviles de telecomunicaciones del Reino Unido en 2025, respaldadas por más de 80 millones de tarjetas SIM activas en todo el país. A pesar de esta escala, se proyecta que los ingresos empresariales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.66 % hasta 2031, ya que el 5G privado, la segmentación de red y la computación perimetral multiacceso ofrecen una economía unitaria mucho más atractiva que los planes de pospago. La división de telefonía móvil empresarial de BT registró 1.202 millones de libras esterlinas (1.53 millones de dólares estadounidenses) en el ejercicio fiscal 25, mientras que su unidad de consumo generó 3.509 millones de libras esterlinas (4.46 millones de dólares estadounidenses), lo que ilustra cómo una base de usuarios más pequeña aún puede ejercer un poder estratégico en la fijación de precios. Las fábricas privadas de 5G pagan rutinariamente entre 2,000 y 5,000 GBP (2,540 y 6,350 USD) por mes por segmentos dedicados que garantizan una latencia inferior a 10 milisegundos, lo que eclipsa el ARPU promedio del consumidor, que es de entre 20 y 30 GBP (25.40 y 38.10 USD).
Los pilotos del NHS de Vodafone demostraron que la telemedicina segmentada en red puede permitir diagnósticos de alta definición sin congestión, lo que valida los precios premium para el tráfico de misión crítica. Las empresas también implementan miles de endpoints IoT que generan entre 5 y 10 GBP (6.35 y 12.70 USD) mensuales cada uno con visibilidad contractual plurianual, un modelo de escalado independiente de la pérdida de clientes. Mientras tanto, la rentabilidad del consumidor se ve limitada por los descuentos de los OMV, lo que obliga a las empresas tradicionales a defender su cuota de mercado con paquetes convergentes como Volt de Virgin Media O2, que reduce la pérdida de clientes en aproximadamente una cuarta parte. A medida que más empresas adoptan el 5G independiente y la computación en el borde, se prevé que el segmento de servicios ocupe una mayor porción del tamaño del mercado de los OMV de telecomunicaciones del Reino Unido, incluso si las líneas de consumo siguen dominando las métricas de volumen.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los corredores urbanos generan una parte desproporcionada de los ingresos, siendo Londres, Manchester, Birmingham y Glasgow responsables de aproximadamente el 40% de la facturación móvil de 2025. Las densas redes de celdas pequeñas y la abundante red de fibra óptica permiten la agregación de operadores, lo que genera un rendimiento superior para los usuarios. La cobertura 5G+ de EE abarca el 66% de la población, con base en estos bastiones metropolitanos. [ 2 ]Liberty Global. "Relaciones con los inversores - Resultados financieros". Consultado el 19 de enero de 2026. https://www.libertyglobal.com/investor-relations/financial-results/
Las zonas rurales de Escocia, Gales y el norte de Inglaterra se beneficiaron de la Red Rural Compartida, que alcanzó su objetivo de cobertura del 95 % en 2025, lo que se tradujo en nuevas activaciones de SIM entre usuarios de agricultura, turismo y teletrabajo. El rendimiento económico en estos territorios es menor, pero los factores regulatorios y de reputación impulsan la inversión continua. Los primeros pilotos de OpenRAN en Gales demostraron ahorros de costes del 20 % al 30 %, creando un modelo para las implementaciones en las Tierras Altas que puede optimizar los presupuestos de inversión.
Irlanda del Norte genera tensión competitiva transfronteriza debido a que las tarifas irlandesas suelen socavar los planes del Reino Unido, especialmente en roaming. La fusión Vodafone-Three agrupó el espectro para fortalecer la cobertura en regiones de menor densidad, lo que promete futuras mejoras de eficiencia. Durante el horizonte de pronóstico, las zonas urbanas seguirán financiando las obligaciones rurales, manteniendo un mapa de ingresos equilibrado, aunque desigual, en el mercado de operadores móviles de telecomunicaciones del Reino Unido.
Panorama regulatorio
El mercado de telecomunicaciones del Reino Unido está regulado principalmente por Ofcom, cuyas normas abarcan la concesión de licencias de espectro, las medidas contra la competencia y la transparencia de los precios para el consumidor. Ofcom también regula las condiciones operativas asociadas a las recientes adjudicaciones de espectro, como las bandas de 26 GHz y 40 GHz, subastadas en 2025, que incluyen obligaciones de construcción y prestación de servicios que afectan a la viabilidad económica de la densificación de la red 5G en las principales ciudades.
Entre abril de 2026 y marzo de 2031, Ofcom estableció un nuevo marco para el mercado fijo mediante la Revisión del Acceso a las Telecomunicaciones (2026-31), con el objetivo de equilibrar la competencia con los incentivos a la inversión en redes con capacidad de gigabit. Por otra parte, el gobierno del Reino Unido actualizó su Declaración de Prioridades Estratégicas el 30 de abril de 2026, orientando a Ofcom hacia una regulación que fomente el crecimiento y apoye la inversión, mientras que el trabajo político en curso sobre la diversificación de la cadena de suministro de telecomunicaciones y la interoperabilidad de Open RAN continúa dando forma a las estrategias de los proveedores y la gestión de riesgos de seguridad de la red en todos los operadores del Reino Unido.
Análisis de la cadena de valor
La cadena de valor de los operadores de redes móviles de telecomunicaciones del Reino Unido abarca desde el acceso al espectro radioeléctrico y la concesión de licencias (Ofcom) hasta la construcción y operación de la red (RAN, núcleo, transporte/retorno, emplazamientos y suministro eléctrico). También incluye la habilitación de servicios (OSS/BSS, seguridad, roaming, facturación), la distribución a través de canales digitales directos, venta minorista y socios, así como el ecosistema de dispositivos y soluciones empresariales (terminales, módulos IoT, servicios gestionados).
La ejecución de los operadores depende de una combinación de recursos propios y proveedores estratégicos. BT Group consolida sus propuestas fijo-móviles a través de Openreach como una plataforma de fibra óptica de su propiedad, mientras que VodafoneThree se apoya en alianzas con proveedores a gran escala para la modernización de la RAN y la red central, incluyendo a Ericsson, y Virgin Media O2 utiliza una infraestructura convergente fija y móvil para ofrecer paquetes de servicios. Los esfuerzos de diversificación de la cadena de suministro, especialmente en torno a la RAN abierta e interoperable, están transformando los flujos de trabajo de adquisición e integración, aumentando el papel de la integración de sistemas, las pruebas y la gestión del ciclo de vida de múltiples proveedores junto con el suministro tradicional de equipos. El gobierno también ha resaltado la amplitud del ecosistema nacional a través de su mapeo de Tecnologías de Conectividad Avanzada, que señala alrededor de 11,812 empresas activas en actividades relacionadas con las telecomunicaciones, incluyendo empresas especializadas e híbridas que apoyan el despliegue, la integración y las operaciones.
Panorama competitivo
La estructura del mercado cambió radicalmente con la fusión de Vodafone y Three en mayo de 2025, que dio lugar a un líder con 28.8 millones de suscriptores, que prometió una inversión en redes de 11 000 millones de libras esterlinas (14 740 millones de dólares estadounidenses) durante una década. Virgin Media O2 mantiene su ventaja competitiva al combinar la banda ancha por cable con la telefonía móvil, lo que genera un aumento del gasto en los hogares entre un 40 % y un 50 % en comparación con las ofertas de servicios de banda ancha única.[ 3 ]Informes financieros y noticias. Consultado el 19 de enero de 2026. https://www.bt.com/about/bt/our-company/bt-group-plc/financial-reporting-and-news La marca EE de BT aprovecha el alcance de fibra de Openreach para realizar ventas cruzadas de servicios móviles, reduciendo los costos de adquisición y bloqueando cuentas multiplay.
Las condiciones regulatorias mantuvieron las tarifas mayoristas de los OMV congeladas durante tres años, protegiendo a las marcas de bajo coste que desvían el tráfico sensible al precio, pero manteniendo viva la presión competitiva. Los operadores ahora buscan oportunidades empresariales en espacios vacíos, como fábricas privadas de 5G y redes hospitalarias. BT aspira a 50 millones de libras esterlinas (67 millones de dólares estadounidenses) en ingresos anuales por segmento privado para 2027, mientras que los pilotos OpenRAN de Vodafone redujeron los costos de los sitios hasta en un 30%, prometiendo una densificación urbana más rápida. La diferenciación competitiva dependerá cada vez más de la capacidad de monetizar las capacidades independientes de 5G y las propuestas convergentes más rápido de lo que el aumento de los costos diluye los márgenes operativos en el mercado de los OMV de telecomunicaciones del Reino Unido.
Los tres operadores tradicionales también compiten por alcanzar nuevas eficiencias mediante la diversificación de proveedores y una infraestructura definida por software. El lanzamiento de OpenRAN de Vodafone, que redujo los costos de las instalaciones en aproximadamente un 30%, presiona a Ericsson y Nokia para que ajusten sus precios y modelos de soporte a medida que se acercan las renovaciones de contratos. EE está probando un software de gestión energética basado en IA en 20,000 instalaciones de radio, una medida que se espera que reduzca el consumo de electricidad en un 15% para 2027 y reduzca las brechas de gastos operativos con sus rivales que operan con cable. Virgin Media O2 debe equilibrar las ventajas de la convergencia con las obligaciones de cobertura de ondas milimétricas que requieren redes densas de celdas pequeñas en al menos 10 ciudades para 2028, lo que exige recursos de integración incluso mientras las actualizaciones de línea fija absorben capital. Mientras tanto, la iniciativa de Ofcom para una mayor diversidad de proveedores está impulsando a todos los operadores hacia núcleos multiproveedor que puedan combinar las mejores funciones sin riesgos de dependencia. En conjunto, estos cambios estratégicos señalan un cambio desde la economía de escala pura a la agilidad tecnológica como factor crítico de éxito en el mercado de operadores móviles de telecomunicaciones del Reino Unido.
Líderes de la industria de operadores móviles de telecomunicaciones del Reino Unido
-
EE Limited (Grupo BT)
-
Medios vírgenes O2
-
Vodafone Tres
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Virgin Media O2 desplegó su estación base número 500, como parte de su Plan de Transformación Móvil. El despliegue de estaciones base de alta densidad y la implementación de Massive MIMO amplían la capacidad de la red y la cobertura urbana. Esto fortalece el potencial de ARPU y la diferenciación competitiva.
- Abril de 2026: EE amplió su red 5G+ para dar cobertura a más de 50 millones de personas en 610 ciudades y pueblos. Esta importante expansión de la cobertura mejora la calidad del servicio y respalda las ofertas de paquetes premium, al tiempo que refuerza la posición de mercado de BT/EE.
- Febrero de 2026: Virgin Media O2 lanzó O2 Satellite, un servicio de comunicación satélite-móvil directo al dispositivo, impulsado por Starlink Direct to Cell. Esta innovadora capacidad de comunicación satélite-móvil amplía la cobertura en zonas rurales y complementa las redes terrestres, permitiendo nuevas propuestas de servicio.
Alcance y metodología
El estudio proporciona un análisis en profundidad de la industria de las telecomunicaciones en el Reino Unido. El mercado de telecomunicaciones del Reino Unido está segmentado por servicios, que se han clasificado en servicios de voz (alámbricos, inalámbricos), servicios de datos y mensajería, y OTT y televisión de pago.
El mercado de telecomunicaciones del Reino Unido está segmentado por conectividad, servicios, torres de telecomunicaciones e industria de redes empresariales.
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros Servicios (VAS, Roaming e Internacional, Empresarial y Mayorista, etc.) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros Servicios (VAS, Roaming e Internacional, Empresarial y Mayorista, etc.) | |
| Usuario final | Empresas |
| Consumidor |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de operadores móviles de telecomunicaciones del Reino Unido en 2026?
El tamaño del mercado de operadores móviles de telecomunicaciones del Reino Unido fue de USD 31.53 mil millones en 2026 con una perspectiva de CAGR del 3.24 % hasta 2031.
¿Qué tipo de servicio genera ingresos?
Los servicios de datos e Internet representaron el 55.87 % de la participación de mercado de MNO de telecomunicaciones del Reino Unido en 2025, impulsados por el aumento del tráfico de video y juegos en la nube.
¿Qué segmento está creciendo más rápido?
Se proyecta que los servicios de IoT y M2M se expandirán a una tasa compuesta anual del 4.42 % hasta 2031 a medida que se aceleran las implementaciones de medidores inteligentes y la adopción de dispositivos conectados.
¿Cómo influirá la demanda empresarial en el crecimiento?
Las redes privadas 5G y las garantías de segmentación de red para la manufactura y la atención médica están impulsando el segmento empresarial a una CAGR del 3.66 %.
¿Qué impacto tiene la fusión Vodafone-Three?
La fusión creó el operador más grande con 28.8 millones de clientes y comprometió 11 mil millones de libras esterlinas para densificar el 5G, mejorando la capacidad y la eficiencia de escala.
¿Por qué los costos de la energía son una limitación?
Las tarifas del espectro y un aumento del 15-20% en las tarifas de electricidad durante 2024-2025 aumentaron los gastos operativos, reduciendo los márgenes de EBITDA de los operadores con infraestructura heredada.


