

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
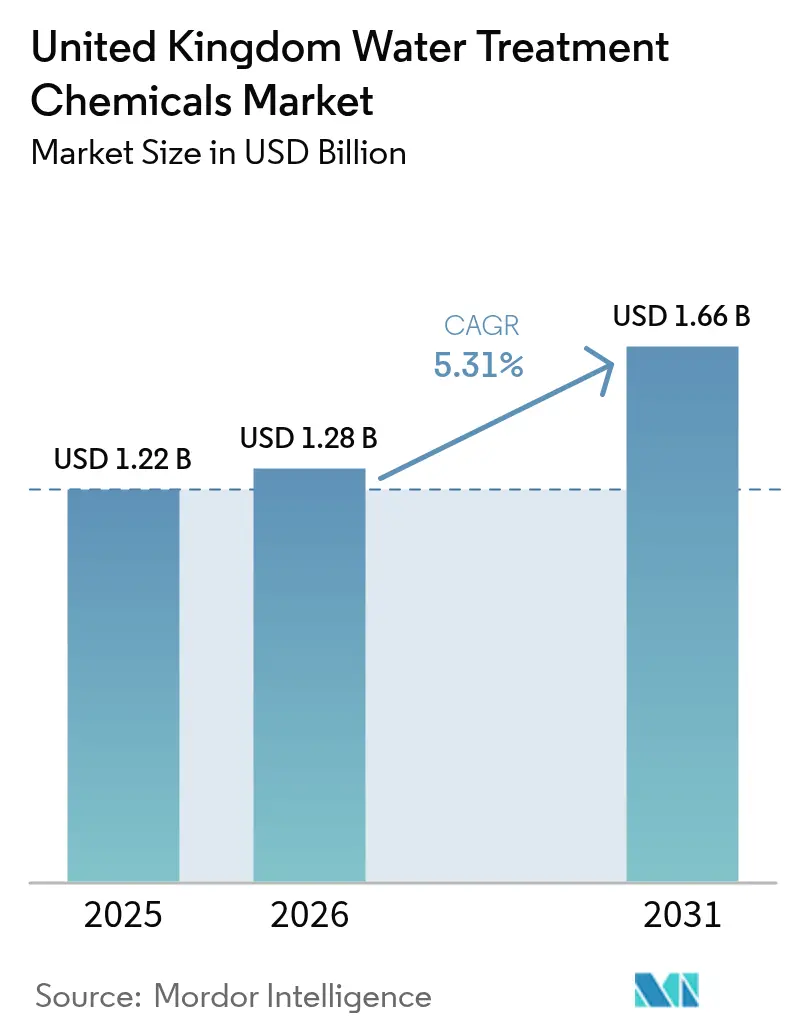
| Tamaño del mercado (2026) | USD 1.28 mil millones |
| Tamaño del mercado (2031) | USD 1.66 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.31% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos químicos para el tratamiento del agua en el Reino Unido realizado por Mordor Intelligence
El mercado de productos químicos para el tratamiento de agua en el Reino Unido alcanzó un valor de 1.22 millones de dólares en 2025 y se estima que crecerá desde los 1.28 millones de dólares en 2026 hasta los 1.66 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.31 % durante el período de pronóstico (2026-2031). El sólido gasto del sector público, las presiones regulatorias de doble vía, la continua transformación industrial y los crecientes mandatos de sostenibilidad convergen para impulsar el mercado de productos químicos para el tratamiento de agua en el Reino Unido durante el período de pronóstico. Las normas de descarga más estrictas, el envejecimiento de las tuberías de la época victoriana y los objetivos obligatorios de reutilización obligan a las empresas de servicios públicos y a las industrias a adoptar productos químicos de mayor rendimiento que cumplan con límites de efluentes más estrictos, al tiempo que reducen los costos del ciclo de vida. Al mismo tiempo, las fluctuaciones en los precios de las materias primas y la eliminación gradual de productos químicos peligrosos reducen los márgenes, lo que refuerza el valor estratégico de la dosificación digital y el monitoreo en tiempo real que limitan el consumo excesivo. Los proveedores que combinan la experiencia en documentación técnica con servicios basados en datos obtienen una ventaja decisiva en las licitaciones municipales, mientras que los innovadores especializados en la remediación de PFAS y los ciclos de agua circular capturan subsegmentos premium en el mercado de productos químicos para el tratamiento de agua del Reino Unido.
Conclusiones clave del informe
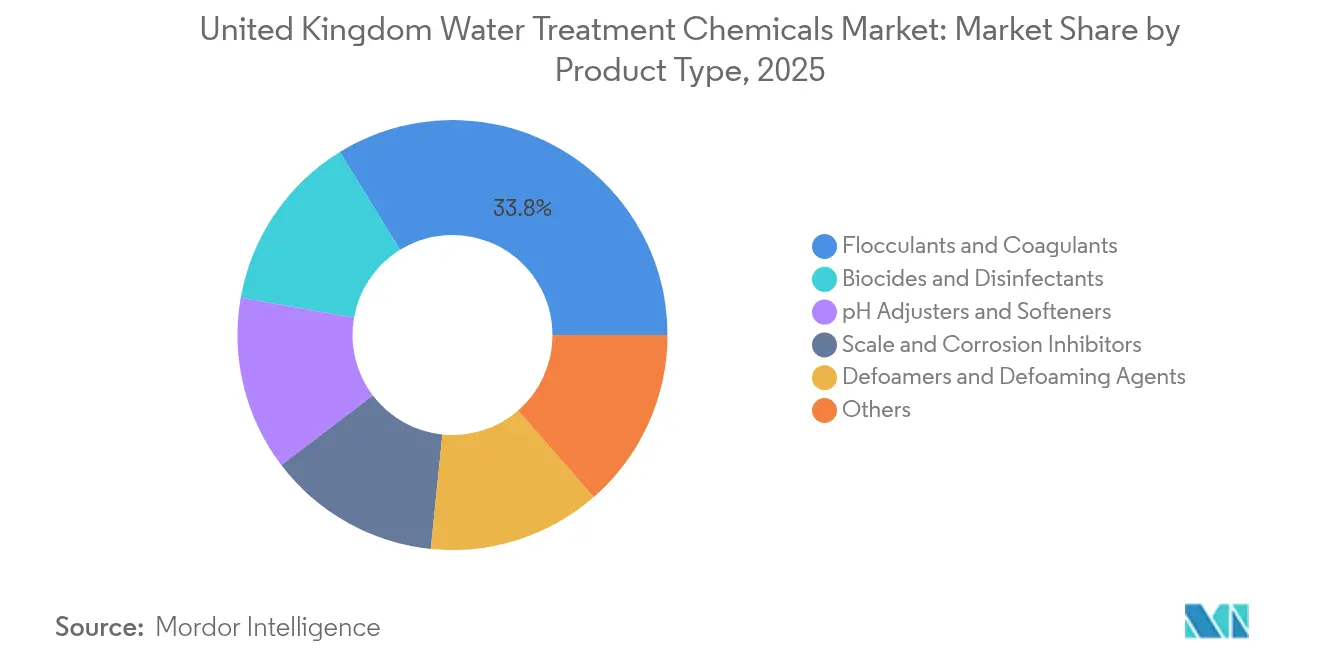
- Por tipo de producto, los floculantes y coagulantes capturaron el 33.78% de la participación de mercado de productos químicos para el tratamiento del agua del Reino Unido en 2025. Se proyecta que los biocidas y desinfectantes se expandirán a la CAGR más rápida del 5.72% hasta 2031, lo que apuntalará el control de patógenos y la demanda de oxidación de PFAS.
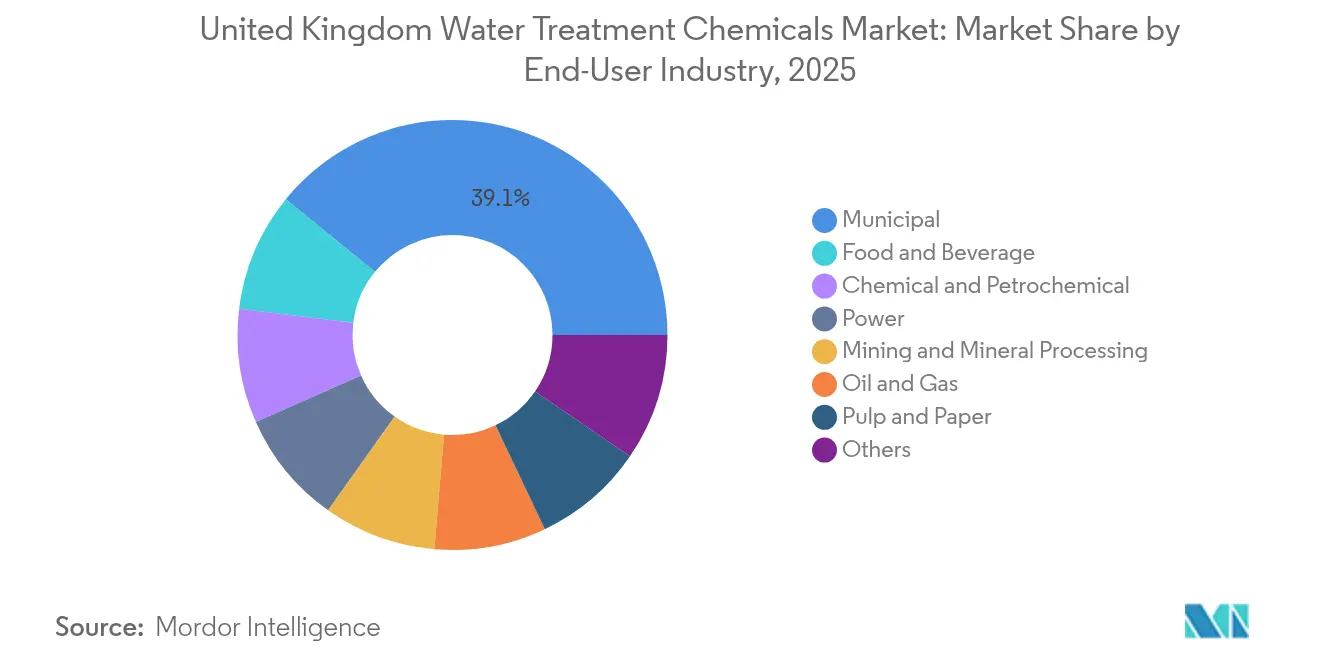
- Por industria de usuario final, las aplicaciones municipales representaron el 39.12 % de la participación en los ingresos del tamaño del mercado de productos químicos para el tratamiento del agua del Reino Unido en 2025, mientras que se prevé que los alimentos y bebidas registren la CAGR más alta del 5.96 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de productos químicos para el tratamiento del agua en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites estrictos de vertido de aguas residuales en el Reino Unido y la UE | + 1.20% | En todo el Reino Unido con requisitos de alineación con la UE | Mediano plazo (2-4 años) |
| Ola de renovación de la infraestructura hídrica envejecida | + 0.80% | Nacional, concentrado en centros urbanos | Largo plazo (≥ 4 años) |
| Objetivos obligatorios de reutilización de agua industrial | + 1.10% | Regiones industriales, corredores manufactureros | Mediano plazo (2-4 años) |
| El auge de las cervecerías artesanales impulsa los antiespumantes especiales | + 0.90% | Grupos de Escocia y el norte de Inglaterra | Corto plazo (≤ 2 años) |
| Dosificación digital y monitorización de la captación en tiempo real | + 0.60% | Principales servicios públicos e instalaciones industriales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Límites estrictos de vertido de aguas residuales en el Reino Unido y la Unión Europea
Los umbrales de descarga más estrictos del Reino Unido y la UE elevan los costos de cumplimiento y favorecen a los proveedores que pueden proporcionar expedientes técnicos exhaustivos que satisfagan tanto los criterios REACH del Reino Unido como los criterios heredados de la UE. La etapa de validación de la Agencia de Medio Ambiente para permisos de residuos complejos, que entró en vigor en junio de 2024, aumenta el escrutinio, mientras que el límite máximo de PFAS de 0.1 µg/L de la Inspección de Agua Potable, que entrará en vigor en enero de 2025, añade un nuevo impulso para oxidantes y adsorbentes especializados [1] Binder Ltd., “British Water Archives”, binder.co.uk . Las compañías de agua seleccionan cada vez más a los proveedores en función de la prueba de la eficacia de la eliminación de PFAS y el control del clorato, lo que reduce el campo competitivo. Los vertidos industriales, especialmente los farmacéuticos y los procesadores de alimentos, buscan ahora paquetes químicos llave en mano capaces de cumplir con los límites de ácidos haloacéticos sin tiempo de inactividad del proceso. En consecuencia, el mercado de productos químicos para el tratamiento de agua del Reino Unido está experimentando una migración de precios de productos básicos a contratos con garantía de rendimiento basados en la reducción documentada de contaminantes.
Ola de renovación de la infraestructura hídrica envejecida
El plan AMP8 de Ofwat asigna 104 000 millones de libras esterlinas (132 100 millones de dólares estadounidenses) para la modernización de la red hasta 2030, lo que garantiza una demanda plurianual de inhibidores de corrosión, supresores de incrustaciones y coagulantes. Las tuberías principales victorianas de Londres y Manchester requieren una mayor dosificación de productos químicos de protección, mientras que las plantas más nuevas de Midlands incorporan formulaciones energéticamente optimizadas. Las empresas de servicios públicos priorizan los costes de los activos a lo largo de su vida útil sobre el precio inicial de los reactivos, lo que impulsa las ofertas que combinan el suministro de productos químicos con sensores de mantenimiento predictivo. Acuerdos marco como la adquisición de 34 millones de libras esterlinas de Thames Water y el contrato de productos químicos de 104 millones de libras esterlinas de Southern Water refuerzan la visibilidad del volumen a largo plazo para las empresas establecidas en el mercado de productos químicos para el tratamiento del agua del Reino Unido.
Objetivos obligatorios de reutilización de agua industrial
Las directivas de eficiencia de recursos, incorporadas en los permisos de la Agencia de Medio Ambiente, obligan a las fábricas a reciclar mayores proporciones de agua de proceso, lo que impulsa la demanda de sistemas avanzados de coagulantes y biocidas que garantizan la calidad en circuito cerrado. Los proyectos de demostración de la iniciativa AquaSPICE, financiada por la UE, verificaron un ahorro de agua dulce superior al 30 % en plantas químicas del Reino Unido utilizando floculantes a medida y antiincrustantes compatibles con membranas. Los fabricantes ahora evalúan a sus proveedores en función de su capacidad para certificar productos químicos fáciles de reutilizar con baja toxicidad residual. A medida que las métricas corporativas de gestión del agua se incorporan a los informes ESG, las ofertas integradas químico-digitales que registran el rendimiento de la reutilización cobran impulso, ampliando el segmento objetivo del mercado de productos químicos para el tratamiento del agua en el Reino Unido.
El auge de las cervecerías artesanales impulsa los antiespumantes especiales
El parque cervecero artesanal del Reino Unido, con 2,400 unidades, consume entre 3 y 10 litros de agua por litro de cerveza, lo que produce aguas residuales ricas en proteínas formadoras de espuma y una DQO superior a 2,000 mg/L. Los antiespumantes de origen biológico especializados, adaptados a los efluentes de las cervecerías, registran un crecimiento de dos dígitos en los pedidos, y Southern Water destina 2 millones de libras esterlinas a estos agentes en su marco de productos químicos. La agrupación regional en Escocia y el norte de Inglaterra reduce los costes de distribución para los proveedores responsables. La filosofía de sostenibilidad de los cerveceros artesanales impulsa aún más la preferencia por los antiespumantes de origen vegetal, abriendo un nicho lucrativo dentro del mercado general de productos químicos para el tratamiento del agua en el Reino Unido.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Eliminación gradual de productos químicos peligrosos (por ejemplo, hidracina) | -0.70% | Cumplimiento normativo en todo el Reino Unido | Corto plazo (≤ 2 años) |
| Precios volátiles de las materias primas petroquímicas | -0.40% | Cadenas de suministro globales que afectan al mercado del Reino Unido | Corto plazo (≤ 2 años) |
| Cambio a la desinfección física (UV, ozono) | -0.50% | En todo el Reino Unido, concentrado en instalaciones municipales e industriales. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Eliminación gradual de productos químicos peligrosos
La alineación del REACH del Reino Unido con los protocolos de sustitución de la UE acelera la retirada de los secuestrantes de oxígeno de hidrazina y los biocidas de alta toxicidad [2] Agencia Europea de Sustancias Químicas, “Guía sobre la sustitución en el marco del REACH”, echa.europa.eu . Las plantas se enfrentan a ineficiencias transitorias mientras validan mezclas alternativas, lo que frena temporalmente el crecimiento del volumen en el mercado de productos químicos para el tratamiento de agua del Reino Unido. Los proveedores que invierten en I+D para inhibidores de corrosión de baja toxicidad y tensioactivos libres de PFAS compensan la pérdida de ingresos, pero los rezagados que dependen de formulaciones heredadas corren el riesgo de perder cuota de mercado. Los retrasos en la certificación aumentan la incertidumbre a corto plazo.
Precios volátiles de las materias primas petroleras
El monómero de acrilamida, un precursor clave de floculantes, acompañó las fluctuaciones del crudo Brent hasta en un 37% hasta 2024, lo que incrementó los costos de los polímeros para los compradores del Reino Unido. La depreciación de la moneda agrava la presión sobre los insumos, lo que lleva a las empresas de servicios públicos a cerrar contratos plurianuales con precios indexados. La turbulencia en las materias primas impulsa a los equipos de compras hacia polímeros de origen biológico y coagulantes derivados de residuos plásticos, una frontera aún incipiente pero estratégica dentro del mercado de productos químicos para el tratamiento del agua del Reino Unido.
Análisis de segmento
Por tipo de producto: Los floculantes lideran la consolidación del mercado
Los floculantes y coagulantes representaron el 33.78 % de la cuota de mercado de productos químicos para el tratamiento del agua en el Reino Unido en 2025, gracias a su importancia indispensable para la clarificación primaria y la deshidratación de lodos. Las dos ampliaciones de capacidad de Kemira —que incrementaron la producción férrica de Goole en 100 000 t/año y la de coagulantes de aluminio de Ellesmere Port en 30 000 t/año— ilustran las economías de escala que configuran este segmento. Se prevé que el tamaño del mercado de floculantes para el tratamiento del agua en el Reino Unido aumente de forma constante a medida que las plantas AMP8 entren en funcionamiento y se intensifiquen las modernizaciones industriales.
El estatus de producto básico está dando paso rápidamente a la sofisticación de las formulaciones, con mezclas multifuncionales que integran la neutralización de carga y el control de olores en una sola referencia. Mientras tanto, los biocidas y desinfectantes lideran el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.72 %, impulsados por ensayos de oxidación de PFAS y límites de clorato más estrictos. Los antiespumantes evolucionan de variantes basadas en silicona a variantes de origen biológico para cumplir con los compromisos de sostenibilidad de las cerveceras. Los inhibidores de incrustaciones y corrosión se benefician de la sustitución de tuberías, pero deben alejarse de las químicas de fosfonato que se enfrentan al escrutinio de la eutrofización. Los proveedores capaces de validar alternativas ecológicas captan cuota de mercado en el mercado de productos químicos para el tratamiento del agua del Reino Unido, que avanza tecnológicamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria usuaria final: el dominio municipal enfrenta el desafío del sector alimentario
Los servicios públicos municipales absorbieron el 39.12 % del volumen de 2025 gracias a las normas legales de agua potable y a los contratos marco predecibles. Las métricas de calidad del servicio exigidas por Ofwat impulsan una demanda constante, consolidando la estabilidad del canal a largo plazo en el mercado de productos químicos para el tratamiento del agua del Reino Unido. Por el contrario, el sector de alimentos y bebidas se perfila como un foco de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.96 % hasta 2031, impulsado por la proliferación de cervecerías artesanales y los límites a los vertidos lácteos.
La generación de energía continúa consumiendo a gran escala alternativas al amoníaco y al fosfato para el tratamiento de condensados, mientras que el sector del petróleo y el gas depende de paquetes de biocidas para el cumplimiento de la reinyección de agua producida. Los sectores de minería, pulpa y papel, y productos químicos integran circuitos de reutilización de agua que requieren productos químicos de baja contaminación compatibles con los procesos de membrana. Los compradores industriales prefieren cada vez más a los proveedores que combinan el suministro de productos químicos con técnicos de servicio in situ y paneles de control de rendimiento, lo que refleja la mayor complejidad de los permisos de efluentes. En conjunto, estas dinámicas diversifican las fuentes de ingresos en el amplio mercado de productos químicos para el tratamiento del agua del Reino Unido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las disparidades regionales en la antigüedad de las tuberías, el patrimonio industrial y la supervisión regulatoria configuran patrones de demanda con matices en Inglaterra, Gales, Escocia e Irlanda del Norte. Londres y el sureste representan la mayor porción de ingresos de una sola región, sustentada por la base de 10 millones de clientes de Thames Water y una densa actividad comercial que requiere grandes volúmenes de coagulante. El noroeste de Inglaterra ocupa el siguiente puesto, donde los conglomerados de la industria química y el alcantarillado envejecido elevan la demanda de inhibidores de corrosión en el mercado de productos químicos para el tratamiento del agua del Reino Unido.
La empresa escocesa Scottish Water, integrada verticalmente, favorece contratos de colaboración plurianuales que priorizan las métricas de intensidad de carbono, lo que crea oportunidades para proveedores de polímeros de origen biológico. Gales aborda el drenaje de minas antiguas con productos químicos de precipitación de hierro, manteniendo al mismo tiempo estrictos objetivos para las cuencas fluviales. La red más compacta de Irlanda del Norte, gestionada por NI Water, premia a los proveedores que ofrecen paquetes llave en mano que combinan el suministro de productos químicos con la telemetría. El cumplimiento del doble régimen inducido por el Brexit (REACH del Reino Unido más compromisos residuales de la UE) se manifiesta de forma desigual en las distintas regiones; puertos como Liverpool se enfrentan a tiempos de espera más largos en las aduanas, lo que impulsa las estrategias locales de almacenamiento.
Los clústeres geográficos se correlacionan con la especialización de los usuarios finales: las fábricas textiles de Yorkshire prefieren agentes de adsorción de color, mientras que el cinturón cervecero de Escocia demanda antiespumantes. Estos micropatrones enriquecen el mosaico que constituye el mercado británico de productos químicos para el tratamiento del agua, permitiendo a los proveedores ágiles adaptar las rutas de distribución y servicio técnico región por región.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas e intermedios como sulfato férrico, sales de aluminio, precursores de polímeros a base de acrilamida, hipoclorito de sodio, ácido sulfúrico, cloro, sulfato de amonio y peróxido de hidrógeno. Estos se formulan y mezclan para obtener productos como coagulantes y floculantes, biocidas y desinfectantes, reguladores de pH, antiincrustantes, inhibidores de corrosión y antiespumantes.
En el Reino Unido, el suministro se sustenta en una combinación de fabricación local y materias primas importadas que se canalizan a través de redes logísticas químicas, con una presencia de producción destacada en Cheshire y Merseyside. Esto incluye las instalaciones de Kemira en Ellesmere Port para coagulantes de aluminio, Bradford para polímeros y Goole para sulfato férrico, además de la distribución mediante entrega a granel en camiones cisterna, productos químicos envasados y almacenamiento in situ gestionado mediante contratos de servicio. En la fase intermedia, los proveedores de productos químicos compiten en función del rendimiento de la formulación, así como de la documentación y el control de calidad, ya que los productos químicos y medios filtrantes para agua potable deben cumplir con las normas británicas adoptadas (BS EN) y/o satisfacer el proceso de aprobación del Reglamento 31 de la Inspección de Agua Potable (DWI), mientras que las aplicaciones para aguas residuales y efluentes industriales operan bajo restricciones de composición impuestas por los permisos. La demanda en la fase final está liderada por las empresas de agua y saneamiento, que cada vez más adquieren productos mediante contratos plurianuales para garantizar el suministro (por ejemplo, hipoclorito de sodio, ácido sulfúrico y sulfato férrico), mientras que los clientes industriales (alimentación y bebidas, productos químicos, energía y petróleo y gas) compran programas combinados de productos químicos y servicios alineados con los objetivos de reutilización y vertido. Entre los principales obstáculos se encuentran la resiliencia logística y las transiciones en materia de cumplimiento normativo: los organismos de la cadena de suministro del Reino Unido señalaron limitaciones en la capacidad de transporte por carretera y presiones de personal en 2025, junto con la incertidumbre en torno a la implementación del reglamento REACH en el Reino Unido. Estas condiciones aumentan el valor de la cualificación de múltiples fuentes, el almacenamiento local y la dosificación monitorizada digitalmente, que reduce la volatilidad del consumo.
Panorama competitivo
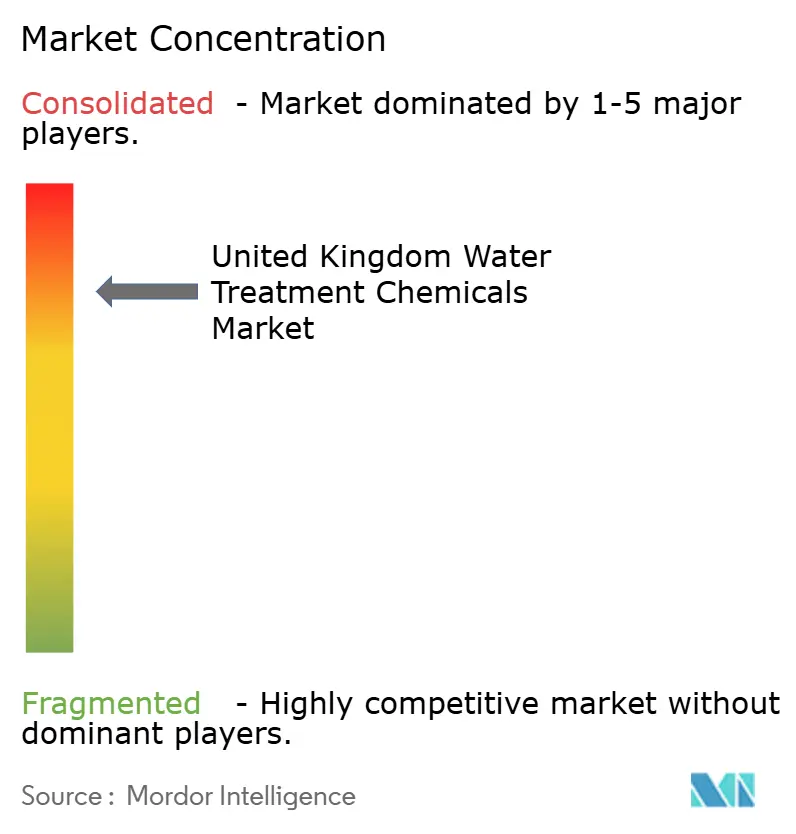
El mercado de productos químicos para el tratamiento del agua en el Reino Unido muestra una concentración consolidada. La sofisticación del servicio, más que el precio de los reactivos, constituye el principal campo de batalla; la adquisición de Norit para la reactivación por parte de Kemira y la expansión de 130,000 t/año acentúan las barreras de intensidad de capital. BASF, por su parte, se centra en gemelos digitales que calibran la alimentación de coagulante en tiempo real, reduciendo los residuos de alumbre en un 18 % en las plantas piloto.
Competidores con un espacio en blanco como Puraffinity obtienen 16.93 millones de libras esterlinas para escalar adsorbentes de precisión de PFAS, lo que indica el interés del capital riesgo en disruptores de soluciones puntuales. Aun así, las estrictas aprobaciones de productos DWI ralentizan el rápido escalamiento, lo que protege a las empresas establecidas. Proliferan las alianzas entre grandes empresas químicas y fabricantes de sensores; la colaboración de Ecolab con Siemens integra análisis de calidad 24/7 con KPI de consumo de reactivos, lo que promete una reducción del 10 % en la formación de lodos. En definitiva, los proveedores que integran su experiencia química en plataformas de datos fortalecen su credibilidad en el competitivo mercado de productos químicos para el tratamiento del agua del Reino Unido.
Líderes de la industria de productos químicos para el tratamiento del agua en el Reino Unido
Ecolab
Kemira
solenis
Soluciones y tecnologías de agua de Veolia
SNF
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Veolia completó la instalación y puesta en marcha de dos sistemas de reactor de biopelícula de lecho móvil (MBBR) AnoxKaldnes para Severn Trent Water en Clowne, Derbyshire, con el fin de cumplir con los requisitos más estrictos de los permisos para fósforo (0.2 mg/L) y amoníaco (4 mg/L). Esta mejora modifica las exigencias de rendimiento del tratamiento y se integra en el programa químico para el cumplimiento de la normativa sobre nutrientes, el pulido y la estabilidad del proceso. Asimismo, refuerza la posición de Veolia en soluciones integradas, donde se comercializan conjuntamente productos químicos, mejoras en los procesos biológicos y sistemas de monitorización.
- Diciembre de 2025: Ecolab completó la adquisición del negocio de agua ultrapura para electrónica de Ovivo. Esta operación amplía las capacidades de Ecolab en gestión circular del agua y agua de alta pureza, incorporando conocimientos avanzados de tratamiento que complementan la dosificación de productos químicos y los servicios. Esto amplía su alcance intersectorial, especialmente en sectores donde los requisitos de agua ultrapura y reutilización exigen criterios de adquisición más estrictos que el suministro de productos químicos básicos.
- Septiembre de 2024: Kemira completó la adquisición de Purton Carbons Limited, la división de reactivación de Norit en el Reino Unido, incursionando así en el mercado del carbón activado para la eliminación de microcontaminantes. La incorporación del carbón reactivado fortalece la cartera de Kemira para contaminantes emergentes y respalda las licitaciones de servicios públicos que requieren un desempeño basado en evidencia en contaminantes traza. La adquisición también optimiza la dinámica competitiva al vincular el suministro de coagulantes y polímeros con opciones de pulido basadas en adsorción bajo una única relación con el proveedor.
Alcance del informe sobre el mercado de productos químicos para el tratamiento del agua en el Reino Unido
El informe del mercado de productos químicos para el tratamiento del agua del Reino Unido incluye:
Por tipo de producto
| Floculantes y coagulantes |
| Biocidas y Desinfectantes |
| Antiespumantes y Agentes Antiespumantes |
| Ajustadores de pH y Suavizantes |
| Inhibidores de incrustaciones y corrosión |
| Otros |
Por industria del usuario final
| Potencia |
| Petróleo y Gas |
| Química y Petroquímica |
| Minería y Procesamiento de Minerales |
| Municipal |
| Alimentos y Bebidas |
| Pulpa y Papel |
| Otros |
| Por tipo de producto | Floculantes y coagulantes |
| Biocidas y Desinfectantes | |
| Antiespumantes y Agentes Antiespumantes | |
| Ajustadores de pH y Suavizantes | |
| Inhibidores de incrustaciones y corrosión | |
| Otros | |
| Por industria del usuario final | Potencia |
| Petróleo y Gas | |
| Química y Petroquímica | |
| Minería y Procesamiento de Minerales | |
| Municipal | |
| Alimentos y Bebidas | |
| Pulpa y Papel | |
| Otros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de productos químicos para el tratamiento del agua en el Reino Unido para 2031?
Se prevé que el mercado alcance los 1.66 millones de dólares en 2031.
¿Qué categoría de producto lidera la participación en los ingresos?
Los floculantes y coagulantes lideraron con una participación de mercado del 33.78% en 2025.
¿Qué segmento de usuarios finales está creciendo más rápido?
Se espera que los alimentos y bebidas registren una CAGR del 5.96 % entre 2026 y 2031.
¿Cómo afectarán las regulaciones PFAS a la demanda de sustancias químicas?
El límite de PFAS de 0.1 µg/L para enero de 2025 estimulará la adopción de adsorbentes y oxidantes especializados en todas las empresas de servicios públicos.
¿Por qué los sistemas de dosificación digitales están ganando terreno?
Las empresas de servicios públicos que adoptan la dosificación basada en sensores informan de un ahorro de productos químicos del 8% al 12% y una mejora en la consistencia del cumplimiento.
¿Qué desafíos enfrentan los proveedores con la eliminación gradual de productos químicos peligrosos?
Las restricciones alineadas con REACH sobre la hidrazina y otros agentes tóxicos requieren I+D para encontrar alternativas más seguras y la recertificación de las formulaciones.


