

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
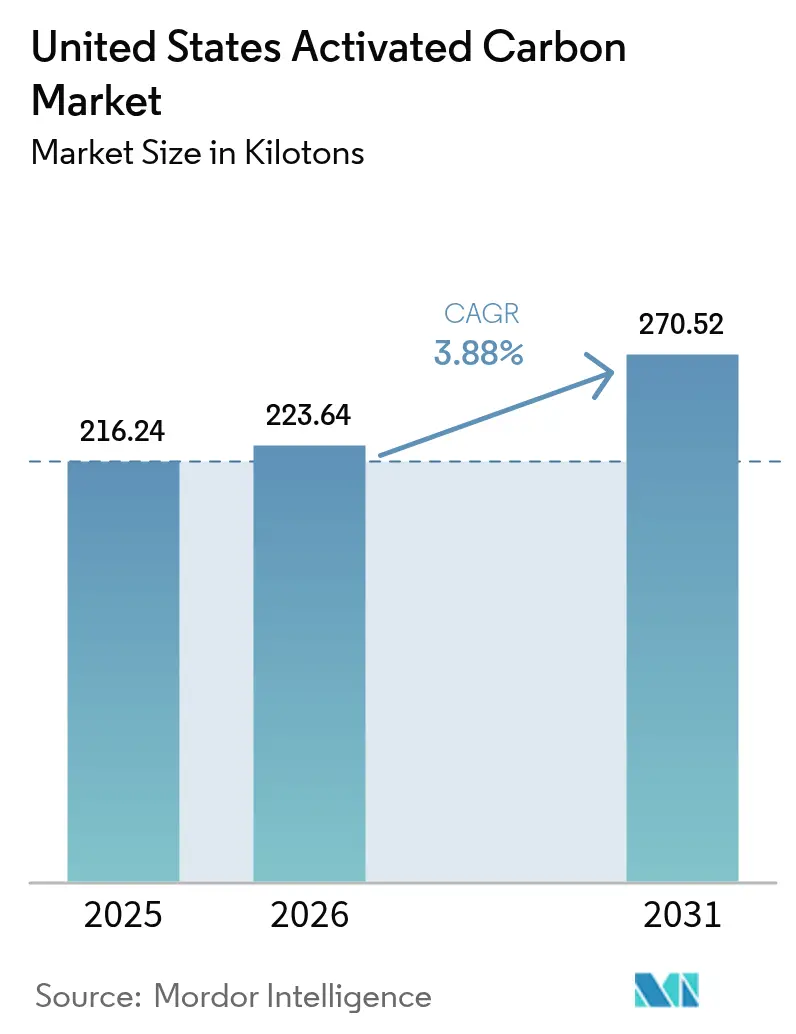
| Volumen de mercado (2026) | Kilotones 223.64 |
| Volumen de mercado (2031) | Kilotones 270.52 |
| Tasa de crecimiento (2026 - 2031) | 3.88% CAGR |
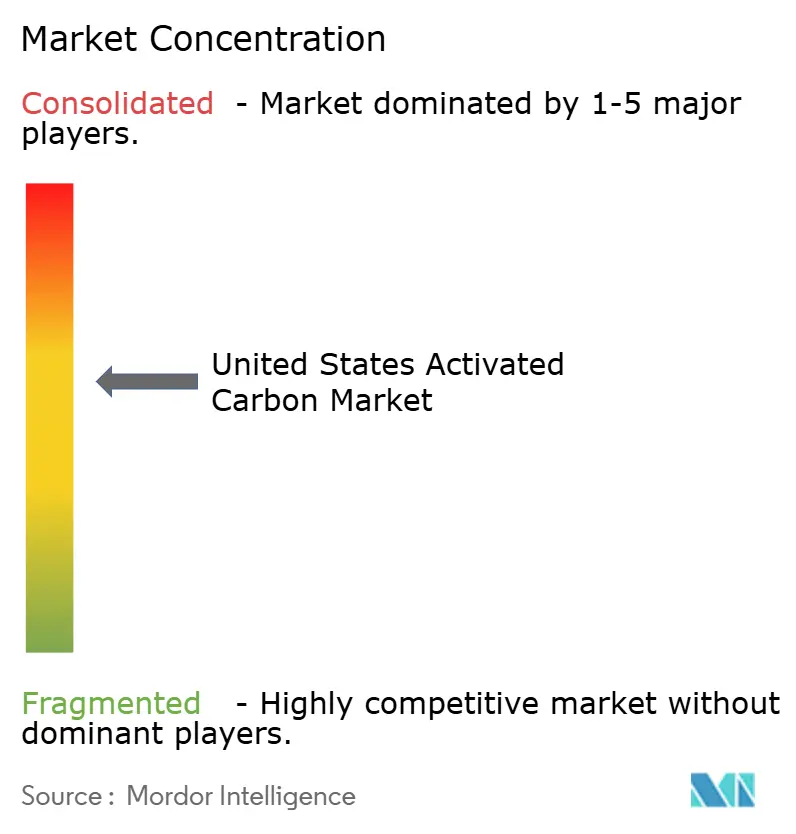
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de carbón activado en Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado estadounidense de carbón activado aumente de 216.24 kilotones en 2025 a 223.64 kilotones en 2026 y alcance los 270.52 kilotones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.88 % entre 2026 y 2031. La mayor aplicación de los límites de sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) en el agua potable, los controles más estrictos sobre el mercurio en la flota de carbón residual y la nueva capacidad farmacéutica consolidan una curva de demanda predecible. Las empresas de servicios públicos están acelerando la adquisición de contratistas granulares para cumplir con el plazo de PFAS de 2029, mientras que los operadores de plantas de carbón modernizan los sistemas de inyección de polvo para cumplir con las Normas revisadas de Mercurio y Tóxicos del Aire. Las inversiones paralelas en líneas continuas de ingredientes farmacéuticos activos (API) y supercondensadores a escala de red diversifican la exposición al mercado final y suavizan las fluctuaciones cíclicas. La dinámica de las materias primas añade otra dimensión: los proveedores nacionales de madera y carbón actualmente disfrutan de ventajas en términos de costos, mientras que las importaciones de cáscara de coco enfrentan una variabilidad impulsada por el clima, pero las políticas de descarbonización a largo plazo pueden revertir esa ventaja.
Conclusiones clave del informe
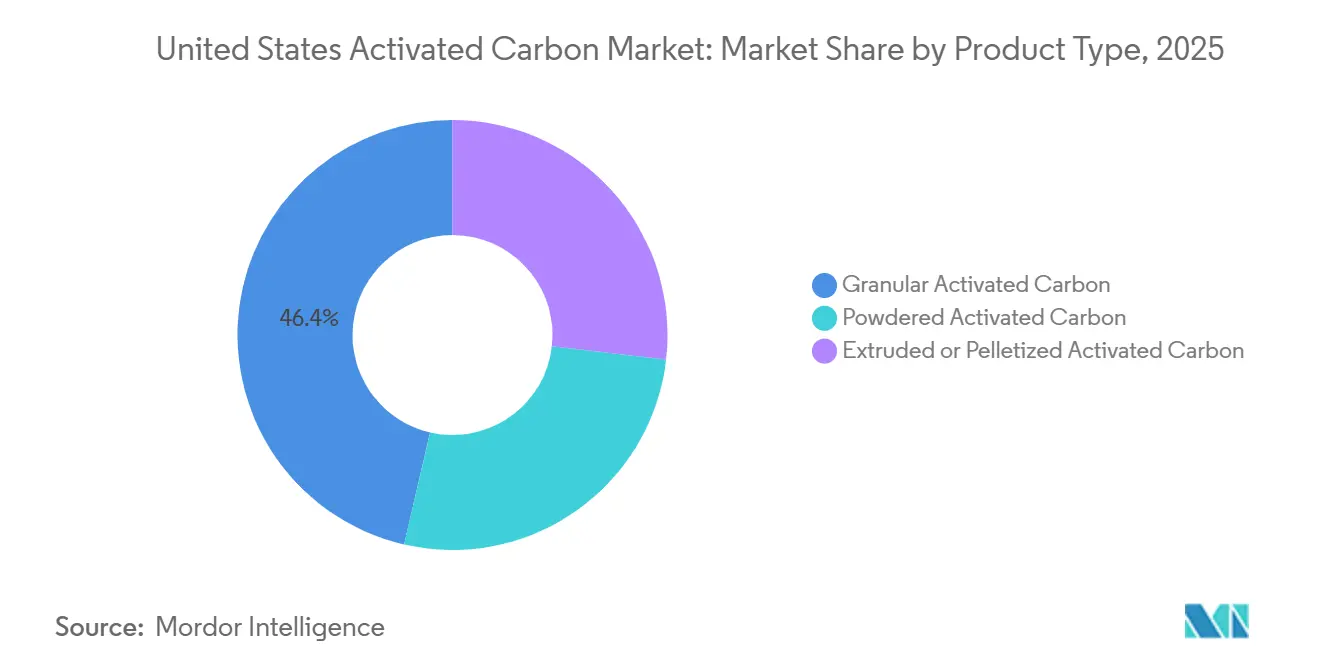
- Por tipo de producto, el carbón activado granular lideró con el 46.37 % del volumen del mercado de carbón activado de los Estados Unidos en 2025, mientras que se proyecta que los grados extruidos o peletizados se expandirán a una CAGR del 4.34 % hasta 2031.
- Por aplicación, la purificación de agua representó el 58.42% de la participación de mercado de carbón activado en los Estados Unidos en 2025, mientras que se prevé que el segmento de medicamentos registre una CAGR del 4.46% hasta 2031.
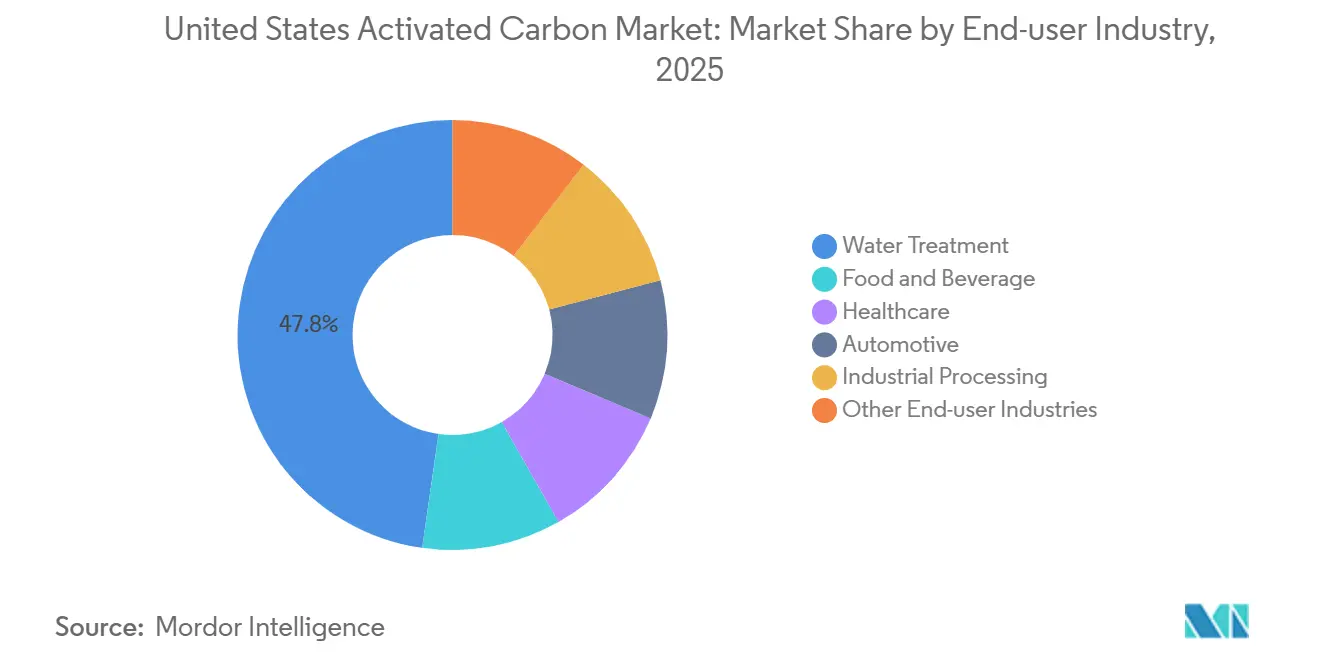
- Por industria de usuario final, el tratamiento de agua representó el 47.76 % de la participación de mercado de carbón activado en los Estados Unidos en 2025 y se prevé que crezca a una CAGR del 4.30 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de carbón activado en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones de la EPA sobre PFAS/PFOA en el agua potable | + 1.2% | Nacional, con ganancias tempranas en los sistemas del Noreste, Grandes Lagos y California | Mediano plazo (2–4 años) |
| Eliminación gradual de las emisiones de mercurio de las empresas de servicios públicos que utilizan carbón | + 0.8% | Nacional, concentrado en el valle de Ohio, los Apalaches y el cinturón de lignito de Texas | Corto plazo (≤ 2 años) |
| Ajuste de los límites de COV para corrientes de aire industriales | + 0.6% | Nacional, liderado por zonas de incumplimiento en los corredores industriales de California, la Costa del Golfo de Texas y el Medio Oeste | Mediano plazo (2–4 años) |
| Expansión rápida de la capacidad de API farmacéuticas | + 0.7% | Nacional, con clústeres en Nueva Jersey, el Triángulo de Investigación de Carolina del Norte y Puerto Rico | Largo plazo (≥ 4 años) |
| Proyectos de supercondensadores a escala de red que utilizan carbón activado | + 0.3% | Implementaciones piloto en los territorios ISO y ERCOT de California | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones de la EPA sobre PFAS/PFOA en el agua potable
El Reglamento Nacional Primario de Agua Potable de abril de 2024 establece un máximo de 4 partes por billón de PFOA y PFOS, lo que obliga a aproximadamente 6,000 a 8,000 sistemas comunitarios a adoptar lechos de carbón activado granular para 2029. Los fondos federales para la remediación de PFAS y los préstamos rotativos estatales aceleran la adjudicación de contratos, recompensando a los proveedores con listados NSF/ANSI 61 y capacidad de regeneración doméstica. Las empresas de servicios públicos más pequeñas colaboran mediante acuerdos de compra cooperativa para reducir los costos unitarios, y estados como Michigan y Nueva York ofrecen subvenciones equivalentes que acortan los plazos de amortización. Las resinas de intercambio iónico aparecen en instalaciones especializadas de bajo caudal, pero el perfil multicontaminante del carbón y la gestión más sencilla de los residuos preservan su dominio. Los proveedores ahora combinan los medios con sensores IoT que predicen la irrupción, un modelo de servicio que garantiza ingresos posventa a lo largo de varios años.
Eliminación gradual de las emisiones de mercurio de las empresas de servicios públicos que utilizan carbón
La revisión de las Normas de Mercurio y Tóxicos del Aire de 2024 reduce los límites de las unidades existentes a 0.003 lb/GWh, lo que requiere la inyección de carbón activado en polvo a 30 GW de capacidad de lignito y subbituminoso para finales de 2027. Cada caldera de 500 MW añade entre 5,000 y 15,000 toneladas a la demanda anual, y los grados bromados obtienen primas de precio por la captura dual de mercurio y SO₃. La volatilidad de la curva de avance en los calendarios de retirada de carbón lleva a los proveedores a preferir contratos indexados de dos a tres años en lugar de acuerdos de una década. A medida que se aceleran las retiradas después de 2030, los proveedores se inclinan por proyectos de captura de carbono con turbinas de gas que califican para créditos 45Q, lo que compensa en parte la disminución del carbón.
Ajuste de los límites de COV para corrientes de aire industriales
Los planes de incumplimiento de la capa de ozono en California, Texas y el Medio Oeste imponen límites estrictos de COV en tanques de almacenamiento y venteos de proceso, lo que orienta a los operadores hacia el carbón activado en fase de vapor en lugar de oxidantes térmicos en corrientes de bajo BTU. Las refinerías y plantas químicas ahora prueban lechos de carbón regenerables con desorción de vapor in situ para reducir los costos de eliminación. Los carbones extruidos con alta resistencia al aplastamiento y baja caída de presión ganan terreno, y los primeros en adoptarlos reportan un ahorro del 20% en costos operativos en comparación con los medios desechables. Los talleres de transferencia de tecnología organizados por el Consejo Americano de Química han acelerado la difusión de las mejores prácticas, impulsando aún más su adopción a nivel nacional.
Expansión rápida de la capacidad de API farmacéuticas
Los incentivos para la relocalización bajo la Ley de Reducción de la Inflación y la Ley CHIPS y de Ciencia añadieron 25 000-30 000 toneladas de producción anual de API entre 2023 y 2025, cada tonelada métrica requiriendo 50-200 kg de carbón activado para purificación [1] Administración de Alimentos y Medicamentos de EE. UU., “Guía de Fabricación Continua”, fda.gov . Las líneas de fabricación continua en las nuevas instalaciones de Carolina del Norte estandarizan los gránulos extruidos de 4 mm que se integran fácilmente con los bucles de tecnología analítica de procesos. La guía de la FDA de 2025 sobre validación continua elimina la ambigüedad regulatoria y ha impulsado una serie de conversiones de brownfield. Los proveedores capaces de certificarse según las monografías USP y EP ganan contratos plurianuales de fuente única, asegurando volúmenes predecibles de alto margen.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo energético de la activación con vapor virgen | -0.5% | Nacional, agudo en regiones con acceso limitado a gasoductos naturales o infraestructura de gas renovable | Mediano plazo (2–4 años) |
| Competencia del gel de sílice, el biocarbón y las membranas avanzadas | -0.4% | Nacional, concentrado en semiconductores, salas blancas farmacéuticas e híbridos de agua municipal | Largo plazo (≥ 4 años) |
| Riesgo de suministro impulsado por el clima para las materias primas de cáscara de coco | -0.3% | Productores que dependen de las importaciones y se abastecen de Filipinas, Indonesia y Sri Lanka | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo energético de la activación con vapor virgen
La activación con vapor consume entre 3 y 5 MWh por tonelada, y las fluctuaciones en el precio del gas natural reducen los márgenes de las plantas sin suministro asegurado. La reactivación, que requiere aproximadamente un 40 % menos de energía, ofrece un alivio, pero los usuarios de agua potable exigen rigurosas pruebas de lixiviados antes de aprobar el uso de medios reutilizados. Los créditos fiscales para el hidrógeno de la Sección 45V podrían habilitar el vapor electrolítico para 2028, pero las dificultades de capital mantienen a la mayoría de los productores con combustibles convencionales a medio plazo. Por lo tanto, los proveedores indexan sus contratos a futuros de Henry Hub y experimentan con gas de síntesis derivado de biomasa, una estrategia que genera créditos para combustibles renovables, pero complica el control del proceso.
Competencia del gel de sílice, el biocarbón y las membranas avanzadas
El perfil de adsorción de baja humedad del gel de sílice obtiene victorias en salas blancas de semiconductores, mientras que los biocarbones diseñados respaldados por subvenciones de conservación del USDA reducen los precios en los proyectos piloto de escorrentía agrícola. Los híbridos de membrana cerámica dominan los esquemas de reutilización de agua potable en California, que se prevé que reduzcan entre un 5 % y un 8 % de la demanda municipal de carbono para 2031 [2] Junta de Control de Recursos Hídricos del Estado de California, “Regulaciones de Reutilización Directa de Agua Potable”, waterboards.ca.gov . El carbón activado mantiene una ventaja en entornos con múltiples contaminantes, pero los proveedores ahora combinan el carbón con membranas de prefiltración para cumplir con las especificaciones.
Análisis de segmento
Por tipo de producto: La confianza granular se une al impulso extruido
El carbón activado granular representó el 46.37 % del volumen en 2025, ya que las empresas de servicios públicos y los usuarios industriales priorizaron su estabilidad de retrolavado y el fácil acceso a hornos de reactivación regionales. La capacidad de reactivación sustenta un modelo de compras circular que responde a los objetivos de sostenibilidad corporativa y protege a los compradores de la volatilidad del precio del carbón virgen. Al mismo tiempo, se proyecta que el carbón activado extruido o peletizado crecerá un 4.34 % anual entre 2026 y 2031, superando al mercado estadounidense de carbón activado en general. Los cartuchos de emisiones evaporativas para automóviles, exigidos por la normativa de Nivel 3, especifican cada vez más pellets de mayor diámetro para mitigar la penetración de butano, mientras que las líneas de fabricación continua farmacéuticas valoran la baja friabilidad de los pellets.
La innovación en extrusión redefine las propuestas de valor. El pellet de 4 mm de Kuraray para 2024, con una superficie de 1,200 m²/g, ofrece un 20 % más de adsorción que los formatos tradicionales de 3 mm. El programa de camiones híbridos de General Motors, con un presupuesto de 500 millones de dólares, mantiene la demanda de cartuchos al alza al menos hasta 2028. Mientras tanto, el carbón en polvo sigue siendo estratégico, atendiendo eventos ocasionales de sabor y olor en plantas de tratamiento de aguas superficiales y tareas de inyección de mercurio en centrales de carbón. En conjunto, estas dinámicas refuerzan la naturaleza multidimensional del tamaño del mercado estadounidense de carbón activado a nivel de forma de producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el impulso regulatorio sustenta el dominio del agua
La purificación de agua representó el 58.42 % del volumen de 2025, y la norma PFAS garantiza que esta proporción se amplíe durante el período de pronóstico. Las empresas de servicios públicos que enfrentan límites más estrictos de plomo y cobre añaden ortofosfato, lo que aumenta la contaminación orgánica y acorta el ciclo de los filtros, aumentando así la frecuencia de reemplazo de carbón. Se prevé que las aplicaciones de medicamentos tengan una tasa de crecimiento anual compuesta (TCAC) del 4.46 % gracias a las ampliaciones del API y a la directiva de la Comisión Conjunta sobre el almacenamiento de antídotos en los servicios de emergencia.
La purificación de gas se enfrenta a dificultades derivadas del retiro del carbón, pero asegura un potencial positivo en la modernización del gas natural renovable, donde el carbón activado elimina los siloxanos y el sulfuro de hidrógeno antes de su inyección a la red. La extracción de metales sigue siendo un nicho, ligada a las minas de oro en Nevada y Alaska con un tonelaje estable.
Por industria de usuarios finales: Aumento en el tratamiento del agua impulsado por el cumplimiento
El tratamiento de agua representó el 47.76 % del volumen en 2025 y se prevé un crecimiento anual del 4.30 % hasta 2031. Las subvenciones bipartidistas de la Ley de Infraestructura canalizan capital hacia pequeños sistemas comunitarios, ampliando la base instalada. Los procesadores de alimentos y bebidas utilizan carbones de cáscara de coco para la eliminación del color del jarabe de maíz y las bebidas azucaradas, según los protocolos de la Ley de Modernización de la Inocuidad Alimentaria. Los usuarios del sector sanitario (fabricantes farmacéuticos y farmacias hospitalarias) se abastecen de carbones de grado USP con estrictos límites de endotoxinas, lo que mantiene los sobreprecios que elevan los ingresos generales del mercado de carbón activado en Estados Unidos a pesar de su modesto tonelaje.
Los fabricantes de equipos originales (OEM) de la industria automotriz siguen adquiriendo filtros de emisiones evaporativas en línea con las ventas de vehículos ligeros de 15.5 millones de unidades esperadas para 2026. Los procesadores industriales muestran resultados dispares: las fábricas de semiconductores en Arizona y Texas demandan grados ultrapuros, mientras que las refinerías ven una erosión a medida que aumenta la producción de diésel renovable.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El consumo regional se alinea estrechamente con la intensidad regulatoria y la huella industrial. El Noreste y los Grandes Lagos, en conjunto, representaron aproximadamente un tercio del volumen de 2025, impulsados por las normas tempranas sobre PFAS y la dependencia de las aguas superficiales, que favorece cambios granulares de carbono cada tres a cinco años. Las estrictas normas de calidad del aire de California y los mandatos de reutilización directa de agua potable la convierten en un consumidor desproporcionado, con un consumo del 15% al 18% del tonelaje nacional, a pesar de albergar solo al 12% de la población. Las empresas de servicios públicos de ambas regiones han actuado con rapidez para firmar acuerdos de suministro plurianuales, fijando los precios antes del pico de demanda de PFAS en 2028-2029.
Los corredores industriales de la Costa del Golfo y el Medio Oeste de Texas sustentan volúmenes de carbón en polvo para la captura de mercurio y la reducción de COV. Sin embargo, el retiro de 10 GW de capacidad de carbón entre 2023 y 2025 comienza a ser evidente, lo que reduce las perspectivas de crecimiento en estos estados. La demanda de carbón extruido cobra impulso en el sureste, donde los centros farmacéuticos en torno a Raleigh-Durham y Puerto Rico escalan líneas API continuas. Los nuevos proyectos piloto de almacenamiento en red en ERCOT, PJM y CAISO distribuyen la demanda incremental de forma más uniforme en todo el mapa, suavizando la volatilidad regional.
Las realidades logísticas y de la cadena de suministro también influyen en los patrones de compra. Los compradores de la Costa del Golfo se benefician de la proximidad a los puertos y el acceso ferroviario a las centrales de carbón, mientras que los municipios de la región montañosa del oeste incurren en primas de flete que hacen atractiva la reactivación móvil in situ. Los límites estatales de PFAS, más estrictos que las normas federales, crean ciclos de reemplazo escalonados, lo que obliga a los proveedores a gestionar el inventario en plazos dispares. La financiación de Justice40 dirige las subvenciones para tratamientos avanzados a comunidades rurales y desfavorecidas, ampliando la base de clientes y reforzando una perspectiva de crecimiento geográficamente diversa para el mercado de carbón activado de Estados Unidos.
Panorama regulatorio
La demanda en EE. UU. está supeditada al cumplimiento de la Ley de Agua Potable Segura (Safe Drinking Water Act), y la EPA designó el carbón activado granular como la mejor tecnología disponible para el tratamiento de PFAS según el Reglamento Nacional Primario de Agua Potable de abril de 2024 (que incluye límites máximos de contaminantes de 4 ppt para PFOA y PFOS). En mayo de 2026, la EPA presentó una propuesta de norma para extender el plazo de cumplimiento de los límites máximos de contaminantes para PFOA y PFOS, lo que añade variabilidad en los plazos para la adquisición municipal, manteniendo intacta la necesidad de medios certificados, verificación del rendimiento e informes.
Las normas de comercio y gestión de productos químicos también influyen en el abastecimiento y el control de cambios de productos. El Departamento de Comercio de EE. UU. continuó sus acciones administrativas de revisión de derechos antidumping en 2026 para ciertos carbones activados procedentes de China, manteniendo la exposición a los aranceles de importación y la volatilidad de los costos de importación como factores clave para los compradores. Paralelamente, las Normas de Nuevo Uso Significativo (SNUR) de la TSCA y las obligaciones de notificación relacionadas pueden afectar la introducción de nuevas formulaciones químicas de carbón activado o las solicitudes de uso, lo que refuerza la importancia de la documentación conforme a la normativa para fabricantes e importadores.
Análisis de la cadena de valor
La cadena de valor abarca el suministro de materia prima (carbón, madera y cáscara de coco importada), la carbonización y activación química/con vapor, el acabado (lavado, dimensionamiento, impregnación/bromación cuando sea necesario), la certificación y cualificación (por ejemplo, NSF/ANSI 61 para medios filtrantes de agua potable) y la distribución mediante ventas directas a empresas de servicios públicos e industriales y redes de almacenamiento. Una proporción creciente de la demanda municipal e industrial se gestiona mediante ciclos de reactivación, donde el carbón granular usado se recoge, se reactiva térmicamente y se devuelve a los clientes. Esto reduce el consumo de energía y los costes en comparación con la producción de carbón virgen, al tiempo que apoya los objetivos de abastecimiento circular.
Entre los intermediarios clave se incluyen las empresas de ingeniería, adquisición y construcción (EPC) y los integradores de sistemas para contactores y sistemas de inyección, los proveedores de logística que gestionan envíos a granel y en supersacos, y los operadores de servicios móviles y de reactivación de terceros. A medida que los compradores buscan un suministro más nacional y resistente a los aranceles, la capacidad de reactivación en EE. UU. y los contratos de servicio a largo plazo han cobrado mayor importancia. Los principales proveedores vinculan cada vez más el suministro de medios con el acceso a la regeneración y la monitorización del rendimiento para reducir el coste del ciclo de vida y limitar la exposición a las interrupciones en las importaciones.
Panorama competitivo
Los cinco productores líderes —Ingevity, Cabot Corporation, Kuraray, Jacobi Carbons y Xylem— poseían una participación combinada del 78 % en 2025, lo que mantenía el mercado moderadamente fragmentado. La integración vertical sigue siendo la principal protección contra el riesgo de las materias primas: Ingevity utiliza derivados químicos de pino de sus propias plantas, mientras que la patente de doble activación de Cabot, con vigencia en 2024, aumenta el volumen de microporos, crucial para la adsorción de PFAS. La adquisición de Kuraray para la reactivación en Luisiana en 2026 cubre un vacío en la Costa del Golfo y apoya a los clientes petroquímicos bajo normas más estrictas sobre COV.
Los servicios móviles de regeneración representan la mayor oportunidad. Los hornos montados en camión de Veolia, previstos para 2025, regeneran 500 toneladas al mes en el noreste, con un ahorro de entre el 30 % y el 40 % en comparación con el suministro original. El innovador sensor de Xylem, basado en IoT y lanzado en 2025, se integra con estos servicios para crear ciclos de mantenimiento predictivo que reducen los costos del ciclo de vida entre un 10 % y un 15 %. Empresas disruptivas como las startups de biocarbón aprovechan los créditos de secuestro de carbono para obtener descuentos en aplicaciones no potables, mientras que los integradores de sistemas de membrana combinan la ultrafiltración cerámica con pulidores post-carbono para ganar licitaciones de cero vertidos.
Se intensifican las alianzas estratégicas y las colaboraciones en I+D. El acuerdo de desarrollo conjunto de Cabot para 2025 con un fabricante de supercondensadores de California garantiza el suministro futuro de electrodos, mientras que Advanced Emissions Solutions duplicó la capacidad de producción de polvo bromado en Alabama para aprovechar el breve pero lucrativo período de adaptación a carbón. El ritmo de la inversión sugiere un cambio del crecimiento del volumen hacia la diferenciación tecnológica, lo que indica que el servicio, la certificación de rendimiento y la integración digital determinarán los ganadores en el mercado estadounidense de carbón activado durante los próximos cinco años.
Líderes de la industria del carbón activado en Estados Unidos
Corporación Cabot
Ingevidad
GRUPO JACOBI CARBONS
Xilema
InfobelFilipinasOtros Comercios & ServiciosKurarayCo., LTD.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Calgon Carbon anunció una inversión de casi 100 millones de dólares para ampliar la capacidad de reactivación de carbón activado para agua potable en su planta de Columbus, Ohio. Esta ampliación busca aumentar la disponibilidad nacional de carbón activado para los programas de PFAS de las empresas de servicios públicos y fortalecer las opciones de suministro sin aranceles para contratos municipales plurianuales.
- Enero de 2026: Ingevity completó la venta de su refinería de aceite de tall crudo en North Charleston y la mayor parte de su línea de productos de especialidades industriales. Esta desinversión permitió a Ingevity enfocar su cartera en aplicaciones especializadas de mayor margen, como el carbón activado, y reasignar la atención de la gerencia y el capital hacia plataformas clave que atienden a usos finales regulados.
- Julio de 2024: Arq contrató un volumen de producción adicional para su producto de carbón activado granular vinculado a su planta de Red River, con el objetivo de iniciar la producción comercial a finales de 2024. Asegurar la compra contratada antes del inicio de las operaciones impulsó la expansión de una fuente de suministro nacional, ya que las empresas de servicios públicos y los usuarios industriales mostraron un mayor interés en los materiales de origen estadounidense en medio de la volatilidad de las importaciones.
Alcance del informe sobre el mercado del carbón activado en Estados Unidos
El carbón activado, también conocido como carbón vegetal activado, es un material altamente poroso derivado de fuentes ricas en carbono, como cáscaras de coco, carbón vegetal o madera. Es reconocido por su extensa superficie y funciona mediante adsorción, capturando impurezas como compuestos orgánicos, cloro y olores dentro de sus poros microscópicos.
El mercado estadounidense de carbón activado está segmentado por tipo de producto, aplicación e industria del usuario final. Por tipo de producto, el mercado se divide en carbón activado granular, carbón activado en polvo y carbón activado extruido o peletizado. Por aplicación, el mercado se segmenta en purificación de agua, purificación de gases, extracción de metales, medicina y otras aplicaciones. Por industria del usuario final, el mercado se segmenta en tratamiento de agua, alimentos y bebidas, atención médica, automoción, procesamiento industrial y otras industrias. Para cada segmento, el dimensionamiento y las previsiones del mercado se han basado en el volumen (toneladas).
Por tipo de producto
| Carbón Activado Granular |
| Carbón activado en polvo |
| Carbón Activado Extruido o Pelletizado |
por Aplicación
| Purificación del agua |
| Purificación de gas |
| Extracción de metales |
| Medicina |
| Otras aplicaciones |
Por industria del usuario final
| Tratamiento de agua |
| Alimentos y Bebidas |
| Sector Sanitario |
| Motorium |
| Procesamiento industrial |
| Otras industrias de usuarios finales |
| Por tipo de producto | Carbón Activado Granular |
| Carbón activado en polvo | |
| Carbón Activado Extruido o Pelletizado | |
| por Aplicación | Purificación del agua |
| Purificación de gas | |
| Extracción de metales | |
| Medicina | |
| Otras aplicaciones | |
| Por industria del usuario final | Tratamiento de agua |
| Alimentos y Bebidas | |
| Sector Sanitario | |
| Motorium | |
| Procesamiento industrial | |
| Otras industrias de usuarios finales |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de carbón activado en Estados Unidos?
El mercado de carbón activado de Estados Unidos se sitúa en 223.64 kilotones en 2026 y se prevé que alcance los 270.52 kilotones en 2031, lo que refleja una CAGR del 3.88 % hasta 2031.
¿Qué aplicación agregará la mayor demanda incremental hasta 2031?
La purificación de agua agregará el mayor tonelaje, impulsada por inversiones en cumplimiento de PFAS.
¿Qué tan rápido crecerán los grados extruidos o peletizados?
Se espera que crezcan a un ritmo del 4.34% anual, superando al mercado en general.
¿Qué factor supone hoy el mayor riesgo de coste para los productores?
Precios volátiles del gas natural que impulsan los gastos de energía de activación por vapor.


