

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 37.62 mil millones |
| Tamaño del mercado (2031) | USD 47.71 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.86% CAGR |
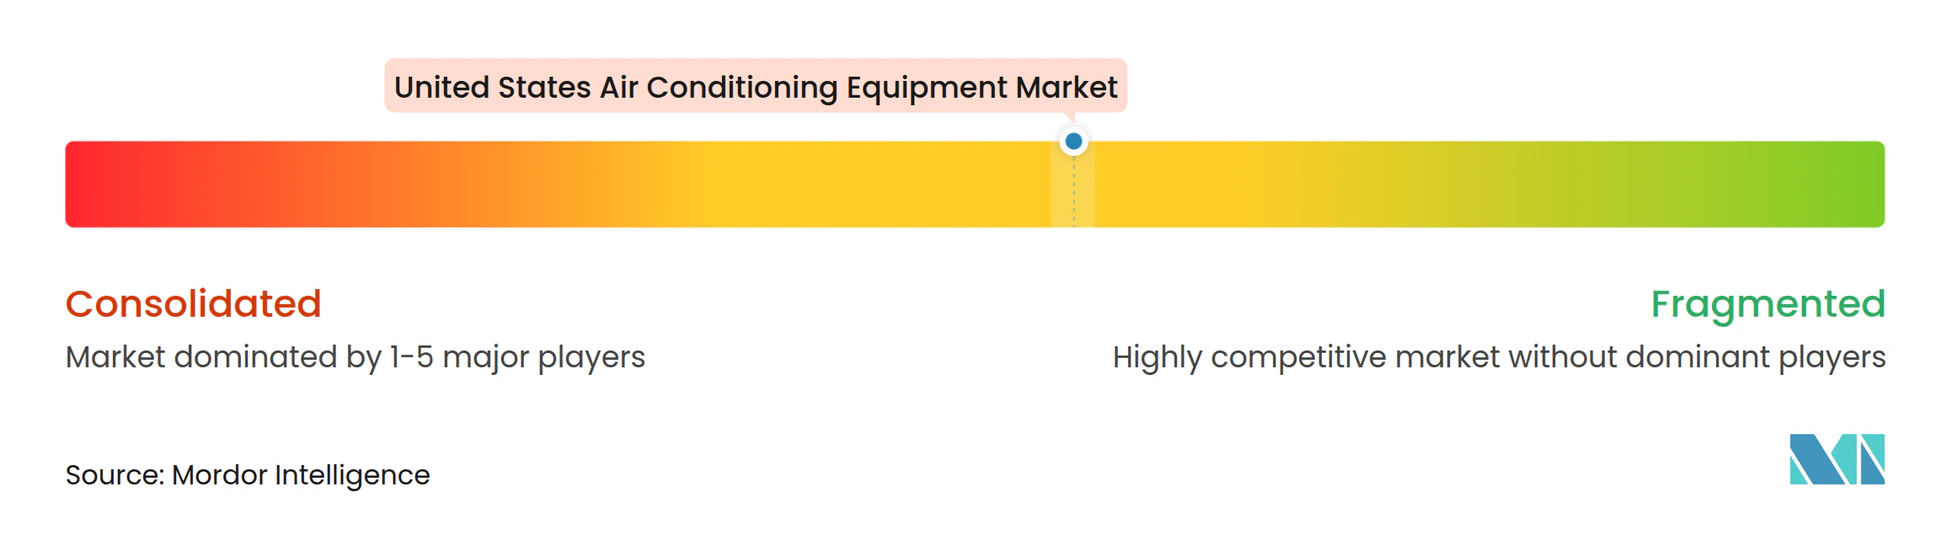
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de aire acondicionado en Estados Unidos por Mordor Intelligence
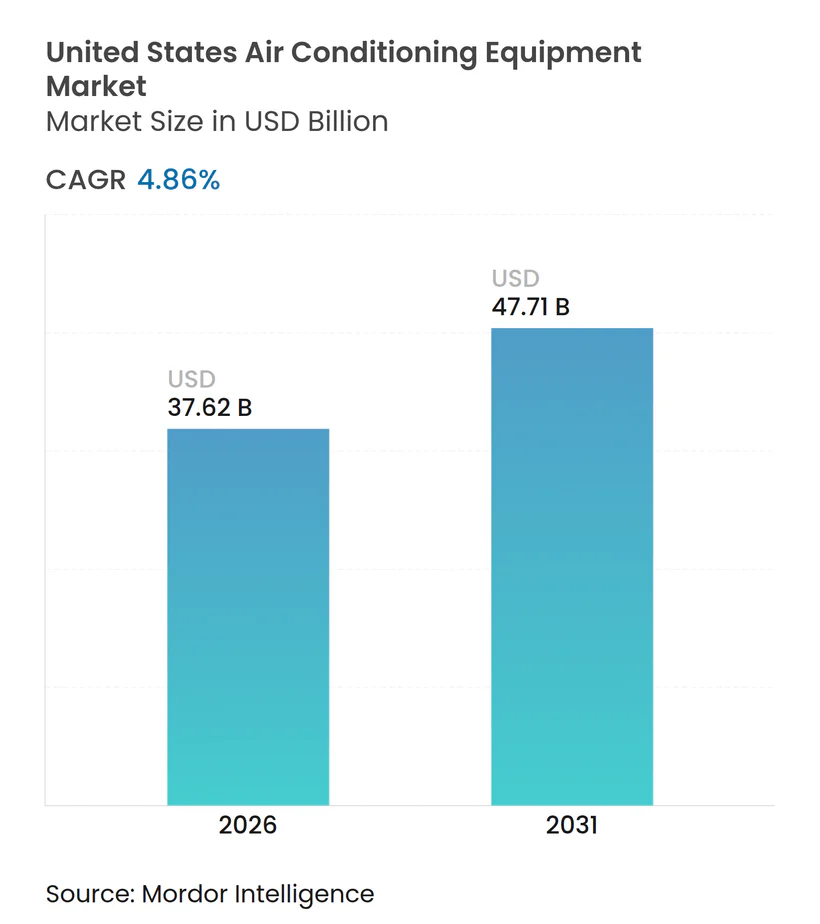
El tamaño del mercado estadounidense de equipos de aire acondicionado fue de 37.62 millones de dólares en 2026 y se proyecta que alcance los 47.71 millones de dólares para 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 4.86 % durante el período de pronóstico. Las continuas actualizaciones regulatorias, la sustitución acelerada de unidades obsoletas, los mandatos de electrificación y la creciente demanda de sistemas inteligentes y conectados respaldan esta trayectoria. Las plataformas de inversores de velocidad variable dominan debido a las normas de eficiencia de enero de 2023 que marginaron a los compresores de velocidad fija, mientras que los envíos de bombas de calor ahora superan las ventas de hornos de gas. Las renovaciones comerciales en centros de datos y edificios de uso mixto complementan los robustos ciclos de sustitución residencial, y los incentivos federales y estatales continúan acortando el período de recuperación de la inversión en equipos de alta eficiencia. Las inversiones del lado de la oferta en la producción de refrigerantes de la Costa del Golfo y en plantas de compresores domésticos estabilizan aún más la cadena de valor, incluso cuando la escasez de mano de obra cualificada y la incertidumbre sobre las políticas sobre PFAS moderan el impulso a corto plazo.
Conclusiones clave del informe
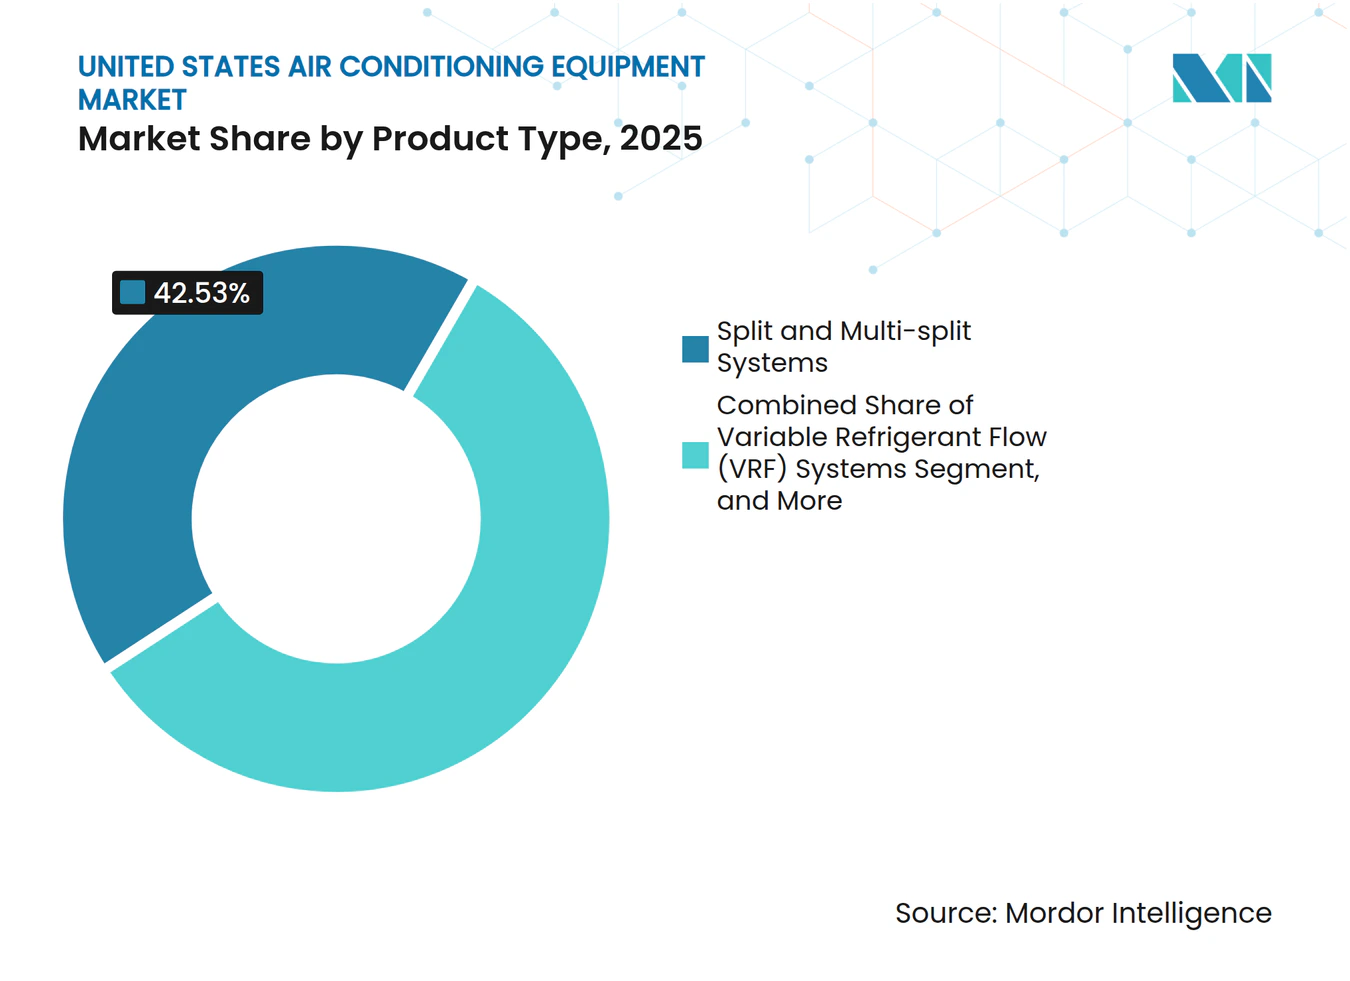
- Por tipo de producto, los sistemas divididos y multisplit lideraron con una participación en los ingresos del 42.53 % en 2025, mientras que se prevé que los sistemas de flujo de refrigerante variable avancen a una CAGR del 5.73 % hasta 2031.
- Por tecnología, las plataformas de inversores representaron el 68.86 % de los ingresos de 2025 y se proyecta que crecerán a una CAGR del 5.53 % hasta 2031.
- Por usuario final, las aplicaciones residenciales capturaron el 64.12% de la participación de mercado de equipos de aire acondicionado de los Estados Unidos en 2025, mientras que se espera que las instalaciones comerciales se expandan a una CAGR del 5.85% entre 2026 y 2031.
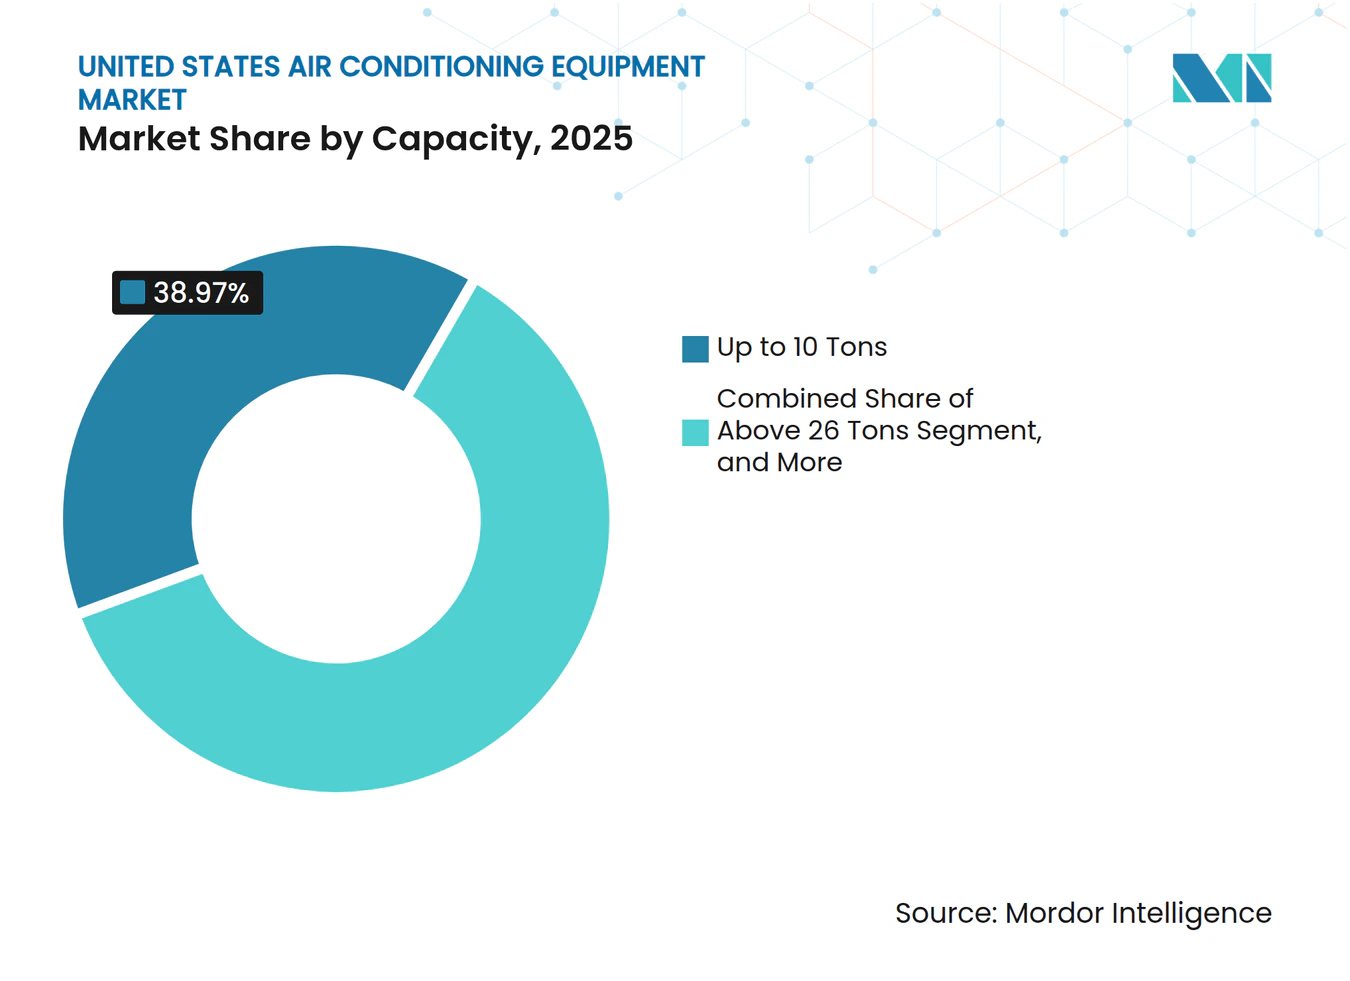
- Por capacidad, los equipos de hasta 10 toneladas representaron el 38.97% de la participación de mercado de equipos de aire acondicionado de los Estados Unidos en 2025, y se prevé que los equipos de más de 26 toneladas de refrigeración crezcan a una CAGR del 6.01%, la más rápida entre todas las bandas de capacidad entre 2026 y 2031.
- Por canal de distribución, los concesionarios y tiendas minoristas distribuyeron el 42.12% de las unidades en 2025, aunque se prevé que las ventas directas aumenten a una CAGR del 5.68% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de equipos de aire acondicionado en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sustitución de sistemas existentes por unidades energéticamente eficientes | + 0.8% | Nacional, concentración en los estados del Cinturón del Sol | Mediano plazo (2-4 años) |
| Créditos fiscales gubernamentales y adopción de normas de eficiencia | + 1.2% | Nacional, ampliado donde existan descuentos adicionales | Corto plazo (≤ 2 años) |
| La rápida penetración de las bombas de calor impulsada por los objetivos de electrificación | + 1.4% | Noreste y noroeste del Pacífico, expandiéndose hacia el Atlántico Medio y el Alto Medio Oeste | Largo plazo (≥ 4 años) |
| Creciente demanda de sistemas de aire acondicionado inteligentes y conectados | + 0.6% | Nacional, adopción temprana en grandes áreas metropolitanas | Mediano plazo (2-4 años) |
| Electrificación de tejados comerciales mediante redes de energía térmica de servicios públicos | + 0.4% | Seleccionar núcleos urbanos con energía distrital | Largo plazo (≥ 4 años) |
| Crecimiento de la capacidad de fabricación de refrigerantes de bajo PCA en la Costa del Golfo | + 0.3% | Abastecimiento nacional, producción en Texas y Luisiana | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Sustitución de sistemas existentes por unidades energéticamente eficientes
Una base de más de 90 millones de unidades en 2025 se tradujo en que entre el 35 % y el 40 % de los sistemas operarían más allá de los 15 años de vida útil de diseño, lo que impulsó los reemplazos de emergencia hacia equipos con inversores que cumplen con las normas. Las empresas de servicios públicos de Texas y Florida reforzaron este cambio pagando entre 300 y 500 USD por la eliminación de unidades anteriores a 2010, lo que aumentó los volúmenes de reemplazo durante las temporadas pico de refrigeración. Un modelo con inversor de 16 SEER2 reduce las facturas anuales de refrigeración entre 200 y 350 USD en ciudades con climas cálidos y húmedos, lo que permite una recuperación de la inversión de cinco a siete años, incluso sin créditos fiscales. Los fabricantes respondieron con decisión, y Lennox y Rheem finalizaron la producción de compresores de velocidad fija a mediados de 2024. La combinación de inventario resultante ahora dirige a contratistas y propietarios de viviendas hacia soluciones de mayor eficiencia como opción predeterminada.
Créditos fiscales gubernamentales y adopción de normas de eficiencia
Los propietarios de viviendas pueden reclamar el 30% de los costos de equipo e instalación, hasta USD 2,000 para bombas de calor y USD 600 para aires acondicionados centrales, que cumplan con los criterios Energy Star “Más eficientes” hasta 2032. [1] Servicio de Impuestos Internos, “Crédito para mejoras de viviendas energéticamente eficientes”, irs.gov Por separado, la Ley de reembolsos de eficiencia energética para el hogar de USD 8.8 mil millones ofrece incentivos en el punto de venta que alcanzan los USD 8,000 para proyectos de bombas de calor que califiquen, comprimiendo la prima del inversor de USD 3,500 a USD 1,200 en 2025. [2] Departamento de Energía de EE. UU., “Programas de reembolso de energía para el hogar”, energy.gov Las reglas comerciales también se endurecieron, con el Departamento de Energía exigiendo ventiladores de recuperación de energía en grandes unidades empaquetadas, aumentando los precios iniciales del equipo en un 8-12% pero reduciendo los costos operativos de por vida en un 15-20%. Estados como California y Washington, que prohíben los sistemas de climatización que utilizan combustibles fósiles en la mayoría de las construcciones nuevas después de 2025, amplifican estas medidas federales y, de hecho, orientan las especificaciones hacia las bombas de calor eléctricas y los sistemas VRF.
La rápida penetración de las bombas de calor impulsada por los objetivos de electrificación
Los envíos de bombas de calor alcanzaron los 4.3 millones de unidades en 2024, superando los volúmenes de hornos de gas por primera vez en cinco décadas. Los diseños para climas fríos que mantienen coeficientes de rendimiento por encima de 2.0 a 5 °F impulsaron su adopción en el noreste, donde los reembolsos de las empresas de servicios públicos de USD 10,000-USD 15,000 ahora compensan el 50%-60% de los costos de instalación. Nueva York exigirá la construcción nueva totalmente eléctrica para 2027, mientras que las revisiones del Título 24 de California aumentan la proporción eléctrica de las instalaciones de HVAC unifamiliares al 85% en 2025. [3] Comisión de Energía de California, “Estándares de Eficiencia Energética de Edificios 2022”, energy.ca.gov El Atlántico Medio y el Alto Medio Oeste siguen el mismo camino a medida que la volatilidad en los precios del gas natural y las propuestas de penalización por carbono reducen las ventajas de costos de los combustibles fósiles. Los fabricantes de equipos con carteras probadas para climas fríos obtienen una ventaja de pioneros en estos mercados en expansión.
Creciente demanda de sistemas de aire acondicionado inteligentes y conectados
Termostatos conectados y controladores con IoT equiparon el 45% de las viviendas nuevas en 2025, frente al 28% en 2022, lo que refleja la estandarización de los paquetes inteligentes por parte de los constructores y la inscripción de las empresas de servicios públicos en sistemas de respuesta a la demanda. Johnson Controls introdujo OpenBlue en 2024, una plataforma en la nube que integra datos de climatización, iluminación y seguridad, lo que generó un ahorro de energía en refrigeración de entre el 12% y el 18% en las primeras implementaciones. Las empresas de servicios públicos de California, Texas y Nueva York inscribieron en conjunto más de 2 millones de termostatos inteligentes en programas de reducción automatizada, liberando USD 500 millones en inversión diferida en la red. Las directrices de arquitectura de confianza cero del Instituto Nacional de Estándares y Tecnología (NIST), publicadas en 2024, impulsaron la segmentación de las redes de climatización, limitando la exposición a riesgos cibernéticos. A medida que el mantenimiento predictivo cobra fuerza, los contratistas implementan contratos de servicio basados en datos que aumentan los ingresos recurrentes y reducen el tiempo de inactividad para los propietarios de edificios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de las tecnologías de inversores y bombas de calor | -0.5% | Nacional, agudo en mercados de bajos ingresos y rurales | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de componentes semiconductores y compresores | -0.4% | Nacional, variable por inventario del distribuidor | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para instalación y servicio | -0.3% | Nacional, más severo en los estados del Cinturón del Sol y áreas rurales | Largo plazo (≥ 4 años) |
| Regulaciones emergentes sobre PFAS dirigidas a refrigerantes HFO | -0.2% | A nivel estatal (Maine, California, Minnesota) con posible expansión federal | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de las tecnologías de inversores y bombas de calor
Los costos de instalación de una bomba de calor inverter de 3 toneladas oscilan entre USD 8,000 y USD 12,000, frente a los USD 5,500-7,500 de un aire acondicionado central combinado con una caldera de gas, lo que deja una prima residual incluso después de los créditos federales. Los hogares de bajos ingresos, que representan el 35% de las viviendas en propiedad, a menudo carecen de acceso a financiación, y los programas PACE siguen sin estar disponibles en 22 estados. Los retrasos en la implementación de la Ley de Reembolsos para la Eficiencia Energética en el Hogar implicaron que solo USD 1.2 millones de los USD 8.8 millones asignados habían llegado a los consumidores para diciembre de 2025. Las tarifas impuestas en 2024 añadieron entre un 15% y un 25% a los costos de los controladores inverter, lo que diluyó los esfuerzos de los fabricantes por reducir las primas de precio. En consecuencia, la adopción se retrasa en las comunidades rurales del sureste y el medio oeste, lo que ralentiza la penetración en el mercado a corto plazo.
Cuellos de botella en la cadena de suministro de componentes semiconductores y compresores
Los sistemas inverter contienen de tres a cinco veces más semiconductores que las unidades de velocidad fija, lo que los hace vulnerables a la escasez de chips que extendió los plazos de entrega a 18-24 semanas a principios de 2024. La producción nacional de compresores, incluso después de que la planta de Mitsubishi Electric en Kentucky, con capacidad para 1.2 millones de unidades, abriera a finales de 2024, todavía cubre solo entre el 25% y el 30% de la demanda nacional. La congestión portuaria en la Costa Oeste añadió de dos a tres semanas a los envíos, lo que llevó a Carrier y Lennox a desviar entre el 15% y el 20% de las importaciones a puertos del este y centros de ensamblaje mexicanos. La escasez de componentes afectó más a los proyectos VRF, que integran múltiples unidades interiores inverter, lo que obligó a los especificadores a favorecer las soluciones de refrigeración tradicionales con plazos ajustados. Aunque se están llevando a cabo múltiples ampliaciones de capacidad, la estabilidad del suministro tardará entre uno y dos años más en normalizarse.
Análisis de segmento
Por tipo de producto: Los sistemas VRF capturan la ola de modernización comercial
Se proyecta que los sistemas de flujo de refrigerante variable (VRF) crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.73 %, superando la tasa general del mercado estadounidense de equipos de aire acondicionado, a medida que los propietarios de edificios reemplazan los sistemas de techo de volumen constante por arquitecturas modulares VRF. En 2025, las unidades split y multisplit representaron el 42.53 % de los ingresos gracias a su fuerte penetración en viviendas unifamiliares. Sin embargo, los promotores multifamiliares y los distritos escolares utilizan cada vez más VRF para reducir el consumo energético entre un 30 % y un 40 % y liberar espacio en los techos.
Un creciente número de proyectos de modernización en edificios de oficinas de clase B y propiedades de uso mixto acelera la adopción de sistemas VRF. Trane Technologies se asoció con Mitsubishi Heavy Industries en 2024 para localizar la producción de sistemas VRF y aprovechar la red de distribución de Trane, lo que abrió el acceso a una oportunidad de modernización comercial de 4 millones de dólares. Los sistemas split siguen siendo la opción preferida en viviendas pequeñas, especialmente donde los formatos minisplit sin ductos evitan costosas canalizaciones. Las unidades compactas mantienen un nicho sólido en espacios comerciales ligeros, aunque las nuevas normativas de ventilación del Departamento de Energía (DOE) aumentan su costo inicial y convencen a los especificadores de optar por sistemas VRF para una mayor productividad energética.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: el dominio de los inversores transforma las estructuras de costos
Las plataformas inverter representaron el 68.86 % de los ingresos de 2025 y se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 5.53 % hasta 2031, impulsadas por las normas de eficiencia mínima del Departamento de Energía (DOE), que prohíben los compresores de velocidad fija en muchas aplicaciones. Persisten algunos puntos de resistencia, donde los constructores presionan para alcanzar los objetivos de costo inicial; sin embargo, las compañías eléctricas niegan cada vez más reembolsos a productos sin inverter, lo que refuerza la migración del mercado.
Los inversores varían la velocidad del compresor entre el 20 % y el 100 % de su capacidad, eliminando los ciclos cortos y generando ahorros de energía del 25 % al 35 % en viviendas y del 30 % al 45 % en comercios. El contenido electrónico aumenta entre un 40 % y un 50 %, lo que presiona los márgenes; sin embargo, las economías de escala y el abastecimiento nacional compensan gradualmente los costos. Doce estados adoptaron un código para 2025 que exige la tecnología de inversores en todos los nuevos sistemas de climatización residenciales, integrando este enfoque en la construcción futura.
Por usuario final: el segmento comercial supera al residencial en demanda de centros de datos
Las aplicaciones residenciales representaron el 64.12 % del valor en 2025, pero se prevé que las instalaciones comerciales registren una tasa de crecimiento anual compuesta (TCAC) del 5.85 % hasta 2031, superior al promedio del mercado estadounidense de equipos de aire acondicionado. Los centros de datos de hiperescala de Amazon Web Services, Microsoft Azure y Google Cloud instalaron 1,500 MW de nueva capacidad entre 2024 y 2025, y cada megavatio demandó hasta 1.5 MW de refrigeración, lo que impulsó un récord de pedidos de enfriadores de gran tonelaje.
La sustitución de viviendas unifamiliares aún genera una base estable de 6 a 7 millones de unidades al año. Sin embargo, las ordenanzas de electrificación en California y Nueva York están cambiando las nuevas instalaciones residenciales hacia bombas de calor con y sin ductos, lo que reduce ligeramente el volumen de aires acondicionados tradicionales. La refrigeración industrial se mantiene al ritmo del tamaño del mercado general de equipos de aire acondicionado en Estados Unidos, ya que las fábricas de semiconductores, los procesadores de alimentos y los microcentros logísticos compensan el cierre de plantas antiguas.
Por capacidad: los equipos de gran tonelaje se suman a la ola de infraestructura de IA
Se prevé que las unidades de más de 26 toneladas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.01 %, la más alta entre todos los rangos de capacidad, impulsada por clústeres de entrenamiento de IA que liberan entre 50 y 70 kW de calor por rack y requieren enfriadores centrífugos de alta eficiencia para la disipación del calor. La unidad de cojinetes magnéticos de 1,200 toneladas de Trane, lanzada en 2024, cubrió aproximadamente una cuarta parte de las especificaciones de los proyectos de hiperescala en 2025, lo que ilustra la demanda de una alta eficiencia a carga parcial.
Los equipos de hasta 10 toneladas, que representaron el 38.97 % de los ingresos de 2025 y sustentan la mayor parte de la demanda de viviendas unifamiliares, se expanden a una tasa de crecimiento anual compuesta (TCAC) más lenta, del 4.2 % al 4.5 %, a medida que se satura la base instalada. La categoría de 11 a 18 toneladas, típica de restaurantes y comercios minoristas, crece junto con la construcción comercial, aunque la sustitución de VRF reduce el número de equipos en azoteas hasta en un 40 %. Las máquinas de capacidad media, entre 19 y 26 toneladas, generan una demanda constante de reemplazo institucional en escuelas y centros de salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las ventas directas aumentan a medida que los contratistas se consolidan
Los distribuidores y tiendas minoristas representaron el 42.12 % del flujo de unidades en 2025. Sin embargo, se espera que los canales directos —que abarcan la contratación de contratistas, los contratos de suministro con constructores y las cuentas nacionales— se expandan a una tasa de crecimiento anual compuesta (TCAC) del 5.68 % hasta 2031, superando al mercado estadounidense de equipos de aire acondicionado en general. El portal de comercio electrónico directo de Carrier, lanzado en 2024, ya representa el 12 % de sus envíos residenciales y ofrece entrega al día siguiente en el 85 % de los códigos postales.
La consolidación de contratistas impulsa este cambio de canal, ya que las empresas de servicios regionales adquieren empresas más pequeñas para acceder a descuentos en compras e incentivos de fábrica. Los constructores de viviendas de producción aprovechan los acuerdos nacionales con Lennox, Rheem y Goodman, obteniendo descuentos por volumen del 8% al 10% que los distribuidores mayoristas no pueden igualar. Los mercados en línea siguen siendo nicho, con un volumen del 3% al 5%, dada la complejidad de la instalación y los permisos estatales, aunque los kits minisplit vendidos a través de Amazon y Home Depot alcanzaron las 400,000 unidades en 2025, dirigidos a proyectos de bricolaje.
Análisis geográfico
Los estados del Cinturón del Sol, como Texas, Florida, Arizona y California, representan más de la mitad de la demanda de refrigeración residencial, con grados-día de refrigeración anuales que a menudo superan los 2,500. La adopción de bombas de calor en estos estados aumentó al 65 % de los envíos en 2025, gracias a que los inviernos suaves permitieron que los equipos proporcionaran calefacción sin resistencias de respaldo. La actualización del Título 24 de California aumentó la proporción de bombas de calor en viviendas unifamiliares nuevas al 85 % en 2025, casi duplicando el nivel de 2022.
El Noreste y el Atlántico Medio son las regiones de mayor crecimiento en modelos para climas fríos, con un aumento del 40% en los envíos entre 2024 y 2025, impulsado por reembolsos que cubren hasta el 60% de los costos de instalación. Tan solo Nueva York aumentó los pedidos de 120,000 unidades en 2023 a 280,000 en 2025, a medida que el estado avanza hacia su plazo de construcción totalmente eléctrico de 2027. Washington y Oregón siguen esta trayectoria, aunque su menor población limita el volumen absoluto.
La expansión de centros de datos en Iowa, Nebraska, Ohio y Virginia impulsa el crecimiento comercial en el Medio Oeste y el Atlántico Medio. Centros urbanos como Nueva York, Boston, Seattle y Denver introducen redes de energía térmica que reemplazan las unidades de techo con un servicio centralizado de agua fría, lo que abre oportunidades para enfriadores de gran tonelaje. Los mercados rurales del sureste y las llanuras se quedan atrás en la adopción de inversores debido a la escasez de financiación y la mano de obra, pero las inversiones en manufactura en Alabama, Tennessee y Kentucky fortalecen la resiliencia del suministro regional.
Panorama regulatorio
La normativa estadounidense sobre equipos de aire acondicionado se basa en las normas de conservación de energía y los procedimientos de prueba del Departamento de Energía de EE. UU. (DOE), según lo estipulado en la Parte 431 del Título 10 del Código de Regulaciones Federales (10 CFR Parte 431, incluyendo la sección 431.97 del mismo). Estas normas impulsan el rediseño, la certificación y el etiquetado de productos en las categorías de aire acondicionado/bombas de calor y sistemas VRF comerciales. Un hito clave en materia de cumplimiento normativo son las normas de eficiencia actualizadas para aires acondicionados y bombas de calor comerciales enfriados por aire trifásicos de menos de 65 000 Btu/h, así como para equipos VRF, cuyo cumplimiento es obligatorio a partir del 1 de enero de 2025 y que refuerzan la tendencia del mercado hacia arquitecturas basadas en inversores que pueden cumplir con parámetros de carga parcial más estrictos.
De cara al futuro, el Departamento de Energía (DOE) finalizó en mayo de 2024 las normas modificadas para los aires acondicionados y bombas de calor comerciales refrigerados por aire (ACUAC y ACUHP), con cumplimiento obligatorio a partir del 1 de enero de 2029. Las políticas estatales que restringen los sistemas de climatización (HVAC) que utilizan combustibles fósiles en ciertos segmentos de la construcción nueva después de 2025 aumentan la preferencia por las bombas de calor eléctricas y los sistemas VRF de alta eficiencia, mientras que el creciente escrutinio de ciertos refrigerantes HFO centrado en las sustancias PFAS incrementa la incertidumbre en la planificación de las hojas de ruta y las prácticas de servicio de refrigerantes.
Análisis de la cadena de valor
La cadena de valor abarca desde refrigerantes, intercambiadores de calor de cobre y aluminio, electrónica y compresores, pasando por la fabricación y el ensamblaje por parte de fabricantes de equipos originales (OEM), hasta la distribución a través de mayoristas, distribuidores y canales directos a contratistas, y finalmente la instalación, la puesta en marcha y el servicio plurianual. El giro generalizado del mercado hacia las plataformas inverter incrementa la proporción de semiconductores y electrónica de potencia, aumentando la influencia de los proveedores de controladores y los propietarios de tecnología de compresores, y ha impulsado la integración vertical y las estrategias de plataformas propietarias. Los grandes OEM también están haciendo hincapié en el desarrollo interno de compresores inverter y en el diseño de sistemas compatibles con refrigerantes de bajo potencial de calentamiento global (PCG) como parte de su planificación para el cambio en la gama de productos.
La ejecución de los proyectos posteriores sigue dependiendo de la logística y la disponibilidad de mano de obra, y la persistente escasez de técnicos de instalación y servicio influye en los plazos de entrega y en la conversión de pedidos en ingresos. Los fabricantes están respondiendo diversificando el abastecimiento y ampliando su presencia regional en la producción para reducir la dependencia de las importaciones y estabilizar la disponibilidad para proyectos con plazos estrictos, especialmente a medida que la construcción de centros de datos a hiperescala absorbe una mayor capacidad de fabricación de sistemas de climatización comerciales y puede desplazar a las modernizaciones comerciales estándar cuando la capacidad de producción es limitada.
Panorama competitivo
El mercado estadounidense de equipos de aire acondicionado está moderadamente consolidado, con unas pocas empresas importantes como Daikin Industries, Carrier Global, Trane Technologies, Johnson Controls, Lennox International y otras. La fabricación nacional es el eje estratégico a medida que las empresas intentan reducir el riesgo de las importaciones de semiconductores y compresores: Carrier completó mejoras en plantas estadounidenses por valor de 1 millones de dólares en enero de 2026, Daikin finalizó una expansión en Tennessee por valor de 500 millones de dólares a finales de 2025, y Trane está construyendo una planta de VRF por valor de 400 millones de dólares en Carolina del Norte para 2027.
Marcas japonesas y surcoreanas como Mitsubishi Electric, LG Electronics y Samsung tienen una cuota de mercado significativa en 2025, principalmente gracias a su liderazgo en sistemas minisplit sin ductos y bombas de calor para climas fríos. Las empresas chinas Midea y Gree aprovechan las ventajas de coste de la electrónica inverter para penetrar en el mercado de la construcción, lo que erosiona su cuota de mercado en la nueva construcción, sensible a los precios.
La diferenciación competitiva ahora se basa en algoritmos de inversores, la disponibilidad de refrigerantes de bajo GWP y ecosistemas de software. OpenBlue, de Johnson Controls, captó entre el 8 % y el 10 % de las renovaciones comerciales mediante la integración de aprendizaje automático en los controles de climatización, iluminación y seguridad. Las solicitudes de patentes se centran en compresores de velocidad variable, intercambiadores de calor de microcanales y análisis predictivo, con un promedio de 1,200 a 1,500 solicitudes de HVAC ante la Oficina de Patentes y Marcas de EE. UU. al año. Las empresas emergentes disruptivas exploran refrigerantes de CO₂ y propano e integran activos de HVAC en centrales eléctricas virtuales; sin embargo, su volumen se mantiene por debajo del 1 % del actual.
Líderes de la industria de equipos de aire acondicionado de Estados Unidos
Industrias Daikin, Ltd.
Gree Electrodomésticos Inc.
Emerson Electric Company
Hitachi-Johnson Controls Aire Acondicionado Inc.
Corporación Global Carrier
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Blackstone completó la adquisición de una participación mayoritaria en la unidad de tecnologías climáticas de Emerson, que ahora opera como Copeland. Esta adquisición consolida la capacidad de Copeland en tecnología climática y su presencia en el mercado. Asimismo, pone de manifiesto un cambio en el poder de negociación dentro de la cadena de suministro de climatización.
- Julio de 2026: Daikin lanza la bomba de calor para tejados NEXIO Max, con tecnología inverter, para aplicaciones comerciales ligeras. Este producto amplía el segmento de bombas de calor para tejados con tecnología inverter en el mercado estadounidense y refuerza la posición de Daikin en soluciones de refrigeración de alta eficiencia energética para proyectos comerciales de tamaño pequeño a mediano.
- Mayo de 2026: Daikin presenta los sistemas comerciales de bomba de calor y recuperación de calor VRV EMERION, que utilizan refrigerante R-32. Este lanzamiento impulsa la adopción de la tecnología VRF en reformas comerciales y nuevas construcciones, y refuerza la estrategia de transición de Daikin hacia nuevos refrigerantes.
Alcance del informe sobre el mercado de equipos de aire acondicionado de Estados Unidos
El aire acondicionado está cambiando la temperatura y la calidad del aire de un espacio para mejorar la comodidad de sus ocupantes. Con este procedimiento, los entornos naturales severos se pueden ajustar para adaptarse a las preferencias de una persona en la privacidad de sus hogares al eliminar demasiada humedad y calor de los espacios cerrados.
El informe del mercado de equipos de aire acondicionado de Estados Unidos está segmentado por tipo de producto (sistemas split y multisplit, sistemas de flujo de refrigerante variable, unidades compactas y de techo, y enfriadores), tecnología (sistemas inverter y no inverter), usuario final (residencial, comercial e industrial), capacidad (hasta 10 toneladas, 11-18 toneladas, 19-26 toneladas y más de 26 toneladas) y canal de distribución (venta directa, distribuidores, tiendas minoristas y en línea). Las previsiones de mercado se expresan en valor (USD).
Por tipo de producto
| Sistemas divididos y multisplit |
| Sistemas de flujo de refrigerante variable (VRF) |
| Unidades empaquetadas y de techo |
| Enfriadores |
por Tecnología
| Sistemas de inversor |
| Sistemas sin inversor |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
Por capacidad (toneladas de refrigeración)
| Hasta 10 toneladas |
| 11 - 18 toneladas |
| 19 - 26 toneladas |
| Por encima de 26 toneladas |
Por canal de distribución
| Ventas directas |
| Distribuidor/Tiendas minoristas |
| Online |
| Por tipo de producto | Sistemas divididos y multisplit |
| Sistemas de flujo de refrigerante variable (VRF) | |
| Unidades empaquetadas y de techo | |
| Enfriadores | |
| por Tecnología | Sistemas de inversor |
| Sistemas sin inversor | |
| Por usuario final | Residencial |
| Comercial | |
| Industrial | |
| Por capacidad (toneladas de refrigeración) | Hasta 10 toneladas |
| 11 - 18 toneladas | |
| 19 - 26 toneladas | |
| Por encima de 26 toneladas | |
| Por canal de distribución | Ventas directas |
| Distribuidor/Tiendas minoristas | |
| Online |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de equipos de aire acondicionado de Estados Unidos en 2026?
El tamaño del mercado de equipos de aire acondicionado de Estados Unidos es de USD 37.62 mil millones en 2026 y se proyecta que alcance los USD 47.71 mil millones para 2031.
¿Cuál es la CAGR prevista para los equipos de aire acondicionado de Estados Unidos entre 2026 y 2031?
Se espera que el mercado se expanda a una tasa compuesta anual del 4.86 % durante el período 2026-2031.
¿Qué categoría de productos está creciendo más rápido?
Se proyecta que los sistemas de flujo de refrigerante variable aumentarán a una CAGR del 5.73 %, la más alta entre los principales tipos de productos.
¿Por qué las bombas de calor están ganando cuota de mercado frente a los sistemas tradicionales?
Los créditos fiscales federales, los reembolsos estatales y los avances en tecnología para climas fríos han reducido las brechas de costos iniciales y generado fuertes ahorros operativos, impulsando los envíos más allá de los hornos a gas en 2024.
¿Cómo afectará la expansión del centro de datos a la demanda de equipos?
Los centros de datos de hiperescala y de IA requieren enfriadores de gran tonelaje y refrigeración de precisión, lo que impulsa a los equipos de más de 26 toneladas a una CAGR del 6.01 % hasta 2031.
¿Qué papel juegan las ventas directas en la distribución?
Se prevé que las compras directas de contratistas y constructores superen a los canales de distribuidores, creciendo a una tasa compuesta anual del 5.68 % a medida que la consolidación aumenta el poder adquisitivo y los fabricantes lanzan portales de comercio electrónico.


