

Tamaño y participación del mercado de latas de aluminio para bebidas en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
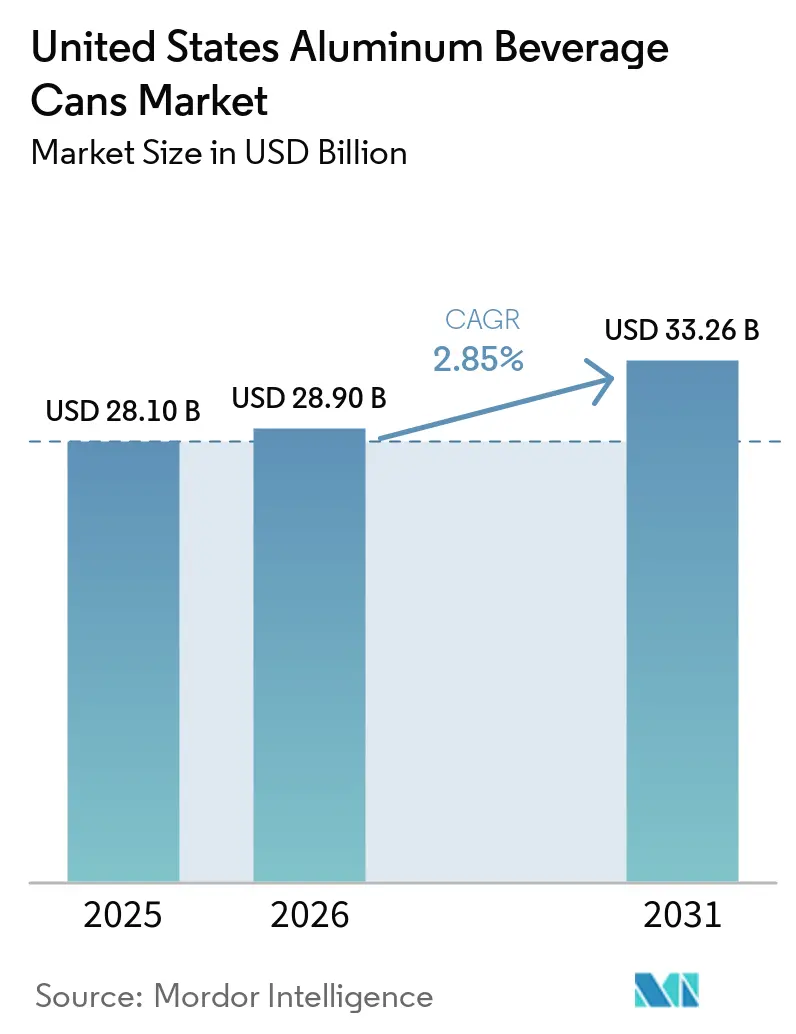
| Tamaño del mercado (2026) | USD 28.90 mil millones |
| Tamaño del mercado (2031) | USD 33.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.85% CAGR |
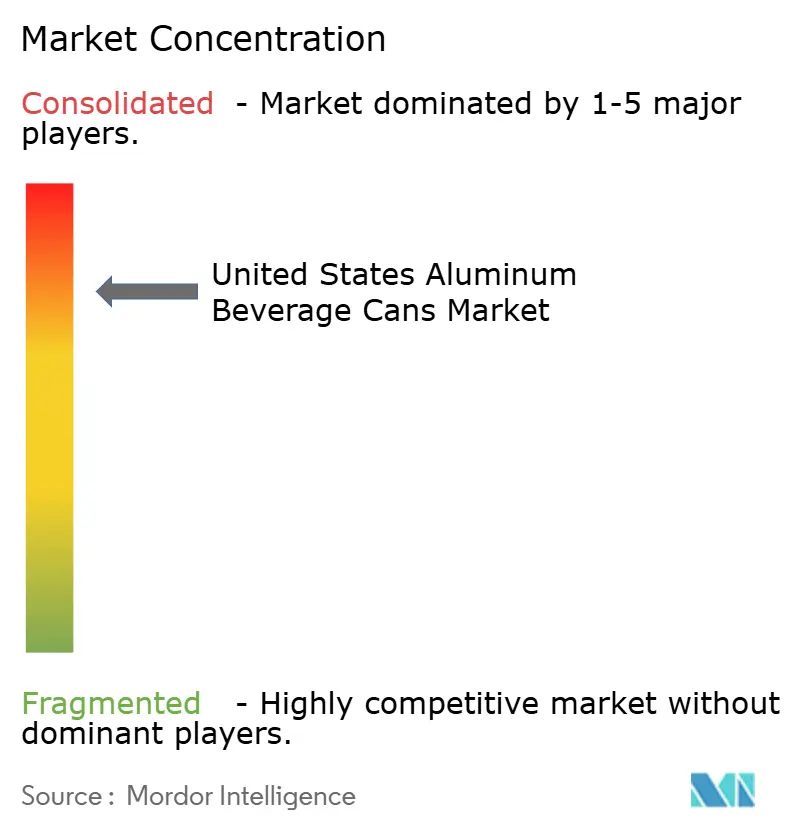
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de latas de aluminio para bebidas en Estados Unidos realizado por Mordor Intelligence
El tamaño del mercado estadounidense de latas de aluminio para bebidas en 2026 se estima en USD 28.9 millones, creciendo desde el valor de 2025 de USD 28.10 millones, con proyecciones para 2031 que muestran USD 33.26 millones, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 2.85 % entre 2026 y 2031. La demanda se mantiene resiliente a medida que los grandes propietarios de marcas de bebidas ajustan sus objetivos de sostenibilidad, mientras que la tecnología de dos piezas de estirado y planchado mantiene los costos de producción bajo control a pesar de los aranceles al aluminio que inflan los precios internos del metal en aproximadamente un 10 %. Se espera que las ampliaciones de capacidad, como el laminador Bay Minette de Novelis, alivien la escasez de láminas a partir de 2026, pero los plazos de entrega para compradores sin contrato aún se extienden a 12-16 semanas. Las actualizaciones de equipos que integran sensores IoT reducen las pérdidas por cambio de formato entre un 8 % y un 12 %, lo que ayuda a las empresas de llenado a compensar los mayores costos de material. Las restricciones vigentes de la FDA sobre las PFAS requerirán reformulaciones completas del recubrimiento para 2026, lo que genera costos de cumplimiento a corto plazo, pero una ventaja competitiva a largo plazo para quienes toman la iniciativa.
Conclusiones clave del informe
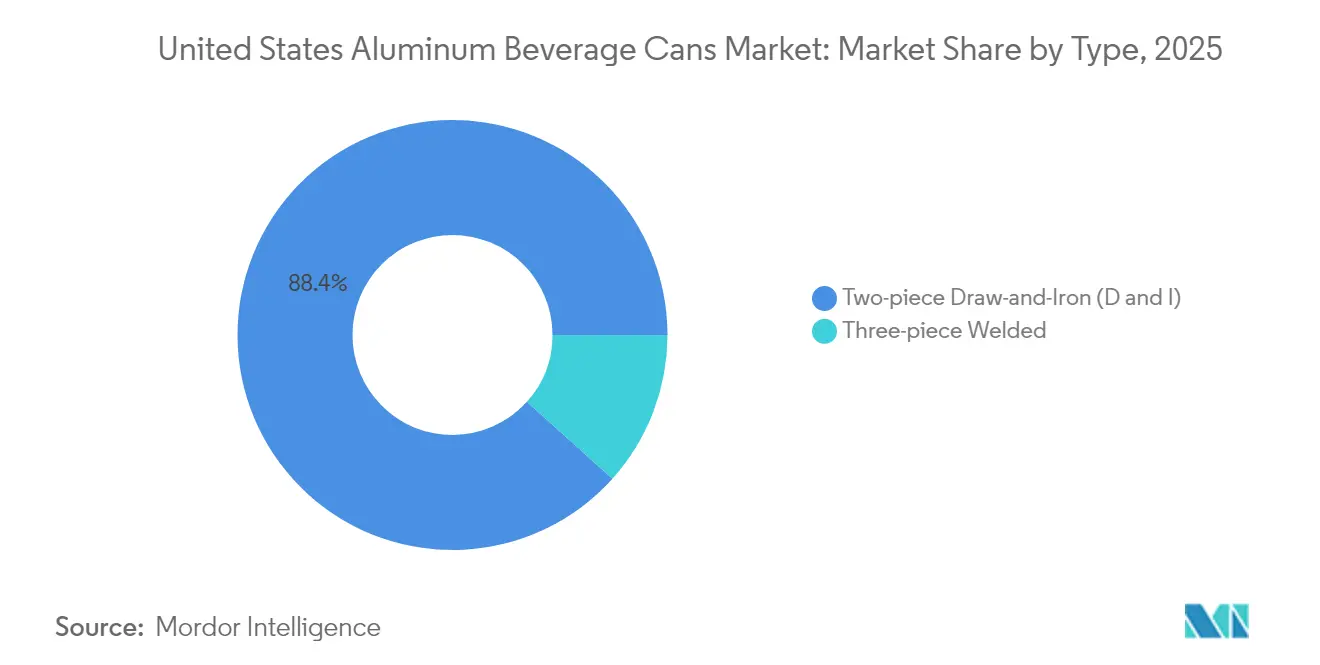
- Por tipo, la tecnología de estirado y planchado de dos piezas representó el 88.35 % de la participación de mercado de latas de bebidas de aluminio de los Estados Unidos en 2025 y se proyecta que se expandirá a una CAGR del 3.58 % hasta 2031.
- Por tipo de bebida, las bebidas alcohólicas saborizadas lideraron el crecimiento y se prevé que registren una CAGR del 3.95 % entre 2026 y 2031, mientras que la cerveza mantuvo el 31.05 % de participación en los ingresos en 2025.
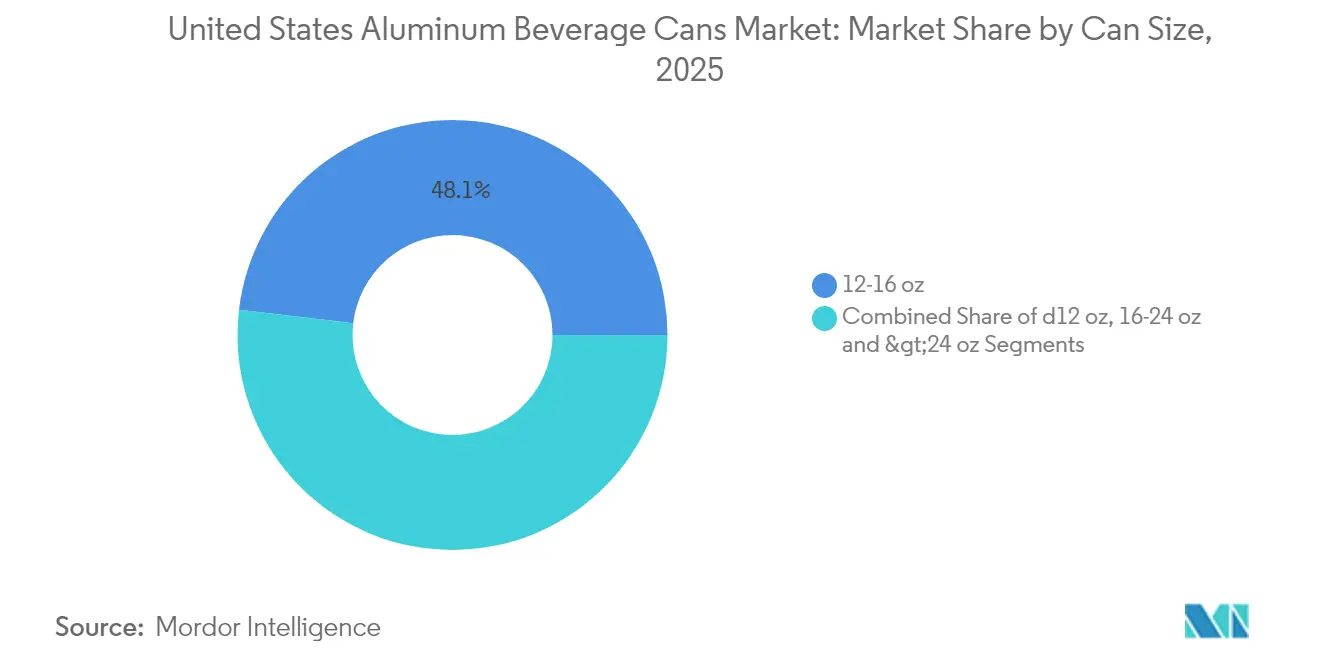
- Por tamaño de lata, el segmento de ≤12 oz capturó un potencial CAGR del 3.39 % hasta 2031, mientras que los formatos de 12 a 16 oz mantuvieron una participación del 48.12 % del tamaño del mercado de latas de bebidas de aluminio de los Estados Unidos en 2025.
- Por canal de distribución, las ventas directas representaron el 64.10% de la participación de mercado de latas de bebidas de aluminio de Estados Unidos en 2025, mientras que se prevé que los canales indirectos aumenten a una CAGR del 4.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de latas de aluminio para bebidas en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de los productores de bebidas no alcohólicas | + 0.8% | Nacional – Sureste y Costa Oeste | Mediano plazo (2-4 años) |
| Aumento en los lanzamientos de cerveza artesanal y hard seltzer | + 0.9% | Nacional – Colorado, California, Carolina del Norte | Corto plazo (≤ 2 años) |
| Los objetivos ESG corporativos favorecen los envases infinitamente reciclables | + 0.6% | Nacional – liderado por compañías de bebidas Fortune 500 | Largo plazo (≥ 4 años) |
| Ampliación de la capacidad de fundición de aluminio en América del Norte | + 0.4% | Costa del Golfo y Noroeste del Pacífico | Largo plazo (≥ 4 años) |
| Líneas de llenado habilitadas para IoT | + 0.3% | Principales centros metropolitanos | Mediano plazo (2-4 años) |
| Pilotos de trazabilidad de blockchain | + 0.2% | Segmentos de bebidas premium | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de los productores de bebidas no alcohólicas
Las marcas de bebidas energéticas y café listo para beber prefieren los formatos de aluminio para prolongar la vida útil y diferenciarse. El complejo Phoenix de Red Bull opera una instalación de envasado a través de la pared que integra la fabricación de latas con el llenado de bebidas, lo que reduce los costos logísticos y protege su formato patentado de 250 ml. Minoristas nacionales informan que los envases de aluminio aumentan los precios premium en los estantes entre un 6% y un 8%, lo que permite a los fabricantes de bebidas funcionales mantener sus márgenes a pesar de la fuerte competencia. Los productores de té RTD también aprovechan la barrera de luz del aluminio para ahorrar un 25% en gastos de cadena de frío en comparación con el PET. Estas ventajas de formato se están traduciendo en compromisos de compra firmes que consolidan contratos de láminas laminadas hasta 2027. A medida que la demanda se expande más allá de las bebidas energéticas hacia las bebidas de nutrición deportiva, los pequeños envasadores esperan que el volumen de latas aumente otro 5% anual.
Aumento en los lanzamientos de cerveza artesanal y hard seltzer
El elegante formato de 12 oz del hard seltzer se convirtió en un estándar de empaque después de que varias marcas alcanzaran una participación de dos dígitos en las ventas de alcohol saborizado durante 2024. Las cervecerías artesanales que antes dependían de las botellas migraron a las latas, ya que grandes convertidores como Ball ofrecieron gráficos de tiradas cortas y materiales de menor calibre. Sin embargo, los compradores al contado pagaron primas de hasta el 60 % en 2024, cuando los volúmenes del contrato se asignaron por completo, lo que obligó a muchas pequeñas cervecerías a asegurar reservas de inventario gestionadas por los distribuidores. Con la incorporación de nuevas capacidades, las diferencias de precios se están reduciendo; sin embargo, los formatos elegantes y de 16 oz siguen dominando los lanzamientos de nuevos productos, ya que los consumidores asocian las latas con la frescura y la reciclabilidad. Es probable que la tendencia persista, ya que los tés espumosos alcohólicos y las bebidas RTD a base de licores replican la estrategia de marketing del hard seltzer.
Objetivos ESG corporativos que favorecen los envases infinitamente reciclables
La hoja de ruta Perfect Circle de Ball apunta a tasas de recolección globales del 90 % y un contenido reciclado del 85 % para 2030, en línea con los compromisos de las marcas de bebidas para envases totalmente reciclables. [1] Ball Corporation, “Resource Efficiency”, ball.com Estos compromisos elevan la demanda de láminas para latas que contienen ≥70 % de aluminio reciclado, lo que genera tarifas premium de 12 a 15 USD por tonelada. Novelis comprometió USD 2.5 millones para mejoras en laminación y reciclaje que respaldan un mayor contenido posconsumo. Los CPG están insertando cláusulas de contenido reciclado mínimo en contratos de suministro plurianuales, asegurando efectivamente el crecimiento de la demanda de material para latas de ciclo cerrado incluso cuando los volúmenes generales de bebidas se estancan.
Expansión de la capacidad de fundición de aluminio en América del Norte
La planta Bay Minette, de 600,000 toneladas, sigue siendo la mayor ampliación planificada para láminas de latas de bebidas en EE. UU., aunque su puesta en marcha se pospuso hasta finales de 2025 debido a retrasos en los equipos. Otros proyectos de descongestión en el noroeste del Pacífico buscan aprovechar la energía hidroeléctrica renovable para reducir las emisiones de alcance 2 de las láminas de latas. Una vez operativa, la nueva capacidad debería reducir los costos de flete para las envasadoras de la Costa Oeste en aproximadamente 80 USD por tonelada. Mientras tanto, los convertidores mantienen un mayor número de días de inventario para mitigar la escasez de láminas durante los picos estacionales de demanda.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aligeramiento de PET y cumplimiento de la normativa sobre tapas atadas | -0.4% | Regiones con programas EPR activos | Mediano plazo (2-4 años) |
| Volatilidad del precio interno del aluminio debido a los aranceles de la Sección 232 | -0.6% | A nivel nacional: el más alto para rellenos no integrados | Corto plazo (≤ 2 años) |
| Cuellos de botella en bobinas de láminas de lata | -0.5% | Áreas distantes de los molinos de la Costa del Golfo | Mediano plazo (2-4 años) |
| Alto gasto de capital para conversión de 3 piezas a Dand I | -0.3% | Pequeños productores regionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aligeramiento de PET y cumplimiento de la normativa de tapas atadas
Los proveedores de botellas de PET que compiten entre sí redujeron la resina hasta en un 10 % por unidad en 2024, reduciendo así la diferencia en el coste de entrega con las latas. La normativa europea sobre tapones con anclaje inspiró una serie de sistemas de tapa universales que las multinacionales globales de bebidas podrían adoptar en diferentes regiones, lo que amenazaría el volumen de latas si aumenta la aceptación del consumidor. La legislación estatal sobre responsabilidad extendida del productor añadirá costes de cumplimiento adicionales a todos los materiales de envasado, aunque el ciclo de reciclaje promedio de 30 días del aluminio sigue siendo una ventaja. Para contrarrestar los avances del PET, los fabricantes de latas están probando calibres aún más delgados y explorando el estampado imprimible para mantener el impacto de la marca en el lineal sin añadir peso.
Volatilidad del precio interno del aluminio debido a los aranceles de la Sección 232
Los aranceles de la Sección 232 mantienen los Precios de Transacción del Medio Oeste entre un 15 % y un 20 % por encima de las tendencias de la LME, lo que presiona a los convertidores que carecen de integración vertical y obliga a transferir recargos trimestrales a los clientes de bebidas. Las fluctuaciones de los precios spot de hasta 5 centavos por libra en 2024 obligaron a algunos pequeños envasadores a cubrir sus gastos a través de grupos de distribuidores, lo que incrementó las necesidades de capital circulante. Si no se produce una reducción arancelaria, la continua incertidumbre sobre los costos podría frenar la adopción de latas entre las marcas emergentes de bebidas con márgenes reducidos.
Análisis de segmento
Por tipo: Eficiencia de producción Anclajes Dominancia D e I
Las latas de dos piezas moldeadas y planchadas representaron el 88.35 % de la cuota de mercado de latas de bebidas de aluminio en Estados Unidos en 2025, y las mejoras en el rendimiento deberían impulsar este segmento a una tasa de crecimiento anual compuesta (CAGR) del 3.58 % hasta 2031. La familia STARcan de Ball ya ofrece hasta un 8 % de ahorro de peso en comparación con los diseños D e I tradicionales, lo que refuerza los márgenes a medida que aumentan las primas del metal. La reducción gradual del peso mediante la compresión de la base y el perfeccionamiento de la aleación reduce el consumo de material al tiempo que conserva la resistencia a la carga superior necesaria para el llenado a alta velocidad. Los sistemas de visión integrados ahora inspeccionan cada carcasa formada, reduciendo las tasas de defectos por debajo de 50 partes por millón y minimizando el desperdicio. Estos avances son particularmente relevantes para las bebidas enlatadas , donde los fabricantes buscan equilibrar la eficiencia del material con los requisitos de rendimiento de la producción de alto volumen.
Las latas soldadas de tres piezas siguen siendo un nicho para las bebidas especiales que prefieren formas distintivas. Sin embargo, la eliminación gradual de PFAS por parte de la FDA impulsará el rediseño de los recubrimientos y podría acelerar su declive. Los tiempos de producción de los formatos soldados siguen siendo aproximadamente un 30 % más lentos que los de las líneas D e I de alta velocidad, lo que desalienta a las bebidas de gran volumen a adoptarlas. No obstante, algunos productores artesanales optan por las latas de tres piezas para crear un estilo retro de marca, y los recubrimientos de grado aeroespacial en desarrollo podrían prolongar la vida útil de las mezclas de jugos ácidos. Sin embargo, los requisitos de capital para las prensas D e I aún disuaden a las pequeñas empresas de llenado, lo que limita la demanda de latas soldadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de bebida: Las bebidas alcohólicas con sabor mantienen un rendimiento superior
Se prevé que las bebidas alcohólicas saborizadas, lideradas por las ampliaciones de la línea de hard seltzer, registren una tasa de crecimiento anual compuesta (TCAC) del 3.95 % y sigan superando los volúmenes de cerveza tradicionales hasta 2031. Los elegantes formatos de 355 ml (12 oz) ofrecen una marcada diferenciación visual en el comercio minorista, a la vez que satisfacen las necesidades de los consumidores conscientes de las calorías que prefieren porciones más pequeñas. Las bebidas carbonatadas mantienen una amplia base de consumo, pero su crecimiento se sitúa por debajo del de las categorías de bebidas funcionales que prometen beneficios energéticos, inmunitarios o de hidratación.
El café y el té listos para consumir aprovechan la barrera del aluminio contra el oxígeno y la luz, lo que permite el transporte a temperatura ambiente de productos que antes requerían una costosa refrigeración. Con el auge del café nitro, los envases de aluminio presurizados proporcionan una crema uniforme, lo que impulsa la colaboración entre tostadores independientes y enlatadores regionales. Las bebidas energéticas mantienen el crecimiento de volumen en tamaños de 473 ml (16 oz), consolidando el papel del aluminio en la imagen de marca de alto impacto con acabados mate y texturizados. Las innovaciones en la química del revestimiento de latas ahora toleran mezclas de cítricos con bajo pH, lo que abre el potencial para los cócteles de jugo enlatado.
Por tamaño de lata: la premiumización se traslada a perfiles más pequeños
Se proyecta que la categoría de ≤12 oz aumente a una tasa de crecimiento anual compuesta (TCAC) del 3.39 % hasta 2031, lo que refleja el interés de los consumidores por el control de las porciones y un posicionamiento premium. Las marcas de café de especialidad, kombucha fuerte y cerveza artesanal suelen optar por latas de 8 a 10 oz para justificar un precio unitario más alto y, al mismo tiempo, controlar los límites de alcohol o cafeína.
En contraste, el segmento de 12-16 oz capturó el 48.12 % del mercado estadounidense de latas de aluminio para bebidas durante 2025 y continúa siendo la opción principal para bebidas carbonatadas y energéticas. Las latas más grandes, de 19.2 oz y 24 oz, se utilizan en multipacks de tiendas de conveniencia y en ofertas de cerveza de bajo costo, pero enfrentan limitaciones de espacio en la nevera. El departamento de I+D de los fabricantes ahora se centra en variantes elegantes con cuello que mantienen su atractivo en el estante y facilitan el apilamiento para la logística posterior.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: los niveles de servicio impulsan la elección del canal
Los contratos directos representaron el 64.10 % de la cuota de mercado de latas de aluminio para bebidas en Estados Unidos en 2025, y las marcas valoraron la garantía de suministro y los programas conjuntos de innovación. Los acuerdos plurianuales permiten a los convertidores dedicar tiempo específico a la línea, lo que estabiliza las tasas de utilización por encima del 90 %.
Los canales indirectos, con un crecimiento anual compuesto del 4.55 %, se dirigen a cervecerías artesanales y startups que carecen de escala de volumen. Los distribuidores especializados agrupan los pedidos, ofrecen apoyo en diseño gráfico y financian el capital circulante, pero las primas oscilan entre el 40 % y el 60 % con respecto a los precios directos. Algunos intermediarios están instalando impresoras digitales de lotes pequeños para acortar los plazos de entrega de ediciones limitadas, lo que ayuda a las marcas emergentes a lanzar SKU de temporada sin comprometerse con grandes cantidades mínimas.
Análisis geográfico
El sureste se posiciona como el mayor contribuyente regional, beneficiándose de su proximidad a las fundiciones de la Costa del Golfo y al corredor de bebidas de Atlanta, donde se concentran múltiples embotelladoras y sedes de marcas. Las cadenas de suministro integradas acortan las rutas de carga, lo que permite a los convertidores transferir menores costos de metal entregado a las marcas locales. La continua inversión extranjera en manufactura en Alabama y Georgia podría consolidar aún más el dominio de la región una vez que la planta Bay Minette de Novelis alcance su capacidad máxima en 2026.
La Costa Oeste constituye el segundo mayor nodo de consumo, pero enfrenta mayores recargos por flete de láminas, lo que impulsa a los fabricantes de latas a mantener mayores inventarios locales. La densidad de cerveza artesanal en California, Oregón y Washington mantiene la demanda dinámica, y las leyes de depósito de contenedores mejoran las tasas de recuperación de aluminio, lo que alimenta un suministro de circuito cerrado. Sin embargo, las reducciones periódicas en las fundiciones del Pacífico Noroeste, provocadas por los picos en los precios de la energía, limitan la disponibilidad de aleaciones y aumentan la volatilidad de los precios.
La demanda del Medio Oeste se mantiene estable gracias a los centros de embotellado de refrescos de larga trayectoria, aunque las flotas de equipos más antiguos requieren modernización para adaptarse a la alta velocidad de producción de las plantas más nuevas del sureste. El Noreste mantiene un crecimiento en el nicho de bebidas premium, aprovechando los densos mercados urbanos, pero con una fuerte dependencia de la hoja de entrada de los productores del Golfo. La nueva legislación sobre responsabilidad extendida del productor podría transformar la economía del reciclaje en todos los estados, ofreciendo ventajas a las regiones que ya alcanzan altos niveles de recolección.
Panorama regulatorio
Los productores estadounidenses de latas de aluminio para bebidas operan bajo una combinación de requisitos de cumplimiento en materia de contacto con alimentos y emisiones, con la supervisión de la FDA para las sustancias en contacto con alimentos (incluidos los materiales del cuerpo y los extremos de la lata y los recubrimientos internos) y la EPA para las emisiones atmosféricas de las operaciones de recubrimiento de la superficie de las latas. Para las líneas de recubrimiento, las normas de la EPA en virtud de la Ley de Aire Limpio se aplican a través de NSPS (sección 111) y NESHAP (sección 112), incluidos los requisitos a los que se hace referencia en 40 CFR 63.3481 para el recubrimiento de la superficie de las latas metálicas, que dan forma a la selección de disolventes, los sistemas de mitigación y las prácticas de documentación en todas las plantas de fabricación y decoración de latas.
La política comercial también sigue siendo una variable clave de costos y abastecimiento a través de las acciones de la Sección 232 que afectan al aluminio y sus derivados. En abril de 2025, el Departamento de Comercio implementó aranceles del 25 % sobre la cerveza importada y las latas de aluminio vacías, y en junio de 2026 la Casa Blanca emitió la Proclamación 11021 que ajusta los regímenes arancelarios de la Sección 232, manteniendo los aranceles ad valorem del 25 % sobre ciertos productos derivados de metales, incluidas las latas de aluminio. Esto refuerza la importancia de la contratación nacional y los mecanismos de transferencia de recargos. La atención legislativa al seguimiento de la chatarra también aumentó en 2026 con la introducción de la Ley CANS (HR 7992), que exige un estudio continuo del USGS sobre el aluminio desechado en vertederos estadounidenses y los flujos de chatarra relacionados, lo que respalda el enfoque político en la recuperación y la cadena de suministro circular.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de aluminio primario y materia prima de aluminio reciclado, luego pasa al laminado de láminas para latas, el conformado de latas (principalmente de dos piezas DWI/D e I), el recubrimiento y la decoración, y finalmente la distribución a las empresas de llenado de bebidas y a los propietarios de marcas a través de contratos directos y distribuidores que atienden a compradores más pequeños. Los productores de láminas y los recicladores se ubican antes de los fabricantes de latas, mientras que el rendimiento posterior depende de la compatibilidad con el llenado de alta velocidad, el suministro de tapas y pestañas, y la conversión de gráficos. En la mayoría de los casos, las plantas se ubican cerca de las operaciones de llenado para reducir el transporte y facilitar la entrega justo a tiempo, mientras que los compradores puntuales pueden enfrentar plazos de entrega más largos cuando el tiempo de lámina o de línea está completamente asignado.
El reciclaje y la recuperación de chatarra también operan como un ciclo paralelo que alimenta el material de lata a lata. Fuentes de la industria citan una tasa de reciclaje de latas de bebidas de aluminio del 43 % en EE. UU. en 2023, junto con objetivos a varias décadas (70 % para 2030, 80 % para 2040, 90 % para 2050). La Asociación del Aluminio ha descrito la lata como un material de alto valor en el flujo de reciclaje (con un promedio de alrededor de USD 1,338 por tonelada), lo que respalda las inversiones en captura y clasificación en las plantas de recuperación de materiales y fortalece los contratos de ciclo cerrado entre las fábricas de láminas, los fabricantes de latas y los principales clientes de bebidas. Las acciones comerciales y la promoción de aranceles aún más dan forma a la cadena al influir en la economía de importación de insumos metálicos y fomentar una mayor dependencia del laminado nacional, las mejoras en el reciclaje y los acuerdos de suministro a largo plazo.
Panorama competitivo
Ball Corporation y Crown Holdings controlan conjuntamente aproximadamente entre el 60% y el 65% del mercado estadounidense de latas de aluminio para bebidas, lo que refleja una estructura moderadamente consolidada. Las adquisiciones de Alucan por parte de Ball en octubre de 2024 y de Florida Can Manufacturing en febrero de 2025 incrementaron la capacidad anual de producción de 1.2 millones de latas, asegurando oportunidades para el crecimiento del mercado de bebidas artesanales. Las ampliaciones de capacidad de Crown en Virginia y Nevada refuerzan el servicio a las empresas independientes del oeste, mejorando su equilibrio geográfico.
Las empresas de segundo nivel Silgan Holdings, Ardagh Metal Packaging e Independent Can Company buscan la especialización regional o formatos personalizados para evitar la competencia directa por volumen. Muchas invierten en módulos de visión preparados para IoT que optimizan la utilización de la línea de producción y proporcionan datos de calidad en tiempo real a los propietarios de las marcas. Las solicitudes de patentes muestran una mayor actividad en recubrimientos libres de PFAS y mezclas de aleaciones optimizadas para la fabricación aditiva, campos donde los innovadores más pequeños podrían licenciar tecnología a las grandes empresas. [3] Oficina de Patentes de EE. UU., “Aleación de aluminio”, uspto.gov
Los costos de cumplimiento normativo favorecen a los operadores a gran escala que pueden distribuir la inversión en I+D entre varias plantas. Sin embargo, persisten oportunidades en latas moldeadas, tintas táctiles y tecnología de tapas resellables. Las colaboraciones entre empresas de recubrimiento y convertidores aceleran los ciclos de calificación a medida que se acerca la fecha límite de PFAS de 2026, y es probable que los primeros en adoptarlo obtengan contratos de bebidas premium que buscan credenciales más ecológicas.
Líderes de la industria de latas de aluminio para bebidas en Estados Unidos
Corona Holdings Inc.
Ball Corporation
Silgan Holdings Inc.
Ardagh Group SA
Envases Universales de México SA de CV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Crown Holdings anunció sus planes para construir una nueva planta de fabricación de latas de bebidas de dos líneas en el norte de la India, con una capacidad de producción estimada en unos 2.2 millones de latas anuales y el inicio de operaciones previsto para la segunda mitad de 2027. Si bien se ubica fuera de los Estados Unidos, esto demuestra hacia dónde dirige un importante proveedor estadounidense el capital para el crecimiento incremental y cómo la asignación de capacidad global puede afectar las listas de espera de equipos, la estandarización tecnológica y la priorización interna del capital en toda su red de producción de latas.
- Febrero de 2025: Ball Corporation completó la adquisición de Florida Can Manufacturing, sumando dos plantas en el sureste y ampliando su presencia en los principales mercados de bebidas. Esta operación fortaleció la capacidad de Ball para obtener contratos plurianuales con propietarios de marcas que priorizan la garantía de suministro y la rapidez en los cambios de formato para tiradas cortas y formatos especiales.
- Octubre de 2024: Ball Corporation adquirió Alucan para ampliar sus capacidades en la fabricación de latas de alta gama y recubrimientos especiales. Esto impulsó la innovación en formatos de mayor margen y aceleró los procesos de certificación para envases diferenciados utilizados por marcas de bebidas artesanales y premium.
Alcance y metodología
Las latas de aluminio para bebidas contienen y dispensan bebidas como refrescos, cerveza y bebidas energéticas. Están hechas de una lámina fina de aluminio que se ha moldeado en forma de lata cilíndrica con una tapa superior e inferior. Las latas de aluminio son ligeras, duraderas y transportables, lo que las convierte en una opción popular para envasar bebidas. Además, el uso de latas de aluminio protege el sabor y la frescura de la bebida de la luz, el aire y otros factores externos que pueden provocar su deterioro.
El mercado estadounidense de latas de aluminio para bebidas está segmentado por tipo (de 2 y 3 piezas) y aplicación (refrescos carbonatados, cerveza, agua, bebidas energéticas y otras aplicaciones). El informe ofrece previsiones de mercado y tamaño en valor (USD) para todos los segmentos anteriores.
| Aluminio |
| Acero |
| Dos piezas |
| De tres piezas |
| Aerosol monobloque |
| ≤12 onzas |
| 250-500 ml |
| 500-1,000 ml |
| >1,000ml |
| Dibujado y planchado (DandI) |
| Dibujado y redibujado (DRD) |
| Extrusión por impacto |
| Comida |
| Bebidas |
| Cuidado personal y cosméticos |
| Farmacéuticos |
| Pinturas y productos químicos industriales |
| Fluidos y lubricantes automotrices |
| Otra industria de usuarios finales |
| Por tipo de material | Aluminio |
| Acero | |
| Por estructura de lata | Dos piezas |
| De tres piezas | |
| Aerosol monobloque | |
| Por capacidad/tamaño | ≤12 onzas |
| 250-500 ml | |
| 500-1,000 ml | |
| >1,000ml | |
| Por proceso de fabricación | Dibujado y planchado (DandI) |
| Dibujado y redibujado (DRD) | |
| Extrusión por impacto | |
| Por industria del usuario final | Comida |
| Bebidas | |
| Cuidado personal y cosméticos | |
| Farmacéuticos | |
| Pinturas y productos químicos industriales | |
| Fluidos y lubricantes automotrices | |
| Otra industria de usuarios finales |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de latas de bebidas de aluminio de Estados Unidos en 2026?
El mercado ascenderá a 28.9 millones de dólares en 2026 y está en camino de alcanzar los 33.26 millones de dólares en 2031.
¿Cuál es la CAGR prevista para las latas de bebidas de aluminio hasta 2031?
Se proyecta que el mercado se expandirá a una tasa compuesta anual del 2.85 % durante el período 2026-2031.
¿Qué tecnología tiene la mayor participación?
Las latas de dos piezas para estirar y planchar dominan con una participación del 88.35% en 2025 y continúan creciendo.
¿Por qué los canales de venta indirectos son cada vez más populares?
Las cervecerías artesanales y las marcas de bebidas emergentes dependen de los distribuidores para agregar volúmenes y proporcionar inventario justo a tiempo a pesar de los precios más altos.
¿Cómo afectará la prohibición de PFAS por parte de la FDA a los fabricantes de latas?
Las empresas deben reformular los revestimientos interiores para 2026, lo que implicará costos de investigación y desarrollo a corto plazo, pero en última instancia fortalecerá sus credenciales de sostenibilidad.


