

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
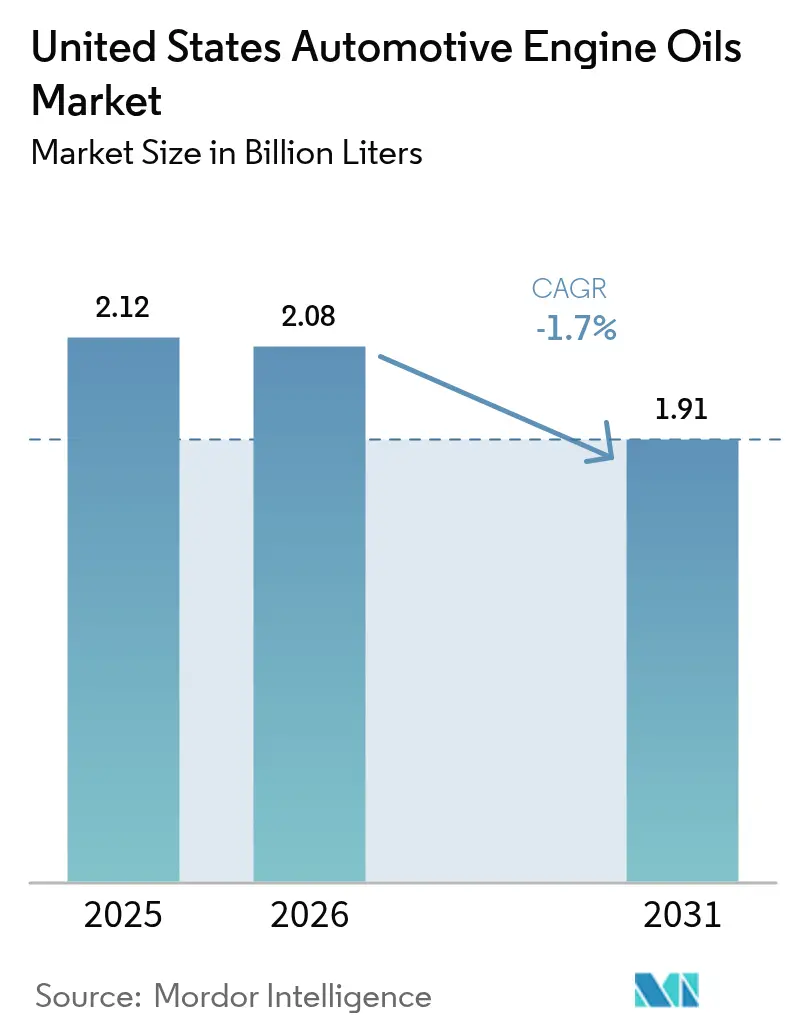
| Volumen de mercado (2026) | 2.08 mil millones de litros |
| Volumen de mercado (2031) | 1.91 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | -1.70% CAGR |
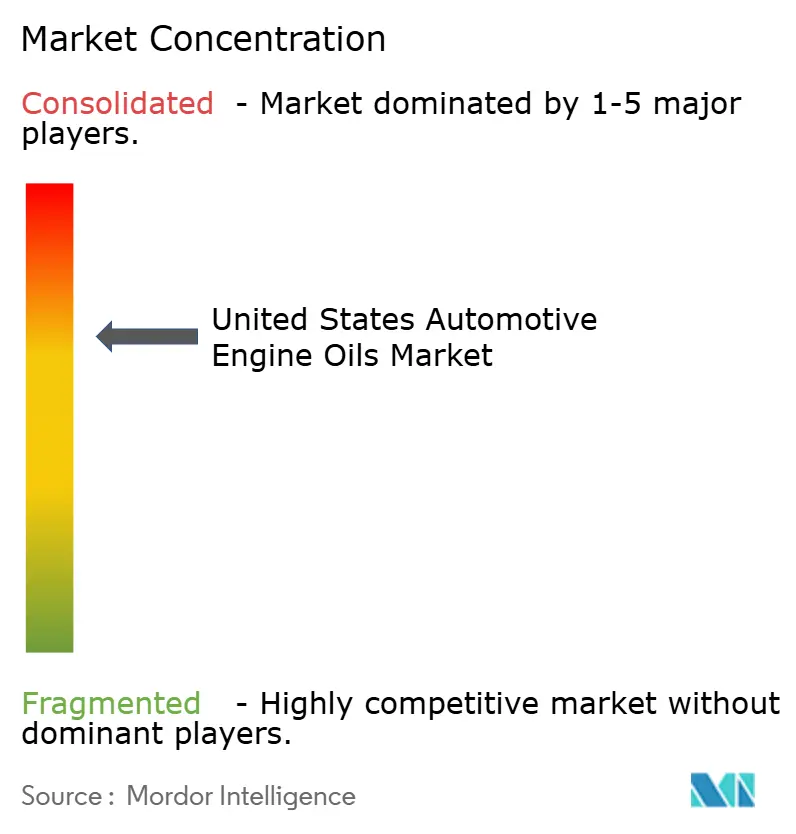
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceites para motores automotrices en Estados Unidos realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de aceites para motores de automóviles en Estados Unidos alcance los 2.120 millones de litros en 2025, 2.080 millones de litros en 2026 y disminuya a 1.910 millones de litros para 2031, con una disminución a una tasa de crecimiento anual compuesta (CAGR) del -1.7% entre 2026 y 2031. Un cambio estructural está impulsando esta contracción: los programas de llenado de fábrica durante la vida útil del vehículo, los algoritmos de mantenimiento predictivo y las especificaciones de viscosidad ultrabaja aumentan la calidad del lubricante incluso cuando el consumo por vehículo disminuye. Los estándares API SP e ILSAC GF-7, introducidos en marzo de 2025, ya han autorizado más de 1,800 formulaciones que dependen de aditivos químicos más costosos y extensas pruebas en dinamómetro. Mientras tanto, el sistema Intelligent Oil-Life Monitor de Ford duplicó con creces el intervalo promedio de cambio de aceite a 10 000 millas para finales de 2025, y Valvoline obtuvo la aprobación de Cummins para un aceite de servicio pesado con una duración de 100 000 millas ese mismo año. Si bien estos avances aumentan los márgenes de los productos, también reducen el volumen de aceite utilizable, lo que consolida la tendencia a la baja a largo plazo del mercado de aceites para motores de automóviles en Estados Unidos.
Conclusiones clave del informe
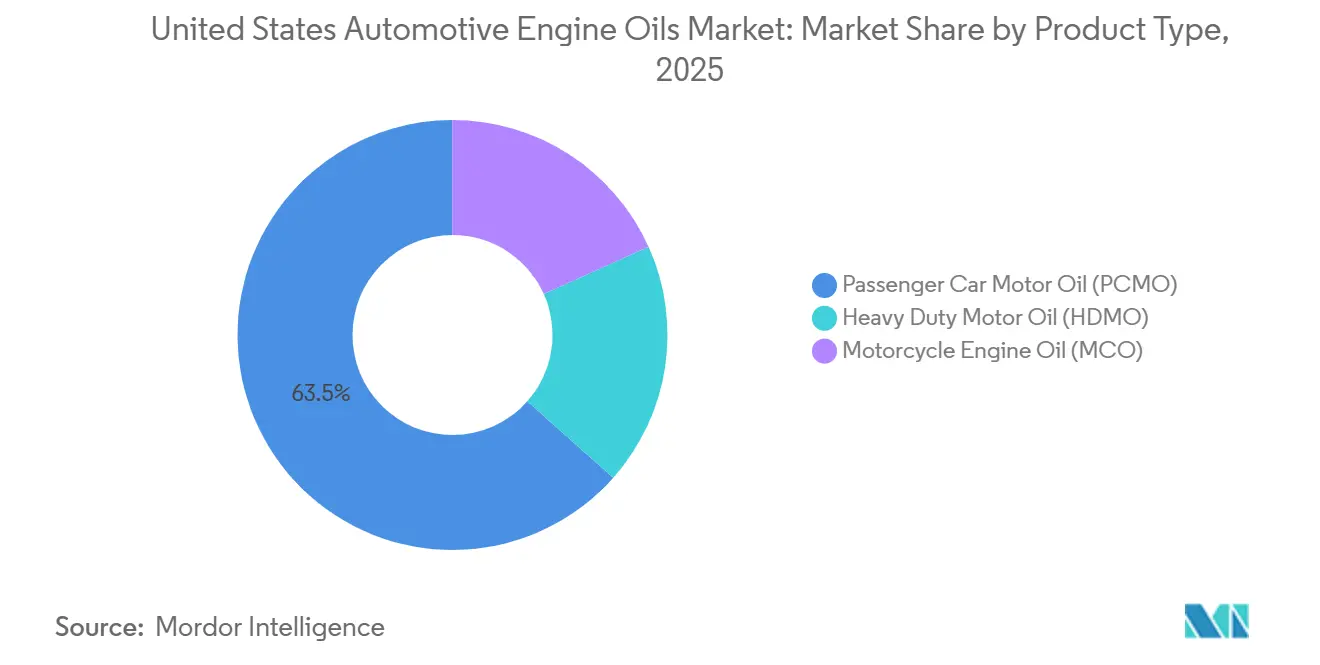
- Por tipo de producto, el aceite para motores de turismos representó el 63.45% de la cuota de mercado de aceites para motores de automóviles en Estados Unidos en 2025, mientras que el aceite para motores de motocicletas registró el rendimiento más sólido con una tasa de crecimiento anual compuesta (CAGR) del -1.64% hasta 2031.
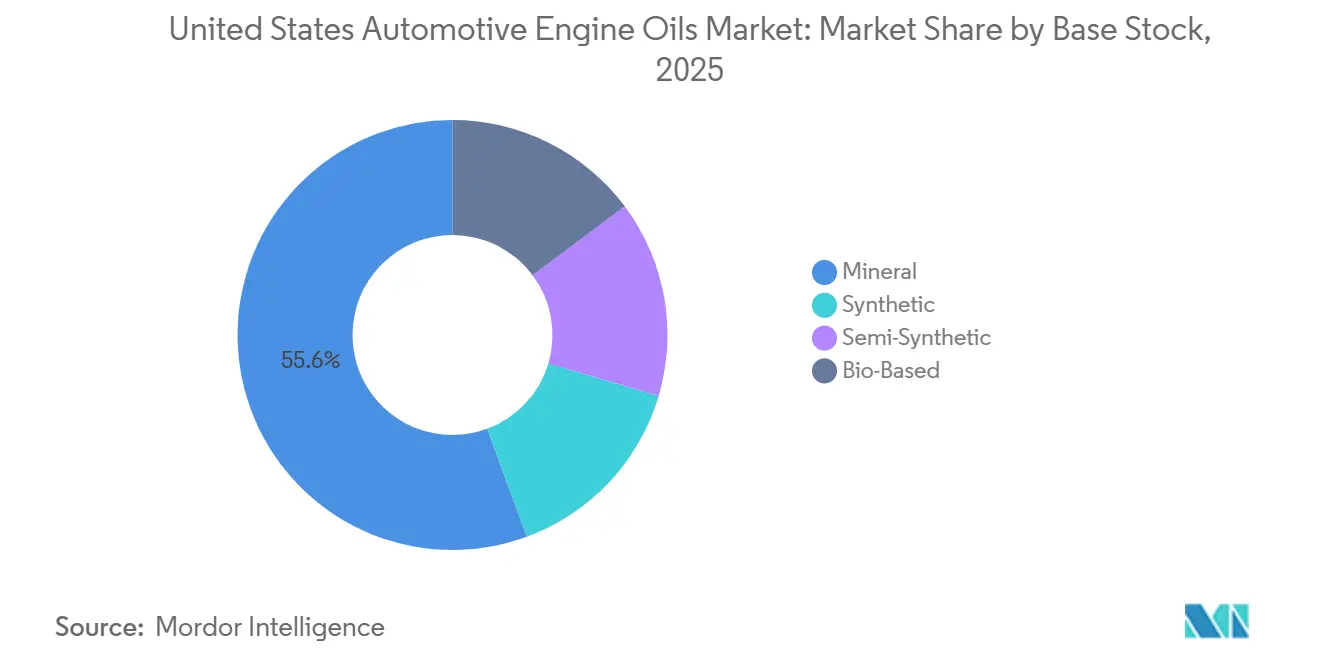
- En cuanto a la materia prima base, los aceites minerales representaron el 55.63% del mercado de aceites para motores de automóviles en Estados Unidos en 2025; las variantes sintéticas registraron el descenso más leve, con una tasa de crecimiento anual compuesta del -1.53% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de aceites para motores automotrices en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementación de la especificación API SP/ILSAC GF-7 | + 0.3% | Nacional, concentrada en Detroit y los corredores de ensamblaje del sureste. | Mediano plazo (2-4 años) |
| Transición rápida a aceites totalmente sintéticos y de viscosidad igual o inferior a 0W-20. | + 0.4% | Nacional, acelerado en California y el noreste. | Mediano plazo (2-4 años) |
| Parque automovilístico con más de 12 años de antigüedad | + 0.5% | Nacional, con mayor presencia en el Cinturón Industrial y en los mercados rurales. | Largo plazo (≥ 4 años) |
| Programas de mantenimiento predictivo basados en IA | + 0.6% | Nacional, pionera en flotas comerciales | Mediano plazo (2-4 años) |
| Estrategias de créditos de carbono de los fabricantes de equipos originales que favorecen el llenado de fábrica de viscosidad ultrabaja | + 0.2% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Implementación de la especificación API SP/ILSAC GF-7
Lanzado en marzo de 2025, API SP e ILSAC GF-7 ya han licenciado más de 1,800 mezclas, pero persisten retrasos en la certificación de 6 a 9 meses porque solo un puñado de laboratorios norteamericanos poseen los bancos Sequence IX y Sequence X necesarios [1] American Petroleum Institute, “Engine Oil Licensing & Certification System”, api.org . Cada ciclo de prueba cuesta USD 50 000-75 000 y ocupa un dinamómetro hasta seis semanas, lo que favorece a los productores con instalaciones propias. Ford, General Motors, Toyota, Honda y Stellantis exigieron GF-7 para los llenados de fábrica de 2026, lo que permitió a las marcas certificadas obtener primas de precio del 10-15% sobre los aceites API SN Plus anteriores. A medida que los fabricantes de mezclas de nivel medio abandonan el mercado o adquieren licencias conjuntas de paquetes de aditivos de Lubrizol o Infineum, la disminución del volumen de ventas continúa, pero el margen por litro se amplía, lo que añade aproximadamente 0.3 puntos porcentuales a la tasa de crecimiento anual compuesta (CAGR) del mercado estadounidense de aceites para motores de automóviles.
Transición rápida a aceites totalmente sintéticos y de viscosidad igual o inferior a 0W-20.
Las fórmulas sintéticas representaron cerca del 68% del valor de los lubricantes en 2024, con 0W-20 apareciendo en el 42% de los manuales del propietario de vehículos nuevos. Para 2025, más del 70% de las especificaciones del año modelo requerían 0W-20 o más fluido, y algunas líneas híbridas pasaron a 0W-16 para cumplir con los límites más estrictos de la EPA para el promedio de CO₂ de la flota de 85 g/milla para 2032. Los fabricantes de mezclas respondieron invirtiendo en materia prima del Grupo III y PAO: la actualización de residuos de Singapur de ExxonMobil, puesta en marcha a principios de 2025, añadió 1.2 millones de toneladas/año de bases de alto índice de viscosidad para su distribución global. Aunque la demanda de litros sigue disminuyendo, la participación de los sintéticos crece lo suficientemente rápido como para contribuir con un aumento neto de 0.4 puntos porcentuales a la trayectoria del mercado de aceites para motores de automóviles de Estados Unidos.
Parque automovilístico envejecido con más de 12 años de antigüedad que mantiene la demanda.
En 2025, la edad promedio de los vehículos ligeros en las carreteras estadounidenses alcanzó los 12.8 años, con aproximadamente 290 millones de unidades aún equipadas con motores de combustión interna. Los propietarios de automóviles más antiguos, que a menudo carecen de sistemas de diagnóstico para vehículos conectados, optan por cambios de aceite cada 3,000 a 5,000 millas y prefieren aceites minerales de menor precio en cadenas de cambio rápido de aceite y tiendas de bricolaje. Valvoline informó que el 29 % de los conductores estadounidenses realizaron su propio cambio de aceite al menos una vez durante el año fiscal 2025 debido a la presión inflacionaria. Esta arraigada cultura del mantenimiento añade aproximadamente 0.5 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) del mercado de aceites para motores de automóviles en Estados Unidos, aunque este efecto se debilita después de 2028 a medida que se retiran los modelos de principios de la década de 2010.
Programas de mantenimiento predictivo basados en IA que amplían los intervalos de cambio de aceite.
La telemetría de vehículos conectados ahora alimenta algoritmos de aprendizaje automático que miden la oxidación del aceite en tiempo real. El Monitor Inteligente de Vida Útil del Aceite de Ford, el diagnóstico OnStar de GM y Fleet Health de Castrol, en conjunto, aumentaron los intervalos de servicio promedio a al menos 10,000 millas para finales de 2025. En el transporte pesado, Cummins aprobó la Solución Premium Blue One Gen 2 de Valvoline para cambios de aceite cada 100,000 millas, el triple del estándar anterior, reduciendo la demanda anual de aceite por camión Clase 8 en aproximadamente un tercio. Dado que la adopción de la telemática en flotas comerciales ya supera el 60%, el impacto en los volúmenes es considerable, restando alrededor de 0.6 puntos porcentuales a la CAGR del mercado de aceites para motores automotrices de Estados Unidos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio y del suministro de aceites base | -0.4% | Centros de refinación de la Costa del Golfo y del Medio Oeste | Corto plazo (≤ 2 años) |
| Capacidad limitada del banco de pruebas GF-7 | -0.2% | Licuadoras sin instalaciones propias | Corto plazo (≤ 2 años) |
| Aceites de llenado de fábrica OEM para toda la vida útil del vehículo | -0.8% | Estados con altas ventas de vehículos nuevos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios y el suministro de aceites base
Los precios spot de los grupos II y III fluctuaron entre un 15 y un 20 % trimestre a trimestre durante 2024-2025 debido a las paradas de refinería y a los crudos más ligeros, lo que dejó a los mezcladores independientes expuestos a la compresión de márgenes [2] Petroleum Economist, “Base Oil Price Volatility”, petrol-economist.com . Los elementos aditivos como el molibdeno y el boro aumentaron entre un 12 y un 18 %, lo que redujo aún más los costos. Es poco probable que se realicen nuevas refinaciones en EE. UU. bajo la presión de la transición energética, por lo que la volatilidad persistirá y reducirá alrededor de 0.4 puntos porcentuales del CAGR del mercado de aceites para motores de automóviles de EE. UU. hasta que la nueva capacidad asiática cubra los déficits nacionales.
Capacidad limitada del banco de pruebas GF-7: retraso en las certificaciones
Menos de 10 laboratorios independientes de Norteamérica poseen los motores necesarios para las pruebas de las secuencias IX y X, por lo que los fabricantes de aceites de gama media se enfrentaron a listas de espera para la certificación de hasta un año en 2025. Cada prueba de secuencia cuesta hasta 75 000 USD, y los grandes productores utilizan contratos a largo plazo para reservar capacidad, lo que obliga a las marcas más pequeñas a esperar o a licenciar paquetes de aditivos precertificados de Lubrizol o Infineum. Este cuello de botella impide que los aceites sintéticos GF-7 de mayor margen se comercialicen rápidamente, lo que reduce aproximadamente 0.2 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) del mercado de aceites para motores de automóviles en Estados Unidos durante los próximos dos años.
Análisis de segmento
Por tipo de producto: PCMO ancla el volumen, MCO disminuye más lentamente
El aceite para motores de turismos representó el 63.45 % del tamaño del mercado de aceites para motores de automóviles en Estados Unidos en 2025, reflejando el parque vehicular del país de 290 millones de unidades. Aunque los automóviles de combustión interna siguen dominando la flota, se prevé que el volumen de aceite para motores de turismos disminuya a medida que la electrificación, la telemática y la mayor vida útil del llenado de fábrica modifiquen los patrones de servicio. Los volúmenes de aceite para motores de servicio pesado se erosionan más lentamente porque los diésel de larga distancia siguen siendo difíciles de electrificar y generalmente permanecen en servicio entre 15 y 20 años. El aceite para motores de motocicletas muestra la contracción más pequeña (-1.64 % CAGR durante el período de pronóstico (2026-2031)) porque los motociclistas de cruisers y turismo mantienen los intervalos de cambio de aceite tradicionales y tienen alternativas eléctricas limitadas.
La mezcla interna también está cambiando. Dentro de los aceites para motores de combustión interna (PCMO), los grados 0W-20 y más fluidos se expanden más rápidamente, impulsados por las normativas de los fabricantes de equipos originales (OEM) relacionadas con los estándares de contaminantes múltiples. Los grados convencionales 10W-30 y 10W-40 se reducen a un grupo cada vez menor de vehículos fabricados antes de 2015. Los aceites para motores de servicio pesado (HDMO) reflejan esta tendencia, ya que las flotas adoptan aceites 0W-30 o 5W-30 CK-4 para una mayor eficiencia en el arranque en frío. El HDMO de Valvoline, aprobado por Cummins para un intervalo de 100,000 millas, ilustra cómo los intervalos de cambio prolongados aumentan la reducción del volumen de litros, incluso cuando el valor del producto aumenta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por acción base: Las ganancias sintéticas aumentan su participación a pesar del descenso general.
Los aceites minerales representaron el 55.63 % del volumen de 2025 en el mercado estadounidense de aceites para motores de automóviles, pero su participación está disminuyendo a medida que los consumidores optan por mezclas y aceites totalmente sintéticos. Los sintéticos, impulsados por las normativas de los fabricantes de equipos originales (OEM) y las certificaciones de intervalos de cambio más prolongados, experimentan un descenso más moderado, con una tasa de crecimiento anual compuesta (CAGR) del -1.53 % durante el período de pronóstico (2026-2031), lo que permite que su cuota de mercado aumente dentro de un segmento cada vez más reducido. Las mezclas semisintéticas resultan atractivas para los conductores sensibles al precio que buscan un beneficio adicional sin pagar las primas completas de los aceites PAO.
Las opciones emergentes de combustibles del Grupo III+ de base biológica y reciclados, como SynNova de Novvi (derivado de plantas) y ReGen III (recién reciclados), se basan en los sistemas de puntuación de sostenibilidad corporativa y las directrices federales de contratación pública. Rubia EV3R y Quartz EV3R de TotalEnergies, ambos lanzados en 2025, contienen más del 50 % de aceite base reciclado y cumplen con los requisitos GF-7 para vehículos pesados o turismos. Si bien estos volúmenes aún son pequeños, representan el nicho de mercado de mayor crecimiento, con una proyección de alcanzar entre el 5 % y el 8 % del volumen total de combustibles base para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
California, Texas y Florida concentran la mayor parte del volumen del mercado estadounidense de aceites para motores de automóviles debido al elevado número de matriculaciones de vehículos ligeros y al alto kilometraje anual. California lidera la adopción de aceites sintéticos 0W-16 y 0W-20 gracias a sus estrictas normas estatales sobre emisiones, que se suman a los estándares federales CAFE; en consecuencia, la penetración de aceites sintéticos ya supera el 80 % de los repostajes de fábrica en los concesionarios de la Costa Oeste.
Los estados del Medio Oeste, Ohio, Michigan e Indiana, muestran una mayor retención de aceites 5W-30 y 10W-30 debido a que la flota regional tiende a ser más antigua. Las cadenas de cambio rápido de aceite se concentran en estos mercados para atender a la alta participación de quienes realizan sus propias reparaciones, lo que mantiene la demanda de aceite mineral a pesar de las dificultades nacionales. La región del Cinturón del Óxido también alberga varias plantas de aditivos y mezcla que dependen de la proximidad tanto a las materias primas de las refinerías como a los corredores logísticos interestatales, lo que garantiza el suministro incluso cuando la demanda local disminuye.
La costa del Golfo sigue siendo el pilar de la producción del mercado estadounidense de aceites para motores de automóviles, con refinerías de Texas y Luisiana que suministran aceites base de los grupos II y III a las empresas mezcladoras de todo el país. Los cierres relacionados con huracanes generan escasez puntual que repercute en el interior del país, amplificando la volatilidad de los precios. La capacidad nueva o ampliada, como los barriles de Singapur de ExxonMobil destinados a cubrir las exportaciones, no amortiguará completamente estas fluctuaciones, por lo que los distribuidores regionales suelen contratar por adelantado un suministro de seis meses como medida de protección.
Panorama competitivo
El mercado estadounidense de aceites para motores de automóviles está moderadamente consolidado. La tecnología también está redefiniendo los límites. Lubrizol, Infineum y Afton Chemical patentan sistemas de nanoaditivos que mitigan la preignición a baja velocidad, a la vez que reducen el contenido de azufre y fósforo, lo que permite a los fabricantes cumplir con la norma GF-7 sin costosas actualizaciones de la base. Castrol y Ford integran algoritmos propios en los sistemas de infoentretenimiento de los vehículos, almacenando datos sobre la vida útil del aceite que vinculan a los clientes con las marcas de servicio recomendadas. Con la entrada en vigor de las normas PC-12 para vehículos pesados (CL-4 y FB-4) en enero de 2027, los productores integrados con bancos de pruebas propios parecen estar mejor posicionados para defender su cuota de mercado y sus márgenes.
Líderes de la industria de aceites para motores automotrices de Estados Unidos
ExxonMobil Corporation
Shell plc
Chevron Corporation
Arabia Saudita Oil Co.
BP plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: LIQUI MOLY anunció el inicio de la producción local de aceite para motores en Estados Unidos para atender a los clientes estadounidenses con mayor rapidez y flexibilidad.
- Junio de 2025: BP plc lanzó formalmente la venta de su negocio de lubricantes Castrol como parte de una estrategia de desinversión más amplia de 20 millones de dólares para 2027. Esta medida refleja el giro de BP hacia las operaciones de exploración y producción de petróleo y gas.
Alcance del informe sobre el mercado de aceites para motores automotrices en Estados Unidos
Los lubricantes para motores de automóviles son soluciones químicas sofisticadas diseñadas para minimizar la fricción mecánica, mitigar el estrés térmico y mantener la limpieza de los componentes internos. La función principal de estos fluidos es crear una película hidrodinámica entre las piezas móviles de alta velocidad, como los muñones del cigüeñal y las paredes de los cilindros, evitando el contacto metal con metal y la consiguiente falla catastrófica del motor.
El informe del mercado de aceites para motores de automóviles en Estados Unidos está segmentado por tipo de resina (aceite para turismos, aceite para vehículos pesados y aceite para motocicletas) y base (mineral, sintética, semisintética y de origen biológico). Las previsiones del mercado se presentan en términos de volumen (litros).
Por tipo de resina
| Aceite de motor para vehículos de pasajeros (PCMO) | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados | |
| Aceite de motor para trabajo pesado (HDMO) | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados | |
| Aceite de motor para motocicleta (MCO) | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados |
Por acción base
| Mineral |
| Sintético |
| Semi sintetico |
| de base biológica |
| Por tipo de resina | Aceite de motor para vehículos de pasajeros (PCMO) | 0W-XX |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Aceite de motor para trabajo pesado (HDMO) | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Aceite de motor para motocicleta (MCO) | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Por acción base | Mineral | |
| Sintético | ||
| Semi sintetico | ||
| de base biológica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de aceites para motores automotrices de Estados Unidos en 2026?
El mercado estadounidense de aceites para motores de automóviles alcanzará los 2.08 millones de litros en 2026.
¿Cuál es la tasa de crecimiento anual compuesta (CAGR) prevista para los aceites de motor de automóviles en EE. UU. entre 2026 y 2031?
Se prevé que el volumen se contraiga a una tasa de crecimiento anual compuesta (CAGR) del -1.70% durante el período 2026-2031.
¿Qué segmento de productos concentra la mayor parte de la demanda?
El aceite para motores de turismos lidera el mercado, representando el 63.45% del volumen de ventas en 2025.
¿Por qué los aceites de motor sintéticos están ganando cuota de mercado incluso cuando el volumen total de litros disminuye?
Las normativas de los fabricantes de equipos originales (OEM) que exigen el uso de aceites 0W-20 y 0W-16 en el llenado de fábrica, las homologaciones para intervalos de cambio prolongados y las mejoras en el ahorro de combustible favorecen a los aceites sintéticos del Grupo III y PAO.
¿Cómo afectará la medida adoptada por la EPA en febrero de 2026 a la demanda de lubricantes?
La revocación de la Declaración de Peligro por Gases de Efecto Invernadero podría ralentizar la adopción por parte de los fabricantes de equipos originales (OEM) de fluidos de llenado de fábrica de viscosidad ultrabaja, lo que facilitaría ligeramente el ritmo de adopción de fluidos sintéticos.


