

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 3.19 mil millones de litros |
| Volumen de mercado (2031) | 3.12 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | -0.40% CAGR |
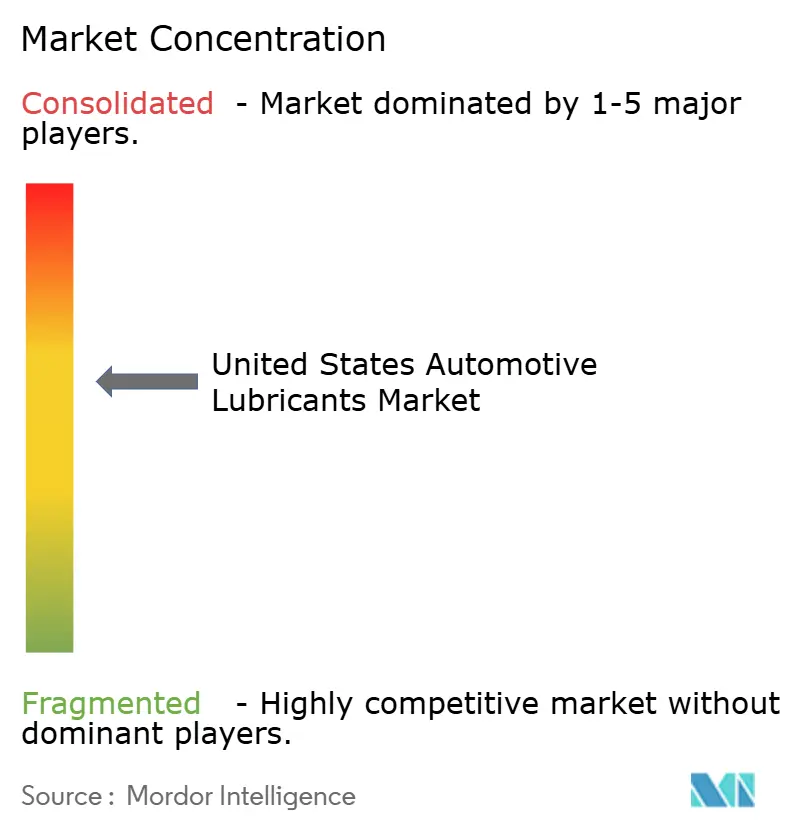
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes para automóviles en Estados Unidos por Mordor Intelligence
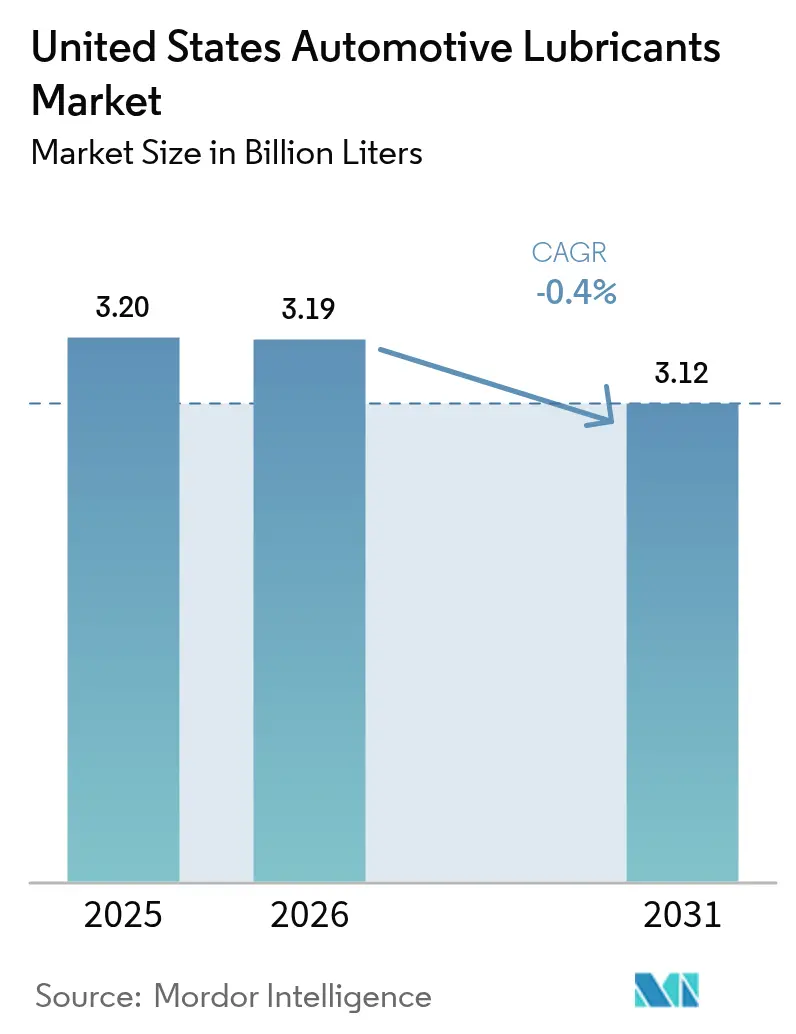
Se proyecta que el tamaño del mercado de lubricantes para automóviles en Estados Unidos alcance los 3.20 millones de litros en 2025, 3.19 millones de litros en 2026 y disminuya a 3.12 millones de litros para 2031, con una tasa de crecimiento anual compuesta (CAGR) del -0.4 % entre 2026 y 2031. Los intervalos de cambio de aceite prolongados, la electrificación y los modelos de movilidad compartida están creando un obstáculo estructural que supera la demanda incremental derivada de la digitalización de flotas y el impulso regulatorio hacia los sintéticos de baja viscosidad. El cambio a formulaciones premium 0W-20 y 5W-30, requeridas por las nuevas normas de consumo medio de combustible corporativo (CAFE), está aumentando el valor por litro, incluso a medida que el volumen total se reduce. Las flotas comerciales están adoptando sistemas predictivos de vida útil del aceite que reducen los cambios de aceite hasta en un 50 %, pero los ingresos por suscripción de datos de estas plataformas amortiguan parcialmente el impacto en los ingresos para los proveedores de servicios integrados. Mientras tanto, la inminente normativa de California sobre óxidos de nitrógeno para vehículos pesados, la especificación ILSAC GF-8A del Instituto Americano del Petróleo (API) y la próxima categoría de diésel PC-12 están acelerando la reformulación hacia compuestos químicos de menor viscosidad, bajo contenido de SAP y de base biológica.
Conclusiones clave del informe
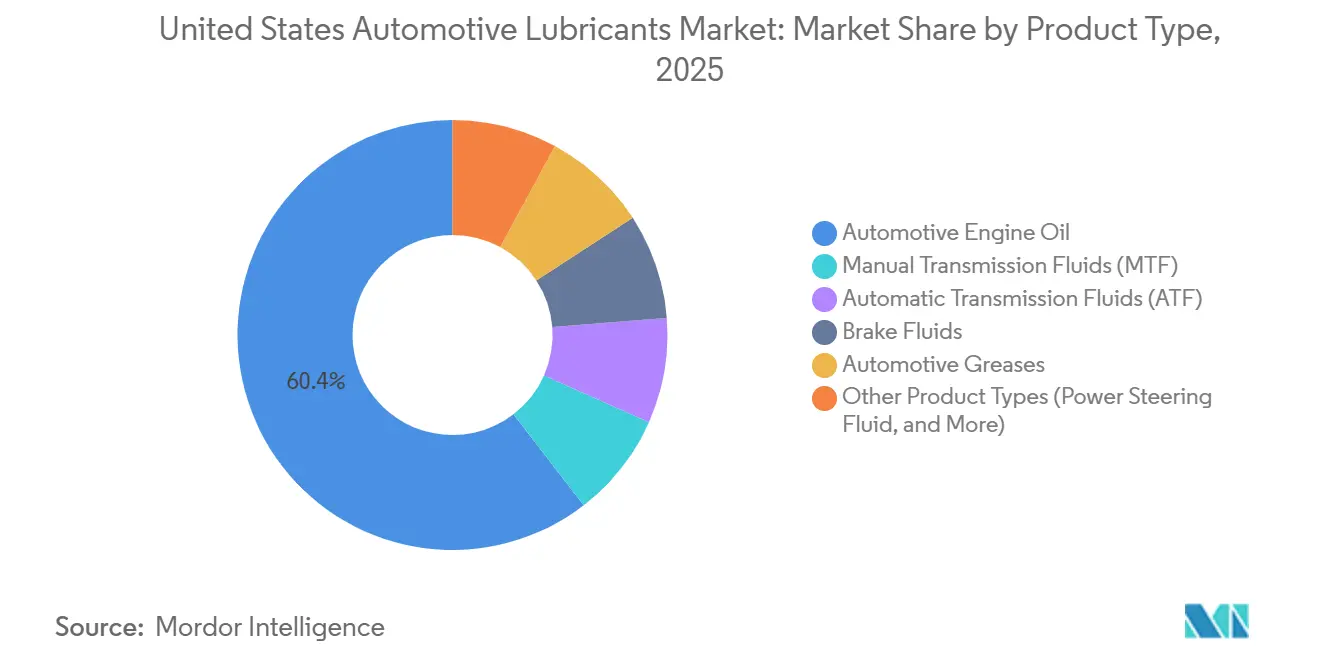
- Por tipo de producto, el aceite de motor para automóviles lideró con una participación en los ingresos del 60.43% en 2025, mientras que el fluido para transmisiones automáticas registró la contracción menos severa, con una tasa de crecimiento anual compuesto (TCAC) del -0.07% hasta 2031, lo que subraya su relativa resistencia en un mercado en contracción.
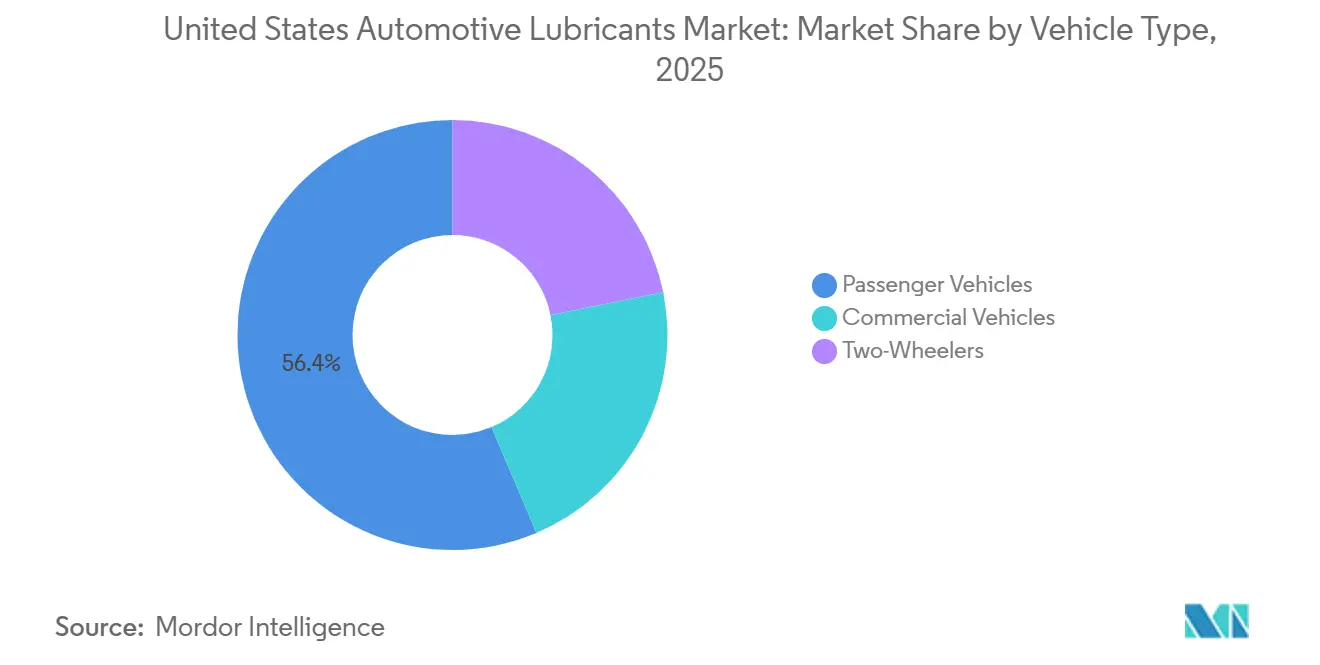
- Por tipo de vehículo, los turismos representaron el 56.38% del tamaño del mercado de lubricantes para automóviles de Estados Unidos en 2025, mientras que los vehículos comerciales mostraron el descenso más lento con una tasa de crecimiento anual compuesta del -0.23% hasta 2031, impulsados por la limitada electrificación de las flotas de vehículos pesados.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes para automóviles en Estados Unidos
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las estrictas normas CAFE/GEI están acelerando la transición hacia lubricantes sintéticos de baja viscosidad. | + 0.3% | Nacional, liderado por California | Mediano plazo (2-4 años) |
| Las especificaciones de llenado de fábrica de los fabricantes de equipos originales (OEM) están ampliando la demanda de productos de alta gama. | + 0.2% | Michigan, Tennessee, Alabama | Largo plazo (≥ 4 años) |
| Digitalización de flotas que permite servicios predictivos de extensión de la vida útil del petróleo | + 0.1% | Corredores logísticos nacionales | Corto plazo (≤ 2 años) |
| Los contratos de mantenimiento vinculados a la telemática impulsan los volúmenes del mercado de accesorios | + 0.1% | Medio Oeste y Texas, regiones con alta densidad de flotas | Mediano plazo (2-4 años) |
| Normas de California “Buy Clean” que favorecen los paquetes de aditivos de base biológica | + 0.1% | California, noroeste del Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las estrictas normas CAFE/GEI aceleran la transición hacia materiales sintéticos de baja viscosidad.
Los objetivos de la NHTSA para los años modelo 2024-2026 impulsan a los fabricantes de automóviles hacia promedios corporativos de 49 mpg, lo que obliga a la adopción de llenados de fábrica de 0W-20 y 5W-30 que reducen la resistencia parásita [1] National Highway Traffic Safety Administration, “Final Rule for Model-Year 2024-2026 Fuel-Economy Standards,” nhtsa.gov . Ford y General Motors ya especifican 0W-20 en la mayoría de las líneas de gasolina, elevando la participación de ese grado en los requisitos de vehículos nuevos del 8% en 2010 al 42% en 2024. Las pruebas de laboratorio de la AAA confirmaron que el 0W-20 aumenta la economía de combustible en un 2.8% en promedio y reduce el desgaste del arranque en frío en un 73% en comparación con el 5W-30, beneficios que resuenan en los estados del norte. La aprobación definitiva de la norma ILSAC GF-8A de la API en noviembre de 2024 consolida esta tendencia al eliminar los aceites 5W-40 y 10W-40 para turismos y exigir una protección más estricta contra la preignición a baja velocidad. Como resultado, la penetración de los aceites sintéticos alcanzó el 68 % del mercado estadounidense de aceites para motores, valorado en 8.2 millones de dólares, en 2024, un aumento considerable con respecto a la década anterior.
Las especificaciones de llenado de fábrica de los fabricantes de equipos originales (OEM) están ampliando la demanda de productos de alta calidad.
Las garantías de los fabricantes de automóviles ahora dependen de lubricantes sintéticos patentados o con licencia API que puedan soportar intervalos de 10,000 km sin pérdida de viscosidad. Tesla especifica fluidos Pentosin FFL-4, mientras que el sintético WSS-M2C961-A1 de Ford es obligatorio para los modelos Explorer y F-150 de 2026. Desviarse de estas especificaciones puede anular la cobertura del tren motriz, obligando a los propietarios a usar lubricantes de alta gama. La nueva prueba de durabilidad GF-8A eleva aún más el nivel de exigencia, obligando a los fabricantes a invertir en paquetes de aditivos de mayor calidad. Los datos de los vehículos conectados permiten a los fabricantes de equipos originales (OEM) controlar el cumplimiento de forma remota, evitando recargas fuera de especificación y protegiendo las garantías del motor.
Digitalización de flotas que permite servicios predictivos de extensión de la vida útil del aceite
La telemática de mantenimiento predictivo pasó de una adopción del 27 % de la flota en 2024 a un 65 % proyectado para 2026, extendiendo los intervalos de cambio de aceite y reduciendo los cambios innecesarios hasta en un 25 %. Prairie States Transportation extendió los intervalos a 60 000 millas, reduciendo el gasto anual en aceite por camión en 441 USD y ahorrando 847 000 USD en su flota de 185 camiones. La plataforma Fleet Health de Castrol combina el análisis de fluidos con algoritmos de IA que anticipan el 30 % de las fallas del motor, lo que se traduce en menor tiempo de inactividad y reemplazo de piezas. Aunque el volumen por vehículo disminuye, los modelos de suscripción de datos de 25 a 40 USD por camión al mes generan una nueva fuente de ingresos para los proveedores de servicios.
Los contratos de mantenimiento vinculados a la telemática impulsan los volúmenes del mercado de repuestos.
El contrato de servicio Blue Service Contract de Volvo Trucks combina intervalos adaptativos, suministro de lubricante y análisis de laboratorio, lo que permite a las flotas pasar de reglas de kilometraje fijo a indicadores basados en la química del aceite. La red de cambio rápido de aceite de Valvoline mostró un crecimiento del 5.8 % en las ventas de establecimientos comparables durante el primer trimestre fiscal de 2026, gracias a los planes combinados de aceite sintético que aumentan el valor de las transacciones. Take 5 Oil Change señala que los usuarios de aceite sintético regresan 2.7 veces al año, frente a 2.1 veces para los clientes de aceite convencional, lo que valida la lógica de la venta adicional. Estos contratos incrementan la participación en el gasto del cliente, incluso cuando disminuye el número absoluto de servicios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intervalos de cambio de aceite más prolongados que reducen el consumo de lubricante por vehículo | -0.5% | Flotas del Medio Oeste y Texas | Mediano plazo (2-4 años) |
| Los precios volátiles de las materias primas de aceite base reducen los márgenes de las mezcladoras | -0.2% | Refinerías de la Costa del Golfo | Corto plazo (≤ 2 años) |
| Las suscripciones a la movilidad compartida están reduciendo el tráfico de clientes que realizan cambios de aceite por su cuenta. | -0.2% | Centros urbanos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Intervalos de cambio de aceite prolongados: reducción del consumo de lubricante por vehículo
Los modernos sistemas de control de vida útil del aceite permiten intervalos de hasta 10 000 millas para turismos y 80 000 millas para camiones diésel, reduciendo a la mitad los cambios anuales por vehículo. Prairie States Transportation pasó de 4.6 a 1.9 cambios de aceite por camión, lo que demuestra la lógica detrás de la disminución del volumen. Incluso con aceites sintéticos al doble del precio de los convencionales, una extensión del intervalo de 2.5 veces sigue reduciendo los ingresos por ciclo de vida del vehículo en aproximadamente un 20 %.
La volatilidad de los precios de las materias primas de aceites base está reduciendo los márgenes de las empresas mezcladoras.
Los precios del N100 del Grupo II fluctuaron entre 1,482 y 1,749 dólares por tonelada métrica en 2025, mientras que el diferencial entre el N100 y el diésel cayó a su nivel más bajo en 20 meses, situándose en 0.48 dólares por galón. Los mezcladores independientes no pueden cubrir completamente estas fluctuaciones, lo que obliga a realizar ajustes en sus inventarios. La inversión de ExxonMobil en 2026 en una planta del Grupo III con una capacidad de 8,000 barriles diarios en Baytown tiene como objetivo asegurar un suministro propio y estabilizar los márgenes cuando la planta entre en funcionamiento en 2028.
Análisis de segmento
Por tipo de producto: Compensaciones de migración sintética Obsolescencia monograda
El aceite para motores de automóviles dominó el mercado de lubricantes para automóviles de Estados Unidos con una participación del 60.43 % en 2025. Dentro de esta categoría, los grados 0W-20 y otros grados 0W-XX ya representan la mayor parte de las necesidades de llenado de fábrica y se prevé que capturen aún más para 2031 a medida que los fabricantes de equipos originales (OEM) busquen el cumplimiento de las normas CAFE. Se espera que la participación de mercado de los fluidos para transmisiones automáticas (ATF) disminuya con una CAGR del -0.07 % durante el período de pronóstico (2026-2031) debido a un posible aumento en la demanda de vehículos eléctricos. El tamaño del mercado de lubricantes para automóviles de Estados Unidos para fluidos de transmisión automática se contrae menos, frenado por el aumento en las cajas de cambios de 8 a 10 velocidades que requieren fluidos Dexron-ULV y Mercon-ULV específicos para la fricción. Las líneas monogrado y de alta viscosidad 10W-40 enfrentan un declive terminal porque las garantías GF-8A y de los OEM ya no las reconocen.
La investigación y el desarrollo se centran en aceites experimentales 0W-16 y 0W-8 que reducen aún más la fricción a altas temperaturas. Cumplir con los límites de desgaste en estas viscosidades requerirá aproximadamente 4.5 millones de dólares en innovación de aditivos y aceites base durante los próximos cinco años. Los fluidos para transmisiones automáticas se benefician de una química de aditivos patentada que evita vibraciones en un amplio rango de relaciones de transmisión. La demanda de fluidos para transmisiones manuales y frenos disminuye a medida que los vehículos eléctricos eliminan las marchas tradicionales y dependen del frenado regenerativo, aunque la especificación DOT 4 de Tesla crea un nicho de mercado con altos márgenes de beneficio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vehículo: Las flotas comerciales aprovechan la telemática para frenar el declive.
Los vehículos de pasajeros representaron el 56.38 % del volumen de 2025, pero se enfrentan a la contracción más pronunciada debido a los intervalos de cambio de aceite más prolongados y la sustitución por vehículos eléctricos. La cuota de mercado de lubricantes para automóviles en Estados Unidos, dominada por los vehículos de pasajeros, se reduce constantemente a pesar de la alta penetración de lubricantes sintéticos, que solo incrementa parcialmente los ingresos por litro. Por el contrario, los camiones comerciales experimentan un descenso más moderado, con una tasa de crecimiento anual compuesta (CAGR) del -0.23 % hasta 2031, ya que los aceites API CK-4 y FA-4 permiten intervalos de cambio de aceite más largos sin sacrificar la cobertura de la garantía.
Los contratos de telemática, como el Blue Service de Volvo Trucks, transforman las flotas, pasando de los contadores de kilometraje a los indicadores químicos, preservando así la cuota de mercado de los lubricantes mediante análisis y repuestos integrados. El lanzamiento en diciembre de 2026 de la norma API PC-12 (CL-4 y FB-4) incorporará grados de diésel 0W-20, ofreciendo ahorros de combustible de hasta un 2 % que compensan con creces el sobreprecio por galón. Las motocicletas siguen siendo un segmento de mercado secundario, aunque los aficionados mantienen su preferencia por aceites para engranajes de alta viscosidad que no cumplen con las especificaciones de los fabricantes de equipos originales (OEM).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
California marca el ritmo regulatorio para el mercado de lubricantes automotrices de Estados Unidos, aunque solo posee el 12% de los registros nacionales. En 2027, la norma sobre óxido de nitrógeno para vehículos pesados obliga a los fabricantes de motores de todo el país a certificarse con aceites PC-12, mientras que su mandato de informar sobre PFAS acelera el movimiento hacia aditivos de base biológica [2] Junta de Recursos del Aire de California, “Estándares de NOx para vehículos pesados de 2027”, arb.ca.gov . Históricamente, los estados del Pacífico Noroeste y del Noreste imitan a California en un plazo de dos años, amplificando su influencia.
La principal ruta logística del Medio Oeste, a lo largo de la I-80, y el corredor de Texas, a lo largo de la I-10, consumen volúmenes desproporcionados de gasóleo. Las flotas de estas regiones adoptan el mantenimiento predictivo con mayor rapidez, aprovechando los largos ciclos de servicio en carretera para extender los intervalos de cambio de combustible a entre 60 000 y 80 000 millas. Las refinerías de la Costa del Golfo, en Texas y Luisiana, suministran la mayor parte de las materias primas; la expansión del Grupo III de ExxonMobil en Baytown consolidará a la región como la única fuente estadounidense que abarca materias primas del Grupo IV para 2028.
Los centros urbanos de Nueva York, Los Ángeles, San Francisco y Chicago lideran la adopción de vehículos eléctricos y movilidad compartida, lo que reduce el tráfico de clientes que realizan cambios de aceite por su cuenta. Los estados del norte prefieren el 0W-20 para la protección en arranques en frío, mientras que el Cinturón del Sol aún se inclina por el 5W-30 para una mayor durabilidad térmica, aunque el GF-8A está armonizando las preferencias. La consolidación de los talleres de cambio rápido de aceite sigue la densidad de población, con Valvoline y Take 5 concentrando sus establecimientos en zonas suburbanas donde la fidelidad del 70% de los clientes respalda valoraciones de capital privado superiores a 10 veces el EBITDA.
Panorama competitivo
El mercado estadounidense de lubricantes para automóviles presenta una consolidación moderada. El potencial de crecimiento reside en los modificadores de fricción de origen biológico y los aceites reciclados del Grupo II. A pesar de tener una huella de carbono un 42 % menor a lo largo de su ciclo de vida, las bases recicladas representan menos del 5 % de la materia prima para la mezcla, lo que indica una oportunidad para aumentar los márgenes de las marcas que puedan asegurar cadenas de suministro de aceites usados.
Líderes de la industria de lubricantes automotrices de Estados Unidos
ExxonMobil Corporation
Shell plc
BP plc
Chevron Corporation
Compañía Saudí de Arabia Saudita Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: LIQUI MOLY anunció el inicio de la producción local de aceite para motores en Estados Unidos para atender a los clientes estadounidenses con mayor rapidez y flexibilidad.
- Marzo de 2025: BP plc inició una revisión estratégica de su negocio Castrol, considerando opciones como la desinversión total, con el objetivo de acelerar la siguiente fase de generación de valor de Castrol. Esto podría afectar el negocio de la compañía en el mercado estadounidense de lubricantes para automóviles.
Alcance del informe sobre el mercado de lubricantes para automóviles en Estados Unidos
Los lubricantes para automóviles, que incluyen aceites de motor, aceites para engranajes y grasas, desempeñan un papel fundamental en la reducción de la fricción, el desgaste y el calor entre las piezas móviles. Esto no solo mejora el rendimiento y la eficiencia del motor, sino que también prolonga su vida útil. Estos lubricantes, elaborados a partir de una combinación de aceites base y aditivos, cumplen múltiples funciones: limpian, enfrían y protegen contra la corrosión.
El informe del mercado de lubricantes para automóviles en Estados Unidos está segmentado por tipo de producto (aceite para motores, fluidos para transmisiones manuales y automáticas, líquidos de frenos, grasas para automóviles y otros tipos de productos, como fluidos para dirección asistida, entre otros) y por tipo de vehículo (turismos, vehículos comerciales y motocicletas). Las previsiones del mercado se presentan en términos de volumen (litros).
Por tipo de producto
| Aceite de motor automotriz | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados | |
| Fluidos de transmisión manual (MTF) | |
| Fluidos de transmisión automática (ATF) | |
| Líquidos de frenos | |
| Grasas automotrices | |
| Otros tipos de productos (líquido para dirección asistida y más) |
Por tipo de vehículo
| Vehículo de pasajeros |
| Vehículos Comerciales |
| De dos ruedas |
| Por tipo de producto | Aceite de motor automotriz | 0W-XX |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Fluidos de transmisión manual (MTF) | ||
| Fluidos de transmisión automática (ATF) | ||
| Líquidos de frenos | ||
| Grasas automotrices | ||
| Otros tipos de productos (líquido para dirección asistida y más) | ||
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos Comerciales | ||
| De dos ruedas |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado estadounidense de lubricantes para automóviles en 2026?
El mercado estadounidense de lubricantes para automóviles alcanzará los 3.19 millones de litros en 2026, continuando una tendencia a la baja gradual hasta los 3.12 millones de litros en 2031.
¿Qué tipo de producto tiene la mayor participación?
El aceite para motores de automóviles lidera con una cuota del 60.43% del volumen previsto para 2025 y sigue siendo el segmento dominante a pesar de la presión sobre el volumen.
¿Qué factores impulsan la transición hacia grados de baja viscosidad?
Las normas CAFE más estrictas y la especificación ILSAC GF-8A de la API obligan a los fabricantes de equipos originales a llenar los vehículos de fábrica con aceites sintéticos 0W-20 y 5W-30 que mejoran el ahorro de combustible entre un 2.5 % y un 4.5 %.
¿Cómo están reduciendo las flotas el consumo de lubricantes?
Los sistemas telemáticos de mantenimiento predictivo amplían los intervalos de cambio de aceite a entre 60,000 y 80,000 millas en camiones pesados, reduciendo a la mitad los cambios de aceite anuales y manteniendo el tiempo de actividad.
¿Ganarán popularidad los aditivos de origen biológico?
La obligación de California de informar sobre las sustancias PFAS para 2026 y los límites de NOx para 2027 generan un impulso regulatorio para los modificadores de fricción de origen biológico y los aceites base refinados con una menor huella de carbono.


