

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
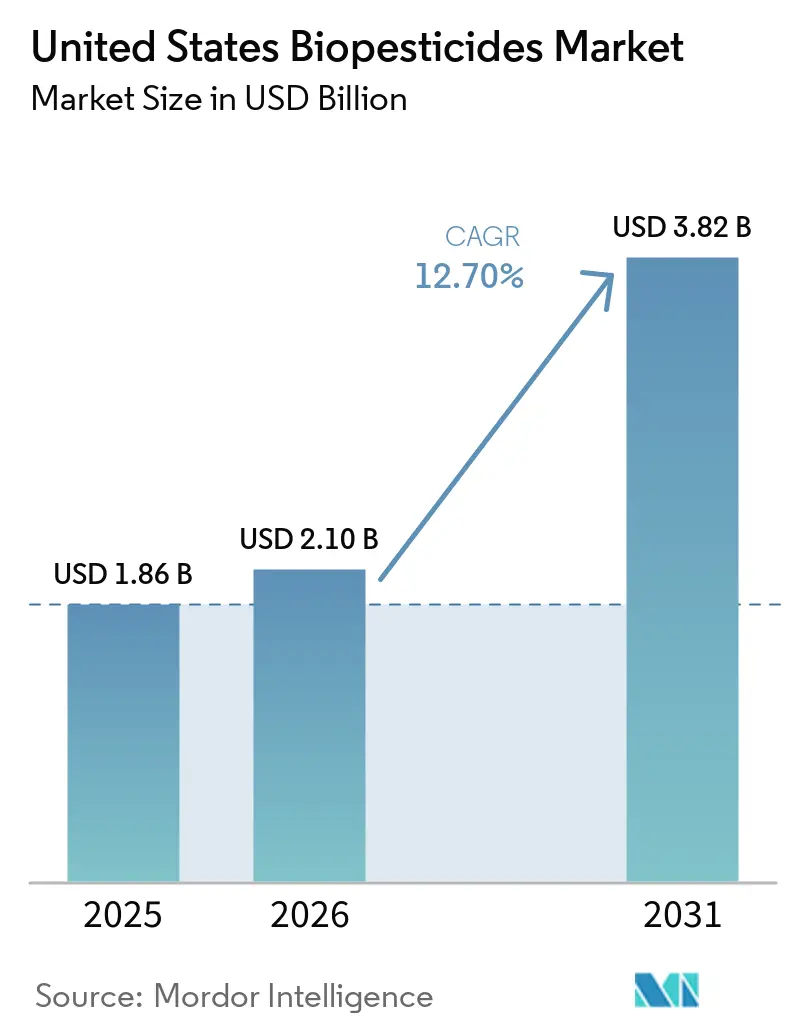
| Tamaño del mercado (2026) | USD 2.10 mil millones |
| Tamaño del mercado (2031) | USD 3.82 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.70% CAGR |
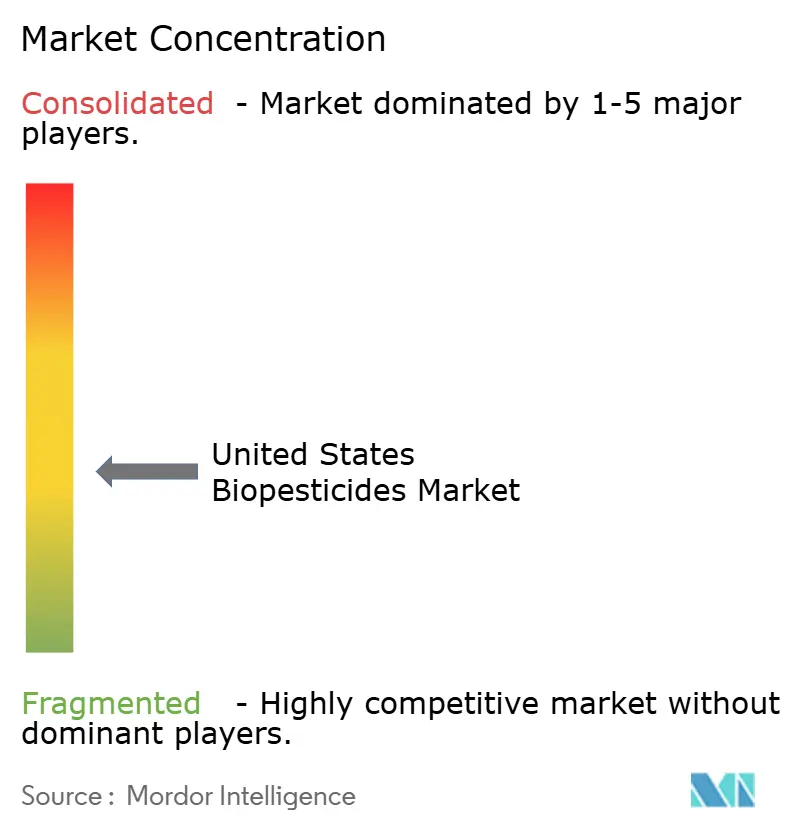
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de biopesticidas en Estados Unidos por Mordor Intelligence
El mercado estadounidense de biopesticidas alcanzó un valor de 1.86 millones de dólares en 2025 y se estima que crecerá de 2.10 millones de dólares en 2026 a 3.82 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 12.7% durante el período de pronóstico (2026-2031). El mercado se está expandiendo más allá de la agricultura orgánica, ya que los insumos biológicos se incorporan cada vez más a los programas de manejo de plagas para maíz, soja, algodón y cultivos especiales. La actividad de registro en la Agencia de Protección Ambiental (EPA) refleja una creciente cartera de productos para soluciones biológicas, incluyendo nuevos ingredientes activos y tecnologías emergentes. La inversión en capacidad de fermentación nacional está fortaleciendo la base de suministro local y reduciendo la dependencia de insumos importados. Los requisitos de manejo de la resistencia y las normas de residuos más estrictas están influyendo en cómo los agricultores evalúan los programas de protección de cultivos. Estas condiciones presentan oportunidades para los proveedores que pueden demostrar un desempeño confiable en el campo, ofrecer apoyo agronómico práctico y mejorar la disponibilidad del producto.
Conclusiones clave del informe
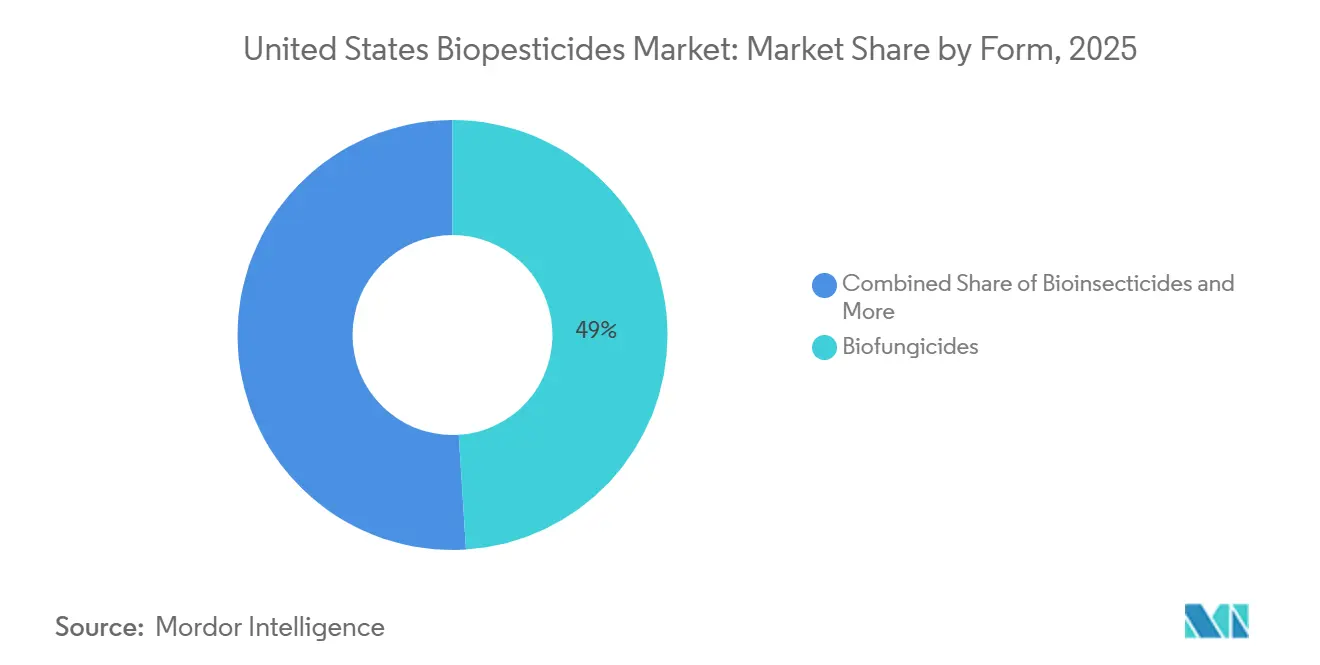
- Por su forma, los biofungicidas constituyen el segmento más grande y representaron el 49.0% de la cuota de mercado de biopesticidas en Estados Unidos en 2025, mientras que los bioinsecticidas son el segmento de más rápido crecimiento y se prevé que se expandan a una tasa de crecimiento anual compuesta del 15.0% entre 2026 y 2031.
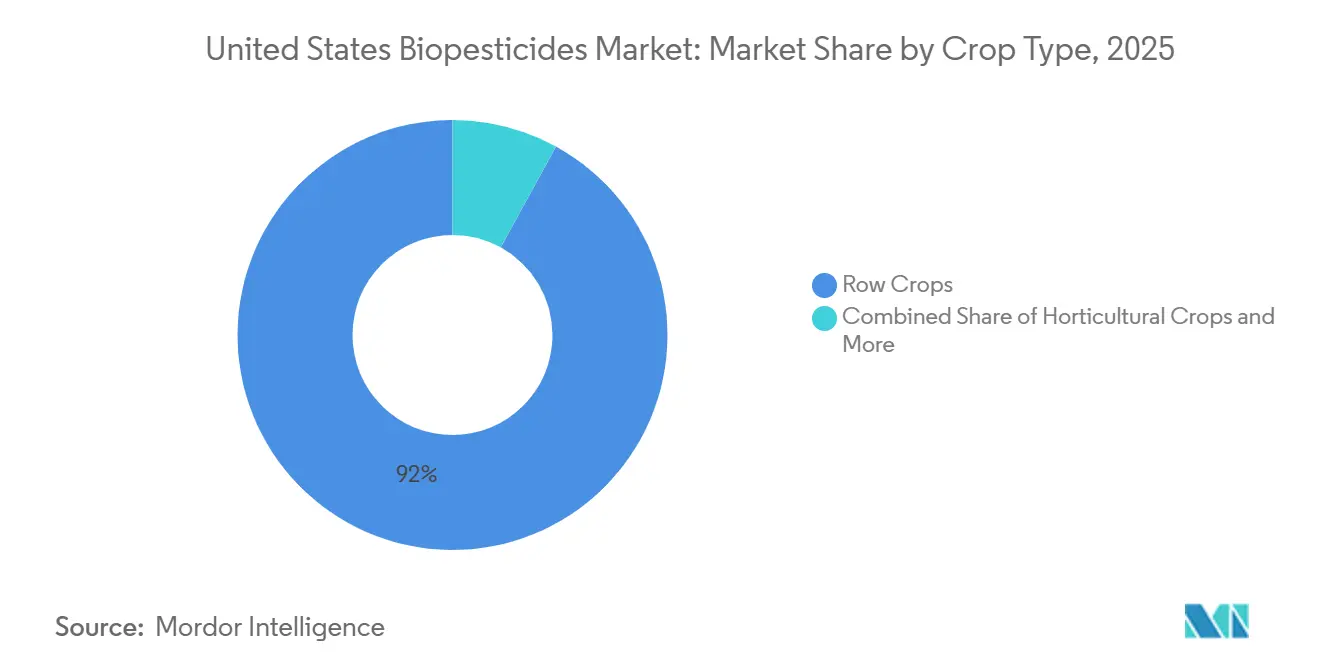
- Por tipo de cultivo, los cultivos en hileras constituyen el segmento más grande y representaron el 92.0% del mercado de biopesticidas de Estados Unidos en 2025, mientras que los cultivos hortícolas son el segmento de más rápido crecimiento y se prevé que se expandan a una tasa de crecimiento anual compuesta del 13.5% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de biopesticidas en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la producción de cultivos orgánicos y sensibles a los residuos en Estados Unidos. | + 2.8% | Nacional, concentrado en California, el noroeste del Pacífico y el noreste. | Mediano plazo (2-4 años) |
| Adopción de productos biológicos en programas de maíz, soja, cultivos especiales y algodón. | + 3.2% | Nacional, con presencia principal en el Cinturón del Maíz y el Sureste. | Mediano plazo (2-4 años) |
| Requisitos para la gestión de residuos en el sector minorista y de procesamiento de alimentos. | + 2.5% | Nacional, con el mayor impacto en California y en los mercados orientados a la exportación. | Corto plazo (≤ 2 años) |
| Capacidad de fermentación nacional y localización de la cadena de suministro | + 1.8% | Nacional, con la producción concentrada en el Medio Oeste y la región del Atlántico Medio. | Largo plazo (≥ 4 años) |
| Redes universitarias, de extensión y de ensayos en fincas de Estados Unidos que mejoran la confianza de los agricultores. | + 1.5% | Nacional, con alta densidad en el Cinturón del Maíz y California. | Mediano plazo (2-4 años) |
| Demanda de alternativas a los plaguicidas convencionales en los programas de manejo de la resistencia. | + 2% | A nivel nacional, con la mayor presión en el cinturón vegetal del sureste y en California. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Expansión de la producción de cultivos orgánicos y sensibles a los residuos en Estados Unidos.
La expansión de la agricultura orgánica y la creciente demanda de productos agrícolas que cumplen con las normas sobre residuos están impulsando la adopción de biopesticidas en Estados Unidos. Las normas de producción orgánica prohíben la mayoría de los pesticidas sintéticos, mientras que los productores de frutas, hortalizas, frutos secos y cultivos especiales orientados a la exportación están incorporando cada vez más productos biológicos para la protección de cultivos a fin de cumplir con los límites máximos de residuos (LMR) y los programas de sostenibilidad de los minoristas. Los biopesticidas también se están integrando en los sistemas agrícolas convencionales como parte de las estrategias de manejo integrado de plagas (MIP) para reducir los residuos químicos y, al mismo tiempo, mantener la productividad de los cultivos. Según el Servicio de Investigación Económica (ERS) del Departamento de Agricultura de los Estados Unidos (USDA), las ventas de alimentos orgánicos en Estados Unidos alcanzaron la cifra récord de 65.4 millones de dólares en 2024, lo que refleja el continuo crecimiento de la demanda de los consumidores de alimentos producidos orgánicamente y respalda la expansión de los sistemas de producción orgánica [1] Fuente: USDA ERS, “Organic Agriculture”, ers.usda.go. Esta tendencia está fomentando una mayor adopción de biopesticidas en cultivos de alto valor, fortaleciendo el crecimiento a largo plazo del mercado de biopesticidas en Estados Unidos.
Adopción de productos biológicos en programas de maíz, soja, cultivos especiales y algodón.
El mercado de biopesticidas de Estados Unidos se ve impulsado por una mayor adopción de productos biológicos en los sistemas de cultivo convencionales. Un estudio de Frontiers de 2025 en Insect Science informó que el 45 % de los productores de cultivos en hileras utilizaron productos biológicos en 2024, un aumento de 8 puntos porcentuales con respecto a los dos años anteriores. El mismo estudio encontró que el 63 % de los principales minoristas agrícolas reportaron un crecimiento en las ventas de productos biológicos durante 2024 [2] Fuente: Invasive Species Corporation, “Increasing the use of biological plagues in integrated pest management programs”, frontiersin.org . Los tratamientos de semillas para áreas con gusano de la raíz del maíz resistente a Bt y los programas foliares para la roya de la soja indican que los productos biológicos están adquiriendo funciones más allá de la producción orgánica. Los programas de algodón del sureste están incorporando biofungicidas para el manejo de enfermedades de plántulas y bioinsecticidas para poblaciones de gusano de la cápsula con resistencia a piretroides. Los productos a base de Bacillus registrados para múltiples cultivos bajo una sola etiqueta pueden reducir los costos de registro por acre y ampliar el acceso al producto en sistemas de maíz, soja y cultivos especiales.
Requisitos para la gestión de residuos en el sector minorista y de procesamiento de alimentos
Los minoristas y procesadores de alimentos están incorporando cada vez más requisitos de residuos bajos y cero en los contratos con sus proveedores. La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) actualizó su programa de monitoreo de residuos "Plaguicidas en Alimentos para Consumo Humano - Nacionales e Importados" en 2026, manteniendo el marco bajo el cual la Agencia de Protección Ambiental (EPA) establece tolerancias y la FDA las hace cumplir. Los exportadores que venden a la Unión Europea y Japón enfrentan límites de residuos que pueden ser más estrictos que los umbrales de Estados Unidos para muchos ingredientes activos. Por lo tanto, los biopesticidas con exenciones de residuos o perfiles de residuos insignificantes pueden ayudar al cumplimiento de la cadena de suministro para las granjas que exportan. Los productores de hortalizas en el Valle Central de California y Florida ya reciben informes de los minoristas que miden el desempeño en materia de residuos. El mercado de biopesticidas de Estados Unidos está expuesto a corto plazo a este cambio, ya que los informes de sostenibilidad de los minoristas se orientan hacia compromisos auditables con los proveedores.
Demanda de alternativas a los plaguicidas convencionales en los programas de manejo de la resistencia.
El creciente número de casos de resistencia a los plaguicidas está impulsando la adopción de biopesticidas como parte de los programas integrados de manejo de la resistencia en Estados Unidos. El uso repetido de plaguicidas convencionales con el mismo modo de acción ha reducido su eficacia contra diversas plagas de insectos, malezas y hongos, lo que ha incentivado a los agricultores a diversificar sus estrategias de protección de cultivos. Los biopesticidas, incluidos los productos microbianos y bioquímicos, ofrecen modos de acción alternativos que pueden integrarse con los productos químicos convencionales para retrasar el desarrollo de la resistencia, manteniendo al mismo tiempo la eficacia del control de plagas. La Agencia de Protección Ambiental de Estados Unidos (EPA) reconoce a los biopesticidas como un componente importante de los programas de manejo de la resistencia a los plaguicidas y recomienda su integración tanto en sistemas de producción convencionales como orgánicos para ayudar a frenar el desarrollo de la resistencia de las plagas. Por lo tanto, los agricultores están incorporando cada vez más productos biológicos de protección de cultivos en los programas de manejo integrado de plagas (MIP), particularmente en la producción de frutas, hortalizas, frutos secos y cultivos especiales de alto valor, lo que respalda el crecimiento a largo plazo del mercado de biopesticidas en Estados Unidos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor coste por hectárea en comparación con los pesticidas convencionales. | -2.4% | A nivel nacional, y más grave en los cultivos comerciales a gran escala en todo el Medio Oeste. | Mediano plazo (2-4 años) |
| Rendimiento variable del producto en las distintas zonas climáticas y de cultivo de Estados Unidos. | -1.8% | Nacional, más pronunciado en el suroeste cálido y árido y en el sureste húmedo. | Largo plazo (≥ 4 años) |
| Limitaciones de la cadena de frío y del tiempo de conservación para productos microbianos vivos | -1.2% | Nacional, amplificado en estados de altas temperaturas como Arizona, Texas y Florida. | Mediano plazo (2-4 años) |
| Estandarización limitada de las métricas de eficacia en el terreno y retorno de la inversión en Estados Unidos. | -1% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor costo por acre en comparación con los pesticidas convencionales.
El mayor costo por hectárea de los biopesticidas en comparación con los pesticidas químicos convencionales sigue siendo una barrera clave para su adopción, especialmente en cultivos extensivos en hileras, donde los márgenes de ganancia son relativamente bajos. Los biopesticidas microbianos a menudo requieren procesos especializados de fermentación, formulación y control de calidad que incrementan los costos de producción, mientras que ciertos productos biológicos también requieren aplicaciones más frecuentes para mantener su eficacia en condiciones de campo. Como resultado, los agricultores de cultivos como el maíz, la soja y el trigo pueden mostrarse reacios a reemplazar los pesticidas sintéticos de menor costo a menos que se demuestren claros beneficios económicos. Si bien se prevé que las mejoras en la capacidad de fermentación nacional, el desarrollo de cepas y la eficiencia de fabricación reduzcan los costos de producción con el tiempo, la competitividad de precios sigue siendo un desafío. Por consiguiente, los proveedores en el mercado de biopesticidas de Estados Unidos deben demostrar un valor cuantificable mediante la protección del rendimiento, el manejo de la resistencia, el cumplimiento de las normas sobre residuos o el acceso a mercados premium para justificar el mayor costo del tratamiento.
Limitaciones de la cadena de frío y del tiempo de conservación de los productos microbianos vivos
Mantener la viabilidad de los biopesticidas microbianos vivos durante el almacenamiento, el transporte y la manipulación en la explotación agrícola sigue siendo un reto importante para el mercado estadounidense de biopesticidas. Muchos productos microbianos son muy sensibles a las fluctuaciones de temperatura y al almacenamiento prolongado, lo que exige una manipulación controlada para preservar la viabilidad de sus microorganismos activos hasta su aplicación. Un estudio de 2026 del Servicio de Investigación Agrícola (ARS) del USDA demostró que la exposición de biopesticidas microbianos bacterianos y fúngicos comerciales al estrés térmico provocó una disminución considerable de las poblaciones microbianas viables, lo que confirma que las condiciones de almacenamiento inadecuadas pueden reducir la eficacia del producto antes de su aplicación en el campo. Estas limitaciones de estabilidad aumentan los costes de distribución, complican la gestión de inventarios y pueden reducir la confianza de los agricultores en el rendimiento del producto, especialmente en entornos con logística de temperatura controlada limitada. Por consiguiente, los fabricantes siguen invirtiendo en la mejora de las formulaciones, las tecnologías de envasado y la prolongación de la vida útil para superar una de las principales barreras comerciales del mercado estadounidense de biopesticidas.
Análisis de segmento
Por forma: Los biofungicidas lideran mientras que los bioinsecticidas transforman el crecimiento.
Los biofungicidas representaron el 49.0 % de la cuota de mercado de biopesticidas en Estados Unidos en 2025, lo que los convierte en el segmento de productos más grande. Su amplia adopción se debe a sus aplicaciones en el tratamiento de semillas, riego del suelo y control de enfermedades foliares en cultivos extensivos, frutas, hortalizas y cultivos especiales. Los biofungicidas se utilizan ampliamente en la producción orgánica certificada y se integran cada vez más en los sistemas agrícolas convencionales para controlar enfermedades, al tiempo que apoyan el cumplimiento de las normas sobre residuos y las estrategias de manejo de la resistencia. Su papel consolidado en el control del síndrome de muerte súbita de la soja, las enfermedades de las plántulas de maíz y la Rhizoctonia del algodón ha reforzado su posición comercial. Por el contrario, los bioherbicidas y otras categorías de productos siguen siendo más pequeños, ya que lograr un control de malezas consistente en diversas condiciones climáticas y agronómicas continúa siendo un desafío técnico.
Se prevé que los bioinsecticidas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.0 % entre 2026 y 2031, convirtiéndose así en el segmento de productos de mayor crecimiento en el mercado estadounidense de biopesticidas. Este crecimiento se debe a la creciente demanda de modos de acción alternativos para combatir la resistencia a los insecticidas y apoyar los programas de manejo integrado de plagas (MIP). La innovación de productos y las aprobaciones regulatorias siguen fortaleciendo el potencial comercial del segmento. En febrero de 2026, Vestaron recibió la aprobación de la Agencia de Protección Ambiental de Estados Unidos (EPA) para BASIN, un producto para uso agrícola al aire libre contra plagas de lepidópteros e insectos de cuerpo blando. Este avance amplía las opciones de control biológico de insectos y respalda el crecimiento continuo del mercado estadounidense de biopesticidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cultivo: Los cultivos en hileras representan el volumen principal, mientras que los cultivos hortícolas lideran el crecimiento.
Los cultivos en hileras representaron el 92.0% de la cuota de mercado de biopesticidas en Estados Unidos en 2025, lo que los convierte en el segmento de aplicación más grande. El cultivo extensivo de maíz, soja, trigo y arroz proporciona la base de demanda principal para los productos biológicos de protección de cultivos. Los biopesticidas se incorporan cada vez más a los programas de tratamiento de semillas, pulverización foliar y aplicación al suelo junto con los productos convencionales de protección de cultivos para apoyar las estrategias de manejo integrado de plagas y manejo de la resistencia. Los cultivos comerciales, incluidos el algodón, el tabaco y los cultivos de azúcar, también contribuyen a la demanda donde el cumplimiento de los residuos y los requisitos del mercado de exportación son estrictos. Según el Servicio Nacional de Estadísticas Agrícolas (NASS) del USDA, los agricultores de Estados Unidos sembraron aproximadamente 95.2 millones de acres de maíz y 83.4 millones de acres de soja en 2025, lo que destaca la gran superficie disponible para los productos biológicos de protección de cultivos [3] Fuente: Departamento de Agricultura de Estados Unidos, Servicio Nacional de Estadísticas Agrícolas, “Superficie sembrada de maíz aumentó un 5% desde 2024, superficie sembrada de soja disminuyó un 4% desde el año pasado”, nass.usda.gov . Esta extensa base de producción continúa respaldando la adopción comercial de biopesticidas en la agricultura de cultivos extensivos.
Se prevé que los cultivos hortícolas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.5 % entre 2026 y 2031, lo que los convierte en el segmento de aplicación de más rápido crecimiento en el mercado de biopesticidas de Estados Unidos. Las frutas, verduras, frutos secos y cultivos especiales sufren una alta presión de plagas y enfermedades, además de estar sujetos a estrictas normas de residuos para minoristas y a los límites máximos de residuos (LMR) para la exportación. Estados como California, Florida y Washington están experimentando una creciente adopción de productos biológicos para la protección de cultivos debido a su producción de cultivos de alto valor y al mayor énfasis en los programas de manejo integrado de plagas. Los sistemas de cultivo protegido también combinan biopesticidas con insectos beneficiosos y agentes de control biológico para mejorar el manejo de plagas y reducir la dependencia de los pesticidas químicos convencionales, lo que impulsa el crecimiento continuo del sector hortícola.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
En 2025, la región del Medio Oeste y la zona de cultivos extensivos concentraron la mayor parte del mercado estadounidense de biopesticidas. El extenso cultivo de maíz y soja en Iowa, Illinois, Indiana, Nebraska y Minnesota constituye la principal base de demanda de productos biológicos para la protección de cultivos en el país. Los biofungicidas y tratamientos biológicos para semillas se utilizan ampliamente para controlar las enfermedades de inicio de temporada y mejorar el establecimiento de los cultivos en la producción extensiva. La región también se beneficia de redes de investigación agrícola consolidadas, infraestructura de fermentación y una sólida colaboración entre universidades, proveedores de insumos y agricultores, lo que impulsa la comercialización y la adopción de tecnologías biológicas para la protección de cultivos.
El sureste se está consolidando como el mercado regional de mayor crecimiento, impulsado por la expansión de la producción de frutas, hortalizas, cítricos y cultivos especializados de alto valor. La mayor presión de plagas y enfermedades, la creciente resistencia a los plaguicidas convencionales y los requisitos de residuos más estrictos para los mercados nacionales y de exportación están incentivando a los productores a incorporar biopesticidas en sus programas de manejo integrado de plagas. En julio de 2026, Biocontrol Technologies y Wilbur-Ellis Agribusiness firmaron un acuerdo de distribución en Estados Unidos para T34 Biocontrol, ampliando la disponibilidad comercial de productos biológicos para el control de enfermedades en las principales regiones agrícolas y fomentando una mayor adopción en la producción de cultivos especializados.
La costa oeste, en particular California, representa un mercado importante para los biopesticidas debido a su alta concentración de cultivos hortícolas de gran valor, sus estrictas regulaciones ambientales y los rigurosos requisitos de sostenibilidad de los minoristas. Los productores de frutas, verduras y frutos secos orientados a la exportación dependen cada vez más de productos biológicos para la protección de cultivos, con el fin de cumplir con las normas de residuos y las prácticas de manejo integrado de plagas. El suroeste se beneficia de la producción intensiva de hortalizas en el Valle Central de California y la región agrícola de Yuma en Arizona, mientras que el noreste contribuye a la demanda gracias a su alta concentración de granjas orgánicas, invernaderos y cadenas de suministro de alimentos locales. Estas diferencias regionales siguen diversificando la demanda en el mercado estadounidense de biopesticidas.
Panorama competitivo
El mercado estadounidense de biopesticidas presenta una competencia moderada, con la participación de empresas multinacionales de protección de cultivos, especialistas en bioprotección y empresas emergentes de biotecnología. La competencia se basa en la innovación de productos, cepas microbianas patentadas, tecnologías de formulación, aprobaciones regulatorias, capacidades de investigación y desarrollo, y redes de distribución consolidadas. Las empresas están ampliando sus carteras de productos biológicos para satisfacer la creciente demanda de protección sostenible de cultivos, soluciones para el manejo de la resistencia y programas de manejo integrado de plagas (MIP) en cultivos extensivos y cultivos especializados.
Los participantes del mercado siguen fortaleciendo su posición competitiva mediante adquisiciones e inversiones estratégicas en tecnología. En marzo de 2026, BASF completó la adquisición de AgBiTech, incorporando tecnología de insecticidas biológicos basados en nucleopoliedrovirus (NPV) para el control de orugas. En 2025, ICL Group adquirió una participación del 68 % en Lavie Bio, ampliando su cartera de bioinsecticidas y biofungicidas microbianos. Suterra también adquirió los activos de Vestaron Crop Protection en 2025, incluyendo productos bioinsecticidas a base de péptidos e ingredientes activos registrados. Estos avances reflejan el enfoque de la industria en la expansión de las capacidades de protección biológica de cultivos mediante adquisiciones e innovación interna.
La diferenciación competitiva en el mercado estadounidense de biopesticidas depende cada vez más de las tecnologías de formulación, la estabilidad microbiana y las plataformas avanzadas de descubrimiento biológico. Las empresas están invirtiendo en tecnologías que mejoran la vida útil del producto, optimizan su rendimiento en campo y aceleran el descubrimiento de nuevos ingredientes biológicos activos mediante inteligencia artificial y herramientas de edición genética. En julio de 2026, Agragene obtuvo la licencia de la plataforma Fulcrum CRISPR de Pairwise para impulsar soluciones biológicas de control de insectos para la mosca de la fruta de alas manchadas. Los proveedores con sólidas capacidades de investigación, carteras de productos biológicos diversificadas, experiencia regulatoria y amplias redes comerciales están mejor posicionados para fortalecer su presencia en el mercado estadounidense de biopesticidas.
Líderes de la industria de biopesticidas de Estados Unidos
Valent BioSciences LLC
Corteva Agriscience LLC (Corteva, Inc.)
Bayer AG
BASF SE
Certis USA LLC (Mitsui & Co., Ltd.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Biocontrol Technologies y Wilbur-Ellis Agribusiness firmaron un acuerdo de distribución en Estados Unidos para el biofungicida T34 Biocontrol, aprovechando la red minorista nacional de Wilbur-Ellis para ampliar el acceso al control biológico de enfermedades en regiones agrícolas clave de Estados Unidos.
- Abril de 2026: AgroSpheres inauguró una planta de biofabricación comercial en Charlottesville, Virginia, con una inversión de 10 millones de dólares hasta la fecha en una operación de fermentación a escala comercial de 12,500 pies cuadrados, capaz de tratar cientos de miles de acres anualmente, lo que contribuye a paliar la escasez de capacidad de insumos biológicos para cultivos en Estados Unidos.
- Marzo de 2026: BASF Agricultural Solutions completó la adquisición de AgBiTech, líder mundial en tecnología de nucleopoliedrovirus (NPV) para el control de plagas de orugas en soja, maíz, algodón y cultivos especiales, tras el acuerdo alcanzado en enero de 2026 con la firma de capital privado Paine Schwartz Partners.
Alcance del informe sobre el mercado de biopesticidas en Estados Unidos
Los biopesticidas son agentes de control de plagas derivados de fuentes naturales, como microorganismos (bacterias, hongos y virus). A diferencia de los productos químicos sintéticos, suelen ser biodegradables, específicos para cada organismo y presentan riesgos mínimos para organismos no objetivo y seres humanos. Estas características hacen que los biopesticidas sean fundamentales para la agricultura sostenible y las prácticas de manejo integrado de plagas (MIP).
El informe del mercado de biopesticidas de Estados Unidos está segmentado por forma (biofungicidas, bioherbicidas, bioinsecticidas y otros) y por tipo de cultivo (cultivos comerciales, cultivos hortícolas y cultivos extensivos). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Por formulario
| Biofungicidas |
| Bioherbicidas |
| Bioinsecticidas |
| Otros bioplaguicidas |
Por tipo de cultivo
| Cultivos de efectivo |
| Cultivos Hortícolas |
| cultivos en hileras |
| Por formulario | Biofungicidas |
| Bioherbicidas | |
| Bioinsecticidas | |
| Otros bioplaguicidas | |
| Por tipo de cultivo | Cultivos de efectivo |
| Cultivos Hortícolas | |
| cultivos en hileras |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- TASA DE DOSIS PROMEDIO - La tasa de aplicación promedio es el volumen promedio de biopesticidas aplicados por hectárea de tierra agrícola en la región/país respectivo.
- TIPO DE CULTIVO - El tipo de cultivo incluye cultivos en hileras (cereales, legumbres, semillas oleaginosas), cultivos hortícolas (frutas y hortalizas) y cultivos comerciales (cultivos de plantación, cultivos de fibra y otros cultivos industriales).
- FUNCIÓN - La función de Protección de Cultivos de los biológicos agroculturales incluye productos que previenen o controlan diversos tipos de estrés biótico y abiótico.
- TIPO - Los biopesticidas previenen o controlan diversas plagas, incluidos insectos, enfermedades y malezas, que causan daños a los cultivos y pérdidas de rendimiento.
| Palabra clave | Definición |
|---|---|
| Cultivos comerciales | Los cultivos comerciales son cultivos no consumibles que se venden en su totalidad o en parte para fabricar productos finales y obtener ganancias. |
| Manejo Integrado de Plagas (MIP) | El MIP es un enfoque sostenible y respetuoso con el medio ambiente para controlar las plagas en diversos cultivos. Implica una combinación de métodos, incluidos controles biológicos, prácticas culturales y uso selectivo de pesticidas. |
| Agentes de biocontrol bacteriano | Bacterias utilizadas para controlar plagas y enfermedades en los cultivos. Actúan produciendo toxinas dañinas para las plagas objetivo o compitiendo con ellas por nutrientes y espacio en el entorno de cultivo. Algunos ejemplos de agentes de biocontrol bacteriano comúnmente utilizados incluyen Bacillus thuringiensis (Bt), Pseudomonas fluorescens y Streptomyces spp. |
| Producto fitosanitario (PPP) | Un producto fitosanitario es una formulación que se aplica a los cultivos para protegerlos de plagas, como malezas, enfermedades o insectos. Contienen una o más sustancias activas con otros coformulantes como disolventes, vehículos, material inerte, agentes humectantes o adyuvantes formulados para brindar una eficacia óptima del producto. |
| patógeno | Un patógeno es un organismo que causa una enfermedad a su huésped, con la gravedad de los síntomas de la enfermedad. |
| Parasitoides | Los parasitoides son insectos que ponen sus huevos sobre o dentro del insecto huésped, y sus larvas se alimentan del insecto huésped. En la agricultura, los parasitoides se pueden utilizar como una forma de control biológico de plagas, ya que ayudan a controlar el daño de las plagas a los cultivos y disminuyen la necesidad de pesticidas químicos. |
| Nematodos Entomopatógenos (EPN) | Los nematodos entomopatógenos son gusanos redondos parásitos que infectan y matan plagas liberando bacterias de su intestino. Los nematodos entomopatógenos son una forma de agentes de biocontrol utilizados en la agricultura. |
| Micorriza vesicular-arbuscular (VAM) | Los hongos VAM son especies de hongos micorrízicos. Viven en las raíces de diferentes plantas de orden superior. Desarrollan una relación simbiótica con las plantas en las raíces de estas plantas. |
| Agentes de biocontrol de hongos | Los agentes de biocontrol de hongos son los hongos beneficiosos que controlan las plagas y enfermedades de las plantas. Son una alternativa a los pesticidas químicos. Infectan y matan las plagas o compiten con hongos patógenos por nutrientes y espacio. |
| Biofertilizantes | Los biofertilizantes contienen microorganismos beneficiosos que mejoran la fertilidad del suelo y promueven el crecimiento de las plantas. |
| Biopesticidas | Los biopesticidas son compuestos naturales/de base biológica que se utilizan para controlar las plagas agrícolas mediante efectos biológicos específicos. |
| Depredadores | Los depredadores en la agricultura son los organismos que se alimentan de plagas y ayudan a controlar los daños causados por las plagas a los cultivos. Algunas especies de depredadores comunes utilizadas en la agricultura incluyen mariquitas, crisopas y ácaros depredadores. |
| Agentes de biocontrol | Los agentes de biocontrol son organismos vivos que se utilizan para controlar plagas y enfermedades en la agricultura. Son alternativas a los pesticidas químicos y son conocidos por su menor impacto en el medio ambiente y la salud humana. |
| Fertilizantes orgánicos | El fertilizante orgánico está compuesto de materia animal o vegetal utilizada sola o en combinación con uno o más elementos o compuestos derivados no sintéticos utilizados para la fertilidad del suelo y el crecimiento de las plantas. |
| Hidrolizados de proteínas (PH) | Los bioestimulantes a base de hidrolizados de proteínas contienen aminoácidos, oligopéptidos y polipéptidos libres producidos por hidrólisis enzimática o química de proteínas, principalmente de fuentes vegetales o animales. |
| Bioestimulantes/Reguladores del Crecimiento Vegetal (PGR) | Los bioestimulantes/reguladores del crecimiento vegetal (PGR) son sustancias derivadas de recursos naturales para mejorar el crecimiento y la salud de las plantas mediante la estimulación de los procesos vegetales (metabolismo). |
| Enmiendas del suelo | Las enmiendas del suelo son sustancias aplicadas al suelo que mejoran la salud del suelo, como la fertilidad y la estructura del suelo. |
| Extracto de algas | Los extractos de algas son ricos en micro y macronutrientes, proteínas, polisacáridos, polifenoles, fitohormonas y osmolitos. Estas sustancias estimulan la germinación de las semillas y el establecimiento de cultivos, el crecimiento total de las plantas y la productividad. |
| Compuestos relacionados con el biocontrol y/o la promoción del crecimiento (CRBPG) | Los compuestos relacionados con el biocontrol o la promoción del crecimiento (CRBPG) son la capacidad de una bacteria de producir compuestos para el biocontrol de fitopatógenos y la promoción del crecimiento de las plantas. |
| Bacterias fijadoras de nitrógeno simbióticas | Las bacterias simbióticas fijadoras de nitrógeno, como Rhizobium, obtienen alimento y refugio del huésped y, a cambio, ayudan proporcionando nitrógeno fijo a las plantas. |
| Fijación de nitrógeno | La fijación de nitrógeno es un proceso químico en el suelo que convierte el nitrógeno molecular en amoníaco o compuestos nitrogenados relacionados. |
| ARS (Servicio de Investigación Agrícola) | ARS es la principal agencia de investigación científica interna del Departamento de Agricultura de EE.UU. Su objetivo es encontrar soluciones a los problemas agrícolas que enfrentan los agricultores del país. |
| Regulaciones fitosanitarias | Las regulaciones fitosanitarias impuestas por los respectivos organismos gubernamentales controlan o prohíben la importación y comercialización de ciertos insectos, especies de plantas o productos de estas plantas para evitar la introducción o propagación de nuevas plagas o patógenos de plantas. |
| Ectomicorrizas (ECM) | La ectomicorriza (ECM) es una interacción simbiótica de hongos con las raíces alimentadoras de plantas superiores en la que tanto la planta como los hongos se benefician a través de la asociación para la supervivencia. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




