

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 7.83 mil millones |
| Tamaño del mercado (2031) | USD 11.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.84% CAGR |
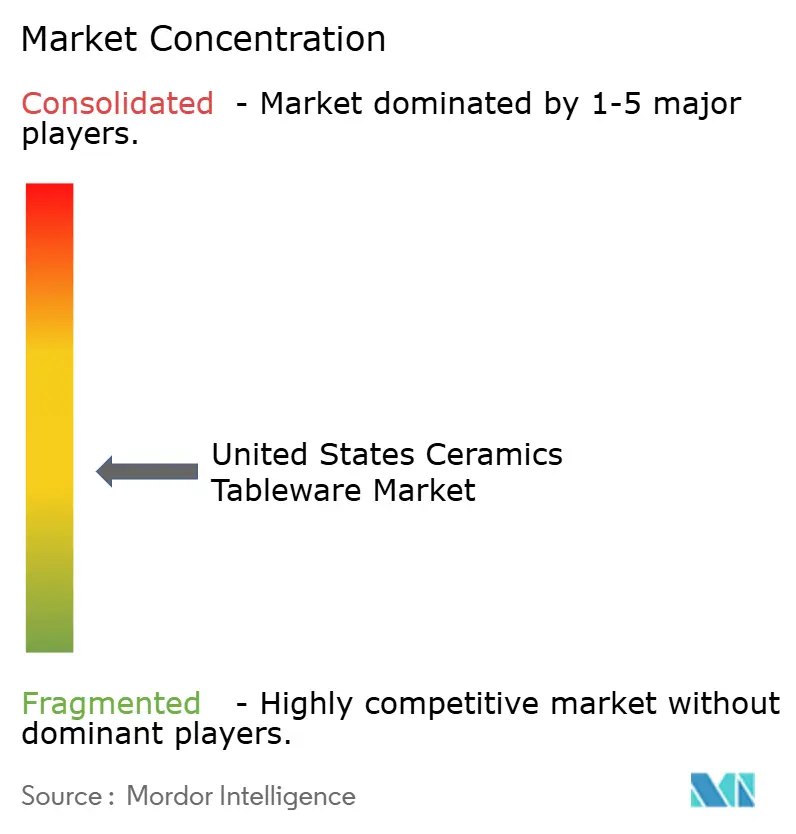
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vajilla de cerámica en Estados Unidos por Mordor Intelligence
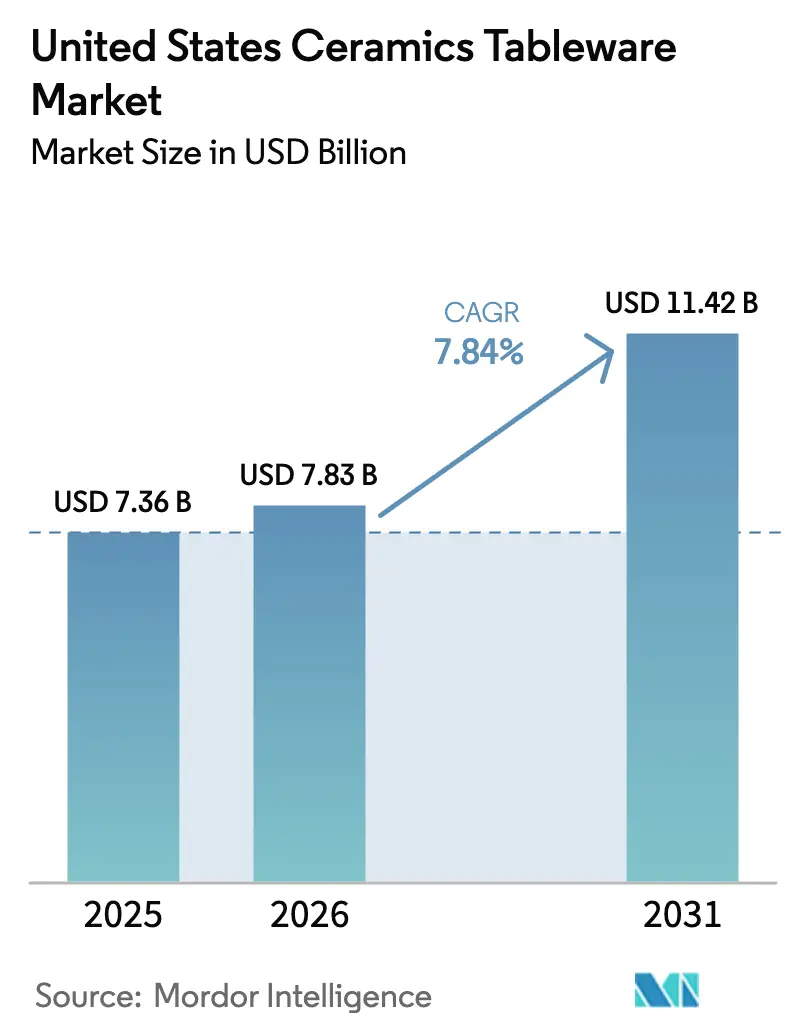
El tamaño del mercado de vajillas de cerámica de Estados Unidos se valoró en USD 7.36 mil millones en 2025 y se estima que crecerá de USD 7.83 mil millones en 2026 para alcanzar USD 11.42 mil millones en 2031, a una CAGR de 7.84% durante el período de pronóstico (2026-2031).
El mercado estadounidense de vajillas de cerámica está experimentando un crecimiento constante, impulsado por un cambio estructural en el comportamiento del consumidor y la renovada actividad en los sectores comerciales de uso final. Tras la pandemia, los patrones de consumo de los hogares se han reconfigurado, con un mayor énfasis en el entretenimiento en casa, las mejoras en el estilo de vida y los regalos. Esto ha impulsado una demanda sostenida de vajillas de cerámica duraderas y con un diseño innovador, tanto en los segmentos premium como en el mercado de masas. El crecimiento se ve reforzado por los ciclos de renovación y reacondicionamiento en el sector hotelero. Hoteles, restaurantes y operadores de catering están incrementando las compras de reemplazo a granel a medida que se normaliza el tráfico en los restaurantes y se expanden los conceptos de gastronomía experiencial. Estas mejoras comerciales continúan contribuyendo significativamente a la expansión del mercado durante el período de pronóstico. En cuanto a la oferta, la evolución de las políticas comerciales y la dinámica de los costos de la energía están redefiniendo las estrategias de abastecimiento y los márgenes. Las presiones arancelarias han acelerado la diversificación de las cadenas de suministro más allá de China, mientras que los fabricantes nacionales se están adaptando al aumento de los costos del gas natural y la electricidad. A pesar de estos desafíos, los productores están aprovechando la eficiencia operativa y las estrategias de precios selectivos para mantener la competitividad. Además, la expansión de los canales de distribución directa al consumidor y en línea ha mejorado la accesibilidad y la transparencia del mercado. Plazos de entrega más cortos, estándares de cumplimiento más claros y una mayor visibilidad en el abastecimiento y la procedencia del producto han fortalecido la confianza del comprador y ampliado la base de clientes.
Conclusiones clave del informe
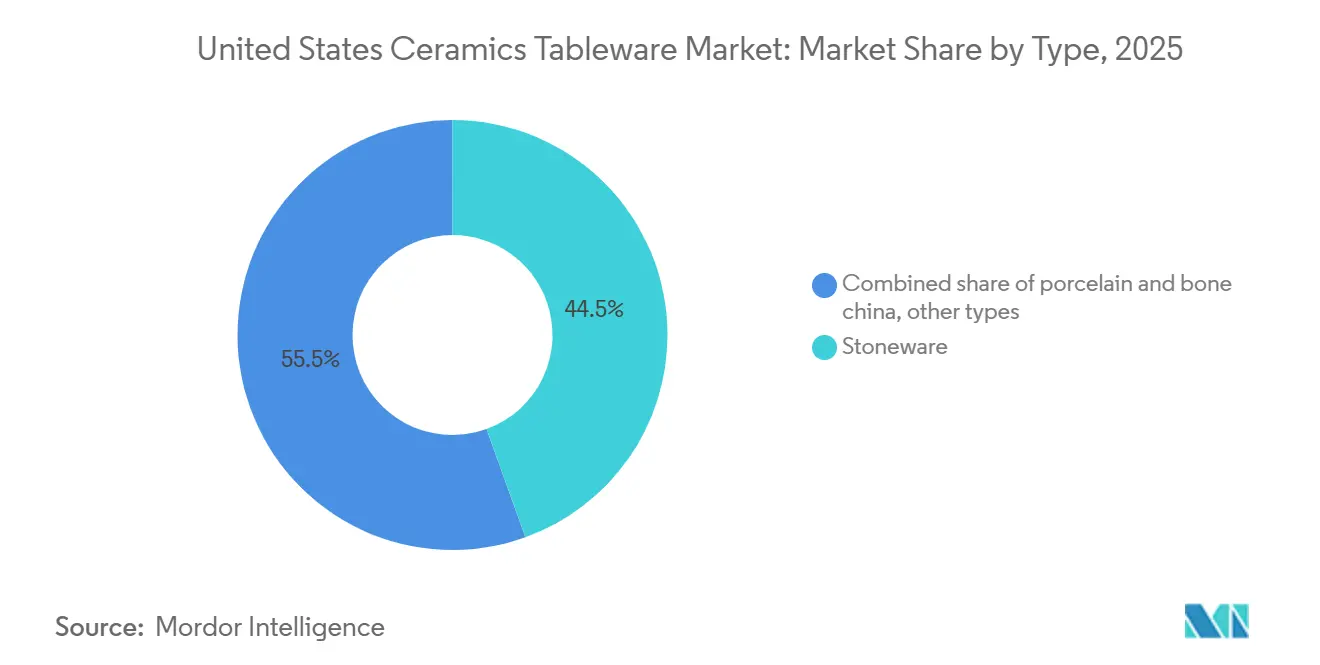
- Por tipo, el gres representó el 44.48% de la participación de mercado de vajillas de cerámica de los Estados Unidos en 2025, mientras que se proyecta que la porcelana y la porcelana china crecerán a una CAGR del 7.44% hasta 2031.
- Por usuario final, los hogares representaron el 58.38% de la participación de mercado de vajilla de cerámica de los Estados Unidos en 2025, mientras que se proyecta que el subsegmento de servicio de alimentos dentro del sector comercial se expandirá a una CAGR del 11.76% hasta 2031.
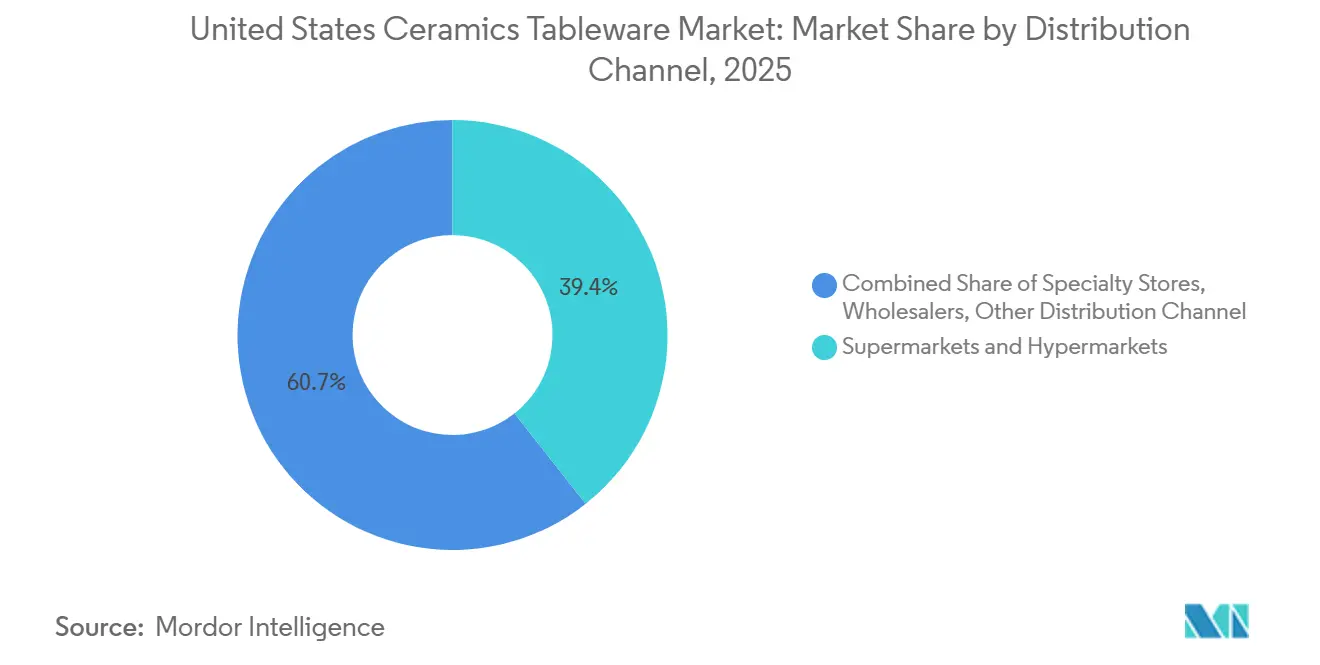
- Por canal de distribución, los supermercados e hipermercados representaron el 39.35% de la cuota de mercado de vajillas de cerámica de Estados Unidos en 2025, mientras que se prevé que el mercado en línea crezca a una tasa compuesta anual del 15.39% hasta 2031.
- Por geografía, el Sur lideró con el 33.49% de la participación de mercado de vajilla de cerámica de los Estados Unidos en 2025, mientras que el Oeste es el que crece más rápido con una CAGR del 7.44% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de vajilla de cerámica en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El resurgimiento del entretenimiento y los regalos en casa tras la pandemia | + 1.2% | Nacional, con avances tempranos en el Oeste y el Noreste | Corto plazo (≤ 2 años) |
| El ciclo de renovación hotelera impulsa la demanda de reemplazo comercial | + 2.1% | Sur y Oeste | Mediano plazo (2-4 años) |
| Demanda impulsada por las redes sociales de una estética distintiva del gres | + 1.5% | Nacional, con picos en el Oeste y el Noreste | Corto plazo (≤ 2 años) |
| La impresión 3D y las calcomanías digitales permiten líneas personalizadas en microlotes | + 0.8% | Oeste y Noreste | Largo plazo (≥ 4 años) |
| La deslocalización de marcas blancas minoristas reduce los plazos de entrega | + 1.3% | Sur y Medio Oeste | Mediano plazo (2-4 años) |
| Las normas estatales más estrictas sobre metales pesados favorecen a los fabricantes certificados de Estados Unidos | + 1.5% | Oeste y Noreste | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El resurgimiento del entretenimiento en casa tras la pandemia impulsa la compra de vajillas de alta calidad
El resurgimiento de las reuniones sociales y el entretenimiento en el hogar tras la pandemia sigue siendo un factor clave para el crecimiento del mercado estadounidense de vajillas de cerámica, impulsando la creciente demanda de los consumidores de vajillas, utensilios para servir y artículos esenciales para el entretenimiento, duraderos y con diseños innovadores. A medida que los hogares priorizan las ocasiones para recibir invitados y regalar, las preferencias se han inclinado hacia la cerámica de mayor calidad y la porcelana vitrificada, diseñadas tanto para el uso diario como para la versatilidad estética. La tradición del diseño y las narrativas de marca son cada vez más influyentes, y las marcas con historia y las colecciones selectas conectan con los consumidores que buscan productos prémium y emocionalmente atractivos. El dinamismo de la fabricación nacional refleja aún más esta tendencia de la demanda. Por ejemplo, East Fork Pottery, con sede en Asheville, anunció una inversión de 2.5 millones de dólares para ampliar su capacidad de producción, añadiendo 30 000 pies cuadrados de espacio de fabricación y creando aproximadamente 40 nuevos puestos de trabajo cualificados en producción, al tiempo que mantiene más de 125 puestos existentes a medida que aumenta la producción para duplicar el volumen actual en los próximos tres años [1] Fuente: Cámara de Comercio del Área de Asheville, “East Fork Pottery lidera el resurgimiento de la fabricación creativa en Asheville”, Cámara de Comercio del Área de Asheville, ashevillechamber.org . Esta expansión subraya cómo la demanda nacional sostenida de vajillas de cerámica de alta calidad fomenta el crecimiento de la capacidad entre los fabricantes de Estados Unidos, reforzando el posicionamiento premium y la resiliencia de la oferta.
El ciclo de renovación del sector hotelero impulsa pedidos masivos de reemplazo comercial
El ciclo continuo de renovación y reinversión dentro del sector hotelero de los Estados Unidos es un impulsor clave de la demanda para el mercado de vajillas de cerámica de los Estados Unidos. Después de varios años de gasto de capital diferido durante la pandemia, los operadores hoteleros están priorizando los planes de mejora de propiedades centrados en los lugares de atención al cliente, particularmente los puntos de venta de alimentos y bebidas. Según CBRE, los departamentos de alimentos y bebidas de los hoteles surgieron como un punto brillante en 2025, con operadores aumentando el gasto para renovar los conceptos gastronómicos, mejorar la calidad del servicio y alinear las ofertas con las expectativas cambiantes de los huéspedes. Esta reinversión se está traduciendo directamente en una mayor adquisición de vajilla comercial. Los hoteles de los Estados Unidos reportaron un aumento interanual del 17.3 % en la categoría de otros gastos en la primera mitad de 2025, que abarca porcelana, cubertería, ropa de cama y equipo relacionado, superando la inflación de costos más amplia en todo el sector [2] Fuente: CBRE Research, “Hotel Food and Beverage – A Bright Spot in 2025,” CBRE, cbre.com . A medida que se renuevan los comedores, los operadores revisan las especificaciones de la vajilla para cumplir con los estándares actualizados de la marca, resistir las condiciones de lavado intensivo y satisfacer las exigencias de presentación contemporáneas en formatos que van desde restaurantes abiertos todo el día hasta conceptos de alta cocina. Los ciclos de reemplazo también se acortan, ya que los establecimientos sincronizan la adquisición de vajilla con los cronogramas de renovación para minimizar el tiempo de inactividad y estabilizar los costos unitarios. Este efecto se ve amplificado por la concentración geográfica de aperturas y renovaciones de hoteles en el Sur y el Oeste, donde los mercados del Cinturón del Sol y las zonas costeras siguen atrayendo nuevas inversiones.
Demanda de estética distintiva en gres impulsada por las redes sociales
La narración visual en torno a la presentación de platos y mesas ha aumentado el valor percibido de esmaltes, texturas y formas únicas, lo que respalda la realización de precios premium en el mercado de vajillas de cerámica de Estados Unidos. El impulso en torno a diseños clásicos ha impulsado reediciones que resuenan con coleccionistas y nuevos compradores, ejemplificado por el relanzamiento de Spice Village de Lenox que coincidió con el renovado interés por juegos de mesa seleccionados. Los restaurantes que son pilares de las escenas gastronómicas regionales también han influido en las preferencias de los hogares, ya que los clientes buscan replicar las experiencias en el establecimiento en casa, una tendencia reflejada en la amplitud de lugares reconocidos en la selección del Noreste 2025 de la Guía MICHELIN [3] Fuente: Michelin Media, “MICHELIN Guide Reveals 2025 Northeast Cities Selection,” Michelin, michelinmedia.com . Las extensiones de marca en programas comunitarios y de economía circular han aumentado aún más la participación, ilustrado por la iniciativa de reventa de Heath Ceramics que vuelve a utilizar piezas clásicas al tiempo que refuerza la longevidad del producto. Estos comportamientos del consumidor refuerzan el atractivo de los acabados táctiles de la cerámica y el papel de las colaboraciones de diseño a la hora de orientar las decisiones de compra en los canales minoristas y en línea para el mercado estadounidense de vajillas de cerámica.
La deslocalización de marcas blancas minoristas reduce los plazos de entrega y el riesgo de inventario
La diversificación continua fuera de China bajo los aranceles en evolución de la Sección 301 está acelerando las estrategias de nearshoring y abastecimiento en múltiples países dentro del mercado de vajillas de cerámica de los Estados Unidos [4] Fuente: Institute for Supply Management, “Tariffs and Trade Wars: Supply Chain Effects,” Institute for Supply Management, ism.ws . Los minoristas e importadores están priorizando asociaciones de fabricación más cercanas para estabilizar los tiempos de entrega, reducir la volatilidad logística y limitar la exposición del capital de trabajo. Estas ventajas son particularmente importantes para los surtidos de marca propia y de temporada que requieren ciclos de renovación frecuentes y un tiempo de llegada más rápido a los estantes. El nearshoring permite un reabastecimiento más receptivo y una alineación más estrecha con los calendarios sociales, de regalos y promocionales, al tiempo que mejora la supervisión del cumplimiento y los estándares de calidad. Los grandes proveedores de marca propia se benefician de las eficiencias de escala en surtidos de rotación rápida, lo que respalda la demanda minorista masiva en todos los rangos de precios. Paralelamente, la actividad de consolidación y las inversiones en infraestructura de distribución están fortaleciendo el alcance regional y sincronizando los cronogramas de producción con los periodos de demanda de los minoristas, lo que refuerza la optimización del abastecimiento de marcas propias como un motor de crecimiento estructural para el mercado.
Análisis del impacto de las restricciones
| Restricción | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de energía para la cocción en horno | -1.8% | Medio Oeste y Sur | Corto plazo (≤ 2 años) |
| Las importaciones asiáticas de bajo costo presionan los márgenes | -2.3% | Nacional, aguda en el Sur y el Oeste | Mediano plazo (2-4 años) |
| Suministro de caolín volátil y arcilla en bolas | -0.9% | Sur y Nacional | Mediano plazo (2-4 años) |
| Incertidumbre sobre el riesgo de destitución de la Proposición 65 | -1.2% | Oeste y Nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de energía para la cocción en hornos erosionan los márgenes de fabricación nacionales
Los elevados y volátiles costos energéticos representan una limitación clave para los fabricantes nacionales en el mercado estadounidense de vajillas de cerámica. La producción de cerámica consume mucha energía, y los procesos de cocción y secado en horno dependen en gran medida del gas natural y la electricidad. Hasta 2025, los aumentos desiguales en los precios del gas natural para los usuarios industriales han incrementado los costos de la energía suministrada, lo que ha complicado la planificación de la producción y ha limitado la capacidad de los fabricantes para trasladar los aumentos de precios sin afectar la demanda. La dinámica general del mercado energético ha intensificado aún más la presión sobre los costos. La expansión de la capacidad de exportación de GNL en Estados Unidos ha incrementado la competencia por el suministro de gas doméstico, afectando tanto los volúmenes contratados como la exposición al mercado spot. Al mismo tiempo, el aumento de los precios de la electricidad para los consumidores industriales ha agravado la carga general de los costos de insumos para las instalaciones que dependen de ambas fuentes de combustible en las etapas de cocción, esmaltado y acabado. Estas presiones son particularmente agudas en los principales centros de producción del Medio Oeste y partes del Sur, donde la exposición a fluctuaciones estacionales de precios y las limitaciones de transporte pueden provocar una abrupta variabilidad en los costos unitarios. Como resultado, los fabricantes están adoptando programas de producción más cautelosos y una gestión más estricta de la producción para preservar la estabilidad de los márgenes.
Las importaciones asiáticas de bajo costo presionan los márgenes en todos los niveles de precios
La persistente competencia de las importaciones por parte de fabricantes asiáticos continúa limitando la flexibilidad de precios en los segmentos de entrada y salida del mercado estadounidense de vajillas de cerámica. Los menores costos de producción en determinados centros de abastecimiento asiáticos limitan la capacidad de los productores nacionales para absorber completamente los crecientes gastos de energía, mano de obra y cumplimiento normativo, especialmente en categorías de productos que dependen de procesos de moldeado, esmaltado y decoración que requieren mucha mano de obra. Si bien los ajustes a los aranceles de la Sección 301 han impulsado una diversificación parcial del abastecimiento, las ventajas de costos siguen siendo pronunciadas en los formatos de gran volumen. Los minoristas con programas de marca blanca establecidos aprovechan las redes globales de proveedores y los compromisos de gran volumen para mantener estables los costos de entrega, lo que mantiene la presión sobre los precios de los proveedores nacionales y refuerza los agresivos calendarios promocionales durante los ciclos de mayor demanda de regalos y festividades. El acceso portuario eficiente a través de las puertas de entrada del oeste y del sur facilita aún más la rápida distribución nacional de los surtidos importados, intensificando la competencia con las líneas fabricadas en Estados Unidos. En respuesta, los fabricantes nacionales priorizan cada vez más el valor de marca, el cumplimiento normativo verificado y la diferenciación en el nivel de servicio para defender los márgenes y preservar la oferta.
Análisis de segmento
Por tipo: La porcelana gana en vitrificación resistente a las astillas, mientras que el gres mantiene su cuota de mercado en los hogares.
El gres representó el 44.48 % del mercado estadounidense de vajillas de cerámica en 2025, gracias a sus resistentes pastas vitrificadas y a una amplia gama de esmaltados que satisfacen tanto el uso diario como las necesidades de exhibición. Este segmento atrae a hogares que valoran la compatibilidad con lavavajillas y microondas, además de la variedad de colores, lo que favorece la compra recurrente de platos, cuencos y tazas de stock abierto en todos los canales. Los compradores comerciales también mantienen pedidos constantes de gres vitrificado para banquetes y operaciones de alta rotación, donde la resistencia al astillado en las salas de vajilla es esencial. Dentro del mercado estadounidense de vajillas de cerámica, el gres se beneficia de una estética cuidada que se alinea con las tendencias de contenido social y los formatos modernos de restauración informal. A medida que se estabilizan los eventos y reuniones en vivo, el equilibrio entre precio y durabilidad del gres sigue siendo fundamental tanto para la sustitución como para la creación de conjuntos en el mercado estadounidense de vajillas de cerámica.
La porcelana y la porcelana china son los tipos de porcelana de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.44 % hasta 2031, impulsada por las necesidades de la alta cocina y la tendencia de los hogares a cambiar a blancos más brillantes y perfiles más delgados. El rendimiento de la vitrificación y el esmaltado de la categoría se tiene en cuenta en los escenarios de lavado a alta temperatura, lo que mejora la economía del ciclo de vida en hoteles y restaurantes. Los lanzamientos de marcas han aprovechado la tradición y las ediciones limitadas para reintroducir las narrativas de la porcelana a los compradores más jóvenes, y el relanzamiento de Spice Village de Lenox refuerza el apetito por conjuntos cohesivos a precios premium accesibles. Otros tipos, como la loza y las formulaciones de nicho, siguen desempeñando un papel secundario cuando se requieren acabados o umbrales de precio específicos en los surtidos minoristas. Durante el pronóstico, se espera que el aumento de la porcelana complemente la amplia base del gres, y ambos formatos seguirán siendo fundamentales para el mercado estadounidense de vajillas de cerámica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: el subsegmento de servicios de alimentación eclipsa el crecimiento de los hogares gracias a las inversiones de capital impulsadas por la renovación
El sector doméstico mantuvo una cuota de mercado del 58.38% en 2025, lo que refleja la abundancia de ocasiones de uso que sustentan las compras principales de vajillas y artículos para servir en el mercado estadounidense de vajillas de cerámica. Los consumidores priorizan los juegos completos que combinan color y forma, con actualizaciones de temporada a menudo vinculadas a regalos y renovaciones del hogar que requieren reemplazos o ampliaciones. El descubrimiento en línea ha añadido variedad a los surtidos para el hogar, ya que las marcas de venta directa al consumidor destacan la seguridad de los materiales y la procedencia de la fabricación en las páginas de producto y el marketing. El canal también fomenta la experimentación con colores y esmaltados en lotes pequeños, lo que se alinea con los ciclos de decoración sin forzar grandes compromisos de inventario. Estos elementos refuerzan la fortaleza del sector doméstico, a la vez que ofrecen vías para la premiumización en el mercado estadounidense de vajillas de cerámica.
Se prevé que el segmento comercial supere al doméstico, liderado por el subsegmento de servicios de alimentación, que se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.76 % hasta 2031, mientras que el alojamiento y la hostelería se sitúan ligeramente por debajo. El repunte de los planes de mejora de las propiedades y las renovaciones de los comedores está priorizando la elección de mesas, a medida que los operadores renuevan las experiencias de los huéspedes. El impulso del gasto en los departamentos de alimentación y bebidas de los hoteles incluyó un aumento interanual significativo en otros gastos durante el primer semestre de 2025, una categoría que abarca productos de China y artículos relacionados de cara al público. Los operadores buscan resistencia a las roturas, verificación del cumplimiento normativo y claridad sobre la disponibilidad a largo plazo al consolidar las listas de SKU bajo disciplinas de inventario más estrictas. Estas necesidades respaldan los pedidos por volumen, la reposición predecible y las asociaciones con proveedores que puedan cumplir los objetivos de nivel de servicio en el mercado estadounidense de vajillas de cerámica.
Por canal de distribución: el comercio online crece gracias al desvío del D2C, mientras que los supermercados mantienen el volumen de transacciones.
Los supermercados e hipermercados representaron el 39.35 % del mercado estadounidense de vajillas de cerámica en 2025, con una combinación de juegos de uso diario, artículos esenciales de libre disponibilidad y rotaciones de temporada que captan las ocasiones de mayor afluencia. Los programas de marca blanca tienen una gran presencia en estos minoristas, lo que ayuda a consolidar la relación calidad-precio y a ampliar la gama de estilos durante las temporadas de regalos y festividades. Las tiendas especializadas ofrecen selecciones seleccionadas y experiencias en tienda que fomentan el visual merchandising y las colaboraciones con marcas, lo que ayuda a proteger los márgenes frente a los ciclos de descuentos. Los mayoristas continúan atendiendo a puntos de venta independientes y pequeñas cuentas comerciales, aunque la compra directa a fabricantes ha aumentado cuando el volumen lo justifica. Estos canales, en conjunto, respaldan la amplia cobertura del mercado estadounidense de vajillas de cerámica, a la vez que se adaptan a las diversas preferencias de compra.
El canal online es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 15.39 % hasta 2031, a medida que las marcas y estudios amplían sus tiendas físicas y suscripciones. El mercado estadounidense de vajillas de cerámica se beneficia de un anaquel digital que puede presentar información sobre cumplimiento normativo, ciencia de los materiales e instrucciones de cuidado, junto con contenido creativo que influye en las decisiones de compra. Las inversiones en expansión reflejan la fortaleza de este canal, destacada por el programa de expansión de East Fork para satisfacer la demanda sostenida de venta directa al consumidor. Los minoristas tradicionales también amplían su alcance a través del comercio electrónico y las ofertas omnicanal, con exclusivas en tienda que se complementan con el descubrimiento online y la preventa de ediciones limitadas. Durante el período de pronóstico, el equilibrio entre las tiendas físicas y online seguirá siendo una dinámica clave, ya que los consumidores valoran la inmediatez, la selección y la confianza al comprar en el mercado estadounidense de vajillas de cerámica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El Sur lideró con una participación del 33.49% en 2025, lo que refleja la presencia hotelera y de restaurantes de la región y el ritmo de formación de hogares en áreas metropolitanas de rápido crecimiento, lo que refuerza la demanda a largo plazo en el mercado estadounidense de vajillas de cerámica. El perfil regional también se beneficia de la proximidad a la oferta local, lo que acorta los plazos de entrega para las colecciones de marca propia y de temporada, que dependen de la constancia en la reposición. A medida que los operadores ejecutan renovaciones y reabren los formatos de restauración, el Sur continúa mostrando sólidas inversiones en atención al cliente, que incluyen proyectos de renovación y expansión de mesas. Las ventajas de distribución a través de los principales puertos y corredores logísticos facilitan la entrega rápida de los flujos de importación y nacionales, lo que ayuda a estabilizar la disponibilidad en los puntos de venta minoristas y comerciales. Estas dinámicas respaldan el papel del Sur como ancla de crecimiento para el mercado estadounidense de vajillas de cerámica hasta 2031.
El Oeste es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.44 % hasta 2031, basada en grandes sectores hoteleros y una sólida presencia artesanal que impulsa la premiumización del mercado estadounidense de vajillas de cerámica. El riguroso control de cumplimiento normativo es riguroso, lo que eleva los estándares de documentación y seguridad del esmaltado en todos los surtidos e incentiva una mayor cualificación de los proveedores. El liderazgo culinario de la región refuerza las preferencias de los hogares por formas y acabados distintivos, ya que los comensales traducen las inspiraciones del comedor en compras en casa, un patrón visible en la amplia gama de establecimientos destacados por la Guía MICHELIN. La inversión de las marcas en salas de exposición y presencia en tiendas complementa la demanda en línea, incluyendo nuevas ubicaciones que amplían el acceso a surtidos de diseño y programas comerciales. Según las previsiones, la cultura de innovación y diseño de la región seguirá impulsando la combinación de productos del mercado estadounidense de vajillas de cerámica.
El Noreste representó una participación significativa en 2025, anclado en densos mercados urbanos con altas necesidades de reemplazo de vajillas en hogares y en el sector hotelero del mercado estadounidense de vajillas de cerámica. La alta gastronomía en las principales ciudades eleva los estándares de diseño para la selección de platos y cubiertos, lo que tiende a repercutir en los hábitos de compra de los hogares, ya que los clientes trasladan las experiencias del restaurante a sus hogares. El reconocimiento de la región en la Guía MICHELIN 2025 subraya la continua influencia de los programas dirigidos por chefs en la selección de cristalería, cubertería y porcelana, junto con la vajilla básica. Los minoristas locales combinan marcas tradicionales con estudios contemporáneos, mientras que el cumplimiento normativo y las garantías de calidad siguen siendo esenciales para la distribución multiestatal. De cara al futuro, el Noreste se posiciona para beneficiarse de ciclos de renovación periódicos y de una base estable de compradores premium que mantienen un mayor gasto por servicio en el mercado estadounidense de vajillas de cerámica.
Panorama regulatorio
En Estados Unidos, la vajilla de cerámica destinada al consumo alimentario está sujeta a las normativas federales sobre la migración de metales pesados procedentes de esmaltes y decoraciones. La Administración de Alimentos y Medicamentos de EE. UU. (FDA) establece los requisitos para la cerámica ornamental y decorativa en virtud del Título 21 del Código de Regulaciones Federales (21 CFR 109.16), junto con directrices para el cumplimiento de la normativa sobre la contaminación por plomo en cerámica. Para los productos no destinados al consumo alimentario, los fabricantes deben utilizar etiquetas de advertencia permanentes (por ejemplo, advertencias como «no apto para el consumo alimentario») con una ubicación y legibilidad específicas, lo que afecta al cumplimiento de las normativas de importación, los procesos de etiquetado y los controles de calidad de los minoristas.
La política comercial también influye en la forma en que se importan los artículos de mesa al país, según el Capítulo 69 del Sistema Armonizado de Designación y Codificación de Mercancías (SA), que incluye la vajilla de porcelana (SA 6911) y la vajilla de cerámica (SA 6912). Los importadores deben gestionar la exposición a aranceles escalonados, que incluyen los aranceles estándar de nación más favorecida (NMF) y el impacto continuo de los aranceles de la Sección 301 para los productos de origen chino, lo que refuerza la disciplina en la gestión de abastecimiento y documentación en varios países, junto con las necesidades de cumplimiento a nivel estatal, como la Proposición 65 de California. La Proposición 65 eleva los requisitos de advertencia y pruebas para la exposición al plomo y al cadmio en los canales de venta al consumidor.
Análisis de la cadena de valor
La cadena de valor de la vajilla de cerámica en Estados Unidos generalmente comienza con las materias primas, incluyendo pastas cerámicas y esmaltes, para luego pasar al moldeado, el esmaltado y la decoración, y la cocción en horno a alta temperatura. Posteriormente, se realizan el control de calidad, las pruebas y el empaquetado. El suministro se divide en dos vertientes: la vajilla de uso diario de gran volumen suele importarse, mientras que las líneas premium y de diseño vanguardista provienen con mayor frecuencia de pequeños talleres nacionales o de productores europeos consolidados en el caso de la porcelana de alta gama. La cocción, que consume mucha energía, sigue siendo un factor clave en el costo de la producción nacional, mientras que la economía de las importaciones está condicionada por la exposición a los aranceles y la volatilidad logística.
En la fase posterior de la cadena de suministro, los productos se distribuyen a través de grandes superficies (incluidos supermercados e hipermercados), tiendas especializadas y mayoristas que abastecen al sector de la hostelería y a clientes independientes, además de los canales online y de venta directa al consumidor, que experimentan un rápido crecimiento. Los importadores y los programas de marca blanca son fundamentales para la planificación y el reabastecimiento del surtido, coordinando las fábricas en el extranjero, los transitarios, los puertos y la distribución nacional. La diversificación de la producción fuera de China, impulsada por la presión arancelaria, ha incrementado la importancia de contar con capacidad de fabricación alternativa cualificada, pero la oferta de proveedores no chinos de cerámica y loza de uso diario sigue siendo limitada. En consecuencia, los plazos de entrega, las cantidades mínimas de pedido y la documentación de cumplimiento normativo continúan generando fricciones en toda la cadena.
Panorama competitivo
El mercado estadounidense de vajillas de cerámica se mantiene moderadamente concentrado, con los fabricantes más grandes con una porción significativa de la participación de mercado total en 2025. Corelle Brands lidera el panorama competitivo, seguido por Gibson Homewares, Lenox Corporation, The Fiesta Tableware Company y Libbey Inc., quienes juntos configuran la dinámica de precios y distribución en los principales canales. A pesar de esta concentración, el mercado continúa ofreciendo oportunidades significativas para estudios de diseño y proveedores especializados de marcas blancas que compiten en agilidad, selección de surtido y velocidad de comercialización. Los minoristas y compradores comerciales prefieren cada vez más a los proveedores que demuestran sólidas capacidades de cumplimiento, incluyendo trazabilidad de extremo a extremo y pruebas de producto consistentes. Estas expectativas están influyendo en las prioridades de desarrollo de productos, con mayor énfasis en cuerpos cerámicos duraderos, rendimiento estable del esmaltado y abastecimiento verificado de materia prima. Como resultado, el rigor del cumplimiento se ha convertido en un diferenciador competitivo en lugar de un requisito básico.
Los principales proveedores invierten activamente para ampliar su alcance geográfico, optimizar la comercialización y fortalecer las alianzas con los canales en los segmentos doméstico y comercial. Se han realizado adquisiciones estratégicas para ampliar las carteras y optimizar las capacidades de servicio, especialmente en vajillas para hostelería, donde la fiabilidad y la escalabilidad son fundamentales. La expansión de la distribución en Norteamérica ha permitido un cumplimiento más rápido para las cuentas comerciales y ha reducido la sensibilidad a los plazos de entrega. Al mismo tiempo, los fabricantes centrados en el diseño están aumentando su presencia física y digital en tiendas físicas para mejorar la visibilidad de la marca y la fidelización del cliente. La expansión de la capacidad de los estudios de venta directa al consumidor demuestra la confianza en una demanda sostenida, a la vez que se preserva la artesanía y el control de calidad. En conjunto, estas iniciativas reflejan un énfasis práctico en la optimización de la presencia, la alineación de la distribución y la accesibilidad al canal.
Las estrategias de diferenciación de productos se centran cada vez más en la procedencia, la seguridad de los materiales y la sostenibilidad, lo que influye en las decisiones de compra de los usuarios finales, tanto residenciales como comerciales. Las marcas están refinando la narrativa de sus surtidos para destacar la durabilidad, el abastecimiento responsable y el valor a largo plazo, reforzando la confianza y la repetición de compras. Las iniciativas circulares, como la reventa de marca y los programas de prolongación de la vida útil de los productos, están cobrando impulso a medida que la sostenibilidad se integra más en las expectativas de los consumidores. Los fabricantes tradicionales también están aprovechando los diseños de archivo y las colecciones antiguas para atraer tanto a los clientes habituales como a los nuevos públicos que buscan autenticidad. Durante el período de pronóstico, se espera que el equilibrio entre los productos importados y la fabricación local siga evolucionando. Los proveedores que combinan capacidad de respuesta, documentación y capacidades de servicio regional están mejor posicionados para defender su cuota de mercado a medida que la demanda se desplaza entre los canales domésticos y comerciales.
Líderes de la industria de vajillas de cerámica de Estados Unidos
Marcas Corelle (Marcas instantáneas)
Artículos para el hogar Gibson
Corporación Lenox
La empresa de vajillas Fiesta
Libbey Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: El Tribunal de Apelaciones del Quinto Circuito de los Estados Unidos ratificó un fallo relacionado con el proceso de bancarrota de Corelle Brands conforme al Capítulo 11, confirmando que la empresa conservaba los derechos de indemnización vinculados a los pedidos de compra completados. La decisión respaldó la continuidad de los pedidos y aclaró las protecciones contractuales en torno a las transacciones anteriores, lo que puede influir en la confianza de proveedores y minoristas respecto a los procesos de cumplimiento y resolución de disputas.
- Diciembre de 2025: East Fork Pottery anunció una inversión de 2.5 millones de dólares para ampliar su planta de producción en Asheville, Carolina del Norte, añadiendo 30,000 pies cuadrados y creando aproximadamente 40 nuevos puestos de trabajo cualificados, además de mantener los más de 125 existentes. Esta inversión aumenta la capacidad de producción nacional de vajillas de cerámica de diseño y fortalece la capacidad de la marca para atender la demanda directa del consumidor con plazos de entrega más cortos.
- Marzo de 2024: Landmark Ceramics UST, Inc. inauguró una ampliación de su planta en Mt. Pleasant, Tennessee, con una inversión de 70 millones de dólares. La ampliación incluyó un nuevo horno y aumentó la capacidad de producción anual a 80 millones de pies cuadrados. Esta expansión amplió la capacidad de fabricación de cerámica en Estados Unidos, lo que refuerza la resiliencia del suministro y agiliza el servicio para los clientes que priorizan la producción en Norteamérica y un reabastecimiento predecible.
Alcance del informe sobre el mercado de vajilla de cerámica en Estados Unidos
Este informe busca proporcionar un análisis detallado del mercado estadounidense de vajillas de cerámica. Se centra en la dinámica del mercado, las tendencias emergentes en los segmentos y mercados regionales, y en información sobre diversos tipos de productos y aplicaciones. Además, analiza los actores clave y el panorama competitivo del mercado estadounidense de vajillas de cerámica. El mercado estadounidense de vajillas de cerámica está segmentado por tipo (porcelana y porcelana china, gres (cerámica) y otros tipos), por usuario final (hogar, comercial [segmento de alojamiento y hostelería, segmento de servicios de alimentación y otros usuarios finales]) y por canal de distribución (supermercados e hipermercados, tiendas especializadas, mayoristas, venta online y otros canales de distribución). El informe ofrece el tamaño del mercado y previsiones para el mercado estadounidense de vajillas de cerámica en valor (en millones de USD) para todos los segmentos mencionados.
Por tipo (valor)
| Porcelana y porcelana china |
| Gres (Cerámica) |
| Otros tipos |
Por usuario final (valor)
| Artículos para el hogar | |
| Comercial | Segmento de Alojamiento y Hostelería |
| Segmento de servicio de alimentos | |
| Otros usuarios finales |
Por canal de distribución (valor)
| Supermercados e hipermercados |
| Tiendas Especializadas |
| Mayoristas |
| Online |
| Otros Canales de Distribución |
Por geografía (valor)
| Nordeste |
| Midwest |
| Sur |
| West |
| Por tipo (valor) | Porcelana y porcelana china | |
| Gres (Cerámica) | ||
| Otros tipos | ||
| Por usuario final (valor) | Artículos para el hogar | |
| Comercial | Segmento de Alojamiento y Hostelería | |
| Segmento de servicio de alimentos | ||
| Otros usuarios finales | ||
| Por canal de distribución (valor) | Supermercados e hipermercados | |
| Tiendas Especializadas | ||
| Mayoristas | ||
| Online | ||
| Otros Canales de Distribución | ||
| Por geografía (valor) | Nordeste | |
| Midwest | ||
| Sur | ||
| West | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y el crecimiento esperado del mercado de vajilla de cerámica de Estados Unidos?
El tamaño del mercado de vajillas de cerámica de Estados Unidos es de USD 7.83 mil millones en 2026 y se proyecta que alcance los USD 11.42 mil millones para 2031 con una CAGR del 7.84%.
¿Qué tipos de productos son líderes y cuáles están creciendo más rápido en el mercado de vajillas de cerámica de Estados Unidos?
El gres lidera con una participación del 44.48% en 2025, mientras que la porcelana y la porcelana china son las de más rápido crecimiento con una CAGR del 7.44% hasta 2031.
¿Qué segmentos de uso final impulsan la demanda en el mercado de vajillas de cerámica de Estados Unidos?
Los hogares tendrán una participación del 58.38% en 2025, pero se proyecta que el subsegmento de servicios de alimentación comercial crecerá a una tasa compuesta anual del 11.76% hasta 2031, respaldado por renovaciones de hoteles y restaurantes.
¿Cómo están cambiando los canales de distribución en el mercado de vajillas de cerámica de Estados Unidos?
Los supermercados e hipermercados tendrán una participación del 39.35% en 2025, mientras que el canal en línea es el de más rápido crecimiento con una CAGR del 15.39% hasta 2031 a medida que las marcas directas al consumidor se expanden.
¿Qué regiones lideran y crecen más rápido dentro del mercado de vajillas de cerámica de Estados Unidos?
El Sur lidera con una participación del 33.49% en 2025, y el Oeste es el que crece más rápidamente, con una CAGR del 7.44% hasta 2031.


