

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
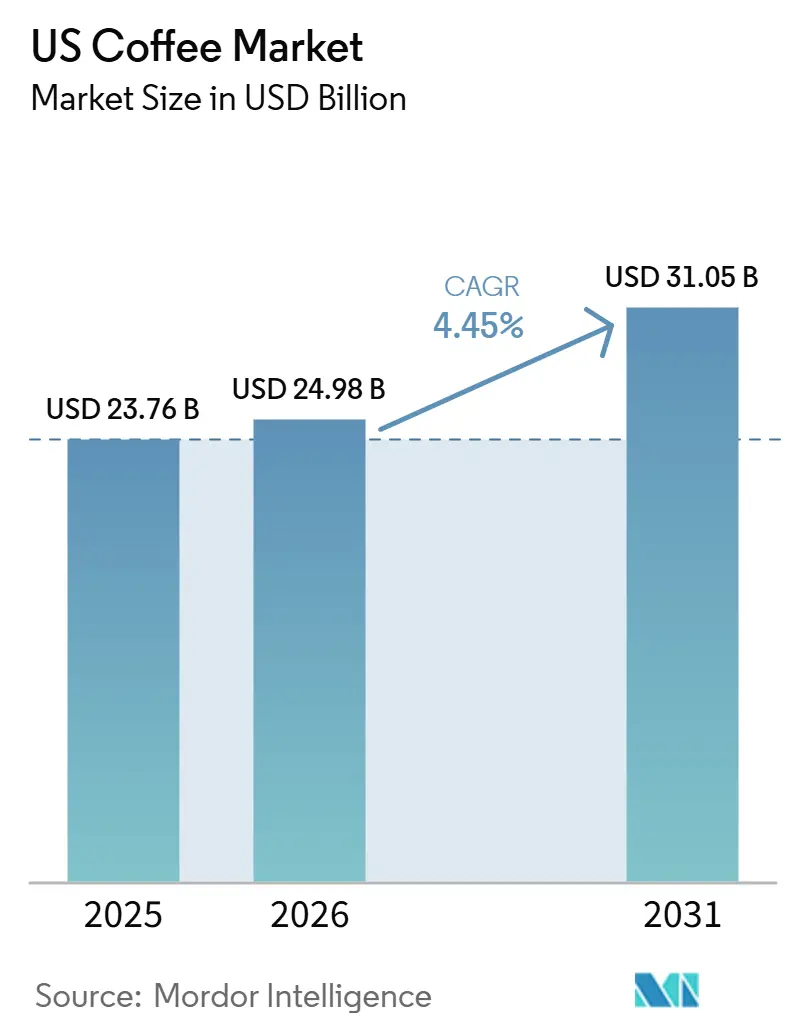
| Tamaño del mercado (2026) | USD 24.98 mil millones |
| Tamaño del mercado (2031) | USD 31.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.45% CAGR |
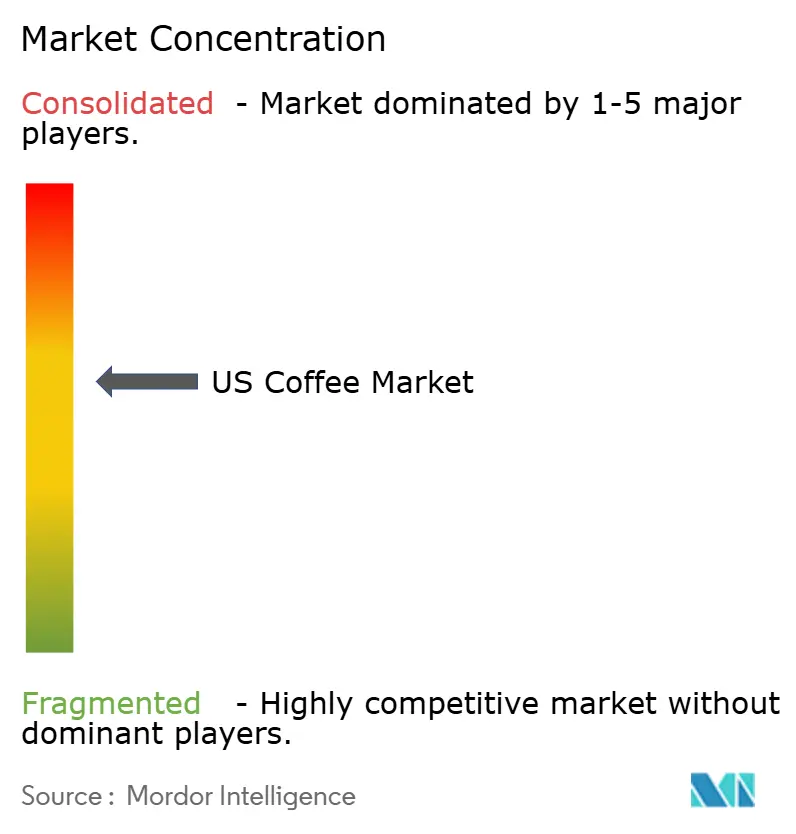
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del café en EE. UU. por Mordor Intelligence
Se espera que el mercado estadounidense del café crezca de 23.76 millones de dólares en 2025 a 24.98 millones en 2026 y alcance los 31.05 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.45%. Este crecimiento se basa en la premiumización, la adopción de la tercera ola del café y la sólida demanda de los hogares, incluso cuando los precios del arábica se disparan debido a las perturbaciones en la oferta relacionadas con el cambio climático en Brasil y Vietnam. Las marcas que comunican el origen, el método de procesamiento y las credenciales de sostenibilidad siguen impulsando a los consumidores a optar por cafés de especialidad con márgenes más altos, protegiendo así sus beneficios mientras aumentan los costes del grano. La dinámica competitiva se mantiene moderadamente consolidada, pero las startups de venta directa al consumidor (DTC) fragmentan el segmento de especialidades, obligando a las empresas establecidas a innovar en formatos, sabores y envases para defender su presencia en los estantes. Las suscripciones de comercio electrónico minorista se están normalizando tras la pandemia, pero aún superan el crecimiento de las tiendas físicas, mientras que los establecimientos de hostelería, como las cafeterías y los restaurantes de comida rápida, están recuperando afluencia de clientes a medida que el trabajo híbrido se consolida.
Conclusiones clave del informe
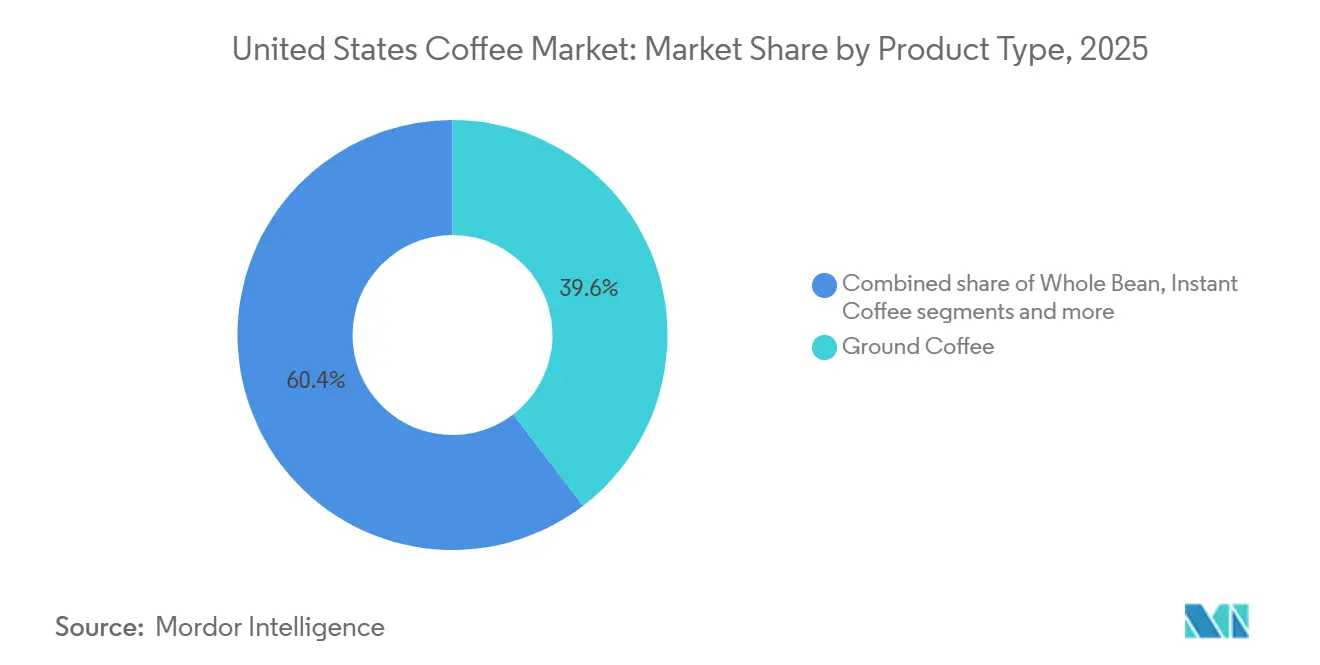
- Por tipo de producto, el café molido lideró con una cuota de mercado del 39.60% en Estados Unidos en 2025, mientras que se prevé que las cápsulas y monodosis crezcan a una tasa de crecimiento anual compuesta del 5.93% entre 2026 y 2031.
- Por tipo, el café convencional representó el 53.95% del mercado estadounidense del café en 2025; el café de especialidad avanza a una tasa de crecimiento anual compuesta del 7.03% hasta 2031.
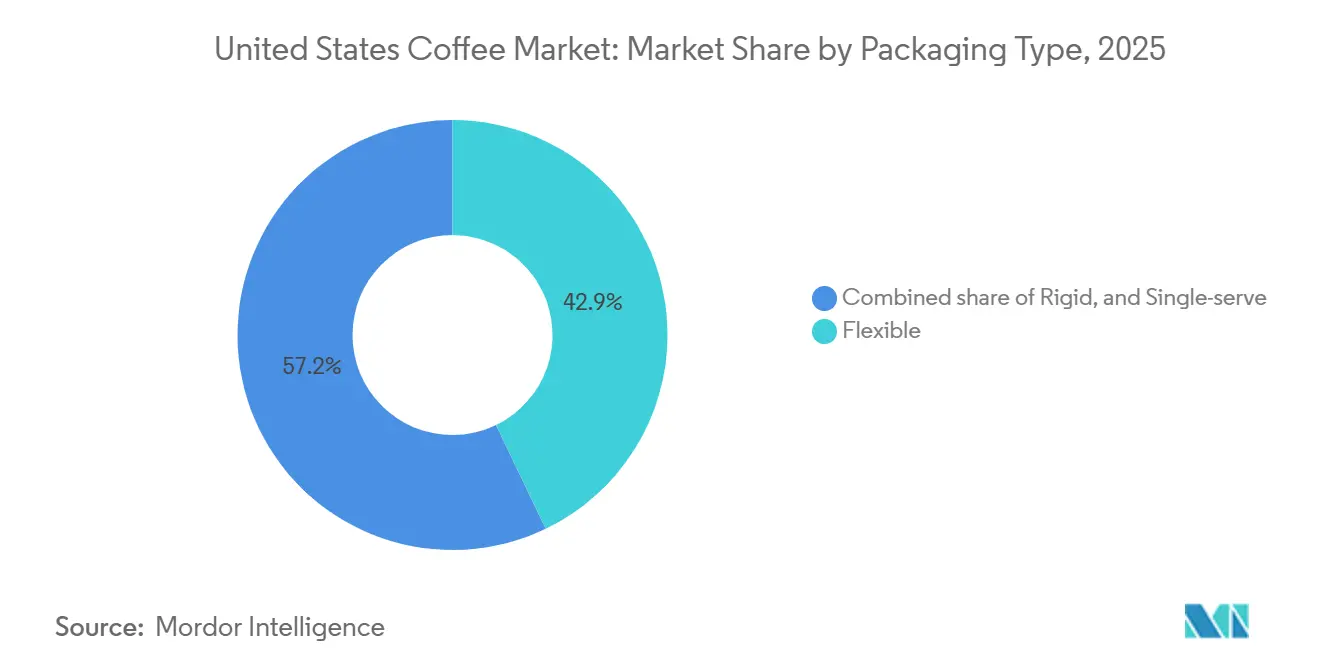
- En cuanto al envasado, los formatos flexibles acapararon una cuota del 42.85 % en 2025; se prevé que los envases monodosis experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.36 % hasta 2031.
- Por canal de distribución, el off-trade representó el 87.25% de las ventas en 2025 y debería aumentar a una CAGR del 5.22%, mientras que los locales on-trade recuperan participación a medida que se recupera el tráfico peatonal urbano.
- Por geografía, California contribuyó con el 24.17% de los ingresos de 2025, pero Florida está preparada para el aumento más rápido con una CAGR del 6.19% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del café en EE. UU.
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Premiumización y adopción de tercera ola | + 0.8% | Nacional; más alto en las áreas metropolitanas de la Costa Oeste y el Noreste | Mediano plazo (2–4 años) |
| Creciente demanda de mezclas funcionales | + 0.6% | California, Texas, Florida; más fuertes entre la Generación Z y los millennials | Largo plazo (≥ 4 años) |
| La urbanización revitaliza el tráfico turístico | + 0.4% | Áreas estadísticas metropolitanas > 1 millón; núcleos del Cinturón del Sol como Phoenix y Austin | Corto plazo (≤ 2 años) |
| Mandatos estatales sobre envases compostables | + 0.3% | California, Nueva York, Washington, Oregón | Mediano plazo (2–4 años) |
| Adopción de equipos de barista domésticos | + 0.5% | Hogares con ingresos superiores a USD 75,000; concentrados en el oeste y el noreste | Mediano plazo (2–4 años) |
| Expansión de las huellas de las cafeterías | + 0.4% | La mayor densidad se encuentra en California, Texas y Nueva York; aumenta en ciudades de segundo nivel. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Premiumización y adopción de tercera ola entre los consumidores
El café de tercera ola ha pasado de ser un nicho a ser algo generalizado: en 2024, el 45 % de los estadounidenses consume café de especialidad en un día cualquiera, frente al 25 % de una década antes, según la Asociación Nacional del Café (NCA).[ 1 ]Fuente: Asociación Nacional del Café, "Tendencias Nacionales de Datos del Café: Informe de Desglose del Café de Especialidad 2024", ncausa.orgEste cambio es más pronunciado entre las personas de 25 a 39 años, de las cuales el 64% bebió café de especialidad la semana anterior en 2025. Este grupo de edad valora la transparencia en cuanto al origen, el método de procesamiento y la relación entre los tostadores y los caficultores. La disposición a pagar más por un café de origen único o un café frío con nitrógeno crea un margen de seguridad que protege a los tostadores de la volatilidad de los precios de las materias primas. Las marcas de especialidad absorbieron el aumento sin perder clientes, ya que la propuesta de valor se basa en la artesanía y la historia, más que en el precio por onza. Los mercados de la Costa Oeste lideran la adopción, con el 58% de los consumidores de la región comprando café de especialidad. Sin embargo, la tendencia se está extendiendo hacia el este a medida que los tostadores independientes abren salas de cata y los servicios de suscripción entregan granos recién tostados directamente a domicilio. Esta dinámica de premiumización explica por qué el segmento de especialidad crecerá anualmente hasta 2031.
Creciente demanda de una gama de cafés funcionales y especiales
En 2024, las búsquedas de café de hongos en la plataforma de Ocado se dispararon, lo que refleja un creciente interés en Estados Unidos por las mezclas que combinan cafeína con adaptógenos. Esta tendencia pone de manifiesto un creciente cambio del consumidor hacia las bebidas funcionales que satisfacen tanto las necesidades de bienestar como las de estilo de vida. Marcas como MUD/WTR combinan cacao, melena de león y chaga, en línea con las aspiraciones de bienestar de la Generación Z: energía concentrada sin nerviosismo. Estos productos atraen a consumidores preocupados por su salud que buscan alternativas a las bebidas tradicionales con alto contenido en cafeína. Si bien las directrices de la Administración de Alimentos y Medicamentos (FDA) establecen un límite diario de cafeína de 400 mg para adultos, esto abre la puerta a productos con bajo contenido en cafeína que enfatizan las ventajas nootrópicas y antiinflamatorias, ofreciendo un equilibrio entre funcionalidad y seguridad. Esta evolución obliga a los tostadores convencionales a profundizar en la ciencia de los ingredientes y a superar las validaciones regulatorias para mantenerse competitivos. La convergencia de las tendencias del café y el bienestar impulsa la innovación, impulsando a las marcas a adaptarse y satisfacer la creciente demanda de bebidas funcionales y saludables.
La urbanización y un estilo de vida acelerado impulsan la demanda en la distribución hostelera
Los canales de consumo en el lugar de trabajo, como las cafeterías, los restaurantes de comida rápida y los comedores de empresas, están recuperando cuota de mercado tras la caída sufrida durante la pandemia, a medida que el trabajo híbrido se estabiliza y la urbanización se acelera en las áreas metropolitanas del Cinturón del Sol. Starbucks planea alcanzar las 55,000 tiendas a nivel mundial para 2030, frente a las 40,576 actuales, con el objetivo declarado de duplicar su presencia en Estados Unidos, que actualmente cuenta con aproximadamente 17,000 establecimientos. La Asociación Nacional del Café constató que las cafeteras de goteo siguen siendo el método de preparación más popular, mientras que los concentrados de café están ganando terreno, pero las máquinas de monodosis han experimentado un auge en los últimos cinco años, lo que refleja una preferencia por la comodidad y el control de las porciones que los establecimientos de consumo en el lugar de trabajo replican con aplicaciones de pedidos móviles y programas de fidelización. La urbanización también concentra la demanda en barrios peatonales donde las cafeterías funcionan como espacios de encuentro para teletrabajadores y reuniones sociales, una dinámica que explica por qué las áreas metropolitanas con poblaciones superiores a un millón de habitantes representan una proporción desproporcionada del crecimiento del consumo en el lugar de trabajo. El reto para las cadenas es mantener el flujo de clientes cuando las ventas en tiendas comparables disminuyen, diferenciándose a través de mezclas exclusivas, ofertas de temporada y una experiencia de compra que justifique los precios premium.
El crecimiento de las cafeterías impulsa la demanda del mercado
A medida que las cadenas de cafeterías proliferan en Estados Unidos, no solo impulsan el consumo, sino que también familiarizan a un público más amplio con el café de especialidad. Starbucks, por ejemplo, aumentó su número de tiendas propias en Estados Unidos de 8,941 en 2020 a 10 158 en 2024.[ 2 ]Fuente: Starbucks, "Informe anual de Starbucks Corporation 2024", starbucks.comEsta expansión no solo ha ampliado el alcance geográfico del café de especialidad, sino que también lo ha introducido a diversos segmentos de consumidores, mejorando tanto la accesibilidad como el conocimiento. El atractivo del mercado sigue siendo fuerte, con Luckin Coffee considerando un debut en 2025 en los Estados Unidos comenzando en la ciudad de Nueva York. Conocido por sus pedidos centrados en la aplicación y precios competitivos, la llegada de Luckin está lista para intensificar la competencia e impulsar innovaciones de servicio impulsadas por la tecnología. En entornos urbanos, el café no es solo una bebida; está entretejido en la tela de la vida cotidiana. Las cafeterías, ahora elementos básicos de los barrios urbanos, atraen un tráfico peatonal significativo y disfrutan de una sólida salud financiera, gracias a los clientes leales y una carta de bebidas variada. Esta escena vibrante ha impulsado un crecimiento constante en las ventas de cafés y bares, subrayando la fuerte demanda de experiencias centradas en el café.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del rendimiento inducida por el clima | -0.6% | Brasil, Vietnam y Colombia abastecen el 57% de las importaciones de Estados Unidos | Largo plazo (≥ 4 años) |
| Carga ambiental de las cápsulas monodosis | -0.3% | La presión regulatoria es más fuerte en California, Nueva York, Washington y Oregón. | Mediano plazo (2–4 años) |
| Aumento de la conciencia sobre los efectos de la cafeína en la salud | -0.3% | Generación Z y millennials centrados en el bienestar en todo el país | Mediano plazo (2–4 años) |
| Competencia de bebidas alternativas | -0.3% | Núcleos urbanos con alta influencia en las redes sociales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del rendimiento inducida por el clima aumenta los costos
Los fenómenos meteorológicos severos en regiones cafetaleras clave han interrumpido la producción, lo que ha provocado fluctuaciones en los precios del mercado estadounidense. Según datos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), estas interrupciones del suministro relacionadas con el clima fueron responsables del 40 % del aumento de precios en 2024. En Vietnam, la producción de café se desplomó un 20 % en 2023/24 debido a períodos de sequía prolongados, lo que resultó en una caída del 10 % en las exportaciones por segundo año consecutivo. Indonesia experimentó una disminución interanual del 16.5 % en la producción, ya que las lluvias de abril y mayo de 2023 dañaron las cerezas de café, lo que provocó una reducción del 23 % en las exportaciones. El pronóstico de producción de Brasil para 2023/24 se revisó de un aumento previsto del 5.5 % a una disminución del 1.6 %, principalmente debido a las condiciones de sequía en estados clave como Minas Gerais y São Paulo.[ 3 ]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Las condiciones climáticas adversas impulsan los precios del café a su nivel más alto en años", fao.orgEstos desafíos de suministro han impulsado el aumento de los precios minoristas del café. Además, los modelos climáticos indican una disminución de las tierras aptas para el cultivo del café, lo que perpetúa la presión sobre los precios y limita el crecimiento en mercados sensibles a las fluctuaciones de precios.
Impacto perjudicial de las cápsulas y monodosis de café en el medio ambiente
Las cápsulas individuales generan miles de millones de unidades de residuos en vertederos anualmente en Estados Unidos, una cifra que ha generado escrutinio regulatorio y rechazo por parte de los consumidores a pesar de la conveniencia del formato y el control de porciones. La Comisión de Bolsa y Valores de Estados Unidos (SEC) multó a Keurig con USD 1.5 millones en septiembre de 2024 por afirmaciones engañosas sobre reciclabilidad, un precedente que indica que los reguladores aplicarán estándares de veracidad en la publicidad para las afirmaciones ambientales (SEC). La ley AB 1201 de California exige que los productos compostables alcancen una tasa de recolección y aceptación del 75% para enero de 2026, un umbral que la mayoría de las cápsulas de bioplástico no alcanzan porque los sistemas municipales carecen de la capacidad de compostaje industrial para procesarlas a gran escala (CalRecycle). Esta restricción se manifiesta como un riesgo para la marca: los consumidores que priorizan la sostenibilidad podrían cambiar a formatos de grano entero o molido, y como un costo de cumplimiento, ya que rediseñar las cápsulas con materiales compostables y construir redes de logística inversa requiere un capital que los tostadores más pequeños no pueden permitirse.
Análisis de segmento
Por tipo de producto: La penetración doméstica mantiene el café molido en la parte superior
En 2025, el mercado estadounidense del café molido alcanzó una cuota del 39.60%. Si bien los hogares sensibles al precio siguen comprando latas a granel, manteniendo un volumen constante, los nichos premium también están prosperando debido al creciente interés de los consumidores por productos de café de alta calidad y especialidades. Sin embargo, el auge de las máquinas de monodosis y la creciente tendencia de los baristas caseros están reduciendo esta cuota de mercado, ya que los consumidores buscan comodidad y la posibilidad de recrear bebidas de cafetería en casa.
Las cápsulas y monodosis experimentarán un crecimiento anual compuesto (CAGR) del 5.93 % hasta 2031, impulsado por quienes buscan comodidad y están dispuestos a cambiar de formato una vez que las soluciones compostables alcancen su escala. El café en grano se beneficia de una imagen de preparación artesanal y un aroma más fresco, mientras que el crecimiento del café instantáneo se ve impulsado por las cápsulas premium comercializadas para los amantes de los viajes y las actividades al aire libre. Para contrarrestar a los tostadores de venta directa al consumidor (DTC), las empresas del mercado masivo están integrando modelos de suscripción con aplicaciones de fidelización. Su propuesta de valor ahora combina garantías de frescura, envíos sin emisiones de carbono y una narrativa sobre el origen del café, reduciendo la brecha experiencial con marcas boutique.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo: La especialidad supera a lo convencional
En 2025, el café convencional acaparaba una cuota dominante del 53.95 % del mercado estadounidense, gracias a una amplia distribución en supermercados y a promociones estratégicas de precios. Durante el repunte de los precios de las materias primas en 2024-25, algunos consumidores optaron por el café convencional, lo que demuestra su resistencia ante las presiones inflacionarias.
Mientras tanto, se prevé que el segmento del café de especialidad crezca a un sólido ritmo del 7.03 % hasta 2031, superando al mercado cafetero estadounidense en general. Este crecimiento se debe a los consumidores más jóvenes, quienes cada vez más perciben el café como una experiencia artesanal, más allá de una simple dosis de cafeína, valorando los sabores únicos, la calidad superior y el abastecimiento ético. La presencia del café de especialidad se está expandiendo más allá de las grandes ciudades, con áreas metropolitanas secundarias que incorporan microtostadoras y laboratorios de formación de baristas. Estos avances están fomentando una cultura de maestría y educación cafetera en regiones hasta ahora inexploradas. En respuesta, las grandes corporaciones están lanzando colecciones de reserva para capitalizar esta tendencia.
Por tipo de envase: los formatos flexibles dominan mientras que los de porción individual se aceleran
En 2025, las bolsas flexibles representaron el 42.85 % de las ventas, logrando un equilibrio entre frescura, eficiencia de almacenamiento y menor peso del material. Estas bolsas son cada vez más populares por su ligereza, lo que reduce los costos de transporte y el impacto ambiental. Las bolsas verticales con válvulas unidireccionales son ideales para quienes prefieren un stock de varias semanas sin riesgo de envejecimiento, lo que garantiza la calidad del producto durante largos periodos.
A medida que las innovaciones compostables se alinean con las normativas estatales, se proyecta que el mercado estadounidense de café en envases monodosis crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.36 % hasta 2031, impulsado por la creciente demanda de los consumidores de soluciones sostenibles y prácticas. Si bien los envases rígidos de metal y vidrio siguen siendo populares en los segmentos de café instantáneo y para regalo, presentan el inconveniente de generar elevadas emisiones de carbono durante el transporte y procesos de reciclaje que consumen mucha energía, lo que dificulta el cumplimiento de los objetivos de sostenibilidad. Aunque Nespresso afirma que sus cápsulas de aluminio se reciclan en un 35 %, la limitada aceptación a nivel municipal reduce su impacto general, lo que subraya la necesidad de una infraestructura de reciclaje más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el predominio del comercio minorista refleja cambios en los patrones de consumo
En 2025, la distribución fuera del comercio tradicional acaparó el 87.25 % del mercado estadounidense del café, liderada por supermercados, hipermercados, tiendas de conveniencia y minoristas en línea. Estos canales aprovechan una amplia selección y precios promocionales para impulsar el volumen de ventas. El predominio de los canales de venta fuera del comercio tradicional se debe a ventajas estructurales: hacer la compra es un ritual semanal y el café es un básico de la despensa. Los consumidores recurren cada vez más a las plataformas en línea por la comodidad de las suscripciones y el descubrimiento de productos seleccionados.
Se proyecta que la distribución off-trade crecerá a una tasa anual del 5.22 % hasta 2031. Este crecimiento indica la saturación de los canales de alimentación establecidos y una transición hacia el comercio electrónico. Por el contrario, los establecimientos de hostelería, como cafeterías y restaurantes de comida rápida, están recuperando cuota de mercado. Este resurgimiento se atribuye a la normalización del trabajo híbrido y la urbanización, que concentra la demanda en barrios transitables. A medida que las marcas blancas mejoran sus credenciales de calidad y sostenibilidad, los tostadores nacionales se ven obligados a invertir en la narrativa de marca, lanzamientos de ediciones limitadas y canales directos al consumidor.
Análisis geográfico
En 2025, California representó el 24.17 % de los ingresos del mercado estadounidense del café. Este dominio se atribuye a sus 39 millones de habitantes, su población acomodada y la gran cantidad de tostadores de tercera ola, especialmente en centros urbanos como San Francisco y Los Ángeles. Además, las iniciativas legislativas de California sobre envases compostables suelen establecer referentes nacionales, impulsando a los proveedores a reorientar su oferta de productos. El enfoque del estado en la sostenibilidad y la innovación en el envasado también ha fomentado la adopción de prácticas respetuosas con el medio ambiente en toda la cadena de suministro. Sin embargo, persisten algunos desafíos: los elevados costes operativos del estado y la tendencia a la emigración neta podrían obstaculizar el crecimiento sostenido del volumen de ventas. Las empresas que operan en California deben superar estos obstáculos aprovechando la sólida base de consumidores y la influencia del estado en la creación de tendencias.
Florida se está consolidando como un polo de atracción para el mercado cafetero, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.19 % hasta 2031. Este auge se ve impulsado por la llegada de 350 000 migrantes nacionales netos en 2024 y un clima que amplifica la demanda de cafés fríos. Los jóvenes profesionales que migran del noreste y el medio oeste, con su afición por el café de especialidad, están impulsando el gasto per cápita. La creciente población del estado y las diversas influencias culturales están impulsando la innovación en la oferta de café, con cadenas de autoservicio y café enlatado con una demanda constante. La escena cafetalera de Miami, en particular, está integrando a la perfección sabores latinos como el café con leche y el cortadito en sus ofertas tradicionales, lo que refleja la rica herencia cultural de la región. El mercado cafetero de Florida también se está beneficiando del aumento de las inversiones en infraestructura minorista y de las campañas de marketing dirigidas a los grupos demográficos más jóvenes.
Texas, con 30 millones de habitantes, ocupa el tercer lugar en valor del mercado del café, con Dallas, Houston y Austin a la cabeza. Aquí, la contratación de profesionales tecnológicos y la expansión suburbana impulsan un creciente apetito por el café para llevar. La incursión de Dutch Bros. en ciudades secundarias como Lubbock y Waco destaca el potencial sin explotar en zonas menos saturadas. El sólido crecimiento económico del estado y su diversa población crean oportunidades tanto para marcas de café premium como para las de bajo costo. Si bien Nueva York se mantiene entre los tres principales contendientes por ingresos, su crecimiento se está estancando, obstaculizado por la saturación del mercado y la disminución del tráfico peatonal en Manhattan debido a las tendencias del teletrabajo. Sin embargo, la arraigada cultura cafetera del estado y el alto gasto per cápita continúan convirtiéndolo en un mercado crucial. Estados como Pensilvania, Illinois y otros en Estados Unidos se encuentran en una tendencia estable, impulsados por el aumento de los ingresos en las regiones montañosas del oeste y el sureste, que ahora se están acercando al café premium. Estas regiones, anteriormente subindexadas en el segmento premium, están experimentando un mayor interés de los consumidores, impulsado por la urbanización y los cambios en los estilos de vida.
Panorama competitivo
El mercado estadounidense del café presenta una concentración moderada. Si bien gigantes como Starbucks, Keurig Dr Pepper y Nestlé dominan los sectores minorista y de hostelería, una multitud de tostadores regionales se abren paso en el nicho de las especialidades. La adquisición de JDE Peet's por parte de Keurig Dr Pepper por 18.000 millones de dólares, anunciada en agosto de 2025, está destinada a crear una potencia cafetera, preparada para negociar contratos de granos a gran escala e invertir fuertemente en envases sostenibles. Se espera que esta adquisición transforme el panorama competitivo al permitir economías de escala y fomentar la innovación en la oferta de productos. A pesar de operar 16,466 tiendas en todo Estados Unidos, Starbucks registró una caída del 6 % en las ventas de tiendas comparables durante el cuarto trimestre del año fiscal 2024, lo que subraya los desafíos de afluencia de clientes que enfrentan incluso los líderes del sector. Este descenso pone de manifiesto la creciente necesidad de que las empresas consolidadas se adapten a las cambiantes preferencias de los consumidores y a la intensificación de la competencia.
La tecnología está transformando las ventajas competitivas. Las iniciativas blockchain rastrean los granos de café desde su origen hasta la taza, mejorando la transparencia y la confianza en la cadena de suministro; los sistemas de IA ofrecen sugerencias de tueste personalizadas, mejorando la interacción y la satisfacción del cliente; y los datos de drones optimizan los insumos agrícolas, optimizando el rendimiento y reduciendo el desperdicio. La iniciativa de reciclaje de cápsulas de aluminio de Nespresso demuestra el potencial de la logística inversa como diferenciador de marca, aunque las brechas en la participación municipal dificultan una recuperación generalizada. Esto resalta la importancia de la colaboración entre empresas privadas y sistemas públicos para alcanzar los objetivos de sostenibilidad. Marcas emergentes como MUD/WTR y RISE Brewing están redefiniendo el café como una opción de bienestar, atrayendo a un público más joven e incursionando en el mercado de las bebidas energéticas. Estas marcas enfatizan los beneficios funcionales, como una mejor concentración y la reducción del nerviosismo por la cafeína, para diferenciarse. Sin embargo, enfrentan desafíos para expandirse: los costos de adquisición de café verde, el transporte y el cumplimiento normativo aumentan significativamente más allá de los volúmenes de microtostado, lo que crea barreras para una mayor penetración en el mercado.
Mientras los conglomerados buscan nichos que aumenten sus márgenes, se vislumbra una continua actividad de fusiones y adquisiciones, lo que subraya el impulso del sector hacia la diversificación y el fortalecimiento de sus posiciones en el mercado. Se espera que las grandes empresas se centren en marcas especializadas y startups innovadoras para ampliar sus carteras y captar las tendencias emergentes. Al mismo tiempo, es probable que las tostadoras especializadas se fusionen, aprovechando las instalaciones de tostado compartidas y las plataformas de comercio electrónico unificadas para mejorar la eficiencia de las compras y reducir los gastos operativos. Esta consolidación podría permitir a las empresas más pequeñas competir con mayor eficacia con las grandes corporaciones. La atención competitiva se centrará en los envases sostenibles y las mejoras de productos, impulsadas por una mayor concienciación del consumidor y un escrutinio regulatorio cada vez mayor, lo que fomentará tanto la innovación como el cumplimiento normativo en el mercado. Es probable que las empresas que se alineen con éxito con estas tendencias obtengan una ventaja competitiva, ya que la sostenibilidad y la funcionalidad se convierten en diferenciadores clave en el mercado global del café en constante evolución.
Líderes de la industria del café de EE. UU.
-
Starbucks Corporation
-
La empresa JM Smucker
-
Nestlé SA
-
Keurig dr pepper inc.
-
Luigi Lavazza SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Starbucks, a través de su empresa conjunta con PepsiCo, la North American Coffee Partnership (NACP), lanzó Starbucks Coffee & Protein, una nueva línea de bebidas listas para consumir. El café está disponible en sabores clásico y moca, dirigido a consumidores activos y preocupados por su salud que buscan una nutrición funcional como parte de su rutina matutina.
- Agosto de 2025: Keurig Dr Pepper anunció la importante adquisición de JDE Peet's por 18 000 millones de dólares, acompañada de planes para separarse en dos entidades independientes: una dedicada a las bebidas refrescantes y la otra enfocada en convertirse en un líder mundial del café. La iniciativa se describe como transformadora, ya que modifica la dinámica competitiva en los mercados de bebidas y café, a la vez que posiciona a cada entidad para un crecimiento sostenido.
- Abril de 2025: Dutch Bros se asoció con Trilliant Food & Nutrition, LLC. Mediante este acuerdo de licencia, Dutch Bros lanza su primera línea de cafés molidos y cápsulas K-Cup de marca propia. Esta alianza permite a Dutch Bros introducir sus productos en las tiendas minoristas de Estados Unidos por primera vez, ampliando su presencia más allá de sus puntos de venta tradicionales.
Alcance del informe sobre el mercado del café en EE. UU.
El café es una bebida preparada a partir de granos de café tostados, que son las semillas de las bayas de plantas pertenecientes al género Coffea. El mercado estadounidense del café se clasifica por tipo de producto, tipo, formato de envase, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en grano entero, café molido, café instantáneo y cápsulas. Por tipo, el mercado se segmenta en café convencional y café de especialidad. Por formato de envase, el mercado se segmenta en flexible, rígido y monodosis. Por canal de distribución, el mercado se segmenta en consumo en el local y consumo fuera del local, incluyendo supermercados/hipermercados, tiendas de conveniencia/supermercados, venta minorista en línea y otros canales de consumo fuera del local. Por geografía, el mercado se estudia en California, Texas, Florida, Nueva York, Pensilvania, Illinois y el resto de Estados Unidos. El tamaño del mercado se presenta tanto en términos de valor (USD) como de volumen (toneladas) para todos los segmentos mencionados.
Por tipo de producto
| En grano |
| Café molido |
| Café instantáneo |
| Cápsulas y monodosis de café |
Por Tipo
| Café convencional |
| Café Especial |
Por tipo de embalaje
| Flexible |
| Rígido |
| Servicio individual |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados | |
| Tiendas minoristas en línea | |
| Otros canales off-trade |
Por geografía
| California |
| Texas |
| confían en nosotros |
| New York |
| Pennsylvania |
| Illinois |
| Resto de los Estados Unidos |
| Por tipo de producto | En grano | |
| Café molido | ||
| Café instantáneo | ||
| Cápsulas y monodosis de café | ||
| Por Tipo | Café convencional | |
| Café Especial | ||
| Por tipo de embalaje | Flexible | |
| Rígido | ||
| Servicio individual | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros canales off-trade | ||
| Por geografía | California | |
| Texas | ||
| confían en nosotros | ||
| New York | ||
| Pennsylvania | ||
| Illinois | ||
| Resto de los Estados Unidos | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de café de Estados Unidos?
El mercado está valorado en USD 24.98 millones en 2026 y se proyecta que aumente a USD 31.05 millones en 2031.
¿Qué segmento de productos se está expandiendo más rápidamente?
Las cápsulas y monodosis de café lideran el crecimiento con una CAGR proyectada del 5.93 % hasta 2031.
¿Qué regiones muestran las mayores perspectivas de crecimiento?
Florida lidera con una CAGR proyectada del 6.19 % hasta 2031, impulsada por el turismo, una creciente población hispana y una demanda durante todo el año de formatos helados.
¿Qué estrategias competitivas están dando forma al mercado?
Las asociaciones a gran escala, la innovación en ingredientes funcionales, los envases compostables y las suscripciones directas al consumidor son palancas clave para el crecimiento y la diferenciación.


