

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 97.13 mil millones |
| Tamaño del mercado (2031) | USD 133.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.63% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado estadounidense de logística de cadena de frío realizado por Mordor Intelligence
Se estima que el tamaño del mercado de logística de cadena de frío de EE. UU. será de USD 97.13 mil millones en 2026 y se espera que alcance los USD 133.87 mil millones para 2031, con una CAGR del 6.63 % durante el período de pronóstico (2026-2031).
La implementación de la automatización, la sofisticación del control de temperatura en la industria farmacéutica y las exigencias de sostenibilidad más estrictas están transformando el diseño de redes, la asignación de capital y la diferenciación de servicios. Los operadores tradicionales centrados en la alimentación se enfrentan a una reducción de márgenes a medida que aumentan los costes energéticos, mientras que los proveedores especializados en logística farmacéutica exigen precios premium al ofrecer capacidades de ultrabajas temperaturas con una tolerancia casi nula a las variaciones de temperatura. El transporte terrestre sigue siendo dominante para el volumen de alimentos, pero la demanda de transporte aéreo se está acelerando en aquellos casos en que las terapias celulares y génicas requieren entregas al día siguiente y manipulación criogénica. Los cambios regionales son igualmente notables: el sureste mantiene la mayor base de capacidad, el suroeste emerge como un nexo de alto crecimiento vinculado al comercio entre Estados Unidos y México, y los centros terrestres integrados por ferrocarril ganan terreno a medida que los transportistas se protegen contra la volatilidad del transporte por carretera.
Conclusiones clave del informe
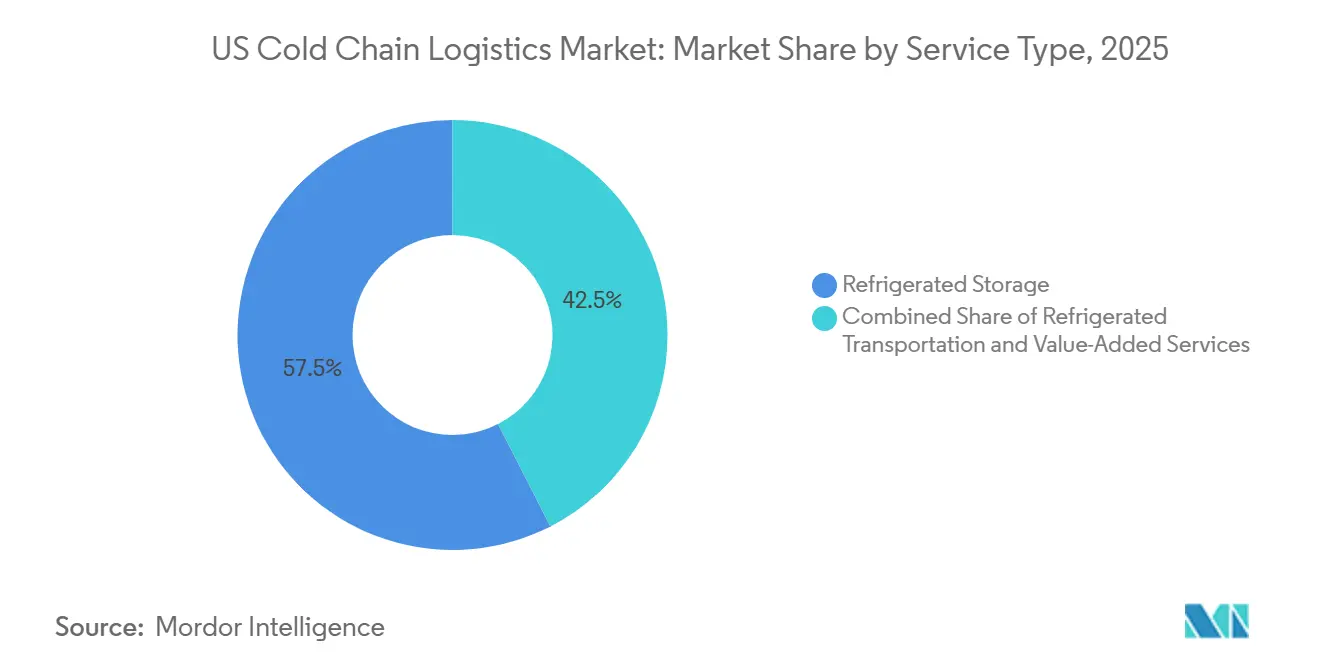
- Por tipo de servicio, el almacenamiento refrigerado representó el 57.53% de la participación en el mercado de logística de la cadena de frío de EE. UU. en 2025, mientras que se prevé que el transporte aéreo registre la CAGR más rápida del 13.23% hasta 2031.
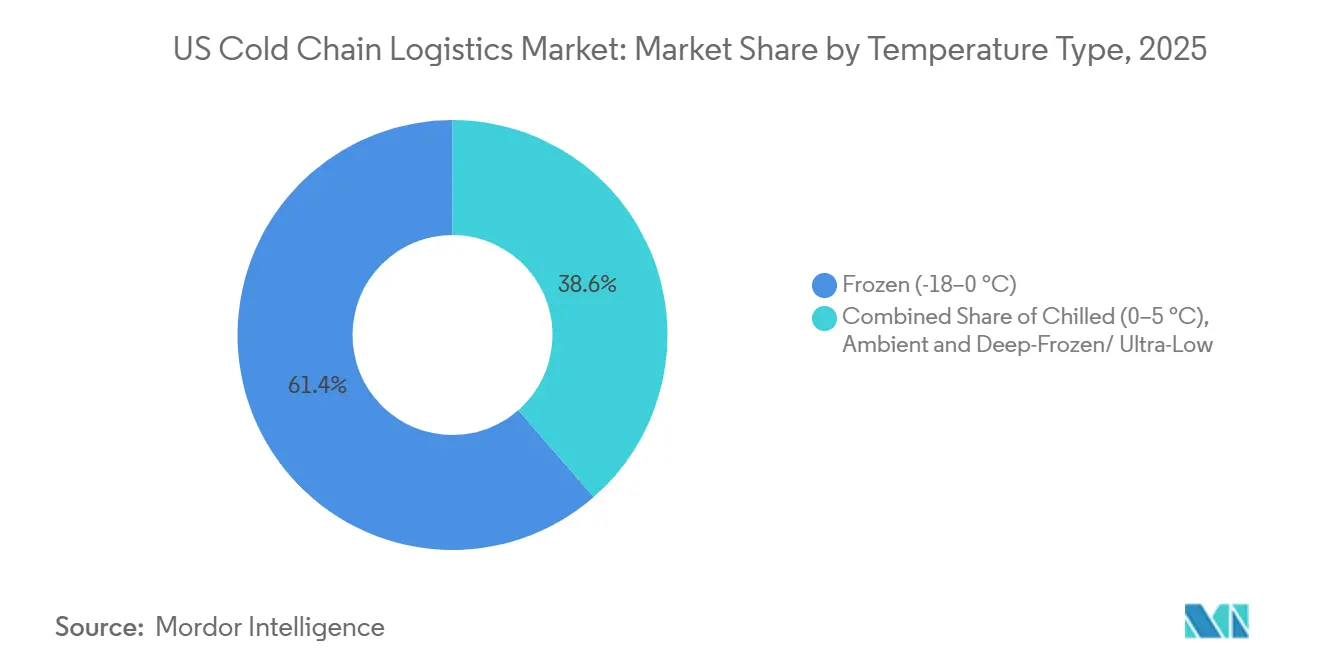
- Por banda de temperatura, el segmento congelado representó el 61.42% del tamaño del mercado de logística de cadena de frío de EE. UU. en 2025, mientras que se proyecta que el almacenamiento ultracongelado y a temperatura ultrabaja se expandirá a una CAGR del 11.87% hasta 2031.
- Por aplicación, la carne y las aves de corral lideraron con el 22.63 % del tamaño del mercado de logística de cadena de frío de EE. UU. en 2025; las vacunas y los materiales de ensayos clínicos registran la CAGR proyectada más alta del 14.11 % hasta 2031.
- Por región, el Sudeste capturó el 34.17% de la participación de mercado de logística de cadena de frío de EE. UU. en 2025, mientras que el Sudoeste avanza a una CAGR del 11.02% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado logístico de la cadena de frío en EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen de los productos electrónicos de alimentación y kits de comida | + 1.6% | Nacional, concentrado en las 50 principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Auge de los productos farmacéuticos biológicos y la terapia celular y génica | + 1.9% | Corredor Noreste, expandiéndose hacia el Sureste | Largo plazo (≥ 4 años) |
| Megaalmacenes automatizados adyacentes al puerto | + 1.2% | Costa del Golfo, Noroeste del Pacífico, Atlántico Medio | Largo plazo (≥ 4 años) |
| Centros de transporte de frío interior integrados con el ferrocarril (CPKC) | + 0.8% | Medio Oeste, Suroeste | Mediano plazo (2-4 años) |
| La financiación vinculada a ESG acelera las actualizaciones | + 0.7% | Nacional | Mediano plazo (2-4 años) |
| Presión sobre el mandato de desperdicio de alimentos del USDA | + 0.5% | Nacional, el más fuerte en California | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Los volúmenes de compras electrónicas de comestibles y kits de comida aumentan
La penetración de la compra de comestibles en línea alcanzó el 17% del comercio minorista de alimentos en 2025, y la complejidad de la entrega de última milla con temperatura controlada se expandió más rápido que el comercio electrónico a temperatura ambiente [1]. Prologis, “El auge del comercio electrónico no ha terminado”, prologis.com La dispersión de pedidos individuales en los vecindarios está obligando a los centros de microdistribución con salas multizona a ubicarse a menos de 10 millas de hogares densamente poblados, lo que infla los costos inmobiliarios en los centros urbanos donde la desocupación se sitúa cerca del 6.9%. Los proveedores de kits de comida agregan presión de secuenciación al realizar el cross-docking de proteínas congeladas, productos refrigerados y artículos a temperatura ambiente dentro de ventanas de cuatro horas para cumplir con las promesas de entrega. En conjunto, estos modelos aumentan la demanda de instalaciones flexibles y de pequeño tamaño que pueden seleccionar, empacar y despachar dentro de plazos ajustados. Los operadores capaces de integrar software de optimización de rutas con monitoreo de refrigeración en tiempo real han obtenido nuevos contratos, incluso a medida que los márgenes de ganancia se reducen para las instalaciones tradicionales que carecen de capacidades de valor agregado. El crecimiento sigue siendo más fuerte en las 50 áreas metropolitanas principales, lo que refuerza un desarrollo de distribución de tipo hub-and-spoke en lugar de una uniformidad nacional.
Auge de los productos farmacéuticos biológicos y la terapia celular y génica
Los medicamentos personalizados, como CAR-T, requieren transporte criogénico punto a punto, almacenamiento validado por debajo de -150 °C y una rápida liberación a los centros de tratamiento, lo que desplaza el énfasis del almacenamiento a granel a la orquestación específica para cada paciente. El compromiso de DHL de invertir 1000 millones de euros (1170 millones de dólares) en logística sanitaria en todo el continente americano para 2030 subraya la rentabilidad de las rutas premium con temperatura controlada. El cálculo económico difiere del de los alimentos: una sola desviación puede eliminar 500 000 dólares en valor de productos biológicos, en comparación con los 5,000 dólares de los productos agrícolas. En consecuencia, los transportistas priorizan la energía redundante, la telemetría en tiempo real y la cadena de bloques de la cadena de custodia, seleccionando a los proveedores según su historial de cumplimiento en lugar de la tarifa más baja. La escasez de capacidad en Boston, Filadelfia y Raleigh ha impulsado la construcción especulativa de estructuras ultrabajas a pesar de los costos de construcción entre 3 y 4 veces más altos, lo que indica un impulso sostenido de la demanda.
Megaalmacenes automatizados adyacentes al puerto
La automatización y la proximidad a los puertos marítimos convergen a medida que los desarrolladores construyen instalaciones que superan los 500,000 pies cuadrados con AS/RS capaces de gestionar más de 10,000 ranuras para palés en múltiples regímenes de temperatura. La inversión de 40 millones de dólares de Lineage en dos complejos automatizados en la Costa del Golfo demuestra los beneficios del arbitraje laboral cerca de los puertos, donde las primas salariales por trabajo a temperaturas bajo cero superan el 30% y la rotación supera el 40% anual. La proximidad a los puertos reduce el tiempo de permanencia de las importaciones de mariscos y productos agrícolas, lo que mejora la vida útil y disminuye las demoras. Para los operadores, el modelo facilita la optimización energética mediante estanterías densas y reduce la plantilla hasta en un 70%, manteniendo el coste operativo por palé competitivo a pesar de una mayor inversión de capital. La preparación para la automatización se está convirtiendo en un requisito previo para obtener financiación vinculada a criterios ESG que descuenta las tasas de interés para obtener ahorros energéticos demostrables.
Centros de transporte de frío interior integrados con el ferrocarril
La red intermodal de Canadian Pacific Kansas City ahora ofrece servicio puerta a puerta de contenedores refrigerados desde granjas mexicanas hasta centros del Medio Oeste con una ventaja de costo del 30-40% sobre el transporte terrestre, aunque con ventanas de tránsito dos días más largas, ideales para cargas congeladas. Las instalaciones adyacentes a las vías de servicio requieren elevadores dedicados, puntos de carga para grupos electrógenos y básculas de rendimiento que pocos operadores medianos pueden permitirse, lo que crea barreras naturales de entrada. Los transportistas aceptan una latencia moderada para asegurar la estabilidad de las tarifas ante la escasez de conductores y la volatilidad del diésel. A medida que aumentan los volúmenes, los centros del interior de Kansas City y San Antonio ganan masa crítica, diversificando la capacidad geográfica lejos de los cuellos de botella costeros. Este cambio modal promueve la resiliencia de la cadena de frío regional, pero exige una gestión rigurosa del inventario para conciliar los ciclos de carga más lentos con los ritmos de reabastecimiento minorista.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de modernización para la reducción gradual de HFC | -1.1% | Nacional, agudo en el noreste y el medio oeste | Mediano plazo (2-4 años) |
| Escasez de mano de obra en operaciones Sub-Zero | -0.8% | Nacional, el más severo en el suroeste y sureste | Corto plazo (≤ 2 años) |
| Riesgo de volatilidad del precio de la energía | -0.6% | Texas, California, Noreste | Mediano plazo (2-4 años) |
| Alteraciones climáticas en puertos y canales | -0.4% | Costa del Golfo, Atlántico Medio | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de modernización para la reducción gradual de HFC
Las normas de la EPA obligan a los operadores a reemplazar refrigerantes de alto GWP como el R-404A, lo que eleva los costos de conversión a USD 2-4 millones por sitio mientras que los límites de producción se estrechan un 40% para 2028 [2] IIAR, “HFC Phase-Down Guidance”, iiar.org . Las instalaciones construidas en la década de 2000 conservan una vida útil estructural pero enfrentan precios de refrigerantes en aumento que se han triplicado desde 2024. Los propietarios más pequeños luchan por amortizar los estudios de ingeniería y el tiempo de inactividad, lo que acelera la consolidación a medida que abandonan a los grandes actores que distribuyen los costos en múltiples ubicaciones. El cronograma de la modernización también choca con planes de expansión de capacidad más amplios, lo que obliga al racionamiento de capital y retrasa otros proyectos de modernización.
Escasez de mano de obra en operaciones Sub-Zero
La rotación de personal en las zonas de congelación supera el 40 % anual, ya que los trabajadores soportan temperaturas de -20 °C; las primas salariales aumentaron del 15 % en 2020 a casi el 30 % para 2025, superando así las ganancias de productividad. La automatización reduce la manipulación, pero no puede sustituir las funciones de mantenimiento, calidad y muelle que requieren intervención humana. La escasez se intensifica en los mercados de alto crecimiento del Cinturón del Sol, como Phoenix y Dallas, donde la familiaridad de los trabajadores con las condiciones de congelación es limitada. Los costos de capacitación y la deserción laboral reducen los márgenes, lo que impulsa a los operadores a probar herramientas de mantenimiento con realidad aumentada y EPI con calefacción para mejorar la retención.
Análisis de segmento
Por tipo de servicio: La automatización transforma la economía del almacenamiento
El almacenamiento refrigerado capturó el 57.53 % de la cuota de mercado de la logística de la cadena de frío en EE. UU. en 2025, lo que refleja el papel fundamental que desempeña la infraestructura fija para conectar a productores y consumidores. Dentro de este segmento, los almacenes públicos automatizados están ganando terreno a medida que las empresas alimentarias subcontratan a especialistas que distribuyen los costes fijos entre múltiples inquilinos. El almacenamiento privado sigue siendo fundamental para la industria farmacéutica, donde el cumplimiento normativo y la seguridad justifican modelos de un solo inquilino. El transporte por carretera mantiene su liderazgo en volumen; sin embargo, las dificultades en capacidad derivadas de la escasez de conductores y la volatilidad del combustible están orientando el transporte de productos congelados de larga distancia hacia soluciones intermodales ferroviarias que ofrecen ahorros del 30 % al 40 %. La tasa de crecimiento anual compuesta (TCAC) del 13.23 % del transporte aéreo hasta 2031 representa una red paralela optimizada para tratamientos de alto valor y bajo volumen que no toleran retrasos ni desviaciones de temperatura, lo que consolida una rentabilidad superior para transportistas y manipuladores. Los servicios de valor añadido (preparación de kits, etiquetado y pruebas de calidad) han crecido a tasas de dos dígitos, diversificando las fuentes de ingresos más allá del almacenamiento y el transporte.
El impacto de la automatización es multifacético. Las instalaciones que emplean sistemas AS/RS operan con hasta un 70 % menos de personal de planta y ofrecen un mayor rendimiento por pie cuadrado, mitigando la inflación salarial y la escasez de mano de obra. Las mejoras en la eficiencia energética, del 10 % al 15 %, se deben a las estanterías compactas y a la menor infiltración. Como resultado, los inversores canalizan capital hacia proyectos que superan los 40 millones de pies cuadrados, con el apoyo de financiación vinculada a criterios ESG. Por el contrario, las instalaciones manuales tradicionales tienen dificultades para financiar las conversiones a HFC y las modernizaciones tecnológicas, lo que impulsa la consolidación del sector a medida que los operadores a gran escala adquieren almacenes de menor escala para convertirlos en nodos automatizados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de temperatura: el ultrafrío impulsa la inversión
La banda de congelación (-18 °C a 0 °C) representó el 61.42 % del tamaño del mercado de logística de cadena de frío de EE. UU. en 2025, anclando la distribución tradicional de alimentos congelados. Los operadores enfrentan crecientes costos de energía y gastos de reducción gradual de refrigerantes, lo que impulsa pruebas de un “cambio de 3 grados” a -15 °C que promete ahorros de energía del 10 al 15 % manteniendo la seguridad alimentaria [3] Food Logistics, “3-Degree Shift in Frozen Storage”, foodlogistics.com . El almacenamiento refrigerado (0–5 °C) respalda los productos frescos y lácteos con una rotación más rápida y mayor sensibilidad al deterioro, lo que exige pronósticos de demanda granulares y reabastecimiento justo a tiempo.
Se proyecta que las instalaciones de ultracongelación y ultracongelación por debajo de -20 °C crecerán a una tasa de crecimiento anual compuesta (TCAC) del 11.87 % a medida que proliferan las vacunas de ARNm y las terapias celulares. Estos sitios requieren refrigeración en cascada redundante, respaldo de nitrógeno líquido y sistemas de monitoreo validados, lo que triplica la inversión en instalaciones congeladas convencionales. Los cuellos de botella de capacidad en los corredores biotecnológicos han inflado las tarifas de arrendamiento en un 40 % en comparación con los espacios de grado alimenticio. Las salas con temperatura controlada (15-25 °C) son un nicho modesto pero en auge para productos como el chocolate y las especialidades químicas, que ofrece ahorros de energía, pero requiere deshumidificación y envolventes térmicas herméticas para evitar desviaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Precios premium farmacéuticos
La carne y las aves de corral lideraron el mercado con una participación del 22.63 % en 2025, aprovechando los consolidados corredores de la granja al comercio minorista y la infraestructura especializada de congelación rápida. Sin embargo, el crecimiento se modera a medida que los consumidores optan por alternativas frescas y preparadas, lo que reduce su utilización en instalaciones que dependen de la proteína congelada a granel. El pescado y el marisco se benefician de las importaciones de acuicultura que se canalizan a través de los puertos de la Costa del Golfo, lo que requiere almacenamiento frigorífico adyacente al puerto, equipado para un rápido transbordo y reenvasado. Los lácteos y los postres congelados mantienen una demanda resiliente, aunque el aumento de las alternativas vegetales exige regímenes de temperatura y humedad específicos.
Las vacunas y los materiales para ensayos clínicos, con un crecimiento anual compuesto (CAGR) del 14.11 % hasta 2031, conforman ahora un segmento premium paralelo en el tamaño del mercado estadounidense de logística de la cadena de frío. Los proveedores que cumplen con las normas del PIB exigen tarifas de arrendamiento de hasta 22 USD por pie cuadrado en Boston, en comparación con los 8-12 USD para espacios aptos para uso alimentario, lo que refleja el valor en riesgo. La logística de frutas y verduras está evolucionando conforme a los objetivos federales de reducción del desperdicio de alimentos, que impulsan la implementación de sistemas de depuración con etileno y sensores de frescura basados en el Internet de las Cosas (IoT). Las comidas preparadas se benefician de la demanda de kits de comida, lo que requiere líneas de montaje multiproducto en muelles con temperatura regulada. Los productos químicos especializados representan una porción estable y más pequeña, pero sus estrictos márgenes de temperatura los convierten en clientes fieles para los operadores que cumplen con las normas.
Análisis geográfico
El sureste dominó con una participación de mercado del 34.17 % en 2025, impulsada por la afluencia de productos agrícolas latinoamericanos a través de Florida, mariscos a través de los puertos del Golfo y la base de procesamiento avícola de Georgia. La migración de población a Atlanta, Charlotte y Nashville está impulsando la expansión de la cadena de frío minorista, mientras que el riesgo de huracanes impulsa la inversión en estructuras elevadas, revestimientos resistentes a huracanes y generadores in situ. Los precios de arrendamiento y el valor de los terrenos han aumentado a medida que los operadores compiten por terrenos de relleno con capacidad para entregas de comercio electrónico en dos horas.
Se proyecta que el suroeste se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 11.02 % hasta 2031, con Texas como punto de referencia, donde convergen la deslocalización transfronteriza, el crecimiento poblacional y la demanda petroquímica. Los cruces de Laredo y El Paso canalizan un aumento de la carga refrigerada procedente de las regiones productoras mexicanas. La inestabilidad de la red eléctrica bajo el ERCOT obliga a los promotores a presupuestar entre 3 y 5 millones de dólares para sistemas de energía redundantes, además de los costes de construcción estándar. Phoenix y Tucson sirven como nodos secundarios de rápido crecimiento; sin embargo, la escasez de agua plantea interrogantes sobre la sostenibilidad a largo plazo de la agricultura desértica que alimenta estas instalaciones.
El noreste alberga la mayor concentración de empresas biotecnológicas y farmacéuticas, lo que convierte a Boston, Nueva Jersey y Filadelfia en epicentros de proyectos de temperaturas ultrabajas con primas de arrendamiento superiores a los 20 USD por pie cuadrado. La infraestructura obsoleta del medio oeste, donde Illinois y Wisconsin albergan importantes procesadoras de carne y lácteos, requiere modernizaciones simultáneas de refrigerantes y mejoras de automatización, lo que sobrecarga los presupuestos de capital. El oeste sigue siendo un ejemplo de contraste: la robusta producción agrícola de California y sus puertos con acceso a Asia impulsan la demanda, pero las estrictas regulaciones ambientales y los precios de la energía en horas punta suponen un desafío para la economía de los operadores. Subvenciones públicas, como la financiación para modernizaciones de la Comisión de Energía de California, mitigan parte de la presión de capital, lo que indica un entorno político que recompensa a los primeros en adoptar refrigerantes naturales.
Panorama regulatorio
Las operaciones logísticas de la cadena de frío en EE. UU. se rigen por los requisitos de la FDA en virtud de la Ley de Modernización de la Seguridad Alimentaria (FSMA), incluidas las disposiciones sobre el transporte sanitario de alimentos para consumo humano y animal (21 CFR Parte 1, Subparte O). Estas normas abarcan las responsabilidades del remitente y del transportista, las condiciones sanitarias de los equipos y los procedimientos de control de temperatura durante el tránsito. Un hito importante en materia de cumplimiento se produjo el 20 de enero de 2026, cuando entró en vigor el plazo de cumplimiento de la Norma Final de Trazabilidad de Alimentos de la FDA (21 CFR Parte 1, Subparte S) para los alimentos incluidos en la Lista de Trazabilidad de Alimentos, lo que endureció los requisitos de mantenimiento de registros e integración de sistemas en torno a los eventos de seguimiento críticos y los elementos de datos clave en las transferencias de almacenamiento en frío y transporte.
Más allá de la seguridad alimentaria, los operadores también se ajustan a las normas internacionales y nacionales para el transporte de productos perecederos. La participación del Servicio de Comercialización Agrícola del USDA en la certificación relacionada con ATP puede aplicarse a los movimientos internacionales de productos perecederos. A nivel logístico federal, el trabajo del Departamento de Transporte para la resiliencia de la cadena de suministro, incluidos los programas de análisis de cuellos de botella basados en datos, como FLOW, aumenta el control sobre los tiempos de espera y las limitaciones de infraestructura en puertos y nodos terrestres que afectan el rendimiento del transporte de mercancías con temperatura controlada. Esto refuerza la transición hacia una visibilidad auditable y un intercambio de datos estandarizado a lo largo de la cadena de frío.
Análisis de la cadena de valor
La cadena de valor de la cadena de frío en EE. UU. comienza con los productores y procesadores (incluidos fabricantes de carne, aves, lácteos, mariscos, frutas y verduras, y productos farmacéuticos) que trasladan los productos sensibles a la temperatura a las etapas de preenfriamiento, consolidación y envasado. En el caso de la industria farmacéutica, esto también puede incluir el envasado por personal cualificado y los controles de la cadena de custodia. Posteriormente, los productos pasan por almacenamiento refrigerado (público y privado), transbordo y servicios de valor añadido como ultracongelación, etiquetado, preparación de kits, inspección y retención de calidad, antes de entrar en el transporte refrigerado por carretera (principalmente para el transporte nacional de alimentos), transporte intermodal ferroviario para rutas de larga distancia con productos congelados y transporte aéreo para productos biológicos de alto valor y con plazos de entrega críticos.
Las terminales portuarias, la disponibilidad de contenedores refrigerados y las transferencias de carga pueden aumentar el tiempo de espera y el riesgo de desvíos cuando la supervisión y la disciplina en las citas son deficientes. Los propietarios y operadores de activos, incluidas las grandes plataformas nacionales de almacenamiento, compiten junto con los 3PL, los integradores de paquetería y los proveedores de logística especializada para el sector sanitario. El énfasis competitivo se está desplazando hacia la visibilidad de los datos, la gestión de excepciones y los procesos validados, no solo la capacidad. Organismos de coordinación del sector, como la Alianza Global de la Cadena de Frío, proporcionan orientación técnica y defensa, mientras que las iniciativas de la cadena de suministro del Departamento de Transporte de EE. UU. se centran en diagnosticar los cuellos de botella en el transporte de mercancías que pueden provocar interrupciones en la cadena de frío. Las estrategias de capital recientes también apuntan a la expansión de la plataforma mediante asociaciones, incluida la empresa conjunta de Americold con EQT, valorada en 1.3 millones de dólares en mayo de 2026, para poseer y operar instalaciones de almacenamiento en frío en toda Norteamérica.
Panorama competitivo
Lineage Logistics y Americold controlan conjuntamente la mayoría de la superficie de almacenamiento refrigerado a nivel nacional, lo que les otorga una influencia casi oligopólica en áreas metropolitanas clave. Su escala permite contratos con clientes con múltiples instalaciones, cobertura energética diversificada e implementaciones aceleradas de automatización, lo que genera posiciones de costos que competidores más pequeños no pueden igualar. Los operadores de segundo nivel responden especializándose: algunos se centran en servicios farmacéuticos que cumplen con el PIB, otros atienden a distribuidores de alimentos étnicos que requieren un manejo personalizado, y algunos se centran en instalaciones urbanas de última milla donde la presencia de grandes almacenes resulta poco práctica.
La adopción de tecnología distingue a los ganadores de los rezagados. Los proveedores líderes implementan telemetría IoT, pronósticos de demanda mediante aprendizaje automático y trazabilidad blockchain, brindando a los clientes visibilidad a nivel de envío que reduce las reclamaciones por deterioro. La Alianza Global de la Cadena de Frío informó que sus miembros expandieron la capacidad a 8.16 mil millones de ft³ en 2025, pero el número de operadores se redujo, lo que ilustra el crecimiento de la capacidad a través de la consolidación en lugar de nuevos participantes [4] Alianza Global de la Cadena de Frío, “Lista Global Top 25 de 2025”, gcca.org . Los integradores de paquetería UPS y FedEx están invirtiendo fuertemente en rutas de cadena de frío para el sector salud, aprovechando las redes aéreas existentes para ofrecer soluciones de extremo a extremo que los operadores de almacenes tradicionales tienen dificultades para igualar. La financiación de capital privado sigue activa, canalizando capital hacia megaproyectos nuevos en nodos ferroviarios portuarios e interiores, intensificando aún más la competencia para los independientes de nivel medio.
Líderes de la industria de logística de cadena de frío de EE. UU.
Lineage Logistics Holdings, LLC
Americold Logística, LLC
Almacenamiento en frío de Estados Unidos, Inc.
Almacenamiento interestatal
Logística FreezPak
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Americold inauguró un centro integrado de importación y exportación de cadena de frío en el puerto de Saint John, en Nuevo Brunswick, desarrollado en colaboración con DP World y Canadian Pacific Kansas City (CPKC). Este centro conecta las operaciones portuarias con la red ferroviaria y la manipulación de mercancías a temperatura controlada, optimizando la comunicación entre los centros de distribución internacional y la distribución terrestre de carga perecedera.
- Mayo de 2026: Americold anunció una empresa conjunta de almacenamiento en frío en Norteamérica con EQT por USD 1.3 millones, que aporta 12 instalaciones con una capacidad total de aproximadamente 124 millones de pies cúbicos y más de 400,000 posiciones para palés a la plataforma. Esta estructura combina capital institucional con un modelo de operador consolidado, lo que permite ampliar la cartera y modernizar las instalaciones, a la vez que se gestiona la complejidad del balance.
- Mayo de 2025: Lineage Logistics anunció una expansión de 1.000 millones de dólares con Tyson Foods, que sumó 49 millones de pies cúbicos mediante la adquisición y se comprometió a construir dos plantas automatizadas que sumaron un total de 80 millones de pies cúbicos. Esta medida fortaleció la capacidad de Lineage para atender cadenas de suministro de proteínas de alto volumen y aceleró la implementación de la automatización para compensar las limitaciones de mano de obra en operaciones a temperaturas bajo cero.
Alcance y metodología
La logística de la cadena de frío implica la gestión cuidadosa de productos sensibles a la temperatura durante su almacenamiento y transporte. Garantiza la integridad y la calidad de productos como alimentos, productos farmacéuticos y productos químicos manteniendo condiciones de temperatura específicas, como refrigeradas o congeladas, para evitar el deterioro, la degradación o la pérdida de eficacia.
El mercado de logística de la cadena de frío de Estados Unidos está segmentado por servicio (almacenamiento, transporte y servicios de valor agregado), por tipo de temperatura (refrigerado y congelado) y por aplicación (horticultura (frutas y verduras frescas), carnes, pescado y aves). , productos alimenticios procesados, productos farmacéuticos, ciencias biológicas y productos químicos, y otras aplicaciones).
El informe también cubre el impacto de COVID-19 en el mercado. El informe ofrece el tamaño del mercado y el pronóstico para el mercado de logística de la cadena de frío de los Estados Unidos en valor (USD) para todos los segmentos anteriores.
Por tipo de servicio
| Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
Por tipo de temperatura
| Refrigerado (0–5 °C) |
| Congelado (-18–0 °C) |
| Ambiente |
| Congelado/Ultrabajo (Más de 20 °C) |
por Aplicación
| Frutas vegetales |
| Carne de ave |
| Pescados y mariscos |
| Postres lácteos y helados |
| Panadería y Confitería |
| Comidas listas para comer |
| Productos farmacéuticos y biológicos |
| Vacunas y materiales de ensayos clínicos |
| Productos químicos y materiales especiales |
| Otros productos perecederos |
Por región (Estados Unidos)
| Nordeste |
| Midwest |
| Sudeste |
| Southwest |
| West |
| Por tipo de servicio | Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0–5 °C) | |
| Congelado (-18–0 °C) | ||
| Ambiente | ||
| Congelado/Ultrabajo (Más de 20 °C) | ||
| por Aplicación | Frutas vegetales | |
| Carne de ave | ||
| Pescados y mariscos | ||
| Postres lácteos y helados | ||
| Panadería y Confitería | ||
| Comidas listas para comer | ||
| Productos farmacéuticos y biológicos | ||
| Vacunas y materiales de ensayos clínicos | ||
| Productos químicos y materiales especiales | ||
| Otros productos perecederos | ||
| Por región (Estados Unidos) | Nordeste | |
| Midwest | ||
| Sudeste | ||
| Southwest | ||
| West | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de logística de cadena de frío en EE. UU. en 2026?
Alcanzó los 97.13 millones de dólares en 2026 y se prevé que crezca a 133.87 millones de dólares en 2031.
¿Qué tipo de servicio lidera el mercado logístico de la cadena de frío en EE. UU.?
El almacenamiento refrigerado tuvo una participación del 57.53% en 2025, respaldado por su papel como principal amortiguador entre la producción y la venta minorista.
¿Cuál es la banda de temperatura de más rápido crecimiento?
Se proyecta que el almacenamiento ultracongelado y a temperaturas ultrabaja por debajo de -20 °C registre una CAGR del 11.87 % hasta 2031, impulsada por las vacunas de ARNm y las terapias celulares.
¿Qué región se está expandiendo más rápidamente?
El suroeste, encabezado por Texas, está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 11.02 % hasta 2031 debido al comercio transfronterizo y al crecimiento de la población.
¿Quiénes son los jugadores dominantes?
Lineage Logistics y Americold controlan la mayoría de la capacidad nacional de almacenamiento refrigerado, lo que crea un cuasi duopolio en muchas áreas metropolitanas.


