

Tamaño y participación en el mercado de agencias de crédito de Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
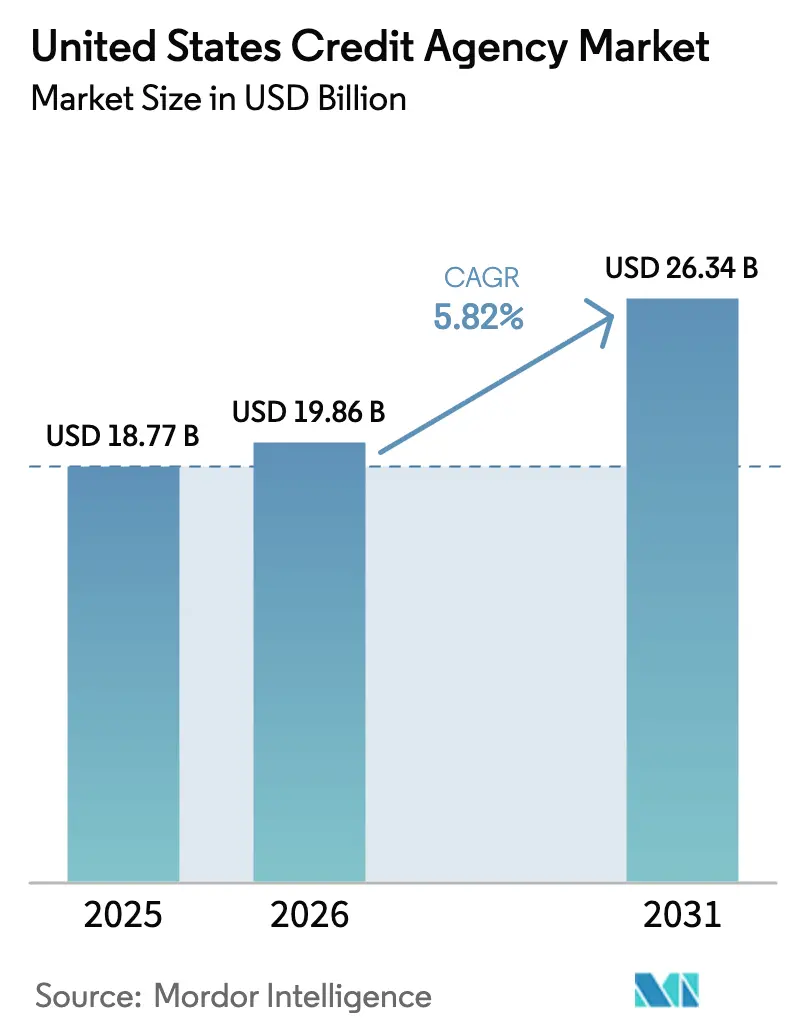
| Tamaño del mercado (2026) | USD 19.86 mil millones |
| Tamaño del mercado (2031) | USD 26.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.82% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de agencias de crédito de Estados Unidos por Mordor Intelligence
El mercado de agencias de crédito en EE. UU. se valoró en 18.77 millones de dólares en 2025 y se estima que crecerá de 19.86 millones de dólares en 2026 a 26.34 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.82 % durante el período de pronóstico (2026-2031). Este crecimiento se debe a la demanda estable de préstamos, el mayor uso de datos alternativos y los servicios de monitoreo por suscripción, lo que compensa los costos de cumplimiento derivados de las nuevas regulaciones de la Oficina de Protección Financiera del Consumidor (CFPB) y la Agencia Federal de Financiamiento de la Vivienda (FHFA). Los prestamistas están adoptando modelos de aprendizaje automático que incorporan pagos de alquiler y facturas de servicios públicos, creando nuevas fuentes de ingresos y cumpliendo con las exigencias regulatorias de transparencia algorítmica. La propuesta de la CFPB sobre intermediarios de datos y las leyes estatales de privacidad están elevando los costos, pero impulsan a los bancos y las fintechs hacia archivos de primera parte de las agencias de crédito con las protecciones de la Ley de Informes de Crédito Justos (Fair Credit Reporting Act). Los modelos de entrega nativos de la nube reducen la latencia, lo que permite aprobaciones instantáneas y respalda la estabilidad de precios a medida que los contratos de las tres agencias de crédito se transforman en formatos de fusión en la evaluación de hipotecas. El mercado está altamente concentrado, y las cinco principales agencias aprovechan su escala para invertir en IA, adquirir plataformas especializadas y combinar la protección de identidad con servicios de crédito. Ejemplos clave incluyen la adquisición de Discover por Capital One, el lanzamiento de OneTru por TransUnion y la cartera de adquisiciones de Experian. El crecimiento regional varía: el Sur consolida el volumen con una amplia base de prestatarios, el Oeste impulsa la innovación a través de la demanda de tecnología financiera y el Noreste se centra en análisis rigurosos para el cumplimiento normativo con el fin de reducir la variabilidad en los impagos.
Conclusiones clave del informe
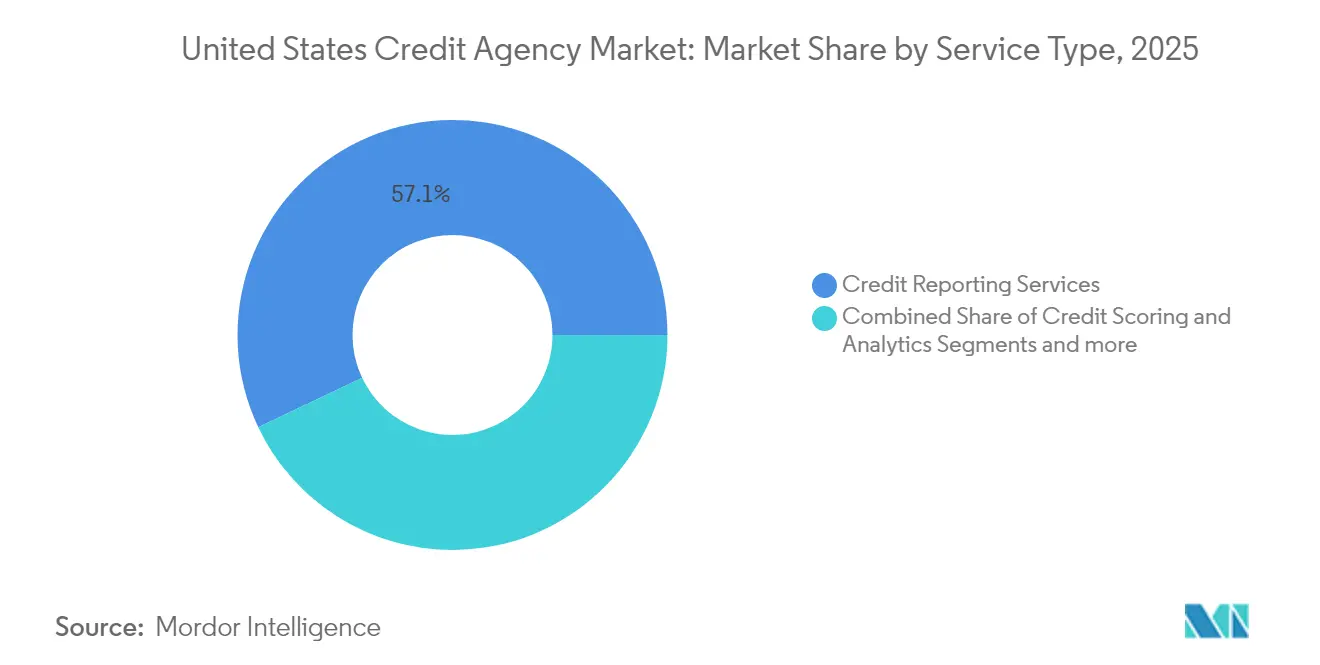
- Por tipo de servicio, los servicios de informes crediticios tenían el 57.05 % de la participación de mercado de las agencias de crédito de Estados Unidos en 2025, mientras que se proyecta que la calificación y el análisis de crédito crecerán a una CAGR del 6.69 % hasta 2031.
- Por industria de usuario final, los servicios financieros representaron el 38.33% del tamaño del mercado de agencias de crédito de Estados Unidos en 2025; los medios y la tecnología lideran la expansión futura con una CAGR del 8.47%.
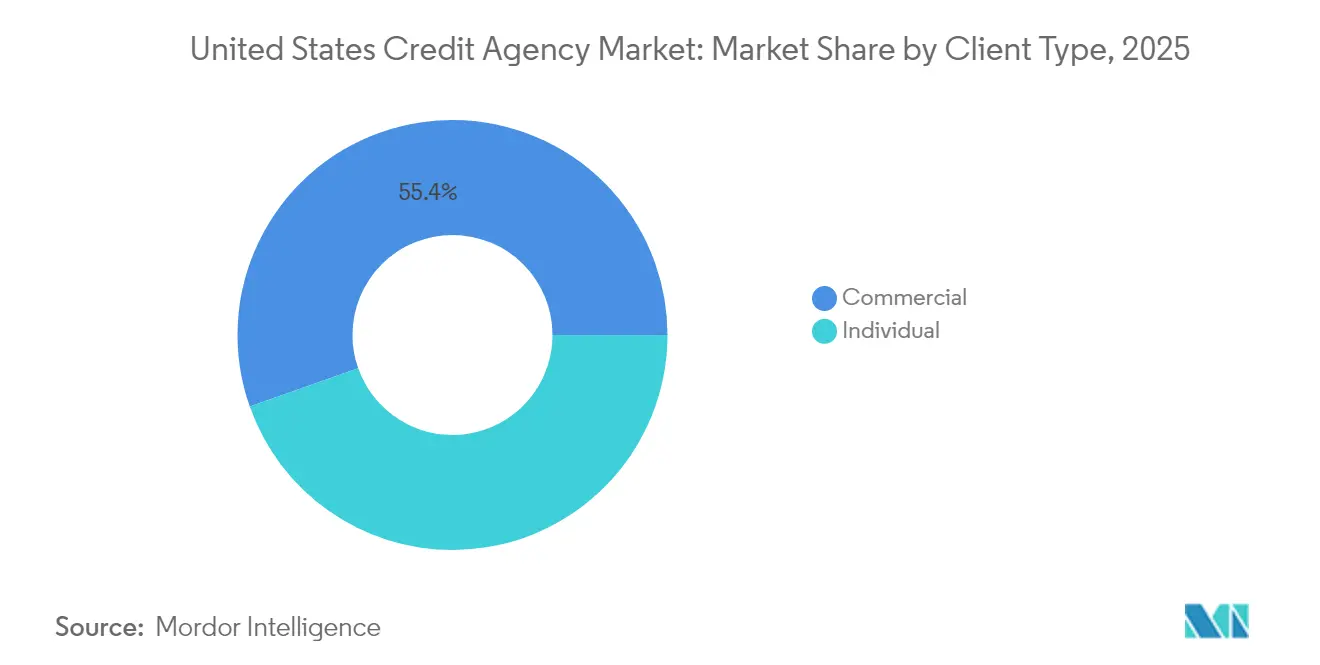
- Por tipo de cliente, los clientes comerciales representaron el 55.40% del tamaño del mercado de agencias de crédito de Estados Unidos en 2025, mientras que los servicios individuales avanzan a una CAGR del 6.22%.
- Por geografía, el Sur capturó el 37.75% de la participación en los ingresos del mercado de agencias de crédito de los Estados Unidos en 2025; la CAGR del 6.98% de la región Oeste hasta 2031 la convierte en el área de más rápido crecimiento.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de agencias de crédito de Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Puntuación de datos alternativos impulsada por IA | + 1.2% | Nacional, avances tempranos en el oeste y noreste | Mediano plazo (2-4 años) |
| Aumento del volumen de préstamos BNPL y fintech | + 0.9% | Enfoque nacional y urbano | Corto plazo (≤ 2 años) |
| Impulso regulatorio a modelos de crédito inclusivos | + 0.8% | Centros nacionales de cumplimiento en el noreste | Largo plazo (≥ 4 años) |
| Ampliación de los datos crediticios para pequeñas empresas | + 0.7% | Nacional, fuerte en el Sur y Medio Oeste | Mediano plazo (2-4 años) |
| Desuso del intermediario de datos | + 0.6% | California y el noreste | Mediano plazo (2-4 años) |
| Plataformas de oficina nativas de la nube | + 0.5% | Nacional, liderado por Occidente | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de puntuación de datos alternativos impulsada por IA
Los motores de aprendizaje automático ingieren registros de alquiler, servicios públicos y uso de dispositivos móviles para calificar a los prestatarios con historiales crediticios limitados, lo que proporciona a los prestamistas una cobertura más amplia y cumple con los objetivos de equidad de la CFPB. Citigroup estima que la IA podría aumentar las ganancias de la banca global en USD 170 mil millones para 2028, con ganancias en la evaluación crediticia que aportan gran parte de ese potencial [1] Citigroup, “AI in Banking Profit Potential”, citigroup.com . Las agencias están aprovechando estratégicamente activos de datos previamente no explotados para desbloquear nuevas oportunidades de ingresos y mejorar su posicionamiento en el mercado. También están introduciendo informes completos de riesgo de modelos que proporcionan un análisis en profundidad de los mecanismos de control de sesgos, asegurando el cumplimiento de los estándares regulatorios en constante evolución. Al priorizar la transparencia en sus operaciones, estas agencias están fortaleciendo su capacidad para mitigar los riesgos regulatorios y mantener la credibilidad en el mercado. Además, este enfoque consolida su papel como facilitadores esenciales de la implementación responsable de la IA dentro de la industria crediticia.
Aumento del volumen de préstamos BNPL y Fintech
Apple comenzó a proporcionar transacciones de Pay Later a Experian en marzo de 2024, señalando un cambio de cuotas no registradas a obligaciones crediticias totalmente reportadas [2] Experian PLC, “Apple Pay Later Data Reporting Press Release”, experian.com . La investigación de la CFPB muestra que casi uno de cada cinco usuarios de BNPL no realizó un pago en 2024, lo que generó una demanda por parte de los prestamistas de supervisión de grado bursátil y pronóstico de pérdidas. Las agencias empaquetan los atributos de BNPL en puntajes especializados que rastrean la utilización y las renovaciones de pago en cuatro, y luego revenden esa información a los emisores de tarjetas que luchan contra la pérdida de participación. Los paneles directos al consumidor permiten a los prestatarios monitorear el historial de BNPL, generando tarifas de suscripción mientras facilitan la carga de trabajo de disputas. La evidencia temprana sugiere que los datos de BNPL reportados aumentan el FICO promedio en 10 a 12 puntos para los usuarios puntuales, ampliando el acceso a líneas de crédito convencionales.
Impulso regulatorio para modelos de crédito inclusivos
La FHFA exigirá archivos de fusión bi y migrará a FICO 10T más VantageScore 4.0 en el cuarto trimestre de 2025, lo que obligará a los prestamistas a reevaluar la combinación de agencias y el poder predictivo [3] Agencia Federal de Financiamiento de Vivienda, “Cronograma de implementación de puntaje crediticio y fusión bi”, fhfa.gov . El esquema de diciembre de 2024 de la CFPB extiende la cobertura de la FCRA a los intermediarios de datos, canalizando la demanda hacia las agencias con flujos de trabajo establecidos para propósitos permisibles. Las prohibiciones estatales sobre deudas médicas menores a USD 500 requieren filtros de supresión dinámicos que mantienen la precisión del archivo en todas las jurisdicciones. Las agencias con arquitecturas nativas de la nube pueden actualizar las reglas de exclusión en tiempo casi real, convirtiendo el cumplimiento en un servicio de valor agregado. La calificación inclusiva alinea los intereses comerciales con los objetivos de política pública, apoyando el crecimiento continuo incluso cuando se avecinan límites de tarifas.
Expansión de los productos de datos crediticios para pequeñas empresas
La Sección 1071 de la Ley Dodd-Frank obliga a los prestamistas a recopilar datos demográficos y geográficos de los solicitantes comerciales después de julio de 2025, lo que crea nuevas fuentes de datos que las agencias pueden depurar y analizar. Los estudios de FinRegLab destacan la persistente falta de financiación para las empresas propiedad de minorías, lo que anima a las agencias a desarrollar puntuaciones alternativas basadas en el flujo de caja y el comercio electrónico. Los programas piloto iniciales, realizados con bancos comunitarios en Texas, demostraron una reducción significativa del tiempo y el esfuerzo necesarios para la revisión manual de documentos, a la vez que lograron un aumento en las tasas de aprobación para las empresas de nueva creación. Las agencias cobran un precio superior por estos informes porque reducen el riesgo de litigios relacionados con préstamos justos y aceleran los plazos de tramitación de los préstamos. La diversificación hacia conjuntos de datos comerciales protege los ingresos frente a los ciclos de endeudamiento de los consumidores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensificación de la legislación sobre privacidad de datos | -0.8% | California, Nueva York, Illinois | Mediano plazo (2-4 años) |
| Volatilidad de las tasas hipotecarias | -0.7% | Mercados de vivienda de alto costo | Corto plazo (≤ 2 años) |
| El plan de la CFPB para publicar las puntuaciones en código abierto | -0.6% | Nacional | Largo plazo (≥ 4 años) |
| Escrutinio de precios de las tres oficinas | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensificación de la legislación sobre privacidad de datos (Estados Unidos)
La ampliación de la Ley de Derechos de Privacidad del Consumidor de California, la propuesta de Ley de Equidad Digital de Nueva York y la Ley de Privacidad de la Información Biométrica de Illinois imponen normas distintas de consentimiento, retención y eliminación. Las agencias deben ejecutar flujos de trabajo paralelos que verifican la procedencia de los datos en las fronteras estatales, lo que infla el gasto en almacenamiento en la nube y auditorías de cumplimiento. Las demoras en la conciliación de las solicitudes de exclusión voluntaria pueden generar multas legales de hasta 7,500 USD por infracción, lo que reduce los márgenes de ganancia. Algunas agencias responden mediante el geofencing de productos sensibles o la inclusión de recargos por privacidad en los contratos. Si bien las normas de privacidad limitan la cobertura de los datos, al mismo tiempo aumentan la demanda de las entidades crediticias de fuentes verificadas que cumplan con la FCRA, lo que compensa parcialmente la pérdida de volumen.
La volatilidad de las tasas hipotecarias frena los volúmenes de recuperación
Las tasas hipotecarias fijas a treinta años se mantuvieron cerca del 7% hasta principios de 2025, lo que suprimió la actividad de refinanciamiento y redujo las solicitudes de triple fusión hasta en un 35% en comparación con los picos de 2021 [4] Banco de la Reserva Federal de Chicago, “Impacto de la tasa hipotecaria en las solicitudes de crédito”, chicagofed.org . Una menor solicitud de crédito debilita los paquetes hipotecarios de alto margen que combinan informes, puntajes y verificaciones de fraude. Las agencias dirigen la atención de ventas hacia líneas de crédito sobre la vivienda, refinanciamientos con retiro de efectivo y préstamos para construcción para reemplazar el volumen perdido. Las startups fintech que se especializan en API de comparación de tasas aún consumen datos de las agencias, pero negocian precios más ajustados, comprimiendo los rendimientos. A medida que las tasas se estabilizan, los préstamos para la compra compensarán parcialmente la caída del refinanciamiento, pero la variabilidad sigue siendo un factor determinante para los ingresos a corto plazo.
Análisis de segmento
Por tipo de servicio: El análisis acelera la combinación de ingresos
Los Servicios de Informes Crediticios captaron el 57.05% del mercado de agencias de crédito en EE. UU., consolidando su posición como principal proveedor de datos para las entidades crediticias. Se proyecta que el segmento de Calificación Crediticia y Análisis de Crédito se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.69%, superando la tasa de crecimiento de los servicios de informes tradicionales. Este crecimiento refleja un notable incremento en el segmento basado en análisis de datos del mercado de agencias de crédito en EE. UU. Entre los factores clave que impulsan esta expansión se incluyen los requisitos regulatorios para la transparencia de la IA, la proliferación de las ofertas de "Compra Ahora, Paga Después" (BNPL) y la mayor demanda de aprobaciones de crédito en tiempo real. Además, los servicios de Monitoreo y Protección de Identidad basados en Suscripción mitigan los riesgos asociados a los ciclos crediticios. Estos servicios experimentan picos de demanda durante las filtraciones de datos, lo que garantiza un flujo de ingresos estable.
A medida que los modelos de puntuación maduran, las agencias incorporan características de comportamiento como la volatilidad del gasto, la cadencia de los cheques de pago y los indicadores de fraude geoespacial, lo que refuerza su capacidad predictiva. Las agencias que implementan técnicas piloto de aprendizaje federado conservan la privacidad del consumidor mientras capacitan a las redes, preservando así el cumplimiento legal. La optimización de algoritmos propietarios sustenta precios premium, pero las medidas pendientes de la CFPB para la transparencia de los algoritmos amenazan con erosionar esa ventaja competitiva. Para protegerse, las agencias priorizan la propiedad única de datos: gravámenes de registros públicos, información sobre nóminas y series de flujo de caja verificadas. La entrega en la nube reduce el costo computacional por consulta en aproximadamente un 25% y permite paquetes de pago por uso que atraen a empresas emergentes de tecnología financiera.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Las verticales tecnológicas impulsan la demanda de la próxima ola
Los servicios financieros representaron una cuota sustancial del 38.33 % del mercado de agencias de crédito en EE. UU., consolidando su liderazgo. El crecimiento en este segmento se desacelera hasta estabilizarse en torno a un dígito medio a medida que vencen los préstamos para tarjetas de crédito y automóviles. Por el contrario, los clientes de medios y tecnología —incluidas las plataformas de streaming, los mercados de trabajo temporal y los proveedores de software como servicio— adquieren datos de agencias con una tasa de crecimiento anual compuesta (TCAC) del 8.47 %, buscando verificación de identidad, análisis de cuentas compartidas y calificaciones de fraude en compras. Las normas de selección de personal emitidas bajo la Circular 2024-06 de la CFPB obligan a los grandes empleadores tecnológicos a exigir informes con calificación FCRA para la contratación algorítmica, lo que aumenta el volumen de pedidos.
Los proveedores de servicios de salud, las empresas de servicios públicos y las empresas de telecomunicaciones completan los casos de uso específicos con patrones de solicitud constantes, especialmente para decisiones sobre depósitos y planes de financiación para pacientes. Los programas de suscripción automotriz aprovechan las puntuaciones de las agencias para calibrar las penalizaciones por exceso de kilometraje. Esta creciente amplitud reduce el riesgo de concentración e impulsa a las agencias a desarrollar API modulares adaptadas a cada sector. El éxito de la venta cruzada depende de la integración única de los datos, de modo que cada lanzamiento de producto adicional genere costos marginales en lugar de proyectos a medida. Esta escala permite un mayor apalancamiento operativo y amortigua la presión sobre los precios en los segmentos tradicionales del sector de las agencias de crédito en Estados Unidos.
Por tipo de cliente: Las suscripciones individuales aumentan los márgenes
Las entidades comerciales aún consumen el 55.40 % de los ingresos de 2025, pero la categoría de particulares crece a un ritmo más rápido, con un 6.22 % hasta 2031, a medida que se extienden los temores por la privacidad y la cultura crediticia. Las agencias convierten los derechos regulatorios de divulgación de archivos en aplicaciones freemium que ofrecen servicios adicionales de monitorización de puntajes, escaneos de la web oscura y seguros contra robo de identidad. Las mejoras en la experiencia del cliente (congelación de datos con un solo clic, actualizaciones semanales de VantageScore y consejos gamificados sobre salud crediticia) mantienen la tasa de abandono por debajo del 2 % mensual. El valor de por vida aumenta porque los servicios complementarios, como los comparadores de tasas de interés y los rastreadores de BNPL, aumentan la participación en la cartera.
Los clientes comerciales siguen siendo indispensables para la extracción masiva de datos que impulsa las economías de escala; sin embargo, presionan para obtener concesiones de tarifas ante la presión regulatoria para reducir las comisiones de los prestatarios. Las agencias responden combinando módulos de fraude, KYC y antilavado de dinero que aumentan los ingresos promedio por unidad y ocultan las caídas de los precios de lista. De este modo, la expansión individual consolida la resiliencia general de los márgenes en el mercado de agencias de crédito de Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Los estados del sur captaron el 37.75 % de los ingresos de la oficina en 2025, impulsados por la afluencia de población, la sólida generación de hipotecas y las extensas redes de bancos comunitarios. Florida y Texas muestran un crecimiento de dos dígitos en las solicitudes de préstamos fintech, y las entidades crediticias de esos estados adquieren análisis de flujo de caja mejorados para adaptarse a patrones de empleo no tradicionales. La inflación inmobiliaria en Atlanta, Miami y Dallas aumenta el riesgo de shock de pagos, lo que impulsa la demanda de reglas de puntuación basadas en la ubicación. Las agencias también colaboran con universidades regionales para probar las fuentes de datos de pagos de alquiler, anticipándose a los mandatos de inclusión de la CFPB.
Se proyecta que la región occidental, si bien actualmente domina la facturación, alcanzará una importante tasa de crecimiento anual compuesta (TCAC) del 6.98 % para 2031. La Ley de Derechos de Privacidad del Consumidor de California impulsa a las empresas a utilizar API de burós de privacidad desde el diseño, lo que permite a las agencias cobrar primas por cumplimiento. Las startups de Silicon Valley integran herramientas de toma de decisiones instantáneas en las ofertas financieras integradas en la aplicación, consumiendo llamadas frecuentes a burós que aumentan el número de transacciones. Oregón y Washington contribuyen como centros de comercio electrónico que utilizan la verificación de identidad para prevenir la apropiación de cuentas. La adopción en Occidente de conjuntos de datos de alquiler, suscripción y compra ahora y paga después ofrece un terreno fértil para nuevas variantes de puntuación adaptadas a los flujos de caja de la economía colaborativa.
El noreste combina una sólida trayectoria en servicios financieros con un bajo riesgo de morosidad. La proximidad regulatoria acelera los programas piloto de puntuación de IA explicable; las agencias organizan grupos de usuarios de riesgo de modelo en Nueva York y Massachusetts para solicitar retroalimentación antes de su implementación a nivel nacional. La demanda en el medio oeste se mantiene moderada pero estable. Los bancos comunitarios que transitan por las transiciones industriales adquieren archivos de agencias comerciales enriquecidos con historiales de pago a proveedores que miden la resiliencia de los pequeños fabricantes. Estos diversos patrones regionales permiten a las agencias adaptar los precios y los niveles de profundidad de datos, maximizando la captura de valor en todo el mercado de agencias de crédito de Estados Unidos.
Panorama regulatorio
El mercado de agencias de crédito de Estados Unidos opera principalmente bajo la Ley de Informes de Crédito Justos (FCRA, por sus siglas en inglés) y sus normas de aplicación bajo la Regulación V, con la Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en inglés) y la Comisión Federal de Comercio (FTC, por sus siglas en inglés) como principales organismos supervisores federales. La CFPB ha mantenido un enfoque regulatorio constante a través de la elaboración de normas, la supervisión y la aplicación de la ley, incluyendo la definición y la supervisión de los participantes más importantes en el mercado de informes de crédito al consumidor (Registro Federal, agosto de 2025), junto con acciones continuas relacionadas con la reinvestigación de disputas, la precisión y los controles de propósito permisible (incluida la acción de la CFPB contra Equifax en enero de 2025 y la actividad litigiosa contra Experian a partir de agosto de 2025).
Los avances en materia de políticas, tanto a nivel federal como estatal, siguen afectando el contenido, la puntuación y los mecanismos de distribución de los archivos. Un punto de inflexión notable en 2025 fue la anulación de la norma sobre deudas médicas de la CFPB por parte del Tribunal de Distrito de los Estados Unidos para el Distrito Este de Texas (11 de julio de 2025), lo que puso de relieve la sensibilidad jurídica de los mandatos de supresión de archivos y la necesidad operativa de una lógica de cumplimiento que tenga en cuenta la jurisdicción. Otros puntos de presión incluyen el diálogo federal en curso sobre la prevalencia de la FCRA sobre las leyes estatales (Registro Federal, octubre de 2025) y el seguimiento adicional de la aplicación de la ley por parte de la FTC, incluida una decisión y orden modificada que involucra a Dun & Bradstreet a principios de 2026, que enfatiza aún más el cumplimiento documentado para la calidad y la gobernanza de los datos.
Análisis de la cadena de valor
La cadena de valor comienza con la adquisición de datos de proveedores como bancos, emisores de tarjetas, prestamistas fintech, originadores/administradores de hipotecas, cobradores de deudas y proveedores de servicios públicos o telecomunicaciones, con flujos de trabajo estandarizados que suelen ajustarse a formatos del sector como Metro 2. Posteriormente, las agencias de crédito procesan los datos, realizan la verificación de identidad, normalizan y cotejan los registros con los archivos de consumidores o empresas, y aplican controles de gobernanza que respaldan las obligaciones de la FCRA en cuanto a precisión, finalidad permitida y reinvestigación de disputas. Estos pasos, que requieren un alto nivel de cumplimiento, no son funciones secundarias, sino que determinan el costo del servicio y ayudan a diferenciar a las agencias cuando los clientes se enfrentan a mayores exigencias de auditoría.
En la fase posterior, las agencias empaquetan informes crediticios, puntuaciones y análisis mediante archivos por lotes, portales web y, cada vez más, mediante la orquestación basada en API, integrándolos en los sistemas de toma de decisiones de los prestamistas para la evaluación de riesgos, la verificación de identidad del cliente (KYC), la detección de fraudes y la prevención del blanqueo de capitales (AML). La capa de entrega interactúa con los sistemas de originación de préstamos de los prestamistas y los motores de decisión de terceros, donde el rendimiento del enrutamiento y la latencia pueden afectar a la conversión y al abandono en los canales digitales. En el lado del consumidor, la distribución también depende de una gestión de acceso segura y de flujos de trabajo para la resolución de disputas, ya que la divulgación de archivos, el bloqueo de cuentas y la supervisión de las suscripciones deben gestionarse de forma que se preserve la calidad de los archivos al tiempo que se amplían los servicios directos al consumidor.
Panorama competitivo
Las cinco empresas nacionales —Equifax, Experian, TransUnion, Dun & Bradstreet y LexisNexis Risk Solutions— controlan importantes ingresos del mercado, lo que les otorga un estatus de oligopolio prácticamente perfecto. Su dominio se ve reforzado por vastos conjuntos de datos históricos, integraciones con prestamistas y certificaciones de cumplimiento que crean formidables barreras de entrada. El director de la CFPB, Rohit Chopra, calificó a este grupo de "cártel de agencias de crédito" tras observar que los precios de los informes se cuadruplicaron desde 2022. Este escrutinio acelera las actualizaciones de la plataforma diseñadas para mostrar registros de auditoría, paneles de sesgo y seguimiento de la resolución de disputas.
Las estrategias impulsan la expansión vertical. La adquisición de Monevo por parte de TransUnion en abril de 2025 integra la precalificación instantánea en su nube OneTru, captando ingresos por referidos y reforzando la ventaja competitiva de los datos. Equifax invierte fuertemente en Soluciones para la Fuerza Laboral para la venta cruzada de verificación de ingresos, a medida que las entidades crediticias adoptan las normas de capacidad de pago. Experian implementa un programa piloto de puntajes de rendimiento de "Compra Ahora, Paga Después", integrándolos con las ofertas principales de FICO para mantener su relevancia entre los grupos demográficos más jóvenes. Dun & Bradstreet aprovecha los conjuntos de datos de la Sección 1071 para modernizar su modelo PAYDEX para pequeñas empresas. LexisNexis integra los gravámenes de registros públicos con las líneas de crédito de los consumidores, brindando a las aseguradoras información combinada sobre propiedades y crédito.
La intensidad competitiva se centra en la latencia, la explicabilidad del modelo y la profundidad de los activos alternativos, más que en el simple recuento de archivos. La migración a la nube reduce los tiempos de respuesta promedio por debajo de los 300 milisegundos y el costo marginal de los nuevos atributos de datos. Las agencias que logran una entrega en menos de un segundo obtienen contratos de finanzas integradas con aplicaciones fintech. Sin embargo, la concentración alimenta el debate antimonopolio; las propuestas de casos de conducta anticompetitiva podrían exigir la portabilidad de datos o la fijación de precios. Las agencias se preparan presionando por motivos de ciberseguridad y destacando la reducción del riesgo sistémico que ofrecen.
Líderes de la industria de agencias de crédito de Estados Unidos
Equifax Inc.
PLC Experian
TransUnion
Dun & Bradstreet Holdings
Fair Isaac Corp. (FICO)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Equifax firma un acuerdo definitivo para adquirir Círculo de Crédito en México por 750 millones de dólares. Esta expansión transfronteriza fortalece la presencia regional de Equifax y su ventaja competitiva en el mercado de datos al ingresar a un mercado adyacente de información crediticia en América Latina.
- Julio de 2026: TransUnion lanza una mejora en los informes de crédito hipotecario mediante la integración de TruVision ACA 2.0 de FactorTrust. Esta integración amplía las capacidades de datos alternativos para la toma de decisiones hipotecarias y mejora la precisión en la evaluación de riesgos, reforzando así las integraciones con las entidades crediticias y su posicionamiento competitivo en el análisis de hipotecas.
- Abril de 2026: Declaración de Equifax sobre el anuncio de la FHFA/HUD que autoriza el uso de VantageScore 4.0 y FICO 10T para la evaluación de riesgos de hipotecas aseguradas por la FHA. La aceptación regulatoria de múltiples modelos de calificación amplía las opciones de los prestamistas en los programas de hipotecas respaldadas por el gobierno e incrementa la competencia entre los diferentes modelos de calificación.
Alcance del informe de mercado de las agencias de crédito de Estados Unidos
Una agencia de crédito es una entidad con fines de lucro que recopila datos sobre las deudas de personas y empresas. Luego evalúa estos datos para generar una puntuación crediticia, una representación numérica de la solvencia del prestatario. Las agencias de crédito de Estados Unidos están segmentadas por tipo de cliente y vertical. Por tipo de cliente, el mercado se segmenta en individual y comercial, y por vertical, el mercado se segmenta en directo al consumidor, gobierno y sector público, atención médica, servicios financieros, software y servicios profesionales, medios y tecnología, automoción, telecomunicaciones. y servicios públicos, venta minorista y comercio electrónico, y otros tipos verticales. El informe ofrece el tamaño del mercado y pronósticos para el mercado de agencias de crédito de Estados Unidos en términos de valor (USD) para todos los segmentos anteriores.
| Servicios de informes crediticios |
| Puntuación y análisis de crédito |
| Monitoreo de crédito y protección de identidad |
| Directo al consumidor |
| Gobierno y sector público |
| Sector Sanitario |
| Servicios Financieros |
| Software y servicios profesionales |
| Medios y tecnologia |
| Motorium |
| Telecomunicaciones y Servicios Públicos |
| Comercio minorista y comercio electrónico |
| Otros verticales |
| Individual |
| Comercial |
| Nordeste |
| Midwest |
| Sur |
| West |
| Por tipo de servicio | Servicios de informes crediticios |
| Puntuación y análisis de crédito | |
| Monitoreo de crédito y protección de identidad | |
| Por usuario final | Directo al consumidor |
| Gobierno y sector público | |
| Sector Sanitario | |
| Servicios Financieros | |
| Software y servicios profesionales | |
| Medios y tecnologia | |
| Motorium | |
| Telecomunicaciones y Servicios Públicos | |
| Comercio minorista y comercio electrónico | |
| Otros verticales | |
| Por tipo de cliente | Individual |
| Comercial | |
| Por geografía | Nordeste |
| Midwest | |
| Sur | |
| West |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de agencias de crédito de Estados Unidos para 2031?
Se prevé que el mercado alcance los 26.34 millones de dólares en 2031, con un crecimiento anual compuesto del 5.82 %.
¿Qué tipo de servicio está creciendo más rápido?
La calificación y el análisis de crédito lideran con una tasa de crecimiento anual compuesta (CAGR) del 6.69 % hasta 2031, a medida que los prestamistas buscan herramientas de evaluación de riesgos impulsadas por inteligencia artificial.
¿Por qué se espera que la región Oeste supere a las demás?
La expansión del sector tecnológico y las estrictas leyes de privacidad de datos impulsan un crecimiento CAGR del 6.98 % en Occidente, lo que aumenta la demanda de cumplimiento avanzado y soluciones de datos alternativos.
¿Cómo afectará el requisito de doble fusión de la FHFA a las agencias?
Reduce la dependencia de tres agencias, recompensando a las agencias que pueden demostrar una mayor precisión predictiva según los modelos FICO 10T y VantageScore 4.0.
¿Qué papel juegan los datos de BNPL en los ingresos de la oficina?
Informar sobre las operaciones BNPL, como lo hizo Apple con Pay Later, amplía los archivos de crédito de los consumidores y permite a las agencias vender nuevos productos analíticos a los prestamistas que monitorean el riesgo de cuotas a corto plazo.
¿Las suscripciones individuales son cada vez más importantes?
Sí. Los paquetes de protección de identidad y monitoreo de crédito para consumidores se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 6.22 %, agregando un flujo de ingresos de mayor margen más allá de los clientes institucionales.


