

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
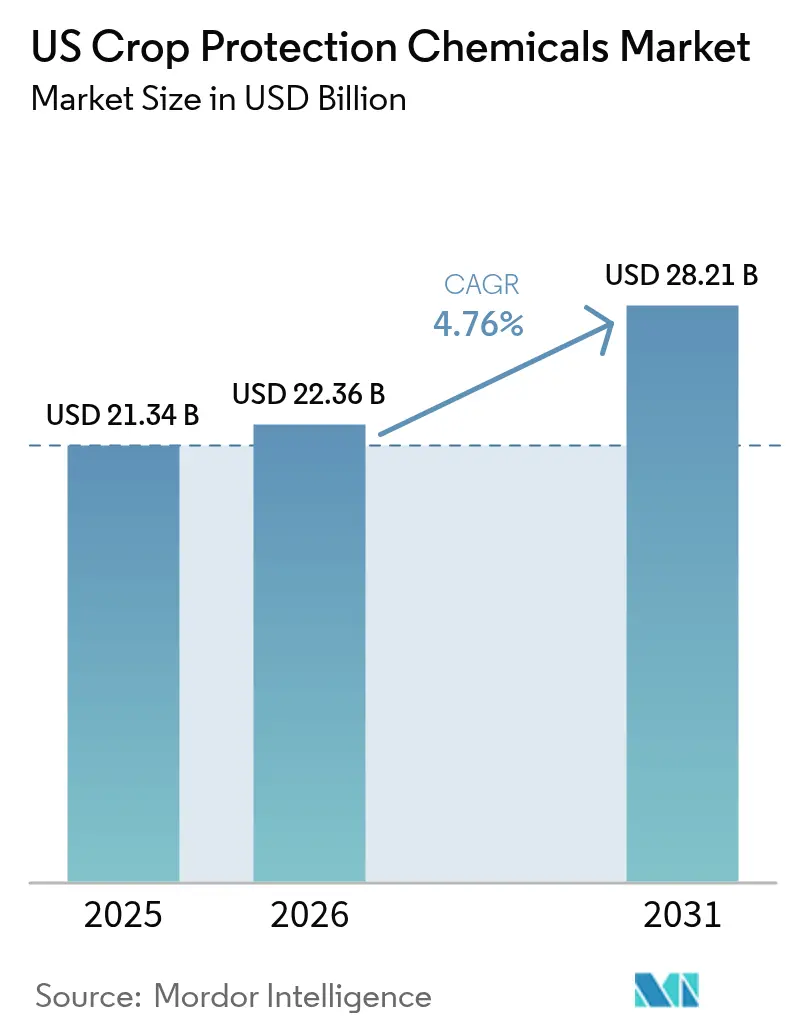
| Tamaño del mercado (2026) | USD 22.36 mil millones |
| Tamaño del mercado (2031) | USD 28.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.76% CAGR |
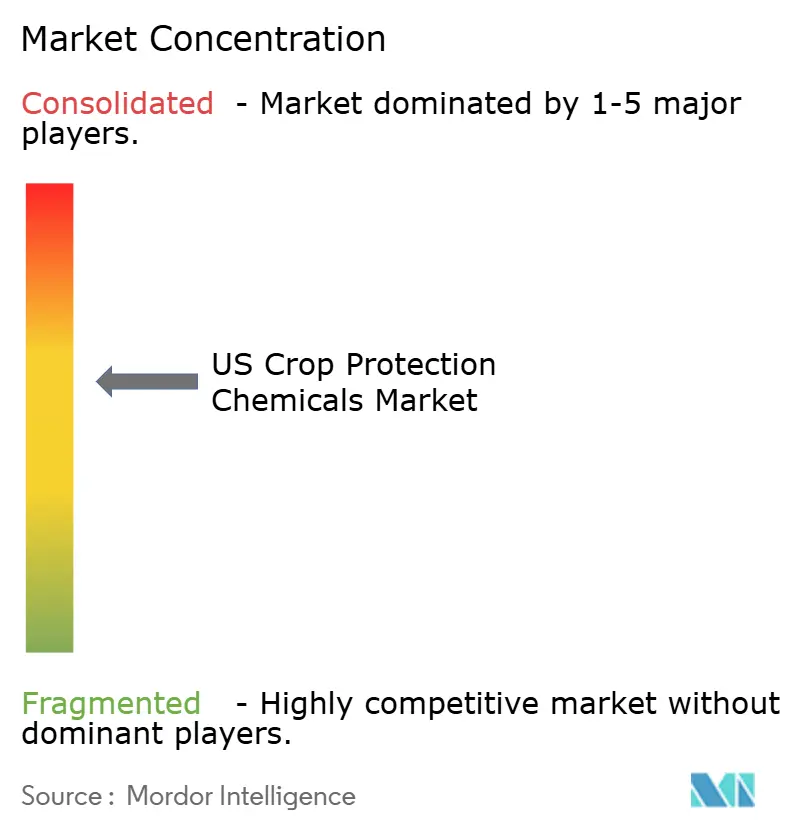
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado estadounidense de productos químicos para la protección de cultivos por Mordor Intelligence
El mercado estadounidense de productos químicos para la protección de cultivos alcanzó un valor de 21.34 millones de dólares en 2025 y se estima que crecerá de 22.36 millones de dólares en 2026 a 28.21 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.76% durante el período de pronóstico (2026-2031). La adopción de herramientas de agricultura de precisión que ajustan la dosificación, la demanda de tierras de cultivo de soja orientadas al diésel renovable y un proceso acelerado de la Agencia de Protección Ambiental (EPA) para ingredientes activos de bajo riesgo son los principales catalizadores del crecimiento. El impulso se ve reforzado por el final de un ciclo de reducción de existencias por parte de los distribuidores en 2024, que había reducido el inventario por debajo de los niveles históricos, mientras que los socios de canal ahora reconstruyen sus existencias de cara a la temporada de 2026. El comportamiento competitivo se centra en las inversiones en plataformas de aplicaciones digitales que permiten modelos de contratación basados en resultados, incluso cuando la presión de los precios derivada de las importaciones obliga a los productores a mejorar la eficiencia de costos. La resistencia a las malas hierbas, los tipos de interés más elevados y los plazos de aplicación más estrictos, condicionados por las directivas sobre especies en peligro de extinción, siguen siendo los principales obstáculos que pueden frenar los beneficios a corto plazo.
Conclusiones clave del informe
- Por su función, los herbicidas representaron el 53.02% de la cuota de mercado de productos químicos para la protección de cultivos en EE. UU. en 2025, y se prevé que el mismo segmento se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.88% hasta 2031.
- Por modo de aplicación, la pulverización foliar lideró con el 39.95% del tamaño del mercado estadounidense de productos químicos para la protección de cultivos en 2025, mientras que se prevé que el tratamiento del suelo crezca más rápidamente a una tasa de crecimiento anual compuesto (TCAC) del 4.97% hasta 2031.
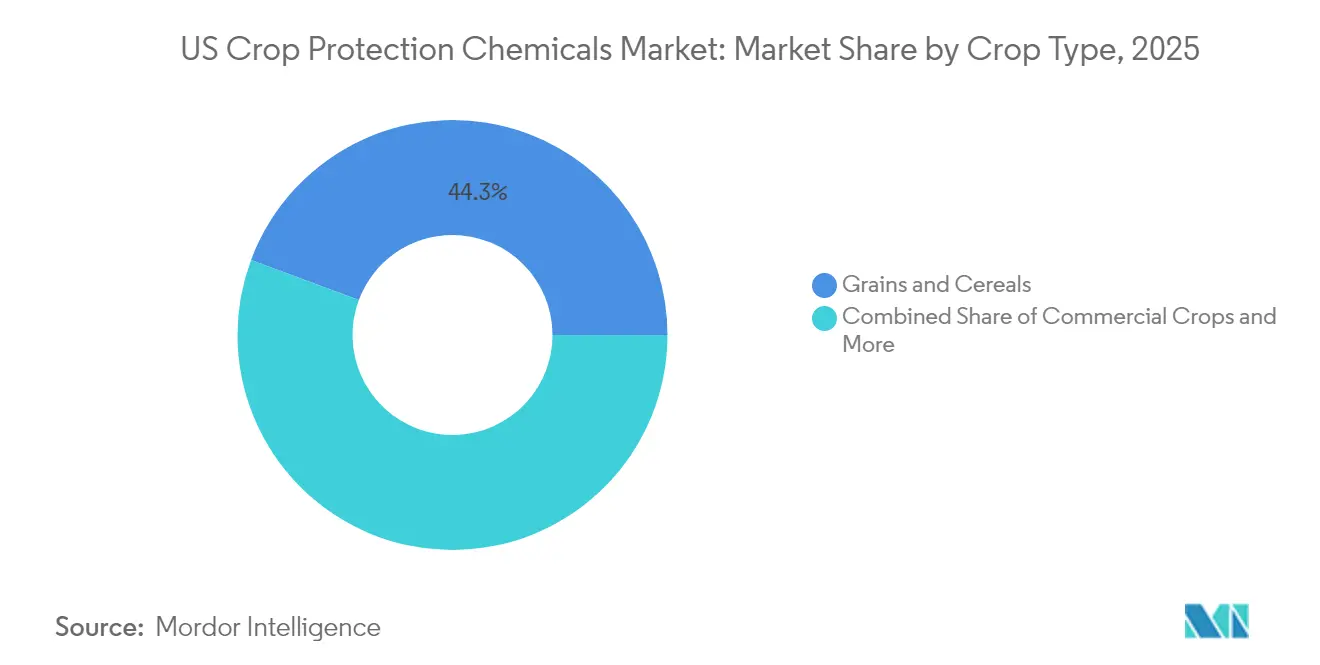
- Por tipo de cultivo, los granos y cereales representaron el 44.32% de los ingresos en 2025 y están preparados para registrar una tasa de crecimiento anual compuesta (TCAC) del 4.92% durante el período de proyección.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado estadounidense de productos químicos para la protección de cultivos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La adopción de la agricultura de precisión reduce los costos por hectárea al tiempo que impulsa las ventas de productos. | + 0.8% | Cinturón de maíz del medio oeste, cultivos especiales de California | Mediano plazo (2-4 años) |
| El aumento de la demanda de diésel renovable a partir de aceite de soja impulsa los volúmenes de herbicidas. | + 0.7% | regiones productoras de soja de Illinois, Iowa, Indiana y Minnesota | Corto plazo (≤ 2 años) |
| Los contratos basados en resultados habilitados por IoT vinculan el uso de productos químicos con las bonificaciones por rendimiento. | + 0.4% | Granjas tecnológicamente avanzadas en el Medio Oeste y California | Mediano plazo (2-4 años) |
| El reabastecimiento de los distribuidores impulsa el volumen de ventas a corto plazo. | + 0.6% | Redes de distribución nacionales | Corto plazo (≤ 2 años) |
| El crecimiento de las plataformas de agricultura por contrato impulsa los paquetes de insumos | + 0.5% | A nivel nacional, con avances iniciales en las regiones de cultivos especializados. | Largo plazo (≥ 4 años) |
| Los recortes a los subsidios del seguro de cosechas del USDA impulsan a los productores a proteger acres con mayor retorno de la inversión | + 0.3% | Regiones de cultivos de alto valor, zonas agrícolas especializadas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción de la agricultura de precisión reduce los costos por hectárea al tiempo que impulsa las ventas de productos.
La adopción de la agricultura de precisión altera fundamentalmente la propuesta de valor de la protección de cultivos al reducir los costos de aplicación por acre y, al mismo tiempo, aumentar las ventas totales de productos gracias a una mayor precisión en la aplicación. Los sistemas de aplicación de tasa variable permiten a los agricultores aplicar entre un 15 % y un 20 % menos de herbicida por acre, al tiempo que logran un control superior de malezas, creando una paradoja donde las ganancias de eficiencia impulsan el crecimiento del volumen a través de una superficie tratada ampliada [1] Fuente: “Informe anual 2024”, Deere and Company, johndeere.com . La elasticidad de la demanda resultante respalda el crecimiento del volumen incluso cuando las tasas unitarias disminuyen. Los mapas digitales también reducen los incidentes de deriva, lo que ayuda a los productores a cumplir con las normas más estrictas sobre especies en peligro de extinción que limitan el movimiento fuera del objetivo. Los proveedores de servicios combinan equipos, análisis de datos y productos químicos, convirtiendo una oferta de productos en una solución agronómica integrada que incorpora costos de cambio.
El aumento de la demanda de diésel renovable a partir de aceite de soja impulsa los volúmenes de herbicidas.
La capacidad de producción de diésel renovable alcanzó los 2.7 millones de galones en 2024 y podría superar los 5 millones de galones para 2027, impulsando siembras récord de soja que intensifican los requisitos de control de malezas [2] Fuente: “Capacidad de producción de diésel renovable”, Administración de Información Energética de EE. UU., eia.gov . Este aumento de la demanda coincide con la presión de malezas resistentes a los herbicidas que requiere programas de múltiples modos de acción, creando oportunidades de crecimiento de volumen para las empresas con carteras de herbicidas diversificadas. La tendencia beneficia particularmente a los sistemas de herbicidas de preemergencia que brindan control residual durante toda la temporada, ya que los agricultores no pueden permitirse pérdidas de rendimiento por la competencia de las malezas en los mercados de soja de alto valor.
Los contratos basados en resultados habilitados por IoT vinculan el uso de productos químicos con las bonificaciones por rendimiento.
Las redes de sensores del Internet de las Cosas (IoT) y los sistemas de monitoreo de campo permiten a las empresas de protección de cultivos ofrecer contratos basados en resultados que vinculan el rendimiento de los productos químicos directamente con los resultados de cosecha y la eficacia del control de plagas. Estas plataformas de agricultura inteligente recopilan datos en tiempo real sobre la presión de plagas, las condiciones climáticas y los indicadores de estrés de los cultivos, lo que permite una optimización precisa del momento y la dosis de aplicación para maximizar la eficacia de los productos químicos. Los contratos basados en IoT también generan valiosos datos de rendimiento en campo que sirven de base para el desarrollo de productos de última generación y las recomendaciones de aplicación, creando ventajas competitivas para las empresas que integran con éxito las plataformas tecnológicas con la experiencia en productos químicos.
El reabastecimiento de los distribuidores impulsa el volumen de ventas a corto plazo.
A finales de 2024, el promedio de existencias en los canales de distribución cayó a un suministro para 85 días, por debajo del promedio histórico de 110 días. El aumento de las cosechas permite a los minoristas reabastecer sus inventarios, adelantando los envíos de los fabricantes. Los descuentos de inicio de temporada y las prórrogas de pago incentivan aún más las compras previas a la temporada. Esta dinámica de reabastecimiento beneficia especialmente a las categorías de herbicidas y fungicidas, donde la concentración de la demanda estacional requiere un importante preposicionamiento de inventario. Las mejoras en la financiación de los canales de distribución y las condiciones de crédito de los proveedores también respaldan el reabastecimiento de inventarios, ya que los fabricantes ofrecen plazos de pago extendidos para incentivar las compras de inicio de temporada y asegurar su cuota de mercado frente a la competencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las "supermalezas" resistentes a los herbicidas están provocando la obsolescencia de los productos químicos. | -0.9% | Zonas de rotación maíz-soja del medio oeste, regiones algodoneras | Largo plazo (≥ 4 años) |
| La presión sobre los precios derivada de las importaciones chinas de grado técnico erosiona los márgenes. | -0.6% | Nacional, que afecta a todas las categorías de productos | Mediano plazo (2-4 años) |
| La acumulación de personal en la EPA retrasa los registros de pesticidas. | -0.4% | desarrollo del mercado nacional de plaguicidas | Mediano plazo (2-4 años) |
| El aumento de las tasas de interés comprime el flujo de efectivo de los agricultores para la compra de insumos | -0.7% | Operaciones agrícolas apalancadas a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las "supermalezas" resistentes a los herbicidas están provocando la obsolescencia de los productos químicos.
Las poblaciones de malezas resistentes a los herbicidas continúan expandiéndose en las principales regiones productoras de cultivos, lo que vuelve ineficaces los productos químicos convencionales y obliga a realizar costosas transiciones a métodos de control alternativos que pueden ofrecer menor eficacia o mayores costos de aplicación. La resistencia del amaranto de Palmer afecta actualmente a más de 23 estados, mientras que las poblaciones de kochia y amaranto resistente al glifosato se extienden por todo el cinturón maicero del Medio Oeste, lo que supone un riesgo considerable para la producción de los agricultores que dependen de programas de herbicidas de un solo modo de acción. Esta dinámica genera volatilidad en la cuota de mercado, ya que los productos eficaces se adoptan rápidamente, mientras que los productos químicos propensos a la resistencia se enfrentan a una disminución del volumen de ventas y a una reducción de los márgenes de beneficio.
La presión sobre los precios derivada de las importaciones chinas de grado técnico erosiona los márgenes.
Las importaciones de ingredientes activos de grado técnico de fabricantes chinos siguen presionando los márgenes de beneficio en todas las categorías de protección de cultivos, obligando a los productores nacionales a competir en precio mientras mantienen el cumplimiento normativo y los estándares de calidad que aumentan los costos de producción. Las importaciones chinas de grado técnico capturaron un estimado del 35% del mercado estadounidense de ingredientes activos genéricos en 2024, con precios típicamente entre un 20% y un 30% por debajo de los costos de producción nacionales [3] Fuente: “Trade Data 2024”, Comisión de Comercio Internacional de EE. UU., usitc.gov . La presión sobre los márgenes es más aguda en los herbicidas e insecticidas sin patente, lo que obliga a los productores locales a abandonar segmentos de productos básicos o a cambiar a formulaciones patentadas.
Análisis de segmento
Por función: Los herbicidas impulsan el crecimiento del volumen mediante el manejo de la resistencia.
En 2025, los herbicidas acapararon el 53.02 % del mercado estadounidense de productos fitosanitarios y se prevé que registren una tasa de crecimiento anual compuesta (TCAC) del 4.88 %, a medida que los agricultores intensifican los programas multimodales para el control de malezas resistentes. Por consiguiente, el tamaño del mercado estadounidense de herbicidas crece más rápido que el promedio general, impulsado por el aumento de la superficie cultivada de soja vinculado a los contratos de diésel renovable. Los fungicidas mantienen una buena relación calidad-precio, beneficiándose de los brotes de enfermedades provocados por las condiciones climáticas, mientras que los insecticidas se consolidan en los canales de tratamiento de semillas.
Los nuevos herbicidas con distintos modos de acción generan precios superiores que compensan la erosión de los genéricos. La demanda de fungicidas se inclina hacia las premezclas de triazol-estrobilurina que protegen contra la variabilidad climática, mientras que la innovación en insecticidas se centra en principios activos sistémicos aplicados a la semilla que protegen las primeras etapas de crecimiento sin necesidad de aplicaciones foliares. La supervisión regulatoria se centra en los insecticidas organofosforados y carbamatos tradicionales, lo que acelera su sustitución por alternativas de menor riesgo.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de aplicación: Ganancias del tratamiento de semillas como vector de precisión
Las pulverizaciones foliares mantuvieron su dominio con un 39.95 % en 2025 gracias a su amplia utilidad para diversos cultivos y plagas. Sin embargo, el tratamiento del suelo es el formato de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 4.97 %. Las directrices de aplicación de la EPA favorecen cada vez más los métodos que minimizan la deriva y la exposición a especies no objetivo, lo que genera ventajas competitivas para el tratamiento de semillas y las formulaciones aplicadas al suelo frente a los sistemas tradicionales de pulverización foliar. Por consiguiente, el mercado estadounidense de productos fitosanitarios para el tratamiento de semillas se amplía de forma constante a medida que los proveedores de insumos combinan características, recubrimientos y fertilizantes de arranque.
La quimigación representa el segmento más pequeño, pero de rápida adopción, y crece a medida que las mejoras en la infraestructura de riego permiten la aplicación precisa de productos químicos a través de los sistemas hídricos existentes. La segmentación según el modo de aplicación refleja tendencias más amplias en la agricultura de precisión, donde la optimización del momento, la ubicación y la dosificación impulsa mejoras en la eficacia y el cumplimiento normativo.
Por tipo de cultivo: Los granos y cereales sustentan la demanda hasta 2030.
Los granos y cereales representaron el 44.32% de la facturación en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.92%, lo que los convierte en el grupo de usuarios de cultivos más grande y de mayor crecimiento. En consecuencia, este segmento representa la mayor participación del mercado estadounidense de productos químicos para la protección de cultivos en todo el panorama. Las legumbres y las oleaginosas se vieron impulsadas por la superficie cultivada con soja vinculada a los biocombustibles y por la adopción de la canola en las rotaciones de las llanuras del norte. La segmentación por tipo de cultivo refleja cada vez más las presiones de sostenibilidad de los procesadores de alimentos y los mercados de exportación, que exigen niveles reducidos de residuos químicos y prácticas de producción certificadas.
Los cultivos comerciales, como el algodón y el tabaco, mantienen una demanda estable, mientras que los cultivos de césped y ornamentales atienden mercados especializados con requisitos normativos y restricciones de aplicación específicos. El cumplimiento de las normativas de la EPA y las agencias estatales, sobre todo en los segmentos de cultivos especializados, influye en los periodos de aplicación y las opciones de productos químicos, ya que la proximidad a zonas sensibles limita estas opciones. Esto impulsa la demanda de alternativas de menor riesgo y sistemas de aplicación de precisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los patrones de uso regionales dependen de la combinación de cultivos, el clima y la normativa estatal. El Cinturón del Maíz del Medio Oeste, que comprende Illinois, Iowa, Indiana y Minnesota, absorbe los mayores volúmenes de herbicidas, debido a las intensivas rotaciones de maíz y soja y a las grandes extensiones de terreno que favorecen la eficiencia. En esta región predominan los granos y cereales, y las universidades estatales ofrecen servicios de extensión agrícola que agilizan la adopción de nuevos productos químicos.
California concentra una parte importante del gasto nacional en protección de cultivos, a pesar de contar con una superficie limitada, debido a que las frutas, nueces y hortalizas de alto valor requieren programas de fungicidas, insecticidas y acaricidas durante toda la temporada. La Proposición 65 y las normas de zonas de amortiguamiento a nivel de condado restringen ciertas listas de ingredientes activos, lo que impulsa una rápida transición a alternativas de menor riesgo.
El sureste de Estados Unidos, incluyendo Florida y las Carolinas, registra el mayor gasto en productos químicos por hectárea debido a la presión constante de plagas durante todo el año y al cultivo de productos especializados como cítricos y hortalizas. Las zonas algodoneras de Texas y Misisipi siguen requiriendo un uso intensivo de insecticidas, especialmente contra el gusano de la cápsula y los complejos de chinches de las plantas. Los productores de trigo y papa del noroeste del Pacífico programan la aplicación de fungicidas para que coincida con los frentes húmedos de final de temporada, mientras que los estados productores de trigo de las Grandes Llanuras dependen de herbicidas de preemergencia que conservan la escasa humedad del suelo.
Los productores de trigo y papa del noroeste del Pacífico programan las aplicaciones de fungicidas contra los frentes húmedos de fines de temporada, mientras que los estados de las Grandes Llanuras donde se cultiva trigo dependen de herbicidas de preemergencia que conservan la escasa humedad del suelo.
Panorama competitivo
El mercado estadounidense de productos fitosanitarios presenta una consolidación moderada. La amplitud de su cartera de productos, el cumplimiento normativo y la profundidad de su red de distribución ofrecen ventajas competitivas sostenibles. Bayer AG, BASF SE, Corteva Agriscience, Syngenta Group y FMC Corporation colaboran con fabricantes de equipos para integrar productos químicos en aplicadores de precisión, convirtiendo así los productos en servicios integrados. La intensidad competitiva se centra en la capacidad de innovación, la experiencia en el ámbito normativo y la solidez de la red de distribución, más que en las meras economías de escala, ya que el vencimiento de patentes genera oportunidades para que las empresas más pequeñas ganen cuota de mercado mediante precios competitivos y formulaciones especializadas.
Las estrategias priorizan la integración vertical en semillas y rasgos genéticos, las alianzas para la agricultura de precisión y las adquisiciones que amplían las carteras de productos más allá de los químicos sintéticos tradicionales. Surgen oportunidades en el manejo de la resistencia a herbicidas, donde los nuevos modos de acción justifican precios superiores, y en la integración de plaguicidas, donde las redes de distribución establecidas ofrecen ventajas competitivas frente a las empresas emergentes. La adopción de tecnología acelera la diferenciación competitiva, ya que las empresas invierten en plataformas de IoT, análisis predictivo y modelos de servicio basados en resultados que generan costos de cambio y fidelización de clientes, más allá del mero rendimiento del producto.
La regulación condiciona la estrategia; las grandes empresas cuentan con equipos internos de toxicología y medio ambiente que gestionan las revisiones de la EPA, mientras que las empresas más pequeñas subcontratan la elaboración de expedientes a consultores. Los contratos digitales que garantizan el rendimiento o los umbrales de plagas fomentan la fidelización de los agricultores y recopilan datos de campo que permiten perfeccionar los principios activos de última generación.
Líderes de la industria de productos químicos para la protección de cultivos en EE. UU.
BASF SE
Bayer AG
Corteva Agriscience
FMC Corporation
Grupo Syngenta
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: BASF SE obtuvo la aprobación de la EPA para isocicloseram, un insecticida de contacto de amplio espectro. El producto combate plagas de lepidópteros y otros insectos que afectan a cultivos especializados.
- Abril de 2023: Nufarm lanzó un nuevo fungicida de formulación líquida, Tourney EZ, exclusivamente para césped y cultivos ornamentales en respuesta a la demanda de los clientes, lo que fortalece aún más el papel de la compañía en la protección de césped y cultivos ornamentales.
- Enero de 2023: Bayer formó una nueva asociación con Oerth Bio para mejorar la tecnología de protección de cultivos y crear soluciones de protección de cultivos más ecológicas.
Alcance del informe sobre el mercado de productos químicos para la protección de cultivos en EE. UU.
Fungicida, herbicida, insecticida, molusquicida y nematicida se clasifican por función. Quimigación, foliar, fumigación, tratamiento de semillas y tratamiento de suelos se clasifican por modo de aplicación. Cultivos comerciales, frutas y hortalizas, granos y cereales, legumbres y oleaginosas, césped y ornamentales se clasifican por tipo de cultivo.Función
| Fungicida |
| Herbicida |
| Insecticida |
| Molusquicida |
| Nematicida |
Modo de aplicación
| Quimigación |
| Tratamiento |
| Fumigación |
| Tratamiento de semillas |
| Tratamiento de suelos |
Tipo de cultivo
| cultivos comerciales |
| Frutas y vegetales |
| Granos y Cereales |
| Legumbres y oleaginosas |
| Césped y Ornamental |
| Función | Fungicida |
| Herbicida | |
| Insecticida | |
| Molusquicida | |
| Nematicida | |
| Modo de aplicación | Quimigación |
| Tratamiento | |
| Fumigación | |
| Tratamiento de semillas | |
| Tratamiento de suelos | |
| Tipo de cultivo | cultivos comerciales |
| Frutas y vegetales | |
| Granos y Cereales | |
| Legumbres y oleaginosas | |
| Césped y Ornamental |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Función - Los productos químicos para la protección de cultivos se aplican para controlar o prevenir que las plagas, incluidos insectos, hongos, malezas, nematodos y moluscos, dañen el cultivo y para proteger el rendimiento del mismo.
- Modo de aplicación - Foliar, tratamiento de semillas, tratamiento de suelos, quimigación y fumigación son los diferentes tipos de modos de aplicación mediante los cuales se aplican productos químicos fitosanitarios a los cultivos.
- Tipo de cultivo - Representa el consumo de productos químicos fitosanitarios por parte de Cereales, Legumbres, Oleaginosas, Frutas, Hortalizas, Césped y Cultivos ornamentales.
| Palabra clave | Definición |
|---|---|
| IWM | El manejo integrado de malezas (IWM) es un enfoque para incorporar múltiples técnicas de control de malezas durante la temporada de crecimiento para brindar a los productores la mejor oportunidad de controlar las malezas problemáticas. |
| Anfitrión | Los huéspedes son las plantas que forman relaciones con microorganismos beneficiosos y les ayudan a colonizar. |
| patógeno | Un organismo que causa enfermedades. |
| Herbigación | La herbigación es un método eficaz de aplicación de herbicidas a través de sistemas de riego. |
| Niveles máximos de residuos (LMR) | El Límite Máximo de Residuos (LMR) es el límite máximo permitido de residuos de pesticidas en alimentos o piensos obtenidos de plantas y animales. |
| IoT | El Internet de las cosas (IoT) es una red de dispositivos interconectados que se conectan e intercambian datos con otros dispositivos IoT y la nube. |
| Variedades tolerantes a herbicidas (HTV) | Las variedades tolerantes a herbicidas son especies de plantas que han sido modificadas genéticamente para ser resistentes a los herbicidas utilizados en los cultivos. |
| Quimigación | La quimigación es un método de aplicación de pesticidas a los cultivos a través de un sistema de riego. |
| Protección de cultivos | La protección de cultivos es un método para proteger el rendimiento de los cultivos de diferentes plagas, incluidos insectos, malezas, enfermedades de las plantas y otras que causan daños a los cultivos agrícolas. |
| Tratamiento de semillas | El tratamiento de semillas ayuda a desinfectar semillas o plántulas de plagas transmitidas por las semillas o el suelo. Los productos químicos fitosanitarios, como fungicidas, insecticidas o nematicidas, se utilizan habitualmente para el tratamiento de semillas. |
| Fumigación | La fumigación es la aplicación de productos químicos fitosanitarios en forma gaseosa para controlar las plagas. |
| Cebo | Un cebo es un alimento u otro material que se utiliza para atraer una plaga y matarla mediante diversos métodos, incluido el envenenamiento. |
| Fungicida de contacto | Los pesticidas de contacto previenen la contaminación de los cultivos y combaten los hongos patógenos. Actúan sobre las plagas (hongos) solo cuando entran en contacto con las plagas. |
| Fungicida sistémico | Un fungicida sistémico es un compuesto absorbido por una planta y luego translocado dentro de la planta, protegiéndola así del ataque de patógenos. |
| Administración Masiva de Medicamentos (MDA) | La administración masiva de medicamentos es la estrategia para controlar o eliminar muchas enfermedades tropicales desatendidas. |
| Moluscos | Los moluscos son plagas que se alimentan de los cultivos, causando daños a los cultivos y pérdida de rendimiento. Los moluscos incluyen pulpos, calamares, caracoles y babosas. |
| Herbicida de preemergencia | Los herbicidas de preemergencia son una forma de control químico de malezas que evita que se establezcan plántulas de malezas germinadas. |
| Herbicida de postemergencia | Los herbicidas de postemergencia se aplican al campo agrícola para controlar las malezas después de la emergencia (germinación) de semillas o plántulas. |
| Ingredientes activos | Los ingredientes activos son las sustancias químicas de los productos pesticidas que matan, controlan o repelen las plagas. |
| Departamento de Agricultura de los Estados Unidos (USDA) | El Departamento de Agricultura brinda liderazgo en materia de alimentación, agricultura, recursos naturales y cuestiones relacionadas. |
| Sociedad Estadounidense de Ciencias de las Malezas (WSSA) | La WSSA, una sociedad profesional sin fines de lucro, promueve actividades de investigación, educación y extensión relacionadas con las malezas. |
| Concentrado en suspensión | El concentrado en suspensión (SC) es una de las formulaciones de productos químicos fitosanitarios con ingredientes activos sólidos dispersos en agua. |
| Polvo humectable | Un polvo humectable (WP) es una formulación en polvo que forma una suspensión cuando se mezcla con agua antes de pulverizar. |
| Concentrado emulsionable | El concentrado emulsionable (EC) es una formulación líquida concentrada de pesticida que debe diluirse con agua para crear una solución en aerosol. |
| Nematodos fitoparásitos | Los nematodos parásitos se alimentan de las raíces de los cultivos y causan daños a las raíces. Estos daños permiten una fácil infestación de las plantas por patógenos transmitidos por el suelo, lo que resulta en pérdidas de cultivos o rendimiento. |
| Estrategia australiana contra las malas hierbas (AWS) | La Estrategia Australiana sobre Malezas, propiedad del Comité de Medio Ambiente e Invasores, proporciona orientación nacional sobre el manejo de malezas. |
| Sociedad de Ciencias de las Malezas de Japón (WSSJ) | WSSJ tiene como objetivo contribuir a la prevención del daño de las malezas y la utilización del valor de las malezas brindando la oportunidad de presentar investigaciones e intercambiar información. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




