

Tamaño y cuota de mercado de los servicios de restauración tras desastres en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 18.62 mil millones |
| Tamaño del mercado (2031) | USD 23.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.57% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de restauración tras desastres en Estados Unidos realizado por Mordor Intelligence.
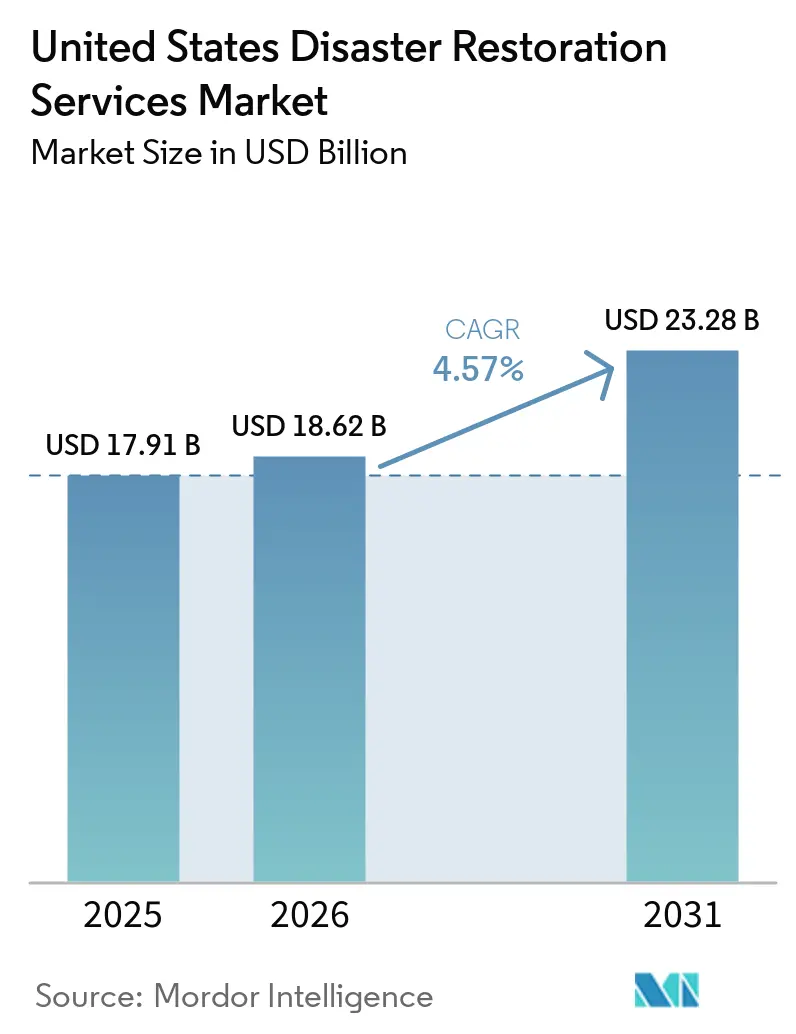
Se espera que el tamaño del mercado de servicios de restauración tras desastres en Estados Unidos crezca de 17.91 millones de dólares en 2025 a 18.62 millones de dólares en 2026, y se prevé que alcance los 23.28 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.57% durante el período 2026-2031.
El mercado estadounidense de servicios de restauración tras desastres se sustenta en las pérdidas materiales derivadas de fenómenos meteorológicos extremos, una sólida base de viviendas y la estrecha colaboración entre aseguradoras y proveedores de servicios de restauración. Las pérdidas habituales por averías en las tuberías, fugas de electrodomésticos e inundaciones localizadas garantizan una cartera de encargos constante, incluso en épocas de menor actividad catastrófica. Los fenómenos meteorológicos de mayor envergadura generan periodos de intensa demanda que ponen a prueba la disponibilidad de equipos, maquinaria y redes de aseguradoras. Las aseguradoras favorecen cada vez más a los proveedores que pueden responder a cualquier hora, documentar el trabajo digitalmente y cumplir con los requisitos de certificación, lo que otorga una ventaja a las plataformas consolidadas. El mercado estadounidense de servicios de restauración tras desastres también tiene potencial para una mayor cobertura en ciudades secundarias y zonas rurales, si bien la escasez de técnicos y la lentitud en el pago de siniestros pueden limitar la capacidad a corto plazo.
Conclusiones clave del informe
- Por tipo de servicio, la restauración de daños por agua representó el 32.60% de la cuota de mercado de los servicios de restauración de desastres en Estados Unidos en 2025, mientras que se prevé que otros crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.90% hasta 2031.
- Por aplicación, las propiedades comerciales e industriales representaron el 53.30% del tamaño del mercado de servicios de restauración tras desastres en Estados Unidos en 2025, mientras que se prevé que los servicios residenciales crezcan a una tasa de crecimiento anual compuesta del 5.50% hasta 2031.
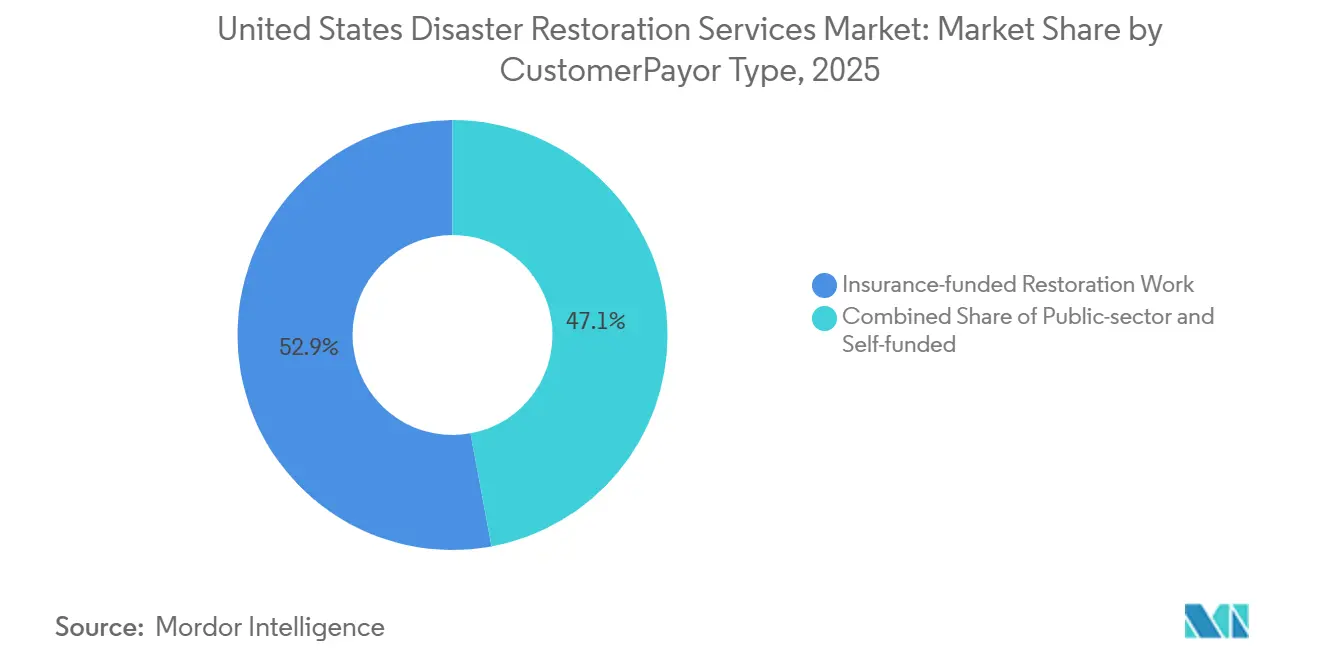
- Por tipo de cliente/pagador, los trabajos de restauración financiados por seguros representaron el 52.90% de la cuota de mercado de los servicios de restauración tras desastres en Estados Unidos en 2025, mientras que se prevé que los trabajos de restauración financiados por el sector público y el gobierno crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.60% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de restauración tras desastres en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Pérdidas materiales por tormentas e inundaciones severas | + 1.2% | Nacional, concentrada en el Sur, la Costa del Golfo y el Medio Oeste. | Corto plazo (≤ 2 años) |
| Parque de viviendas y sistemas de construcción envejecidos | + 1.0% | Nacional, más pronunciada en el noreste y el medio oeste. | Largo plazo (≥ 4 años) |
| Expansión de las redes de proveedores preferidos de las aseguradoras | + 0.8% | Nacional | Mediano plazo (2-4 años) |
| Prevención de interrupciones en el negocio y recuperación integral | + 0.6% | Nacional, concentrado en áreas metropolitanas comerciales. | Mediano plazo (2-4 años) |
| Detección de fugas conectada e integración de reclamaciones digitales | + 0.4% | A nivel nacional, con avances iniciales en áreas urbanas multifamiliares. | Largo plazo (≥ 4 años) |
| Expansión de franquicias en territorios desatendidos | + 0.1% | Mercados secundarios y rurales en el Medio Oeste, el Sur y el Oeste. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor frecuencia de pérdidas materiales relacionadas con tormentas convectivas severas e inundaciones.
El mercado de servicios de restauración tras desastres en Estados Unidos recibe un importante estímulo de la demanda cuando tormentas generalizadas dañan hogares, negocios e instalaciones públicas simultáneamente. Climate Central registró USD 23 mil millones en desastres meteorológicos y climáticos en 2025, con daños totales de USD 115 mil millones. [1] Climate Central, “2025 en revisión: desastres de mil millones de dólares en EE. UU.”, Climate Central, climatecentral.org. Las tormentas convectivas severas representaron 21 de esos eventos, lo que constituyó un nuevo récord anual y reflejó brotes de tornados concentrados en el centro de Estados Unidos. Los incendios forestales de enero de 2025 en Los Ángeles causaron USD 61.2 mil millones en daños estimados, dañaron o destruyeron más de 16,000 propiedades y provocaron más de 200,000 evacuaciones. El intervalo entre desastres de mil millones de dólares se redujo de 82 días en la década de 1980 a 16 días durante 2016-2025, lo que dejó menos tiempo para que los contratistas y transportistas limpiaran las pérdidas anteriores. Un estudio de 2025 estimó una probabilidad del 54% de que los daños totales causados por desastres meteorológicos y climáticos en Estados Unidos superaran el billón de dólares durante el período 2026-2030, lo que respalda la necesidad de una mayor capacidad de restauración.
Viviendas y sistemas de edificios envejecidos que requieren medidas de mitigación reiteradas.
Las viviendas antiguas generan necesidades recurrentes de reparación para el mercado de servicios de restauración tras desastres en Estados Unidos, ya que los sistemas de plomería, electricidad, techos y HVAC más antiguos fallan con mayor frecuencia. Casi el 48% de las viviendas ocupadas por sus propietarios se construyeron antes de 1980, y la edad media de las viviendas ocupadas por sus propietarios alcanzó los 41 años en 2023, frente a los 31 años de 2005. [2] Asociación Nacional de Constructores de Viviendas, “El mercado de remodelación está preparado para crecer a medida que aumenta la edad de las viviendas ocupadas por sus propietarios”, Asociación Nacional de Constructores de Viviendas, nahb.org. El Centro Conjunto de Estudios de Vivienda de la Universidad de Harvard descubrió que el gasto en mantenimiento de las viviendas construidas antes de 1980 era un 76% superior al de las viviendas construidas a partir de 2010. Esta diferencia de gasto refleja fallos más frecuentes en los sistemas que pueden provocar daños por agua, daños por fuego, moho y trabajos de remediación relacionados. La construcción de viviendas nuevas solo aumentó un 3 % el parque de viviendas ocupadas por sus propietarios entre 2020 y 2023, por lo que la nueva oferta tuvo poco efecto en la antigüedad de las viviendas. Las casas más antiguas con mantenimiento diferido pueden requerir intervenciones en varios sistemas tras un siniestro, lo que incrementa tanto el alcance como el valor facturable del trabajo. Esta base de trabajo recurrente proporciona a los proveedores un flujo de encargos más estable incluso después de grandes catástrofes.
Las redes de proveedores preferidos de las aseguradoras están ampliando el volumen de servicios de restauración subcontratados.
El mercado de servicios de restauración tras desastres en Estados Unidos se ve influenciado por la tendencia hacia programas de reparación gestionados por las aseguradoras de bienes y responsabilidad civil. Estos programas canalizan el trabajo hacia contratistas que cumplen con los requisitos de las aseguradoras en cuanto a capacitación, documentación, tiempo de respuesta y servicio al cliente. La Asociación Nacional de Comisionados de Seguros (NAIC) creó su Grupo de Trabajo sobre Datos y Modelos de Terceros en 2024, y su labor continuó en 2025, mientras los reguladores analizaban las prácticas de datos de terceros en las operaciones de seguros. Una supervisión más detallada de los datos de reclamaciones de terceros puede reforzar el valor de una documentación fiable y procesos de proveedores responsables. Los contratistas con estatus preferencial pueden generar una base de referencias más predecible y respaldar la inversión en personal certificado y sistemas digitales de reclamaciones. Esta misma estructura puede reducir la proporción de asignaciones de seguros disponibles para empresas que carecen de credenciales o capacidad de respuesta permanente. Esto fomenta una mayor consolidación entre plataformas nacionales y regionales que pueden cumplir con los estándares de las aseguradoras a gran escala.
Prevención de interrupciones en la actividad empresarial y demanda de recuperación integral.
Los clientes comerciales utilizan el mercado de servicios de restauración tras desastres en Estados Unidos para reducir el período durante el cual un sitio dañado no puede operar. La cobertura por interrupción de la actividad comercial generalmente cubre la pérdida de ingresos durante el período de restauración, por lo que tanto los asegurados como las aseguradoras tienen un motivo para acortar el tiempo de recuperación. El Instituto de Información de Seguros (IISI) indicó que las pérdidas por interrupción de la actividad comercial pueden oscilar entre 500,000 y 3 millones de dólares para operaciones de tamaño mediano y entre 5 y 50 millones de dólares o más para grandes instalaciones con cadenas de suministro complejas. Esta exposición financiera favorece a los contratistas que coordinan la mitigación de emergencias, la reparación estructural y la reconstrucción a través de un único equipo de proyecto. Los gestores de riesgos y los suscriptores han puesto mayor énfasis en la duración de la restauración, dado que la cobertura por interrupción de la actividad comercial se ha vuelto más difícil de obtener. Por lo tanto, los proveedores que completan el trabajo de manera eficiente pueden competir en la planificación y documentación de la recuperación, en lugar de solo en el precio inicial de la limpieza. El mercado de servicios de restauración tras desastres en Estados Unidos se beneficia cuando se asigna un trabajo de recuperación más amplio a un solo contratista después de una gran pérdida comercial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de técnicos cualificados y cuellos de botella en la certificación | -0.8% | Nacional, más aguda en el sur y el oeste. | Corto plazo (≤ 2 años) |
| Retrasos en los pagos de seguros y disputas sobre el alcance de la cobertura. | -0.7% | A nivel nacional, siendo más grave en California y los estados de la costa del Golfo. | Mediano plazo (2-4 años) |
| Capacidad de respuesta ante catástrofes y desajuste laboral | -0.5% | Nacional, concentrado en zonas de catástrofes de alta frecuencia. | Corto plazo (≤ 2 años) |
| Monitoreo preventivo para reducir pérdidas reactivas graves. | -0.3% | Nacional, especializada en propiedades multifamiliares y comerciales. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de técnicos cualificados y cuellos de botella en la certificación
La disponibilidad de mano de obra limita la rapidez con la que el mercado de servicios de restauración tras desastres en Estados Unidos puede responder ante un aumento drástico de las pérdidas. Una encuesta de la Asociación de la Industria de la Restauración de 2026 reveló que el 78 % de las empresas de restauración tenían dificultades para contratar técnicos cualificados. El IICRC informó que su base de técnicos certificados activos se acercaba a los 50 000 a 60 000 profesionales y que el número de empresas certificadas rondaba las 8,000. Algunas legislaturas estatales también están exigiendo la certificación del IICRC como requisito para obtener la licencia para la remediación de moho y trabajos relacionados, lo que puede reducir la disponibilidad de mano de obra cualificada. Esta escasez puede provocar retrasos en las asignaciones, mayores demoras en los proyectos y riesgos en el servicio cuando una catástrofe genera más trabajo del que pueden gestionar los equipos locales. También resalta la importancia de los programas de capacitación, el despliegue interregional y la disponibilidad de equipos para grandes plataformas. El problema es más grave en lugares donde las tormentas, los incendios forestales o las inundaciones recurrentes crean períodos de recuperación superpuestos.
Retrasos en los pagos de seguros, disputas sobre el alcance de la cobertura y fricciones en la administración de reclamaciones.
La gestión de reclamaciones puede ralentizar el mercado de servicios de restauración tras desastres en Estados Unidos cuando los plazos de pago y el alcance de las reparaciones permanecen sin resolver. En mayo de 2026, el Departamento de Seguros de California informó de 398 presuntas infracciones de la Ley de Prácticas de Seguros Desleales en 220 reclamaciones de incendios forestales de State Farm revisadas aleatoriamente. El examen citó fallos relacionados con los requisitos de California de 15 días para la investigación, 40 días para la aceptación o denegación y 30 días para el pago. [3] Departamento de Seguros de California, “California emprende acciones legales contra State Farm tras una investigación que revela un manejo inadecuado generalizado de las reclamaciones de incendios forestales de Los Ángeles”, Departamento de Seguros de California, insurance.ca.gov. El departamento solicitó una sanción civil importante y exigió medidas correctivas en la gestión de reclamaciones. El condado de Los Ángeles presentó una demanda en septiembre de 2026 alegando retrasos, estimaciones de reparación bajas y pagos insuficientes que afectaron a 11 300 asegurados con reclamaciones por los incendios de Eaton y Palisades. [4] Los Angeles County Counsel, “Los Angeles County Sutes State Farm for Unfair Business Practices in Manageing 2025 Wildfire Claims”, County of Los Angeles, lacounty.gov. En todo el país, los ciclos de pago de 60 a 120 días y los desacuerdos sobre el alcance pueden afectar el flujo de caja de los contratistas y dificultar la incorporación de cuadrillas o la entrada en nuevos territorios. Estas condiciones pueden ser especialmente difíciles para los operadores independientes, quienes tienen menor capacidad financiera para continuar trabajando antes del reembolso.
Análisis de segmento
Por tipo de servicio: La restauración de daños por agua impulsa los ingresos en medio de la diversificación de los perfiles de siniestros.
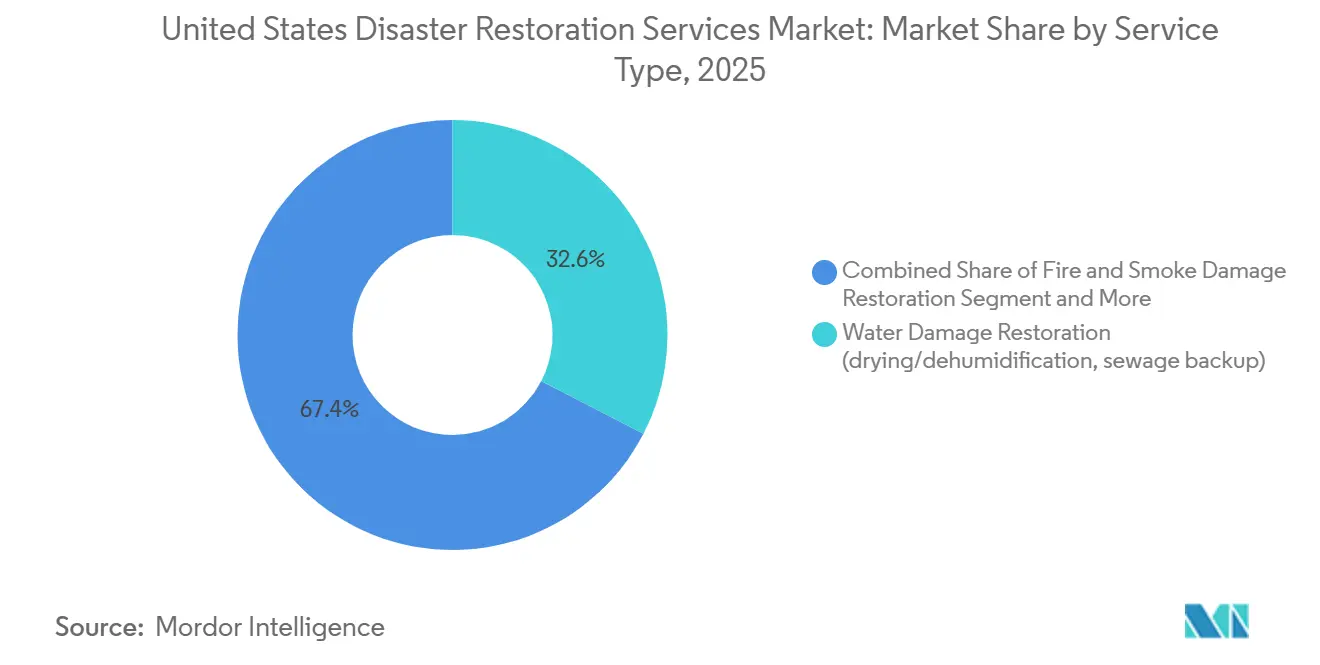
La restauración de daños por agua representó el 32.60 % de la cuota de mercado de servicios de restauración de desastres en Estados Unidos en 2025. Este segmento registra un gran volumen de llamadas debido a que las fallas de plomería, las fugas de electrodomésticos, los atascos de aguas residuales y las inundaciones relacionadas con el clima ocurren en todas las regiones. El Instituto de Información de Seguros estimó que 1 de cada 60 hogares asegurados presentó una reclamación por daños causados por agua o congelación cada año. Esta incidencia recurrente proporciona a los trabajos relacionados con el agua una demanda mínima confiable y respalda las redes de respuesta locales. La restauración de daños por fuego y humo experimentó una mayor demanda después de los incendios forestales de Los Ángeles en enero de 2025. ATI Restoration desplegó a más de 1,000 miembros de equipo y gestionó más de 500 proyectos de recuperación en el sur de California durante esa respuesta. Los trabajos relacionados con tormentas y catástrofes también aumentaron con los 21 eventos de tormentas severas que superaron los mil millones de dólares registrados en 2025. Estos eventos pueden requerir que los proveedores trasladen equipos y personal a través de las fronteras estatales mientras mantienen las asignaciones locales diarias.
El segmento "Otros" es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 6.90 % hasta 2031 para el mercado de servicios de restauración tras desastres en Estados Unidos. Esta categoría incluye la restauración de contenidos, el embalaje, la limpieza, el almacenamiento, la gestión de bienes personales y el secado de documentos. Los clientes suelen buscar un único proveedor que pueda abordar tanto los contenidos de la propiedad como los trabajos estructurales en un mismo plan de recuperación. La remediación de moho se incrementa tras eventos de inundación que generan contaminación secundaria y requieren un tratamiento especializado. La limpieza de riesgos biológicos y traumas también se está extendiendo a entornos sanitarios, viviendas multifamiliares y locales comerciales, bajo los protocolos IICRC S540. Los servicios especializados pueden adquirir mayor alcance cuando se requiere una evaluación previa para edificios antiguos, incluidas las propiedades sujetas a las normas de divulgación de pintura con plomo de la EPA. La combinación de servicios secundarios y la expectativa de una recuperación completa ofrece a las empresas más oportunidades para conservar el trabajo tras la llamada de emergencia inicial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El dominio comercial persiste mientras que la demanda residencial se acelera.
En 2025, las propiedades comerciales e industriales representaron el 53.30 % del mercado de servicios de restauración tras desastres en Estados Unidos. Los grandes edificios de oficinas, parques empresariales, complejos comerciales e instalaciones sanitarias tienen una mayor exposición por evento que una vivienda unifamiliar típica. Los costes por interrupción de la actividad pueden alcanzar entre 5 y 50 millones de dólares o más en grandes instalaciones con cadenas de suministro complejas. Esta exposición hace que la rapidez, la coordinación del proyecto y la continuidad operativa sean fundamentales en las decisiones de restauración comercial. Los clientes comerciales suelen preferir un contratista que gestione la mitigación, la reparación y la reconstrucción bajo un mismo contrato. Los administradores externos pueden favorecer a los proveedores que mantienen una capacidad ininterrumpida, personal certificado y una documentación de siniestros rigurosa. Esto incentiva a las plataformas nacionales y regionales a fortalecer su plantilla de técnicos y sus relaciones con las aseguradoras. También ayuda a explicar por qué las grandes pérdidas comerciales suelen derivarse en proveedores consolidados en lugar de empresas más pequeñas con una gama de servicios limitada.
Se prevé que la restauración residencial crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.50 % hasta 2031 en el mercado de servicios de restauración tras desastres en Estados Unidos. Una gran parte de las viviendas ocupadas por sus propietarios en el país se construyeron antes de 1980, lo que genera una exposición continua a sistemas de plomería, techos y electricidad obsoletos. La filtración de agua en una vivienda antigua puede extenderse por varias habitaciones o sistemas antes de ser detectada. Los acuerdos de proveedores preferidos que utilizan las aseguradoras de propietarios pueden simplificar las derivaciones a empresas de restauración aprobadas después de un siniestro cubierto. Este proceso puede reducir el tiempo entre la presentación de un reclamo y la asignación de un contratista. Las propiedades antiguas con mantenimiento diferido pueden requerir un tratamiento más amplio después de un siniestro, que incluya secado, reparación, eliminación de moho y reconstrucción. Por lo tanto, el trabajo residencial ofrece un gran volumen de encargos más pequeños que pueden complementar los proyectos comerciales de grandes pérdidas. Esta combinación puede ayudar a los proveedores a mantener la utilización de sus recursos en diferentes condiciones climáticas y patrones de demanda regionales.
Por tipo de cliente/pagador: Dominio del sector asegurador respaldado por un canal gubernamental en rápida expansión.
En 2025, los trabajos de restauración financiados por seguros representaron el 52.9 % del mercado de servicios de restauración tras desastres en Estados Unidos. Esta categoría se beneficia del papel consolidado de las aseguradoras en la autorización de reparaciones cubiertas y en la orientación de los asegurados hacia proveedores cualificados. Los programas de las aseguradoras suelen dar importancia a las credenciales, los estándares de respuesta, la rigurosidad en la elaboración de presupuestos y la comunicación con el cliente. Esto proporciona a los contratistas aprobados una fuente de encargos más fiable que las empresas que dependen únicamente del marketing local directo. Sin embargo, también puede ejercer presión sobre los márgenes cuando las tarifas de los administradores externos no reflejan completamente la complejidad del proyecto. Los trabajos autofinanciados y de pago directo pueden aumentar cuando se incrementan los deducibles o las aseguradoras se retiran de zonas propensas a catástrofes. Estos clientes siguen necesitando reparaciones urgentes, pero pueden tomar decisiones diferentes en cuanto al alcance y el plazo. Por lo tanto, la combinación de pagadores afecta tanto al volumen de encargos como al perfil de flujo de caja de los proveedores de restauración.
Se prevé que los trabajos de restauración financiados por el sector público y el gobierno crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.60 % hasta 2031. Las declaraciones federales de desastre de 2025 abarcaron tormentas severas, inundaciones y tornados en Texas, Indiana, Missouri, Kansas, Mississippi, Arkansas, Virginia Occidental y Nuevo México. Estas declaraciones generan requisitos de restauración en edificios e infraestructuras públicas en las zonas afectadas. En julio de 2026, SERVPRO recibió un contrato cooperativo CoreTrust para servicios de restauración de emergencia por desastre para agencias públicas en todo el país. La compra cooperativa permite a las agencias elegibles utilizar acuerdos de compra preaprobados en lugar de realizar un proceso de adquisición independiente. Esto crea una vía de acceso a obras públicas para los proveedores que cumplen con los requisitos contractuales pertinentes. Las asignaciones gubernamentales pueden ser extensas y estar geográficamente dispersas, lo que favorece a los proveedores que pueden coordinar la cobertura de franquicias o sucursales locales.
Análisis geográfico
El sur y la costa del Golfo representan el mayor volumen de trabajo en el mercado de servicios de restauración tras desastres en Estados Unidos, debido a que su perfil climático combina huracanes, tormentas convectivas severas, tornados y riesgo de inundaciones. Texas, Misisipi, Arkansas y otros estados del sur recibieron declaraciones de desastre mayor en 2025 por tormentas severas, inundaciones y tornados. La región también alberga el corredor petroquímico de la costa del Golfo, campus de atención médica, establecimientos hoteleros e infraestructura comercial que pueden generar proyectos comerciales de alto valor. Estos sitios a menudo requieren una recuperación rápida para minimizar la interrupción de las operaciones y los riesgos para la seguridad. Las redes de franquicias tienen una amplia cobertura en Texas, Florida y los estados del Golfo. Esta presencia local les permite responder a las pérdidas diarias de agua, así como a los picos de catástrofes regionales. La diversa combinación de propiedades residenciales y comerciales garantiza una base de servicio estable entre eventos meteorológicos importantes.
El oeste del país experimentó el cambio más drástico en las condiciones de la demanda durante 2025. En enero de ese año, los incendios forestales de Los Ángeles causaron daños estimados en 61.200 millones de dólares y obligaron a evacuar a más de 200,000 personas. Este suceso demostró que las necesidades de respuesta ante incendios forestales ahora superan la magnitud históricamente asociada con los huracanes de la costa del Golfo. Las zonas rurales y secundarias pueden tener menos proveedores acreditados y un acceso más limitado a equipos especializados. PuroClean anunció la apertura de 15 territorios de franquicia en el Área de la Bahía de San Francisco en abril de 2026. También anunció una expansión en El Paso, Texas, en junio de 2026. Estas iniciativas demuestran cómo los proveedores de franquicias amplían su cobertura en zonas donde los incendios forestales, el humo, las inundaciones y las pérdidas materiales habituales generan una creciente necesidad de capacidad de servicio.
El noreste tiene una base densa de viviendas antiguas y sistemas de edificios urbanos, lo que mantiene la demanda constante debido a tormentas del noreste, represas de hielo y fallas de plomería. Massachusetts, Nueva York y Pensilvania tienen altas concentraciones de viviendas anteriores a 1980, lo que aumenta la necesidad de trabajos de reparación y mitigación. El medio oeste continuó siendo un centro de actividad de tormentas convectivas severas en 2025. El brote de tornados del centro de marzo de 2025 causó daños por USD 11 mil millones y produjo más de 180 tornados. Kansas, Indiana, Missouri y Virginia Occidental también recibieron declaraciones federales de desastre por daños causados por tormentas durante 2025. Liberty Restoration Group adquirió ServiceMaster of Columbia en abril de 2026 y ServiceMaster Restoration Services by KRS en agosto de 2026, agregando oficinas en Illinois y Wisconsin. La adquisición extendió su plataforma ServiceMaster Restore a 8 ubicaciones del medio oeste y aumentó la cobertura en mercados que tenían menor presencia de red nacional.
Panorama competitivo
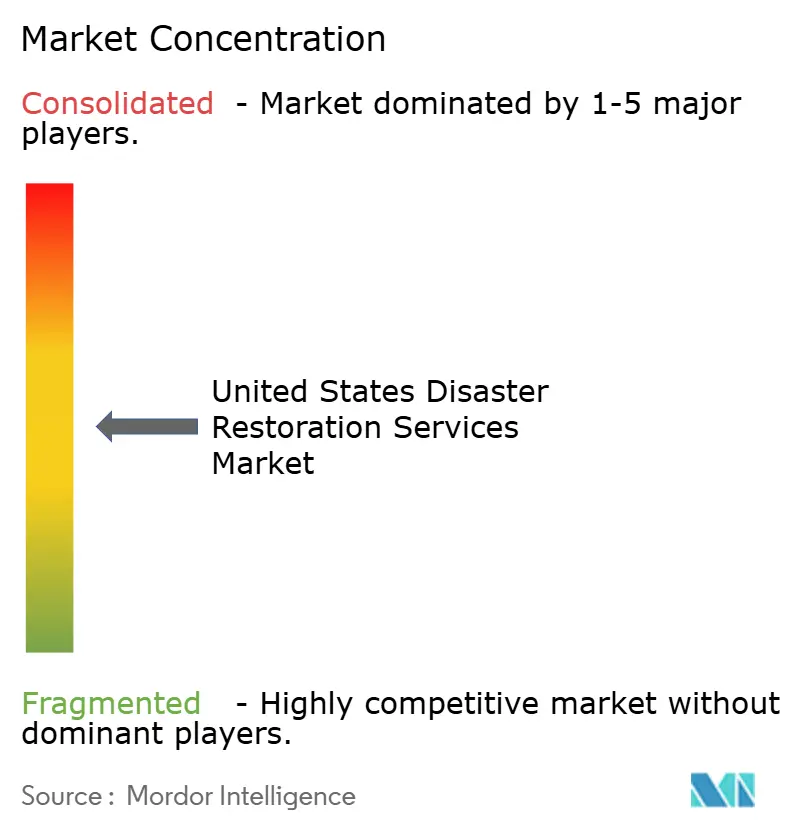
El mercado de servicios de restauración tras desastres en Estados Unidos está moderadamente fragmentado entre plataformas nacionales, mientras que los contratistas regionales e independientes siguen compitiendo a través de relaciones locales y rapidez de respuesta. Los grandes sistemas de franquicias y los operadores respaldados por capital privado reciben una parte desproporcionada de los trabajos comerciales asignados por las aseguradoras y de grandes pérdidas. SERVPRO operaba más de 2,390 franquicias en Estados Unidos y Canadá a enero de 2026, lo que representa un crecimiento del 12 % con respecto a los tres años anteriores. BELFOR Property Restoration reportó ingresos anuales superiores a los 2000 millones de dólares. ATI Restoration, BluSky Restoration Contractors y las marcas First Onsite y Paul Davis de FirstService también son grandes operadores activos. Su envergadura es importante porque las grandes pérdidas requieren cuadrillas disponibles, equipos, gerentes de proyecto certificados y relaciones con las aseguradoras. ServiceMaster Restore firmó 36 acuerdos de franquicia en el primer semestre de 2026. PuroClean había superado las 500 ubicaciones a principios de 2026 y continuó expandiéndose por el Medio Oeste, el Sur y el Oeste.
La tecnología desempeña ahora un papel fundamental en la competencia entre los proveedores de servicios de restauración tras desastres en Estados Unidos. Las plataformas digitales de gestión de siniestros, el software de estimación, el mapeo de humedad y las evaluaciones de daños mediante drones mejoran la documentación y agilizan la toma de decisiones tras un siniestro. Estas herramientas priorizan el tiempo de respuesta y la calidad de los registros por encima de la tarifa básica del servicio de emergencia. Los sensores de agua conectados y los dispositivos de cierre también permiten una respuesta más rápida tras una filtración de agua, lo que reduce la magnitud de los daños y, a la larga, disminuye el número de siniestros graves. Las plataformas nacionales permiten distribuir el coste del software, el equipo y la formación entre numerosas ubicaciones. Las empresas más pequeñas pueden seguir siendo competitivas gracias a su experiencia especializada y la confianza local, pero pueden enfrentarse a una mayor carga de inversión. Por lo tanto, es probable que el sector de servicios de restauración tras desastres en Estados Unidos preste mayor atención a los sistemas operativos que conectan a los equipos de campo con las aseguradoras y los clientes.
La expansión estratégica sigue siendo evidente entre varias empresas líderes. El contrato CoreTrust de SERVPRO, firmado en julio de 2026, creó una ruta nacional de compras cooperativas para agencias públicas que buscan apoyo para la restauración de emergencia. El lanzamiento de la cobertura territorial de PuroClean en el Área de la Bahía en abril de 2026 se centró en mercados donde el humo de incendios forestales, las inundaciones y los daños a la propiedad cotidianos aumentaban la demanda. Liberty Restoration Group se expandió mediante adquisiciones en Missouri, Illinois y Wisconsin durante 2026. Estas acciones aumentan la cobertura en lugares con exposición recurrente a tormentas y una creciente demanda de redes de restauración organizadas. El apoyo de capital privado puede ayudar a los operadores a financiar adquisiciones, reclutar técnicos y adquirir equipos durante la expansión. Al mismo tiempo, los proveedores independientes siguen siendo importantes porque muchos trabajos requieren un equipo cercano con conocimiento local. Por lo tanto, la estructura competitiva se concentra en el trabajo de programas nacionales, pero aún se encuentra dispersa en los mercados de servicios locales.
Líderes de la industria de servicios de restauración tras desastres en Estados Unidos
SERVPRO Industries, LLC
BELFOR Holdings Inc.
Restauración de ServiceMaster
Restauración ATI
Restauración Paul Davis, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Liberty Restoration Group completó su segunda adquisición del año, ServiceMaster Restoration Services by KRS, ServiceMaster Restore, y sumó oficinas en Peoria y Bloomington, Illinois, y Milwaukee, Wisconsin, expandiendo así su plataforma respaldada por capital privado, financiada por MBN Brands, Petra Capital Partners y SharpVue Capital, a ocho mercados del Medio Oeste. Esta operación fortalece la cobertura de servicios de restauración en Missouri, Illinois, Wisconsin, Ohio y Kentucky.
- Julio de 2026: SERVPRO Industries obtuvo un contrato de cooperación con CoreTrust para brindar servicios de restauración de emergencia tras desastres a agencias públicas en todo el país. Este contrato, convocado mediante licitación pública por la Autoridad de Recuperación de Agua de Little Rock, crea un mecanismo de adquisición preaprobado que permite a los compradores gubernamentales acceder a la red de franquicias de SERVPRO sin necesidad de un proceso de licitación independiente.
- Abril de 2026: PuroClean anunció su expansión al Área de la Bahía de San Francisco, lanzando 15 territorios de franquicia que abarcan San José, Santa Clara, Palo Alto y Oakland para abordar la creciente demanda de restauración de propiedades y daños causados por el humo de los incendios forestales, las inundaciones y otros problemas en los mercados occidentales desatendidos.
- Abril de 2026: Liberty Restoration Group completó la adquisición de ServiceMaster of Columbia en Columbia, Missouri, lo que supone su primera adquisición de 2026 y el lanzamiento de su estrategia de expansión planificada en el Medio Oeste, respaldada por su consorcio de capital privado.
Alcance del informe de mercado de servicios de restauración tras desastres en Estados Unidos
| Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo |
| Remediación de moho |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios especializados |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo |
| Trabajos de restauración financiados por el sector público/gobierno |
| Por tipo de servicio | Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo | |
| Remediación de moho | |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) | |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios especializados | |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) | |
| por Aplicación | Residencial |
| Comercial e Industrial | |
| Por tipo de cliente/pagador | Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo | |
| Trabajos de restauración financiados por el sector público/gobierno |
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para los servicios de restauración tras desastres en Estados Unidos?
Se prevé que el sector crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.57% entre 2026 y 2031, alcanzando los 23.28 millones de dólares en 2031.
¿Qué tipo de servicio generó mayores ingresos en 2025?
La restauración de daños por agua lideró la demanda de servicios con una participación del 32.60 % en los ingresos en 2025, respaldada por las pérdidas recurrentes por fontanería, electrodomésticos e inundaciones.
¿Por qué son importantes las propiedades comerciales e industriales para las empresas de restauración?
Los inmuebles comerciales e industriales representaron el 53.30 % de los ingresos en 2025, y su alta exposición a interrupciones en la actividad empresarial respalda la demanda de una recuperación rápida e integral.
¿Qué tipo de pagador experimentará el mayor crecimiento hasta 2031?
Se prevé que los trabajos de restauración financiados por el sector público y el gobierno crezcan a una tasa de crecimiento anual compuesta del 5.60 %, respaldados por las declaraciones de desastre y las necesidades de recuperación de las instalaciones públicas.
¿Qué factores limitan la capacidad de recuperación tras una catástrofe?
La escasez de técnicos, los requisitos de certificación, los retrasos en los pagos de seguros, las disputas sobre el alcance del proyecto y la escasez de mano de obra local pueden retrasar las asignaciones y la finalización del proyecto.
¿Qué regiones de Estados Unidos tienen la mayor demanda de restauración?
El sur y la costa del Golfo presentan el mayor volumen de consumo debido al riesgo de huracanes, inundaciones y tormentas severas, mientras que el oeste ha experimentado una creciente demanda relacionada con los incendios forestales.


