

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 180.47 mil millones |
| Tamaño del mercado (2031) | USD 220.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.05% CAGR |
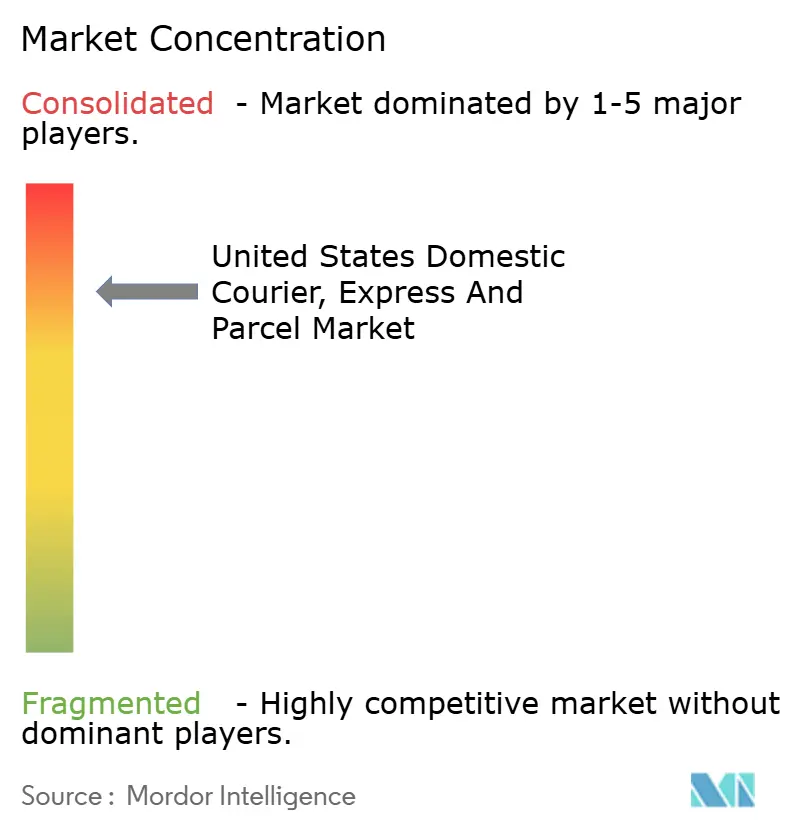
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de mensajería, envíos exprés y paquetería nacional en Estados Unidos realizado por Mordor Intelligence
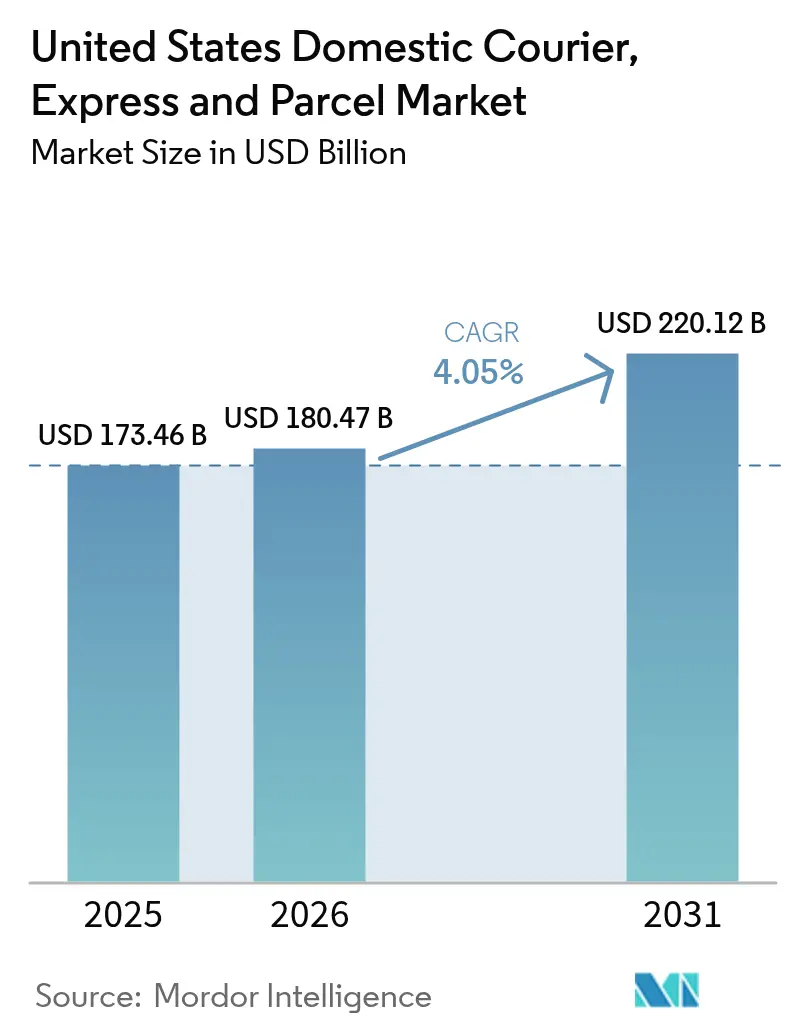
Se prevé que el tamaño del mercado nacional de mensajería, paquetería y envíos urgentes de Estados Unidos crezca de 173.46 millones de dólares en 2025 a 180.47 millones de dólares en 2026, y se pronostica que alcance los 220.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.05% durante el período 2026-2031.
El crecimiento generalizado enmascara rápidos cambios internos: el aumento de la paquetería en el comercio electrónico, el uso cada vez mayor de la logística externa por parte de las pequeñas empresas y la creciente demanda de entregas en el mismo día están expandiendo los volúmenes de envío, incluso con la disminución del tráfico minorista tradicional. Los avances en software de enrutamiento dinámico, redes de conductores colaborativas y microcentros de logística están acortando las distancias de entrega y mejorando la densidad de paradas, lo que reduce los costos unitarios para los transportistas que pueden implementar estas herramientas. Al mismo tiempo, incentivos federales por valor de 3 millones de dólares están acelerando la adopción de flotas eléctricas, prometiendo ahorros del 20-30 % en los costos del ciclo de vida y garantizando el cumplimiento de los mandatos emergentes de cero emisiones. Sin embargo, las tarifas por uso de aceras urbanas, la escasez de conductores y la volatilidad del precio del combustible continúan elevando los gastos operativos y presionando los márgenes. En general, el mercado de mensajería nacional de Estados Unidos se mantiene resiliente, con los transportistas equilibrando la escala de la red con inversiones en tecnología ágil para preservar la rentabilidad y, al mismo tiempo, satisfacer las cambiantes expectativas de los clientes.
Conclusiones clave del informe
- Por velocidad de entrega, los servicios no exprés representaron el 53.62% de la participación del mercado de mensajería nacional de Estados Unidos en 2025, mientras que los servicios exprés se están expandiendo a una CAGR del 4.72% entre 2026 y 2031.
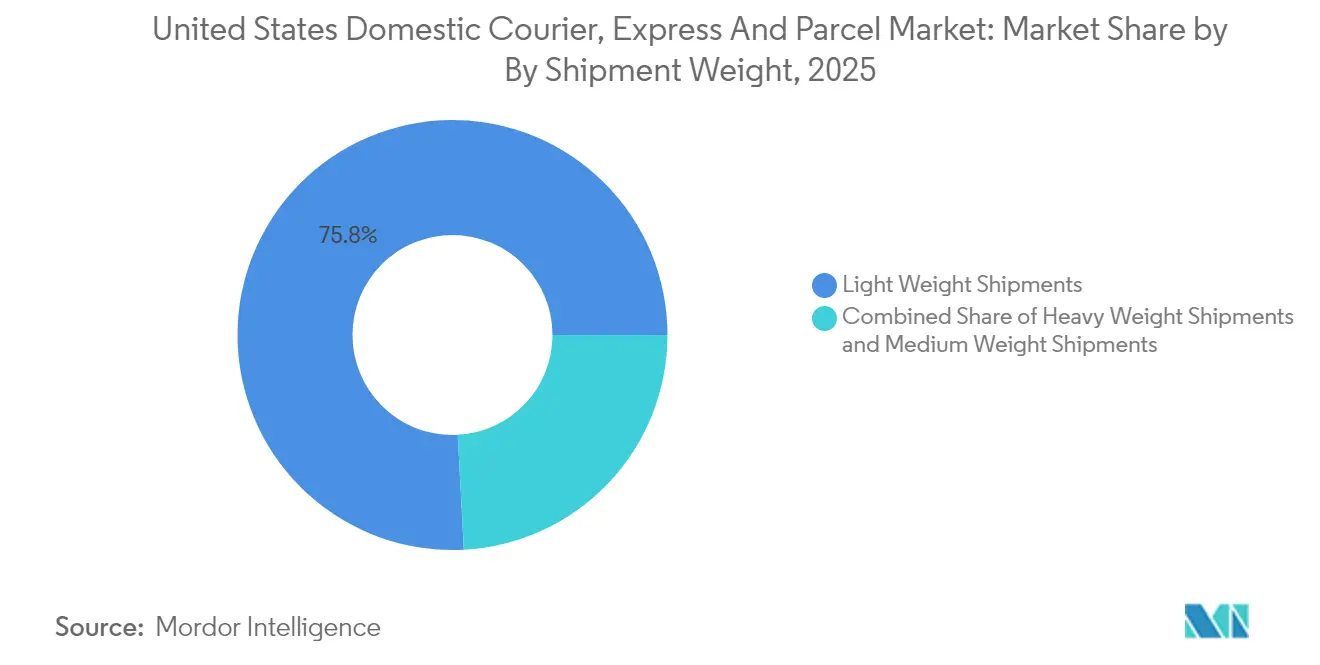
- Por peso de envío, los paquetes livianos capturaron el 75.84% del tamaño del mercado de mensajería nacional de Estados Unidos en 2025, mientras que se proyecta que los paquetes de peso mediano aumenten a una CAGR del 2.42% entre 2026 y 2031.
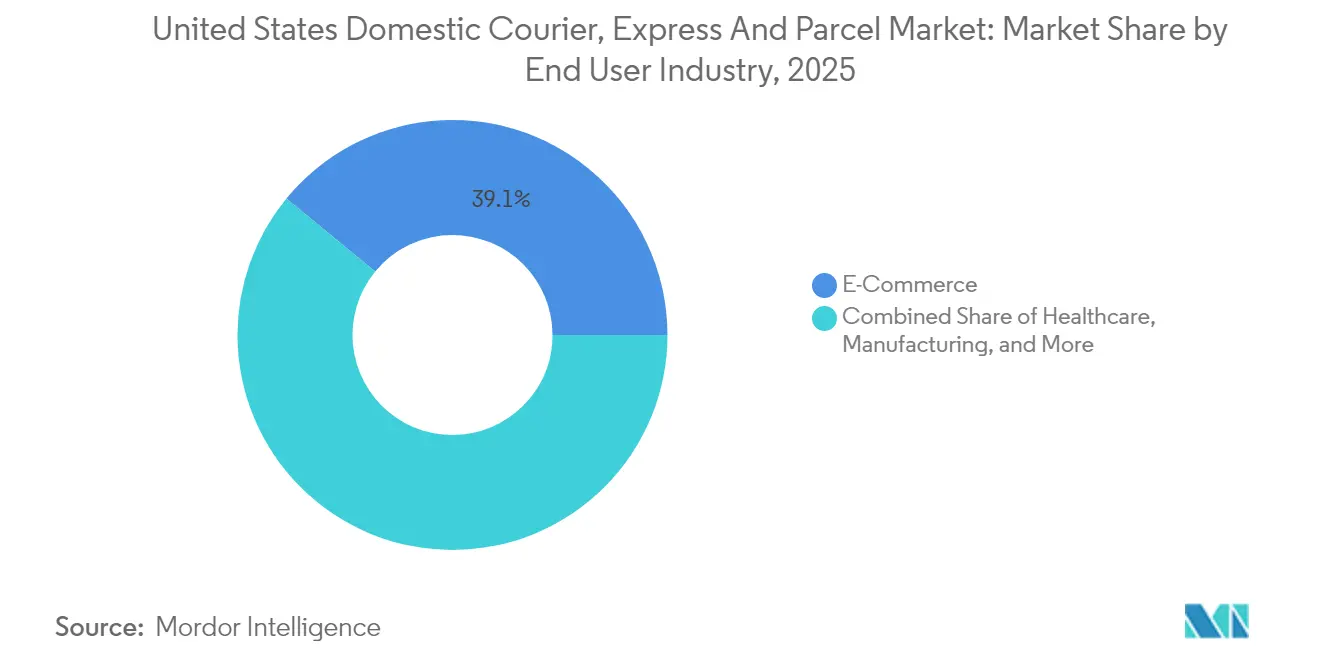
- Por industria de usuario final, el comercio electrónico representó el 39.05% de la participación en los ingresos en 2025; se prevé que la atención médica avance a una CAGR del 4.36% entre 2026 y 2031.
- Por modelo, el segmento de empresa a consumidor (B2C) representó el 47.25% de la participación en los ingresos en 2025, mientras que los flujos de empresa a empresa (B2B) están creciendo a una CAGR del 3.6% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de mensajería, envíos exprés y paquetes nacionales en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del comercio electrónico | + 1.2% | Corredores urbanos nacionales | Mediano plazo (2-4 años) |
| Adopción del cumplimiento 3PL por parte de las PYME | + 0.8% | Primeros usuarios de TX, CA y NY | Corto plazo (≤ 2 años) |
| El auge del comercio minorista por suscripción | + 0.6% | Grandes metrópolis | Largo plazo (≥ 4 años) |
| Incentivos para flotas de cero emisiones | + 0.5% | CA, Noreste | Mediano plazo (2-4 años) |
| Ampliación de la distribución mediante crowdsourcing | + 0.4% | Urbano y suburbano | Corto plazo (≤ 2 años) |
| Enrutamiento dinámico basado en IA | + 0.3% | Estados con tecnología avanzada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El auge del comercio electrónico intensifica los volúmenes de última milla
El volumen de paquetes superó los 23.8 millones de piezas en 2024, consolidando el comercio electrónico como el principal motor de demanda para el mercado nacional de mensajería de Estados Unidos [1] ShipMatrix, “Informe del mercado de paquetes de 2024”, shipmatrix.com . Los programas de suscripción durante todo el año, los eventos de venta relámpago y las promesas de entrega el mismo día han aplanado la estacionalidad tradicional y aumentado los volúmenes base diarios. Los minoristas ahora abastecen centros de microdistribución a menos de 10 kilómetros de núcleos de población densa, reduciendo la distancia media de entrega pero aumentando las paradas diarias por ruta. Ocho estados generan una proporción desproporcionada de paquetes salientes, favoreciendo a los transportistas que densifican sus activos en esos corredores. La previsión de la demanda impulsada por IA permite a los comerciantes posicionar el inventario más cerca de los compradores, reduciendo aún más los plazos de entrega. En conjunto, estos cambios aceleran la densidad de entregas y elevan las expectativas de servicio en todo el mercado nacional de mensajería de Estados Unidos.
Adopción de plataformas de cumplimiento de terceros por parte de las PYMES
El 44% de las pymes estadounidenses tienen la intención de cambiar de proveedores logísticos a través de mercados B2B en línea durante 2025, buscando un rendimiento de envío de nivel empresarial sin poseer camiones ni almacenes [2] Thomasnet, “Informe de tendencias de comercio electrónico B2B”, thomasnet.com . Las empresas de logística de terceros agrupan pedidos de cientos de marcas, lo que permite promesas de entrega en el mismo día que antes estaban limitadas a los grandes minoristas. Los usuarios típicos reducen los gastos de logística entre un 15% y un 25% y mejoran los índices de entrega a tiempo al migrar a redes compartidas. Los centros regionales de 3PL en Texas, California y Nueva York acortan las zonas de envío para las pymes y amplían el mercado nacional de mensajería de Estados Unidos al inyectar nuevo volumen B2B. Durante los próximos dos años, esta tendencia de externalización sigue siendo el catalizador a corto plazo más claro para el crecimiento de la paquetería.
Cambio hacia modelos minoristas basados en suscripciones
Se ha demostrado que las membresías con envío gratuito aumentan los ingresos por cliente en un 12.75 % y la frecuencia de los pedidos, lo que se traduce en flujos semanales de paquetes más estables para los transportistas [3] Journal of Business Research, “Subscription-Based Retail Models and Customer Revenue Impact,” sciencedirect.com . Los ciclos de renovación predecibles permiten a los mensajeros preconstruir rutas, aumentando la densidad de paradas y reduciendo el costo por paquete. Los minoristas valoran la confiabilidad de la entrega por encima de los centavos ahorrados, lo que otorga a los transportistas poder de negociación de precios dentro de la industria de mensajería nacional de los Estados Unidos. Los grupos densos de destinatarios de suscripción dentro de las áreas metropolitanas reducen el tiempo promedio de permanencia por parada y mantienen la demanda de envíos exprés premium. A medida que las marcas se diversifican en cajas de reposición para el cuidado de mascotas, cosméticos y suministros industriales, los envíos recurrentes extenderán el campo de crecimiento del mercado de mensajería nacional de los Estados Unidos mucho más allá de los pedidos básicos de comercio electrónico.
Incentivos gubernamentales para flotas de cero emisiones
Una inversión combinada de 9.6 millones de dólares del Servicio Postal de los Estados Unidos (USPS) y 3 millones de dólares en subvenciones federales impulsa el mayor programa de electrificación de flotas en la historia del sector de la mensajería. Se ofrecen créditos de compra de hasta 40,000 dólares por furgoneta eléctrica para eliminar la diferencia de coste inicial con las unidades diésel. Durante una vida útil de cinco a siete años, los transportistas pueden reducir el coste operativo total entre un 20 % y un 30 %, cumpliendo al mismo tiempo con la normativa de Camiones Limpios Avanzados de California. Estos factores económicos animan a los primeros usuarios a reducir los costes variables y a fortalecer sus credenciales ESG, lo que posiciona la adopción de cero emisiones como un acelerador a medio plazo para el mercado de la mensajería nacional estadounidense.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión urbana y tasas de acera | -0.8% | Nueva York, San Francisco, Seattle | Corto plazo (≤ 2 años) |
| Escasez de conductores e inflación salarial | -1.1% | Medio Oeste, Sureste | Mediano plazo (2-4 años) |
| Oscilaciones de los precios del combustible para aviones y del diésel | -0.6% | Rutas nacionales de larga distancia | Corto plazo (≤ 2 años) |
| Oposición a los microcentros | -0.4% | Barrios suburbanos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los peajes por congestión urbana y tarifas por uso de aceras
La tarificación por congestión en la ciudad de Nueva York y los planes previstos en San Francisco y Seattle impondrán tarifas a los vehículos comerciales que entren en los núcleos densos, lo que añadirá costes directos y prolongará los tiempos de espera [4] INRIX, “2024 Global Traffic Scorecard”, inrix.com . Las zonas de carga reducidas y los horarios de entrega estrictos ya han reducido la productividad entre un 10 y un 15 % para las rutas urbanas, donde la densidad de paquetes es normalmente la más alta. La expansión de los carriles bici y las plazas peatonales restringe aún más el acceso a las aceras. Los transportistas están experimentando con casilleros de paquetería consolidados y entregas fuera de las horas punta, pero los costes de implementación pesan sobre los márgenes en todo el mercado nacional de mensajería de Estados Unidos.
Escasez aguda de conductores e inflación salarial
El país se enfrentó a 78,000 puestos vacantes de camioneros en 2024; las jubilaciones y la escasez de nuevas incorporaciones sugieren que la brecha se ampliará. UPS ofreció pagos de jubilación voluntaria de 1,800 dólares por año de servicio para reequilibrar su plantilla envejecida. El aumento de las bonificaciones por contratación y las primas por horas extras repercute en la base de costes, especialmente para los transportistas regionales que carecen de escala. A medio plazo, la escasez de mano de obra sigue siendo el mayor lastre para la tasa de crecimiento anual compuesta (TCAC) del mercado de mensajería nacional estadounidense.
Análisis de segmento
Por industria de usuario final: la atención médica crece por delante del comercio electrónico
El comercio electrónico mantuvo una cuota del 39.05 % en 2025 y consolida la densidad de la red, pero su crecimiento se está estancando a medida que la penetración en línea se acerca a la saturación entre los millennials urbanos. Por el contrario, se proyecta que la paquetería sanitaria (medicamentos con temperatura controlada, kits de diagnóstico y dispositivos médicos) crezca una tasa de crecimiento anual compuesta (TCAC) del 4.36 % entre 2026 y 2031, lo que incrementará su impacto en los ingresos dentro del mercado de mensajería nacional de Estados Unidos. Las normas regulatorias sobre la cadena de custodia y la Ley de Seguridad de la Cadena de Suministro de Medicamentos exigen el escaneo, la captura de firmas y el embalaje con precinto de seguridad, lo que permite a los transportistas cobrar tarifas premium.
La manufactura y el comercio mayorista continúan generando flujos B2B constantes que estabilizan las tasas de ocupación de los remolques en las líneas troncales. Los servicios financieros persisten como un nicho de bajo volumen, pero de alto valor, para el intercambio de documentos y el transporte seguro. La diversificación protege a los transportistas de las fluctuaciones cíclicas en cualquier sector y posiciona a la industria de mensajería nacional estadounidense para una expansión equilibrada a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por velocidad de entrega: los servicios exprés captan una demanda premium
Los productos exprés generan volúmenes menores que las ofertas no exprés, pero presentan un mayor crecimiento de los ingresos, con una tasa de crecimiento anual compuesta (TCAC) del 4.72 % entre 2026 y 2031. Las garantías de entrega en el mismo día y al día siguiente han pasado de ser un lujo a una expectativa básica en el mercado de mensajería nacional estadounidense, ya que los minoristas en línea buscan la fidelidad de los clientes con envíos rápidos y gratuitos. El mayor rendimiento por paquete del segmento exprés compensa el aumento de los costes cuando los transportistas aplican clasificación avanzada, enrutamiento con tiempo definido e intercambios dinámicos aire-tierra. Mientras tanto, los envíos no exprés siguen siendo la columna vertebral del volumen, con el 53.62 % de la cuota de mercado de mensajería nacional estadounidense en 2025, gracias a que los transportistas a granel buscan las soluciones con el menor coste de entrega.
Las aerolíneas con activos aéreos a nivel nacional conservan una ventaja estructural, pero las ágiles empresas regionales están creando rutas interurbanas donde pueden superar a las redes nacionales en velocidad y personalización del servicio. Los grandes minoristas emplean cada vez más un modelo híbrido que inyecta paquetes de baja prioridad en las redes terrestres y escala los pedidos urgentes a rutas premium, ampliando así la cartera de ingresos para ambos niveles de servicio. Durante el período de pronóstico, se espera que el tamaño del mercado de mensajería nacional estadounidense asociado a las rutas exprés alcance los 102.6 000 millones de dólares, con una adopción muy sesgada hacia la reposición de productos electrónicos, bienes de lujo y productos farmacéuticos.
Por peso del envío: predominan los paquetes ligeros, mientras que los medianos se aceleran.
Los paquetes ligeros representaron el 75.84 % del valor total en 2025 gracias al atractivo del comercio electrónico en los sectores de la moda, la electrónica de consumo y los productos de salud y belleza. Los túneles de inducción automatizados y los clasificadores de alta velocidad permiten a los transportistas procesar estos artículos a gran escala, manteniendo bajos los costos unitarios y consolidando su dominio en el mercado de mensajería nacional de Estados Unidos. La fijación de precios por peso dimensional ha impulsado a los comerciantes a optimizar el embalaje, reduciendo aún más el peso promedio de los paquetes y el consumo de combustible por parada.
El tráfico de peso medio se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 2.42 % entre 2026 y 2031, a medida que los distribuidores de suministros industriales y autopartes aprovechan el envío directo al taller. Este segmento es valioso: los tamaños de las cajas se ajustan a los clasificadores automatizados, pero generan mayores ingresos por paquete que los artículos ligeros. Los paquetes pesados siguen siendo un nicho de mercado; los umbrales de sobredimensión desvían muchos envíos a canales de carga fraccionada, lo que limita la participación de los paquetes pesados en el mercado de mensajería nacional de Estados Unidos a menos del 5 %. Para los transportistas, mantener anchos de cinta flexibles y jaulas modulares es esencial para absorber las fluctuaciones de la demanda en los distintos rangos de peso sin afectar la productividad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo: B2C lidera, B2B gana terreno en las cadenas de suministro regionalizadas
El B2C representó el 47.25 % de los ingresos en 2025, lo que refleja el interés de los hogares por la comodidad de la entrega a domicilio. El comercio por suscripción, la reposición de comestibles y la actividad de reventa en marketplaces contribuyen a la densidad de rutas residenciales. Sin embargo, los envíos B2B están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 3.6 % entre 2026 y 2031, a medida que los fabricantes descentralizan el inventario en redes de microcentros de distribución y realizan más pedidos a través de portales digitales.
Los ritmos predecibles del B2B entre semana complementan los picos residenciales nocturnos, que son volátiles, lo que permite a los transportistas optimizar la utilización de sus equipos. Los contratos suelen tener una duración de entre tres y cinco años, lo que proporciona una visibilidad de los ingresos que no ofrecen los envíos B2C con tarifa spot. Se prevé que el tamaño del mercado de mensajería nacional estadounidense asociado a los flujos B2B supere los 112.4 000 millones de dólares para 2031, lo que abre la puerta a productos especializados con fecha definida, adaptados a los compradores industriales.
Análisis geográfico
California, Texas, Nueva York, Florida, Illinois, Pensilvania, Ohio y Georgia generan en conjunto más del 60% de la originación de paquetes, lo que subraya la concentración espacial del mercado de mensajería nacional en Estados Unidos. Las áreas metropolitanas densas y de altos ingresos, como Los Ángeles, Dallas-Fort Worth y la ciudad de Nueva York, presentan las tasas de envío de paquetes per cápita más altas y mantienen una sólida demanda de servicios exprés.
El sureste es el submercado de mayor crecimiento, impulsado por la migración de población, la relocalización de la industria automotriz y una oleada de centros de distribución de 1 metros cuadrados a lo largo de los corredores I-85 e I-75. El volumen de paquetería aquí crece entre un 6 % y un 7 % anual, superando el promedio nacional y ampliando la red de transporte regional. Los estados del medio oeste suministran un servicio de carga B2B constante, vinculado a la producción de bienes duraderos, aunque un menor crecimiento demográfico modera las entregas residenciales.
Las zonas rurales siguen con un servicio limitado; sin embargo, las plataformas de conductores colaborativas y los acuerdos de entrega de última milla del Servicio Postal de Estados Unidos (USPS) están facilitando un acceso rentable a los condados fronterizos. Los envíos transfronterizos entre orígenes estadounidenses y destinos canadienses o mexicanos representan una pequeña pero creciente cuota de mercado de la mensajería nacional estadounidense, especialmente después de que los procedimientos del T-MEC simplificaran la documentación para mercancías de bajo valor.
Panorama competitivo
Las tres empresas nacionales tradicionales —UPS, FedEx y USPS— aún representan una parte importante de los ingresos, pero especialistas regionales en paquetería como OnTrac, LaserShip y Spee-Dee están creciendo entre un 25 % y un 30 % anual dentro de sus territorios de origen. Las empresas tecnológicas emergentes aprovechan la inteligencia artificial para la planificación de rutas, las aplicaciones para conductores en tiempo real y la cobertura de siete días para reducir los niveles de servicio tradicionales en grupos de códigos postales específicos.
La consolidación está activa: GLS adquirió activos regionales para ampliar su presencia en Dallas en julio de 2025, mientras que las empresas de transporte nacionales adquieren startups tecnológicas para acelerar los proyectos piloto de vehículos autónomos. La inversión en electrificación es otro factor diferenciador competitivo; el pedido multimillonario de furgonetas eléctricas de USPS presiona a sus rivales para que revelen plazos similares o se arriesguen a que los transportistas con conciencia ambiental, social y de gobernanza cambien de estrategia.
Las redes de reparto colaborativas como Roadie ahora se integran directamente con las API de pago de los minoristas, lo que añade capacidad flexible durante las horas punta sin costes fijos a largo plazo. Sin embargo, las obligaciones de cumplimiento —desde la verificación de antecedentes de los conductores hasta las normas municipales sobre emisiones— crean barreras de entrada y preservan el poder de fijación de precios de las empresas establecidas en el mercado nacional de mensajería de Estados Unidos.
Líderes de la industria de mensajería, envíos exprés y paquetes nacionales en Estados Unidos
FedEx
United Parcel Service de América, Inc. (UPS)
Correos España
Grupo DHL
Servicios de Distribución Internacional (incluido GLS)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: USPS lanzó la aplicación móvil Informed Delivery, que ofrece a los clientes vistas previas digitales del correo entrante y herramientas de seguimiento de paquetes en teléfonos inteligentes.
- Septiembre de 2025: OnTrac se asoció con Fenix Commerce para incorporar promesas de fechas de entrega precisas en el momento del pago, lo que permite a los minoristas monetizar la velocidad y, al mismo tiempo, reducir los costos de cumplimiento.
- Julio de 2025: GLS US inició operaciones en Dallas, prometiendo una cobertura regional occidental más rápida y ampliando sus zonas de recogida y entrega.
- Abril de 2025: UPS lanzó Ground Saver®, un servicio económico que utiliza la red de logística inteligente de UPS para dirigirse a paquetes sensibles a los costos y, al mismo tiempo, preservar la confiabilidad del tiempo de tránsito.
Alcance del informe sobre el mercado de mensajería, envíos exprés y paquetes nacionales en Estados Unidos
Los envíos exprés y no exprés se segmentan según la velocidad de entrega. Los envíos de gran volumen, ligero y mediano volumen se segmentan según el peso del envío. Los envíos de comercio electrónico, servicios financieros (BFSI), salud, manufactura, industria primaria, comercio mayorista y minorista (offline) y otros se segmentan según el sector del usuario final. Los envíos de empresa a empresa (B2B), de empresa a consumidor (B2C) y de consumidor a consumidor (C2C) se segmentan según el modelo.Velocidad de entrega
| Express |
| No expreso |
Peso de envío
| Envíos pesados |
| Envíos livianos |
| Envíos de peso medio |
Industria del usuario final
| Comercio Electrónico |
| Servicios financieros (BFSI) |
| Sector Sanitario |
| Manufactura |
| Industria primaria |
| Comercio mayorista y minorista (fuera de línea) |
| Otros |
Modelo
| Negocio a Negocio (B2B) |
| Empresa a consumidor (B2C) |
| De consumidor a consumidor (C2C) |
| Velocidad de entrega | Express |
| No expreso | |
| Peso de envío | Envíos pesados |
| Envíos livianos | |
| Envíos de peso medio | |
| Industria del usuario final | Comercio Electrónico |
| Servicios financieros (BFSI) | |
| Sector Sanitario | |
| Manufactura | |
| Industria primaria | |
| Comercio mayorista y minorista (fuera de línea) | |
| Otros | |
| Modelo | Negocio a Negocio (B2B) |
| Empresa a consumidor (B2C) | |
| De consumidor a consumidor (C2C) |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Courier, expreso y paquetería - Los servicios de mensajería, mensajería urgente y paquetería, a menudo denominados mercado CEP, se refieren a los proveedores de servicios postales y de logística que se especializan en el transporte de mercancías pequeñas (paquetes/paquetes). Captura el tamaño general del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes/paquetes que pesan menos de 70 kg/154 lb, (2) paquetes de clientes comerciales, a saber. Business-to-Business (B2B) y Business-to-Consumer (B2C), así como paquetes para clientes privados (C2C), (3) servicios de entrega de paquetes no exprés (Estándar y Diferido), así como servicios de entrega de paquetes exprés (Día -Definite-Express y Time-Definite-Express), (4) envíos nacionales e internacionales.
- Demografía - Para analizar la demanda total del mercado direccionable, se han estudiado y presentado pronósticos y crecimiento de la población en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbana/rural), ciudades principales, entre otros parámetros clave como la densidad de población y el gasto de consumo final (crecimiento y porcentaje del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, y los principales puntos críticos (ciudades) de demanda potencial.
- Mercado nacional de mensajería El mercado de mensajería nacional se refiere a los envíos CEP cuyo origen y destino se encuentran dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (2) los paquetes para clientes comerciales (B2B y B2C), así como los paquetes para clientes particulares (C2C); (3) los servicios de entrega de paquetes no exprés (estándar y diferido), así como los servicios de entrega exprés (exprés con día y hora definidos).
- Comercio Electrónico - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los minoristas electrónicos, a través del canal de ventas en línea, en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye (i) la cadena de suministro de los pedidos de los clientes en línea de una empresa que se cumplen, (ii) el proceso de llevar un producto desde el punto de fabricación hasta el punto en el que se entrega a los consumidores. Implica la gestión del inventario (tanto diferido como crítico), envío y distribución.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Servicios financieros (BFSI) - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de BFSI, en servicios de mensajería, expreso y paquetería (CEP). CEP es importante para la industria de servicios financieros en el envío de documentos y archivos confidenciales. Los establecimientos de este sector se dedican a (i) transacciones financieras (es decir, transacciones que implican la creación, liquidación o cambio de propiedad de activos financieros) o a facilitar transacciones financieras, (ii) intermediación financiera, (iii) agrupación de riesgo mediante la suscripción de anualidades y seguros, (iv) proporcionando servicios especializados que faciliten o apoyen la intermediación financiera, seguros y programas de beneficios para empleados, y (v) control monetario: las autoridades monetarias.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- Sector Sanitario - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de la atención médica (hospitales, clínicas, centros médicos), en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye los servicios de CEP involucrados en el movimiento diferido y crítico de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, máscaras, jeringas y equipos). Los establecimientos de este sector (i) incluyen los que brindan atención médica exclusivamente (ii) brindan servicios por parte de profesionales capacitados (iii) involucran procesos, incluida la mano de obra de profesionales de la salud con la experiencia necesaria (iv) se definen con base en el título educativo obtenido por los profesionales incluidos en la industria.
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Infraestructura - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentada frente a no pavimentada), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), la longitud del ferrocarril, el volumen de contenedores manejados por los principales puertos y el tonelaje manejado por los principales aeropuertos se han analizado y presentado en esta tendencia de la industria.
- Mercado de servicios expresos internacionales El mercado de servicios exprés internacionales se refiere a los envíos CEP cuyo origen o destino no se encuentra dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (ii) los envíos interregionales e intrarregionales.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera (incluida la alta tecnología/tecnología), en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por la construcción, bienes raíces, servicios educativos y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, ingeniería, diseño, consultoría, investigación y desarrollo científico) en Courier. Servicios Express y Paquetería (CEP). Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos críticos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario y el envío de documentos y archivos confidenciales.
- Industria primaria - Este segmento de la industria del usuario final captura el gasto logístico externo (subcontratado) incurrido por los actores de AFF (Agricultura, Pesca y Silvicultura) y la industria de extracción (Petróleo y gas, Canteras y Minería) en servicios de mensajería, exprés y paquetería (CEP). Los actores del usuario final considerados son los establecimientos (i) que se dedican principalmente al cultivo de cosechas, la cría de animales, la cosecha de madera, la cosecha de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas; (ii) que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. En este sentido, los proveedores de servicios logísticos (LSP) (i) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) de los fabricantes o proveedores a los productores y el flujo fluido de la producción (productos, agrobienes) a los distribuidores/consumidores; (ii) Abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados de un lugar a otro. Esto incluye la logística, tanto con control de temperatura como sin control de temperatura, según sea necesario según la vida útil de los bienes transportados o almacenados.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de mensajería, mensajería urgente y paquetería (CEP) obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tiene una relación directa con el tamaño del mercado de transporte y logística. Por lo tanto, esta variable se ha estudiado y presentado durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Comercio mayorista y minorista (fuera de línea) - Este segmento de la industria de usuarios finales captura los gastos de logística externa (subcontratada) incurridos por los mayoristas y minoristas, a través del canal de ventas fuera de línea, en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Eje de carga | La carga por eje se refiere a la carga total (peso) que soporta la carretera a través de las ruedas conectadas a un eje determinado. En todo el mundo, existen sistemas para garantizar la monitorización de la carga por eje, donde superar los límites definidos por la autoridad reguladora competente puede conllevar sanciones o multas. En el transporte de mercancías por carretera, esto puede ser un factor determinante de los costes, ya que conocer los límites de carga por eje permite (i) optimizar la carga del vehículo para maximizar las ganancias (ii) evitar excederlos y, por consiguiente, las posibles multas asociadas (iii) evitar el desgaste del vehículo (iv) evitar daños al pavimento que resulten en costes públicos de mantenimiento y reparación considerables (v) lograr un mejor tiempo de respuesta. |
| Recorrido de regreso | Backhaul es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original, y puede incluir cargas de camión completas, parciales o vacías (todo o parte del camino) dependiendo de la visibilidad del ecosistema de carga local. En este sentido, el transporte de contenedores vacíos hasta el punto de origen, conocido como deadheading, también es un factor importante, considerando la escasez de suministro/contenedores en todas las geografías, lo que resulta en un aumento de costos y un logro potencial de ganancias insuficiente. Generalmente, los transportistas ofrecen descuentos en el transporte de regreso, para asegurar el flete para el viaje. |
| Conocimiento de embarque (BOL) | Un conocimiento de embarque es un documento contractual legal emitido por un transportista a un expedidor para acusar recibo de su carga y constituye prueba del contrato de transporte entre ambas partes. En términos generales, detalla (i) el tipo, la cantidad y otras especificaciones de las mercancías transportadas; (ii) el destino y los términos y condiciones del envío; (iii) el transportista y los conductores con toda la información necesaria para procesar el envío, que puede utilizarse para fines de seguro y despacho de aduanas; (iv) la garantía de que el envío está libre de daños y listo para ser enviado al destinatario. En este sentido, un conocimiento de embarque interno (HBL) es un documento emitido por un transitario o un transportista común sin buques (NVOCC) para acusar recibo de los artículos para su envío (a un expedidor). Si se trata de envíos de varios expedidores, podría utilizarse un conocimiento de embarque maestro (MBL), que es una versión consolidada del mismo para todos los envíos gestionados por el transportista (a un destino común) y que puede ser emitido por el transportista al transitario o al expedidor (según quién reserve el transporte). |
| Aprovisionamiento de combustible | El bunkering es el proceso de suministrar combustible para impulsar el sistema de propulsión de un barco. Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo. En este sentido, (i) el combustible búnker es técnicamente cualquier tipo de fueloil utilizado a bordo de los buques. Recibe su nombre de los contenedores en los barcos y en los puertos en los que se almacena; en la época del vapor eran depósitos de carbón pero ahora son tanques de combustible-búnker, (ii) Bunker se refiere a los espacios (Tanque) a bordo de un buque para almacenar combustible, (iii) Comerciante de búnker se refiere a una persona que comercia con bunker (combustible), (iv) la llamada de bunkering se realiza cuando un buque de carga ancla o atraca en un puerto para recibir combustible o suministros, (v) el servicio de bunkering es el suministro de una calidad y cantidad solicitada de bunker a un buque. El abastecimiento de combustible es importante desde el punto de vista de las tarifas de flete aplicables al transportista, ya que las líneas navieras aplican la contribución de combustible (BUC), el factor de ajuste de combustible (FAF) y el factor de ajuste de combustible (BAF) para compensar el efecto de las fluctuaciones en el costo del combustible. . |
| Cabotaje | Transporte mediante vehículo matriculado en un país, realizado en el territorio nacional de otro país. La ley de cabotaje puede restringir el tráfico de carga nacional para que se transporte en sus propios vehículos registrados a nivel nacional y, a veces, construidos y con tripulación, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de cabotaje que puede ser atendido por una flota registrada en el extranjero. |
| comercio electrónico | El comercio colaborativo (también conocido como comercio electrónico) (i) describe las interacciones comerciales habilitadas electrónicamente entre el personal interno de una empresa, sus socios comerciales y sus clientes en toda una comunidad comercial (sector, segmento industrial, cadena de suministro o segmento de la cadena de suministro); (ii) consiste en la optimización de los canales de suministro y distribución para capitalizar la economía global mediante el uso eficiente de las nuevas tecnologías. Entre las ventajas del comercio electrónico, por mencionar algunas, se incluyen (i) la maximización de la eficiencia y la rentabilidad de la organización; (ii) la integración de la tecnología con los canales físicos para que las empresas colaboren; (iii) un mayor intercambio de información, como inventario y especificaciones de productos, utilizando la web como intermediario; (iv) una mayor competitividad al llegar a un público más amplio. Ejemplos de comercio electrónico, también conocido como comercio entre pares, incluyen (i) empresas que permiten a los consumidores alquilar productos entre sí, o mercados como Meta (anteriormente Facebook) Marketplace, que permiten la venta de productos usados; (ii) DoorDash se asoció con numerosas marcas nacionales, como McDonald's y Chipotle, para ofrecer servicio de entrega de comida rápida, basando su modelo de negocio en el comercio electrónico. Desde entonces han ampliado su servicio de entrega desde restaurantes a minoristas e incluso ofrecen "flotas" de conductores a empresas. |
| Mensajería | Una empresa/empresa que entrega paquetes/paquetes/envíos (hasta 70 kg), incluido un servicio rápido de recogida y entrega puerta a puerta de bienes o documentos, a nivel nacional o internacional, mediante contrato comercial. Ejemplo, DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express, entre varios otros. |
| Cross docking | El cross-docking es una práctica en la gestión logística que incluye la descarga de los vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. Requiere una estrecha sincronización de los movimientos de entrada y salida. Es muy significativo en la reducción de costos relacionados con el almacenamiento (y los servicios de valor agregado asociados). |
| Comercio transfronterizo | Transporte internacional entre dos países diferentes realizado por un vehículo matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. La ley de comercio cruzado puede restringir el tráfico de carga internacional que debe ser transportado por vehículos registrados en el país respectivo y, a veces, vehículos construidos y tripulados, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de comercio cruzado que puede ser atendido por vehículos registrados en el extranjero. flota. |
| Despacho de aduana | El proceso de declaración y despacho de cargas a través de la aduana. Incluye los procedimientos involucrados en la liberación de la carga por parte de la Aduana a través de formalidades designadas, como la presentación de la licencia/permiso de importación, el pago de derechos de importación y otros documentos requeridos por la naturaleza de la carga. En este sentido, un agente aduanal es una persona o empresa autorizada por el departamento respectivo del país para actuar en nombre de importadores y exportadores de carga. |
| Mercancías peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT) incluyen líquidos/sólidos inflamables, gases (comprimidos, licuados, disueltos a presión), corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que en contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas. sustancias, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos diversos. |
| Entrega primera milla | La entrega de primera milla se refiere a (i) la primera etapa del transporte de carga/envío/carga/mensajería (ii) el transporte de mercancías desde las instalaciones o almacén de un comerciante hasta el siguiente centro/almacén/centro logístico desde donde se reenvían las mercancías (iii) el envío de mercancías desde los centros de distribución locales a las tiendas (para minoristas) (iv) el transporte de productos terminados desde una planta o fábrica a un centro de distribución (para fabricantes), (v) la recogida de mercancías del hogar o tienda del cliente final seguida del traslado a un almacén o ubicación de almacenamiento (empresas de mudanzas y embalajes), (vi) el proceso en el que las mercancías se recogen de un minorista y luego se transfieren a proveedores de logística externos o proveedores de servicios de mensajería para ser entregadas al consumidor final (comercio electrónico). Una vez que el paquete llega al siguiente almacén o al centro de mensajería, se clasifica y se transporta hasta llegar a la puerta del cliente. Por ejemplo, si se elige UPS como servicio de mensajería, la entrega de primera milla será la del producto que se entrega desde el almacén del fabricante o minorista hasta el almacén o centro logístico de UPS. |
| Entrega de última milla | La entrega de última milla se refiere al último paso del proceso de entrega cuando un paquete se traslada desde un centro de transporte (almacén o centro de distribución o centro logístico) hasta su destino final, que generalmente es una residencia personal/tienda minorista/negocio, o casillero de paquetes. Representa aproximadamente la mitad del costo total involucrado en todo el proceso de entrega de primera, media y última milla, aunque puede variar de un envío a otro, según el producto, el modelo de negocio y factores similares. |
| Viaje rutinario | Un Milk Run es un método de entrega que se utiliza para transportar cargas mixtas de varios proveedores a un cliente, utilizando principios de gestión ajustada aplicados a la logística. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas para ese cliente. Este método de transporte debe su nombre a la práctica de la industria láctea, donde un camión cisterna solía recoger leche de varias granjas lecheras para entregarla a una empresa procesadora de leche. Una carrera de leche puede ser una forma más eficiente de manejar la logística, pero requiere una planificación adecuada. Si la ruta involucra productos de diferentes compañías, es necesario un acuerdo sobre costos compartidos y otros aspectos del acuerdo de entrega cooperativa. Una vez que el grupo resuelva estos problemas, este método de entrega puede ahorrar tiempo y dinero a todos al aunar costos y recursos operativos. |
| Consolidación multinacional | La consolidación multipaís (MCC) es una solución rentable que consolida la carga de diferentes países de origen para construir cargas de contenedor completo (FCL). MCC es más adecuado para empresas que importan volúmenes ligeros de bienes de varios países pero que desean aprovechar las tarifas de flete FCL más económicas. Además del costo, algunas de las otras ventajas incluyen (i) flexibilidad para elegir proveedores de una gama más amplia de países de origen sin preocuparse por la logística hasta el destino final desde cada origen, (ii) capacidad de elegir los proveedores más adecuados de muchos países diferentes para las operaciones comerciales de uno. El aumento de las opciones de abastecimiento por parte de MCC proporciona el tipo de flexibilidad necesaria en los mercados globales competitivos. |
| Q-comercio | El Q-commerce, también conocido como comercio rápido, es un tipo de comercio electrónico donde se hace hincapié en las entregas rápidas, normalmente en menos de una hora. Las empresas que brindan servicios Q-Commerce pueden tener un modelo integrado verticalmente o pueden estar utilizando plataformas de entrega de terceros (logística subcontratada). Tiene ventajas como (i) PVU competitiva, (ii) potencial para obtener mayores márgenes de beneficio, (iii) mejor experiencia del cliente, (iv) disponibilidad garantizada de productos, (v) trazabilidad y (vi) escalabilidad. |
| Logística inversa | La logística inversa es un tipo de gestión de la cadena de suministro que traslada los productos de los clientes a los vendedores o fabricantes y puede implicar principios de economía circular (3R), a saber. reciclar, reutilizar (reutilizar, revender), reducir o reparar. En este sentido, el comercio inverso (o recomercio) es la venta de artículos de propiedad anterior a través de mercados/canales de distribución físicos o en línea a compradores que los reutilizan, reciclan o revenden. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




