

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 2.28 mil millones |
| Tamaño del mercado (2031) | USD 3.4 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.31% CAGR |
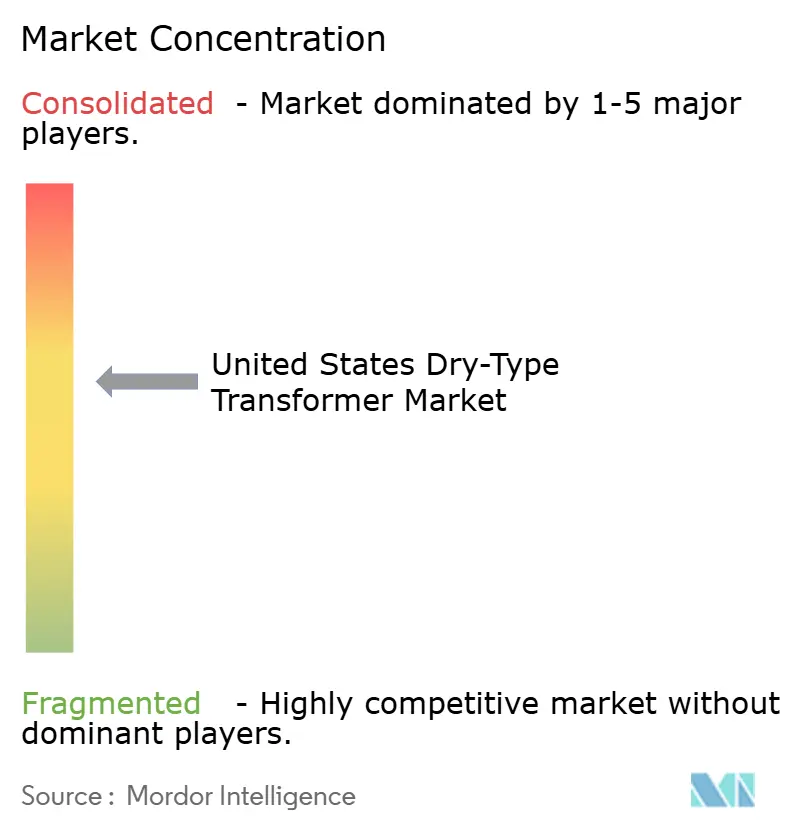
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transformadores secos en Estados Unidos realizado por Mordor Intelligence
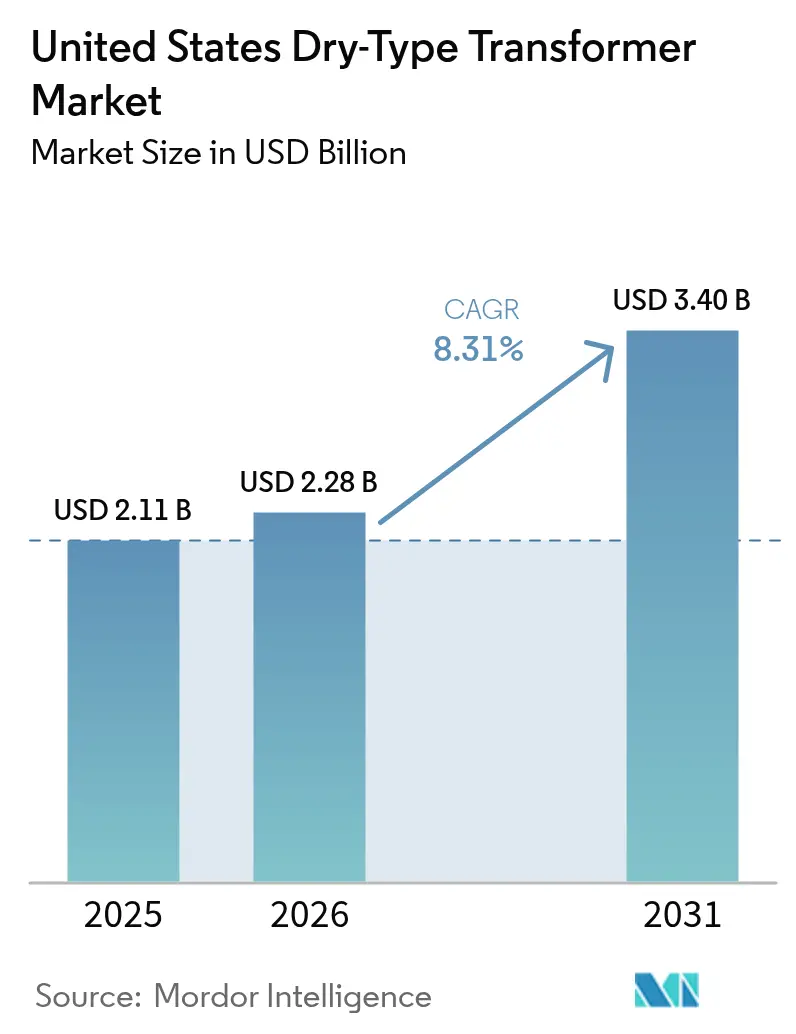
El mercado estadounidense de transformadores de tipo seco alcanzó un valor de 2.11 millones de dólares en 2025 y se estima que crecerá desde los 2.28 millones de dólares en 2026 hasta alcanzar los 3.4 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.31% durante el período de previsión (2026-2031).
Las regulaciones de eficiencia, la electrificación de edificios y transporte, y la financiación de la modernización de la red son las principales fuerzas que dan forma a la demanda. Los estándares de la Fase 2 del Departamento de Energía, ahora vigentes en 2029, comprimen los plazos de modernización y aceleran los ciclos de reemplazo. [1] Departamento de Energía de EE. UU., “Estándares de Eficiencia de Transformadores de Distribución”, energy.gov El aumento en el almacenamiento de baterías detrás del medidor está redefiniendo los requisitos de especificación hacia diseños bidireccionales y térmicamente robustos. Los incentivos para centros de datos bajo la política federal de infraestructura amplifican los volúmenes de grandes pedidos en los corredores de Virginia, Texas y Carolina del Norte. Simultáneamente, la relocalización de la fabricación de equipos de media tensión está aumentando la capacidad nacional, aunque persisten las restricciones de suministro provisionales mientras las nuevas plantas aumentan la producción. La volatilidad de los precios de los materiales y los cuellos de botella de certificación moderan los márgenes, pero se ven compensados por los vientos favorables regulatorios y de electrificación que mantienen las oportunidades de crecimiento en los segmentos de servicios públicos y residenciales.
Conclusiones clave del informe
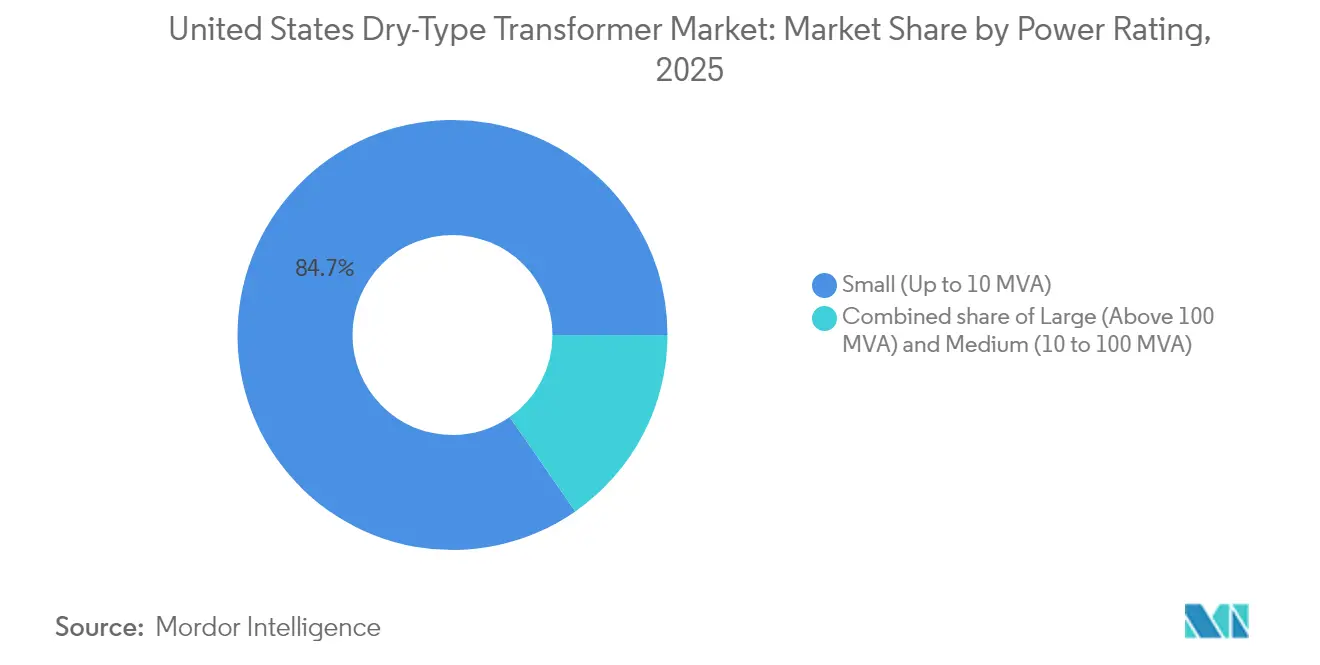
- Por clasificación de potencia, los transformadores pequeños, de hasta 10 MVA, capturaron el 84.68% de la participación de mercado de transformadores de tipo seco de EE. UU. en 2025 y se espera que se expandan a una CAGR del 8.46% hasta 2031.
- Por fase, se proyecta que las unidades monofásicas crecerán a una CAGR del 8.92 %, superando el crecimiento del 7.65 % del segmento trifásico hasta 2031.
- Por tipo de transformador, los transformadores de distribución representaron el 79.25 % del tamaño del mercado de transformadores de tipo seco de EE. UU. en 2025 y se espera que mantengan su liderazgo con una CAGR del 8.52 % durante el período de pronóstico.
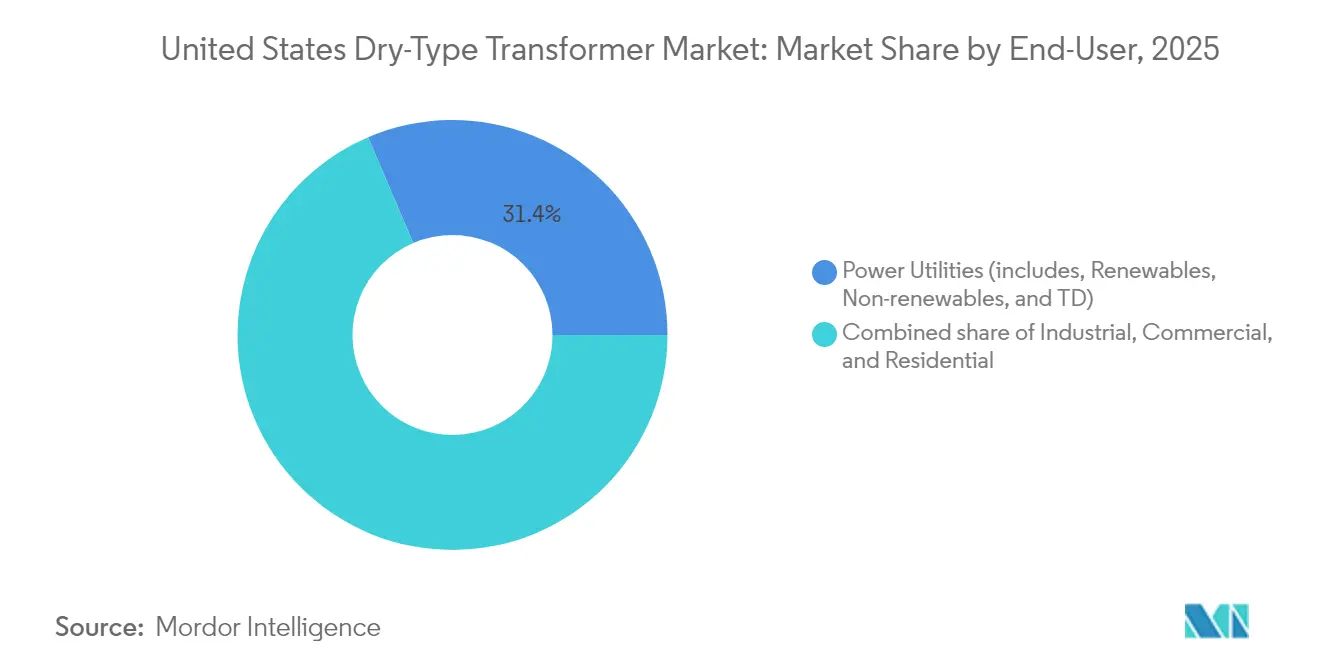
- Por usuario final, se espera que el segmento residencial lidere el crecimiento a una CAGR del 9.18%, mientras que las empresas de energía siguen siendo los mayores compradores, representando una participación en valor del 31.42% en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transformadores de tipo seco en Estados Unidos
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cumplimiento de la Fase 2 de la regla de eficiencia del DOE | + 2.1% | A nivel nacional, el más fuerte en los estados industriales | Mediano plazo (2-4 años) |
| Aumento de la capacidad de almacenamiento de la batería detrás del medidor | + 1.8% | California, Texas, Noreste | Corto plazo (≤ 2 años) |
| Incentivos fiscales para centros de datos | + 1.4% | Virginia, Texas, Carolina del Norte | Mediano plazo (2-4 años) |
| Relocalización de las cadenas de suministro de media tensión | + 0.9% | Cinturón manufacturero del Medio Oeste, zonas industriales del Sudeste | Largo plazo (≥ 4 años) |
| Mandatos sobre transformadores a prueba de incendios en edificios de gran altura | + 0.7% | Mercados de construcción urbana densos | Mediano plazo (2-4 años) |
| Desafíos de la electrificación de los procesos térmicos | + 0.3% | Clústeres industriales en los sectores químico, siderúrgico y cementero | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La Fase 2 de la Norma de Eficiencia del DOE impulsa la aceleración de la modernización
El Departamento de Energía ha fijado el año 2029 como fecha límite de cumplimiento para la segunda fase de las normas de eficiencia de los transformadores, reemplazando la fecha anterior de 2027. La norma exige mejoras de eficiencia que no se pueden lograr con pequeños ajustes de diseño, lo que obliga al reemplazo total de muchas unidades secas obsoletas. Un plazo de cumplimiento de cuatro años impulsa a las empresas de servicios públicos, campus y plantas industriales a agilizar sus estrategias de adquisición. Las mejoras complementarias, como compartimentos de terminación más grandes y una mejor ventilación, aumentan el alcance y el gasto del proyecto. Las instalaciones que operan varias unidades deben sincronizar los reemplazos para evitar tiempos de inactividad, lo que eleva los volúmenes de pedidos por lote. Estas dinámicas elevan la demanda base en todas las clasificaciones, creando oportunidades de precios premium para los proveedores capaces de entregar modelos de alta eficiencia en plazos de entrega ajustados.
El almacenamiento detrás del medidor transforma los requisitos de distribución
California superó los 2,000 MW de capacidad de almacenamiento detrás del medidor en 2024, con Texas y los estados del noreste siguiendo el ejemplo. [2] Comisión de Energía de California, “Generación eléctrica total del sistema 2024”, energy.ca.gov El flujo de potencia bidireccional y el estrés de ciclo rápido en los diseños de transformadores convencionales impulsan la adopción de bobinas impregnadas a presión de vacío (VPI), que ofrecen márgenes térmicos mejorados. Los transformadores acoplados al almacenamiento se especifican con clasificaciones de capacidad 15-20% por encima de la carga nominal para soportar eventos frecuentes de carga y descarga. Las revisiones del código de red que privilegian los diseños de tipo seco sobre las unidades llenas de aceite, principalmente por seguridad contra incendios, amplifican aún más la adopción. Los fabricantes que ofrecen unidades bidireccionales precertificadas obtienen una ventaja de ser los primeros en el movimiento, mientras que las empresas de servicios públicos refinan los esquemas de protección para gestionar los armónicos introducidos por el almacenamiento basado en inversores.
Los incentivos fiscales para centros de datos impulsan la inversión en infraestructura
La ley federal de infraestructura permite la depreciación acelerada para el hardware de energía desplegado en sitios de centros de datos. [3] Dominion Energy, “Proyectos de generación renovable”, dominionenergy.com El corredor del norte de Virginia maneja aproximadamente el 70% del tráfico global de internet, lo que resulta en una expansión continua que requiere bancos de transformadores redundantes para confiabilidad N-1. Las cargas de computación de alta densidad requieren unidades compactas de tipo seco de baja pérdida diseñadas para operar en temperaturas ambiente elevadas. La proliferación de la computación de borde extiende estos requisitos a mercados secundarios en Texas y Carolina del Norte. Los proveedores de transformadores posicionados con diseños modulares y enchufables aseguran acuerdos marco de múltiples sitios y se benefician de cronogramas de despliegue predecibles vinculados a hitos de créditos fiscales.
La relocalización de la cadena de suministro crea limitaciones de capacidad
El Congreso asignó USD 1.2 mil millones para estimular la fabricación nacional de equipos de media tensión en 2024. [4] Congreso de los Estados Unidos, “HR4366 – Asignaciones para la cadena de suministro nacional de transformadores”, congress.gov Se espera que las nuevas plantas en Georgia, Carolina del Sur y Tennessee aumenten el volumen a partir de 2026; sin embargo, el suministro provisional sigue siendo ajustado, con plazos de entrega estándar de 60 a 70 semanas y bobinas VPI especializadas que se extienden a 18 a 24 meses. Grandes fabricantes de equipos originales, incluidos Hitachi Energy, ABB y Schneider Electric, están comprometiendo gastos de capital que superan los USD 3 mil millones combinados para expandir su capacidad en EE. UU. La brecha entre la demanda y la producción obliga a los compradores a realizar pedidos con anticipación, asegurar espacios y considerar estrategias de doble suministro, manteniendo una elevada cartera de pedidos hasta bien entrado 2027.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del cobre y el aluminio | -1.2% | A nivel nacional, pronunciado en los centros de fabricación | Corto plazo (≤ 2 años) |
| Largos plazos de entrega de la certificación UL-1561 | -0.8% | A escala nacional | Mediano plazo (2-4 años) |
| Restricciones de espacio en subestaciones antiguas | -0.6% | Centros urbanos densos | Largo plazo (≥ 4 años) |
| Límites de capacidad OEM para bobinas VPI | -0.5% | A escala nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios de los materiales presiona los márgenes
El aluminio promedió USD 2,100 por tonelada métrica en la Bolsa de Metales de Londres en 2024, un 15 % por encima del nivel de 2023, y las bandas de cotización indican fluctuaciones continuas hasta 2025. Las materias primas representan hasta el 60 % del coste de fabricación de los transformadores; sin embargo, los contratos de suministro suelen fijar los precios de venta con meses de antelación. Los picos de precios reducen los márgenes de los fabricantes de equipos originales (OEM) que se ven obligados a aceptar ofertas preexistentes, mientras que los compradores se enfrentan a recargos o recotizaciones. La volatilidad del cobre agrava el riesgo, lo que impulsa una transición hacia bobinados de aluminio cuando las especificaciones térmicas lo permiten. Algunas empresas de servicios públicos adoptan cláusulas de ajuste de costes para compartir el riesgo, pero los contratistas más pequeños siguen expuestos, lo que puede retrasar la adjudicación de proyectos durante los intervalos de precios altos.
La certificación UL-1561 genera cuellos de botella en la implementación
Underwriters Laboratories ahora requiere de 8 a 12 meses para certificar nuevos diseños de tipo seco y de 4 a 6 meses para modelos derivados debido a retrasos en las pruebas. [5] Underwriters Laboratories, “Testing & Certification Services”, ul.com Las actualizaciones de eficiencia del DOE desencadenan revisiones de diseño, que a su vez inundan la cola de certificación. Los fabricantes pequeños y medianos, incapaces de procesar en paralelo múltiples líneas de productos, experimentan retrasos en los envíos que erosionan la cuota de mercado. Los clientes industriales y de centros de datos que buscan unidades personalizadas de factor k se enfrentan a las esperas más largas, recurriendo ocasionalmente a alquileres provisionales. UL está ampliando la capacidad del laboratorio, pero es poco probable que se produzcan reducciones significativas en el tiempo de ciclo antes de 2026.
Análisis de segmento
Por clasificación de potencia: las unidades pequeñas anclan el crecimiento distribuido
Los transformadores pequeños, de hasta 10 MVA, representaron el 84.68 % de los envíos en 2025, lo que se traduce en 1.79 millones de dólares del tamaño del mercado estadounidense de transformadores de tipo seco. Su dominio se debe a una arquitectura distribuida que prioriza numerosas instalaciones localizadas en lugar de unos pocos activos centralizados. Se proyecta que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.46 %, beneficiándose de los programas de electrificación residencial y modernización. Los proyectos de almacenamiento detrás del medidor y bombas de calor industriales impulsan cambios en las especificaciones, lo que requiere una mayor capacidad de sobrecarga y una mejor refrigeración. Los tamaños de bastidor estandarizados permiten economías de escala, pero la creciente personalización del almacenamiento y las cargas accionadas por VFD introduce complejidad de ingeniería. Los fabricantes de equipos originales (OEM) capaces de equilibrar la modularidad con la personalización obtienen márgenes superiores a la vez que cumplen con los compromisos de volumen.
Los transformadores medianos (10-100 MVA) dan servicio a subestaciones de servicios públicos y alimentadores industriales críticos. Si bien representan aproximadamente el 12.15 % de la cuota de mercado de transformadores secos en EE. UU., su crecimiento se modera al 7.05 %, ya que las empresas de servicios públicos centran sus inversiones en la modernización de la distribución en lugar de en la expansión de capacidad. Los transformadores grandes superiores a 100 MVA siguen siendo un nicho de mercado, alineados con las interconexiones de centros de datos de transmisión o hiperescala. Los proveedores de este nivel priorizan los sistemas avanzados de aislamiento y la monitorización de descargas parciales para cumplir los objetivos de fiabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fase: el aumento de potencia monofásica complementa la base trifásica
Los modelos trifásicos mantuvieron una cuota del 66.82 % en 2025, impulsados por las cargas de motores industriales y los grandes edificios comerciales. Sin embargo, se espera que las unidades monofásicas registren una tasa de crecimiento anual compuesta (TCAC) del 8.92 % hasta 2031, lo que refleja el auge de la carga de vehículos eléctricos (VE) y las bombas de calor en barrios residenciales. Las empresas de servicios públicos de California y Nueva York prevén un número anual de reemplazos de transformadores monofásicos en la punta de un poste para soportar cargas más altas de 240 V. Los cargadores de vehículos eléctricos de nivel 2 y las cocinas de inducción generan corrientes pico que superan la capacidad nominal de los transformadores antiguos, lo que requiere reemplazos proactivos. Los tejados residenciales con energía solar y almacenamiento exigen aún más la capacidad bidireccional, una especificación más común en las nuevas ofertas monofásicas.
La demanda trifásica continúa en las industrias de procesos, con una tendencia hacia configuraciones de alta eficiencia que se ajustan a los requisitos de la Fase 2 del DOE. Los proveedores se diferencian mediante innovaciones en materiales esenciales y sensores integrados que permiten el modelado térmico en tiempo real. El crecimiento se modera a medida que las industrias con alto consumo energético se estabilizan, pero los ciclos de reemplazo de servicios mantienen un nivel estable de pedidos.
Por tipo de transformador: las unidades de distribución dominan la modernización
Los transformadores de distribución representaron el 79.25 % del mercado estadounidense de transformadores de tipo seco en 2025, con un valor total de 1.67 millones de dólares. Las subvenciones para la modernización de la red y la financiación para la resiliencia priorizan los activos de última milla que mejoran la fiabilidad para los usuarios residenciales y comerciales. Los sensores inteligentes integrados en las unidades de distribución alimentan las plataformas SCADA de las compañías eléctricas, lo que permite el mantenimiento predictivo y mejora la eficiencia operativa. La Iniciativa de Modernización de la Red del Departamento de Energía (DOE) destina 3.5 millones de dólares a mejoras a nivel de distribución, lo que impulsa aún más la demanda.
Los transformadores de potencia, aunque de menor valor total, captan oportunidades especializadas en centros de datos edge e interconexiones de energías renovables, donde las funciones elevadoras o reductoras conectan las tensiones de distribución y transmisión. Los proveedores que se centran en diseños modulares montados sobre patines están ganando terreno gracias a la reducción del tiempo de montaje in situ. Los materiales de aislamiento secos avanzados amplían la gama de tensiones, posicionando las alternativas secas en aplicaciones que históricamente se abastecían con equipos en aceite.
Por el usuario final: La electrificación residencial lidera el crecimiento
Las compañías eléctricas siguieron siendo las principales compradoras, representando el 31.42% de los ingresos de 2025. Sin embargo, se espera que el segmento residencial registre la mayor tasa de crecimiento anual compuesta (TCAC) del 9.18% hasta 2031, lo que sumará más de 350 millones de dólares al mercado estadounidense de transformadores de tipo seco. Los créditos fiscales federales, bajo la Ley de Reducción de la Inflación, cubren hasta 14,000 dólares por hogar para la instalación de bombas de calor, lo que acelera las mejoras del servicio a nivel de transformadores. La adopción de vehículos eléctricos (VE) impulsa el crecimiento de la demanda; un hogar promedio con dos VE puede añadir entre 10 y 15 kVA de demanda máxima nocturna. Las compañías eléctricas previenen las sobrecargas con reemplazos proactivos en la punta de los postes, a menudo combinados con una infraestructura de medición avanzada.
Los usuarios industriales, que representan alrededor del 28.15% de la cuota de mercado, están optando por sistemas de calefacción de proceso electrificados y variadores de frecuencia de alta eficiencia. Los transformadores diseñados para operar a frecuencia variable cobran cada vez más importancia, especialmente en las industrias química y cementera que buscan reducir las emisiones de Alcance 1. Los edificios comerciales suelen adoptar unidades de tipo seco durante las modernizaciones de electrificación de sistemas de climatización (HVAC), en respuesta a la prohibición de los aparatos de combustibles fósiles impuesta por los códigos de construcción en las ciudades de Nueva York y San Francisco.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La política nacional armoniza las especificaciones básicas, pero los factores regionales crean segmentos de demanda con matices dentro del mercado estadounidense de transformadores de tipo seco. California, Nueva York y Massachusetts lideran la adopción de medidas de descarbonización, representando en conjunto el 27.65 % de los envíos en 2025. Las empresas de servicios públicos de estos estados implementan funciones avanzadas de monitorización para gestionar la retroalimentación de la energía solar en tejados y los protocolos de mitigación de incendios forestales.
El sureste emerge como un centro manufacturero, impulsado por la expansión de Hitachi Energy en Tennessee, valorada en 1.75 millones de dólares, y las nuevas instalaciones de HD Hyundai Electric en Georgia. La proximidad reduce los costos de transporte y acorta los plazos de entrega para las empresas de servicios públicos locales. Texas representa una dinámica única en la red aislada de ERCOT; el rápido desarrollo de energías renovables requiere transformadores con amplias tolerancias de tolerancia a la tensión. Los huracanes en los estados de la Costa del Golfo impulsan la demanda de gabinetes resistentes a la corrosión y diseños de pedestales elevados.
Los cinturones manufactureros del Medio Oeste se centran en la electrificación industrial. Estados como Ohio e Indiana aprovechan los incentivos para la relocalización, solicitando unidades específicas para plantas siderúrgicas y químicas. Las regiones con mayor demanda de nieve priorizan el aislamiento de bobinas fundidas, capaz de soportar ciclos de congelación y descongelación. La influencia relativamente uniforme de las normas federales garantiza que, incluso con personalizaciones regionales, los proveedores puedan mantener la uniformidad de sus plataformas, equilibrando la personalización con la escala.
Panorama regulatorio
El principal marco regulatorio federal para los transformadores de distribución de tipo seco es el Programa de Conservación de Energía del Departamento de Energía de EE. UU. (DOE), cuyas normas de conservación de energía para transformadores de distribución de tipo seco de baja y media tensión están codificadas en 10 CFR 431.196. La Norma Final de abril de 2024 (89 FR 29834) estableció los requisitos de eficiencia vigentes, cuyo cumplimiento es obligatorio para las unidades fabricadas a partir del 23 de abril de 2029. Esto, a su vez, influye en los plazos de rediseño, certificación y adquisición de los fabricantes de equipos originales (OEM) en los mercados de servicios públicos y construcción de EE. UU.
En junio de 2026, el Departamento de Energía (DOE) inició una nueva fase de investigación mediante la publicación de una Solicitud de Información (Expediente EERE-2026-BT-STD-0133) en el Registro Federal para recabar datos sobre cómo las normas de 2024 afectan a la seguridad nacional, la capacidad de fabricación nacional y la resiliencia de la cadena de suministro. Paralelamente, una Determinación Presidencial de abril de 2026 identificó las cadenas de suministro de infraestructura de red, incluidos los transformadores de distribución y el acero para núcleos eléctricos, como esenciales para la defensa nacional, reforzando así el enfoque político en la disponibilidad nacional junto con el cumplimiento de la eficiencia.
Panorama competitivo
El mercado estadounidense de transformadores de tipo seco está dominado por conglomerados globales, como ABB, Schneider Electric y Siemens Energy, así como por empresas nacionales especializadas como MGM Transformer Company y Virginia Transformer Corp. Ninguna entidad posee una participación superior al 15%, lo que resulta en un nivel moderado de fragmentación. Las empresas de escala aprovechan las cadenas de suministro integradas y los presupuestos de I+D para ofrecer modelos de alta eficiencia que se ajustan a las normas de la Fase 2 del Departamento de Energía (DOE). Las empresas especializadas compiten en velocidad de personalización, servicio localizado y soporte de ingeniería integral para aplicaciones nicho, como la redundancia de centros de datos o las bombas de calor industriales.
La inversión estratégica aumentó en 2024 y 2025. HitaUSEnergy destinó 1.75 millones de dólares para ampliar la capacidad en EE. UU., con el objetivo de reducir los plazos de entrega de las bobinas VPI avanzadas. Eaton destinó 340 millones de dólares a su planta de Carolina del Sur, añadiendo líneas adaptadas a los estándares de la red eléctrica norteamericana. HD Hyundai Electric ha lanzado la producción de media tensión en Georgia, lo que refleja la confianza de los fabricantes de equipos originales (OEM) en los beneficios de los incentivos para la relocalización. Los nuevos participantes podrían encontrar obstáculos en los plazos de certificación y la intensidad de capital; sin embargo, las alianzas tecnológicas con integradores de almacenamiento o fabricantes de bombas de calor ofrecen puntos de entrada alternativos.
La digitalización es la próxima frontera. ABB integra sensores de temperatura de fibra óptica para el perfilado térmico continuo, mientras que Schneider Electric integra pasarelas EcoStruxure para diagnóstico remoto. Los proveedores que ofrecen paquetes llave en mano (transformadores con software de monitorización de estado) se diferencian en las licitaciones de servicios públicos al priorizar el coste total de propiedad. La intensidad competitiva aumentará a medida que se amplíe la capacidad nacional y los programas de gasto federal pasen de la fase de adjudicación a la de ejecución.
Líderes de la industria de transformadores de tipo seco en Estados Unidos
ABB Ltd.
Schneider Electric S.A.
Siemens Energy Inc.
Eaton Corporación Inc.
Compañía de transformadores MGM
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Schneider Electric anunció que más de 20 de sus instalaciones de la cadena de suministro en EE. UU. cuentan con la certificación del programa de certificación de contenido nacional "Make it American" de NEMA. Esta certificación respalda la elegibilidad de los clientes para proyectos financiados con fondos federales y fortalece la posición de Schneider Electric en los pedidos de electrificación de servicios públicos y centros de datos, donde la documentación de contenido nacional es un requisito de licitación.
- Marzo de 2025: Schneider Electric anunció un plan de inversión de más de 700 millones de dólares hasta 2027 para expandir y modernizar sus operaciones en Estados Unidos, debido a la demanda generada por la infraestructura eléctrica y el crecimiento de la carga impulsado por la inteligencia artificial. El programa abarca varios estados y se centra en la capacidad de producción y la cadena de suministro que abastece a las categorías de equipos utilizados en las instalaciones de distribución eléctrica cercanas a los transformadores.
- Abril de 2024: Schneider Electric anunció una inversión de 140 millones de dólares para expandir su capacidad de fabricación en EE. UU. y así dar soporte a las industrias de infraestructura crítica y a la demanda de centros de datos. El aumento de la capacidad y la localización de la producción contribuyen a reducir los largos plazos de entrega en las cadenas de suministro de equipos eléctricos, mejorando la coordinación entre la adquisición de transformadores y la disponibilidad de equipos de distribución y conmutación.
Alcance del informe sobre el mercado de transformadores de tipo seco en Estados Unidos
El informe del mercado de transformadores de tipo seco de Estados Unidos incluye:
Por potencia nominal
| Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) |
| Pequeño (hasta 10 MVA) |
por fase
| Fase única |
| Tres fases |
Por tipo de transformador
| Potencia |
| Distribuidores |
Por usuario final
| Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial |
| Comercial |
| Residencial |
| Por potencia nominal | Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) | |
| Pequeño (hasta 10 MVA) | |
| por fase | Fase única |
| Tres fases | |
| Por tipo de transformador | Potencia |
| Distribuidores | |
| Por usuario final | Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial | |
| Comercial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de transformadores de tipo seco en Estados Unidos en 2026?
El tamaño del mercado de transformadores de tipo seco de Estados Unidos será de USD 2.28 mil millones en 2026 y se espera que alcance los USD 3.4 mil millones en 2031.
¿Qué está impulsando el mayor aumento de demanda de transformadores de tipo seco?
Las normas de eficiencia de la Fase 2 del DOE y las iniciativas de electrificación residencial están generando el mayor volumen de pedidos de reemplazo y de nueva construcción.
¿Por qué los transformadores monofásicos están creciendo más rápido que los trifásicos?
Las instalaciones de bombas de calor domésticas, los cargadores de vehículos eléctricos de nivel 2 y los sistemas de energía solar más almacenamiento en azoteas aumentan la carga monofásica, lo que empuja a las empresas de servicios públicos a modernizar las unidades instaladas en la cima de los postes.
¿Cómo afectan las oscilaciones de los precios del aluminio y del cobre a las compras?
La volatilidad de las materias primas puede aumentar los costos de los transformadores entre un 10 y un 15%, lo que impulsa a las empresas de servicios públicos a incluir cláusulas de ajuste de precios en los contratos o cambiar los bobinados por metales de menor costo.
¿La relocalización reducirá rápidamente los plazos de entrega?
Las nuevas fábricas entrarán en funcionamiento entre 2026 y 2027, por lo que la mayoría de los compradores aún enfrentarán plazos de entrega más prolongados hasta 2025.
¿Son adecuados los transformadores de tipo seco para los centros de datos?
Sí, las unidades compactas de tipo seco con bajas pérdidas, con funciones avanzadas de enfriamiento y redundancia ahora son estándar en los diseños de energía de los centros de datos, con la ayuda de incentivos fiscales federales.


