

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
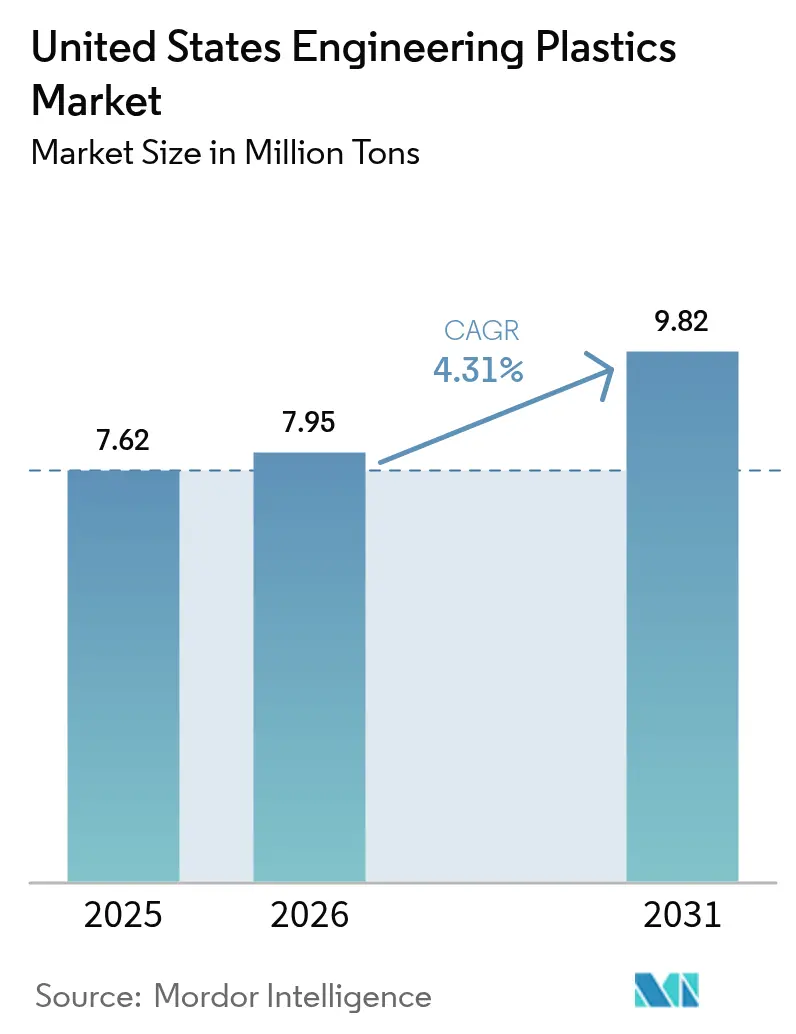
| Volumen de mercado (2026) | 7.95 millones de toneladas |
| Volumen de mercado (2031) | 9.82 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.31% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plásticos de ingeniería en Estados Unidos realizado por Mordor Intelligence
Se espera que el mercado de plásticos de ingeniería en Estados Unidos crezca de 7.62 millones de toneladas en 2025 a 7.95 millones de toneladas en 2026 y se prevé que alcance los 9.82 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.31 % entre 2026 y 2031. Este impulso sostenido proviene de los programas de aligeramiento de vehículos eléctricos, el despliegue de infraestructura 5G y las normativas federales y estatales de reciclaje que favorecen los materiales reciclables o de base biológica frente a los materiales tradicionales. Los fabricantes de automóviles están sustituyendo los metales tradicionales por poliolefinas reforzadas con fibra de vidrio y nylons de alta temperatura para alcanzar los objetivos de peso, coste y consumo energético. Los fabricantes de electrónica están aumentando rápidamente el uso de fluoropolímeros para cumplir con los requisitos de baja constante dieléctrica en dispositivos de ondas milimétricas, mientras que la relocalización de la capacidad de composición, impulsada por los aranceles, garantiza el suministro nacional. Mientras tanto, la volatilidad de las materias primas petroquímicas y los elevados costes de capital de los polímeros de alta ingeniería limitan la expansión de los márgenes, lo que anima a los productores a racionalizar la capacidad y a orientarse hacia carteras de economía circular.
Conclusiones clave del informe
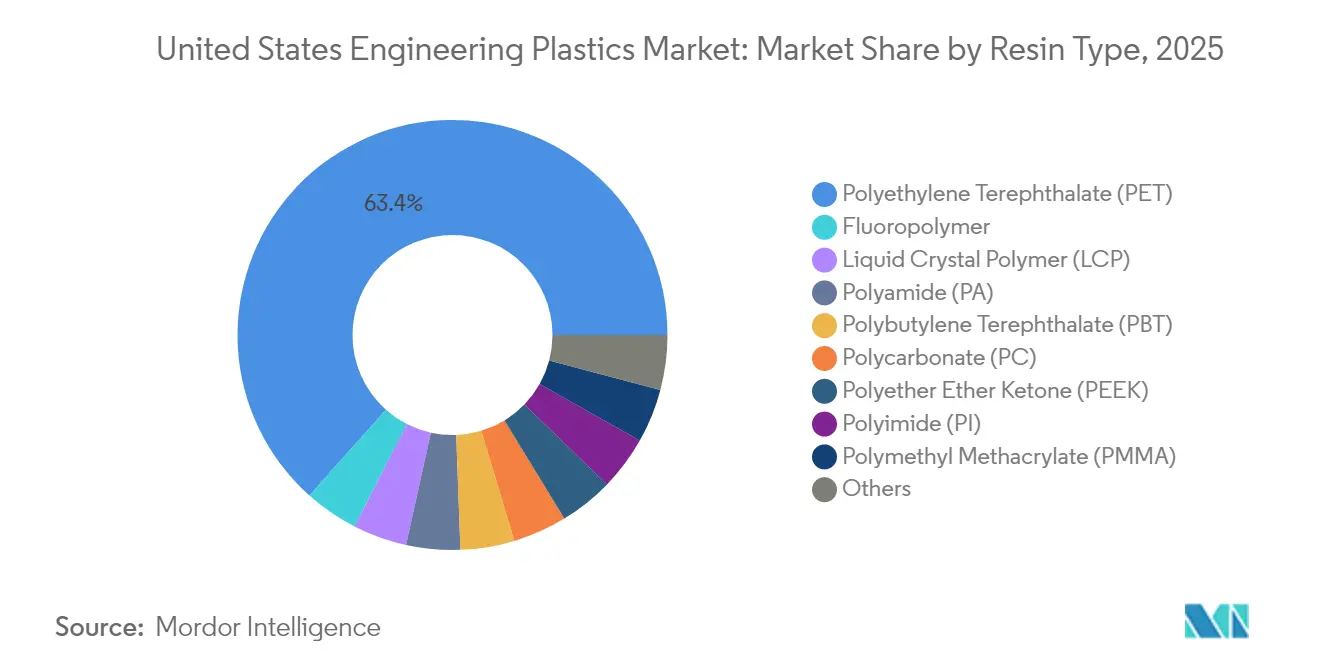
- Por tipo de resina, el tereftalato de polietileno representó el 63.41% de la participación de mercado de plásticos de ingeniería de los Estados Unidos en 2025; se prevé que los fluoropolímeros registren una CAGR del 7.99% hasta 2031.
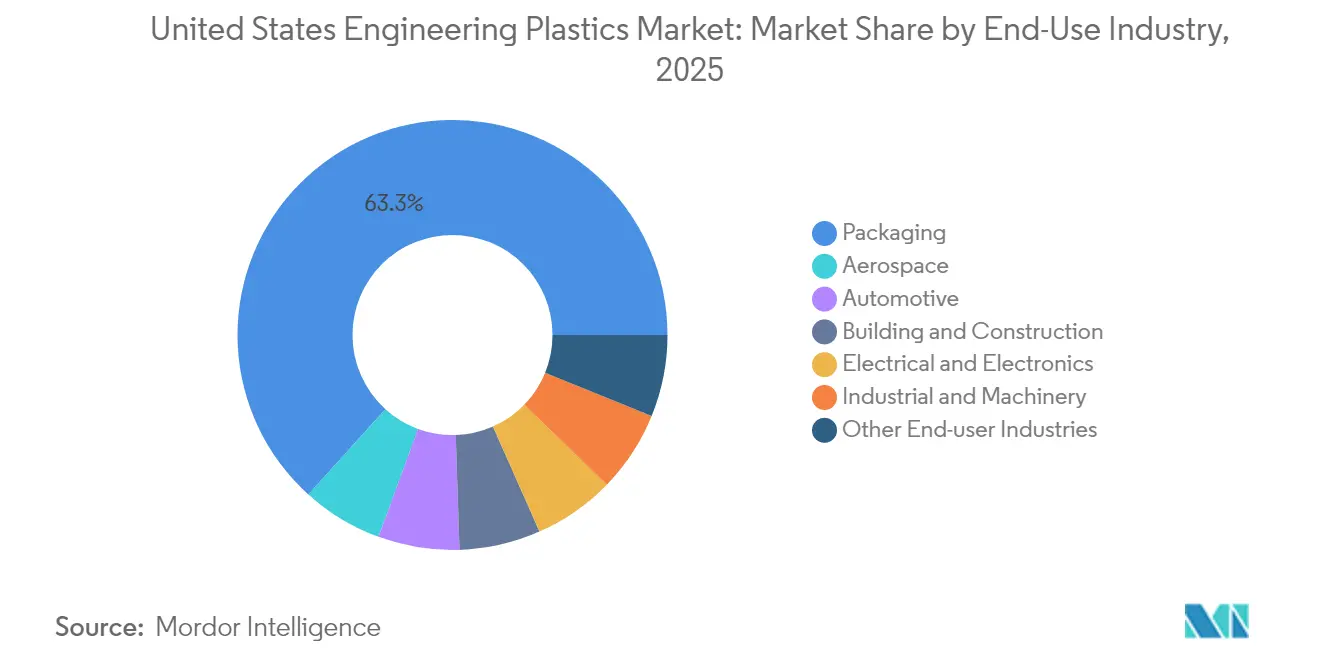
- Por industria de usuario final, el embalaje representó el 63.30 % del tamaño del mercado de plásticos de ingeniería de Estados Unidos en 2025, mientras que se proyecta que el sector eléctrico y electrónico crecerá a una CAGR del 6.95 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de plásticos de ingeniería en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aligeramiento de la automoción y adopción de vehículos eléctricos | + 1.20% | Corredor Michigan-Ohio-Tennessee | Mediano plazo (2-4 años) |
| Miniaturización habilitada para 5G en hardware E&E | + 0.80% | Centros tecnológicos de California, Texas y Carolina del Norte | Corto plazo (≤ 2 años) |
| Demanda regulatoria de resinas reciclables/de origen biológico | + 0.60% | California, Nueva York | Largo plazo (≥ 4 años) |
| Relocalización de compuestos de alto rendimiento impulsada por tarifas | + 0.40% | Cinturón petroquímico de la Costa del Golfo | Mediano plazo (2-4 años) |
| Certificaciones PEEK/PEKK imprimibles en 3D en el sector aeroespacial | + 0.30% | Washington, California, Texas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El aligeramiento de los automóviles y la adopción de vehículos eléctricos impulsan la innovación de materiales
Los programas de vehículos eléctricos están redefiniendo los requisitos de materiales a medida que los fabricantes de equipos originales (OEM) buscan soluciones estructurales y de gestión térmica que reduzcan el peso en vacío sin comprometer la seguridad. La F-150 Lightning de Ford utiliza polipropileno de fibra de vidrio larga Celanese Celstran, lo que reduce 16 kg por vehículo, eliminando los pasos de pintura y acortando los tiempos de ciclo. Las mismas prioridades de diseño se extienden a las carcasas de las baterías, que requieren blindaje contra interferencias electromagnéticas y protección contra fugas térmicas, áreas donde los plásticos de ingeniería ofrecen libertad geométrica y ventajas de costo sobre el aluminio. La continuidad de los créditos federales para vehículos de cero emisiones incentiva aún más la sustitución de materiales. Los proveedores han respondido con polipropileno reforzado con vidrio y minerales, nailon de alta temperatura y grados de mezcla de policarbonato que cumplen con los estándares de resistencia a impactos, resistencia química y reciclabilidad al final de su vida útil de FMVSS. A medida que aumenta el volumen, los costos unitarios disminuyen, lo que refuerza la transición hacia soluciones de polímeros más ligeras y multifuncionales que respaldan los objetivos de mayor autonomía de los vehículos eléctricos.
La infraestructura 5G acelera la miniaturización de la electrónica
La implementación nacional de 5G está impulsando la demanda de componentes ultracompactos para estaciones base y teléfonos móviles que operan a frecuencias de ondas milimétricas. Los fluoropolímeros registran el crecimiento más rápido entre todas las resinas de ingeniería, con una tasa de crecimiento anual compuesta (TCAC) del 8.15 %, debido a su baja constante dieléctrica (menor o igual a 2.1) y su resistencia a la pérdida de señal de alta frecuencia, lo que los hace indispensables para los sustratos de antenas. Los encapsulados de montaje superficial deben resistir múltiples ciclos de reflujo a temperaturas superiores o iguales a 260 °C, manteniendo tolerancias inferiores a 10 µm, lo que obliga a migrar de los laminados de vidrio epoxi a sulfuro de polifenileno y polímero de cristal líquido (LCP) de alta temperatura. La adopción se ve impulsada aún más por los materiales de interfaz térmica formulados a partir de poliimida modificada con silicona que disipan el calor sin fugas. El aumento del consumo de ancho de banda, la reubicación en el borde de la nube y la integración de antenas de matriz en fase en dispositivos de consumo garantizan un crecimiento consolidado durante el horizonte de pronóstico.
Los mandatos regulatorios remodelan los criterios de selección de resinas
La Estrategia Nacional para una Economía Circular de la Agencia de Protección Ambiental promueve la adquisición federal de productos con alto contenido reciclado, impulsando la adopción inmediata de plásticos de ingeniería reciclados certificados. El programa Advanced Clean Cars II de California refleja este impulso, imponiendo umbrales de contenido reciclado en las molduras y piezas de los automóviles. Covestro ha asignado 100 millones de euros para la certificación de balance de masa ISCC PLUS en sus plantas de EE. UU., lo que permite la sustitución fluida de materias primas de origen fósil por alternativas de origen biológico sin necesidad de recalificar las piezas. Los fabricantes de equipos originales (OEM) ahora solicitan datos de evaluación del ciclo de vida en la fase de solicitud de cotización (RFQ), lo que reorienta la negociación hacia proveedores con carteras auditadas y preparadas para la circularidad. Estos requisitos de transparencia motivan a sus homólogos a acelerar las iniciativas de reciclaje químico y la implantación de tecnologías avanzadas de despolimerización.
Las políticas arancelarias aceleran las inversiones nacionales de capitalización
Los aranceles de la Sección 301 imponen un arancel del 25% a muchas importaciones chinas de plásticos de ingeniería, creando un paraguas de precios protectores que impulsó la expansión de la capacidad de EE. UU . [1] Oficina del Representante Comercial de EE. UU., “Actualización del Informe de la Sección 301”, ustr.gov . El proyecto Geismar de BASF, con un valor de 1.1 millones de dólares, y proyectos similares en la Costa del Golfo aprovechan las ventajas de las materias primas de etileno y propileno derivadas del esquisto. Los convertidores nacionales se benefician de plazos de entrega más cortos, menor riesgo logístico y protección garantizada de la propiedad intelectual, lo que impulsa a los fabricantes de equipos originales (OEM) de la industria automotriz y electrónica a localizar la fabricación de herramientas y los programas de validación. Simultáneamente, los productores de resinas ofrecen servicios de codesarrollo que agilizan la selección de grados y la calificación de piezas, reforzando el impulso de la producción en países cercanos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas petroquímicas | -0.70% | Centros de producción de la Costa del Golfo | Corto plazo (≤ 2 años) |
| Alto costo de procesamiento de polímeros de súper ingeniería | -0.50% | Clústeres de fabricación especializados | Mediano plazo (2-4 años) |
| Cuellos de botella de la FAA en la trazabilidad de los grados aeroespaciales | -0.20% | Washington, California, Texas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de las materias primas petroquímicas limita la expansión del margen
Los precios spot del benceno fluctuaron más del 40% durante 2024 debido a interrupciones en las refinerías y los envíos, lo que redujo los diferenciales de los plásticos de ingeniería estirénicos y de poliéster. Las toneladas adicionales de etileno de China hasta 2028 perpetúan el exceso de oferta global, lo que limita la capacidad de transferencia de costos en Norteamérica. Los productores responden con coberturas de riesgos mediante contratos de materias primas a largo plazo y reduciendo los activos infrautilizados, pero las fluctuaciones persistentes de precios complican la presupuestación de los convertidores y desalientan los compromisos a largo plazo.
Las barreras de los costos de procesamiento limitan la adopción de polímeros de súper ingeniería
El PEEK, el PEI y el sulfuro de polifenileno requieren ventanas de procesamiento superiores a 350 °C y un control preciso del tiempo de residencia, lo que requiere tornillos resistentes a la corrosión y extrusoras con capacidad de par, cuyo coste puede ser entre un 200 % y un 300 % superior al de los equipos estándar. Los moldeadores más pequeños suelen carecer de presupuesto para instalar dichas líneas, lo que impide una adopción más amplia, salvo cuando las ventajas de rendimiento justifican la inversión. Las limitadas vías de reciclaje de circuito cerrado imponen recargos adicionales al final de la vida útil, lo que limita aún más la penetración fuera de los nichos aeroespacial, médico y de petróleo y gas.
Análisis de segmento
Por tipo de resina: el predominio del PET impulsa el volumen, mientras que los fluoropolímeros lideran la innovación
El tereftalato de polietileno representó una destacada participación del 63.41 % en el mercado estadounidense de plásticos de ingeniería en 2025, gracias a su consolidado ecosistema de reciclaje botella a botella, que se alinea con los mandatos emergentes de la economía circular. La baja relación coste-rendimiento del PET permite su sustitución en revestimientos interiores de automóviles y carcasas de portátiles, ampliando su base de consumo. Los grados modificados con glicol de la resina cumplen con los requisitos de la FDA para el contacto con alimentos, lo que garantiza su liderazgo en el sector del envasado. Durante el horizonte de pronóstico, los proveedores de poliéster están mezclando materias primas recicladas químicamente con hasta un 30 % de contenido sin sacrificar la transparencia ni la integridad mecánica, lo que refuerza la sólida posición del PET.
Los fluoropolímeros, en cambio, representan la frontera de la innovación, expandiéndose a una tasa de crecimiento anual compuesta (TCAC) del 7.99 %, ya que los sustratos de antenas 5G, los cables de alta frecuencia y los componentes de litografía de semiconductores exigen una estabilidad térmica y eléctrica excepcional. Si bien el suministro sigue limitado por la capacidad y sujeto a la dinámica de precios de las materias primas de flúor, los programas de calificación multifuente liderados por fabricantes de equipos originales (OEM) de electrónica están suavizando la volatilidad. Los grados procesables por fusión sin PTFE simplifican la fabricación a gran escala, abriendo posibilidades para aplicaciones en radares de asistencia avanzada a la conducción en automoción y en el aislamiento de cables aeroespaciales. El policarbonato mantiene su relevancia en acristalamientos y conjuntos interiores a pesar del exceso de oferta china, que obligó a reducir la capacidad europea. La adopción de mezclas estabilizadas a los rayos UV sustenta la demanda de módulos de techo solar y carcasas electrónicas transparentes. El consumo de poliamida se ve afectado por el polipropileno reforzado, que ofrece un rendimiento mecánico comparable a un precio más bajo; sin embargo, los copolímeros de nailon 6T/66 de alta temperatura siguen siendo irremplazables para los conductos de turbocompresores y los conectores de alta temperatura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Segmento eléctrico y electrónico en el mercado de plásticos de ingeniería de EE. UU.
Los envases representaron el 63.30 % del mercado estadounidense de plásticos de ingeniería en 2025, gracias a las aprobaciones de la FDA, la reciclabilidad inmediata y una menor huella de gases de efecto invernadero en comparación con el vidrio o el metal. Mandatos estatales como la ley SB 54 de California exigen umbrales mínimos de contenido reciclado, lo que impulsa a los convertidores a adoptar el PET reciclado químicamente para mantener la transparencia y el rendimiento de barrera. Las botellas multicapa de doble barrera que combinan EVOH y nanoarcilla mantienen la vida útil de la carbonatación y reducen el espesor de la pared en un 20 %, lo que preserva su liderazgo en volumen.
El sector eléctrico y electrónico es el usuario final de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 6.95 % hasta 2031, impulsada por la densificación de los emplazamientos de celdas macro y pequeñas 5G en los corredores metropolitanos. Los plásticos de ingeniería con constantes dieléctricas inferiores a 3 y un índice de seguimiento comparativo superior a 600 V facilitan la miniaturización de conectores, paquetes MEMS y carcasas para sistemas de gestión de baterías. Los LCP con capacidad de reflujo y los poliésteres ignífugos sin halógenos cumplen las directivas RoHS y WEEE, lo que permite a los fabricantes de equipos originales (OEM) escalar la producción sin rediseñar las líneas de montaje. La demanda simultánea de encapsulados avanzados de semiconductores (arquitecturas de chiplets e integración heterogénea) eleva aún más el contenido de polímero por unidad, compensando la desaceleración de las ventas de teléfonos móviles. El sector automovilístico se encuentra en una encrucijada estratégica: los colectores de admisión de los motores de combustión interna están en declive, pero las carcasas para vehículos eléctricos a batería, los armazones ligeros de los asientos y las carcasas de soldadura transparentes al láser respaldan la renovada demanda de polímeros. El crecimiento de la industria aeroespacial se ve limitado por los procesos de certificación plurianuales, pero los soportes de PEEK de fabricación aditiva para interiores de cabinas generan un potencial de crecimiento a largo plazo. Las aplicaciones de construcción se benefician de las normativas de eficiencia energética que exigen marcos de ventanas de alto rendimiento y paneles aislantes de PET reforzado con fibra de vidrio, lo que amplía su presencia en el mercado más allá de los bienes de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El mercado estadounidense de plásticos de ingeniería muestra una marcada agrupación regional basada en la disponibilidad de materias primas, los patrones de demanda de los usuarios finales y el marco regulatorio. Los estados de la Costa del Golfo dominan la producción gracias a la integración de los flujos de etileno, propileno y benceno. La expansión de MDI de BASF en Geismar, Luisiana, aumentará la capacidad de producción regional de 380,000 toneladas a 600,000 toneladas para 2026, consolidando la posición de la zona como principal centro de isocianatos. La materia prima de bajo costo derivada del esquisto garantiza el liderazgo global en costos, incluso en medio de los ciclos de sobreoferta en Asia.
El corredor de los Grandes Lagos (Míchigan, Ohio y Tennessee) concentra el consumo automotriz. Ford, General Motors y Stellantis aprovechan los clústeres locales de moldeo por inyección para obtener materiales de aligeramiento, mientras que las inversiones en ensamblaje de módulos de batería en Kentucky y Tennessee intensifican la adopción de plásticos de ingeniería en componentes estructurales y de gestión térmica.
California y el noroeste del Pacífico son la base de la demanda de electrónica y aeroespacial. Silicon Valley impulsa el uso de sustratos e intercaladores de alta frecuencia, mientras que las instalaciones de Boeing en Washington continúan homologando soportes de compuestos termoplásticos que sustituyen al aluminio tradicional. Las rigurosas normativas de circularidad de California fomentan la adopción temprana de grados con certificación de balance de masa y reciclados químicamente, lo que genera una demanda regulatoria distinta a la de otras regiones.
El corredor noreste, que incluye Nueva York, Nueva Jersey y Massachusetts, se perfila como un punto clave para la implementación de 5G, donde la instalación de estaciones base impulsa la demanda de fluoropolímeros y LCP. La proximidad a universidades de investigación acelera la innovación en materiales, especialmente en el encapsulado avanzado de semiconductores.
La relocalización inducida por aranceles amplifica la inversión de la región Centro-Sur y las Llanuras Centrales en plantas de compuestos que abastecen a fabricantes de equipos originales (OEM) de automóviles y electrodomésticos con formulaciones personalizadas. Los plazos de entrega más cortos y la sólida protección de la propiedad intelectual incitan a los fabricantes de dispositivos médicos de Minnesota e Illinois a abastecerse localmente, lo que refuerza la diversidad regional en los perfiles de consumo.
Panorama competitivo
Principales empresas del mercado de plásticos de ingeniería de Estados Unidos
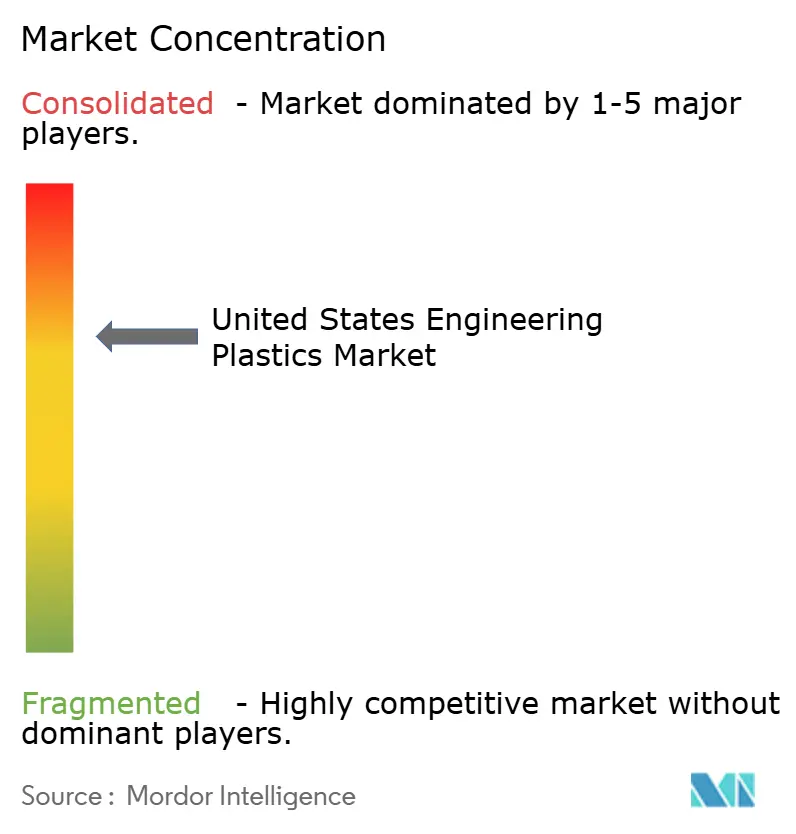
El mercado de plásticos de ingeniería de Estados Unidos está moderadamente consolidado. El programa de desinversión de BASF de 28 millones de dólares redirige el capital hacia polímeros especiales de alto margen, incluidos los termoplásticos de ingeniería, lo que cataliza la realineación de la cartera en toda la industria [2] Alex Scott, “BASF Readies a Massive Restructuring”, cen.acs.org . La adquisición de Covestro por parte de ADNOC por 15 millones de euros integra flujos de materias primas renovables y acelera el posicionamiento en la economía circular, mientras que la adquisición de Mobility & Materials de Celanese por 11 millones de dólares a DuPont crea la línea de resinas más amplia del sector, que abarca 20 familias de polímeros.
La racionalización de la capacidad continúa: INEOS cerró su planta de ABS en Ohio y trasladó la producción a operaciones mexicanas de menor costo; SABIC cerró su capacidad europea de policarbonato para contrarrestar el exceso de oferta china. La diferenciación estratégica ahora se basa en credenciales de sostenibilidad. Celanese lanzó Vectra|Zenite LCP ECO-B, con hasta un 60 % de contenido de carbono renovable mediante balance de masa, enfocado en conectores placa a placa 5G. BASF y Eastman están implementando plantas piloto de despolimerización para cerrar las brechas de circuito de PET y PA 6, con el apoyo de subvenciones del Departamento de Energía federal.
La inversión en I+D se centra en el sulfuro de polifenileno reforzado con fibra de carbono de alta temperatura para carcasas de baterías y en la poliamida conductora rellena de nanotubos de carbono para el blindaje EMI. Las empresas aprovechan las plataformas de formulación digital para acortar los ciclos de desarrollo de aplicaciones e integrar datos del ciclo de vida en los paneles de control de los clientes. Las fusiones y adquisiciones en curso sugieren una mayor especialización, ya que los conglomerados se deshacen de negocios no esenciales y los inversores de capital buscan estrategias de crecimiento basadas en la economía circular.
Líderes de la industria de plásticos de ingeniería de Estados Unidos
Ascender Materiales de rendimiento
BASF
Corporación Celanese
Covestro AG
SABIC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2025: BASF anunció un aumento en los precios de sus productos compuestos de plásticos de ingeniería en Norteamérica. Se espera que este ajuste influya en el mercado estadounidense de plásticos de ingeniería, elevando potencialmente los costos de producción para los fabricantes e impactando la dinámica general de precios del mercado.
- Octubre de 2024: Covestro invertirá aproximadamente 100 millones de euros en su infraestructura y activos globales de I+D durante tres años, concluyendo en 2025. Esta inversión refuerza su competitividad y apoya la innovación en el mercado de plásticos de ingeniería de Estados Unidos al impulsar el desarrollo de materiales para satisfacer las demandas de la industria.
Alcance del informe sobre el mercado de plásticos de ingeniería en Estados Unidos
Aeroespacial, Automotriz, Edificación y Construcción, Electricidad y Electrónica, Industrial y Maquinaria, Embalaje se clasifican por industria del usuario final. Fluoropolímero, Polímero de Cristal Líquido (LCP), Poliamida (PA), Tereftalato de Polibutileno (PBT), Policarbonato (PC), Poliéter Éter Cetona (PEEK), Tereftalato de Polietileno (PET), Poliimida (PI), Polimetilmetacrilato (PMMA), Polioximetileno (POM) y Copolímeros de Estireno (ABS y SAN) se clasifican por tipo de resina.Por tipo de resina
| Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de resinas secundarias | |
| Polímero de cristal líquido (LCP) | |
| Poliamida (PA) | Aramida |
| Poliamida (PA) 6 | |
| Poliamida (PA) 66 | |
| Poliftalamida | |
| Tereftalato de polibutileno (PBT) | |
| Policarbonato (PC): | |
| Poliéter éter cetona (PEEK) | |
| Tereftalato de polietileno (PET) | |
| Poliamida (PI) | |
| Metacrilato de polimetilo (PMMA) | |
| Polioximetileno (POM) | |
| Copolímeros de estireno (ABS, SAN) |
Por industria del usuario final
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Por tipo de resina | Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | ||
| Politetrafluoroetileno (PTFE) | ||
| Fluoruro de polivinilo (PVF) | ||
| Fluoruro de polivinilideno (PVDF) | ||
| Otros tipos de resinas secundarias | ||
| Polímero de cristal líquido (LCP) | ||
| Poliamida (PA) | Aramida | |
| Poliamida (PA) 6 | ||
| Poliamida (PA) 66 | ||
| Poliftalamida | ||
| Tereftalato de polibutileno (PBT) | ||
| Policarbonato (PC): | ||
| Poliéter éter cetona (PEEK) | ||
| Tereftalato de polietileno (PET) | ||
| Poliamida (PI) | ||
| Metacrilato de polimetilo (PMMA) | ||
| Polioximetileno (POM) | ||
| Copolímeros de estireno (ABS, SAN) | ||
| Por industria del usuario final | Aeroespacial | |
| Motorium | ||
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Industriales y Maquinaria | ||
| Embalaje | ||
| Otras industrias de usuarios finales | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Industria del usuario final - Embalaje, electricidad y electrónica, automoción, edificación y construcción, y otras son las industrias de usuarios finales consideradas en el mercado de plásticos de ingeniería.
- Resina - Bajo el alcance del estudio, se considera el consumo de resinas vírgenes como fluoropolímero, policarbonato, tereftalato de polietileno, tereftalato de polibutileno, polioximetileno, metacrilato de polimetilo, copolímeros de estireno, polímero de cristal líquido, poliéter éter cetona, poliimida y poliamida en las formas primarias. El reciclaje se ha proporcionado por separado en su capítulo individual.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




