

Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
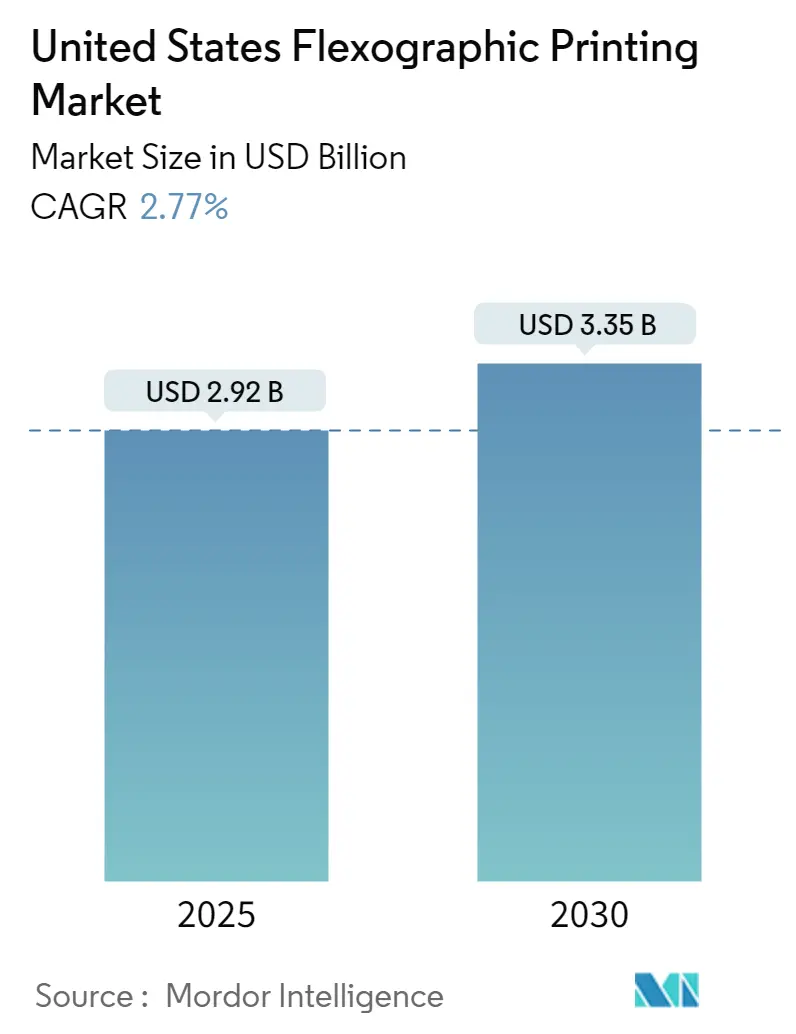
| Tamaño del mercado (2025) | USD 2.92 mil millones |
| Tamaño del mercado (2030) | USD 3.35 mil millones |
| Tasa de crecimiento (2025 - 2030) | 2.77% CAGR |
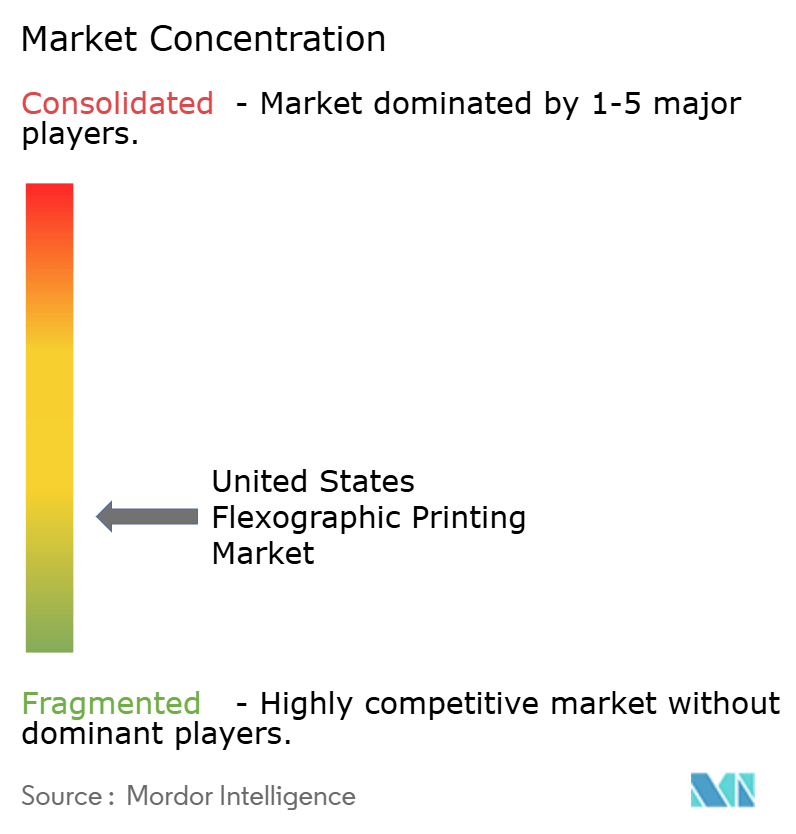
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de impresión flexográfica en Estados Unidos por Mordor Intelligence
El tamaño del mercado de impresión flexográfica de Estados Unidos vale USD 2.92 mil millones en 2025, creciendo a una CAGR del 2.77% y se prevé que alcance los USD 3.35 mil millones para 2030.
La industria de la impresión flexográfica está experimentando una importante transformación tecnológica impulsada por la creciente automatización y digitalización. La integración de las tecnologías de la Industria 4.0 ha revolucionado los flujos de trabajo de producción y los procedimientos de control de calidad, y los fabricantes están incorporando robótica y técnicas avanzadas de mecanizado CNC en los diseños de las prensas flexográficas. Esta evolución es particularmente evidente en el lanzamiento en julio de 2022 de Taylor Corporation de una innovadora prensa híbrida que combina la tecnología de inyección de tinta UV digital con la impresión flexográfica tradicional, lo que demuestra el avance de la industria hacia soluciones de impresión más sofisticadas y eficientes.
El mercado está siendo testigo de un cambio notable hacia prácticas sostenibles y respetuosas con el medio ambiente, en particular en la selección de materiales y la reducción de residuos. Según la Asociación de Envases Flexibles, la industria de envases flexibles de EE. UU. alcanzó aproximadamente 39 2021 millones de dólares en ventas en 2022, con un énfasis creciente en los materiales reciclables y biodegradables. Esta tendencia se refleja en los recientes avances de la industria, como el anuncio de UPM Raflatac en septiembre de XNUMX de una nueva terminal en Vancouver, Washington, destinada a fortalecer su red y ampliar su capacidad de distribución de materiales de etiquetado sostenibles en América del Norte.
El panorama de la industria está cambiando gracias a inversiones estratégicas y asociaciones tecnológicas destinadas a mejorar las capacidades de producción y satisfacer las cambiantes demandas de los clientes. Un ejemplo significativo es la adquisición por parte de JohnsByrne en agosto de 2022 de la nueva prensa de ocho colores Speedmaster XL de Heidelberg, con emisiones neutras de CO2, lo que pone de relieve el compromiso de la industria tanto con el avance tecnológico como con la responsabilidad medioambiental. Estas inversiones están impulsando mejoras en la calidad de impresión, con modernas prensas de impresión flexográfica que ahora pueden competir con la impresión offset y el huecograbado gracias a una tecnología servo mejorada y un control de tensión superior.
El sector de la impresión industrial se está adaptando a las preferencias cambiantes de los consumidores y a las tendencias minoristas, en particular en la industria de la impresión de envases. Según la Oficina del Censo de EE. UU., las ventas minoristas y el valor del comercio electrónico aumentaron hasta los 870.78 2021 millones de dólares en XNUMX, lo que impulsó la demanda de soluciones de embalaje de alta calidad. Este crecimiento ha llevado a una mayor adopción de tecnologías de impresión avanzadas que ofrecen mayores opciones de personalización y una mayor eficiencia para tiradas de producción cortas y largas. La industria está respondiendo con innovaciones en tecnología de planchas de impresión, sistemas de tinta y automatización de prensas, lo que permite a los impresores ofrecer productos de mayor calidad manteniendo la rentabilidad.
Tendencias y perspectivas del mercado de impresión flexográfica en Estados Unidos
Permite velocidades de producción más altas con un costo razonable
La tecnología de impresión flexográfica ha revolucionado la industria de la impresión de envases al ofrecer velocidades de producción sin precedentes de hasta 750 metros (2,000 pies) por minuto, manteniendo al mismo tiempo una buena relación costo-beneficio. La capacidad de esta tecnología para combinar eficientemente la impresión con casi cualquier otro proceso en una sola pasada proporciona importantes economías de escala, lo que la convierte en una opción atractiva tanto para tiradas de producción pequeñas como grandes. El avance en eficiencia y automatización ha transformado la flexografía, pasando de ser un método de impresión puramente económico a uno que puede competir visualmente con cualquier tecnología disponible en el mercado, manteniendo sus ventajas económicas gracias a una producción más rápida posible gracias a la tinta flexográfica de secado rápido.
La integración de una automatización sofisticada y de sistemas de control de prensa mejorados ha mejorado significativamente la eficiencia operativa de la impresión flexográfica. Las prensas flexográficas modernas cuentan con tecnología servo, un mejor control de la tensión y sistemas electrónicos avanzados que permiten tiempos de configuración rápidos, menos desperdicios y un tiempo de inactividad mínimo entre trabajos. Estas mejoras tecnológicas, combinadas con la capacidad de imprimir en casi cualquier sustrato, incluido cartón corrugado, celofán, plástico, etiquetas, tela y película metálica, hacen que la impresión flexográfica sea particularmente atractiva para aplicaciones industriales como la industria del comercio electrónico, donde tanto la velocidad como la versatilidad son factores cruciales.
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Demanda creciente de tintas curables por UV
Las crecientes regulaciones ambientales en los Estados Unidos han catalizado un cambio significativo hacia las tintas curables por UV en la impresión flexográfica, principalmente debido a sus emisiones cero de compuestos orgánicos volátiles (VOC) y sus características de rendimiento superiores. Las tintas flexográficas UV ofrecen ventajas notables sobre las alternativas tradicionales a base de solventes o agua, incluidas capacidades de curado instantáneo, excelentes propiedades de adhesión en varios sustratos y una resistencia química mejorada. La capacidad de la tecnología para proporcionar una calidad de impresión superior, una rápida disponibilidad para el uso y velocidades de ejecución rápidas la han hecho cada vez más popular en múltiples aplicaciones de impresión, desde vasos y tapas de yogur hasta paquetes de sopa, envases flexibles e incluso paquetes de cigarrillos.
El mercado ha sido testigo de importantes innovaciones en la tecnología de tintas curables por UV, y los fabricantes han introducido nuevas soluciones sostenibles. Por ejemplo, en mayo de 2022, Siegwerk lanzó la serie SICURA Litho Pack ECO, una serie de tintas offset UV sostenibles diseñadas específicamente para aplicaciones de papel y cartón no alimentarios, con un alto contenido biorrenovable. Además, las tintas UV híbridas, que contienen agua o disolventes orgánicos, están ganando terreno debido a su capacidad para proporcionar capas secas más delgadas y un rendimiento superior en aplicaciones de embalaje, en particular para cartones ondulados y cajas plegables. Estos avances tecnológicos, junto con la capacidad de las tintas para ofrecer una calidad constante y una mayor eficiencia de producción, siguen impulsando su adopción en la industria de la impresión flexográfica.
Se espera que la industria del embalaje impulse la demanda tanto de equipos como de tintas
La evolución de la industria del embalaje, en particular de los embalajes flexibles, se ha convertido en un factor importante para la demanda de equipos de impresión flexográfica y tinta. Los embalajes flexibles representan aproximadamente el 20 % de la industria total del embalaje de los Estados Unidos y se han consolidado como el segundo segmento de embalaje más importante después del papel corrugado. El cambio de la industria hacia soluciones de embalaje más sostenibles y eficientes ha llevado a un aumento de las inversiones en tecnología de impresión flexográfica, ya que ofrece la versatilidad para manipular diversos sustratos manteniendo al mismo tiempo una alta calidad de producción y una buena relación coste-beneficio.
La demanda de una mayor funcionalidad y calidad de los envases ha impulsado los avances tecnológicos en tintas y equipos de impresión flexográfica. Las empresas invierten cada vez más en nuevas tecnologías y forman alianzas estratégicas para satisfacer las cambiantes necesidades del mercado. Por ejemplo, la adquisición de Label Tech por parte de Fortis Solutions Group en 2022 demuestra el enfoque de la industria en expandir la presencia geográfica y mejorar la oferta de productos a través de las capacidades de impresión flexográfica. Además, la creciente tendencia hacia envases personalizados y de tiradas limitadas ha hecho que las plataformas de impresión flexográfica sean más atractivas, ya que ofrecen la flexibilidad de manejar tiradas de producción cortas y largas, manteniendo al mismo tiempo una calidad y una rentabilidad constantes en diversas aplicaciones de envasado. Esta tendencia se ve respaldada además por la creciente demanda de soluciones de impresión de etiquetas industriales y decoración de envases, que requieren la precisión y adaptabilidad que proporciona la tecnología flexográfica.
Análisis de segmento
Segmento basado en solventes en el mercado de impresión flexográfica de EE. UU.
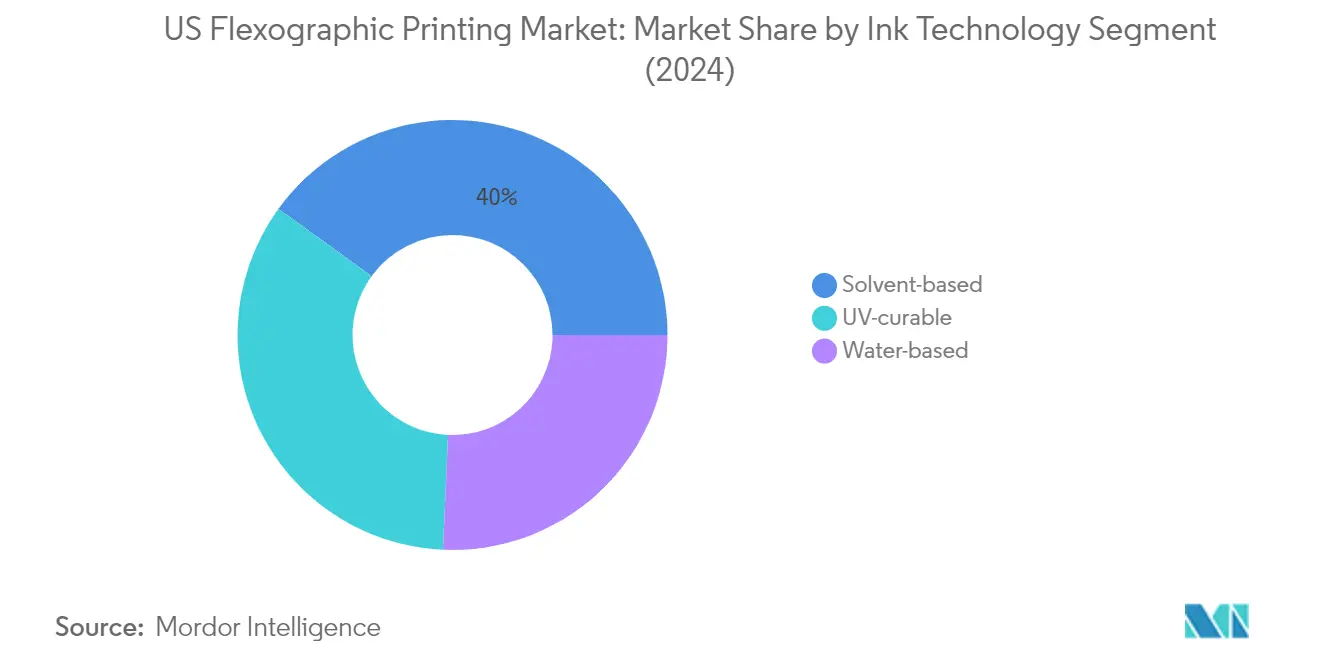
El segmento de tintas a base de solventes sigue dominando el mercado de la impresión flexográfica en EE. UU., con una participación de mercado de aproximadamente el 40 % en 2024. Esta importante posición en el mercado se atribuye a las características de rendimiento superiores del segmento, que incluyen una excelente resistencia a las tensiones químicas, mecánicas y externas en comparación con las alternativas a base de agua. Las tintas a base de solventes ofrecen capacidades mejoradas de resistencia a la intemperie y al desgaste, al mismo tiempo que mantienen la compatibilidad con varias superficies y sustratos, lo que las hace particularmente valiosas para aplicaciones de empaque. La fortaleza del segmento se ve reforzada aún más por la alta demanda de los consumidores de soluciones de empaque simples, flexibilidad de personalización y propiedades livianas. La introducción de solventes de tinta ecológicos y de base biológica como sustitutos de los solventes tradicionales a base de petróleo ha ayudado a abordar las preocupaciones ambientales al mismo tiempo que mantiene los estándares de rendimiento.
Segmento de curables por UV en el mercado de impresión flexográfica de EE. UU.
Se prevé que el segmento de tintas de curado por UV exhiba la trayectoria de crecimiento más sólida en el mercado de impresión flexográfica de EE. UU., con una tasa de crecimiento esperada de aproximadamente el 4 % durante 2024-2029. Este crecimiento acelerado está impulsado por las crecientes restricciones ambientales y la creciente demanda de tintas de impresión sin compuestos orgánicos volátiles (VOC). Las tintas de curado por UV ofrecen ventajas significativas sobre las tintas convencionales, incluidas capacidades de curado instantáneo, calidad de impresión superior y compatibilidad con aplicaciones de embalajes tanto flexibles como rígidos. El crecimiento del segmento está respaldado además por los avances tecnológicos en los sistemas de curado por UV, que han permitido a los impresores mejorar la calidad de impresión, aumentar la productividad y crear entornos de sala de impresión más seguros. La adopción de tintas UV híbridas que contienen agua o disolventes orgánicos está ganando impulso, particularmente en aplicaciones de embalaje para cartones corrugados y cajas plegables.
Segmentos restantes en el mercado de tecnología de tinta Segmentación
El segmento de tintas a base de agua representa un componente crucial del mercado de impresión flexográfica de EE. UU., impulsado principalmente por consideraciones ambientales y requisitos de aplicación específicos. Las tintas a base de agua han ganado una tracción significativa en aplicaciones de impresión de papel, cartón y textiles, ofreciendo ventajas como viscosidad estable y bajas emisiones de compuestos orgánicos volátiles. El segmento ha sido testigo de avances tecnológicos notables, particularmente en la mejora de las propiedades de adhesión y humectación, lo que ha ampliado su aplicabilidad en aplicaciones de empaques flexibles. Los desarrollos recientes en formulaciones de tintas a base de agua también han abordado los desafíos tradicionales relacionados con el tiempo de secado y la compatibilidad del sustrato, lo que las hace cada vez más viables para una gama más amplia de aplicaciones de impresión.
Análisis de segmentos: por tipo de aplicación (tintas)
Segmento de embalaje en el mercado de impresión flexográfica de EE. UU.
El segmento de los envases domina el mercado de la impresión flexográfica en Estados Unidos, con una cuota de mercado de aproximadamente el 43 % en 2024, y al mismo tiempo muestra la trayectoria de crecimiento más sólida. La importancia de este segmento se debe a la creciente adopción de la impresión flexográfica en diversas aplicaciones de envasado, incluidas las soluciones de envasado flexible y rígido. La capacidad de la tecnología para imprimir en múltiples sustratos, combinada con su rentabilidad para la producción de grandes volúmenes, la ha hecho especialmente atractiva para los fabricantes de envases. El crecimiento del segmento se ve respaldado además por la creciente industria del comercio electrónico, que ha intensificado la demanda de materiales de envasado impresos de alta calidad. Además, el segmento de los envases se beneficia de la compatibilidad de la impresión flexográfica con tintas a base de agua respetuosas con el medio ambiente, lo que se alinea con el creciente enfoque en soluciones de envasado sostenibles en Estados Unidos.
Segmentos restantes en el tipo de aplicación (tintas)
El segmento de cajas plegables representa una parte importante del mercado, impulsada por la creciente demanda de envases para el comercio minorista y bienes de consumo. Este segmento se beneficia de la capacidad de la impresión flexográfica para ofrecer impresiones de alta calidad en materiales de cartón, manteniendo al mismo tiempo la rentabilidad para grandes tiradas de producción. El segmento de etiquetas y rótulos sigue siendo un área de aplicación crucial, en particular en industrias como la de alimentos y bebidas, la farmacéutica y los bienes de consumo, donde la identificación y el marcado de productos de alta calidad son esenciales. El segmento de impresión en papel, aunque más pequeño, mantiene su importancia en diversas aplicaciones de impresión comercial, en particular en sectores donde se prefieren los métodos de impresión tradicionales. Estos segmentos contribuyen colectivamente a la diversidad del mercado y demuestran la versatilidad de la tecnología de impresión flexográfica en diferentes aplicaciones.
Análisis de segmentos: por aplicación (equipo)
Segmento de banda estrecha en el mercado de equipos de impresión flexográfica de EE. UU.
El segmento de banda estrecha domina el mercado de equipos de impresión flexográfica de EE. UU., con una participación de mercado de aproximadamente el 36 % en 2024, y al mismo tiempo exhibe la trayectoria de crecimiento más sólida con una tasa de crecimiento proyectada de alrededor del 3 % durante 2024-2029. La prominencia de este segmento se atribuye a su versatilidad para manejar diversas aplicaciones de impresión, particularmente en la impresión de etiquetas y envases flexibles de tiradas pequeñas. La impresión de banda estrecha ofrece soluciones superiores para las empresas que requieren una impresión rápida de etiquetas y otras aplicaciones de tiradas pequeñas, lo que la hace generalmente más accesible y rentable. La capacidad de la tecnología para imprimir en múltiples sustratos manteniendo una alta calidad, combinada con emisiones reducidas de COV a través de tintas curables por UV, ha fortalecido su posición en el mercado. El crecimiento del segmento está impulsado aún más por los avances tecnológicos en máquinas basadas en servo que permiten tiempos de configuración más rápidos y una mejor repetibilidad de las tareas, lo que le permite competir de manera efectiva incluso con tiradas de impresión más cortas donde las prensas digitales tradicionalmente han tenido una ventaja.
Segmentos restantes en el mercado de aplicaciones de equipos
El segmento de banda mediana sirve como un puente crucial entre las aplicaciones de banda ancha y angosta, ofreciendo soluciones óptimas para diversas necesidades de empaquetado con anchos de banda de entre 24 y 44 pulgadas. Los equipos de alimentación por hojas brindan soluciones especializadas para trabajos de impresión de tamaño pequeño y mediano, especialmente adecuados para tarjetas de presentación, membretes, papelería y folletos. El segmento Otros equipos de impresión, que incluye aplicaciones de impresión de banda ancha, atiende necesidades de producción de alto volumen y es particularmente eficaz para aplicaciones industriales y de empaquetado de gran formato. Cada uno de estos segmentos atiende necesidades de mercado distintas: la banda mediana ofrece soluciones equilibradas para tiradas de tamaño mediano, la alimentación por hojas brinda precisión para aplicaciones especializadas y los equipos de banda ancha brindan capacidades de impresión de gran volumen y alta velocidad para operaciones a escala industrial.
Análisis de segmentos: por fase (equipos)
Segmento de posimpresión en el mercado de impresión flexográfica de EE. UU.
El segmento de posimpresión sigue dominando el mercado de la impresión flexográfica de EE. UU., con una participación de mercado de aproximadamente el 76 % en 2024. La impresión flexográfica de posimpresión se ha establecido como la opción preferida para la impresión de microcanales y cartón ondulado, y se adapta a varios sustratos, incluidos materiales recubiertos, no recubiertos y semirecubiertos. La prominencia de este segmento se debe en gran medida a su versatilidad en aplicaciones de embalajes multicolores y expositores en tiendas, donde las tintas a base de agua se aplican directamente sobre materiales corrugados mediante técnicas de impresión en relieve utilizando placas de relieve de polímero. La capacidad de la tecnología para ofrecer impresiones de alta calidad manteniendo la rentabilidad la ha hecho especialmente atractiva para las empresas de embalaje que buscan mejorar sus capacidades operativas. El sólido rendimiento del segmento se ve respaldado además por la creciente demanda de las industrias de usuarios finales, como la de alimentos y bebidas y el comercio electrónico, donde se utilizan ampliamente las aplicaciones de embalajes corrugados y flexibles.
Segmento de preimpresión en el mercado de impresión flexográfica de EE. UU.
El segmento de preimpresión se está convirtiendo en el segmento de más rápido crecimiento en el mercado de impresión flexográfica de EE. UU., y se proyecta que crecerá aproximadamente un 3 % durante 2024-2029. Este crecimiento se atribuye principalmente a su capacidad para ofrecer acabados de alta calidad con bajo gramaje, lo que lo convierte en un método de producción rentable en comparación con otras técnicas de impresión. La impresión flexográfica de preimpresión es particularmente eficaz para proyectos de tiradas más largas, especialmente cuando se producen cantidades de 10,000 XNUMX cajas o más que requieren gráficos de alta calidad para mejorar la identidad de marca en el comercio minorista. El crecimiento del segmento se acelera aún más por su capacidad para reducir el efecto de acanalado corrugado que se encuentra en la mayoría de las cajas posimpresas al tiempo que proporciona gráficos mejorados a precios competitivos. La creciente adopción de prensas flexográficas de preimpresión entre los usuarios finales con demanda a granel y de alto volumen, junto con el cambio en las expectativas de los consumidores hacia los envases exteriores decorados, continúa impulsando la expansión del segmento en el mercado.
Análisis de segmentos: por usuario final
Segmento de embalajes flexibles en el mercado de impresión flexográfica de Estados Unidos
El segmento de los envases flexibles domina el mercado de la impresión flexográfica en Estados Unidos, con aproximadamente el 35 % de la cuota de mercado total en 2024. La posición de liderazgo de este segmento está impulsada por la creciente adopción de soluciones de envases flexibles en diversas industrias, en particular en los sectores de alimentos y bienes de consumo. El crecimiento del segmento se ve reforzado aún más por la creciente demanda de opciones de envases sostenibles y las capacidades superiores de la impresión flexográfica para manipular diversos sustratos flexibles. Las aplicaciones de envases flexibles se benefician significativamente de la capacidad de la impresión flexográfica para ofrecer impresiones de alta calidad en múltiples materiales, manteniendo al mismo tiempo la rentabilidad tanto para tiradas de producción cortas como largas. La prominencia del segmento también se atribuye a los avances tecnológicos en equipos flexográficos, que han mejorado la calidad y la eficiencia de la impresión específicamente para aplicaciones de envases flexibles. Además, la creciente industria del comercio electrónico y las preferencias cambiantes de los consumidores hacia soluciones de envasado convenientes han fortalecido aún más la posición de los envases flexibles en el mercado de la impresión flexográfica.
Segmentos restantes en el mercado de usuarios finales
El mercado de la impresión flexográfica en Estados Unidos abarca varios otros segmentos importantes, entre ellos la impresión de etiquetas, cajas plegables, medios de impresión y otras aplicaciones especializadas. El segmento de las etiquetas mantiene una fuerte presencia en el mercado, en particular en industrias como la farmacéutica, la de alimentos y bebidas y la de bienes de consumo, donde la impresión de etiquetas de alta calidad es esencial para el reconocimiento de la marca y el cumplimiento normativo. Las cajas plegables representan otro segmento crucial, que atiende diversas necesidades de envasado en productos minoristas y de consumo, al tiempo que se benefician de la capacidad de la impresión flexográfica para ofrecer una calidad constante en sustratos de cartón. El segmento de medios de impresión, aunque más pequeño, sigue satisfaciendo necesidades específicas del mercado en aplicaciones de impresión comercial. Otras aplicaciones para el usuario final incluyen requisitos de impresión especializados para envases industriales, impresión de seguridad y varias aplicaciones personalizadas, cada una de las cuales contribuye a la diversidad y al crecimiento general del mercado. Estos segmentos demuestran colectivamente la versatilidad y la adopción generalizada de la tecnología de impresión flexográfica en diferentes aplicaciones industriales.
Panorama competitivo
Principales empresas del mercado de impresión flexográfica en Estados Unidos
El mercado de la impresión flexográfica en los Estados Unidos se caracteriza por la innovación continua y los desarrollos estratégicos de actores clave como DIC Corporation, Siegwerk Group, Flint Group y BOBST Group. Las empresas se están centrando en el desarrollo de soluciones de impresión sostenibles y respetuosas con el medio ambiente, incluidas tintas a base de agua y equipos de impresión energéticamente eficientes. La industria es testigo de lanzamientos regulares de productos que incorporan tecnologías avanzadas como IA, aprendizaje automático e IoT para una mayor automatización y precisión. La agilidad operativa se demuestra a través de inversiones en investigación y desarrollo, particularmente en áreas de tintas curables por UV, integración digital y soluciones de impresión híbridas. Las asociaciones y colaboraciones estratégicas con proveedores de tecnología son cada vez más comunes para fortalecer las posiciones de mercado y expandir las ofertas de servicios. Las empresas también están expandiendo su presencia geográfica a través de adquisiciones y estableciendo nuevas instalaciones de producción para brindar un mejor servicio a los mercados regionales y reducir los tiempos de entrega.
Mercado dominado por líderes tecnológicos globales
La estructura del mercado de la impresión flexográfica en Estados Unidos se caracteriza por la presencia de conglomerados globales y actores regionales especializados, y las empresas internacionales tienen una participación de mercado significativa debido a sus capacidades tecnológicas y sus extensas redes de distribución. El mercado muestra una consolidación moderada, y los actores más grandes aprovechan sus capacidades de investigación y su solidez financiera para mantener ventajas competitivas. El panorama de la industria está determinado por fabricantes establecidos que han construido relaciones sólidas con los usuarios finales en diversos sectores, en particular en la impresión de envases y etiquetas.
El mercado ha sido testigo de varias fusiones y adquisiciones estratégicas destinadas a ampliar las carteras de productos y fortalecer la presencia en el mercado. Las empresas se centran cada vez más en la integración vertical para controlar la calidad y optimizar los costos a lo largo de la cadena de valor. Los actores regionales mantienen su relevancia ofreciendo soluciones especializadas y manteniendo estrechas relaciones con los clientes, mientras que los actores globales continúan expandiendo su presencia a través de asociaciones estratégicas y adquisiciones de empresas locales para mejorar su penetración en el mercado y sus capacidades técnicas.
La innovación y la sostenibilidad impulsan el éxito futuro
El éxito en el mercado de la impresión flexográfica depende cada vez más de la capacidad de las empresas para innovar manteniendo la rentabilidad y la sostenibilidad medioambiental. Los actores actuales se están centrando en el desarrollo de soluciones integradas que combinen la impresión flexográfica tradicional con tecnologías digitales, a la vez que invierten en productos ecológicos para satisfacer las crecientes preocupaciones medioambientales. Los líderes del mercado están fortaleciendo sus posiciones ofreciendo paquetes de servicios integrales, que incluyen asistencia técnica, formación y soluciones personalizadas, a la vez que desarrollan capacidades de fabricación inteligente para mejorar la eficiencia operativa.
Para los competidores que buscan ganar participación de mercado, el enfoque debe estar en el desarrollo de soluciones especializadas para segmentos específicos de la industria y al mismo tiempo construir redes de distribución sólidas. El mercado enfrenta un riesgo moderado de sustitución de las tecnologías de impresión digital, por lo que es crucial que las empresas demuestren las ventajas únicas de la impresión flexográfica en términos de rentabilidad y versatilidad. El cumplimiento normativo, en particular en lo que respecta a las normas ambientales y los requisitos de seguridad alimentaria, continúa dando forma al desarrollo de productos y las estrategias de mercado. Las empresas que puedan abordar eficazmente estos desafíos y, al mismo tiempo, mantener la eficiencia operativa y la calidad del producto probablemente tendrán éxito en este panorama de mercado en evolución.
Líderes de la industria de impresión flexográfica de Estados Unidos
Corporación DIC
Grupo Siegwerk
Grupo de pedernal
Grupo Huber Estados Unidos Inc.
Tintas americanas y tecnología
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2024: Amcor anunció una importante expansión de sus capacidades de impresión y conversión en América del Norte para el mercado de productos lácteos. Esta medida estratégica tiene como objetivo satisfacer la creciente demanda de envases flexibles en la región.
- Marzo de 2024: Paper Converting Machine Company (PCMC), bajo el patrocinio de BW Converting Solutions, anunció la celebración de dos jornadas de puertas abiertas gratuitas en su Centro de Innovación en Embalajes en Green Bay, Wisconsin, del 23 al 25 de abril de 2024. Estos eventos estuvieron abiertos a principiantes y expertos en embalajes. Durante los tres días, la atención se centró en la impresión digital para embalajes flexibles y la impresión digital y flexográfica para la industria del cartón plegable. Los asistentes obtuvieron información y conocimientos valiosos sobre los últimos avances y tendencias en tecnologías de impresión digital relacionadas con la producción de embalajes flexibles y cartón plegable.
- Enero de 2024: Catapult Print instaló una nueva prensa Nilpeter FA-26, lo que impulsa el objetivo de la empresa de innovar en los procesos de impresión e influir en el mercado estadounidense. La Nilpeter FA-26 es la octava prensa FA-Line que Catapult adquiere en los últimos cinco años y es la primera en tener un ancho de banda de 26 pulgadas.
Alcance del informe sobre el mercado de la impresión flexográfica en Estados Unidos
La impresión flexográfica es un proceso de impresión que utiliza placas flexibles formadas de caucho o plástico. Cada placa, con su imagen ligeramente en relieve, se gira sobre un cilindro y se unta con tinta de secado rápido. La sustancia sobre la que se va a imprimir, o el sustrato, pasa entre la placa de impresión y el rodillo de impresión, que usa presión para mantener el sustrato contra la placa.
El mercado de impresión flexográfica de Estados Unidos está segmentado por tinta de impresión (tecnología de tinta [a base de agua, a base de solvente y curable por UV], tipo de aplicación [embalaje {flexible y rígido}, etiquetas y rótulos e impresión a base de papel]), por equipo (tipo de aplicación [banda angosta, banda media, alimentación por hojas y otros equipos de impresión] y fase [preimpresión y posimpresión], y usuario final [caja plegable, embalaje flexible, etiquetas, medios de impresión y otros usuarios finales]). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por tinta de impresión
| Por tecnología de tinta | Basado en agua | |
| Base de solvente | ||
| curable por UV | ||
| Por tipo de aplicación | Embalaje | Flexible |
| Rígido | ||
| Etiquetas y rótulos | ||
| Impresión basada en papel | ||
Por Equipo
| Por tipo de aplicación | Web estrecha |
| Web mediana | |
| Alimentado por hojas | |
| Otros equipos de impresión | |
| por fase | preimpresión |
| Post-impresión | |
| Por usuario final | Folding Carton |
| Envases Flexibles | |
| Etiquetas | |
| Medios de Impresión | |
| Otros usuarios finales |
| Por tinta de impresión | Por tecnología de tinta | Basado en agua | |
| Base de solvente | |||
| curable por UV | |||
| Por tipo de aplicación | Embalaje | Flexible | |
| Rígido | |||
| Etiquetas y rótulos | |||
| Impresión basada en papel | |||
| Por Equipo | Por tipo de aplicación | Web estrecha | |
| Web mediana | |||
| Alimentado por hojas | |||
| Otros equipos de impresión | |||
| por fase | preimpresión | ||
| Post-impresión | |||
| Por usuario final | Folding Carton | ||
| Envases Flexibles | |||
| Etiquetas | |||
| Medios de Impresión | |||
| Otros usuarios finales | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de impresión flexográfica de Estados Unidos?
El tamaño del mercado de impresión flexográfica de Estados Unidos vale USD 2.92 mil millones en 2025, creciendo a una CAGR del 2.77% y se prevé que alcance los USD 3.35 mil millones para 2030.
¿Cuál es el tamaño actual del mercado de impresión flexográfica de Estados Unidos?
En 2025, se espera que el tamaño del mercado de impresión flexográfica de Estados Unidos alcance los 2.92 mil millones de dólares.
¿Qué años cubre este mercado de Impresión flexográfica de Estados Unidos y cuál fue el tamaño del mercado en 2024?
En 2024, el tamaño del mercado de impresión flexográfica de Estados Unidos se estimó en USD 2.84 mil millones. El informe cubre el tamaño histórico del mercado de impresión flexográfica de Estados Unidos durante los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de impresión flexográfica de Estados Unidos durante los años: 2025, 2026, 2027, 2028, 2029 y 2030.


