

Análisis del mercado de floricultura en Estados Unidos por Mordor Intelligence
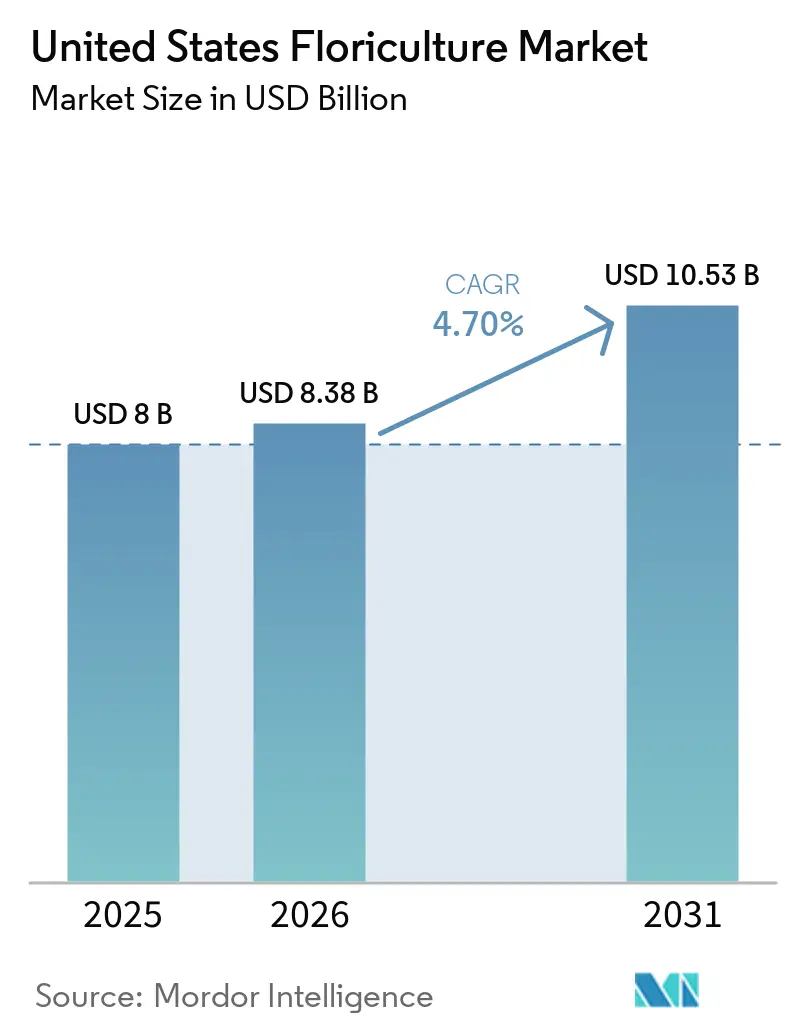
Se proyecta que el mercado de la floricultura en Estados Unidos se expanda de 8.0 millones de dólares en 2025 y 8.38 millones de dólares en 2026 a 10.53 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 4.70% entre 2026 y 2031. Este crecimiento se debe al gasto constante de los consumidores en regalos, decoración del hogar y aplicaciones biofílicas comerciales, lo que garantiza que la demanda se mantenga diversa en lugar de concentrarse en un solo caso de uso. Según el Programa de Floricultura del Servicio Nacional de Estadísticas Agrícolas (NASS) del Departamento de Agricultura de Estados Unidos, la producción nacional sigue siendo significativa, con 11,262 explotaciones productoras y 969 millones de pies cuadrados de superficie cultivada reportados en 2024. A pesar de esto, el mercado depende en gran medida de las flores cortadas importadas, lo que influye en los precios, los costos de flete y las estrategias de producción a lo largo de la cadena de valor. Factores como las inversiones en invernaderos, los modelos de compra por suscripción y el creciente interés por el bienestar en la compra de plantas están ampliando la base de la demanda más allá de los picos tradicionales de las fiestas y los eventos puntuales. El apoyo federal a los cultivos especializados, las compras por parte de los sectores de hostelería y oficinas, y la creciente preferencia por cultivares premium diferenciados localmente benefician a los productores nacionales. Sin embargo, desafíos como los aranceles, el aumento de los costos laborales y las restricciones de agua siguen afectando los márgenes de ganancia en el mercado de la floricultura en Estados Unidos.
Conclusiones clave del informe
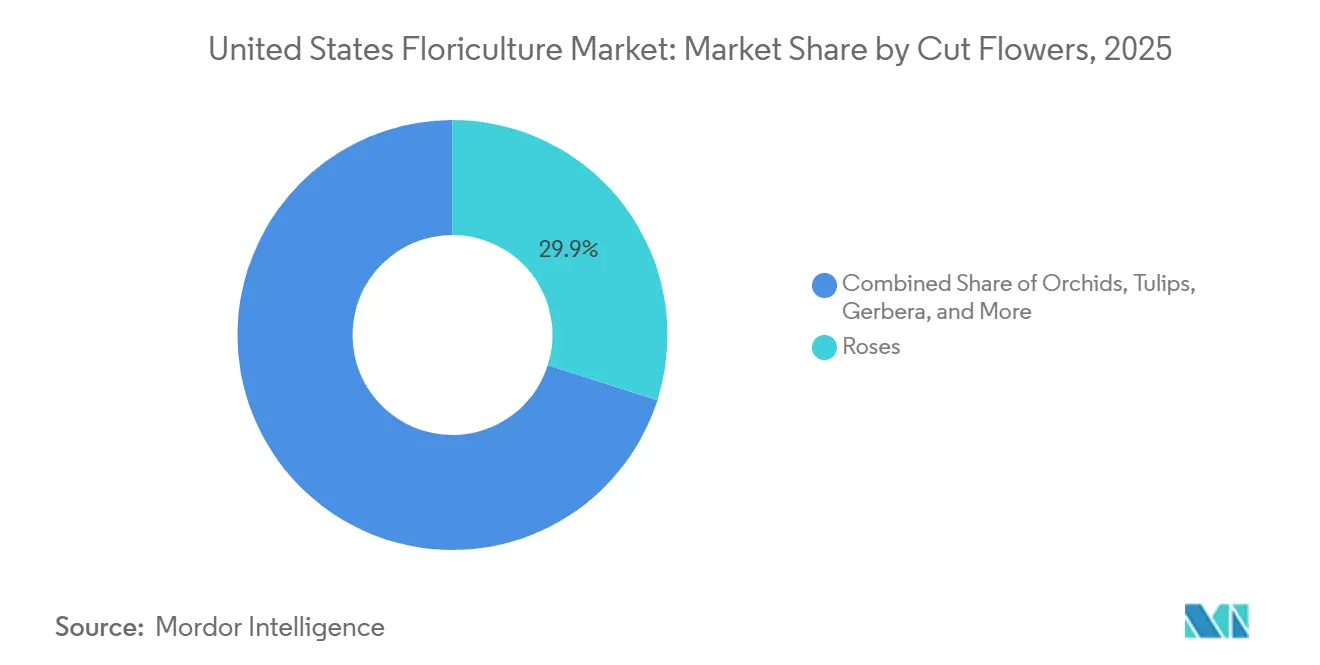
- Por tipo de flor cortada, las rosas lideraron con la mayor cuota de mercado, un 29.9%, en el sector de la floricultura en Estados Unidos en 2025. Se prevé que el mercado estadounidense de orquídeas crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, un 4.9%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la floricultura en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de tecnología de invernaderos con clima controlado | + 1.0% | California, Florida, Michigan y Carolina del Norte | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y la compra de flores por suscripción | + 0.8% | Nacional, con mayor presencia en las áreas metropolitanas de Nueva York, Los Ángeles y Chicago. | Corto plazo (≤ 2 años) |
| La jardinería doméstica y el bienestar que brindan las plantas de interior son factores clave. | + 0.7% | Con presencia a nivel nacional, predominan los mercados suburbanos del sur y del medio oeste. | Corto plazo (≤ 2 años) |
| La demanda de productos biofílicos en el sector de la hostelería y el lugar de trabajo | + 0.5% | Nacional, concentrada en Nueva York, San Francisco y Miami. | Mediano plazo (2-4 años) |
| Apoyo a cultivos especializados para la recuperación de efectivo en invernaderos | + 0.6% | A nivel nacional, las mayores asignaciones se concentran en California, Florida y Washington. | Mediano plazo (2-4 años) |
| Demanda minorista de variedades locales y de mayor duración en florero. | + 0.4% | Nacional, liderado por los canales minoristas de la Costa Oeste y el Noreste. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de tecnología de invernaderos con clima controlado
Los invernaderos con clima controlado están transformando la dinámica de la oferta en el mercado de la floricultura de Estados Unidos. Según el Departamento de Agricultura de Estados Unidos, la superficie cubierta para la producción de floricultura alcanzó los 969 millones de pies cuadrados en 2024, lo que representa un aumento del 13.8 % en comparación con el año anterior [1] Fuente: Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de Estados Unidos, “Resumen de cultivos de floricultura 2024”, USDA.gov . El cultivo protegido permite a los productores gestionar con precisión la luz, la temperatura y la humedad, reduciendo la estacionalidad y minimizando las pérdidas de cosecha. Esto es particularmente importante para cultivos como los lirios, los crisantemos y las orquídeas, donde la disponibilidad constante durante todo el año mejora la competitividad de los productores nacionales frente a la oferta importada. A medida que los avances en automatización, sensores y controles de energía mejoran la viabilidad de los proyectos, las ampliaciones de capacidad se están extendiendo más allá de California a estados como Michigan, Carolina del Norte y Virginia.
Expansión del comercio electrónico y la compra de flores por suscripción.
El comercio electrónico y los pedidos por suscripción han transformado los hábitos de compra de los consumidores en el mercado florícola estadounidense. Las compras digitales han reducido la dependencia de los picos de demanda durante las temporadas altas, ya que los consumidores ahora pueden programar entregas recurrentes para sus hogares, regalos y lugares de trabajo. Los programas de suscripción ofrecen a los productores y mayoristas compromisos de volumen más estables, lo que facilita la planificación de la producción en invernaderos y los programas de arreglos florales. Esta estabilidad minimiza las fluctuaciones en el abastecimiento y facilita una mejor planificación del surtido a lo largo de toda la cadena de suministro. Además, los consumidores más jóvenes consideran cada vez más la compra de flores como parte de su bienestar cotidiano y de la vida en el hogar, lo que contribuye a una mayor frecuencia de compra con el tiempo.
Demanda de jardinería doméstica y bienestar con plantas de interior
La jardinería doméstica y el cuidado de plantas de interior siguen impulsando la demanda en el mercado de la floricultura en Estados Unidos. Según el estudio de Monrovia sobre las actitudes hacia la jardinería de 2025, publicado por Greenhouse Grower, un número creciente de propietarios considera la jardinería como una forma de relajación y bienestar emocional. Esto subraya la creciente conexión entre la compra de plantas y los estilos de vida centrados en el bienestar. Además, los hogares más jóvenes muestran un mayor interés en variedades de plantas especiales, opciones de origen local y plantas de interior de alta calidad, priorizando estos factores sobre las decisiones basadas únicamente en el precio. Este cambio está redirigiendo el gasto en floricultura hacia una demanda constante relacionada con los hogares y los pasatiempos, lo que permite a los productores lograr ventas más estables durante todo el año, más allá de los ciclos tradicionales de compra de flores impulsados por eventos.
La demanda de productos biofílicos en el sector de la hostelería y el lugar de trabajo
Las compras comerciales de hoteles y lugares de trabajo contribuyen significativamente a la demanda dentro del mercado de floricultura de los Estados Unidos. Los arreglos florales frescos, las instalaciones de follaje y los elementos preservados se asocian cada vez más con la mejora de la experiencia de los huéspedes y el entorno de los empleados, en lugar de servir únicamente como elementos decorativos. Según una investigación realizada por el Arboretum Paisajístico de la Universidad de Minnesota, se ha demostrado que los entornos biofílicos aumentan la productividad en un 6 % y mejoran los índices de bienestar en un 15 %, lo que proporciona un incentivo práctico para que los compradores mantengan estos programas [2] Fuente: Arboretum de la Universidad de Minnesota, “El diseño biofílico en el lugar de trabajo mejora la creatividad, el bienestar y la productividad”, Arb.umn.edu . Las compras por contrato de estos clientes comerciales ofrecen una demanda más predecible en comparación con las ventas minoristas impulsadas por las temporadas festivas, lo que ayuda a los proveedores a mitigar las fluctuaciones estacionales de los ingresos. Esto crea un mercado constante para los programas de flores y follaje en las principales ciudades de entrada y áreas comerciales densamente pobladas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| inflación de los costes laborales y escasez de mano de obra cualificada | -1.2% | Nacional, con mayor presencia en California, Florida y Carolina del Norte. | Corto plazo (≤ 2 años) |
| Competencia de las importaciones y volatilidad del transporte aéreo de mercancías | -0.9% | Nacional, con la mayor exposición en los corredores de importación de Miami y Los Ángeles. | Mediano plazo (2-4 años) |
| Restricciones en el uso del agua y volatilidad climática | -0.7% | Valle Central de California, Costa Sur y Noroeste del Pacífico | Largo plazo (≥ 4 años) |
| Costos de cumplimiento fitosanitario y control de plagas | -0.5% | Nacional, máxima exposición de importadores en el Aeropuerto Internacional de Miami. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Inflación de los costos laborales y escasez de mano de obra calificada
La inflación laboral y la escasez de mano de obra calificada representan desafíos operativos importantes en el mercado de la floricultura de Estados Unidos. La tasa salarial de efecto adverso (AEWR) del programa H-2A alcanzó los 19.97 USD por hora en California y los 16.23 USD por hora en Florida en 2025. Los datos del Censo de Especialidades Hortícolas de 2024 indican que la mano de obra representó el 36 % de los gastos totales de horticultura, convirtiéndose en la categoría de costos más grande [3] Fuente: Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos, “Informe del Censo de Especialidades Hortícolas”, USDA.gov . Estos salarios más altos y los costos de cumplimiento hacen que la producción intensiva en mano de obra y al aire libre sea menos competitiva, especialmente cuando la oferta importada continúa influyendo significativamente en los precios del mercado.
Competencia de las importaciones y volatilidad del transporte aéreo de mercancías
La competencia de las importaciones y la volatilidad del transporte aéreo siguen actuando como limitaciones estructurales para el mercado de la floricultura en Estados Unidos. Las importaciones de flores frescas cortadas alcanzaron los 2.7 millones de dólares en 2024. En marzo de 2026, el Servicio Agrícola Exterior (FAS) del Departamento de Agricultura de Estados Unidos informó que el arancel del 10 % impuesto a las importaciones de flores colombianas en abril de 2025, sumado al aumento de los costos laborales colombianos y la apreciación del peso, provocó una importante reducción de los márgenes en todo el sector, con un incremento de más de 200 millones de dólares en costos anuales. Si bien los productores nacionales se benefician en cierta medida del aumento de los costos de importación, la sensibilidad al precio entre los consumidores podría derivar en una menor frecuencia de compra en lugar de un cambio directo en el origen de los productos.
Análisis de segmento
Por tipo de flor cortada: las rosas lideran el mercado, mientras que las orquídeas definen la frontera de crecimiento de alta gama.
El segmento de rosas representó el mayor porcentaje del mercado de floricultura en Estados Unidos en 2025, con un 29.9%. Su fuerte presencia comercial se mantiene gracias a su uso generalizado en regalos, decoración de eventos, arreglos florales para tiendas y programas de ramos de alta gama en todo el país. Las rosas de tallo largo importadas satisfacen la demanda de grandes superficies y supermercados, mientras que los productores nacionales se centran cada vez más en rosas de jardín especiales y variedades locales de primera calidad. La diferenciación basada en la calidad de la flor, la fragancia, la duración en florero y las prácticas de cultivo sostenibles cobra cada vez más importancia en todos los canales de venta. Los patrones de compra de los consumidores durante todo el año, impulsados por festividades, bodas, eventos y ocasiones para regalar, siguen respaldando la demanda de rosas.
Se prevé que el mercado estadounidense de orquídeas experimente un crecimiento anual compuesto (CAGR) del 4.9% entre 2026 y 2031. Las orquídeas están ganando popularidad, ya que los consumidores las asocian cada vez más con la decoración de interiores de alta gama, estilos de vida centrados en el bienestar y arreglos florales de mayor duración. La demanda comercial de establecimientos de hostelería, oficinas corporativas y programas de decoración residencial de lujo también impulsa un mayor crecimiento de las ventas de orquídeas en todo el país. Los avances en la producción en invernaderos con clima controlado y las técnicas de propagación mejoradas permiten a los proveedores nacionales ampliar la disponibilidad de orquídeas de alta calidad. Si bien los tulipanes, lirios, crisantemos, claveles y gerberas mantienen una demanda estable, las orquídeas se están consolidando como un motor clave del crecimiento de productos de alta gama y con mayores márgenes de beneficio en el mercado minorista de la floricultura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Análisis geográfico
Según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos, Florida registró ventas de floricultura por USD 1.13 millones durante 2024, y Florida y California, en conjunto, contribuyeron con el 32% de las ventas nacionales en el mercado de floricultura de los Estados Unidos. Estos estados ocupan posiciones destacadas en la producción de plantas de follaje, plantas de jardín, plantas con flores en maceta y flores cortadas , que se distribuyen a cadenas minoristas, supermercados y centros de jardinería en todo el país. La concentración de la producción en estas regiones aumenta la vulnerabilidad a factores como la disponibilidad de mano de obra, la gestión del agua y las interrupciones en el suministro relacionadas con el clima. Otros estados, como Michigan, Carolina del Norte, Texas y Nueva Jersey, están expandiendo sus operaciones de floricultura para mejorar la resiliencia del suministro regional y reducir los tiempos de transporte de productos florales altamente perecederos.
Michigan lideró el país en número de empresas de floricultura, con 1,043 en 2024, superando las 806 de California, según datos del Departamento de Agricultura de los Estados Unidos. Esta base operativa abastece a los centros de jardinería regionales y a los supermercados en todo el Medio Oeste, lo que demuestra que el mercado de la floricultura en Estados Unidos se extiende más allá de los dos estados con mayores ventas. Carolina del Norte, Nueva Jersey y Texas también desempeñan un papel importante debido a su proximidad a densos centros de demanda minorista, lo que ayuda a reducir los tiempos de tránsito de productos perecederos. Esta diversificación geográfica aborda los problemas de agua y mano de obra en los corredores de producción tradicionales.
El noroeste del Pacífico está consolidando su papel en la producción de floricultura especializada, especialmente en bulbos de tulipán, follaje ornamental y plantas de vivero cultivadas en invernadero. Washington y Oregón se benefician de condiciones de cultivo favorables, una infraestructura de invernaderos consolidada y la proximidad a los mercados minoristas occidentales, lo que impulsa la demanda de horticultura ornamental. La inversión en la expansión de invernaderos, instalaciones de propagación y cadenas de suministro regionales está aumentando, ya que los productores buscan mejorar la resiliencia operativa y diversificar sus zonas de cultivo. El etiquetado de origen nacional y las estrategias de marca para flores cultivadas localmente están adquiriendo mayor importancia para la diferenciación en el mercado minorista, sobre todo porque los consumidores priorizan cada vez más la frescura, la sostenibilidad y los productos de plantas ornamentales de origen local en las principales áreas metropolitanas.
Panorama competitivo
La estructura competitiva del mercado de la floricultura comercial sigue siendo diversa debido a la participación de grandes operadores de invernaderos, productores regionales, distribuidores mayoristas y productores florales especializados en diversas categorías de productos y mercados geográficos. Las grandes empresas de invernaderos comerciales se benefician de la economía de escala, la coordinación logística y las alianzas con minoristas nacionales, como supermercados, cadenas de bricolaje y centros de jardinería. Por el contrario, los productores más pequeños y regionales compiten ofreciendo variedades de plantas especializadas, empleando estrategias de abastecimiento local, garantizando una calidad floral superior y manteniendo relaciones directas con floristas independientes y minoristas regionales.
La integración vertical cobra cada vez más importancia a medida que las grandes empresas expanden sus operaciones para incluir la cría, la propagación, el cultivo en invernaderos y la distribución mayorista. Las empresas mejoran su resiliencia operativa mediante adquisiciones, proyectos de expansión de invernaderos y una mayor cobertura geográfica, lo que garantiza la disponibilidad de productos durante todo el año. La consistencia en el suministro minorista y la eficiencia logística se vuelven cruciales, ya que los grandes compradores comerciales priorizan socios confiables de abastecimiento floral con capacidad de distribución a nivel nacional. Las inversiones en automatización de invernaderos, controles ambientales y monitoreo de la calidad de los cultivos mejoran aún más la eficiencia de la producción y respaldan el posicionamiento premium dentro de las competitivas categorías de plantas ornamentales y productos florales en Estados Unidos.
Según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos, en 2024 existían 11,262 explotaciones florícolas en el país, lo que refleja la amplia participación de los productores en la horticultura ornamental y la producción floral. Los grandes operadores de invernaderos siguen influyendo en los programas de venta minorista a nivel nacional gracias a su escala y alcance de distribución, mientras que los productores regionales mantienen su competitividad al centrarse en ofertas especializadas y en el posicionamiento en el mercado local. La consolidación del sector, impulsada por adquisiciones y alianzas entre invernaderos, está fortaleciendo las capacidades operativas de los grandes proveedores comerciales. Esta estructura competitiva equilibra la eficiencia de la producción a escala nacional con la diversidad de productos regionales y el cultivo especializado de plantas ornamentales.
Desarrollos recientes de la industria
- Marzo de 2026: El Senado de Georgia aprobó el Proyecto de Ley 240, que designa oficialmente a la magnolia de hoja perenne como la flor estatal, en sustitución de la rosa Cherokee. El proyecto de ley también establece abril como el "Mes de las Plantas Autóctonas de Georgia" de forma permanente.
- Febrero de 2026: Las importaciones de flores para el Día de San Valentín en el Aeropuerto Internacional de Miami aumentaron a pesar del alza de los aranceles y los mayores costos de envío. El país registró un crecimiento interanual del 6 % en los envíos florales previos a la festividad, gestionando aproximadamente 990 millones de tallos en las semanas previas al 14 de febrero.
- Enero de 2026: Metrolina Greenhouses, Inc. ha completado su fusión con South Central Growers. La compañía unificada, que continúa operando bajo la marca Metrolina Greenhouses, distribuye aproximadamente 70 millones de plantas al año en 19 estados.


Alcance del informe sobre el mercado de la floricultura en Estados Unidos
La floricultura abarca el cultivo, la producción y la comercialización de plantas con flores y ornamentales para decoración, regalos, paisajismo y uso comercial. Incluye la producción en invernadero y al aire libre de flores cortadas y plantas ornamentales, como rosas, tulipanes, lirios, gladiolos, boca de dragón, gerberas, orquídeas, crisantemos y claveles. Estas plantas se utilizan comúnmente en arreglos florales, decoración de interiores, jardines, establecimientos de hostelería, eventos y programas de venta de flores.
El informe sobre el mercado de la floricultura en Estados Unidos está segmentado por tipo de flor cortada (rosas, tulipanes, lirios y más). Incluye análisis de producción (volumen), consumo (valor y volumen), exportaciones (valor y volumen), importaciones (valor y volumen), análisis y pronóstico de tendencias de precios al por mayor y análisis de estacionalidad. Las previsiones de mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Por tipo de flor cortada
| roses | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis comercial (valor y volumen) | Análisis del mercado de importación | Valor y volumen de importación | |
| Mercados proveedores clave | |||
| Análisis del mercado de exportación | Valor y volumen de las exportaciones | ||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| tulipanes | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| lirios | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Gladiolos | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Dragones dragones | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| gerberas | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Orquídeas | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| crisantemos | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| claveles | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Por tipo de flor cortada | roses | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Análisis comercial (valor y volumen) | Análisis del mercado de importación | Valor y volumen de importación | ||
| Mercados proveedores clave | ||||
| Análisis del mercado de exportación | Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| tulipanes | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| lirios | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Gladiolos | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Dragones dragones | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| gerberas | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Orquídeas | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| crisantemos | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| claveles | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de ventas de floricultura en Estados Unidos en 2026?
El tamaño actual del mercado de la floricultura en Estados Unidos es de 8.38 millones de dólares en 2026.
¿Qué categoría de flores cortadas genera mayores ingresos en Estados Unidos?
Las rosas representaron la categoría más importante, con una cuota de mercado del 29.9% en 2025.
¿Qué categoría de flores se prevé que crezca más rápidamente hasta 2031?
Se prevé que las orquídeas registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 4.9 % entre 2026 y 2031.
¿Cuáles son las principales presiones de costos a las que se enfrentan actualmente los productores?
Los costes laborales, la competencia de las importaciones, la volatilidad del transporte de mercancías, las restricciones de agua y el cumplimiento de las normas fitosanitarias son las principales presiones que determinan los márgenes de los productores y su estrategia de localización.
Última actualización de la página:



