

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
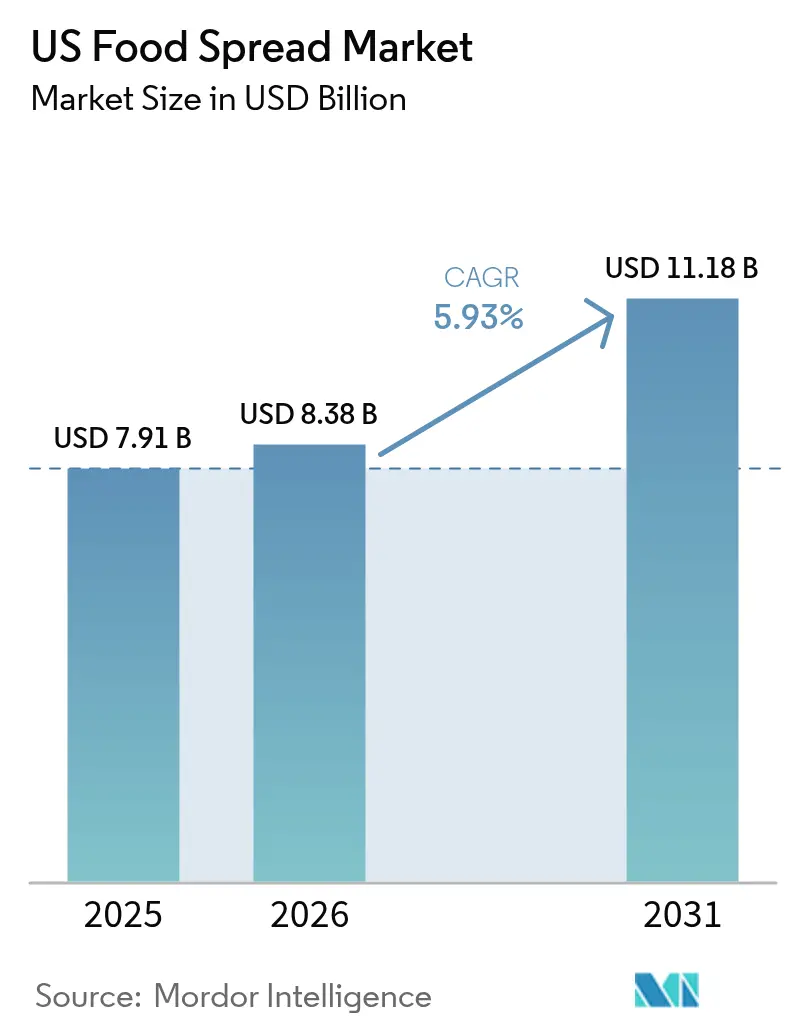
| Tamaño del mercado (2026) | USD 8.38 mil millones |
| Tamaño del mercado (2031) | USD 11.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.93% CAGR |
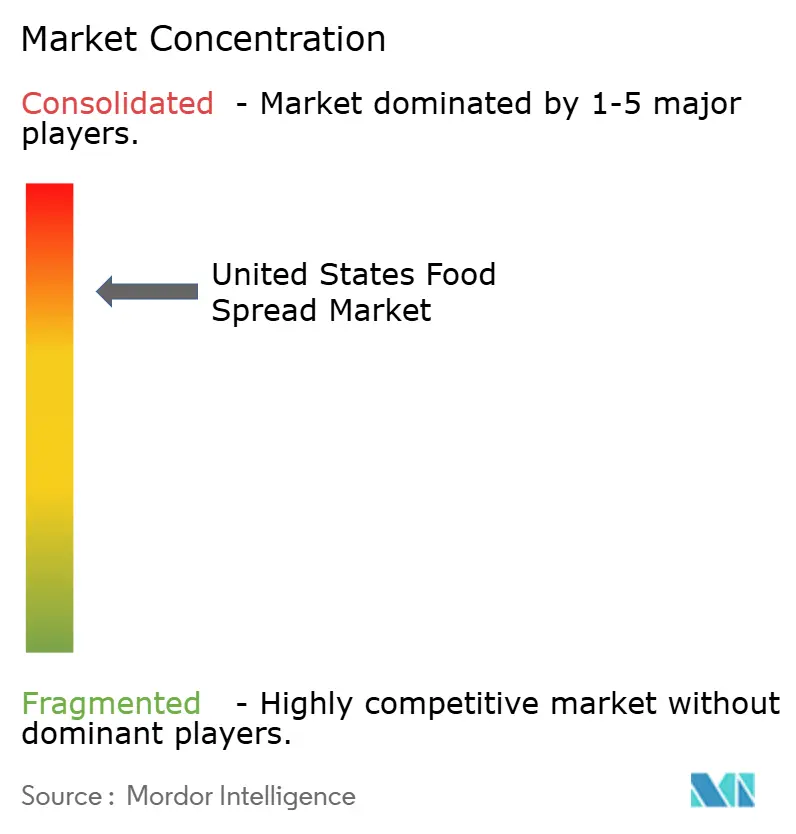
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de alimentos para untar en EE. UU. por Mordor Intelligence
Se prevé que el mercado estadounidense de untables alimenticios crezca de 7910 millones de dólares en 2025 a 8380 millones de dólares en 2026, y que alcance los 11 180 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.93 % entre 2026 y 2031. Esta expansión del mercado se debe a la creciente preferencia de los consumidores por alternativas más saludables, en particular el auge de los untables a base de cacahuete frente a opciones tradicionales como la mermelada o la mantequilla. El comportamiento del consumidor muestra una clara tendencia hacia los untables premium, orgánicos y con ingredientes mejorados, impulsada por una mayor concienciación sobre los beneficios nutricionales y la transparencia de los ingredientes. El crecimiento del mercado se ve reforzado por la adopción de dietas bajas en calorías por parte de los consumidores debido a preocupaciones relacionadas con la salud y el estilo de vida, así como por el desarrollo de soluciones de envasado innovadoras que mejoran la accesibilidad y la vida útil del producto. Dado que la conciencia sobre la salud sigue influyendo en las decisiones de compra, se espera que el mercado mantenga su trayectoria de crecimiento, con fabricantes centrados en la innovación de productos y formulaciones más saludables para satisfacer las cambiantes demandas de los consumidores.
Conclusiones clave del informe
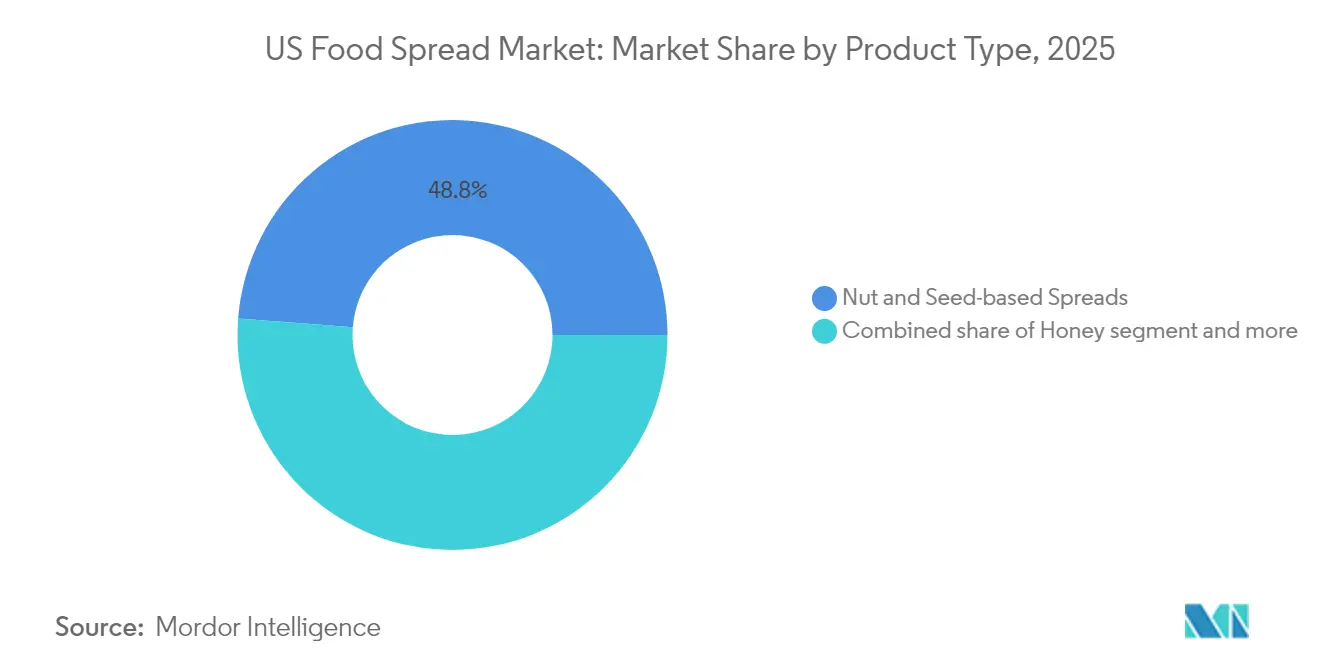
- Por tipo de producto, los untables a base de frutos secos y semillas capturaron el 48.77 % de la participación de mercado de untables alimentarios en 2025 y se proyecta que avancen a una CAGR del 6.18 % hasta 2031.
- Por naturaleza, las variantes convencionales mantuvieron una participación del 69.42 % en el tamaño del mercado de productos para untar alimentos en 2025, mientras que el segmento orgánico se está acelerando a una CAGR del 9.45 % entre 2026 y 2031.
- Por tipo de embalaje, los frascos dominaron con una participación del 41.88% en 2025; los sobres y bolsas representan la trayectoria más rápida, expandiéndose un 7.21% anualmente durante la ventana de pronóstico.
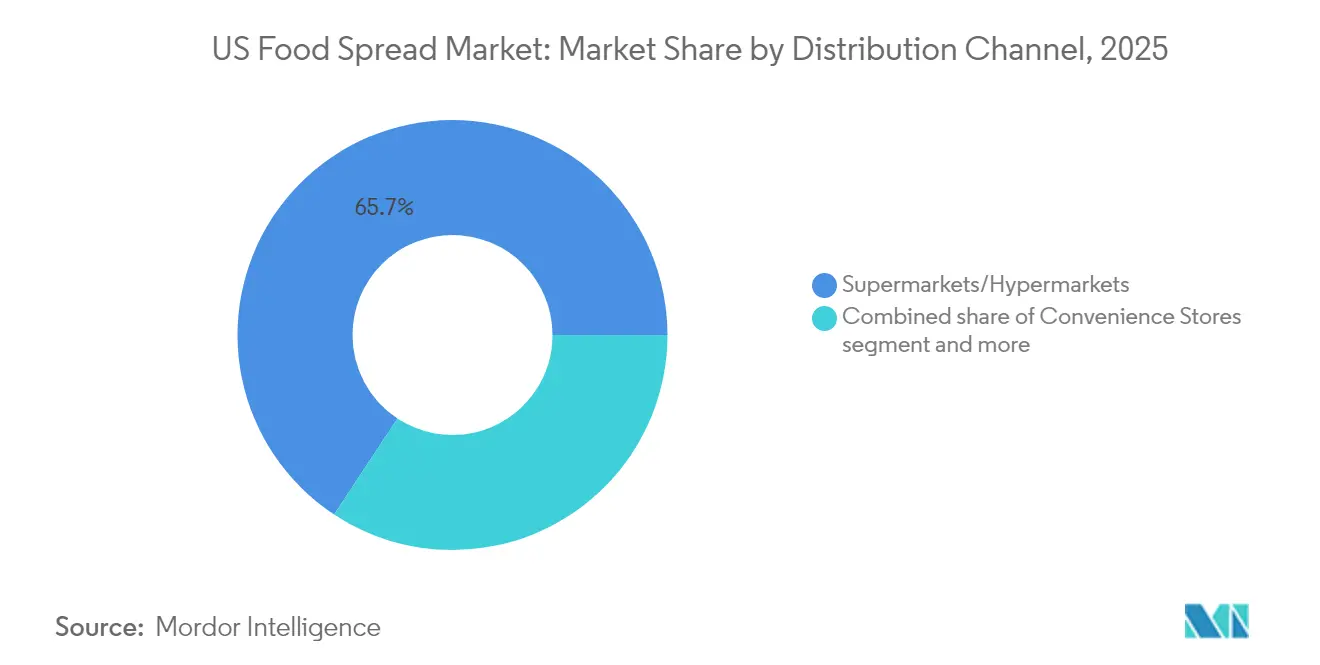
- Por canal de distribución, los supermercados e hipermercados representaron el 65.72% del mercado en 2025; el comercio minorista en línea está registrando la trayectoria más alta con una CAGR del 11.65% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alimentos para untar en EE. UU.
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| La creciente conciencia sobre la salud impulsa la demanda de productos para untar naturales y orgánicos | + 1.3% | A nivel nacional, con avances tempranos en California, el corredor noreste y el noroeste del Pacífico. | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por opciones de alimentos convenientes y listos para comer | + 1.0% | Centros urbanos de todo el país, particularmente fuertes en las áreas metropolitanas de Nueva York, Los Ángeles y Chicago. | Corto plazo (≤ 2 años) |
| Creciente popularidad de los untables de origen vegetal y veganos | + 1.6% | Estados costeros y mercados urbanos, con concentración en California, Nueva York, Washington y Oregón | Largo plazo (≥ 4 años) |
| Ampliación de la variedad de productos con sabores y formulaciones innovadoras | + 0.9% | Nacional, con posicionamiento premium en mercados suburbanos adinerados en todas las regiones | Mediano plazo (2-4 años) |
| El aumento de los ingresos disponibles impulsa las compras de productos premium y gourmet | + 0.8% | Áreas metropolitanas de altos ingresos, en particular el noreste, la costa oeste y los mercados ricos del sur | Largo plazo (≥ 4 años) |
| Creciente conciencia sobre los beneficios nutricionales de los untables fortificados | + 0.7% | Nacional, con apoyo regulatorio de la FDA e iniciativas de salud a nivel estatal | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente conciencia sobre la salud impulsa la demanda de productos para untar naturales y orgánicos
La creciente concienciación sobre la salud de los consumidores está transformando radicalmente las fórmulas de los productos para untar en Estados Unidos, con una mayor adopción de las variantes naturales y orgánicas. Los criterios de etiquetado de alimentos de la FDA de febrero de 2025 establecieron estándares nutricionales más estrictos que descalifican los productos con alto contenido en azúcar, a la vez que permiten que las alternativas ricas en nutrientes cumplan los requisitos para las declaraciones de propiedades saludables. [ 1 ]Fuente: Administración de Alimentos y Medicamentos, “Etiquetado de alimentos: Declaraciones de contenido nutricional; Definición del término saludable”, federalregister.govEste cambio regulatorio ha acelerado la reformulación de productos hacia ingredientes naturales y orgánicos, como lo demuestra el lanzamiento de As Ever de las cremas de frambuesa naturales en marzo de 2025. Los consumidores buscan activamente alternativas naturales y orgánicas a las cremas convencionales, impulsados por la preocupación por los ingredientes artificiales, los conservantes y los alimentos procesados. Este cambio es evidente en el creciente espacio en los estantes dedicado a las mantequillas de frutos secos orgánicas, las cremas de frutas sin azúcares añadidos y las alternativas vegetales en las tiendas minoristas. Los fabricantes están aprovechando el posicionamiento de etiqueta limpia para justificar precios premium, y la creciente aplicación de edulcorantes naturales en las formulaciones de cremas para alimentos refleja este cambio. La demanda de cremas de etiqueta limpia con ingredientes mínimos ha impulsado a los fabricantes a expandir sus portafolios de productos naturales y orgánicos, contribuyendo al crecimiento del mercado.
Creciente preferencia de los consumidores por opciones de alimentos convenientes y listos para comer
El aumento de los estilos de vida acelerados en Estados Unidos ha ampliado el papel de las cremas para untar más allá de sus usos tradicionales, adaptándose a los estilos de vida ajetreados y a las ocasiones de consumo de aperitivos sobre la marcha. La demanda de conveniencia es particularmente significativa en los hogares con dos ingresos, donde las limitaciones de tiempo aumentan el atractivo de los productos fáciles de usar. Esta tendencia se ve respaldada por el aumento de los ingresos familiares, como lo demuestra el informe de la Oficina del Censo de EE. UU. de un aumento del 4.0 % en el ingreso familiar medio real a USD 80,610 en 2023 desde USD 77,540 en 2022 [2] Fuente: Oficina del Censo de EE. UU., “Ingresos en los Estados Unidos: 2023”, census.gov . Las innovaciones de productos con múltiples aplicaciones, como cremas para untar que funcionan como salsas, aderezos o ingredientes para cocinar, han ampliado el atractivo de la categoría a diferentes ocasiones de comida y grupos de consumidores. Las cremas para untar, incluyendo mantequilla de frutos secos, cremas de chocolate y conservas de frutas, ofrecen opciones prácticas para el desayuno y los aperitivos que requieren un tiempo mínimo de preparación. La versatilidad de estos productos en diversas aplicaciones, desde sándwiches hasta productos horneados, los convierte en una opción atractiva para los consumidores que buscan soluciones rápidas para sus comidas. Esta adaptabilidad, sumada a las jornadas laborales más largas y los horarios cada vez más ajetreados, ha posicionado a las cremas para untar como artículos esenciales en los hogares estadounidenses, especialmente para quienes necesitan opciones de comida prácticas y listas para consumir.
Creciente popularidad de los untables de origen vegetal y veganos
El movimiento vegano está transformando el panorama alimentario estadounidense, con el surgimiento de un segmento de mercado en rápido crecimiento para los untables veganos. Este crecimiento se extiende más allá de los veganos estrictos, incluyendo a los flexitarianos y a los consumidores preocupados por su salud que buscan alternativas a los untables lácteos tradicionales. Los minoristas están ampliando su oferta de productos vegetales, con productos como la mantequilla de almendras, los untables de anacardos y las alternativas a base de garbanzos que están ganando una cuota de mercado significativa. Según World Population Review, los veganos constituían aproximadamente el 1.5 % de la población estadounidense en 2025, lo que indica una base de consumidores considerable de productos vegetales. [ 3 ]Fuente: World Population Review, "Veganismo por país 2025", worldpopulationreview.comLa creciente adopción de estas alternativas se debe principalmente a la concienciación sobre la salud, la conciencia ambiental y la preocupación por el bienestar animal entre los consumidores. Los recientes avances tecnológicos en la formulación de ingredientes han mejorado significativamente el sabor y la textura de los untables vegetales, permitiéndoles competir eficazmente con las alternativas convencionales basándose en atributos sensoriales, en lugar de solo consideraciones éticas. Estas innovaciones, junto con perfiles nutricionales mejorados, siguen atrayendo tanto a consumidores veganos como flexitarianos, lo que contribuye al crecimiento general del mercado de untables vegetales en Estados Unidos.
Ampliación de la variedad de productos con sabores y formulaciones innovadoras
La innovación en sabores se está acelerando más allá de los perfiles tradicionales, con fabricantes que introducen combinaciones audaces que satisfacen los paladares más aventureros y las tendencias de fusión cultural. El crecimiento del mercado se debe principalmente a opciones más saludables, ingredientes vegetales, combinaciones de sabores únicas, texturas variadas y etiquetas limpias naturales, lo que refleja un enfoque integral para la diferenciación de productos. Las empresas están desarrollando combinaciones distintivas como cremas de chocolate y avellanas, variantes a base de frutas y mantequillas de frutos secos especiales para atraer a los consumidores preocupados por su salud, a la vez que incorporan ingredientes funcionales como probióticos, fortificación proteica y superalimentos para mejorar su valor nutricional. Por ejemplo, en mayo de 2024, Jif presentó su primera innovación significativa en sabores en casi 10 años con una crema de chocolate y mantequilla de cacahuete, con un 50 % menos de azúcar que la crema de avellanas con cacao líder. El mercado ha experimentado un aumento en los untables vegetales y orgánicos, dirigidos a la creciente población vegana y preocupada por su salud. Además, la introducción de variantes sin azúcar, bajas en calorías y sin alérgenos ha ampliado el alcance del mercado a consumidores con necesidades dietéticas específicas. Estos desarrollos de productos se centran en crear experiencias sensoriales y conexiones emocionales, que influyen significativamente en las decisiones de compra de los consumidores en el segmento de untables.
Análisis del impacto de las restricciones
| Restricción | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Intensa competencia de opciones alternativas de snacks y condimentos | -0.9% | Nacional, particularmente intenso en mercados maduros como el Medio Oeste y el Noreste. | Corto plazo (≤ 2 años) |
| Desafíos regulatorios en materia de etiquetado y declaraciones de propiedades saludables | -0.7% | Nivel federal con variaciones estatales, particularmente estrictas en California, Nueva York y los estados centrados en la salud. | Mediano plazo (2-4 años) |
| Preocupaciones de los consumidores sobre el contenido de azúcar, grasas y aditivos en los productos para untar | -1.2% | Nacional, con mayor conciencia en mercados preocupados por la salud como California, Colorado y Vermont. | Largo plazo (≥ 4 años) |
| Fluctuaciones en los precios de las materias primas que afectan los costos de producción | -1.0% | Impacto nacional, con vulnerabilidades en la cadena de suministro que afectan a los centros de fabricación del Medio Oeste | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Intensa competencia de opciones alternativas de snacks y condimentos
Surge una competencia significativa a partir de diversas alternativas de snacks y opciones de condimentos, lo que ejerce una presión considerable sobre los fabricantes tradicionales de untables. El mercado se enfrenta a la competencia de barritas de proteínas, snacks listos para consumir, bebidas funcionales, frutos secos, frutas frescas y condimentos alternativos como hummus, guacamole y salsas vegetales. Los consumidores preocupados por su salud se inclinan cada vez más por soluciones de snacks especializadas que ofrecen mayor comodidad y mejores perfiles nutricionales que las aplicaciones de untables convencionales. El auge de los restaurantes de comida rápida y las comidas preparadas repercute aún más en el consumo de untables tradicionales en el hogar. Este cambio en las preferencias de los consumidores hacia formatos de snacks alternativos y opciones más saludables afecta directamente los patrones de consumo de untables convencionales. El panorama competitivo se intensifica con la introducción de untables innovadores con sabores únicos y fórmulas saludables, lo que obliga a los fabricantes consolidados a adaptar su oferta de productos. Estas dinámicas de mercado, en conjunto, generan una importante presión de sustitución y suponen una limitación considerable para la expansión del mercado de untables alimentarios, lo que obliga a los fabricantes a evolucionar continuamente sus estrategias para mantener su cuota de mercado.
Preocupaciones de los consumidores sobre el contenido de azúcar, grasas y aditivos en los productos para untar
La creciente conciencia sobre la salud y las preocupaciones relacionadas con la diabetes están transformando el mercado de untables alimenticios en Estados Unidos, ya que los consumidores examinan cada vez más las formulaciones tradicionales debido a su alto contenido de azúcar y grasa. Esta mayor conciencia se ve respaldada por preocupantes estadísticas de salud, incluido el informe del Departamento de Salud y Servicios Humanos de EE. UU. de 22.4 muertes relacionadas con la diabetes por cada 100,000 personas en 2023 [4] Fuente: Departamento de Salud y Servicios Humanos de EE. UU., “Actualización de las estadísticas nacionales sobre diabetes 2024”, hhs.gov . El comportamiento del consumidor, en particular entre los millennials y la Generación Z preocupados por la salud, refleja una tendencia creciente a examinar cuidadosamente las etiquetas de los productos y a reducir activamente el consumo de untables con alto contenido de azúcar y grasas saturadas. Estos cambios han creado importantes desafíos para los fabricantes, que ahora deben equilibrar las demandas de salud de los consumidores con las expectativas de sabor. Si bien las empresas están respondiendo reformulando productos con ingredientes naturales y desarrollando alternativas bajas en azúcar y grasa, muchos consumidores informan de su insatisfacción con los perfiles de sabor de estas opciones más saludables. La presión por formulaciones más saludables proviene no solo de las preferencias de los consumidores, sino también de los organismos reguladores, lo que obliga a los fabricantes a innovar sin perder el atractivo del producto. Esta compleja dinámica de conciencia sobre la salud, requisitos normativos y preferencias de los consumidores sigue influyendo en el crecimiento del mercado y las estrategias de desarrollo de productos en la industria de las cremas para untar.
Análisis de segmento
Por tipo de producto: Las cremas a base de frutos secos y semillas dominan la innovación
Las cremas para untar a base de frutos secos y semillas alcanzaron una cuota de mercado del 48.77 % en 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 6.18 % entre 2026 y 2031. El predominio de esta categoría refleja su alineación con las tendencias de salud y la demanda de proteínas, lo que permite a los fabricantes implementar estrategias de precios premium. La tendencia de los consumidores hacia fuentes de proteína vegetal ha incrementado la demanda de cremas para untar de almendras, anacardos y semillas de girasol. La reciente expansión de Justin en marzo de 2025 incluye una nueva fórmula de mantequilla de cacahuete crujiente con una consistencia que no requiere agitación y un proceso de molienda específico que preserva la calidad de los ingredientes.
El panorama de innovación del mercado se centra en el posicionamiento premium y las reformulaciones saludables en diversas categorías de untables. Si bien los untables de miel se benefician de su posicionamiento natural, los untables a base de frutas experimentan un crecimiento moderado al atraer a los consumidores que buscan alternativas con menos azúcar. Se están desarrollando nuevas tecnologías de procesamiento para preservar el contenido nutricional de los untables y prolongar su vida útil. El mercado también experimenta un mayor desarrollo de productos en segmentos dietéticos especializados, incluyendo untables keto y sin alérgenos. La incorporación de ingredientes funcionales y superalimentos en los untables mejora aún más su perfil nutricional y atrae a los consumidores preocupados por la salud que buscan beneficios adicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por naturaleza: el segmento orgánico se acelera a pesar del dominio convencional
Las cremas untables convencionales a base de frutos secos y semillas dominan el mercado con una participación del 69.42 % en 2025, debido principalmente a las preferencias consolidadas de los consumidores y a la sensibilidad al precio. La amplia disponibilidad y los precios competitivos del segmento continúan impulsando su liderazgo en el mercado. Estas cremas untables tradicionales mantienen su sólida presencia en el mercado gracias a sus canales de distribución consolidados y a la familiaridad del consumidor con los productos. El segmento convencional demuestra una estabilidad constante en el mercado gracias a su diversa oferta de productos e innovaciones en sabores. Además, las economías de escala en la producción y las relaciones consolidadas con los proveedores contribuyen a mantener precios atractivos en el mercado.
Los untables orgánicos están experimentando un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) del 9.45 % (2026-2031), impulsado por la creciente preferencia de los consumidores por alternativas premium y saludables. Este segmento se beneficia de los estándares de certificación orgánica del USDA, que refuerzan la confianza del consumidor y justifican precios superiores que compensan los mayores costos de producción y certificación. Este crecimiento se ve impulsado además por la expansión de las redes de distribución minorista y el aumento de la distribución del espacio en los supermercados tradicionales. El segmento orgánico también se beneficia de la creciente concienciación de los consumidores sobre la sostenibilidad ambiental y los ingredientes de etiqueta limpia, especialmente entre los consumidores millennials y de la generación Z.
Por canal de distribución: los supermercados dominan mientras el comercio minorista en línea crece
Los supermercados e hipermercados dominan el mercado con una participación del 65.72 % en 2025, impulsados por su amplio surtido de productos, precios competitivos y hábitos de compra consolidados que priorizan la selección de alimentos en persona. Estos formatos minoristas se benefician de las economías de escala, lo que les permite ofrecer una amplia gama de productos manteniendo sus márgenes de beneficio. Su capacidad para ofrecer experiencias de compra integrales sigue atrayendo a los consumidores que valoran la comodidad y la variedad de productos. Si bien las tiendas de conveniencia mantienen una presencia estable a través de compras impulsivas y formatos individuales, el comercio minorista en línea exhibe un crecimiento notable con una tasa de crecimiento anual compuesta (TCAC) del 11.65 % entre 2026 y 2031, lo que refleja una mayor adopción digital y la preferencia por la comodidad.
El panorama de la distribución también incluye tiendas de alimentación especializada y minoristas de alimentos saludables, cada uno de los cuales desarrolla surtidos de productos especializados para las necesidades específicas de los consumidores. Estos minoristas especializados se centran en productos premium, orgánicos y saludables, creando nichos de mercado diferenciados. Esta transformación del sector minorista ha impulsado la adopción de estrategias omnicanal, cruciales para los fabricantes que buscan una cobertura integral del mercado y una mayor accesibilidad al consumidor en todos los canales de distribución. La integración de plataformas minoristas físicas y digitales permite a los minoristas recopilar datos de los consumidores y ofrecer experiencias de compra personalizadas, mientras que los fabricantes se benefician de una mayor visibilidad y penetración de mercado en múltiples puntos de contacto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: los frascos lideran, mientras que los sobres/bolsas muestran el crecimiento más rápido
Los frascos dominan el mercado de untables de frutos secos y semillas con una cuota de mercado del 41.88% en 2025, ya que los consumidores prefieren los envases tradicionales que preservan la calidad del producto, a la vez que permiten controlar las porciones y facilitar su resellado. Los envases tubulares mantienen una presencia constante, mientras que otros formatos, como vasos, latas y tetrabriks, se utilizan en canales de distribución especializados. La amplia aceptación de los frascos se debe a su probada eficacia en mantener la frescura del producto y evitar su deterioro, especialmente importante para preservar los aceites naturales de los untables de frutos secos. Además, la transparencia de los frascos de vidrio permite a los consumidores inspeccionar visualmente el producto antes de comprarlo, lo que aumenta la confianza en la marca.
Los sobres/bolsas muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.21 % entre 2026 y 2031, impulsados por los hábitos de consumo para llevar y las ventajas del control de porciones, que se alinean con el comportamiento del consumidor consciente de la salud. Este formato satisface las necesidades individuales y de hogares pequeños, mientras que los frascos de PET cobran impulso debido a consideraciones de sensibilidad al precio, y la sostenibilidad influye cada vez más en las decisiones de envasado en todos los formatos. El auge de las ventas en comercio electrónico ha impulsado aún más la demanda de sobres y bolsas, ya que su ligereza reduce los costes de envío. La comodidad de este formato atrae especialmente a los consumidores millennials y de la generación Z, que priorizan soluciones de envasado portátiles y fáciles de usar en sus decisiones de compra.
Análisis geográfico
El mercado de untables muestra un sólido crecimiento impulsado por la evolución de las preferencias de los consumidores hacia opciones de alimentos saludables, prácticos y de alta calidad. La industria se beneficia de una infraestructura de distribución consolidada, una sólida fidelidad a la marca y la creciente aceptación de fórmulas innovadoras que se adaptan a las restricciones dietéticas y las tendencias de bienestar. Los untables orgánicos representan un segmento de categoría en rápido crecimiento, respaldado por los exhaustivos estándares de certificación del USDA que mejoran la confianza del consumidor en la calidad del producto y las prácticas de abastecimiento. Fabricantes como Crofter's Organic han respondido a esta tendencia ampliando sus portafolios de productos orgánicos e invirtiendo en prácticas de abastecimiento sostenibles. Además, el mercado experimenta una innovación continua en los diseños de envases que priorizan la conveniencia y el control de las porciones.
Los patrones regionales de consumo revelan variaciones significativas en Estados Unidos. Los mercados costeros muestran mayores tasas de adopción de alternativas premium, orgánicas y vegetales, mientras que las regiones centrales tradicionales mantienen su preferencia por marcas consolidadas y fórmulas convencionales. Las iniciativas de salud a nivel estatal influyen en la demanda institucional de opciones nutritivas para untar, lo que configura aún más la dinámica del mercado. Los estudios de mercado indican un cambio gradual en el comportamiento del consumidor en todas las regiones, con una mayor conciencia de los beneficios para la salud que impulsa la selección de productos. La influencia de las culturas alimentarias y las preferencias dietéticas locales continúa impactando las estrategias regionales de desarrollo de productos.
La transformación del comercio electrónico continúa acelerándose en todas las regiones en el sector de los untables. Los mercados urbanos lideran la adopción digital, mientras que las zonas suburbanas y rurales muestran una creciente aceptación de la compra de comestibles en línea para productos de larga duración, como los untables. Esta transición digital mejora la accesibilidad al mercado y la eficiencia de la distribución en diversos segmentos geográficos. Las aplicaciones móviles y los servicios de entrega por suscripción se están convirtiendo en canales cada vez más importantes para los untables. La integración de plataformas digitales también ha permitido una mejor gestión del inventario y la previsión de la demanda para minoristas y fabricantes.
Panorama regulatorio
Las cremas para untar que se venden en Estados Unidos están reguladas principalmente por la Ley Federal de Alimentos, Medicamentos y Cosméticos (FDA) y se implementan mediante las normas de etiquetado y los estándares de identidad de la FDA. Los requisitos del USDA también se aplican a ciertos productos a base de grasa. Los estándares de identidad afectan a las cremas para untar de lácteos y queso, incluidos los requisitos para las cremas de queso procesado pasteurizado según 21 CFR 133.179, que establecen los atributos de composición y rendimiento (una masa homogénea y untable a 70 grados Fahrenheit) y permiten agentes emulsionantes definidos. Este marco normativo determina las opciones de formulación y los programas de control de calidad.
Las expectativas de cumplimiento en materia de trazabilidad y etiquetado también se están volviendo más estrictas. La Norma de Trazabilidad de Alimentos de la FSMA exige que las entidades cubiertas que fabrican, procesan, envasan o almacenan alimentos incluidos en la Lista de Trazabilidad de Alimentos mantengan elementos de datos clave en eventos críticos de seguimiento definidos, lo que eleva el nivel de exigencia en cuanto al registro y la preparación para retiros del mercado. Por otra parte, se presentó la Ley de Modernización del Etiquetado de Alimentos de 2026 (HR 8385) con disposiciones destinadas a fortalecer la divulgación de grasas en las etiquetas, y el Programa de Alimentos para el Consumo Humano de la FDA estableció objetivos prioritarios para 2026 que enfatizan una supervisión más basada en datos de la cadena de suministro de alimentos.
Panorama competitivo
El mercado de productos para untar en Estados Unidos se caracteriza por una alta consolidación, con grandes actores como The JM Smucker Company, Ferrero International SA, Conagra Brands Inc. y Unilever PLC dominando el panorama. Estas empresas consolidadas mantienen su posición en el mercado gracias a sus extensas redes de distribución, importantes inversiones en marketing y un valor de marca desarrollado durante décadas de interacción con el consumidor. El entorno competitivo se ve influenciado además por las ofertas de marcas blancas de los principales minoristas, que compiten principalmente en precios. Los fabricantes regionales también contribuyen a la dinámica del mercado al satisfacer las preferencias de los consumidores locales y mantener sólidas relaciones con los minoristas regionales.
La competencia en el mercado continúa evolucionando mediante adquisiciones estratégicas y ampliaciones de instalaciones. Por ejemplo, la adquisición por parte de Flora Food Group de una nueva planta en el suroeste de Kansas en septiembre de 2024 demuestra esta tendencia. La planta sirve como centro de producción de cremas y quesos crema, abasteciendo a los mercados de toda la región de las Américas. Las empresas también se centran en la innovación de productos y en reformulaciones saludables para abordar las cambiantes preferencias de los consumidores. Las mejoras en la eficiencia de la fabricación y la optimización de la cadena de suministro siguen siendo prioridades clave para los participantes del mercado. La integración de tecnologías de producción avanzadas ha permitido a las empresas mantener la calidad y, al mismo tiempo, mejorar sus estructuras de costos.
El mercado presenta oportunidades en segmentos especializados, en particular en formulaciones sin alérgenos y productos dietéticos específicos. Las marcas emergentes están desafiando con éxito a los actores tradicionales al centrarse en nichos de mercado e implementar estrategias de distribución innovadoras, incluyendo la venta directa al consumidor que evita los canales minoristas tradicionales, a la vez que asegura mayores márgenes. El auge de las plataformas de comercio electrónico ha proporcionado a estos fabricantes especializados un mayor acceso al mercado y una mayor cobertura para los consumidores. La demanda de los consumidores de un abastecimiento transparente de ingredientes y soluciones de envasado sostenibles sigue influyendo en el desarrollo de productos y las estrategias de marketing en este segmento.
Líderes de la industria de los alimentos para untar en EE. UU.
-
La empresa JM Smucker
-
Unilever PLC
-
Ferrero Internacional S.A.
-
Marcas Conagra Inc.
-
Hormel Foods Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Ferrero inauguró una nueva línea de producción de Nutella en la planta de Franklin Park, Illinois, tras una inversión de 75 millones de dólares para utilizar cacahuetes y avellanas de origen estadounidense. Esta ampliación aumenta la capacidad de producción nacional de Nutella y permite un suministro más rápido a los minoristas nacionales.
- Octubre de 2025: Hormel Foods firmó una alianza estratégica con Forward Consumer Partners para la marca Justin's, transformándola en una entidad independiente propiedad en un 51 % de Forward y en un 49 % de Hormel. Esta estructura permite una inversión específica y un mayor enfoque en la marca de cremas para untar premium a base de frutos secos y semillas, manteniendo a Hormel vinculada económicamente a la franquicia.
- Octubre de 2024: Crofter's Organic lanzó a nivel nacional una mermelada de frutas orgánica en envases flexibles, elaborada con fruta natural y un 33 % menos de azúcar que las conservas tradicionales. Este cambio de envase busca facilitar su transporte y controlar las porciones, lo que aumenta la presión competitiva sobre los formatos de mermelada de frutas que dominan el mercado, los tarros.
Alcance y metodología
Una pasta para untar es un alimento que se unta, generalmente con un cuchillo, sobre alimentos como pan y galletas saladas. Los productos para untar se agregan a los alimentos para mejorar el sabor o la textura de los alimentos.
El mercado de alimentos para untar de EE. UU. está segmentado por tipo de producto (untable a base de nueces y semillas, untable a base de frutas, miel, untable a base de chocolate y otros tipos de productos) y canal de distribución (supermercados/hipermercados, tiendas de conveniencia, minoristas especializados, tiendas minoristas en línea y otros canales de distribución). El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Honey |
| Cremas para untar a base de chocolate |
| Untables a base de frutas |
| Untables a base de frutos secos y semillas |
| Productos lácteos y quesos para untar |
| Otros tipos de productos |
Por naturaleza
| Convencional |
| Organic |
Por tipo de embalaje
| Frascos |
| Tinas |
| Bolsitas/bolsas |
| Otros |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Por tipo de producto | Honey |
| Cremas para untar a base de chocolate | |
| Untables a base de frutas | |
| Untables a base de frutos secos y semillas | |
| Productos lácteos y quesos para untar | |
| Otros tipos de productos | |
| Por naturaleza | Convencional |
| Organic | |
| Por tipo de embalaje | Frascos |
| Tinas | |
| Bolsitas/bolsas | |
| Otros | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de productos alimenticios para untar en Estados Unidos?
El mercado de productos alimenticios para untar está valorado en USD 8.38 mil millones en 2026, con un aumento proyectado a USD 11.18 mil millones para 2031.
¿Qué tipo de producto lidera la categoría?
Los untables a base de frutos secos y semillas tienen la mayor participación en 2025 con un 48.77% y se prevé que crezcan un 6.18% anual.
¿Qué tan rápido está creciendo el comercio minorista en línea de productos para untar?
Los canales en línea se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 11.65 % entre 2026 y 2031 a medida que los consumidores adoptan las compras de alimentos digitales.
¿Qué innovación en packaging es la más popular?
Los sachets y pouches son el formato de mayor crecimiento, avanzando un 7.21% anual debido a la conveniencia y al control de las porciones.


