

Tamaño y participación del mercado de restaurantes de servicio completo en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 401.11 mil millones |
| Tamaño del mercado (2031) | USD 685.11 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.30% CAGR |
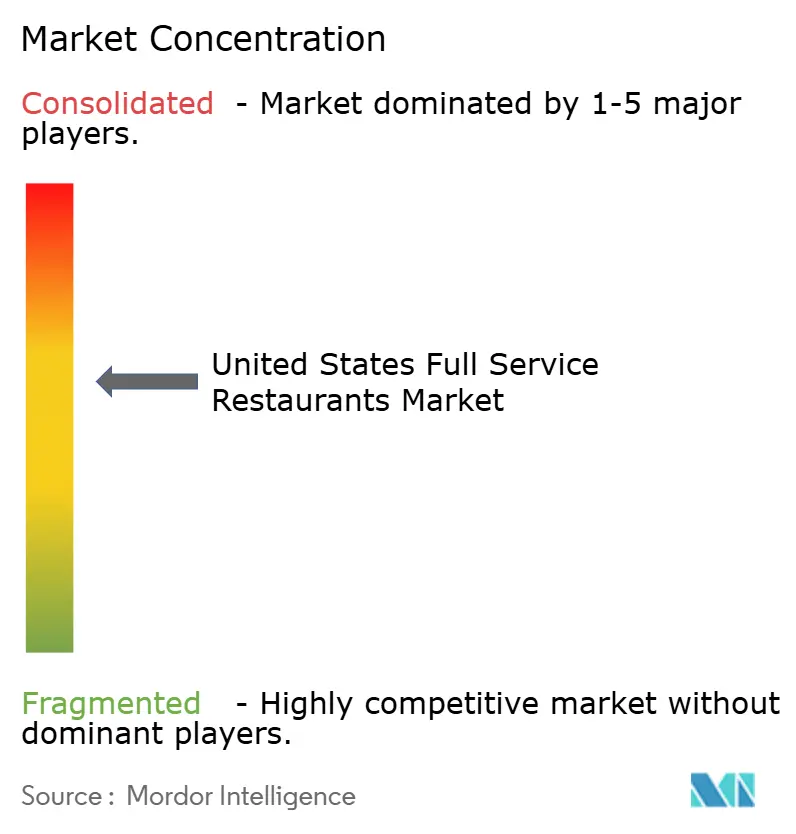
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de restaurantes de servicio completo en Estados Unidos por Mordor Intelligence
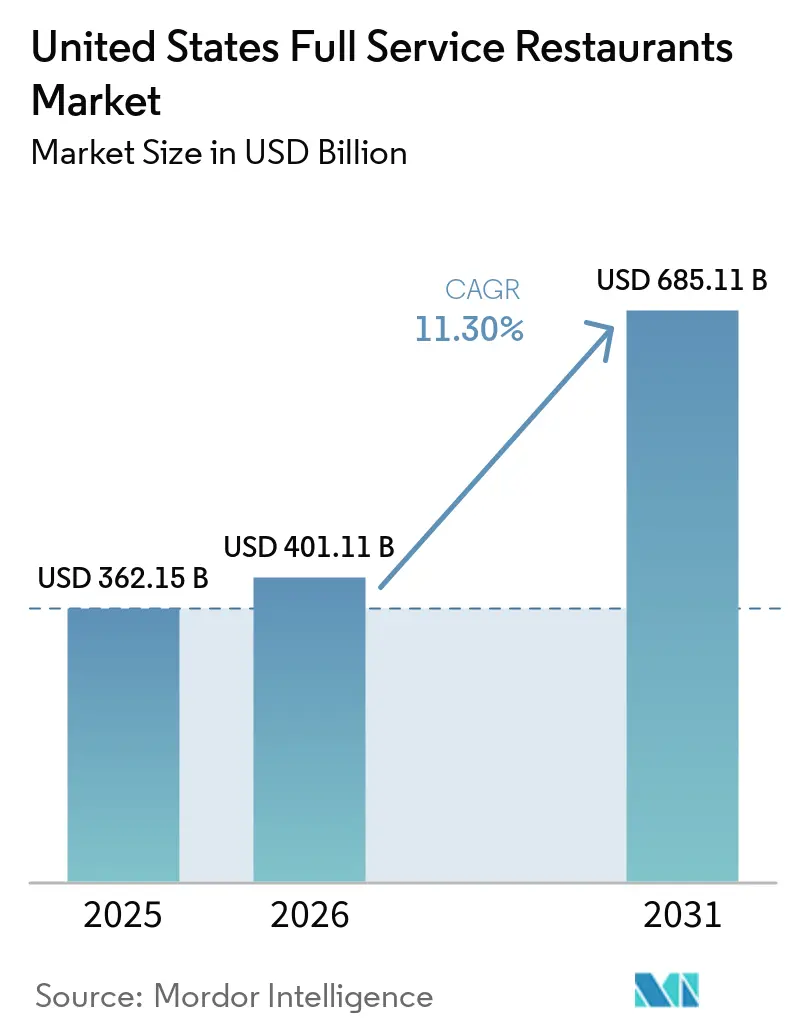
El tamaño del mercado estadounidense de restaurantes de servicio completo se valoró en USD 362.15 millones en 2025 y se estima que crecerá de USD 405.28 millones en 2026 a USD 685.11 millones en 2031, con una CAGR del 11.30 % durante el período de pronóstico (2026-2031). La demanda acumulada de restaurantes sociales, la expansión de los ecosistemas de entrega a domicilio de terceros y las inversiones de los operadores en plataformas de datos de clientes están acelerando la recuperación de los ingresos. Las marcas en cadena están ampliando sus fondos de beneficios a través de cocinas fantasma y programas de fidelización propios, mientras que las independientes capitalizan la autenticidad y el abastecimiento local para mantener el elevado tráfico. La innovación en los menús, que combina opciones saludables con clásicos reconfortantes, está ampliando las cuentas promedio, y el control disciplinado de costos en torno a la comida, la mano de obra y la tecnología está elevando los márgenes a nivel de tienda. El mercado estadounidense de restaurantes de servicio completo también se está beneficiando de las iniciativas de marketing turístico que posicionan la gastronomía como una experiencia de viaje esencial.
Conclusiones clave del informe
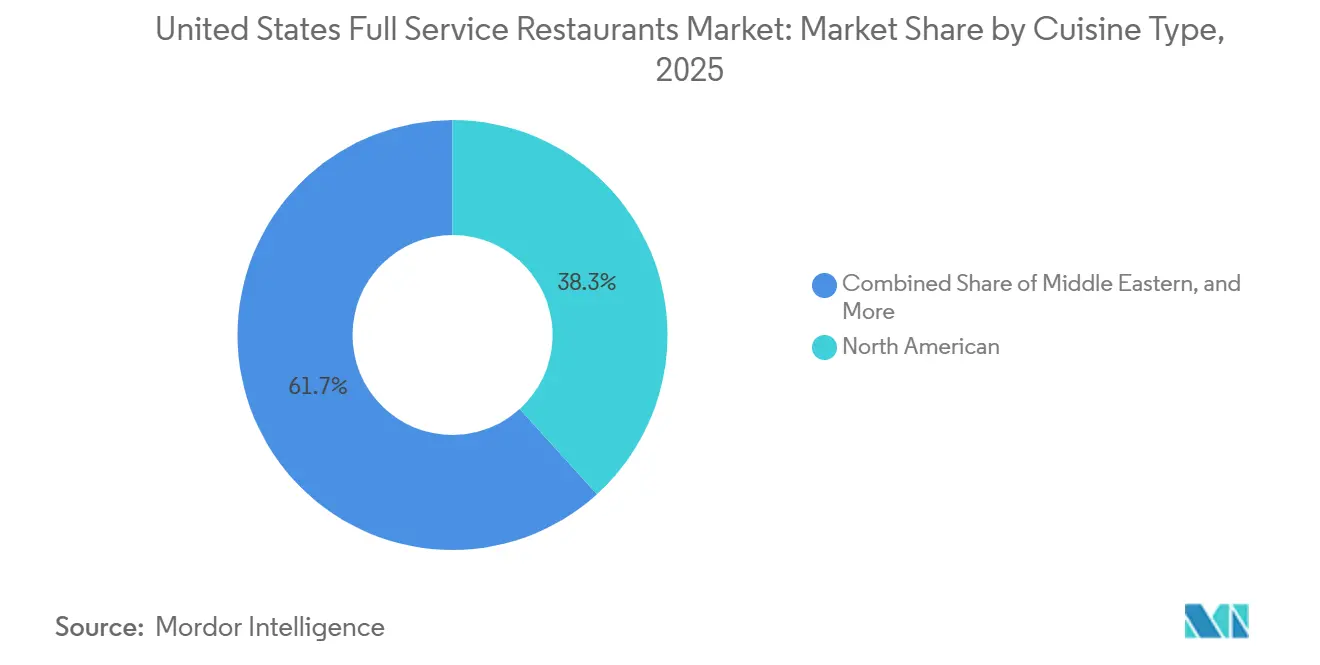
- Por tipo de cocina, la norteamericana lideró con una cuota de ingresos del 38.28% en 2025; se prevé que la oferta de Oriente Medio se expanda a una tasa de crecimiento anual compuesto (TCAC) del 12.96% hasta 2031.
- Por tipo de establecimiento, los operadores independientes representaron el 78.62% de la cuota de mercado de restaurantes de servicio completo en Estados Unidos en 2025, mientras que las cadenas están preparadas para el crecimiento anual compuesto más rápido, del 12.55%, hasta 2031.
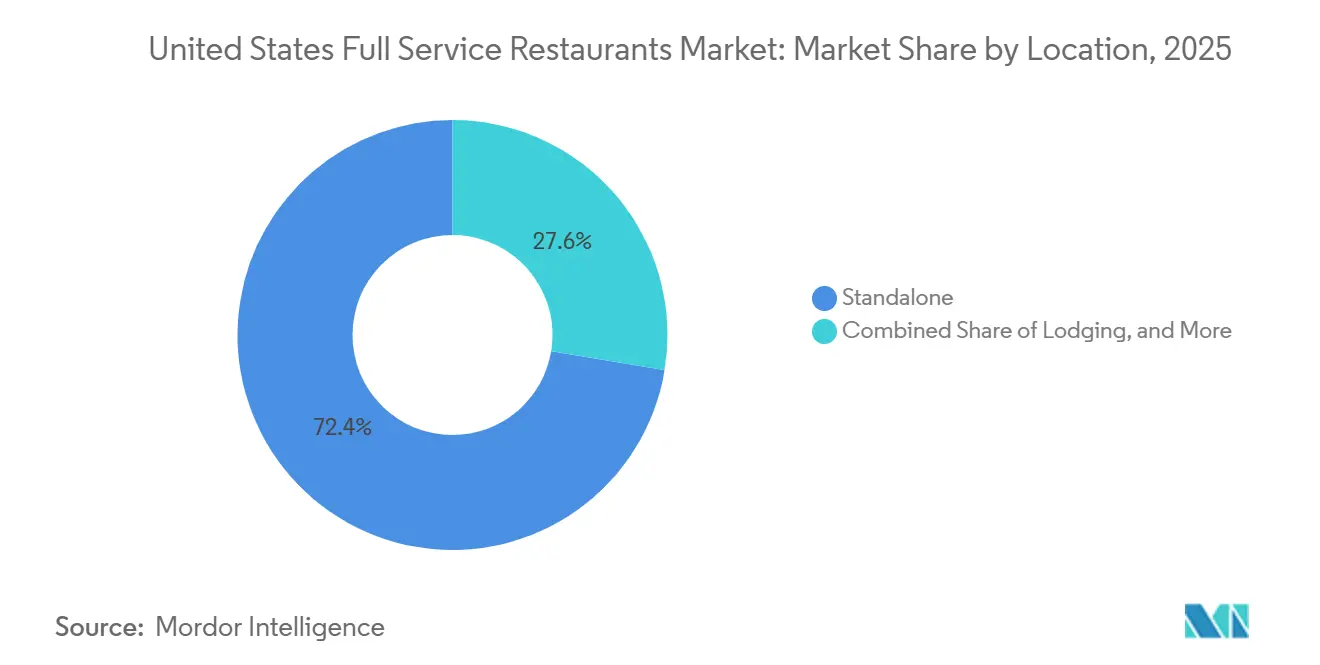
- Por ubicación, los establecimientos independientes representaron el 72.39 % del posicionamiento en 2025; se prevé que los restaurantes integrados en hoteles alcancen una tasa de crecimiento anual compuesta (CAGR) del 12.51 % hasta 2031.
- Por tipo de servicio, el consumo en el local representó el 58.22% de las ventas en 2025, mientras que se prevé que el servicio a domicilio crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.71% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de restaurantes de servicio completo en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de las plataformas de entrega y reserva en línea | + 2.1% | Nacional, con concentración en áreas metropolitanas y conglomerados suburbanos | Mediano plazo (2-4 años) |
| Innovación en menús con opciones saludables | + 1.4% | Nacional, con adopción temprana en mercados costeros y ciudades universitarias | Mediano plazo (2-4 años) |
| Crecimiento a través de modelos de cocinas virtuales | + 1.8% | Núcleos urbanos y suburbios de alta densidad donde los costos inmobiliarios son prohibitivos | Corto plazo (≤ 2 años) |
| Adopción de programas de fidelización y herramientas tecnológicas | + 1.6% | Nacional, con mayor penetración entre operadores encadenados | Mediano plazo (2-4 años) |
| Aumento de las preferencias culinarias globales | + 1.3% | Nacional, con crecimiento acelerado en diversas áreas metropolitanas | Largo plazo (≥ 4 años) |
| Apoyo político al turismo y a las empresas gastronómicas locales | + 0.9% | Regiones dependientes del turismo y ciudades de entrada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de las plataformas de entrega y reserva en línea
Los agregadores externos y las redes de reparto propias están transformando la combinación de ingresos al convertir ocasiones incrementales que, de otro modo, se habrían limitado a la comida a domicilio o a alternativas de comida rápida. Uber Eats amplió su colaboración con Instacart en 2024 para ofrecer comidas de restaurante junto con la entrega de comestibles, reduciendo así los costes de adquisición de clientes y aumentando la frecuencia de los pedidos. DoorDash firmó un acuerdo plurianual con Domino's en 2025, lo que marca un giro estratégico, ya que incluso las marcas nativas del reparto reconocen el valor del alcance de los agregadores. Las plataformas de reserva online como OpenTable y Resy están incorporando precios dinámicos y opciones de prepago, lo que permite a los operadores captar depósitos y reducir las tasas de inasistencia que históricamente erosionaban la utilización de la capacidad durante el fin de semana. Esta infraestructura reduce las barreras para que los independientes compitan en conveniencia; sin embargo, las comisiones, que promedian entre el 20 % y el 30 %, reducen los márgenes y obligan a los operadores a aumentar los precios del menú o a asumir el coste como gasto de adquisición de clientes.
Innovación en menús con opciones saludables
El desarrollo de menús con alto contenido proteico, de origen vegetal y con conciencia de alérgenos ya no es un factor diferenciador de nicho, sino una expectativa básica entre los comensales millennials y de la generación Z, quienes priorizan la transparencia nutricional. Sweetgreen introdujo el filete de res alimentado con pasto en 2024, combinando su posicionamiento vegetal con proteína animal para captar la demanda flexitariana y aumentar el tamaño promedio de la cuenta. Las cadenas de servicio completo están reformulando las salsas para reducir el sodio y el azúcar, en respuesta a los objetivos voluntarios de reducción de sodio de la FDA y a la reacción negativa de los consumidores contra los ingredientes ultraprocesados. Esta tendencia se entrelaza con la complejidad de la cadena de suministro: obtener ingredientes con certificación orgánica, sin OGM o de agricultura regenerativa requiere relaciones más estrechas con los proveedores y, a menudo, costos de insumos más altos. Sin embargo, los operadores con una buena ejecución pueden exigir precios premium y generar una lealtad a la marca que los aísla de la competencia basada en precios.
Crecimiento a través de modelos de cocinas virtuales
Las cocinas fantasma y las marcas virtuales permiten a los operadores probar nuevos conceptos, ampliar el radio de entrega y amortizar los costos fijos en múltiples fuentes de ingresos sin incurrir en mano de obra de atención al público ni en gastos inmobiliarios de comedor. Chipotle abrió su primer local exclusivamente digital en 2024, con estantes exclusivos para recoger pedidos y sin mesas para comer en el local, dirigido a núcleos urbanos donde el alquiler por metro cuadrado supera los 100 USD. Bloomin' Brands lanzó conceptos virtuales bajo la infraestructura de cocina existente, aprovechando el valor de marca y la experiencia operativa para captar ventas incrementales de entrega a domicilio con una inversión mínima. Este modelo es particularmente atractivo en mercados secundarios donde la densidad de población justifica la demanda de entrega a domicilio, pero no puede sostener locales independientes de servicio completo. Sin embargo, las marcas virtuales enfrentan dificultades para descubrir restaurantes en plataformas de entrega a domicilio saturadas y carecen de la diferenciación experiencial que impulsa las visitas recurrentes en los formatos tradicionales.
Apoyo político al turismo y a las empresas gastronómicas locales
Las iniciativas federales y estatales destinadas a revitalizar el sector hotelero tras la pandemia incluyen créditos fiscales para la renovación de restaurantes, subvenciones para la capacitación de la fuerza laboral y la simplificación de los permisos para la expansión de restaurantes al aire libre. El Fondo de Revitalización de Restaurantes, aunque se agotó en 2024, sentó un precedente para el alivio específico que los gobiernos estatales han replicado a través de programas locales, según la Administración de Pequeñas Empresas de EE. UU.[ 1 ]Fuente: Administración de Pequeñas Empresas de EE. UU., "Fondo de Revitalización de Restaurantes". sba.govLas oficinas de turismo de las ciudades de entrada se están asociando con asociaciones de restaurantes para promover el turismo culinario, impulsando así el aumento de las visitas de viajeros nacionales e internacionales que priorizan las experiencias gastronómicas. Estas políticas benefician desproporcionadamente a los operadores de servicios completos en regiones dependientes del turismo, pero también generan presión competitiva a medida que los nuevos participantes aprovechan el capital subvencionado para entrar en mercados previamente dominados por las empresas establecidas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costos de los alimentos y los ingredientes | -1.7% | Nacional, con aguda presión en regiones dependientes de productos importados | Corto plazo (≤ 2 años) |
| Mayor sensibilidad del consumidor a los precios en medio de la volatilidad económica | -1.3% | Nacional, con efectos pronunciados en los mercados de ingresos medios y rurales | Mediano plazo (2-4 años) |
| Obstáculos para el crecimiento del comercio tradicional debido a los altos costos inmobiliarios | -1.0% | Núcleos urbanos y corredores suburbanos de alto tráfico | Largo plazo (≥ 4 años) |
| Gastos y complejidades en la adopción de tecnología | -0.8% | Nacional, con impacto desproporcionado en independientes y pequeñas cadenas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos de los alimentos y los ingredientes
En 2024, la inflación de los productos alimenticios se desaceleró al 2.2%, pero se aceleró nuevamente al 2.7% en 2025. Este resurgimiento fue impulsado principalmente por interrupciones relacionadas con el clima en la producción agrícola, choques geopolíticos que afectaron las cadenas de suministro y la persistente escasez de mano de obra en el sector agrícola, según el Servicio de Investigación Económica del USDA.[ 2 ]Fuente: Servicio de Investigación Económica del USDA, "Datos sobre la inflación de los precios de los alimentos". ers.usda.govLos precios de las proteínas se han mantenido impredecibles; los precios de la carne de res son elevados debido a los ciclos de liquidación de hatos, mientras que la oferta de aves de corral se ha visto limitada por los brotes de influenza aviar. Estos factores han puesto a los operadores en una posición difícil, obligándolos a elegir entre absorber el aumento de los costos de los insumos, lo que reduce los márgenes de ganancia, o aumentar los precios, lo que podría provocar una disminución en la afluencia de clientes. Para mitigar estas presiones, algunos operadores están recurriendo a estrategias de ingeniería de menús, como la promoción de productos con mayor margen de beneficio o la reducción del tamaño de las porciones. Sin embargo, estas tácticas conllevan el riesgo de alejar a los clientes preocupados por el precio, quienes podrían percibir estos cambios como engañosos. Las grandes cadenas de restaurantes, por otro lado, están aprovechando su escala mediante sistemas de compras centralizados y la celebración de contratos a plazo para protegerse de la volatilidad de los precios de las materias primas. Este enfoque no solo les ayuda a gestionar los costos de forma más eficaz, sino que también amplía la brecha competitiva con los operadores independientes, quienes a menudo carecen de la escala y los recursos para negociar condiciones favorables, lo que los deja más vulnerables a las fluctuaciones del mercado.
Mayor sensibilidad del consumidor a los precios en medio de la volatilidad económica
El gasto discrecional en restaurantes fuera de casa sigue bajo presión, ya que los hogares se enfrentan a las elevadas tasas hipotecarias, la reanudación del pago de préstamos estudiantiles y la persistente inflación en categorías no alimentarias. Los restaurantes de servicio completo, que tienen un promedio de cuenta más alto que las alternativas de servicio rápido e informal, son particularmente vulnerables a la devaluación, ya que los consumidores priorizan el valor sobre la experiencia. La marca Chili's de Brinker International capitalizó esta dinámica promocionando menús combinados con precios accesibles y ofertas por tiempo limitado que impulsaron el aumento de visitas. Sin embargo, esta estrategia reduce la rentabilidad por cliente y corre el riesgo de diluir la marca si se mantiene durante varios trimestres. Los operadores deben equilibrar la intensidad promocional con el posicionamiento de marca, un cálculo que se vuelve más difícil a medida que persiste la incertidumbre económica y los consumidores postergan las celebraciones que históricamente impulsaban las visitas a los restaurantes de servicio completo.
Análisis de segmento
Por cocina: Los conceptos de Oriente Medio desafían el dominio norteamericano
En 2025, la cocina norteamericana representó el 38.28% de la cuota de mercado, impulsada por marcas consolidadas de comida casera y conceptos de steakhouse que dominan las zonas suburbanas. Mientras tanto, la cocina de Oriente Medio experimenta un crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 12.96% hasta 2031, ya que los consumidores prefieren cada vez más ingredientes saludables y sabores únicos que se distinguen de la oferta estadounidense tradicional. La salida a bolsa de Cava en 2024 demostró el sólido rendimiento financiero de la restauración rápida mediterránea, con volúmenes unitarios promedio superiores a los 2.5 millones de dólares y márgenes de beneficio cercanos al 25%, rivalizando con los de las cadenas de servicio completo consolidadas. La cocina europea, que incluye formatos italianos, franceses y españoles, mantiene una cuota de mercado estable gracias a programas de experiencias gastronómicas y maridajes que impulsan un mayor gasto por comensal. La cocina latinoamericana se está expandiendo más allá de los clásicos tex-mex, con operadores que introducen auténticos platos regionales como el ceviche peruano, el asado argentino y el churrasco brasileño, atractivos para los comensales que buscan experiencias culinarias auténticas.
La cocina asiática, que abarca los formatos chino, japonés, tailandés y vietnamita, sigue fragmentada debido a las distintas necesidades de la cadena de suministro y a la mano de obra especializada, lo que dificulta el escalamiento de las tiendas multilocal. En 2024, PF Chang's, una cadena panasiática de servicio completo, se centró en simplificar su menú y en asociarse con cocinas fantasma para optimizar las operaciones y aumentar las ventas a domicilio. Otras cocinas, como la africana, la caribeña y la fusión, ocupan nichos de mercado, pero se están expandiendo a medida que los cambios demográficos y la curiosidad cultural impulsan el interés por tradiciones culinarias poco representadas. Esta segmentación de las cocinas refleja una tendencia más amplia: los operadores que ofrecen experiencias gastronómicas auténticas, saludables y visualmente atractivas están ganando cuota de mercado frente a los conceptos estadounidenses tradicionales que se basan en el tamaño de las porciones y un posicionamiento centrado en el valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Outlet: Los operadores encadenados aprovechan la escala frente a la flexibilidad independiente
En 2025, los establecimientos independientes representaban el 78.62 % de la cuota de mercado, lo que pone de manifiesto la naturaleza fragmentada de los restaurantes de servicio completo. Los matices locales, los menús elaborados por chefs y las sólidas conexiones con la comunidad crean barreras competitivas que las marcas nacionales encuentran difícil superar. Sin embargo, los operadores en cadena están experimentando crecimiento, expandiéndose a una tasa de crecimiento anual compuesta (TCAC) del 12.55 % hasta 2031. Lo logran mediante la centralización de compras, la estandarización de operaciones y la inversión en tecnología, recursos a menudo inaccesibles para los independientes. Darden Restaurants, con más de 1,900 locales y múltiples marcas, aprovecha su escala para obtener descuentos por volumen de sus proveedores. Esta escala también les permite distribuir los costes tecnológicos entre una base más amplia y reasignar capital de las unidades con bajo rendimiento a mercados de alto crecimiento. En 2024, Bloomin' Brands, propietaria de Outback Steakhouse y Carrabba's Italian Grill, introdujo marcas virtuales utilizando su infraestructura de cocina existente, captando ventas adicionales de entrega a domicilio sin incurrir en costes inmobiliarios adicionales.
Los operadores en cadena se benefician del reconocimiento de marca y del amplio alcance de los programas de fidelización. Estas ventajas reducen los costos de adquisición de clientes y fomentan las visitas recurrentes mediante promociones específicas. Por el contrario, los independientes se diferencian al ofrecer experiencias únicas, abastecerse de ingredientes locales y crear menús innovadores que reflejan la creatividad de cada chef en lugar de los mandatos corporativos. La segmentación actual de los establecimientos indica un futuro bifurcado: es probable que las cadenas dominen las zonas suburbanas y los corredores de autopistas, donde la dinámica inmobiliaria favorece los formatos multilocal. Mientras tanto, se espera que los independientes prosperen en centros urbanos y barrios adinerados, donde los comensales priorizan la singularidad sobre la uniformidad. Los modelos de franquicia ofrecen un enfoque híbrido, que permite a los operadores independientes aprovechar el valor de marca y el apoyo operativo, manteniendo al mismo tiempo la propiedad local. Sin embargo, las tarifas de franquicia y las estructuras de regalías pueden reducir la rentabilidad a nivel de local.
Por ubicación: las asociaciones de alojamiento liberan una demanda cautiva de alto margen
Las ubicaciones independientes representaron el 72.39 % de los ingresos de 2025, incluyendo edificios independientes y locales comerciales que dependen del tráfico vehicular y del atractivo del destino. Sin embargo, se proyecta que los restaurantes en hoteles crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.51 %, ya que los operadores hoteleros buscan monetizar la comida y las bebidas como fuente de beneficios en lugar de como un servicio para los huéspedes. Marriott International expandió sus conceptos de restauración en el hotel en 2024, asociándose con chefs de renombre y restauradores locales para crear restaurantes de destino que atraigan clientes no residentes y aumenten los ingresos por habitación. Los lugares de ocio, como parques temáticos, distritos de entretenimiento y complejos turísticos, captan el gasto incremental de públicos cautivos dispuestos a pagar precios superiores por comodidad y experiencia. Los restaurantes minoristas, ubicados en centros comerciales y centros de estilo de vida, se enfrentan a dificultades a medida que disminuye el tráfico peatonal y los propietarios priorizan a los inquilinos experienciales sobre los formatos gastronómicos tradicionales.
Los destinos turísticos, como aeropuertos, estaciones de tren y áreas de descanso en autopistas, se benefician de la demanda cautiva, pero enfrentan altos costos de ocupación, horarios de atención restrictivos y dificultades laborales en los centros de tránsito. Delaware North y SSP Group, líderes en concesiones de restaurantes para viajeros, están introduciendo formatos híbridos de comida rápida informal y de servicio completo que acortan los tiempos de servicio y mantienen promedios de facturación más altos que las alternativas de comida rápida. La segmentación de ubicaciones resalta la importancia de la selección de ubicaciones y la alineación de formatos: los operadores que adaptan el posicionamiento del concepto a los patrones de tráfico y las expectativas de los consumidores obtienen retornos desproporcionados, mientras que los desajustes resultan en unidades de bajo rendimiento que drenan el capital y la atención de la gerencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: el servicio a domicilio gana cuota de mercado mientras que el servicio en el local se recupera de forma desigual
El servicio de comida en el local representó el 58.22 % de las ventas en 2025, lo que refleja el enfoque experiencial de los restaurantes de servicio completo, donde el ambiente, la calidad del servicio y la interacción social justifican precios premium. Sin embargo, el servicio a domicilio se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 12.71 % hasta 2031, a medida que las plataformas de terceros y las redes logísticas propias convierten las ocasiones en eventos incrementales. La comida para llevar ocupa un punto intermedio, atrayendo a los consumidores que priorizan la rapidez y el valor sobre la experiencia, pero que prefieren evitar los gastos de envío y los tiempos de espera. Darden Restaurants informó que las ventas fuera del local, que incluyen comida a domicilio y para llevar, representaron el 20 % de los ingresos totales en el año fiscal 2024, frente al 12 % anterior a la pandemia, lo que indica un cambio estructural en el comportamiento del consumidor que persiste más allá de la necesidad del confinamiento.
La economía de los envíos sigue siendo un desafío: las comisiones de terceros promedian entre el 20% y el 30%, los costos de empaquetado suman entre 1% y 2% por pedido, y la degradación de la calidad de los alimentos durante el transporte puede afectar la imagen de la marca. Los operadores están respondiendo invirtiendo en flotas de reparto propias, negociando comisiones más bajas a cambio de exclusividad y diseñando menús específicos para entrega a domicilio con productos que se transportan bien y mantienen la temperatura. Chili's introdujo un menú optimizado para entregas en 2024, con productos con tiempos de cocción más cortos y empaquetado diseñado para conservar la presentación, lo que se traduce en mayores índices de satisfacción del cliente y tasas de repetición de pedidos.
Análisis geográfico
El mercado estadounidense de restaurantes de servicio completo exhibe una heterogeneidad regional impulsada por la composición demográfica, los niveles de ingresos, los flujos turísticos y la dinámica inmobiliaria. Las áreas metropolitanas costeras, como Nueva York, Los Ángeles, San Francisco y Miami, representan una proporción desproporcionada debido a la alta densidad de población, los hogares adinerados y la diversidad cultural que propicia los precios premium y la proliferación de la gastronomía étnica. Estos mercados también sirven como campo de pruebas para nuevos conceptos y tecnologías, y los operadores aprovechan la retroalimentación de los primeros usuarios para perfeccionar sus ofertas antes de su lanzamiento nacional. Los estados del Cinturón del Sol, que abarcan Texas, Florida, Arizona y las Carolinas, están experimentando un crecimiento acelerado impulsado por la migración poblacional, un clima empresarial favorable y menores costos inmobiliarios que permiten el desarrollo de nuevas unidades. Texas Roadhouse abrió 21 nuevos locales propios en el año fiscal 2024, concentrándose en los mercados del Cinturón del Sol, donde la formación de hogares y el crecimiento de los ingresos discrecionales impulsan la demanda de restaurantes de servicio completo.
Las regiones del Medio Oeste y del Cinturón Industrial se enfrentan a dificultades estructurales derivadas del estancamiento poblacional, la presión sobre los ingresos y la competencia de alternativas de comida rápida y comida informal orientadas al valor. Los operadores en estos mercados priorizan el tamaño de las porciones, los precios accesibles y la comida reconfortante para mantener su cuota de mercado; sin embargo, les cuesta alcanzar los promedios de consumo y la rotación de mesas de las áreas metropolitanas costeras. Los mercados rurales y suburbanos ofrecen menores costos inmobiliarios y menor intensidad competitiva; sin embargo, carecen de la densidad de población necesaria para soportar grandes volúmenes de unidades, lo que obliga a los operadores a aceptar una menor productividad de ventas a cambio de gastos de ocupación manejables. Los mercados dependientes del turismo, como Las Vegas, Orlando y las ciudades de entrada con flujos de visitantes internacionales, se benefician de una demanda incremental que complementa el tráfico local; sin embargo, siguen siendo vulnerables a las recesiones económicas y los eventos geopolíticos que alteran los patrones de viaje.
La segmentación geográfica resalta la importancia de la selección de mercados y la adaptación de formatos: los operadores que adaptan sus ofertas de menú, estrategias de precios y modelos de servicio a las preferencias locales y las condiciones económicas obtienen retornos desproporcionados, mientras que las implementaciones nacionales estandarizadas corren el riesgo de obtener un rendimiento inferior en mercados que se desvían de las previsiones corporativas. Los entornos regulatorios también varían según el estado y el municipio, con leyes laborales, requisitos de salario mínimo y licencias para la venta de alcohol que crean una complejidad de cumplimiento que favorece a las cadenas más grandes con funciones legales y de recursos humanos especializadas. Las normas de seguridad alimentaria, supervisadas por la FDA y los departamentos de salud estatales, imponen requisitos básicos que todos los operadores deben cumplir; sin embargo, la intensidad de la aplicación y la frecuencia de las inspecciones varían según la jurisdicción, lo que genera un riesgo operativo para las cadenas multiestatales.
Panorama competitivo
El mercado estadounidense de restaurantes de servicio completo registra una concentración moderada, lo que indica un entorno competitivo donde las cadenas de primer nivel dominan el poder de fijación de precios, el acceso a bienes raíces y la escala tecnológica. Sin embargo, las cadenas independientes fragmentadas conservan ventajas diferenciadoras gracias a menús elaborados por chefs, un abastecimiento hiperlocal y un posicionamiento experiencial. Darden Restaurants, el mayor operador de servicio completo con más de 1,900 locales, aprovecha su cartera multimarca para captar diversas ocasiones y grupos demográficos, desde cenas familiares informales en Olive Garden hasta experiencias de asador de lujo en The Capital Grille. La marca Chili's de Brinker International ha revertido años de descensos en el número de comensales mediante promociones orientadas al valor y marketing impulsado por redes sociales que conecta con los comensales más jóvenes, lo que ilustra cómo las cadenas tradicionales pueden recuperar relevancia mediante un reposicionamiento estratégico.
Entre los disruptores emergentes se incluyen conceptos mediterráneos de comida rápida informal como Cava, que combinan la calidad de un servicio completo con la rapidez y comodidad de un servicio rápido, captando cuota de mercado de los formatos tradicionales de mesa. Existen oportunidades de espacio en blanco en cocinas étnicas descuidadas, formatos experienciales que combinan la gastronomía con el entretenimiento y modelos tecnológicos que reducen la intensidad de la mano de obra sin sacrificar la calidad del servicio. Los operadores están implementando herramientas de programación basadas en IA, automatización de cocinas y quioscos de autoservicio para reducir los costes laborales y mantener la productividad durante las horas punta. Cooper's Hawk Winery and Restaurants, que integra la producción y venta de vino con un servicio completo de restauración, ejemplifica la diferenciación experiencial que exige precios premium y fomenta la repetición de visitas.
La intensidad competitiva es mayor en los mercados suburbanos, donde múltiples cadenas compiten por las comidas familiares, mientras que los núcleos urbanos y los barrios adinerados favorecen a las cadenas independientes con un posicionamiento único. El cumplimiento normativo, en particular en materia de seguridad alimentaria y estándares laborales impuestos por la FDA y el Departamento de Trabajo, crea requisitos operativos básicos que todos los operadores deben cumplir. Sin embargo, las cadenas más grandes se benefician de funciones de cumplimiento específicas que reducen la exposición al riesgo. El salario promedio por hora de los trabajadores de servicios de alimentación aumentó un 4.4 % interanual en 2024, superando la inflación general y presionando a los modelos de servicio completo con uso intensivo de mano de obra que no pueden automatizar las funciones de atención al público con la misma rapidez que sus competidores de servicio rápido, según la Oficina de Estadísticas Laborales.[ 3 ]Fuente: Oficina de Estadísticas Laborales, "Ingresos de los trabajadores de servicios de alimentos". bls.gov.
Líderes de la industria de restaurantes de servicio completo en Estados Unidos
-
Bloomin' Brands Inc.
-
Brinker Internacional Inc.
-
Darden Restaurantes Inc.
-
texas roadhouse inc.
-
la fábrica de tarta de queso inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Tim Hortons, la popular cadena canadiense de cafeterías y pastelerías, abrió un local en Nueva Jersey en un antiguo edificio White Castle de 2,000 pies cuadrados con autoservicio, ubicado en el condado de Ocean.
- Enero de 2026: Starbucks planea abrir entre 600 y 650 nuevos cafés netos a nivel mundial en 2026, incluidas entre 150 y 175 tiendas operadas por la compañía en los EE. UU. Las tiendas tienen una versión de formato pequeño de 10 asientos, junto con innovaciones como productos de panadería artesanal y ofertas ampliadas de matcha.
- Mayo de 2025: La marca Texas Roadhouse lanzó Texas Roadhouse Dairy Dips. Esta nueva línea, en colaboración con West Madison Foods, incluye salsa de flor de cactus, salsa de picaduras de serpiente de cascabel y salsa de pepinillos fritos.
Alcance del informe de mercado de restaurantes de servicio completo en Estados Unidos
Los segmentos asiático, europeo, latinoamericano, de Medio Oriente y norteamericano están cubiertos como segmentos por cocina. Los Outlets encadenados y los Outlets independientes están cubiertos como segmentos por Outlet. Ocio, Alojamiento, Comercio minorista, Independiente y Viajes están cubiertos como segmentos por Ubicación.| Asiático |
| Europea |
| Latinoamérica |
| Del Medio Oriente |
| Norteamérica |
| Otras cocinas FSR |
| Puntos de venta encadenados |
| Puntos de venta independientes |
| Ocio |
| Alojamiento |
| Venta al Por Menor |
| Standalone |
| Viajes |
| Cenar en |
| Lo que aprendiste |
| Entrega |
| Cocina | Asiático |
| Europea | |
| Latinoamérica | |
| Del Medio Oriente | |
| Norteamérica | |
| Otras cocinas FSR | |
| Outlet | Puntos de venta encadenados |
| Puntos de venta independientes | |
| Ubicacion | Ocio |
| Alojamiento | |
| Venta al Por Menor | |
| Standalone | |
| Viajes | |
| Tipo de servicio | Cenar en |
| Lo que aprendiste | |
| Entrega |
Definición de mercado
- RESTAURANTES DE SERVICIO COMPLETO - Un establecimiento de restauración donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa.
- SERVICIOS RÁPIDOS RESTAURANTES - Un establecimiento de foodservice que brinda a los clientes comodidad, rapidez y oferta de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa.
- CAFÉS Y BARES - Un tipo de negocio de servicios de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos.
- COCINA EN LA NUBE - Una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes que cenen en el restaurante.
| Palabra clave | Definición |
|---|---|
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef". |
| cocina asiática | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la china, india, coreana, japonesa, bengalí, del sudeste asiático, etc. |
| Valor promedio de la orden | Es el valor medio de todos los pedidos realizados por los clientes en un establecimiento de restauración. |
| Tocino | Es carne salada o ahumada que procede del lomo o costados de un cerdo. |
| Bares y Pubs | Es un establecimiento de bebidas que tiene licencia para servir bebidas alcohólicas para su consumo en el local. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| BRC | Consorcio Británico de venta al público |
| Burger | Es un sándwich que consiste en una o más hamburguesas de carne de res cocida, colocadas dentro de un panecillo o bollo de pan rebanado. |
| Café | Es un establecimiento de restauración que sirve diversos refrescos (principalmente café) y comidas ligeras. |
| Cafés y bares | Es un tipo de negocio de servicio de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para el consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos. |
| Cappuccino | Es una bebida de café italiana que se prepara tradicionalmente con partes iguales de espresso doble, leche al vapor y espuma de leche al vapor. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Salida encadenada | Se refiere a un establecimiento de servicios de alimentos que comparte marcas, opera en varias ubicaciones, tiene una administración central y prácticas comerciales estandarizadas. |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Cocina en la nube | Es una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes para cenar. |
| Cocktail | Es una bebida alcohólica mixta elaborada con un solo aguardiente o una combinación de aguardientes, mezclado con otros ingredientes como jugos, jarabes aromatizados, agua tónica, arbustos y amargos. |
| Edamame | Es un plato japonés preparado con soja (cosechada antes de que madure o endurezca) y cocida en su vaina. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Espresso | Es una forma concentrada de café que se sirve en tragos. |
| cocina europea | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la italiana, francesa, alemana, inglesa, holandesa, danesa, etc. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| restaurante de servicio completo | Se refiere a un establecimiento de servicio de alimentos donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa. |
| cocina fantasma | Se refiere a una cocina en la nube. |
| GLA | Superficie bruta alquilable |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Salida Independiente | Se refiere a un establecimiento de servicios de alimentos que opera con un solo punto de venta o está estructurado como una pequeña cadena con no más de tres locales. |
| Jugo | Es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Latinoamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la mexicana, brasileña, argentina, colombiana, etc. |
| Café con Leche | Es un café a base de leche que se compone de uno o dos tragos de espresso, leche al vapor y una fina capa de leche espumosa. |
| Ocio | Se refiere al servicio de alimentos ofrecido como parte de un negocio recreativo, como estadios deportivos, zoológicos, cines y museos. |
| Alojamiento | Se refiere a la oferta de servicios de alimentación en hoteles, moteles, casas de huéspedes, casas de vacaciones, etc. |
| Macchiato | Es una bebida de café espresso con una pequeña cantidad de leche, normalmente espumosa. |
| Cocinas a base de carne | Esto incluye alimentos como pollo frito, bistec, costillas, etc. donde la carne es el ingrediente principal del plato. |
| Cocina del Medio Oriente | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la árabe, libanesa, iraní, israelí, etc. |
| Cóctel sin alcohol | Es una bebida mixta sin alcohol. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Norteamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la estadounidense, canadiense, caribeña, etc. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| PDO | Denominación de Origen Protegida: Es el nombre de una región geográfica o zona específica que está reconocida por normas oficiales para producir determinados alimentos con características especiales relacionadas con la ubicación. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Pizzería | Es un plato hecho típicamente con masa de pan aplanada untada con una mezcla sabrosa que generalmente incluye tomates y queso y, a menudo, otros aderezos y horneado. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Restaurante de servicio rapido | Se refiere a un establecimiento de servicio de alimentos que brinda a los clientes comodidad, rapidez y ofertas de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa. |
| Venta al Por Menor | Se refiere a un establecimiento de servicio de comidas dentro de un centro comercial. complejo comercial o un edificio inmobiliario comercial, donde también operan otros negocios. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| Quiosco de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Zalamero | Es una bebida que se elabora colocando todos los ingredientes en un recipiente y procesándolos juntos, sin quitar la pulpa. |
| Cafeterías y teterías especializadas | Se refiere a un establecimiento de servicio de comidas que sirve únicamente varios tipos de té o café. |
| Standalone | Se refiere a restaurantes que cuentan con una infraestructura independiente y no conectada a ningún otro negocio. |
| Sushi | Es un plato japonés de arroz preparado con vinagre, generalmente con un poco de azúcar y sal, acompañado de una variedad de ingredientes, como mariscos, a menudo crudos, y verduras. |
| Viajes | Se refiere a ofertas de servicios de alimentos, como comida en aviones, comidas en trenes de larga distancia y servicios de alimentos en cruceros. |
| Cocina virtual | Se refiere a una cocina en la nube. |
| Carne Wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera para el valor promedio de los pedidos y se pronostica según las tasas de inflación previstas en los países.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




