

Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
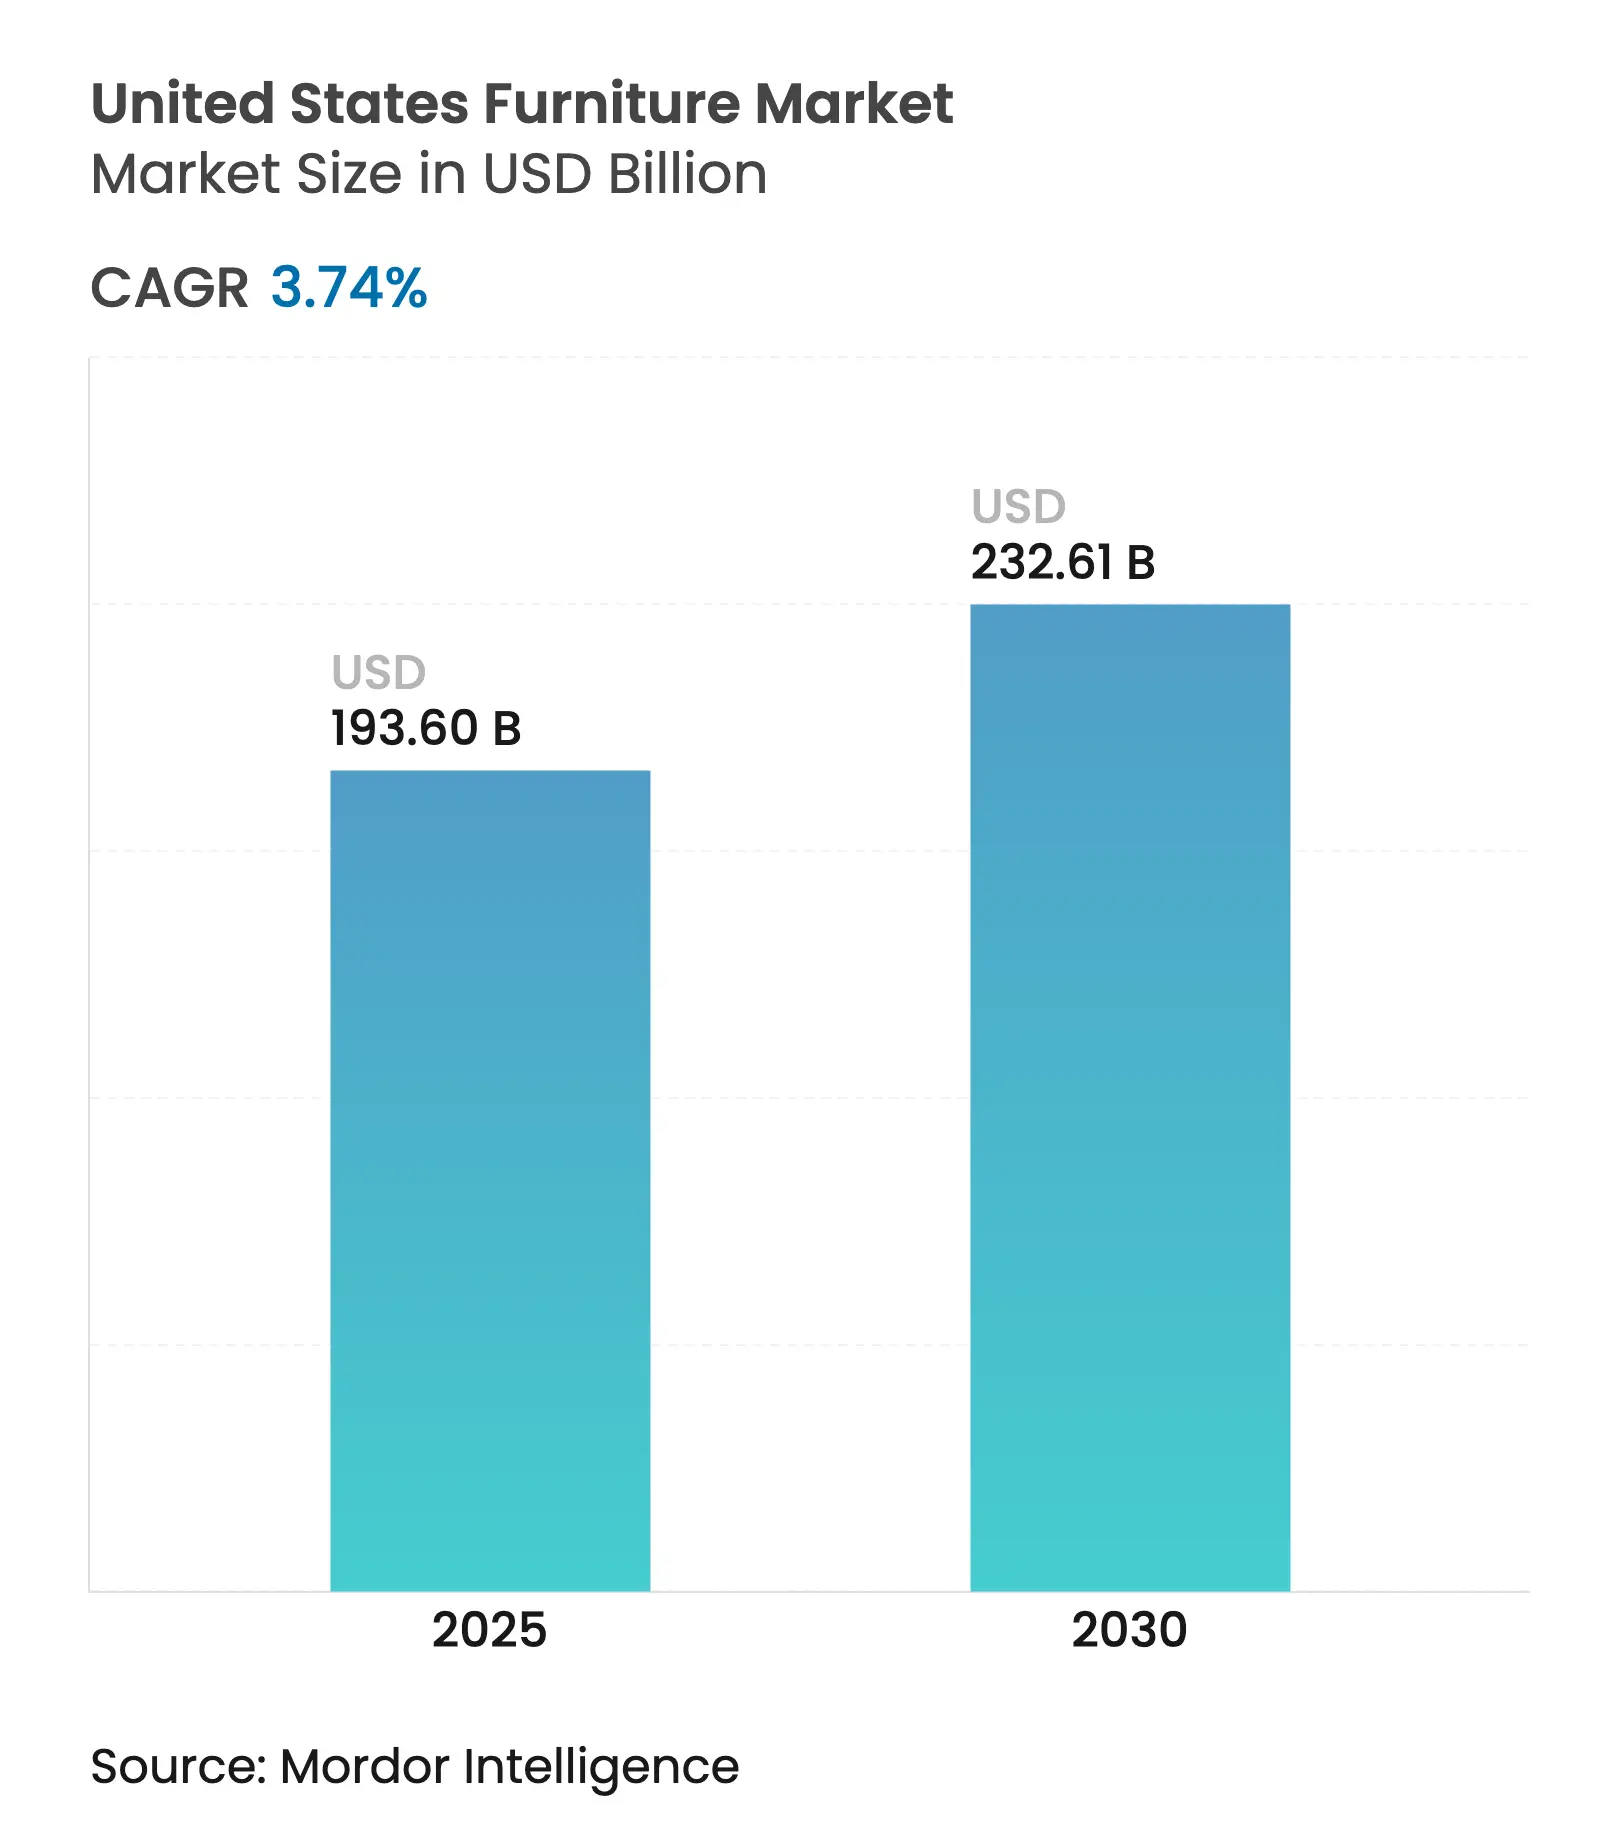
| Tamaño del mercado (2025) | USD 193.60 mil millones |
| Tamaño del mercado (2030) | USD 232.61 mil millones |
| Tasa de crecimiento (2025 - 2030) | 3.74% CAGR |
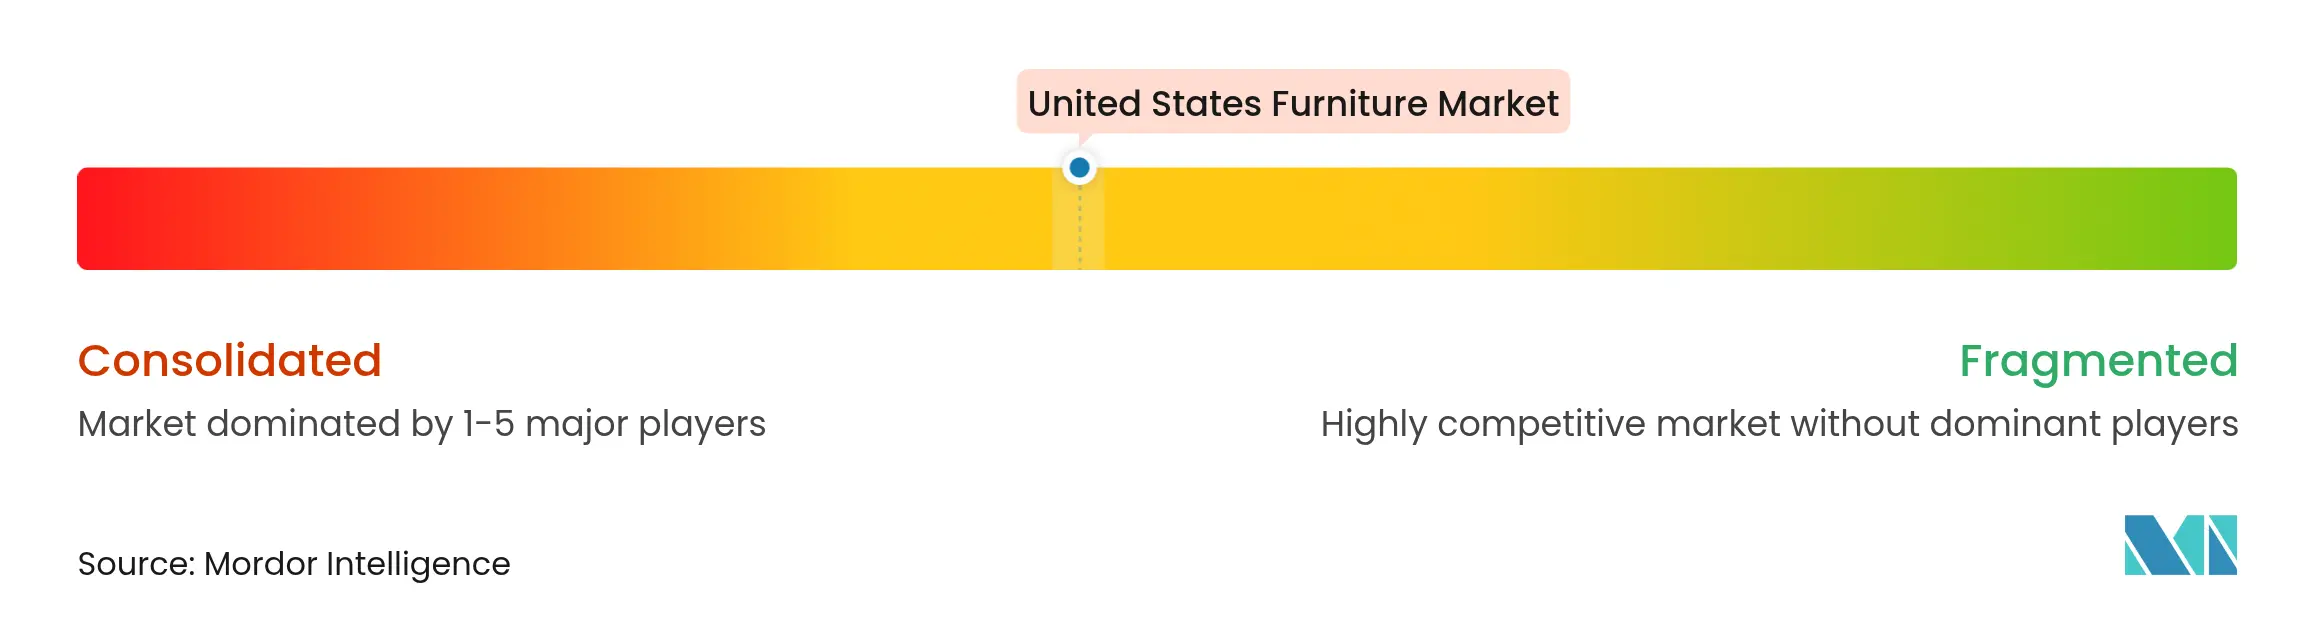
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de muebles de Estados Unidos por Mordor Intelligence
El tamaño del mercado de muebles de Estados Unidos está valorado en USD 193.60 mil millones en 2025 y se prevé que alcance los USD 232.61 mil millones para 2030 con una tasa de crecimiento anual compuesta (TCAC) del 3.74%. El moderado crecimiento pospandémico refleja un retorno a patrones de demanda vinculados a la rotación de viviendas en lugar de compras urgentes para oficinas en casa. La presión de la renta disponible mantiene estable el volumen, pero redirige el gasto hacia piezas duraderas que justifican precios más altos. La persistente volatilidad de las tarifas de los contenedores recorta los márgenes, lo que impulsa a las marcas a aumentar su inventario más cerca de los centros de consumo. Los modelos omnicanal integrados ganan terreno a medida que los consumidores alternan entre las salas de exposición en tiendas físicas y los configuradores digitales, mientras que la producción automatizada compensa la escasez de mano de obra nacional. En general, el mercado de muebles de Estados Unidos continúa expandiéndose, si bien a un ritmo deliberado definido por la agilidad de la cadena de suministro y un comportamiento de compra orientado al valor.
Conclusiones clave del informe
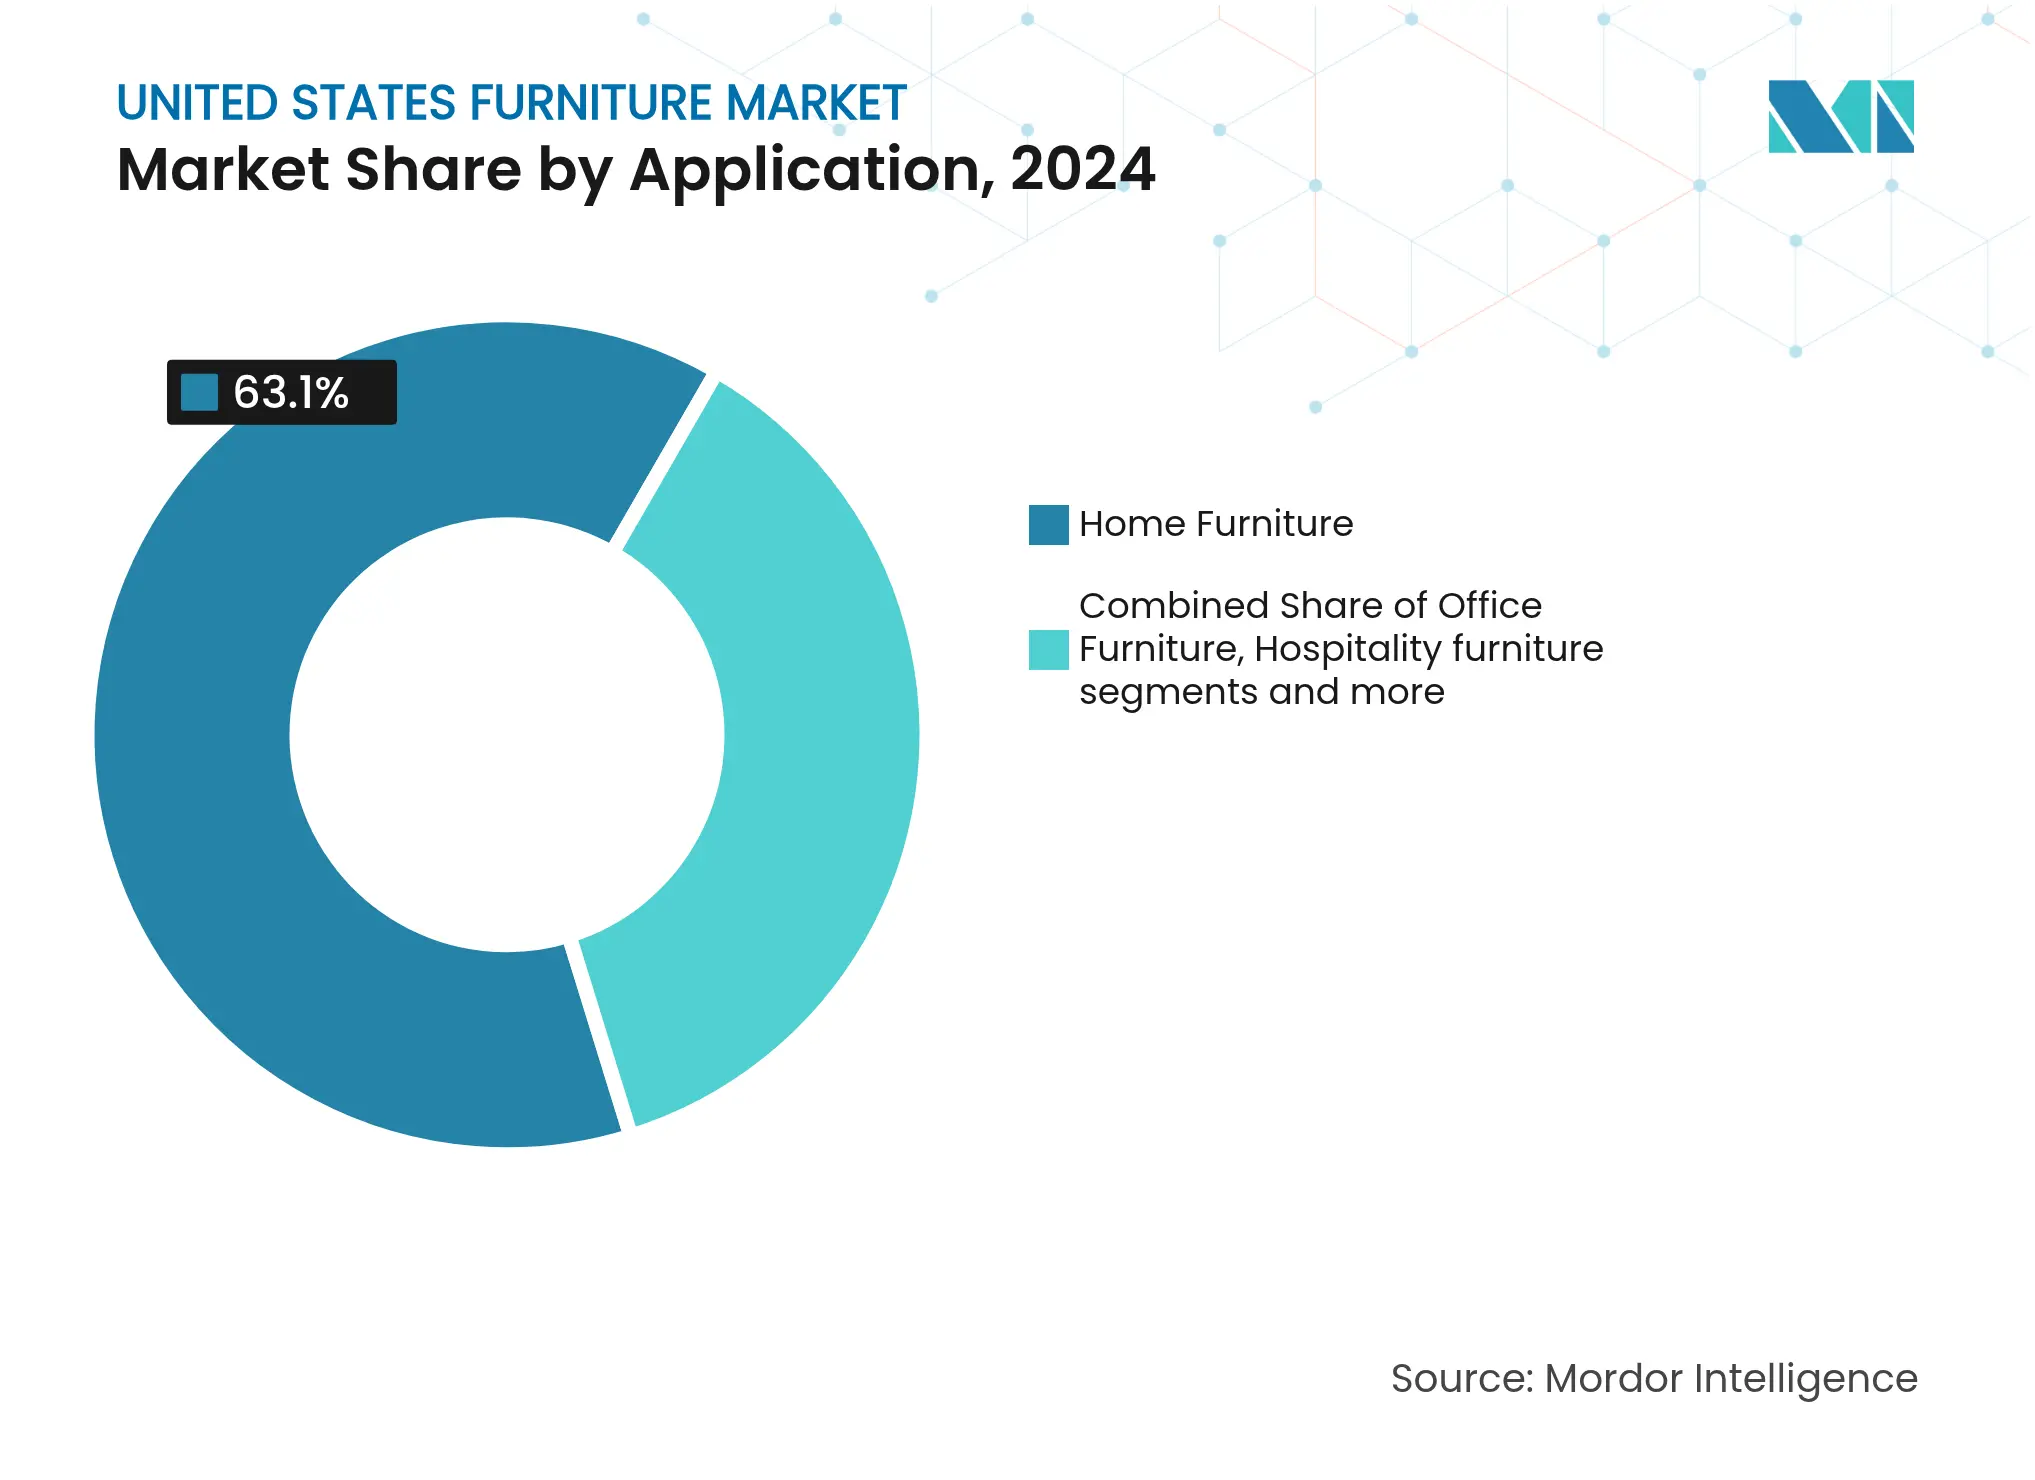
- Por aplicación, los muebles para el hogar representaron el 63.1 % de la participación de mercado de muebles de los Estados Unidos en 2024; se proyecta que los muebles para hostelería avancen a una CAGR del 4.54 % hasta 2030.
- Por material, la madera representó el 56.23% de la participación en el mercado de muebles de Estados Unidos en 2024, mientras que los muebles de plástico y polímero están en camino de alcanzar una CAGR del 4.70% hasta 2030.
- Por rango de precios, el nivel medio capturó el 43.14 % del tamaño del mercado de muebles de los Estados Unidos en 2024, mientras que se prevé que el nivel premium aumente a una CAGR del 4.31 %.
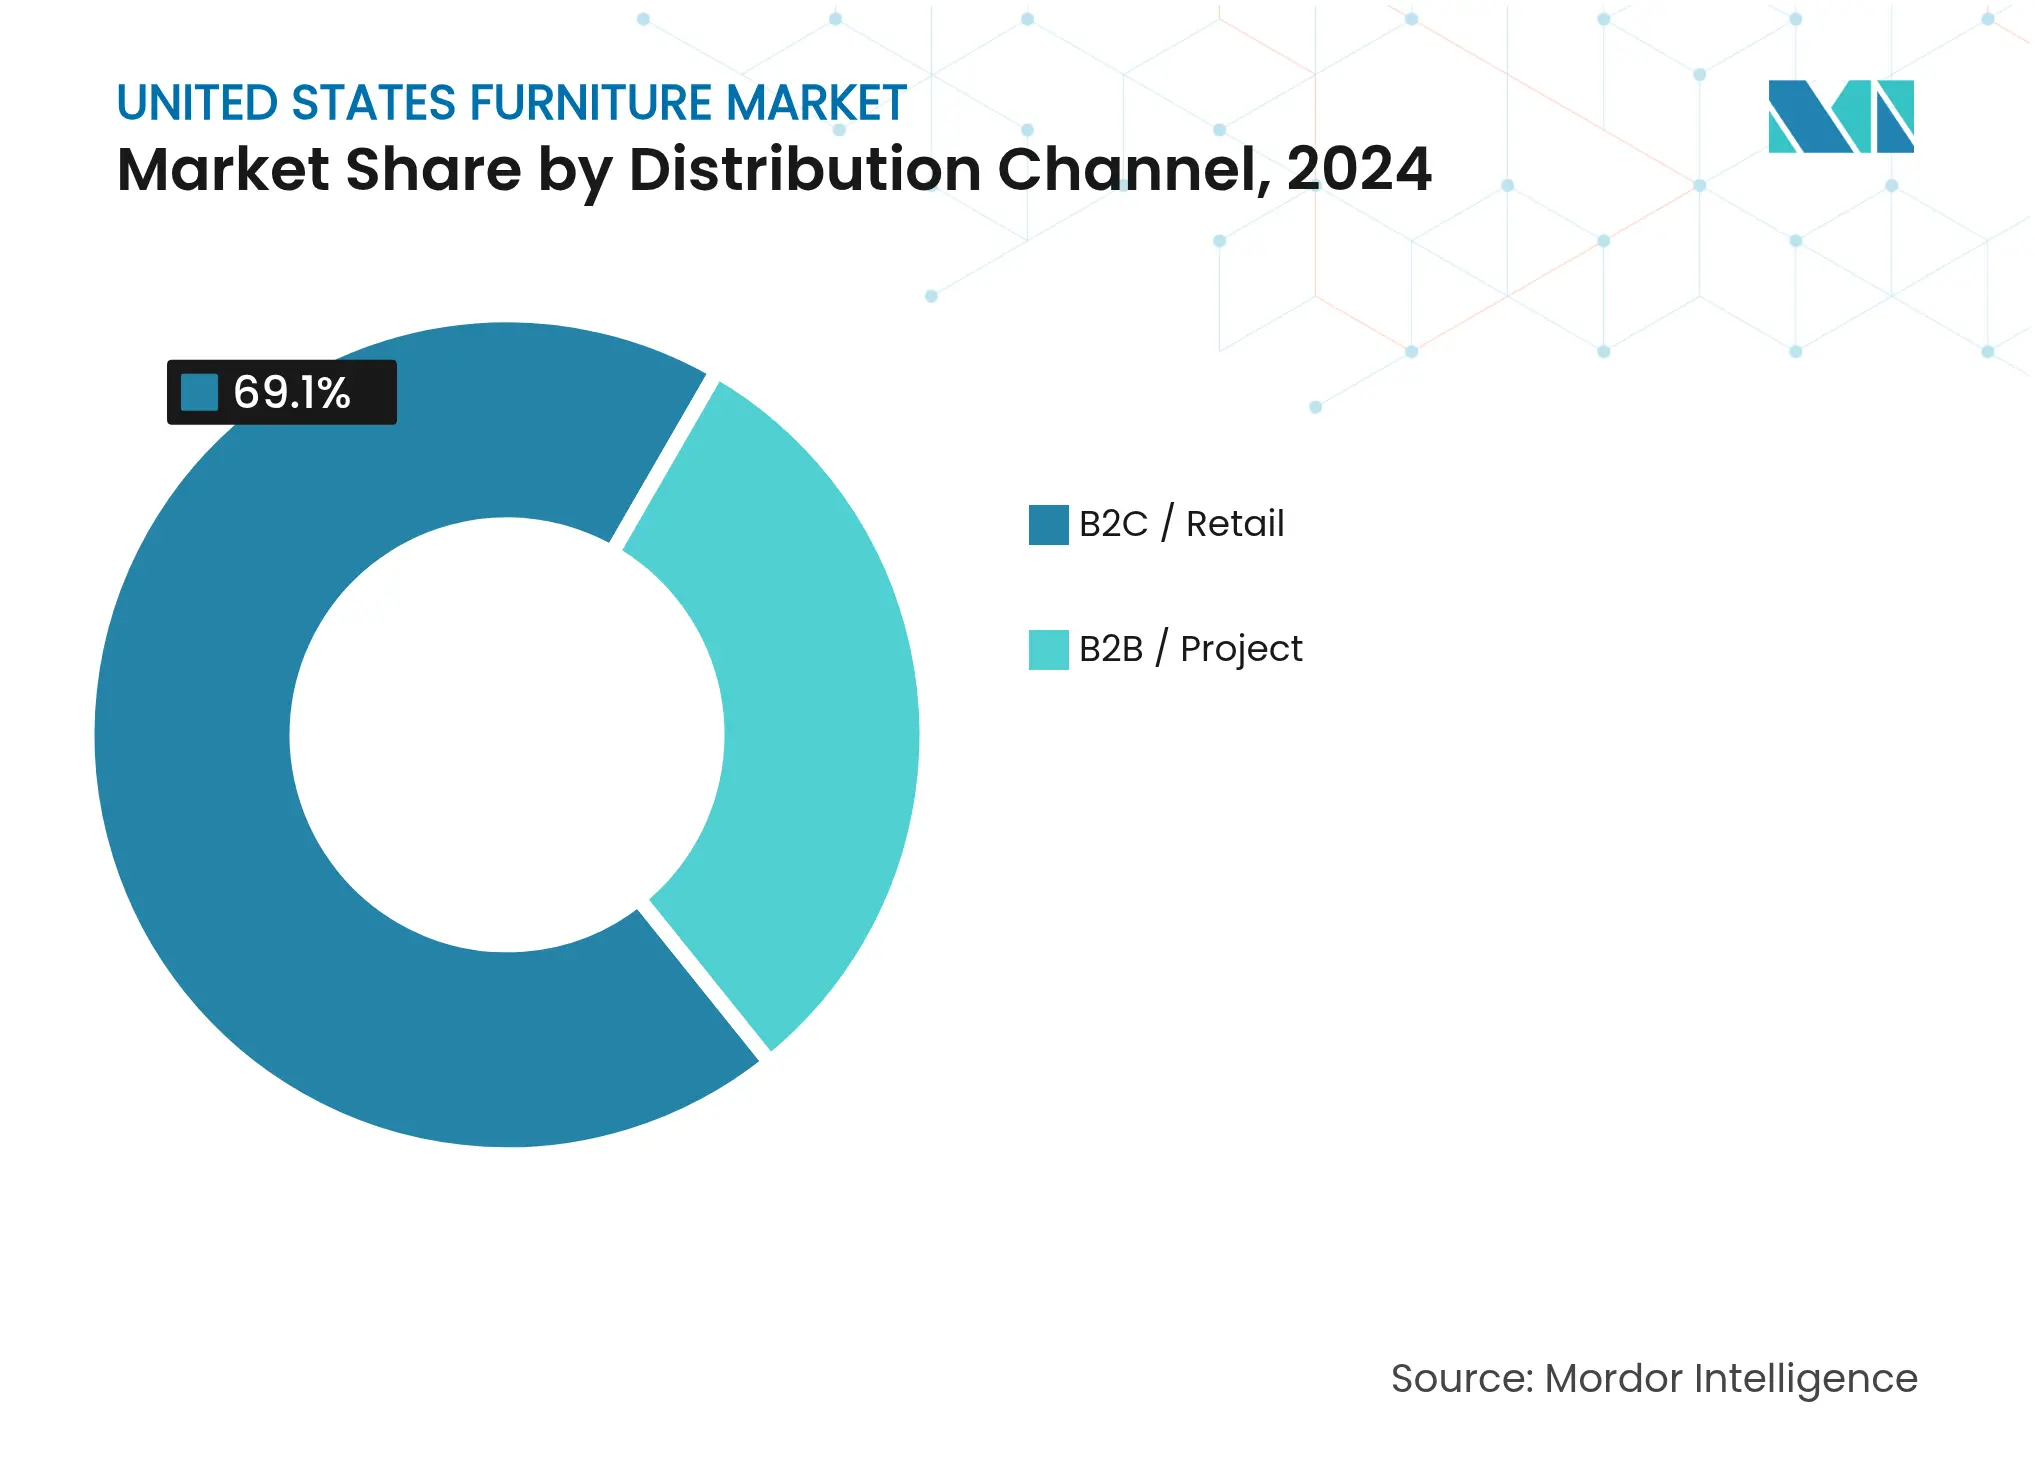
- Por canal de distribución, el comercio minorista B2C representó el 69.1 % del tamaño del mercado de muebles de Estados Unidos en 2024 y se está expandiendo a una CAGR del 4.10 % hasta 2030.
- Por región, el sudeste representó el 29.21% de la participación del mercado de muebles de Estados Unidos en 2024, mientras que se proyecta que el oeste se expandirá a una CAGR del 4.28% hasta 2030.
Tendencias y perspectivas del mercado de muebles de Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de las mejoras en el hogar tras la pandemia | + 0.8% | Enfoque nacional y suburbano | Mediano plazo (2-4 años) |
| Aumento en el inicio de obras de vivienda y permisos de remodelación | + 0.9% | Sureste y Oeste | Largo plazo (≥ 4 años) |
| Logística de mercancías voluminosas habilitada para el comercio electrónico | + 0.6% | Nodos nacionales y urbanos | Corto plazo (≤ 2 años) |
| Demanda de mobiliario contract en espacios de trabajo híbridos | + 0.5% | Núcleos comerciales del metro | Mediano plazo (2-4 años) |
| Sustitución de materiales impulsada por ESG | + 0.4% | Compradores nacionales premium | Largo plazo (≥ 4 años) |
| Plataformas de personalización masiva asistidas por IA | + 0.3% | Estados con tecnología avanzada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de las mejoras en el hogar tras la pandemia
Los legados del trabajo remoto siguen impulsando los ciclos de reemplazo al alza incluso después del aumento del gasto de 2021 [1] William Blair, “Furniture and Home Renovations Post Pandemic Normalization,” williamblair.com . Las tasas hipotecarias que se relajan hacia el rango del 5% podrían desbloquear una nueva ola de compras de muebles impulsadas por la movilidad vinculadas a las ventas de viviendas existentes. Los hogares más jóvenes canalizan los presupuestos hacia sofás seccionales y almacenamiento modular que optimizan los espacios más pequeños. Las líneas premium se benefician de los consumidores que conciben los muebles como una inversión a largo plazo, lo que sustenta la CAGR del 4.31% en el segmento superior. Los fabricantes nacionales se benefician porque los compradores equiparan la producción estadounidense con calidad y plazos de entrega más rápidos. En consecuencia, el mercado de muebles de Estados Unidos captura valor incremental en lugar de un crecimiento puro del volumen.
Aumento en el inicio de obras de vivienda y permisos de remodelación
Los inicios de vivienda de diciembre de 2024 aumentaron un 15.8% interanual a 1.50 millones de unidades, extendiendo el impulso a las terminaciones de 2025 [2] Asociación Nacional de Constructores de Viviendas, “Los inicios de vivienda terminan 2024 con una nota al alza”, nahb.org . Las viviendas unifamiliares, que generan mayores gastos por unidad en muebles, mejoraron un 6.5% durante el año y refuerzan la participación del 63.1% de Home Furniture. Los proyectos de construcción para alquiler ahora especifican kits de muebles estandarizados, agregando volúmenes de contrato predecibles. Los permisos regionales divergen, con el noreste y el medio oeste ligeramente al alza mientras que los mercados occidentales se reducen, creando desafíos de asignación de inventario. La actividad de remodelación dirige los dólares a gabinetes de cocina y juegos de comedor, donde la frecuencia de reemplazo es más corta, amplificando el gasto de ciclo medio dentro del mercado de muebles de los Estados Unidos.
Logística de mercancías voluminosas habilitada para el comercio electrónico
Los sistemas automatizados de preparación de pedidos de paquetes planos, capaces de realizar 290 preparaciones por hora, permiten a los minoristas en línea cumplir con sus compromisos de entrega en dos días y, al mismo tiempo, controlar los costos de mano de obra. Los recargos a las empresas de mensajería por envíos de gran tamaño impulsan la demanda hacia redes especializadas de productos voluminosos que optimizan la entrega mediante rutas consolidadas de entrega rápida. Las aplicaciones de realidad aumentada reducen las tasas de devolución al permitir a los clientes visualizar las dimensiones y los acabados de los productos en sus hogares, protegiendo así los estrechos márgenes de beneficio del comercio electrónico. La integración de las visitas a las salas de exposición con herramientas de configuración digital está mejorando la experiencia omnicanal, permitiendo a las marcas ampliar su cartera de clientes. Este cambio está impulsando el mercado estadounidense del mueble hacia expectativas de servicio 24/7, en línea con la evolución de las demandas de los consumidores. En conjunto, estos avances están transformando la eficiencia operativa y las estrategias de interacción con el cliente en el mercado.
Demanda de mobiliario contract en espacios de trabajo híbridos
Se espera que la demanda de escritorios modulares, divisores móviles y áreas de descanso adaptables en diseños de oficinas basados en actividades crezca de manera constante hasta 2027. El negocio de contratos de MillerKnoll en América, que representa el 62% de sus ingresos, indica una recuperación en los presupuestos de renovación corporativa después de los retrasos durante 2022-2023 [3] DCF Modeling, “MillerKnoll Inc. Overview,” dcfmodeling.com . Se observan tendencias similares en los sectores de educación y salud, donde las aulas flexibles y las áreas de tratamiento fácilmente desinfectables están ganando terreno. En el sector hotelero, las ventas de muebles están experimentando un crecimiento del 4.54% a medida que los hoteles reconvierten los vestíbulos en espacios de coworking. Estos cambios resaltan un giro más amplio en los segmentos no residenciales hacia entornos adaptables. El mercado de muebles de EE. UU. está posicionado para beneficiarse significativamente de esta transición, impulsado por la evolución de las necesidades de los clientes en varios verticales. Este enfoque centrado en la adaptabilidad está reconfigurando la demanda de muebles en múltiples industrias.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Presupuestos discrecionales presionados por la inflación | -1.2% | Enfoque nacional en personas de bajos ingresos | Corto plazo (≤ 2 años) |
| Volatilidad de las tarifas de contenedores en las rutas entre Asia y EE. UU. | -0.8% | Empresas dependientes de las importaciones | Mediano plazo (2-4 años) |
| Aumento de las tarifas de los vertederos y de las normas de eliminación | -0.3% | California y el noreste | Largo plazo (≥ 4 años) |
| Escasez de mano de obra en los sectores de tapicería | -0.4% | Centros de producción heredados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Presupuestos discrecionales presionados por la inflación
En marzo de 2025, el IPC de muebles y ropa de cama disminuyó un 1.79 % interanual, lo que refleja la mayor dependencia de los minoristas de las promociones para liquidar el inventario. Los consumidores están posponiendo la compra de artículos más grandes, como juegos de comedor, y se centran en retapizar los muebles existentes o adquirir piezas de decoración más pequeñas. Las tasas de interés anual (TPA) de las tarjetas de crédito superiores al 20 % han impulsado la demanda de opciones de pago a plazos, aunque el aumento de las tasas de morosidad plantea importantes riesgos financieros para los comerciantes. Los minoristas se encuentran bajo presión debido al aumento de los costes de los insumos y a la sensibilidad de los consumidores a los precios, que los obliga a priorizar el volumen sobre los márgenes. Esta dinámica está limitando el crecimiento de los ingresos en el mercado estadounidense del mueble. La combinación de elevados riesgos financieros y estrategias de precios promocionales subraya los desafíos que enfrentan las marcas para mantener la rentabilidad. En general, el mercado se encuentra en un entorno complejo, marcado por los cambios en el comportamiento del consumidor y las presiones económicas.
Volatilidad de las tarifas de contenedores en las rutas entre Asia y EE. UU.
Las desviaciones del Mar Rojo están prolongando los tiempos de tránsito hasta tres semanas, lo que afecta significativamente la capacidad de los buques e impulsando fluctuaciones de las tarifas totales en porcentajes de tres dígitos en cuestión de meses. Los costos de flete, que en ocasiones superan el 15% del precio de desembarque para artículos de baja densidad, están alterando los cronogramas de comercialización. Los importadores intentan compensar estos costos mediante recargos; sin embargo, la elasticidad del mercado limita el alcance de la repercusión de costos. Las iniciativas de nearshoring a México y Centroamérica están cobrando impulso, pero las limitaciones de capacidad siguen siendo un desafío. En consecuencia, los riesgos del flete continúan ejerciendo presión a la baja sobre el mercado estadounidense del mueble. Estas dinámicas subrayan la persistente volatilidad en las cadenas de suministro, lo que enfatiza la necesidad de una planificación estratégica. La continua escasez de capacidad complica aún más los esfuerzos para estabilizar los costos y los tiempos de tránsito.
Análisis de segmento
Por aplicación: Crecimiento de anclajes a escala residencial
Los muebles para el hogar representan el 63.1 % del tamaño del mercado estadounidense de muebles, lo que refleja una amplia gama de unidades de almacenamiento (SKU) y una renovación recurrente vinculada a la movilidad residencial. El sector hotelero, aunque con una cuota de mercado de tan solo un dígito medio, supera a otros con una tasa de crecimiento anual compuesta (TCAC) del 4.54 % gracias a que los presupuestos hoteleros, tras la renovación, se centran en la distribución de vestíbulos que facilitan el trabajo. Las colecciones de oficina recuperan relevancia gracias a la programación híbrida, mientras que el mobiliario para el sector educativo y sanitario se adapta a los ciclos de inversión, favoreciendo los espacios flexibles. Los actores del mercado estadounidense de muebles diversifican la planificación de SKU para atender a cada nicho sin canibalizar los surtidos residenciales básicos. El material mixto de los muebles para el hogar tiende a la madera por su calidez estética, mientras que los segmentos de categoría profesional se inclinan por los laminados de alta presión por su durabilidad.
En el mercado estadounidense del mueble, la demanda secundaria está impulsada por los gestores de construcción para alquiler, que solicitan conjuntos estandarizados para optimizar los procesos de rotación. Los compradores del sector hotelero contribuyen a esta demanda negociando compras de flotas, lo que se traduce en descuentos por volumen, pero alarga los ciclos de cobro. En diversas categorías, la adopción de herramientas de visualización digital está acelerando las aprobaciones de diseño y reduciendo la duración de los embudos de venta. Estas herramientas también están mejorando la retención de clientes al optimizar la experiencia de compra general. La combinación de estos factores está configurando las estrategias operativas y de ventas del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Material: La Tradición se Fusiona con la Innovación
La madera domina el 56.23 % del mercado de muebles de Estados Unidos, favorecida por su calidad percibida y facilidad de reparación. Sin embargo, las piezas de plástico y polímero están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 4.70 %, aprovechando las estructuras ligeras y las mezclas de resinas fácilmente reciclables. Las estructuras metálicas predominan en los entornos de exterior y la decoración industrial tipo loft, mientras que los compuestos de ingeniería ofrecen ventajas en la relación resistencia-peso de las estanterías. Las historias de abastecimiento sostenible resuenan con los híbridos de bioplástico y madera, lo que permite afirmaciones de carbono negativo que atraen a los compradores más ecológicos. Sin embargo, las etiquetas FSC imponen auditorías de la cadena de suministro que elevan los costos hasta en un 7 %, lo que reduce el precio de los SKUs sensibles al precio.
Los proveedores del mercado estadounidense del mueble adoptan cada vez más adhesivos con bajo contenido de COV y lacas al agua para cumplir con las estrictas normativas sobre calidad del aire en interiores. Estos cambios regulatorios impulsan avances en los materiales, lo que, a su vez, influye en los procesos de innovación de productos. Al integrar estos materiales respetuosos con el medio ambiente, las empresas buscan alinearse con las tendencias de sostenibilidad y aumentar la confianza del consumidor. Estas medidas son cruciales para proteger la reputación de las marcas en un mercado competitivo. La apuesta por los materiales de bajas emisiones también refleja el compromiso de la industria con la evolución de las preferencias de los consumidores y las normas regulatorias.
Por rango de precios: Volumen de nivel medio, impulso premium
Las líneas de gama media representaron el 43.14 % del mercado de muebles de Estados Unidos en 2024, lo que permitió a los minoristas tradicionales obtener economías de escala. Sin embargo, las ofertas premium registran una tasa de crecimiento anual compuesta (TCAC) del 4.31 %, ya que los consumidores cambian los muebles rápidos por piezas que parecen reliquias. Las marcas económicas se enfrentan a la inflación de los precios del transporte y la mano de obra, lo que erosiona los ya reducidos márgenes, lo que impulsa la racionalización de las unidades de mantenimiento de existencias (SKU). Los compradores premium prefieren la personalización, lo que genera plazos de entrega de 6 a 8 semanas que permiten diseños únicos. Los programas de alquiler con opción a compra surgen incluso en los segmentos superiores, distribuyendo los pagos sin afectar el prestigio de la marca.
En el mercado estadounidense del mueble, la estratificación de precios se alinea cada vez más con las preferencias de los canales. Los grandes comercios se centran en ofrecer paquetes básicos a través de plataformas online, mientras que los estudios boutique priorizan las salas de exposición experienciales para atraer clientes. Este enfoque estratégico atiende las diversas preferencias de los consumidores, garantizando la estabilidad del volumen en todos los canales. Además, crea oportunidades para la expansión de márgenes al abordar eficazmente diferentes segmentos del mercado. La combinación de estas estrategias impulsa el crecimiento sostenible del mercado.
Por canal de distribución: dominio minorista con impulso digital
El comercio minorista B2C representa el 69.1 % del tamaño del mercado de muebles de Estados Unidos y presenta una tasa de crecimiento anual compuesta (TCAC) del 4.10 % hasta 2030. Las grandes superficies de productos para el hogar captan a los renovadores aficionados, las cadenas especializadas ofrecen consultoría de diseño y los minoristas online especializados compiten por la profundidad del surtido. La recogida en tienda aumenta a medida que los clientes prueban los acabados en la tienda y luego realizan las transacciones en línea para una programación más cómoda. Las ventas de proyectos B2B disminuyen su cuota de mercado, pero ofrecen un precio promedio de venta más alto mediante instalaciones contratadas en oficinas, hoteles e instalaciones institucionales.
Los líderes del mercado estadounidense de muebles están integrando aplicaciones de RA para superponer modelos dimensionalmente precisos en los espacios de los clientes, lo que reduce significativamente las tasas de devolución. Estas aplicaciones mejoran la experiencia del cliente al proporcionar visualizaciones precisas de la ubicación de los muebles. En el ámbito operativo, los sistemas de inventario vinculados a API sincronizan las salas de exposición con los centros de distribución, minimizando el riesgo de desabastecimiento y mejorando la eficiencia de la cadena de suministro. Estos avances contribuyen a la optimización de costes, lo que se refleja en estrategias de precios competitivos. Como resultado, estas medidas fortalecen el rendimiento del canal de distribución y la competitividad general del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El sureste controla el 29.21 % del mercado de muebles de Estados Unidos, impulsado por la inmigración y una mayor presencia promedio de viviendas, lo que eleva el gasto por hogar. El acceso a los puertos de Savannah y Charleston agiliza los flujos de importación, aunque los cuellos de botella ferroviarios a veces retrasan las entregas nacionales. Los gustos tradicionales se inclinan por los acabados de madera, lo que apoya la base manufacturera de Carolina del Norte, que sustenta la oferta regional. Los proyectos de construcción para alquiler, desde Atlanta hasta Tampa, estandarizan los paquetes de muebles, creando volúmenes predecibles para los proveedores del mercado medio.
Los estados del oeste registran una tasa de crecimiento anual compuesta (TCAC) del 4.28 % hasta 2030, impulsada por los salarios del sector tecnológico y una cultura de vida al aire libre que impulsa la demanda de juegos de patio y sistemas modulares de almacenamiento inteligente. Las estrictas normas de emisiones de California impulsan la adopción de tableros sin formaldehído, impulsando la innovación de materiales en todo el mercado. Las limitaciones de capacidad en los puertos de Los Ángeles a Long Beach desvían parte del tráfico entrante a las terminales del noroeste del Pacífico, lo que alarga los tramos de transporte nacional, pero reduce los retrasos en los atraques. Las marcas premium de venta directa al consumidor prosperan en áreas metropolitanas como San Francisco y Seattle, donde la demanda de servicios de diseño es alta.
El Noreste, el Medio Oeste y el Suroeste completan la distribución. El Noreste registra una actividad constante de remodelación, vinculada al envejecimiento del parque de viviendas, lo que compensa el menor ritmo de construcción de obra nueva. Las plantas del Medio Oeste compiten por mano de obra, lo que impulsa subvenciones de automatización para mantener la producción de tapicería en el país. El Suroeste se beneficia de los jubilados que amueblan sus segundas residencias, priorizando piezas ligeras y de fácil mantenimiento, adecuadas para climas desérticos. Transportistas especializados de última milla escalan los depósitos cerca de Dallas y Phoenix para satisfacer las necesidades de elevación de dos personas, lo que garantiza un amplio servicio geográfico dentro del mercado del mueble estadounidense.
Panorama competitivo
El mercado de muebles de Estados Unidos se caracteriza por su fragmentación, lo que ofrece un amplio espacio para que las marcas innovadoras y emergentes fortalezcan su presencia. Williams-Sonoma aprovecha un modelo de marcas propias —Pottery Barn, West Elm y Rejuvenation— para atender diversos rangos de precios, mientras que su expansión con AERIN en abril de 2025 profundiza su atractivo en el ámbito del estilo de vida [4] Stock Titan, “Williams-Sonoma Expands AERIN Partnership”, stocktitan.net . IKEA responde inyectando 2.1 millones de euros en recortes de precios globales para defender el volumen de ventas en medio de unas ventas más débiles en el ejercicio fiscal de 2024.
La tecnología consolida las brechas competitivas. Los motores de diseño basados en IA acortan los ciclos de desarrollo, liberando capital para marketing. La red logística propia de Wayfair mitiga los problemas de los productos voluminosos, mientras que la tasa de reciclaje de residuos del 96 % de La-Z-Boy mejora sus credenciales ESG. Los modelos de oficina como suscripción de NORNORM prueban un arrendamiento flexible a 3 EUR por metro cuadrado al mes, atractivo para las empresas que dudan en comprometerse con el gasto de capital.
Productores nacionales como Bassett y Vaughan-Bassett promueven narrativas "Hecho en EE. UU." que resuenan en medio de la crisis del transporte de mercancías. Simultáneamente, proyectos piloto de reventa entre particulares como IKEA Preowned ponen a prueba economías circulares que podrían canibalizar las nuevas ventas, pero a la vez expandir los ecosistemas de marca. En este contexto, la fluidez omnicanal, la resiliencia de la cadena de suministro y la innovación sostenible determinan conjuntamente a los ganadores en el mercado estadounidense del mueble.
Líderes de la industria del mueble en Estados Unidos
Herman Miller
Caja de acero
Ashley HomeStore Corporación
Williams-Sonoma, Inc.
IKEA EE. UU.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: Williams-Sonoma amplía su asociación AERIN con Pottery Barn Teen y lanza colecciones ampliadas en las categorías de cocina, exterior y dormitorio.
- Febrero de 2025: Pottery Barn Kids agrega 14 “estilos de vida” de Modern Baby, logrando una certificación 100 % GREENGUARD GOLD.
- Enero de 2025: La-Z-Boy establece objetivos de reducción de emisiones del 64 % del Alcance 1, del 62 % del Alcance 2 y del 51 % del Alcance 3 validados por SBTi.
- Enero de 2025: Williams-Sonoma adquiere Rejuvenation Inc. para escalar hardware e iluminación a través de su motor de comercio electrónico.
Alcance del informe del mercado de muebles de Estados Unidos
En el informe se cubre un análisis de antecedentes completo del mercado de muebles de Estados Unidos, que incluye una evaluación de las cuentas nacionales, la economía y las tendencias de los mercados emergentes por segmentos, cambios significativos en la dinámica del mercado y la descripción general del mercado. El mercado de muebles de Estados Unidos está segmentado por material (madera, metal, plástico y otros materiales), por aplicación (muebles para el hogar, muebles de oficina, muebles de hospitalidad y otros muebles) y por canal de distribución (supermercados, tiendas especializadas, en línea y otra distribución). Canales).
por Aplicación
| Muebles del hogar | Sillas |
| Mesas (auxiliares, de café, de tocador, etc.) | |
| Dormitorios | |
| Vestidores | |
| canapés | |
| Mesas de comedor / Juegos de comedor | |
| Gabinetes de cocina | |
| Otros muebles para el hogar (baño, exterior, etc.) | |
| Muebles de Oficina | Sillas |
| Mesas | |
| Gabinetes de almacenaje | |
| Escritorios | |
| Sofás y otros asientos blandos | |
| Otros muebles de oficina | |
| HOTELERIA | |
| Muebles educativos | |
| Mobiliario sanitario | |
| Otras aplicaciones (lugares públicos, centros comerciales, oficinas gubernamentales) |
Por material
| Madera |
| Metal |
| Plástico y Polímero |
| Otros materiales |
Por rango de precios
| Economía |
| Rango medio |
| Premium |
Por canal de distribución
| B2C / Minorista | Centros de origen |
| Tiendas de muebles especializadas | |
| Online | |
| Otros Canales de Distribución | |
| B2B / Proyecto |
Por región
| Nordeste |
| Midwest |
| Sudeste |
| Southwest |
| West |
| por Aplicación | Muebles del hogar | Sillas |
| Mesas (auxiliares, de café, de tocador, etc.) | ||
| Dormitorios | ||
| Vestidores | ||
| canapés | ||
| Mesas de comedor / Juegos de comedor | ||
| Gabinetes de cocina | ||
| Otros muebles para el hogar (baño, exterior, etc.) | ||
| Muebles de Oficina | Sillas | |
| Mesas | ||
| Gabinetes de almacenaje | ||
| Escritorios | ||
| Sofás y otros asientos blandos | ||
| Otros muebles de oficina | ||
| HOTELERIA | ||
| Muebles educativos | ||
| Mobiliario sanitario | ||
| Otras aplicaciones (lugares públicos, centros comerciales, oficinas gubernamentales) | ||
| Por material | Madera | |
| Metal | ||
| Plástico y Polímero | ||
| Otros materiales | ||
| Por rango de precios | Economía | |
| Rango medio | ||
| Premium | ||
| Por canal de distribución | B2C / Minorista | Centros de origen |
| Tiendas de muebles especializadas | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B / Proyecto | ||
| Por región | Nordeste | |
| Midwest | ||
| Sudeste | ||
| Southwest | ||
| West | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de muebles de Estados Unidos en 2025?
Está valorado en USD 193.60 mil millones, con una CAGR proyectada del 3.74% que elevará los ingresos a USD 232.61 mil millones para 2030.
¿Qué segmento lidera por aplicación?
Los muebles para el hogar encabezan la tabla con una participación del 63.1 % en 2024, impulsados por los ciclos de reemplazo residencial en curso.
¿Qué material es el más preferido por los consumidores estadounidenses?
La madera sigue siendo dominante con una participación del 56.23%, lo que refleja atractivo estético y calidad percibida.
¿Por qué los costos de envío son una preocupación importante para las marcas de muebles?
La volatilidad de las tarifas de contenedores en las rutas entre Asia y Estados Unidos puede superar el 15% del costo en tierra, lo que comprime los márgenes y altera los cronogramas de entrega.
¿Qué canal de distribución está creciendo más rápido?
El comercio minorista B2C, especialmente los modelos omnicanal, sigue creciendo a una CAGR del 4.10 % a medida que los compradores combinan el descubrimiento en la tienda con el pago en línea.
¿Cómo influyen las tendencias de sostenibilidad en el diseño de productos?
Las demandas ESG están acelerando la adopción de compuestos de madera y bioplástico, madera con certificación FSC y acabados con bajo contenido de COV en las nuevas colecciones.


