

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
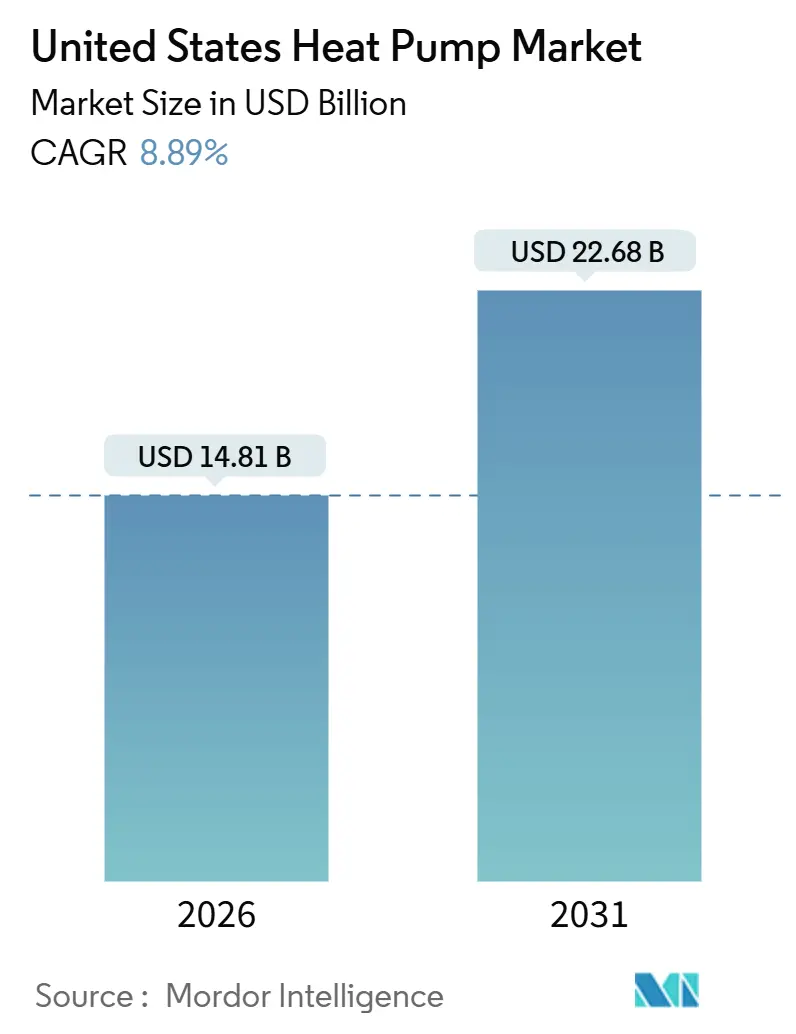
| Tamaño del mercado (2026) | USD 14.81 mil millones |
| Tamaño del mercado (2031) | USD 22.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.89% CAGR |
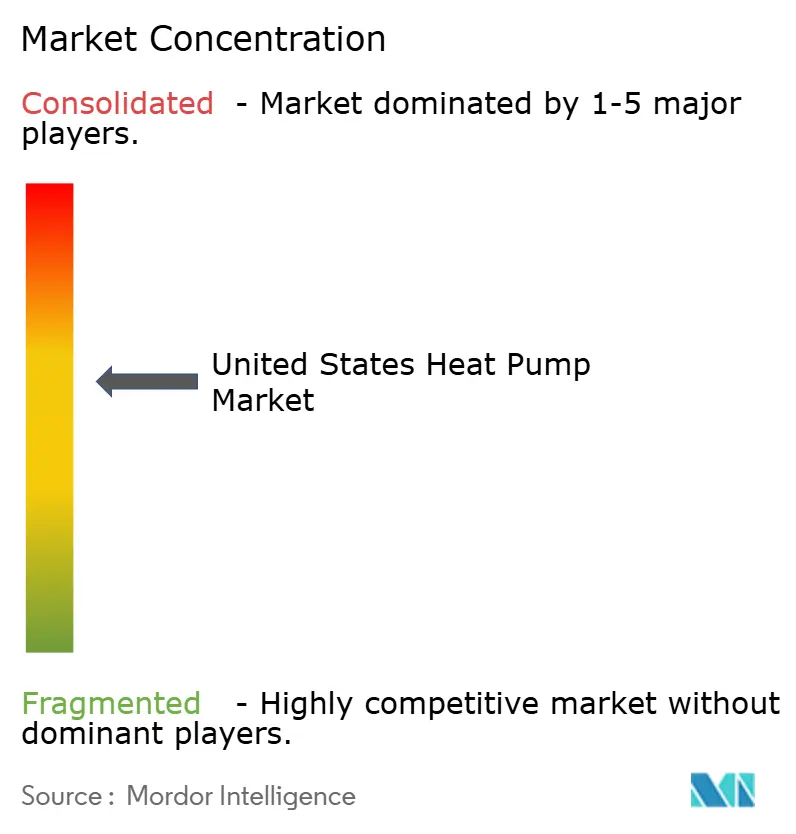
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bombas de calor en Estados Unidos realizado por Mordor Intelligence
El tamaño del mercado estadounidense de bombas de calor se situó en 14.81 millones de dólares en 2026 y se proyecta que alcance los 22.68 millones de dólares para 2031, lo que se traduce en una tasa de crecimiento anual compuesta (TCAC) del 8.89 % durante el período de pronóstico. Esta trayectoria refleja un punto de inflexión en el que los incentivos fiscales federales, los rápidos programas de reducción gradual de refrigerantes y la ampliación de los mandatos estatales de electrificación están acelerando los ciclos de sustitución de equipos y acortando los plazos de amortización. El impulso político se ve reforzado por los avances en el rendimiento en climas fríos, el suministro de compresores terrestres y el aumento de los compromisos corporativos de cero emisiones netas, que, en conjunto, amplían la base de clientes potenciales tanto en el sector inmobiliario residencial como comercial. Los fabricantes están respondiendo con tecnología de inversores de velocidad variable, opciones de sistemas híbridos para edificios antiguos y financiación llave en mano que reduce las barreras del coste inicial. Mientras tanto, la capacidad de los instaladores, la disponibilidad de refrigerantes y las limitaciones de los cuadros eléctricos moderan el potencial alcista a corto plazo, pero también crean nichos para plataformas de instalación que ahorran mano de obra, la diversificación de refrigerantes de bajo PCA y las soluciones de carga gestionada.
Conclusiones clave del informe
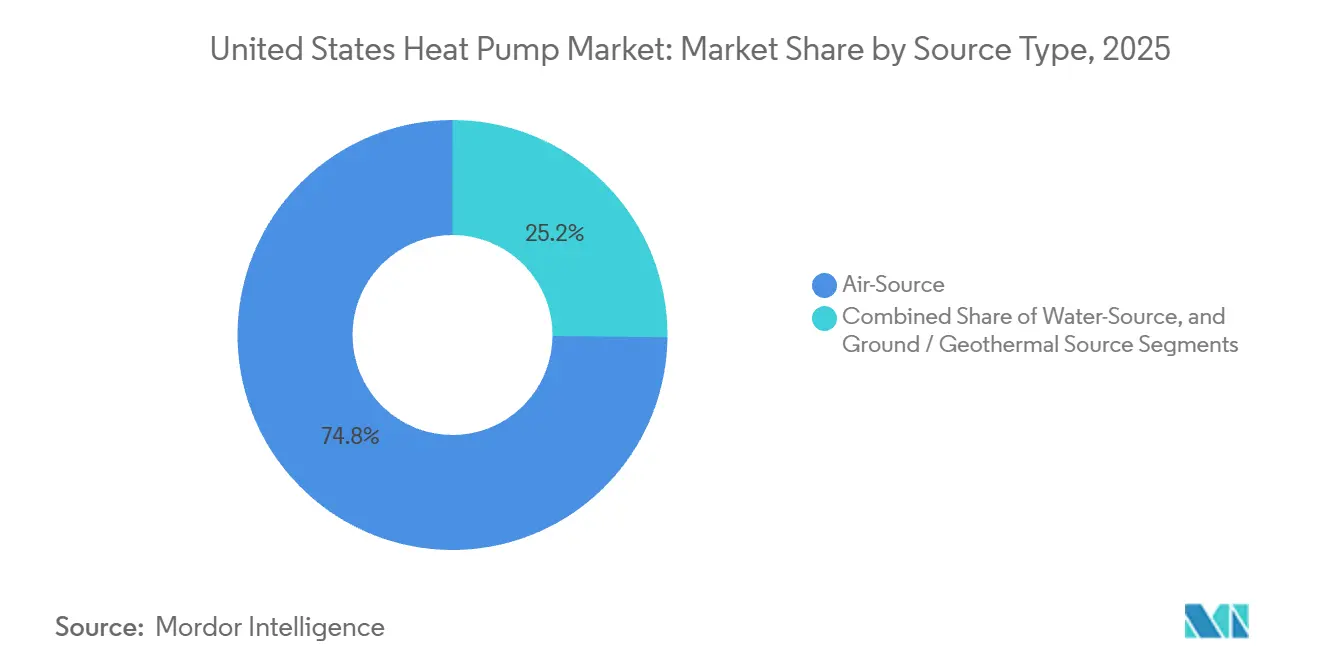
- Por tipo de fuente, los sistemas de fuente de aire lideraron con una participación de ingresos del 74.83 % en 2025; se prevé que las configuraciones de fuente terrestre se expandan a una CAGR del 9.31 % hasta 2031.
- Por capacidad nominal, las unidades de hasta 10 kW capturaron el 45.26 % de la participación de mercado de bombas de calor de los Estados Unidos en 2025, mientras que los sistemas de más de 30 kW están avanzando a una CAGR del 9.78 % hasta 2031.
- Por diseño del sistema, las configuraciones divididas representaron el 61.43 % del tamaño del mercado de bombas de calor de los Estados Unidos en 2025 y los sistemas híbridos están creciendo a una CAGR del 10.16 % hasta 2031.
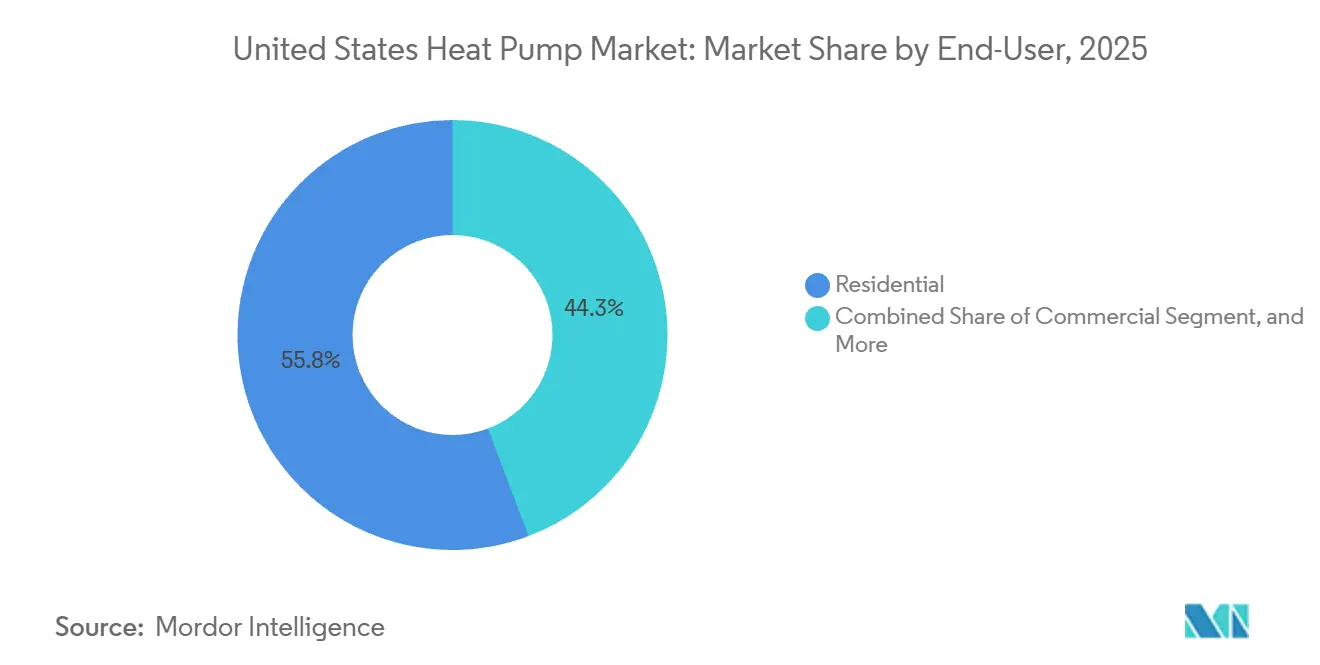
- Por usuario final, las aplicaciones residenciales representaron una participación del 55.75 % en 2025; se proyecta que la demanda industrial se expandirá a una CAGR del 9.82 % hasta 2031.
- Por aplicación, la calefacción y refrigeración de espacios representaron el 62.54 % en 2025, mientras que la calefacción urbana creció a una CAGR del 10.47 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bombas de calor en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos fiscales federales bajo la Ley de Reducción de la Inflación | + 2.1% | A nivel nacional, más fuerte en el noreste, noroeste del Pacífico y medio oeste superior. | Mediano plazo (2-4 años) |
| La rápida eliminación de refrigerantes con alto potencial de calentamiento global (PCA) acelera los ciclos de renovación de equipos | + 1.6% | A nivel nacional, los clústeres manufactureros en el sudeste | Corto plazo (≤ 2 años) |
| Los mandatos de electrificación a nivel estatal se expanden más allá de los estados costeros | + 1.4% | CA, NY, WA, MA, CO con efectos indirectos en OR, MD, IL | Mediano plazo (2-4 años) |
| Los avances en el rendimiento de las bombas de calor para climas fríos impulsan la demanda en el norte | + 1.3% | Estados del norte desde Minnesota hasta Maine | Largo plazo (≥ 4 años) |
| Los descuentos en calentadores de agua con bomba de calor abren un canal de ventas paralelo | + 0.9% | Concentración temprana a nivel nacional donde las empresas de servicios públicos acumulan reembolsos | Corto plazo (≤ 2 años) |
| La deslocalización de la producción de compresores por parte de los fabricantes de equipos originales (OEM) reduce los costes y los plazos de entrega | + 0.8% | Huellas de fabricación en TN, GA, SC, TX | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los incentivos fiscales federales bajo la Ley de Reducción de la Inflación impulsan la adopción
Los créditos de las Secciones 25C y 25D, que cubren hasta USD 2,000 para unidades de aire acondicionado y el 30 % del coste de instalación de las unidades de geotermia, están eliminando la penalización histórica del coste inicial que limitaba la adopción generalizada. Las presentaciones de resultados de los fabricantes de equipos originales (OEM) atribuyen sistemáticamente el crecimiento de dos dígitos en los envíos en 2025 a los créditos en el punto de venta, que eliminan la fricción del flujo de caja para los hogares de ingresos medios. En los estados con clima frío, donde las cargas térmicas dominan las facturas de servicios públicos, el incentivo acorta el plazo de amortización a menos de siete años, lo que estimula las modernizaciones incluso cuando los hornos antiguos siguen funcionando. Los contratistas informan tasas de cierre más altas porque los reembolsos son visibles en las propuestas, en lugar de diferirse hasta la temporada de impuestos. Las empresas de servicios públicos amplifican aún más la demanda al aplicar reembolsos basados en el rendimiento, creando incentivos acumulativos que alcanzan entre el 40 % y el 50 % del coste de instalación en Massachusetts y Oregón.
La rápida eliminación de refrigerantes con alto potencial de calentamiento global (PCA) acelera los ciclos de renovación de equipos
Los límites de la Ley AIM de la EPA están reduciendo la producción de R-410A, aumentando los precios al contado e impulsando a los distribuidores a fomentar el reemplazo acelerado antes de que la escasez de refrigerantes para servicios se vuelva aguda. [1] Agencia de Protección Ambiental de EE. UU., “Reducción gradual de hidrofluorocarbonos: Ley AIM”, epa.gov Los fabricantes con líneas de productos R-32 o R-454B certificadas anuncian el cumplimiento a prueba de futuro, lo que les da una prima de reventa en los canales de contratistas. Los primeros en adoptar se benefician de una mayor eficiencia estacional porque los refrigerantes de menor densidad se combinan con compresores de velocidad variable que reducen las pérdidas de carga parcial. El cronograma de reducción gradual también ha catalizado a ASHRAE para acelerar las clasificaciones de seguridad, eliminando un cuello de botella regulatorio para los refrigerantes ligeramente inflamables. Si bien la escasez de suministro a corto plazo reduce los márgenes para los contratistas de servicios que dependen del R-410A recuperado, los OEM posicionados con carteras de múltiples refrigerantes capturan participación y exigen ASP más altos.
Los mandatos de electrificación a nivel estatal se expanden más allá de los estados costeros
La actualización del Título 24 de California, la CLCPA de Nueva York y el esquema de límites máximos e inversión de Washington crean prohibiciones de facto sobre nuevas conexiones de gas, asegurando la demanda estructural independientemente de los vientos en contra macroeconómicos. [2] Comisión de Energía de California, “Estándares de Eficiencia Energética de Edificios 2025”, energy.ca.gov Colorado, Illinois y Maryland están replicando estos códigos, extendiendo la certeza de las políticas a mercados que representan aproximadamente el 35% de las viviendas iniciadas en EE. UU. Los constructores deben precablear las nuevas viviendas para bombas de calor, impulsando la demanda incluso cuando aumentan las tasas hipotecarias. El efecto indirecto es visible en los estados vecinos donde los códigos voluntarios más amplios y los incentivos de las empresas de servicios públicos toman como referencia los precedentes costeros, creando un efecto de trinquete que amplía la presencia del mercado de bombas de calor en los Estados Unidos.
Los avances en el rendimiento de las bombas de calor para climas fríos impulsan la demanda en el norte
El Desafío de Clima Frío del DOE certificó unidades que mantienen un COP > 2.0 a 5 °F, lo que demuestra su viabilidad donde históricamente predominaban los hornos. Las pruebas de campo de Rheem en Minnesota y Vermont validaron la fiabilidad mediante eventos de vórtice polar, lo que reforzó la confianza de las compañías eléctricas para aumentar los límites de reembolso. Los compresores de inyección de vapor mejorados, los algoritmos de descongelación adaptativa y los recubrimientos hidrófilos de los serpentines mitigan la acumulación de escarcha, manteniendo la capacidad a -15 °F. Esta capacidad permite que aproximadamente 12 millones de viviendas unifamiliares se calienten con petróleo o propano en la región norte, un segmento que antes se consideraba marginal para el mercado de bombas de calor de Estados Unidos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en el suministro de refrigerantes durante la transición a corto plazo | -1.2% | A nivel nacional, más intenso en el sureste y suroeste durante la temporada de enfriamiento | Corto plazo (≤ 2 años) |
| La escasez de mano de obra calificada aumenta los costos de instalación | -1.4% | A nivel nacional, más agudo en los condados rurales y suburbanos. | Mediano plazo (2-4 años) |
| Los paneles eléctricos de Legacy Home limitan el mercado direccionable | -0.9% | Parque de viviendas anterior a 1980 en el noreste y el medio oeste | Largo plazo (≥ 4 años) |
| El aumento de las tasas de interés frena las decisiones de reemplazo de sistemas de calefacción, ventilación y aire acondicionado | -0.7% | A nivel nacional, la mayor sensibilidad se da en viviendas ocupadas por sus propietarios de ingresos medios. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de mano de obra calificada aumenta los costos de instalación
Se proyecta que el empleo en HVAC crecerá un 8% esta década, pero aún está por debajo de la demanda acelerada de competencias específicas para bombas de calor. [3] Oficina de Estadísticas Laborales de EE. UU., “Manual de Perspectivas Ocupacionales: Mecánicos e Instaladores de HVAC”, bls.gov El salario medio de los instaladores alcanzó los USD 59,810 en 2024, lo que provocó que la mano de obra superara el 45% del costo de instalación residencial. Los territorios rurales enfrentan tiempos de entrega extendidos ya que los contratistas viajan largas distancias, lo que infla los costos indirectos. Los OEM han reorientado sus esfuerzos hacia el desarrollo de la fuerza laboral, TechVantage de Carrier tiene como objetivo capacitar a 100,000 instaladores para 2028 mientras que los distribuidores experimentan con kits de líneas prefabricadas que reducen las horas en el sitio de trabajo. A pesar de estos movimientos, la inflación salarial sigue arraigada, lo que limita el crecimiento del volumen a corto plazo.
Los paneles eléctricos de Legacy Home limitan el mercado direccionable
Aproximadamente el 40% de las viviendas unifamiliares en EE. UU. aún funcionan con un servicio de 100 o 150 amperios, un límite de capacidad que requiere actualizaciones de paneles de entre 2,000 y 5,000 USD antes de la instalación de la bomba de calor. La Ley de Reducción de la Inflación ofrece un crédito de 600 USD, lo que deja un déficit de financiación que disuade a las personas de bajos ingresos de adoptar este sistema. Las empresas de servicios públicos que están implementando préstamos en factura informan de una adopción moderada dada la complejidad del papeleo. Los sistemas híbridos de doble combustible que limitan el consumo eléctrico durante los picos de demanda alivian parcialmente la barrera, pero diluyen los beneficios de la descarbonización. Los fabricantes comercializan ahora modelos minisplit de 120 voltios y controles de gestión de carga que desconectan automáticamente los cargadores o secadoras de vehículos eléctricos, pero estos siguen siendo un nicho a la espera de una adopción más amplia de paneles inteligentes.
Análisis de segmento
Por tipo de fuente: El predominio de las fuentes de aire se enfrenta a una disrupción geotérmica
Las unidades de fuente de aire representaron el 74.83 % de los ingresos en 2025, siendo la opción de entrada más económica al mercado estadounidense de bombas de calor. La mayoría de los propietarios de viviendas modernizan sus conductos con sistemas split de velocidad variable que se entregan en menos de dos semanas, mientras que los minisplits sin conductos ofrecen a los propietarios de viviendas multifamiliares control de zonas sin necesidad de obras estructurales. La eficiencia operativa disminuye en temperaturas bajo cero; sin embargo, los compresores con inversor y los ciclos de descongelación avanzados mantienen ahora un coeficiente de rendimiento (COP) superior a 1.8 a 0 °F. Por otro lado, las soluciones geotérmicas, respaldadas por créditos federales del 30 %, alcanzaron una tasa de crecimiento anual compuesta (TCAC) del 9.31 %, reduciendo la brecha del coste del ciclo de vida a pesar del mayor gasto en perforación. Los sistemas verticales de circuito cerrado de WaterFurnace alcanzan un COP de 5.2, lo que permite una amortización de la inversión en menos de siete años en zonas de alta carga. Los distritos escolares y los campus corporativos adoptan la tecnología para obtener la certificación LEED y una larga vida útil, lo que indica una mayor migración de la cuota de mercado hacia la geotermia en el mercado estadounidense de bombas de calor.
Más allá de la economía del ciclo de vida, la estabilidad del rendimiento geotérmico protege a los usuarios de la volatilidad de los precios en horas punta de la red, una cobertura atractiva ya que las energías renovables impulsan las fluctuaciones de las tarifas intradía. Los proveedores de equipos están agrupando el diseño, la perforación y la puesta en marcha de campos de bucle en contratos únicos para compensar la curva de aprendizaje de los contratistas. Este modelo llave en mano acelera los plazos y aborda la escasez de instaladores, posicionando la geotermia como la opción de eficiencia premium dentro de la industria de bombas de calor de Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad nominal: predominan las unidades residenciales y aumentan los tamaños comerciales
Los sistemas de menos de 10 kW representaron el 45.26 % del mercado estadounidense de bombas de calor en 2025, lo que refleja una demanda de 2 a 5 toneladas en viviendas unifamiliares. Los distribuidores prefieren estas unidades de mantenimiento (SKU) por la rotación de inventario y la instalación estandarizada. Las bandas de capacidad superiores a 30 kW, aunque menores en la actualidad, están escalando a una tasa de crecimiento anual compuesta (TCAC) del 9.78 %, a medida que supermercados, plantas de fabricación ligera y centros de distribución electrifican las cargas de climatización para lograr reducciones de Alcance 1. Las plataformas modulares de azotea integran múltiples compresores inverter para monitorizar las ganancias internas variables en los almacenes, reduciendo drásticamente la ineficiencia a carga parcial. Las empresas de servicios públicos recompensan estos sitios con incentivos de respuesta a la demanda, lo que mejora la rentabilidad neta en comparación con las renovaciones de calderas de gas.
Los usuarios industriales que buscan calor de proceso superior a 160 °C están probando sistemas de compresión de dos etapas con inyección de vapor economizada. Los primeros proyectos en pasteurización de lácteos y secado de textiles demuestran una reducción del 60 % en el costo del combustible en comparación con las calderas de gas natural, lo que sugiere que los segmentos de alta capacidad podrían alcanzar una mayor cuota de mercado en Estados Unidos para finales de la década.
Por diseño de sistemas: las configuraciones híbridas ganan terreno
Los sistemas split mantuvieron una cuota de mercado del 61.43 % en 2025 gracias al enrutamiento flexible de las líneas y al mínimo ruido interior. Los constructores de zonas frías optan cada vez más por unidades monobloque aire-agua, donde los circuitos refrigerantes sellados mitigan el riesgo de congelación y reducen la carga de refrigerante para cumplir con la Ley AIM. Los sistemas híbridos de doble combustible están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 10.16 %, lo que reduce las limitaciones del cuadro eléctrico y la preocupación de los clientes por el rendimiento de la ultracongelación. Los algoritmos de cambio de carga deciden cuándo encender el horno tradicional o el compresor, optimizando las tarifas de servicios públicos en tiempo real.
Los reguladores de California y Washington están restringiendo las asignaciones de respaldo de combustibles fósiles para las nuevas construcciones, lo que podría limitar el crecimiento de los sistemas híbridos después de 2028. Aun así, en los mercados del Medio Oeste con una fuerte modernización, el combustible dual sigue siendo la ruta más rápida hacia la descarbonización parcial, lo que preserva el potencial de crecimiento de las ofertas de Lennox, Mitsubishi Electric y Carrier que se sincronizan con termostatos inteligentes y plataformas de flexibilidad de la demanda de las empresas de servicios públicos.
Por usuario final: el segmento industrial emerge como motor de crecimiento
Los propietarios de viviendas captaron el 55.75 % de la demanda en 2025, impulsados por los descuentos en el punto de venta y la amplia cobertura de contratistas. Las renovaciones de viviendas unifamiliares consolidan el volumen, mientras que los promotores multifamiliares especifican un flujo de refrigerante variable centralizado para cumplir con los objetivos del código energético. Los propietarios de locales comerciales valoran las bombas de calor por su menor mantenimiento y la eficiencia en modo refrigeración, combinándolas con sistemas solares en tejados para cubrir los picos de verano. Se proyecta que el sector industrial crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.82 %, adoptando unidades de alta temperatura en las operaciones alimentarias, textiles y químicas para reducir las tasas de carbono y obtener financiación vinculada a criterios ESG.
La recuperación de calor integrada en el proceso aumenta la eficiencia general de las instalaciones, y Johnson Controls ofrece módulos montados sobre patines que se adaptan a las salas de calderas sin modificar las tuberías existentes. A medida que se materializan más programas regionales de comercio de carbono, se espera que el segmento industrial del mercado estadounidense de bombas de calor pase de la fase piloto inicial a la inversión general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: la calefacción urbana cobra impulso
La calefacción y refrigeración de espacios representó el 62.54 % de los ingresos en 2025, mientras que la calefacción urbana creció a una tasa de crecimiento anual compuesta (TCAC) del 10.47 % hasta 2031. El calentamiento de agua es un subsegmento destacado gracias a los reembolsos acumulados que reducen el coste neto hasta un 70 % en varios estados del noreste, convirtiendo los calentadores de agua con bomba de calor en productos de acceso para la electrificación integral del hogar. Los proyectos piloto de energía urbana en Massachusetts y Washington están demostrando que los costes de ciclo de vida son un 20 % inferiores a los de las calderas de gas individuales en campus con densidad adecuada. El circuito de aguas residuales de Framingham ahora calienta 200 apartamentos y 50,000 pies cuadrados de espacio comercial, ofreciendo un modelo replicable para otros municipios de tamaño medio.
Los clientes industriales integran la captura de calor residual con la producción de agua fría, lo que permite calefacción y refrigeración simultáneas y maximiza el tiempo de funcionamiento del compresor. Emerson y Trane suministran unidades configurables que pueden alternar entre modos de disipación de calor, un diseño que abre nuevas oportunidades de megavatios en el mercado estadounidense de bombas de calor.
Análisis geográfico
Los estados del norte consolidan la oportunidad en climas fríos, ya que las unidades certificadas mantienen un COP > 2 a temperaturas bajo cero, lo que reduce drásticamente la dependencia del propano y el petróleo y obtiene mayores descuentos en los servicios públicos. El Medio Oeste registra un crecimiento acelerado después de que Illinois, Minnesota y Michigan implementaran códigos de compatibilidad con bombas de calor, alineados con sus planes de acción climática. En el noreste, la alta densidad de viviendas y los requisitos del Título 24 de 2025 impulsaron la penetración del mercado por encima del 40 % en las nuevas construcciones para 2026. El sureste aún suministra más de una cuarta parte de los envíos nacionales, dada su base histórica de minisplits, aunque las transiciones de refrigerantes ejercen presión sobre los precios durante los picos de refrigeración del verano.
La adopción en el noroeste del Pacífico sigue siendo la más rápida per cápita, ya que los fondos del programa de capitalización e inversión del estado de Washington financian vales para climatización y bombas de calor para personas de bajos ingresos. El Fideicomiso de Energía de Oregón acumula hasta 3,000 USD adicionales a los créditos federales, lo que mantiene la recuperación de la inversión por debajo de los cinco años en climas moderados. Estados de la región montañosa del oeste, como Colorado y Utah, registran un crecimiento de dos dígitos en unidades después de que los municipios de las ciudades de esquí prohibieran las nuevas conexiones de gas. La preocupación por la capacidad de la red en los valles rurales de montaña se mitiga mediante plataformas de demanda flexible gestionadas por las empresas de servicios públicos que limitan el funcionamiento de los compresores durante los picos de invierno.
Las áreas metropolitanas costeras lideran la electrificación comercial gracias a sus rigurosos estándares de rendimiento de los edificios. La Ley Local 97 de la Ciudad de Nueva York impone límites a las emisiones, lo que impulsa la modernización a gran escala de bombas de calor en oficinas de clase A. El surgimiento de California como mercado de lanzamiento para las unidades de techo cargadas con R-454B acelera la difusión de la tecnología a nivel nacional. En diferentes geografías, los incentivos federales de las cuentas individuales de jubilación (IRA) crean una base consistente, pero los incentivos específicos de cada estado distorsionan el retorno de la inversión (ROI) e impulsan disparidades regionales en el tamaño del mercado de bombas de calor en Estados Unidos.
Panorama regulatorio
En Estados Unidos, la transición hacia nuevos refrigerantes se está reforzando mediante el Programa de Transiciones Tecnológicas de la Agencia de Protección Ambiental (EPA) de EE. UU., en virtud de la Ley AIM, que restringe los HFC de alto potencial de calentamiento global (PCG) en todos los sectores de uso final y acelera la migración desde las líneas de productos R-410A heredadas. Un detalle importante sobre los plazos de cumplimiento que afecta la planificación de contratistas y fabricantes de equipos originales (OEM) es que, a partir de 2026, la instalación de ciertos sistemas VRF nuevos que utilicen componentes fabricados o importados antes del 1 de enero de 2026 está permitida hasta el 1 de enero de 2027, lo que crea un período definido para la gestión de inventarios y la programación de proyectos.
En cuanto a la eficiencia, el Departamento de Energía de EE. UU. (DOE) finalizó las normas de conservación de energía modificadas para los aires acondicionados y bombas de calor comerciales refrigerados por aire (>=65 000 Btu/h), cuyo cumplimiento es obligatorio a partir del 1 de enero de 2029, lo que influye en las hojas de ruta de desarrollo de productos actuales para el segmento comercial ligero y comercial de gran tamaño. El etiquetado voluntario sigue influyendo en la demanda impulsada por las especificaciones: las especificaciones Energy Star para aires acondicionados centrales y bombas de calor aerotérmicas estuvieron vigentes hasta 2026, y la parte correspondiente a los aires acondicionados centrales expiró el 2 de febrero de 2026, lo que obligó a fabricantes y distribuidores a alinear las configuraciones que cumplen los requisitos y las afirmaciones de marketing con el marco de especificaciones actualizado.
Panorama competitivo
El mercado se mantiene moderadamente fragmentado, con los tres principales proveedores, Carrier Global Corporation, Daikin Industries y Trane Technologies, con una participación cercana al 38%. La adquisición de Viessmann Climate Solutions por parte de Carrier en 2024 impulsó la experiencia europea en inversores y una plataforma integrada de energía para el hogar, destinada a proteger los segmentos residenciales premium. Daikin aprovecha su campus DTTP en Texas para localizar la producción y desarrollar nuevas variantes de refrigerantes de ciclo corto, mientras que Trane prioriza las implementaciones comerciales de flujo de refrigerante variable y el análisis de servicios basado en IA.
Los especialistas en geotermia WaterFurnace International y ClimateMaster escalan sus sistemas mediante programas de certificación de distribuidores que facilitan la incorporación de instaladores, ampliando así el alcance del canal más allá del nicho de la construcción ecológica. Los nuevos fabricantes de electrónica de consumo LG Electronics y Samsung HVAC se distinguen por su integración con IoT, compatibilidad con control por voz y elegantes formatos de unidades interiores que conectan con los propietarios preocupados por el diseño.
La competencia está invirtiendo en la localización de la cadena de suministro para núcleos de compresores, academias propias de capacitación para instaladores para resolver cuellos de botella en mano de obra y mercados digitales que cotizan equipos, financiación y mano de obra en un solo flujo de trabajo. Soluciones disruptivas como Sealed y Gradient empaquetan equipos, financiación y garantías de rendimiento en un proceso de compra en línea, lo que acorta la experiencia del cliente y desafía la economía de los distribuidores tradicionales. Las soluciones industriales de alta temperatura emergen como un espacio en blanco, donde Johnson Controls y Emerson compiten en compresión de dos etapas y metalurgia resistente a la corrosión.
Líderes de la industria de bombas de calor de Estados Unidos
Corporación Global Carrier
INDUSTRIAS DAIKIN, Ltd.,
Trane Technologies plc
Compañía de fabricación Rheem
Lennox Internacional Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Trane Technologies plc identificó a un inquilino en los registros de planificación urbana y permisos de construcción para un centro de fabricación de 603,529 pies cuadrados en AllianceFlorida, ubicado en el Cecil Commerce Center de Jacksonville, Florida. Esta ampliación de capacidad respalda el aumento de la producción nacional para satisfacer la creciente demanda en el mercado estadounidense de bombas de calor.
- Julio de 2026: Daikin Comfort Technologies North America, Inc. lanzó la bomba de calor de techo con inversor NEXIO Max para aplicaciones comerciales ligeras, diseñada para la electrificación de edificios con capacidad de calefacción en climas fríos hasta -13 °F. Esta incorporación amplía la cartera de productos de Daikin para edificios electrificados y con rendimiento óptimo en climas fríos.
- Mayo de 2026: Daikin Comfort Technologies North America, Inc. presentó los sistemas comerciales de bomba de calor y recuperación de calor VRV EMERION, que utilizan refrigerante R-32. Esta combinación mejora la eficiencia energética y la flexibilidad de instalación en proyectos comerciales.
Alcance y metodología
Las bombas de calor son equipos que son alternativas a los acondicionadores de aire y hornos en todos los climas. El equipo utiliza electricidad para transferir el calor de un espacio frío a un espacio cálido. El alcance del informe cubre un análisis detallado de los diferentes tipos de uso de bombas de calor en varios usuarios finales del país.
El estudio incluye varias bombas de calor, como fuentes de aire, fuentes de agua y fuentes geotérmicas, en diversas industrias de usuarios finales, como industriales, comerciales y residenciales, entre otras. Se ha tomado el panorama competitivo para calcular la penetración de las bombas de calor y cómo los actores se involucran en las estrategias de crecimiento orgánico e inorgánico. Además, estas empresas innovan continuamente sus productos para aumentar su participación de mercado y su rentabilidad. Además, el estudio de mercado también se centró en el impacto de la pandemia de COVID-19 en el ecosistema del mercado. Además, en el estudio se analizan los cambios recientes en el escenario comercial.
Por tipo de fuente
| Fuente de aire | Aire a aire |
| Aire-agua | |
| Fuente de agua | Superficie del agua |
| Lazo abierto | |
| Fuente geotérmica/terrestre | Circuito cerrado vertical |
| Circuito cerrado horizontal | |
| Expansión directa |
Por capacidad nominal
| Hasta 10 kW |
| 10-20 kW |
| 20-30 kW |
| Por encima de 30kW |
Por diseño de sistemas
| Sistema dividido |
| Monobloque |
| Bomba de calor híbrida |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
| Institucional |
por Aplicación
| Calefacción y refrigeración de espacios |
| Calentamiento de Agua |
| Calefacción urbana |
| Calentamiento industrial y de procesos |
| Por tipo de fuente | Fuente de aire | Aire a aire |
| Aire-agua | ||
| Fuente de agua | Superficie del agua | |
| Lazo abierto | ||
| Fuente geotérmica/terrestre | Circuito cerrado vertical | |
| Circuito cerrado horizontal | ||
| Expansión directa | ||
| Por capacidad nominal | Hasta 10 kW | |
| 10-20 kW | ||
| 20-30 kW | ||
| Por encima de 30kW | ||
| Por diseño de sistemas | Sistema dividido | |
| Monobloque | ||
| Bomba de calor híbrida | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| por Aplicación | Calefacción y refrigeración de espacios | |
| Calentamiento de Agua | ||
| Calefacción urbana | ||
| Calentamiento industrial y de procesos | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de bombas de calor en Estados Unidos hoy en día?
Alcanzó los 14.81 millones de dólares en 2026 y está en camino de crecer hasta los 22.68 millones de dólares en 2031.
¿Qué incentivos federales impulsan actualmente la adopción de bombas de calor?
La Sección 25C ofrece hasta USD 2,000 para unidades de fuente de aire calificadas, mientras que la Sección 25D cubre el 30 % del costo de instalación de la fuente terrestre, ambas disponibles en el punto de venta.
¿Son viables las bombas de calor en climas muy fríos de EE. UU.?
Sí, los modelos de clima frío certificados por el DOE mantienen un COP superior a 2.0 a 5 °F y una salida confiable hasta -15 °F, lo que permite un despliegue generalizado en el norte.
¿Qué segmento se espera que crezca más rápido hasta 2031?
Los sistemas de fuente terrestre lideran con una CAGR del 9.31%, ya que los créditos fiscales y las eficiencias de perforación reducen las brechas de costos.
¿Cuál es la principal barrera para una adopción residencial más rápida?
La escasez de mano de obra calificada incrementa el costo de instalación y extiende los plazos del proyecto, particularmente en los condados rurales.
¿Cómo afectará la reducción progresiva del uso de refrigerantes a los consumidores?
El aumento de los precios del R-410A y los límites de suministro están fomentando el reemplazo temprano de los equipos, mientras que las unidades R-32 y R-454B de próxima generación ofrecen mayor eficiencia y una vida útil más prolongada.


