

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
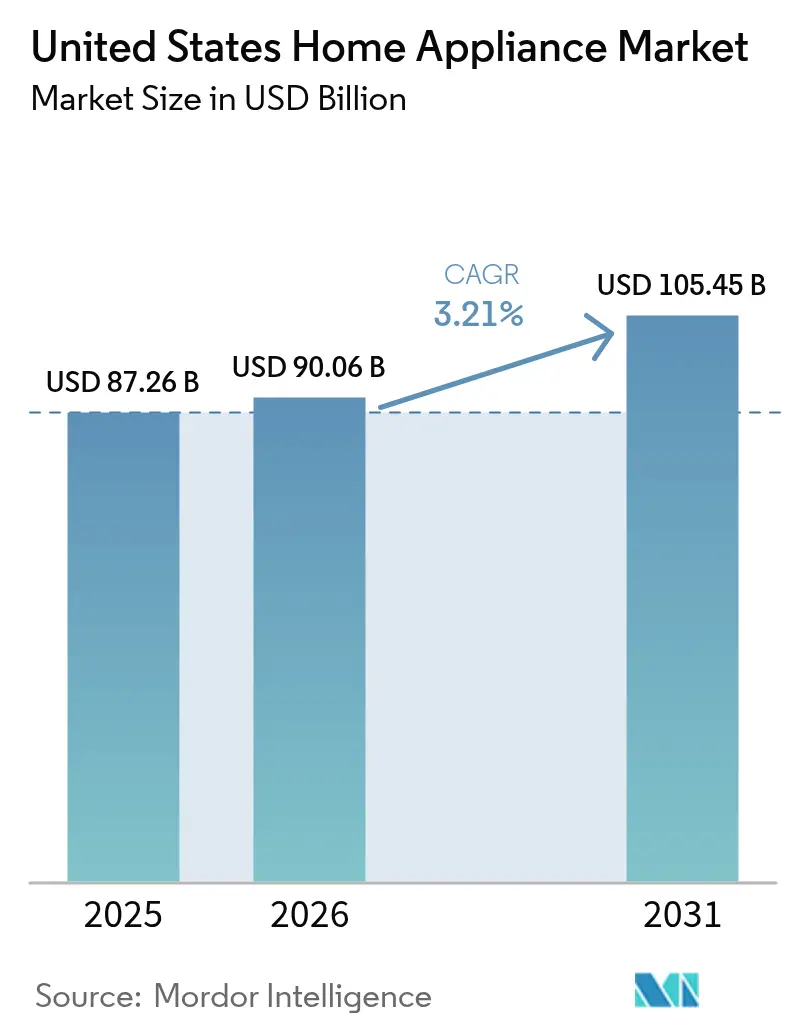
| Tamaño del mercado (2026) | USD 90.06 mil millones |
| Tamaño del mercado (2031) | USD 105.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.21% CAGR |
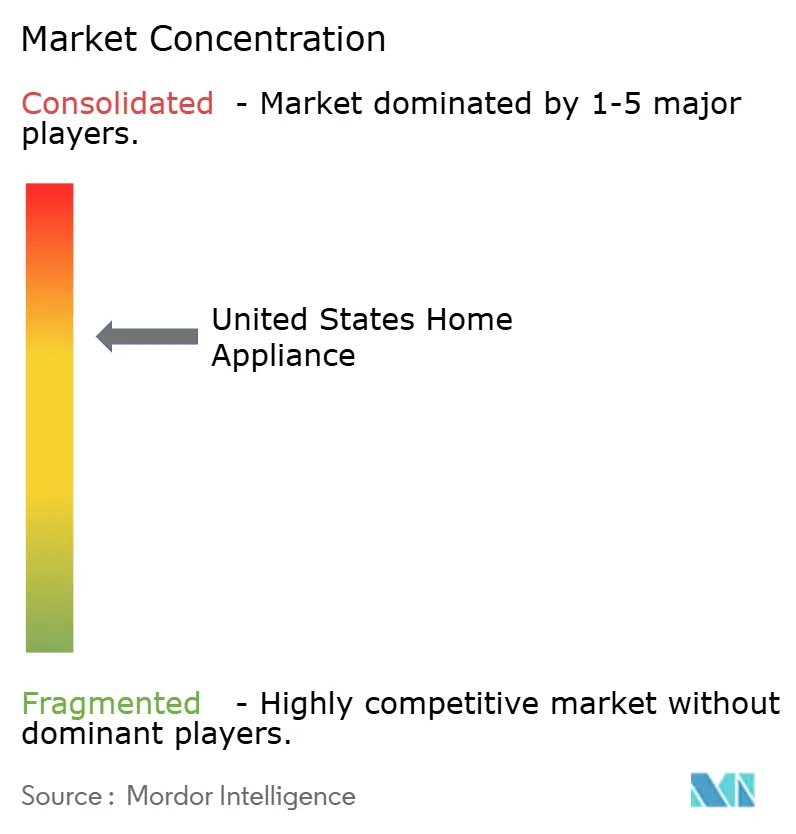
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de electrodomésticos de Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de electrodomésticos de Estados Unidos crezca de 87.26 millones de dólares en 2025 a 90.06 millones de dólares en 2026 y se prevé que alcance los 105.45 millones de dólares en 2031 con una CAGR del 3.21% durante el período 2026-2031. La demanda de reemplazo de productos maduros sigue siendo el principal motor de ingresos, mientras que los avances en conectividad inteligente, diseños energéticamente eficientes y capacidad de producción nacional están redefiniendo las propuestas de valor de los productos. Los incentivos federales, especialmente los créditos fiscales para bombas de calor de la Ley de Reducción de la Inflación, aceleran la adopción de modelos de alta eficiencia, y los estándares actualizados del Departamento de Energía establecen una base de rendimiento más alta que los fabricantes deben cumplir [1] Departamento de Energía de EE. UU., “El DOE finaliza los estándares de eficiencia para calentadores de agua para ahorrar a los estadounidenses más de 7 millones de dólares en facturas de servicios públicos del hogar anualmente”, energy.gov. . La dinámica de distribución sigue evolucionando hacia los canales digitales, ya que los consumidores adoptan las salas de exposición virtuales y las opciones de entrega sin complicaciones, si bien las tiendas multimarca aún dominan las compras de alto valor. La competencia se intensifica a medida que las marcas líderes amplían su presencia manufacturera en EE. UU. para mitigar los aranceles y los riesgos logísticos, y los estándares de interoperabilidad como Matter 1.3 reducen las barreras para los electrodomésticos conectados.
Conclusiones clave del informe
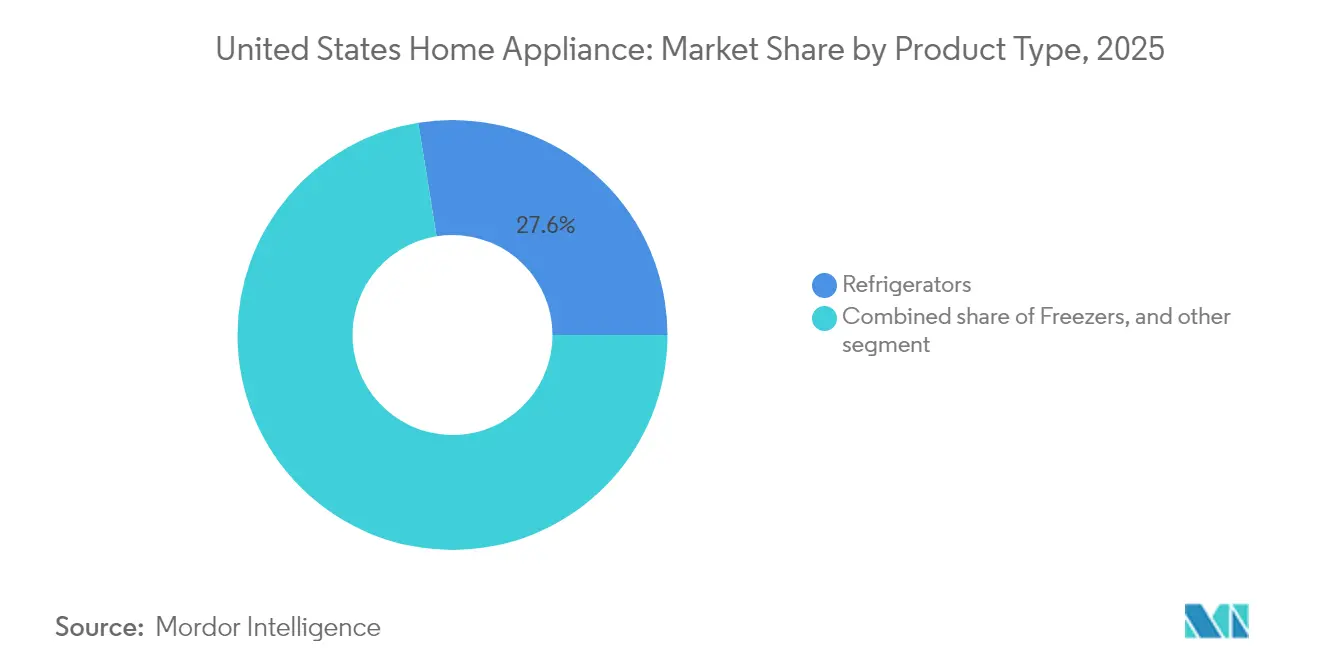
- Los refrigeradores lideraron con el 27.55% de la participación de mercado de electrodomésticos de Estados Unidos en 2025, mientras que los refrigeradores inteligentes se están expandiendo a una CAGR del 11.86% hasta 2031.
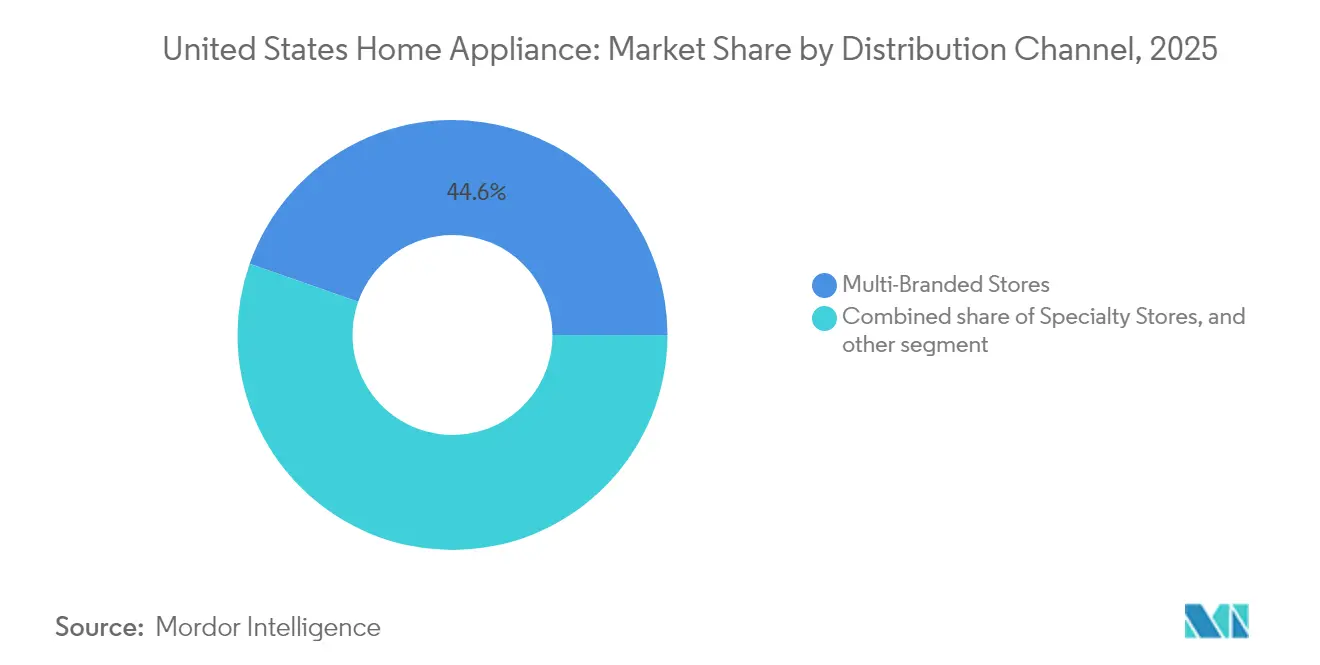
- Las tiendas multimarca representaron el 44.62 % del tamaño del mercado de electrodomésticos de Estados Unidos en 2025, mientras que los canales de comercio electrónico están avanzando a una CAGR del 13.05 % hasta 2031.
- Los electrodomésticos convencionales representaron el 60.55 % del tamaño del mercado de electrodomésticos de Estados Unidos en 2025, pero los modelos inteligentes y conectados muestran el mayor impulso con una CAGR del 15.95 %.
- El Sur capturó el 36.35% de la participación de mercado de electrodomésticos de Estados Unidos en 2025; el Oeste está superando a todas las regiones con una CAGR del 5.48% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de electrodomésticos en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de electrodomésticos que cumplan con las normas ENERGY STAR y DOE | + 0.8% | Nacional; más fuerte en California y el noreste | Mediano plazo (2-4 años) |
| Adopción de electrodomésticos inteligentes/habilitados para IoT | + 1.2% | Nacional; avances tempranos en la Costa Oeste y los centros urbanos | Largo plazo (≥ 4 años) |
| Incentivos para bombas de calor IRA | + 0.6% | Nacional; más alto en regiones de clima frío | Corto plazo (≤ 2 años) |
| La adopción de pequeños electrodomésticos de primera calidad impulsada por las redes sociales | + 0.4% | Nacional; áreas metropolitanas con alta densidad de millennials | Corto plazo (≤ 2 años) |
| Reemplazos financiados por BNPL | + 0.3% | Nacional; más fuerte entre las cohortes más jóvenes | Mediano plazo (2-4 años) |
| Impulso a la electrificación de la cocina de inducción | + 0.2% | Costa Oeste y Noreste | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de electrodomésticos que cumplen con las normas Energy Star y DOE
Los mandatos federales de eficiencia están generando un ciclo de actualización impulsado por el cumplimiento que acorta los plazos de reemplazo tradicionales. El estándar de productos de cocina del Departamento de Energía para 2028 requerirá que las placas de cocina eléctricas alcancen al menos un 30 % más de eficiencia, lo que generará USD 1.6 millones en ahorros acumulados para el consumidor [2] Agencia de Protección Ambiental de EE. UU., “ENERGY STAR Most Efficient 2025 Criteria”, energystar.gov. Los fabricantes están acelerando la producción de modelos ENERGY STAR Most Efficient 2025 en bombas de calor, lavadoras y refrigeradores, mientras que las empresas de servicios públicos aprovechan los estándares para implementar reembolsos específicos. Se espera que las nuevas regulaciones para calentadores de agua que exigen la tecnología de bomba de calor para unidades eléctricas comunes a partir de 2029 dupliquen la eficiencia de la categoría y consoliden la demanda a largo plazo de modelos de alto rendimiento. Las fechas de cumplimiento predecibles permiten a las marcas optimizar las transiciones de inventario, y las empresas de servicios públicos regionales alinean los presupuestos de incentivos con los plazos federales para maximizar la adopción por parte del consumidor.
Aceleración de la adopción de electrodomésticos inteligentes y compatibles con IoT
Los electrodomésticos conectados están dejando de ser una novedad para convertirse en piezas clave del ecosistema que permiten la gestión energética integral del hogar. Los refrigeradores con IA Bespoke 2025 de Samsung integran identificación por voz, pantallas de 9 pulgadas y conectividad Matter-ready, lo que demuestra cómo el diseño premium se une a la interoperabilidad. La colaboración de GE Appliances con ABB incorpora la monitorización a nivel de circuito a través de la aplicación SmartHQ, lo que proporciona a constructores y propietarios de viviendas información práctica sobre la carga de los electrodomésticos. Sin embargo, el 68 % de los fabricantes de IoT citan obstáculos en el desarrollo, lo que subraya las ventajas competitivas para las empresas que resuelven los problemas de integración. Con Matter 1.3, que ahora abarca las especificaciones de cocina y lavandería, las dudas de los consumidores sobre la dependencia de un proveedor están disminuyendo, posicionando las funciones inteligentes como diferenciadores comunes en lugar de complementos de nicho.
Los incentivos para bombas de calor IRA amplían las categorías de secadoras y sistemas de climatización (HVAC)
El crédito para mejoras energéticamente eficientes en el hogar otorga hasta USD 2,000 para instalaciones de bombas de calor y USD 600 para unidades de aire acondicionado de alta eficiencia, mientras que el programa de reembolso para hogares eléctricos de alta eficiencia ofrece hasta USD 14,000 en descuentos en el punto de venta para hogares que califiquen [3] Departamento del Tesoro de EE. UU., “Las bombas de calor brindan grandes ahorros para las familias estadounidenses”, home.treasury.gov. . El sistema OASYS de Panasonic en CES 2025 logra un consumo de energía un 53 % menor que los sistemas HVAC tradicionales, mostrando beneficios de rendimiento que resuenan con los constructores preparados para energía cero. Los fabricantes ahora segmentan las líneas de productos por umbrales de incentivos, y los lanzamientos escalonados en los estados están produciendo picos de demanda regionales que requieren una planificación de producción ágil. A medida que las secadoras con bomba de calor se suman a la conciencia sobre HVAC, están surgiendo estrategias de paquetes intercategoriales para los minoristas dirigidos a consumidores elegibles para incentivos.
Aumento de los pequeños electrodomésticos de alta gama impulsado por las redes sociales
La creación de contenido digital está impulsando la compra de electrodomésticos más allá de los ciclos de reemplazo tradicionales, y las plataformas de redes sociales influyen en el descubrimiento de productos y la formación de preferencias de marca. La adopción de freidoras de aire alcanzó el 60% de los hogares estadounidenses en 2023, lo que impulsó un aumento del 90% en los productos congelados con instrucciones para freidoras de aire e impulsó a marcas como La Choy y Gorton's a lanzar líneas de productos especializadas. Este fenómeno se extiende a los equipos de café, donde la cafetera Grind & Brew de GE Appliances y otros electrodomésticos premium de encimera se benefician del contenido viral de recetas y las recomendaciones de influencers. Esta tendencia afecta especialmente a los consumidores millennials y de la generación Z, quienes priorizan los electrodomésticos que mejoran sus capacidades de creación de contenido y se alinean con estilos de vida centrados en el bienestar. Los fabricantes están respondiendo desarrollando diseños dignos de Instagram y asociándose con influencers gastronómicos para demostrar las capacidades de los productos, creando estrategias de marketing que difuminan los límites entre la publicidad tradicional y el contenido generado por el usuario.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos volátiles del acero y los semiconductores | –0.7% | Nacional; mayor peso de los fabricantes nacionales | Corto plazo (≤ 2 años) |
| Escasez persistente de logística y piezas | –0.4% | A escala nacional | Mediano plazo (2-4 años) |
| Preocupaciones sobre la ciberseguridad de los consumidores | –0.3% | Nacional; segmentos sensibles a la privacidad | Mediano plazo (2-4 años) |
| Mayores costos futuros de cumplimiento del DOE | –0.2% | Nacional; los fabricantes más pequeños son los más afectados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los costos volátiles del acero y los semiconductores comprimen los márgenes
Los aranceles al acero aumentaron al 50% en junio de 2025, cubriendo ahora los subcomponentes de los electrodomésticos, y elevaron los precios de los electrodomésticos principales un 4% en un solo mes [4] Alina Selyukh, “Appliances Face Steel Tariffs”, npr.org. Los precios de los electrodomésticos principales aumentaron más del 4% solo en mayo de 2025, y empresas como Samsung y LG enfrentaron presiones de costos significativas debido a los materiales importados. La interrupción causada por el huracán Helene en la mina de cuarzo Spruce Pine de Carolina del Norte, que suministra materiales de alta pureza esenciales para la producción de semiconductores, creó vulnerabilidades adicionales en la cadena de suministro para los fabricantes de electrodomésticos inteligentes. La escasez de semiconductores afecta particularmente a los electrodomésticos conectados de gama alta, donde los chips avanzados permiten funciones de IA y capacidades de gestión de energía que justifican puntos de precio más altos.
Escasez persistente de logística y piezas a nivel mundial
La resiliencia de la cadena de suministro sigue comprometida a pesar de los esfuerzos de recuperación pospandemia. La disponibilidad de componentes genera cuellos de botella en la producción que limitan la capacidad de los fabricantes para satisfacer los aumentos repentinos de la demanda. La Revisión Cuatrienal de la Cadena de Suministro 2021-2024 identifica los componentes críticos para electrodomésticos entre las cadenas de suministro vulnerables, destacando la necesidad de inversión en la fabricación nacional y la diversificación de proveedores. La escasez de transformadores de potencia, con plazos de entrega que se extienden de 2 a 4 años y aumentos de precios del 80 % desde la pandemia, afecta la infraestructura eléctrica que sustenta las instalaciones de fabricación de electrodomésticos. Los fabricantes están respondiendo mediante estrategias de integración vertical, como la inversión de 490 millones de dólares de GE Appliances en Kentucky, que incluye la producción interna de componentes críticos para lavadoras para reducir la dependencia externa. El desafío es especialmente grave para los fabricantes más pequeños, que carecen de la escala necesaria para asegurar relaciones prioritarias con proveedores o invertir en la integración regresiva.
Análisis de segmento
Por tipo de producto: Las funciones inteligentes desbloquean la demanda de refrigeración premium
Los refrigeradores ocuparon una destacada participación del 27.55 % del mercado estadounidense de electrodomésticos en 2025, lo que confirma su posición como la categoría clave para la mayoría de los minoristas. Dentro de este segmento, los refrigeradores inteligentes lideran con fuerza con una tasa de crecimiento anual compuesta (TCAC) del 11.86 %, impulsados por el seguimiento de alimentos mejorado con IA e interfaces de usuario controladas por voz que permiten a los consumidores minimizar el desperdicio y gestionar el consumo energético. El mercado estadounidense de refrigeradores alcanzó los 24.04 2025 millones de dólares en 24.95, y el crecimiento gradual se inclina cada vez más hacia variantes con más funciones. Las lavadoras se situaron en segundo lugar con una participación del 17.72 % gracias a los ciclos de reemplazo constantes y la transición hacia las lavadoras de carga superior de alta eficiencia, mientras que los hornos alcanzaron el XNUMX % gracias al impulso de la tecnología de inducción en los estados con mayor impulso a la electrificación.
El impulso también es evidente en los segmentos de cuidado de pisos y encimeras. Las aspiradoras representaron el 9.48 % de las ventas en 2025, pero las unidades robóticas siguen superando a los formatos tradicionales a medida que mejora la precisión de los mapas y la integración con hogares inteligentes. El entusiasmo en redes sociales por las freidoras de aire, las cafeteras y las multicocinas amplía la cartera de electrodomésticos pequeños y genera oportunidades en el mercado de accesorios especializados. La inteligencia artificial Cookcam™ de GE Appliances, que identifica los alimentos y recomienda ajustes en tiempo real, ilustra cómo la inteligencia integrada puede diferenciar incluso a los electrodomésticos más antiguos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por canal de distribución: La expansión digital erosiona el dominio en las tiendas físicas
Las tiendas multimarca representaron el 44.62 % de la cuota de mercado de electrodomésticos en Estados Unidos en 2025, lo que refleja los arraigados hábitos de los consumidores por la evaluación táctil y los servicios de instalación combinados. Sin embargo, los ingresos del comercio electrónico están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 13.05 %, a medida que las herramientas de las salas de exposición virtuales cierran la brecha experiencial y los transportistas de última milla perfeccionan los servicios de entrega con dos personas y de recogida. El precio medio del ticket online se sitúa en 890 USD frente a los 940 USD en tienda física, lo que indica ventajas en la transparencia de precios para los compradores digitales. Las salas de exposición especializadas se aseguran el 28.35 % del valor seleccionando surtidos premium y aprovechando servicios de guante blanco como consultas a domicilio y asistencia con un asesor de garantía. Las plataformas de venta directa al consumidor registran una TCAC del 10.25 %, a medida que los fabricantes buscan datos más completos y mayores márgenes brutos, mientras que los clubes de almacén como Costco aprovechan la economía de la membresía para superar su cuota agregada del 2 %, con un 6 % entre los clientes del club.
Los minoristas continúan invirtiendo fuertemente en omnicanalidad. La integración del centro de llamadas de electrodomésticos de Home Depot y los programas de recogida en el mismo día de Lowe's buscan reducir las fugas de clientes del comercio electrónico, mientras que Best Buy implementa una prueba piloto de visualización de productos con realidad aumentada (RA) para recuperar la cuota de mercado perdida. A medida que evoluciona el mercado estadounidense de electrodomésticos, los canales de éxito sincronizarán el contenido digital personalizado con una prestación fiable de servicios a domicilio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: La interoperabilidad acelera la implementación de dispositivos conectados
Las plataformas convencionales retuvieron el 60.55 % de los ingresos de 2025, pero se prevé que el segmento de electrodomésticos conectados se expanda a una robusta tasa de crecimiento anual compuesta (TCAC) del 15.95 % hasta 2031, a medida que Matter 1.3 resuelva las discrepancias entre marcas en cuanto a compatibilidad. Las unidades inteligentes ya ofrecen precios claramente superiores, a menudo entre un 20 % y un 30 % por encima de sus competidores convencionales, y quienes las adoptan con anticipación citan el ahorro energético y la comodidad de la automatización como los principales impulsores de compra. Los electrodomésticos energéticamente eficientes captaron una cuota del 25.62 % y crecen un 9.12 % anual, impulsados por la acumulación de reembolsos de las empresas de servicios públicos y los programas estatales. El tamaño del mercado estadounidense de electrodomésticos se beneficia de la polinización cruzada de tecnologías, donde los avances en aislamiento convencionales, como SlimTech™ de Whirlpool, reducen el consumo energético sin necesidad de conectividad.
Las normativas sobre calentadores de agua con bomba de calor, que entrarán en vigor en 2029, desencadenarán un amplio reajuste tecnológico en la categoría, transformando unidades que antes eran de nicho en reemplazos estándar. Las marcas que equilibren la I+D con funciones de inteligencia artificial, mejoras de eficiencia y cumplimiento normativo deberían captar una parte significativa del próximo ciclo de renovación de productos.
Análisis geográfico
El Sur dominó la cuota de mercado de electrodomésticos de Estados Unidos con el 36.35 % en 2025, gracias al sólido inicio de la construcción de viviendas y la afluencia de población. Sin embargo, su tasa de crecimiento anual compuesta (TCAC) proyectada del 2.98 % hasta 2031 se sitúa por debajo del promedio nacional, ya que los clientes sensibles a los precios moderan la adopción de funciones inteligentes, especialmente en zonas rurales, donde las tarifas eléctricas más bajas reducen el interés en la inversión. Texas y Florida son el principal motor de la demanda, con aumentos repentinos de reemplazo tras huracanes que generan picos de ventas oportunistas que los fabricantes aprovechan mediante una programación flexible de la producción. Los constructores de grandes desarrollos suburbanos siguen prefiriendo los paquetes de electrodomésticos convencionales para gestionar los costes, lo que modera la penetración a corto plazo en el segmento premium.
El Oeste representa el 28.15 % de los ingresos de 2025, pero lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.48 %, impulsado por las prohibiciones municipales de gas y los altos precios de la electricidad, que hacen atractivas las cocinas de inducción y las funciones de monitorización energética. Las normas del Título 24 de California, combinadas con la adopción temprana de vehículos eléctricos, convierten la gestión de la carga en toda la casa en una necesidad general del consumidor, lo que refuerza las propuestas de valor para electrodomésticos conectados y calentadores de agua interactivos con la red eléctrica. El crecimiento del 10 % en las ventas de electrodomésticos de Nevada y los proyectos de infraestructura de energía renovable de renombre indican un amplio potencial regional, especialmente para las tecnologías de bombas de calor adaptadas a climas desérticos.
El Noreste concentra el 18.55% de las ventas, caracterizado por un parque de viviendas más antiguo que favorece las soluciones de modernización. Los estrictos objetivos de climatización y electrificación sustentan una demanda constante de calentadores de agua con bomba de calor y cocinas de inducción, mientras que la mayor densidad urbana impulsa la penetración del comercio electrónico a pesar de las complejidades de la entrega de última milla. El Medio Oeste completa el panorama nacional con una expansión estable, aunque más lenta, impulsada por la presencia de fabricantes locales que ofrecen ventajas en los costos de envío a Whirlpool y GE Appliances. La diferenciación regional pone de relieve cómo los servicios públicos, los códigos de construcción y los perfiles climáticos impulsan la oferta local de productos, lo que exige a las marcas mantener una gama ágil de SKU en todos los territorios de venta.
Panorama regulatorio
El mercado estadounidense de electrodomésticos opera bajo un sistema de doble cumplimiento: las normas de conservación de energía, lideradas por el Departamento de Energía de EE. UU. (DOE), y la supervisión de la seguridad de los productos, a cargo de la Comisión de Seguridad de Productos de Consumo de EE. UU. (CPSC). Las certificaciones ENERGY STAR y otras iniciativas voluntarias de eficiencia también influyen en la oferta de productos de los minoristas y en la elegibilidad para los reembolsos de las compañías de servicios públicos. La dirección de las políticas ha variado a lo largo del ciclo actual: en febrero de 2025, el DOE suspendió ciertos mandatos de eficiencia para los electrodomésticos cubiertos, mientras que los plazos federales de eficiencia a largo plazo, mencionados en el informe, incluyendo las próximas medidas de eficiencia para productos de cocina y calentadores de agua, siguen guiando las hojas de ruta de los productos y la planificación de la certificación.
En materia de seguridad y cumplimiento normativo, la CPSC adoptó un enfoque de aplicación de la normativa basado en el riesgo, formalizado en su Plan Operativo para el año fiscal 2026, aprobado en enero de 2026, y reforzó la administración del cumplimiento para las importaciones. Un cambio operativo clave para fabricantes e importadores es la presentación electrónica obligatoria (eFiling) de datos de certificados de conformidad para productos de consumo importados, incluidos los electrodomésticos, que entró en vigor el 8 de julio de 2026. Esto aumenta la preparación de la documentación, el mantenimiento de registros por parte de los importadores y la trazabilidad de los proveedores, requisitos prácticos para la comercialización de electrodomésticos en flujos transfronterizos.
Análisis de la cadena de valor
La cadena de valor de los electrodomésticos en EE. UU. abarca desde materias primas y componentes críticos como acero, aluminio, resinas, compresores, módulos de control electrónico y semiconductores, hasta la fabricación y el ensamblaje, tanto en plantas nacionales como mediante importaciones. Los canales de distribución incluyen tiendas multimarca, salas de exposición especializadas, comercio electrónico y modelos de venta directa al consumidor, con servicios de entrega, instalación, retirada y garantía a cargo de dos personas. El costo y la disponibilidad del acero y la electrónica siguen siendo factores clave para la creación de valor. El informe también destaca las limitaciones de los componentes, incluidas las vulnerabilidades relacionadas con los semiconductores en los electrodomésticos conectados y los largos plazos de entrega de los equipos eléctricos conectados a la red.
La dinámica arancelaria y de localización también se ha convertido en un elemento central para la captura de valor y la gestión de riesgos en todos los niveles de la cadena de valor. La imposición en junio de 2025 de un arancel del 50 % al acero para electrodomésticos y subcomponentes que lo contienen aumentó los incentivos para la localización de la producción y el abastecimiento, impulsando a los fabricantes a reequilibrar sus listas de materiales, calificar a los proveedores nacionales e invertir en automatización para proteger los márgenes y los plazos de entrega. Las acciones de relocalización y de proveedores, como la expansión de la fabricación en EE. UU. por parte de GE Appliances y la adjudicación de nuevos contratos a proveedores estadounidenses, refuerzan una cadena de valor que prioriza cada vez más los ecosistemas de proveedores nacionales, el abastecimiento dual y una documentación más estricta sobre la calidad y el cumplimiento normativo tanto para la producción de fábrica como para los insumos importados.
Panorama competitivo
El mercado se mantiene moderadamente concentrado, dominado por un puñado de actores clave. Whirlpool mantiene una posición de liderazgo, respaldada por su amplia gama de productos y su sólida red de distribuidores. GE Appliances le sigue de cerca, beneficiándose del apoyo inversor de Haier y de una importante iniciativa de expansión nacional anunciada en agosto de 2025. LG y Samsung también mantienen posiciones sólidas, aprovechando con éxito la demanda de funciones inteligentes premium, incluso en un contexto de desafíos como el aumento de los costes de las materias primas. BSH consolida su liderazgo en el nicho de mercado de lavavajillas gracias a una tasa de inversión en I+D del 5.5%, lo que subraya la prima por la innovación en categorías consolidadas.
Los cambios estratégicos hacia la fabricación nacional están transformando el panorama competitivo. Los fabricantes invierten cada vez más en la producción estadounidense para compensar el impacto de los aranceles del 50% al acero y los persistentes cuellos de botella en los envíos transpacíficos. La expansión de 100 millones de dólares de LG en Tennessee incluye nuevas líneas de producción de refrigeradores y un almacén de 560,000 pies cuadrados, lo que mejora la logística y el servicio para los distribuidores del sureste de Estados Unidos. De igual manera, las instalaciones de Miele en Alabama reflejan una tendencia más amplia de relocalización, especialmente en el segmento de electrodomésticos de cocina de alta gama. Estas medidas no solo mejoran la resiliencia de la cadena de suministro, sino que también mejoran la capacidad de respuesta de las marcas a la demanda regional.
El mercado ahora favorece a las empresas que combinan la producción local con ecosistemas digitales avanzados. Los electrodomésticos están evolucionando de productos independientes a plataformas de servicios conectados, donde la interoperabilidad y la integración inteligente se convierten en factores clave de diferenciación. Los consumidores esperan cada vez más electrodomésticos que se integren a la perfección en sus hogares inteligentes y ofrezcan valor continuo mediante actualizaciones de software y funciones de gestión energética. Este cambio está creando oportunidades para que las marcas construyan relaciones a largo plazo con los clientes más allá de la venta inicial. Como resultado, el futuro de la competencia en el mercado estadounidense de electrodomésticos dependerá tanto de la innovación tecnológica como de la agilidad de la cadena de suministro.
Líderes de la industria de electrodomésticos de Estados Unidos
Whirlpool Corporation
Electrodomésticos GE (Haier
LG Electronics USA
Samsung Electronics America
Electrodomésticos BSH (Bosch, Thermador)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: GE Appliances anunció una inversión de 28 millones de dólares en la modernización de los equipos de su planta de refrigeración en Decatur, Alabama, incorporando la capacidad de termoformado automatizado para la producción de revestimientos para refrigeradores. Esta modernización amplía el programa de expansión manufacturera de la compañía en Estados Unidos y respalda una producción de mayor rendimiento y con control de calidad para una categoría clave de electrodomésticos.
- Agosto de 2025: GE Appliances se comprometió a invertir 3 mil millones de dólares en cinco años para expandir su producción en Estados Unidos a través de 11 plantas ubicadas en varios estados. El programa eleva el nivel de competitividad en cuanto a localización, calificación de proveedores y disponibilidad de capacidad para categorías de alto volumen como lavandería y refrigeración.
- Abril de 2024: Whirlpool cerró la transacción que fusionó su negocio europeo de electrodomésticos con Arcelik para formar Beko Europe. Esta reestructuración de la cartera permitió reorientar el capital y la atención de la gerencia, consolidando a Norteamérica como un centro estratégico para la inversión y la actualización de la plataforma de productos.


Alcance del informe del mercado de electrodomésticos de Estados Unidos
En el informe se cubre un análisis de antecedentes completo del mercado de electrodomésticos de Estados Unidos, que incluye una evaluación completa del mercado, actores clave, tendencias de los mercados emergentes por segmentos, cambios significativos en la dinámica del mercado y una descripción general del mercado. El mercado de electrodomésticos de Estados Unidos está segmentado por Producto (Electrodomésticos grandes (Refrigeradores, Congeladores, Lavavajillas, Lavadoras, Hornos, Aires acondicionados y otros electrodomésticos grandes), Pequeños electrodomésticos (Cafeteras o Teteras, Procesadores de alimentos, Parrillas y tostadores, Aspiradores, Otros Pequeños Electrodomésticos)), y por Canal de Distribución (Tiendas Multimarca, Tiendas Exclusivas, Online y Otros Canales de Distribución). El informe ofrece tamaño de mercado y pronósticos para el mercado de electrodomésticos de Estados Unidos en valor (millones de dólares) para todos los segmentos anteriores.
Por tipo de producto
| Grandes electrodomésticos | Refrigeradores |
| Congeladores | |
| Lavavajillas | |
| Lavadoras | |
| Hornos | |
| Acondicionadores de Aire | |
| Otros productos importantes (placas eléctricas, cocinas, etc.) | |
| Pequeños electrodomésticos | Cafeteras |
| Procesadores de comida | |
| Parrillas y tostadoras | |
| Aspiradoras | |
| Exprimidores y licuadoras | |
| Otros electrodomésticos pequeños (wafleras, cocedores de huevos, freidoras de aire, hervidores, etc.) |
Por canal de distribución
| Tiendas multimarca |
| Tiendas Especializadas |
| Comercio Electrónico |
| Otros Canales de Distribución |
por Tecnología
| Electrodomésticos inteligentes/conectados |
| Electrodomésticos de bajo consumo (¿5 estrellas, Inverter?) |
| Electrodomésticos convencionales |
Por región (EE. UU.)
| Nordeste |
| Midwest |
| Sur |
| West |
| Por tipo de producto | Grandes electrodomésticos | Refrigeradores |
| Congeladores | ||
| Lavavajillas | ||
| Lavadoras | ||
| Hornos | ||
| Acondicionadores de Aire | ||
| Otros productos importantes (placas eléctricas, cocinas, etc.) | ||
| Pequeños electrodomésticos | Cafeteras | |
| Procesadores de comida | ||
| Parrillas y tostadoras | ||
| Aspiradoras | ||
| Exprimidores y licuadoras | ||
| Otros electrodomésticos pequeños (wafleras, cocedores de huevos, freidoras de aire, hervidores, etc.) | ||
| Por canal de distribución | Tiendas multimarca | |
| Tiendas Especializadas | ||
| Comercio Electrónico | ||
| Otros Canales de Distribución | ||
| por Tecnología | Electrodomésticos inteligentes/conectados | |
| Electrodomésticos de bajo consumo (¿5 estrellas, Inverter?) | ||
| Electrodomésticos convencionales | ||
| Por región (EE. UU.) | Nordeste | |
| Midwest | ||
| Sur | ||
| West | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de electrodomésticos de Estados Unidos?
El tamaño del mercado de electrodomésticos de Estados Unidos alcanzará los 90.06 mil millones de dólares en 2026.
¿Qué categoría de productos tiene la mayor participación?
Los refrigeradores lideran con una participación del 27.55% de los ingresos de 2025.
¿Qué tan rápido están creciendo los electrodomésticos inteligentes?
Los modelos inteligentes y conectados se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 15.95 % hasta 2031.
¿Por qué la región Oeste está creciendo más rápido?
Los mandatos de electrificación, las altas tarifas eléctricas y la adopción temprana de hogares inteligentes impulsan una CAGR del 5.48 % para Occidente.
¿Cuál es el impacto de los aranceles al acero en los precios de los electrodomésticos?
Un arancel del 50% implementado en 2025 elevó los precios promedio de los electrodomésticos grandes un 4% en un solo mes.
¿Qué empresas están expandiendo la producción manufacturera en Estados Unidos?
GE Appliances, LG Electronics, Whirlpool y Miele anunciaron importantes inversiones en capacidad en Estados Unidos en 2025.
Última actualización de la página:



