

Tamaño y participación en el mercado de equipos y servicios de climatización de Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
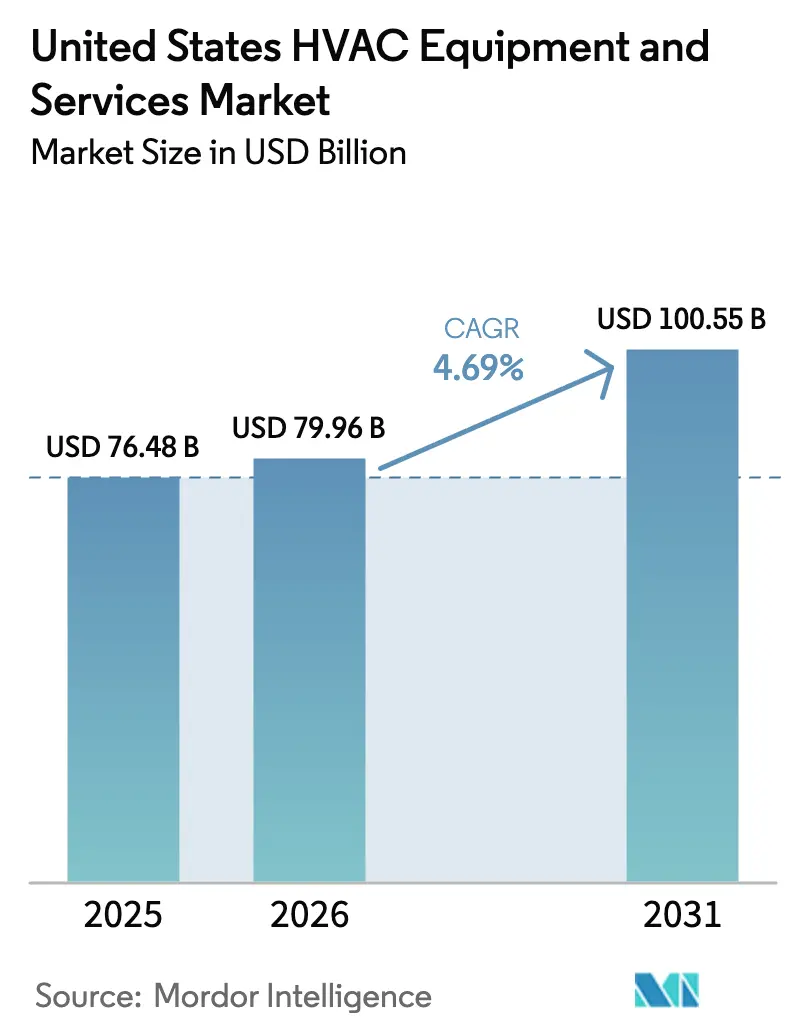
| Tamaño del mercado (2026) | USD 79.96 mil millones |
| Tamaño del mercado (2031) | USD 100.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.69% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos y servicios de climatización (HVAC) de Estados Unidos realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de equipos y servicios de HVAC de los Estados Unidos será de USD 76.48 mil millones en 2025, USD 79.96 mil millones en 2026, y alcanzará USD 100.55 mil millones para 2031, creciendo a una CAGR del 4.69% de 2026 a 2031. Este perfil de crecimiento señala una industria madura en la que el cumplimiento normativo, los incentivos federales y los ciclos de reemplazo superan la demanda de nuevas construcciones como principales impulsores del volumen. Los créditos fiscales de hasta USD 2,000 para bombas de calor que califiquen, combinados con importantes programas de reembolso estatales, reducen drásticamente los períodos de recuperación de la inversión e inclinan la elección del cliente hacia equipos de alta eficiencia. [1] Servicio de Impuestos Internos, “Crédito fiscal para bombas de calor de fuente de aire”, energystar.gov Las reducciones obligatorias de hidrofluorocarbonos reconfiguran las hojas de ruta de productos a medida que los fabricantes se mueven a refrigerantes A2L y aceleran el retiro de sistemas R-410A. [2] Agencia de Protección Ambiental, “Reducción gradual de hidrofluorocarbonos”, federalregister.gov Simultáneamente, los eventos de calor extremo en los estados del sur prolongan las temporadas de refrigeración y aumentan los tiempos de funcionamiento del servicio, compensando parcialmente la renovación moderada de los calentadores en las regiones más templadas. La intensificación de los esfuerzos de modernización de la red crea oportunidades adyacentes para termostatos inteligentes y plataformas HVAC conectadas que permiten fondos de valor de respuesta a la demanda.
Conclusiones clave del informe
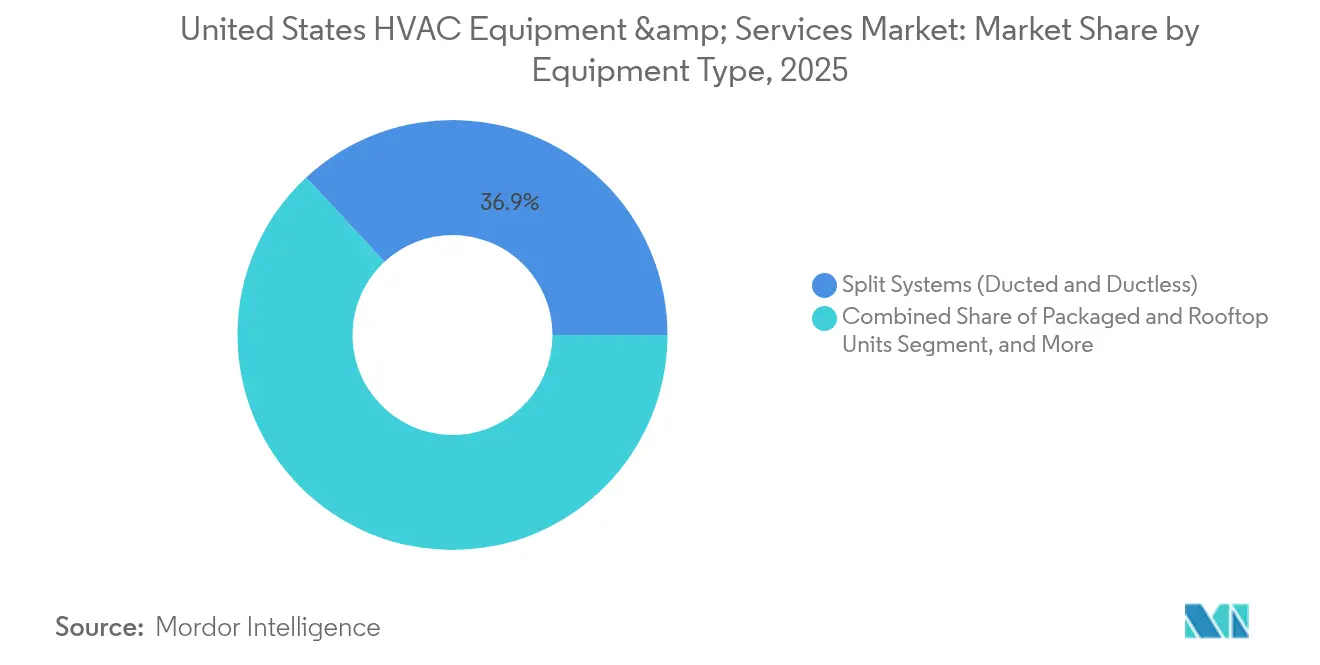
- Por tipo de equipo, los sistemas divididos lideraron con una participación en los ingresos del 36.92 % en 2025, mientras que las bombas de calor registraron la CAGR más rápida del 5.89 % hasta 2031.
- Por tipo de servicio, las nuevas instalaciones contribuyeron con el 43.62% de los ingresos en 2025; se proyecta que las modernizaciones y los reemplazos se expandirán a una CAGR del 5.74% hasta 2031.
- Por canal de distribución, los mayoristas tuvieron una participación del 49.02% en 2025, mientras que las plataformas en línea registran la CAGR más alta del 9.08% durante el período de pronóstico.
- Por usuario final, los clientes residenciales representaron el 55.21 % de los ingresos en 2025; los centros de datos exhiben la CAGR más rápida del 6.91 % hasta 2031.
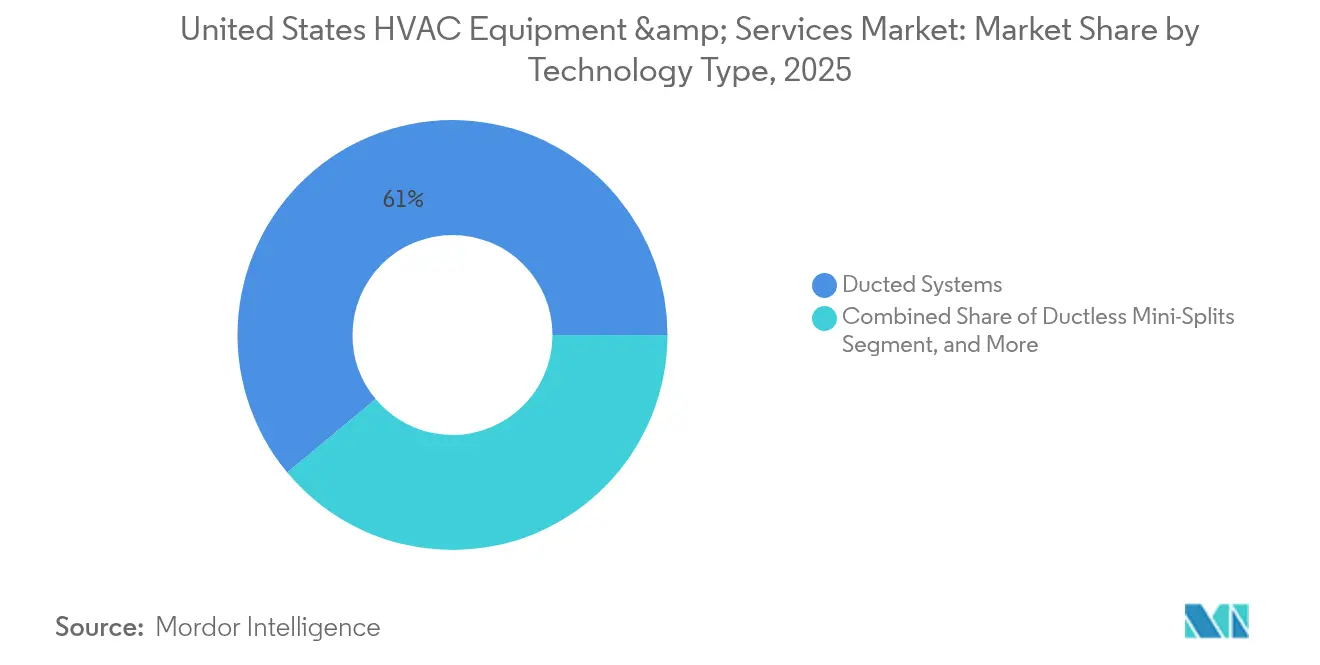
- Por tecnología, los sistemas de conductos mantuvieron una participación del 61.05 % en 2025; las soluciones de HVAC inteligentes y conectadas avanzan a una CAGR del 8.37 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de equipos y servicios de climatización en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos federales para actualizaciones de HVAC de alta eficiencia | + 0.8% | Nacional, con mayor adopción en California, Nueva York y Washington. | Mediano plazo (2-4 años) |
| La reducción obligatoria de refrigerantes acelera el reemplazo de equipos | + 0.6% | Nacional, con el sector comercial liderando la adopción | Corto plazo (≤ 2 años) |
| La frecuencia de las olas de calor en el sur aumenta la demanda de refrigeración | + 0.4% | Estados del sur, particularmente Texas, Florida y Arizona | Largo plazo (≥ 4 años) |
| Mandatos de electrificación de edificios en estados clave | + 0.3% | California, Nueva York, Washington, Massachusetts | Mediano plazo (2-4 años) |
| Ahorro de costes mediante mantenimiento predictivo basado en IoT | + 0.2% | Segmentos comerciales e industriales a nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento de la carga de refrigeración del centro de datos | + 0.1% | Centros tecnológicos en Virginia, Texas, California y Oregón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Incentivos federales para mejoras de sistemas HVAC de alta eficiencia
Los créditos fiscales federales que cubren hasta USD 2,000 para sistemas de bombas de calor calificados, extendidos hasta 2032 bajo la Ley de Reducción de la Inflación, están cambiando los cálculos del costo total de propiedad para propietarios de viviendas y pequeñas empresas. El Programa de Reembolso para Hogares Eléctricos de Alta Eficiencia de USD 4.5 mil millones está dirigido a hogares de ingresos bajos y moderados, ofreciendo reembolsos de hasta USD 8,000 y combinándose con programas estatales para compensar hasta el 70% del costo de instalación. Nueve estados se han comprometido a lograr una penetración del 65% de bombas de calor para 2030, lo que señala un impulso político coordinado que comprime los ciclos de decisión. [3] NESCAUM, “Nueve estados se comprometen a una acción conjunta para acelerar la transición a edificios limpios”, nescaum.org El programa TECH Clean California de California aumenta los incentivos federales con capacitación para contratistas y asistencia técnica, reduciendo los costos indirectos que a menudo descarrilan los proyectos. En conjunto, estas medidas reducen los periodos de amortización a menos de cinco años para los hogares promedio, impulsando la adopción de bombas de calor en el mercado estadounidense de equipos y servicios de climatización.
La reducción obligatoria de refrigerantes acelera el reemplazo de equipos
La Ley Estadounidense de Innovación y Manufactura (American Innovation and Manufacturing Act) restringe los nuevos sistemas de climatización (HVAC) a refrigerantes con un PCA inferior a 700 a partir de enero de 2025, lo que ha provocado un cambio abrupto en el uso del R-410A. Los fabricantes han convertido sus líneas de montaje a refrigerantes A2L, como el R-454B y el R-32, a la vez que implementan programas de seguridad para técnicos para abordar las características de inflamabilidad leve. La rápida transición impulsa un aumento pronunciado en la sustitución y canaliza el capital hacia soluciones que cumplen con las normas, a pesar del aumento del coste de los materiales. Los primeros en adoptarlos se benefician de una reducción de las emisiones durante su vida útil, lo que facilita el cumplimiento de las normas ESG para los compradores corporativos. Dado que los sistemas A2L ya representan más del 60 % de los nuevos envíos residenciales, el mercado estadounidense de equipos y servicios de climatización (HVAC) está reorientando su oferta de productos hacia ofertas con un PCA bajo mucho antes de la fecha límite legal.
La frecuencia de las olas de calor en el sur aumenta la demanda de refrigeración
Las olas de calor récord provocaron aumentos repentinos de la demanda de entre el 15 % y el 20 % en las redes del sur en 2024, y los pronósticos meteorológicos indican temperaturas superiores a lo normal nuevamente en 2025. Las temporadas de refrigeración prolongadas aumentan la duración de funcionamiento de los compresores, lo que acelera el desgaste del sistema y promueve su reemplazo temprano. Empresas de servicios públicos como TXU Energy están ampliando sus programas de respuesta a la demanda, pagando hasta 150 USD por la inscripción de termostatos inteligentes que reducen las cargas máximas. El aumento de las horas de funcionamiento también mejora la propuesta de valor de los compresores de velocidad variable y los controles avanzados que reducen los costos operativos, impulsando las modernizaciones tecnológicas en el mercado de equipos y servicios de climatización (HVAC) de Estados Unidos.
Mandatos de electrificación de edificios en estados clave
Los códigos de construcción de California exigirán bombas de calor eléctricas en todas las nuevas construcciones a partir de enero de 2026, con un plan para la implementación de 500,000 unidades en tres años. Nueva York y Washington han adoptado medidas paralelas, y las políticas combinadas afectan actualmente a casi una cuarta parte de la población nacional. Estos mandatos generan flujos de demanda cautiva para sistemas eléctricos de alta eficiencia, ampliando el mercado de servicios para contratistas y fabricantes de equipos originales (OEM). Los programas de reembolso complementarios dirigidos al inventario existente aceleran aún más la adopción de bombas de calor en aplicaciones de modernización, lo que mejora las perspectivas a medio plazo para el mercado de equipos y servicios de climatización (HVAC) de Estados Unidos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los precios de los refrigerantes alternativos a los HFC | -0.4% | Nacional, con el sector comercial como el más afectado | Corto plazo (≤ 2 años) |
| La escasez de mano de obra calificada infla los costos de instalación | -0.3% | Nacional, con las zonas rurales más gravemente afectadas | Mediano plazo (2-4 años) |
| El aumento de las tarifas eléctricas reduce el tiempo de funcionamiento de los sistemas HVAC | -0.2% | Variaciones regionales, mayor impacto en California y el noreste | Mediano plazo (2-4 años) |
| Volatilidad de los costos de insumos del acero y el cobre | -0.1% | Nacional, que afecta a todos los fabricantes de equipos. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los precios de los refrigerantes alternativos a los HFC
Los precios del R-454B han subido de USD 17 a USD 60 por libra, lo que ha añadido entre USD 3,000 y USD 5,000 al coste de los grandes sistemas comerciales y ha transferido aproximadamente USD 25 millones de gastos adicionales a los usuarios finales desde 2024. El suministro sigue dependiendo en gran medida de las importaciones de China, lo que expone el mercado a riesgos geopolíticos y a la volatilidad del transporte. La limitada capacidad de producción nacional limita la disponibilidad durante la transición regulatoria, obligando a los contratistas a precomprar inventario y a agotar el capital circulante. El aumento de las cargas de refrigerante en enfriadores y sistemas VRF intensifica el impacto en los compradores comerciales, retrasando algunos proyectos a pesar de las considerables mejoras en la eficiencia.
La escasez de mano de obra calificada infla los costos de instalación
El sector cuenta con más de 110,000 puestos vacantes para técnicos, y los trabajadores con experiencia se jubilan más rápido que los aprendices para completar sus ciclos de formación multianual. La escasez de mano de obra aumenta los plazos de instalación y la presión salarial, lo que incrementa los costes del proyecto y, en ocasiones, el incumplimiento de los plazos de los incentivos de las empresas de servicios públicos. Las zonas rurales sufren el impacto con mayor intensidad, donde los desplazamientos de los técnicos aumentan los gastos y reducen la cobertura del servicio. La escasez también frena el ritmo de implantación de bombas de calor, ya que los instaladores necesitan nuevas certificaciones para manipular refrigerantes A2L inflamables de forma segura. Las empresas que ofrecen formación interna ganan competitividad, pero no pueden subsanar por completo la brecha de competencias antes del mediano plazo.
Análisis de segmento
Por equipo: Las bombas de calor impulsan el impulso de la electrificación
Las bombas de calor representan la clase de equipo de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 5.89 % hasta 2031, gracias a los incentivos y las políticas de descarbonización que redirigen los presupuestos hacia soluciones de calefacción eléctrica. Los sistemas divididos mantienen su dominio, con una participación en los ingresos del 36.92 % en 2025, gracias a la arraigada familiaridad de los distribuidores y a la amplia variedad de SKU. Sin embargo, su crecimiento se modera a medida que los hogares y los comercios ligeros migran a bombas de calor de doble función. Las unidades compactas y de techo siguen siendo esenciales para las renovaciones comerciales rápidas, especialmente en centros comerciales y oficinas de baja altura que valoran la sustitución inmediata. Los enfriadores siguen siendo la base de grandes plantas centrales en hospitales, universidades y plantas de fabricación que exigen controles de temperatura rigurosos. Las soluciones VRF cobran impulso en oficinas medianas y en el sector hotelero, ya que la modulación a nivel de zona reduce drásticamente el consumo de energía a carga parcial. Las unidades de tratamiento de aire, los fan coils y los serpentines respaldan estos sistemas centrales, con una demanda vinculada a la evolución de las arquitecturas con conductos frente a las sin conductos.
La diversidad tecnológica de las bombas de calor, desde sistemas split con conductos hasta minisplit sin conductos, híbridos y geotérmicos, amplía las posibilidades de climatización. Los avances en inversores de velocidad variable permiten que los modelos para climas fríos proporcionen el 100 % de su capacidad de calefacción a 5 °C, lo que amplía su relevancia en la región norte. Las calderas siguen dominando en los mercados rurales más fríos, pero se enfrentan a una disminución gradual de su cuota de mercado a medida que la economía de los propietarios mejora con la incorporación de sistemas de combustible dual o totalmente eléctricos. Las unidades de ventana y de pared sirven para edificios multifamiliares antiguos y estructuras temporales; sin embargo, su cuota de mercado se reduce a medida que los minisplits compactos ofrecen una mayor eficiencia estacional. Las calderas siguen siendo la base de la calefacción hidrónica en instituciones y edificios de gran altura antiguos con distribución radiante. Los equipos auxiliares para la calidad del aire, como humidificadores y deshumidificadores, crecieron de forma constante tras la concientización sobre la pandemia, aunque siguen siendo fuentes de ingresos complementarias en lugar de impulsores del volumen. La combinación resultante de la cartera subraya una transición gradual pero clara hacia las plataformas de bombas de calor eléctricas de velocidad variable dentro del mercado estadounidense de equipos y servicios de climatización (HVAC).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: la actividad de modernización supera a la de nueva construcción
Las nuevas instalaciones representaron el 43.62 % de los ingresos de 2025, impulsadas por las continuas reformas comerciales y la nueva construcción de viviendas. Sin embargo, se prevé que los flujos de trabajo de modernización y sustitución crezcan a un ritmo mayor, con una tasa de crecimiento anual compuesta (TCAC) del 5.74 %, a medida que las regulaciones y los incentivos de eficiencia impulsan los cambios de sistemas. Las flotas de sistemas de climatización (HVAC) obsoletos tienen una vida útil promedio de 15 a 20 años, y las nuevas normativas sobre refrigerantes hacen que muchas unidades R-410A queden técnicamente obsoletas una vez que se requieren reparaciones importantes. Los usuarios finales se sienten cada vez más atraídos por los paquetes de actualización llave en mano que combinan el cambio de equipos con descuentos en las compañías eléctricas, financiación y suscripciones a mantenimiento predictivo.
Los contratos de mantenimiento se mantienen estables como fuente de ingresos, pero las herramientas digitales están transformando las prácticas de ejecución. Los diagnósticos en la nube detectan anomalías de forma temprana, lo que permite a los proveedores de servicios pasar de despachos reactivos a intervenciones programadas que minimizan el tiempo de inactividad. Los acuerdos de servicio basados en el rendimiento, en los que los contratistas comparten ahorros de energía verificados, están ganando terreno en municipios y distritos escolares. Los programas de respuesta a la demanda de las empresas de servicios públicos aumentan la rentabilidad al generar ingresos por reducciones de capacidad. Estos modelos posicionan a las empresas de servicios como socios energéticos a largo plazo, en lugar de simples instaladores dentro del mercado estadounidense de equipos y servicios de climatización (HVAC).
Por canal de distribución: las plataformas digitales alteran la transparencia de precios
Los mayoristas tradicionales controlaron el 49.02 % de los envíos en 2025, aprovechando las condiciones de crédito, el inventario local y la asistencia técnica que valoran los contratistas. Sin embargo, los mercados en línea de HVAC registran una tasa de crecimiento anual compuesta (TCAC) del 9.08 %, ya que la transparencia de precios y la rapidez de los envíos resultan atractivos para los instaladores que buscan ahorrar. La COVID-19 impulsó la adopción digital; muchos contratistas ahora obtienen componentes básicos en línea y reservan las compras de sistemas complejos para representantes especializados. Los equipos de venta directa de OEM penetran en grandes segmentos comerciales y de misión crítica, combinando ingeniería de asesoramiento y puesta en marcha en fábrica para garantizar la fidelidad a las especificaciones. Los puntos de venta minoristas y de bricolaje se centran en la sustitución de filtros, la actualización de termostatos y pequeños kits sin ductos que los propietarios instalan con mínima ayuda profesional.
Los modelos híbridos combinan la comodidad del comercio electrónico con la experiencia en el último tramo. Los distribuidores han lanzado portales en línea que combinan datos de inventario en tiempo real con la recogida en la acera, minimizando el tiempo de inactividad del personal de campo. Algunos mayoristas nacionales emplean precios algorítmicos que se ajustan a las ofertas de internet para retener cuota de mercado. A medida que los contratistas se consolidan mediante fusiones de capital privado, su sofisticación en las compras aumenta, lo que incrementa aún más el poder de negociación de los canales digitales en el mercado estadounidense de equipos y servicios de climatización.
Por tecnología: la conectividad redefine el valor del sistema
Las arquitecturas con conductos representaron el 61.05 % del mercado en 2025 gracias a la prevalencia de sistemas heredados y a la familiaridad de los instaladores. Los minisplits sin conductos prosperan en escenarios de modernización donde la fabricación de conductos resulta disruptiva o prohibitiva. Las variantes híbridas y con bomba de calor geotérmica se adaptan a nichos de eficiencia premium, atractivos para compradores institucionales que buscan objetivos de cero emisiones de carbono. Las soluciones de climatización inteligentes y conectadas, con una tasa de crecimiento anual compuesta (TCAC) del 8.37 %, incorporan termostatos Wi-Fi, sensores IoT y algoritmos de IA que sincronizan su funcionamiento con la ocupación y las previsiones meteorológicas. Las empresas de servicios públicos aprovechan estos puntos finales conectados para sus programas de centrales eléctricas virtuales (CVE), lo que recompensa a los propietarios de edificios por su flexibilidad en tiempo real.
Las plataformas de mantenimiento predictivo procesan datos de vibración, temperatura y corriente para diagnosticar la fatiga mecánica con hasta 90 días de antelación, lo que reduce las llamadas de emergencia en un 75 %. El aprendizaje automático optimiza aún más los puntos de ajuste, lo que genera un ahorro de energía de entre el 20 % y el 40 % durante el funcionamiento. A medida que aumenta la penetración de dispositivos conectados, la ciberseguridad se ha convertido en un tema de gran importancia para los directivos, lo que impulsa a los fabricantes de equipos originales (OEM) a certificar sus productos según la norma UL-2900. Los modelos de suscripción de software generan ingresos recurrentes, lo que permite a los fabricantes monetizar las bases instaladas más allá del margen inicial de hardware en el mercado estadounidense de equipos y servicios de climatización (HVAC).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los centros de datos marcan el ritmo
Las propiedades residenciales generaron el 55.21 % de la demanda en 2025, lo que refleja los ciclos de reemplazo continuos y la robusta construcción de viviendas unifamiliares en los corredores de crecimiento del sur. Los edificios comerciales les siguen de cerca, modernizando sus equipos de climatización obsoletos para cumplir con las normativas más estrictas y los objetivos de sostenibilidad de los inquilinos. Los usuarios industriales implementan enfriadores y refrigeradores de proceso especializados para garantizar la calidad de la producción, mientras que los clientes institucionales priorizan la calidad del aire y la rentabilidad para cumplir con los estándares sanitarios y educativos. Los centros de datos, con una tasa de crecimiento anual compuesta (TCAC) del 6.91 %, representan el segmento de mayor crecimiento, a medida que los hiperescaladores y los proveedores de coubicación compiten por satisfacer las cargas de trabajo de la nube y la IA.
La mayor densidad de racks impulsa los pilotos de refrigeración líquida y por inmersión, que reducen los requisitos de flujo de aire y liberan capacidad en el espacio disponible. Las instalaciones periféricas proliferan cerca de las aglomeraciones, lo que exige unidades de refrigeración compactas y modulares que los instaladores puedan configurar y poner en marcha rápidamente. Los operadores de centros de datos adoptan enfriadores de bomba de calor redundantes que distribuyen la carga energética estacional entre las funciones de calefacción y refrigeración. Este crecimiento especializado amplía las oportunidades para los integradores con experiencia en entornos y controles, lo que fortalece la diversificación del sector en el mercado estadounidense de equipos y servicios de climatización (HVAC).
Análisis geográfico
Los patrones climáticos regionales, los marcos de políticas y las condiciones económicas crean grupos de demanda diferenciados dentro del mercado estadounidense de equipos y servicios de climatización (HVAC). Los estados del sur, encabezados por Texas y Florida, se enfrentan a temporadas de refrigeración prolongadas y frecuentes olas de calor que impulsan las ventas de aire acondicionado de alta eficiencia y bombas de calor de doble combustible. Los descuentos de las empresas de servicios públicos para termostatos conectados aceleran la adopción de equipos inteligentes, y las tarifas por hora punta incentivan el uso de compresores de velocidad variable que optimizan el rendimiento a carga parcial. La rápida afluencia de población a áreas metropolitanas como Austin y Orlando impulsa aún más el volumen de reemplazo residencial.
California ejerce una influencia descomunal mediante mandatos de electrificación de edificios y la estratificación de incentivos que apuntan a 6 millones de bombas de calor adicionales para 2030. El estado ya capta el 24.12 % de los ingresos nacionales, y la adopción temprana de refrigerantes A2L y controles avanzados lo posiciona como un referente tecnológico. La iniciativa VPP de Pacific Gas and Electric integra activos de climatización residencial en flotas que responden a la red eléctrica, lo que destaca el potencial de monetización de la flexibilidad distribuida.
En el noreste y el medio oeste, los prototipos de bombas de calor para climas fríos, probados en el marco del reto del DOE, ahora mantienen su capacidad de calefacción completa a -13 °F, lo que abre vías de electrificación donde históricamente predominaban los hornos de gas. Nueve estados del noreste buscan un objetivo coordinado de penetración del mercado del 65 % para 2030, respaldado por reembolsos de servicios públicos que mitigan los mayores costos iniciales. Los condados rurales se enfrentan a una grave escasez de técnicos, lo que prolonga los plazos de los proyectos y, en ocasiones, reduce los plazos para obtener reembolsos.
Las regiones del Noroeste del Pacífico y las Montañas Rocosas muestran una creciente adopción de VRF para complejos de uso mixto, donde los climas templados favorecen las ventajas de la recuperación de calor. Mientras tanto, el sureste registra el ritmo de construcción de centros de datos más rápido del país, con la "Zona de Centros de Datos" de Virginia impulsando la demanda de sistemas de refrigeración líquida de precisión. En todas las regiones, el impulso político y los fenómenos climáticos extremos abogan por una inversión continua en sistemas de climatización (HVAC) eficientes, de bajo PCA y conectados, lo que sustenta un crecimiento constante del mercado estadounidense de equipos y servicios de HVAC.
Panorama regulatorio
El cumplimiento de las normativas estadounidenses sobre equipos de climatización (HVAC) está siendo moldeado por el programa de Transiciones Tecnológicas de la Agencia de Protección Ambiental (EPA) en el marco de la Ley de Innovación y Manufactura Estadounidense (AIM), que restringe los HFC de alto potencial de calentamiento global (GWP) en los nuevos equipos de refrigeración, aire acondicionado y bombas de calor, con fechas límite de cumplimiento para cada subsector que abarcan desde el 1 de enero de 2025 hasta el 1 de enero de 2028. En diciembre de 2024, la EPA finalizó las enmiendas para ciertos sistemas de aire acondicionado VRF y bombas de calor, extendiendo algunos plazos de instalación hasta el 1 de enero de 2027 (para equipos que utilizan componentes fabricados o importados antes del 1 de enero de 2026) y permitiendo hasta el 1 de enero de 2028 para proyectos vinculados a permisos de construcción emitidos antes del 5 de octubre de 2023. Estas actualizaciones refuerzan el vínculo entre los códigos de fecha de los componentes, los permisos y la planificación de la instalación en campo.
En lo que respecta a la eficiencia energética, el Departamento de Energía de EE. UU. (DOE) actualizó los procedimientos de prueba para aires acondicionados centrales y bombas de calor en enero de 2025, incorporando la norma AHRI 210/240-2024 (apéndice M1) y estableciendo un nuevo apéndice M2 que hace referencia a la norma AHRI 1600-2024 para futuras métricas (SCORE y SHORE). Por otra parte, los requisitos de eficiencia del DOE para aires acondicionados y bombas de calor comerciales pequeños, trifásicos y refrigerados por aire (con una potencia inferior a 65 000 Btu/h) se volvieron obligatorios el 1 de enero de 2025, lo que refuerza la tendencia del mercado hacia líneas de productos de mayor eficiencia junto con la transición de refrigerantes.
Análisis de la cadena de valor
La cadena de valor de los equipos y servicios de climatización en Estados Unidos abarca insumos (acero, cobre, compresores, controles y refrigerantes), fabricación y ensamblaje de fabricantes de equipos originales (OEM), y distribución a través de mayoristas y distribuidores nacionales y regionales (con el respaldo de inventario y crédito locales), con contratistas que realizan la instalación, la modernización y el mantenimiento periódico. El cumplimiento de la normativa Technology Transitions se ha convertido en una variable de la cadena de suministro, donde los OEM y distribuidores gestionan la disponibilidad de refrigerantes A2L, la disponibilidad de cilindros y la exposición al inventario de sistemas heredados en torno a los plazos de fabricación e instalación de componentes, mientras que las empresas de servicios incorporan capacitación en seguridad y herramientas para el manejo de refrigerantes ligeramente inflamables.
En la fase posterior de la cadena de suministro, la adquisición y la distribución se digitalizan cada vez más, con iniciativas de fabricantes de equipos originales (OEM) y canales de distribución que conectan a constructores, contratistas y distribuidores para mejorar la visibilidad del inventario y el flujo de pedidos. Entre los cuellos de botella detectados para 2024-2025 se incluyen la exposición a aranceles para ciertos componentes y las limitaciones intermitentes en el suministro de refrigerantes, lo que ha impulsado los esfuerzos de doble abastecimiento y localización por parte de los fabricantes y sus proveedores de nivel 1. Los servicios posventa (contratos de mantenimiento, diagnósticos predictivos y controles conectados) extienden la cadena más allá del envío de equipos, reforzando el papel de las plataformas de software y la capacitación certificada por el OEM para mantener el rendimiento de los contratistas y el tiempo de actividad del usuario final.
Panorama competitivo
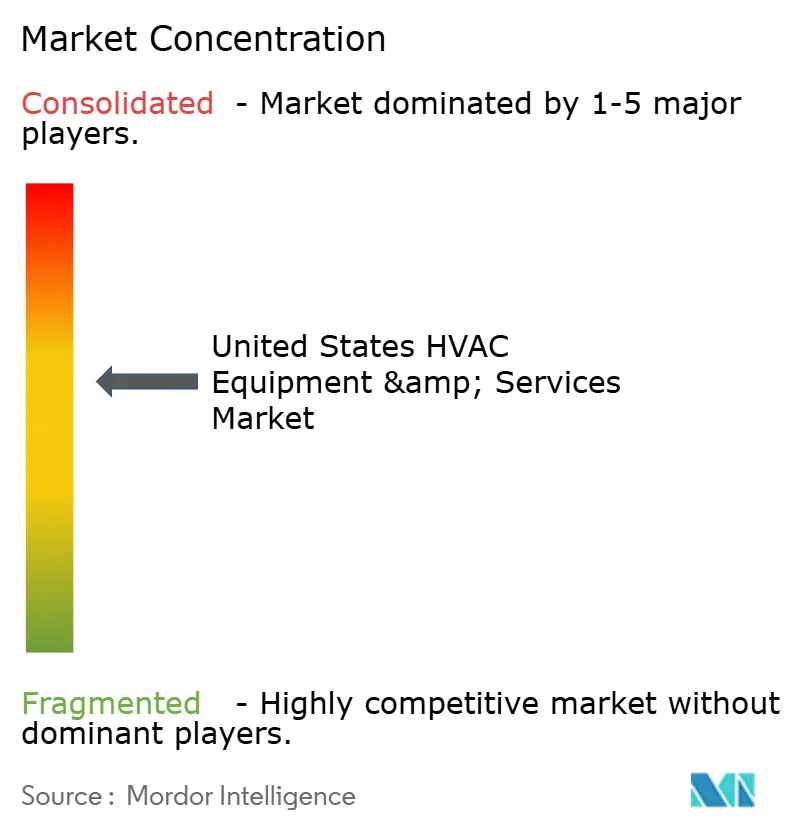
El mercado presenta una concentración moderada, con los cinco principales fabricantes controlando aproximadamente el 62% de los ingresos agregados a través de diversas carteras y redes nacionales de distribuidores. Carrier, Trane Technologies, Lennox y Johnson Controls aprovechan las economías de escala para negociar precios favorables de componentes y mantener a sus socios de canal bien abastecidos. La intensidad competitiva se ha desplazado hacia ecosistemas de soluciones que integran hardware, software y servicios. La alianza de Carrier con Google Cloud integra sistemas de climatización, almacenamiento en baterías y guía de IA en plataformas de gestión energética doméstica, ampliando la propuesta de valor de Carrier más allá de compresores y serpentines.
La consolidación estratégica continúa. Samsung y Lennox formaron una empresa conjunta para acelerar la penetración de VRF, combinando la experiencia de Samsung en sistemas inverter con el alcance de distribución de Lennox. Daikin se asoció con Copeland para introducir compresores rotativos inverter avanzados, lo que mejoró la eficiencia energética y se posicionó para los exigentes estándares SEER2025 de 2. La adquisición prevista de BrainBox AI por parte de Trane Technologies mejora las capacidades de optimización autónoma de Trane, lo que respalda los contratos de servicio que garantizan ahorros.
Las líneas de innovación priorizan la transición de refrigerantes y la electrificación. La nueva línea de productos R-454B de Mitsubishi Electric Trane muestra un 78 % menos de GWP que el R-410A tradicional, manteniendo el rendimiento en todos los puntos de carga. La enfriadora Trailblazer HP de Daikin Applied introduce la capacidad de una bomba de calor de aire para modernizaciones comerciales, alcanzando una eficiencia de calefacción de hasta el 300 % y posicionando la unidad para la sustitución de calderas electrificadas. La competencia por la propiedad intelectual se intensifica, como lo demuestran los avances magnetocalóricos de aleación elástica de la Universidad de Ciencia y Tecnología de Hong Kong, que prometen un salto de magnitud en la eficiencia de los cambios de temperatura. Los proveedores capaces de traducir estos avances de laboratorio en productos comerciales podrían redefinir las curvas de costes del sector.
Los programas de servicios públicos y los incentivos federales potencian la importancia de los servicios posventa, convirtiendo la capacitación y el soporte técnico en factores diferenciadores en momentos de escasez de mano de obra. Los fabricantes de equipos originales (OEM) con academias técnicas acreditadas se posicionan para aprovechar las oleadas de modernización vinculadas a las normativas sobre refrigerantes, consolidando la fidelidad del canal dentro del mercado estadounidense de equipos y servicios de climatización (HVAC).
Líderes de la industria de equipos y servicios de climatización de Estados Unidos
Industrias Daikin Ltd.
Lennox Internacional Inc.
Emerson Electric Company
Grupo EMCOR
Johnson Controls Internacional plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Daikin Comfort Technologies North America lanzó la bomba de calor compacta NEXIO Max, una unidad de techo con tecnología inverter para aplicaciones comerciales ligeras que utiliza refrigerante R-32. Este lanzamiento amplía la gama de opciones de unidades de techo con bajo potencial de calentamiento global (PCG) disponibles para los contratistas, a medida que la transición a nuevos refrigerantes redefine las especificaciones de reemplazo e instalación.
- Junio de 2026: Johnson Controls presentó Metasys 16.0 con capacidades mejoradas de resiliencia y ciberseguridad, alineadas con el nivel de seguridad 2 de la norma IEC 62443-4-2. Esta actualización refuerza la capa de software y servicios en torno a los sistemas de climatización y control de edificios, brindando soporte a clientes empresariales que requieren operaciones seguras y conectadas en todas sus carteras de productos.
- Junio de 2025: Daikin Applied presentó el enfriador scroll refrigerado por aire Trailblazer HP con bomba de calor integrada para edificios comerciales. Al combinar calefacción y refrigeración electrificadas en una sola plataforma, este lanzamiento respalda los proyectos de reemplazo de calderas y amplía la venta de soluciones en mercados con alta demanda de modernización.
Alcance del informe sobre el mercado de equipos y servicios de climatización de Estados Unidos
El equipo HVAC es una tecnología de confort ambiental interior y vehicular que proporciona confort térmico y una calidad de aire interior aceptable. Es una parte importante de las estructuras residenciales, como viviendas unifamiliares, edificios de apartamentos, hoteles e instalaciones para personas de la tercera edad, así como edificios industriales y de oficinas medianos a grandes, como hospitales, donde las condiciones de construcción seguras y saludables son regulada, en cuanto a temperatura y humedad, utilizando aire fresco del exterior. El informe ofrece un análisis exhaustivo del mercado segmentado por tipo de equipo, servicios y usuarios finales de HVAC.
| Sistemas divididos (con y sin conductos) |
| Unidades empaquetadas y de techo |
| Enfriadores |
| Unidades de manejo de aire |
| Hornos |
| Fancoils |
| Ventana / A través de la pared / PTAC |
| Calderas |
| Bombas de Calor |
| Humidificadores y Deshumidificadores |
| Sistemas de flujo de refrigerante variable (VRF) |
| Otros tipos de equipos |
| Nuevas Instalaciones |
| Modernizaciones / Reemplazos |
| Mantenimiento y reparación |
| Contratos de demanda-respuesta y de rendimiento |
| Ventas directas (OEM a usuario final) |
| Distribuidores/Mayoristas de HVAC |
| Tiendas minoristas/de bricolaje |
| Plataformas de comercio electrónico en línea |
| Residencial |
| Comercial |
| Industrial |
| Institucional (Salud, Educación) |
| Otros usuarios finales |
| Sistemas de conductos |
| Mini-divisiones sin conductos |
| Sistemas de bomba de calor híbridos/geotérmicos |
| HVAC inteligente y conectado |
| Por Equipo | Sistemas divididos (con y sin conductos) |
| Unidades empaquetadas y de techo | |
| Enfriadores | |
| Unidades de manejo de aire | |
| Hornos | |
| Fancoils | |
| Ventana / A través de la pared / PTAC | |
| Calderas | |
| Bombas de Calor | |
| Humidificadores y Deshumidificadores | |
| Sistemas de flujo de refrigerante variable (VRF) | |
| Otros tipos de equipos | |
| Por tipo de servicio | Nuevas Instalaciones |
| Modernizaciones / Reemplazos | |
| Mantenimiento y reparación | |
| Contratos de demanda-respuesta y de rendimiento | |
| Por canal de distribución | Ventas directas (OEM a usuario final) |
| Distribuidores/Mayoristas de HVAC | |
| Tiendas minoristas/de bricolaje | |
| Plataformas de comercio electrónico en línea | |
| Por usuario final | Residencial |
| Comercial | |
| Industrial | |
| Institucional (Salud, Educación) | |
| Otros usuarios finales | |
| por Tecnología | Sistemas de conductos |
| Mini-divisiones sin conductos | |
| Sistemas de bomba de calor híbridos/geotérmicos | |
| HVAC inteligente y conectado |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de equipos y servicios HVAC de Estados Unidos?
El mercado ascenderá a 79.96 millones de dólares en 2026 y se proyecta que alcance los 100.55 millones de dólares en 2031.
¿Qué segmento de equipos está creciendo más rápidamente?
Las bombas de calor lideran el crecimiento con una CAGR del 5.89 %, impulsadas por incentivos federales y mandatos de electrificación estatales.
¿Cómo afectarán las regulaciones sobre refrigerantes a las inversiones en HVAC?
El requisito A2025L de 2 obliga al reemplazo temprano de los sistemas R-410A, lo que provoca picos de gasto de capital en el corto plazo y desplaza la demanda del producto hacia soluciones de bajo PCA.
¿Por qué están ganando terreno los sistemas HVAC inteligentes?
Los controles conectados permiten la participación de las empresas de servicios públicos en respuesta a la demanda y en el mantenimiento predictivo, lo que genera un ahorro de energía del 20 al 40 % y reduce el tiempo de inactividad.
¿Dónde está la demanda regional más fuerte?
Los estados del sur muestran los mayores volúmenes impulsados por la refrigeración, mientras que California encabeza el gasto en electrificación impulsado por políticas y el noreste acelera la adopción de bombas de calor para climas fríos.
¿Qué movimientos estratégicos definen la competencia actual?
Las asociaciones que integran IA, empresas conjuntas en tecnologías de VRF y compresores y adquisiciones que mejoran las capacidades del software señalan un cambio desde el hardware hacia una diferenciación basada en soluciones.


