

Tamaño y participación del mercado estadounidense de dispositivos de campo para sistemas HVAC
| Periodo de estudio | 2019 - 2030 |
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 5.09 mil millones |
| Tamaño del mercado (2030) | USD 6.50 mil millones |
| TACC (2025 - 2030) | 5.00% |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular |

Análisis del mercado estadounidense de dispositivos de campo para sistemas HVAC por Mordor Intelligence
Se estima que el tamaño del mercado de dispositivos de campo HVAC de EE. UU. será de USD 5.09 mil millones en 2025 y se espera que alcance los USD 6.50 mil millones para 2030, con una CAGR del 5 % durante el período de pronóstico (2025-2030).
La creciente actividad de construcción, la disponibilidad de sistemas de alta eficiencia y las condiciones climáticas extremas favorecen la instalación de sistemas de equipos HVAC en todas las instalaciones del país, impulsando así el crecimiento del mercado de dispositivos de campo HVAC. Además, la presencia de fabricantes destacados, como Siemens, Johnson Controls y otros, complementa el crecimiento del mercado norteamericano en el futuro.
- La climatización de un edificio comercial suele consumir más energía que cualquier otra actividad del edificio. Los estándares energéticos y los códigos de construcción han orientado significativamente el diseño de edificios energéticamente eficientes durante la última década. Por ejemplo, el Sistema de Clasificación de Edificios Ecológicos de Liderazgo en Energía y Diseño Ambiental del Consejo de Construcción Ecológica de EE. UU. (USGBC) ha creado conciencia sobre la necesidad de diseños de edificios que utilicen la energía de manera eficiente.
- Como tal, varios estados del país han exigido el uso del sistema de clasificación LEED para edificios gubernamentales. Estas iniciativas indican la importancia de la conservación de energía en los edificios. Dado que los equipos HVAC se encuentran entre los principales usuarios de energía en los edificios, las unidades de tratamiento de aire y los sistemas de distribución de aire eficientes pueden ayudar a ahorrar cantidades significativas de energía, reducir los costos operativos y cumplir con los estándares energéticos y códigos de construcción ampliamente utilizados.
- A medida que se desarrolla la conciencia y la implementación de las ciudades inteligentes, se espera que los consumidores aumenten su gasto en electrodomésticos conectados, como termostatos y controladores. Por ejemplo, según la Consumer Technology Association (CTA), los ingresos por productos para el hogar conectado aumentaron en los Estados Unidos entre 2018 y 2022. En 2020, se estimó que los productos para el hogar conectado en los Estados Unidos generaron ingresos de USD 5.1 millones y alcanzaron 5.94 millones de dólares. Esto está haciendo que los proveedores de soluciones HVAC ofrezcan o mejoren sus carteras de productos con las últimas actualizaciones relacionadas con la conectividad multidispositivo. Se anticipa que tales desarrollos ofrecerán oportunidades lucrativas para los actores del mercado de dispositivos de campo HVAC en los Estados Unidos.
- La calefacción, la ventilación y el aire acondicionado (HVAC) son esenciales en el diseño de edificios industriales de tamaño mediano a grande y en la regulación de las condiciones dentro de las instalaciones de fabricación con respecto a la temperatura y la humedad mediante la implementación de un sistema HVAC para diferentes unidades de fabricación. Los equipos HVAC son esenciales en el sector manufacturero para garantizar la comodidad y seguridad de los trabajadores, así como el correcto funcionamiento de los equipos de fabricación.
- Por ejemplo, la industria de alimentos y bebidas (A&B), que pertenece al grupo de bienes de consumo, requiere un uso extensivo de un ambiente higiénico, libre de polvo y contaminantes y un enfriamiento efectivo para garantizar un procesamiento óptimo de productos altamente perecederos sin dañar el producto final. . Con la expansión del sector manufacturero, también están aumentando diversas infraestructuras industriales para producir industrias altamente vulnerables, como las químicas, farmacéuticas, alimentarias y de bebidas.
- Como resultado, el mercado de equipos de refrigeración se está expandiendo rápidamente debido a factores que incluyen el aumento del consumo de alimentos congelados y una población en crecimiento. Según el Instituto Americano de Alimentos Congelados (AFFI), se esperaba que las ventas de alimentos congelados aumentaran un 8.6% hasta alcanzar los 72.2 millones de dólares en 2022. Es probable que la creciente demanda del sector industrial en los Estados Unidos impulse el crecimiento del mercado estudiado. .
- Por otro lado, se espera que el alto consumo de energía limite el crecimiento del mercado de dispositivos de campo HVAC de Estados Unidos durante el período de pronóstico. Las principales entidades del segmento comercial, como complejos comerciales, hostales, centros de entretenimiento y otros, suelen depender de sistemas HVAC centralizados para el acondicionamiento del espacio.
- Según la Agencia Internacional de Energía (AIE) y el Departamento de Energía de EE. UU., entre el 25 y el 35 % del consumo de electricidad se debe a los sistemas HVAC. Según la misma fuente, una gran parte (20%-60%) de este consumo de energía proviene del uso de energía parásita (energía utilizada para alimentar ventiladores y bombas utilizadas para transferir calefacción y refrigeración). Por lo tanto, los sistemas HVAC centralizados han aumentado las facturas de energía a pesar de ser más eficientes (en términos de consumo de unidades de energía por unidad de área de espacio acondicionado) que los sistemas unitarios. Sin embargo, se prevé que los rápidos avances tecnológicos ofrezcan un impulso significativo al crecimiento del mercado estudiado.
- La pandemia influyó significativamente en la industria HVAC, ya que la demanda de los sistemas experimentó una caída significativa durante los primeros meses, debido a las restricciones de bloqueo y a que las empresas se abstuvieron de invertir en nuevos equipos. Debido a la pandemia, muchos proyectos de construcción se paralizaron en todo el mundo. La reducción de las actividades de construcción en los sectores comercial, residencial e industrial redujo temporalmente la demanda de sistemas HVAC, incluidas las unidades de tratamiento de aire. Además, en medio de la pandemia, la escasez de mano de obra en los sectores de fabricación de HVAC retrasó la producción de equipos HVAC.
- Sin embargo, la pandemia puso de relieve la importancia de la ventilación, que fue un factor destacado que impulsó la demanda de equipos HVAC. La Sociedad Estadounidense de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado recomendó estrategias para mitigar la transmisión de COVID-19, lo que eventualmente impulsó la demanda en todo Estados Unidos. Por lo tanto, se prevé que la trayectoria de crecimiento futuro será firme.
Tendencias y perspectivas del mercado estadounidense de dispositivos de campo para sistemas HVAC
Se espera que el segmento HVAC del actuador de compuerta impulse el crecimiento del mercado
- En los Estados Unidos, se ha observado una rápida adopción del sistema HVAC en los sistemas de automatización de edificios (BASS), que es un componente importante que impulsa el crecimiento general del mercado de actuadores HVAC de compuerta.
- Además, la adopción de BASS está aumentando significativamente debido a los avances en la tecnología de red de sensores inalámbricos y los protocolos inalámbricos. Además, el aumento en la implementación de BASS en edificios de oficinas y grandes complejos comerciales para mejorar la productividad de los sistemas humanos aumenta el crecimiento del mercado. Los sistemas HVAC en las industrias se encuentran entre los sistemas más complicados disponibles. Los sistemas HVAC existentes incluyen varios equipos, como actuadores y sensores, que gestionan la temperatura, el flujo de aire y otros parámetros.
- Mejorar la eficiencia energética es un objetivo principal, con tendencias que apuntan a la electrificación y la descarbonización como opciones destacadas en el sector de actuadores HVAC. Los sistemas HVAC contribuyen significativamente a las emisiones de carbono en los edificios, y cada vez se reconoce más la necesidad de reducir estas emisiones. La electrificación ofrece una alternativa atractiva a los combustibles fósiles al mejorar la eficiencia y reducir las emisiones y los costos para el consumidor. El objetivo es alimentar los sistemas HVAC con fuentes de energía limpia como la solar o la eólica. Este método es respetuoso con el medio ambiente y económicamente beneficioso para los propietarios de edificios. Los actuadores HVAC pueden reemplazar los sistemas HVAC tradicionales alimentados por propano, gas natural o aceite de calefacción, ofreciendo así una opción sostenible.
- Los actuadores de compuerta son un componente esencial de los sistemas HVAC comerciales. Estos actuadores ayudan a controlar el flujo de aire en varias regiones del edificio y aseguran que el ambiente interior se gestione correctamente. Los actuadores de compuerta se pueden emplear en varias estructuras comerciales, incluidas áreas de oficinas no uniformes, naves industriales y gimnasios.
- Fabricantes destacados, como Belimo y Honeywell Buildings, ofrecen una variedad de actuadores de compuerta que se adaptan a las necesidades de varios tipos de edificios comerciales. Estos incluyen actuadores de compuertas contra incendios y humo que cumplen con todos los códigos de construcción comercial en los Estados Unidos.
- Según la Oficina del Censo de EE. UU., luego de una caída notable en el valor de la construcción comercial implementada durante la recesión de 2008, el valor de la construcción comercial implementada se recuperó a los niveles previos a la recesión, alcanzando los 115 mil millones de dólares estadounidenses en 2022. Los tipos populares de desarrollo comercial en los Estados Unidos fueron los almacenes y las oficinas privadas. El gasto en nuevos edificios privados no residenciales en los Estados Unidos superó los USD 539 mil millones en 2022, superando el hito del año anterior. Es probable que la recuperación de la industria de la construcción en los Estados Unidos ofrezca oportunidades lucrativas para el crecimiento del mercado estudiado.
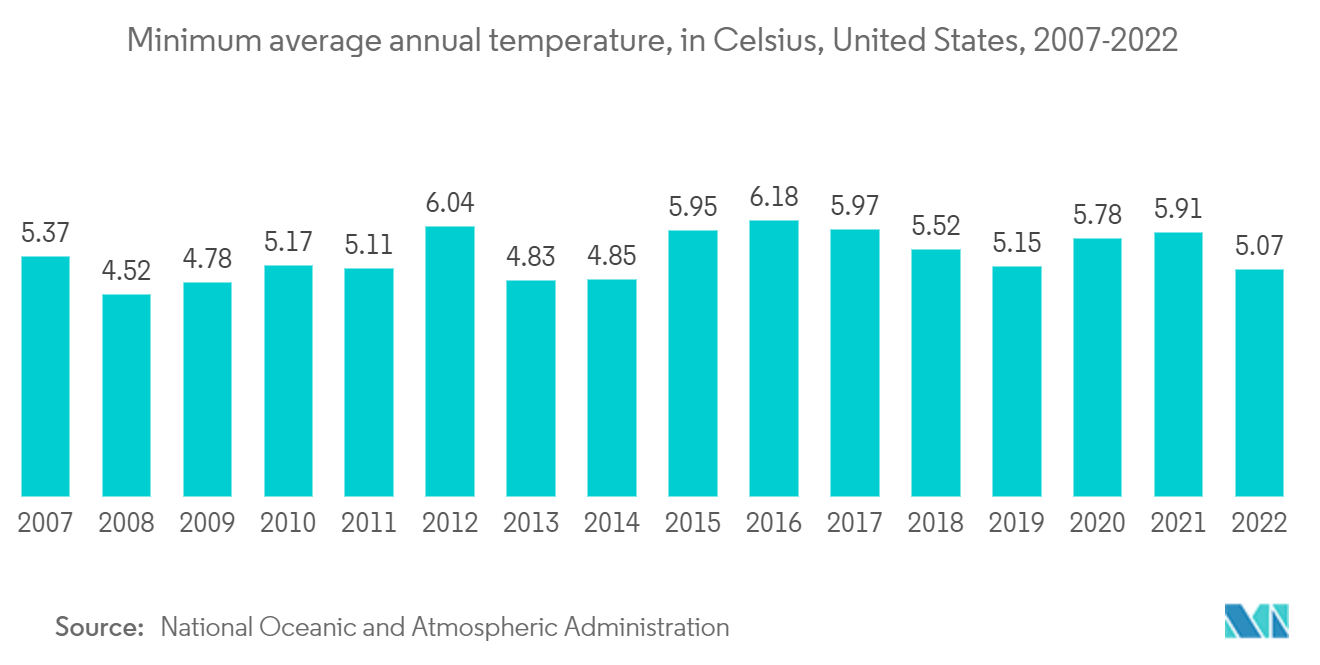
- Según la Administración Nacional Oceánica y Atmosférica, varios de los años más cálidos registrados ocurrieron en los últimos diez años. Un grado de calentamiento es digno de mención porque se necesita una enorme cantidad de calor para calentar los océanos, la atmósfera y la tierra hasta este punto. La temperatura mínima promedio en los Estados Unidos contiguos en 2022 fue de 5.07 grados centígrados. Un aumento tan grande de las temperaturas crearía una demanda de sistemas de aire acondicionado, lo que impulsaría la necesidad de HVAC con actuador de compuerta.
Se espera que el segmento residencial tenga una importante cuota de mercado
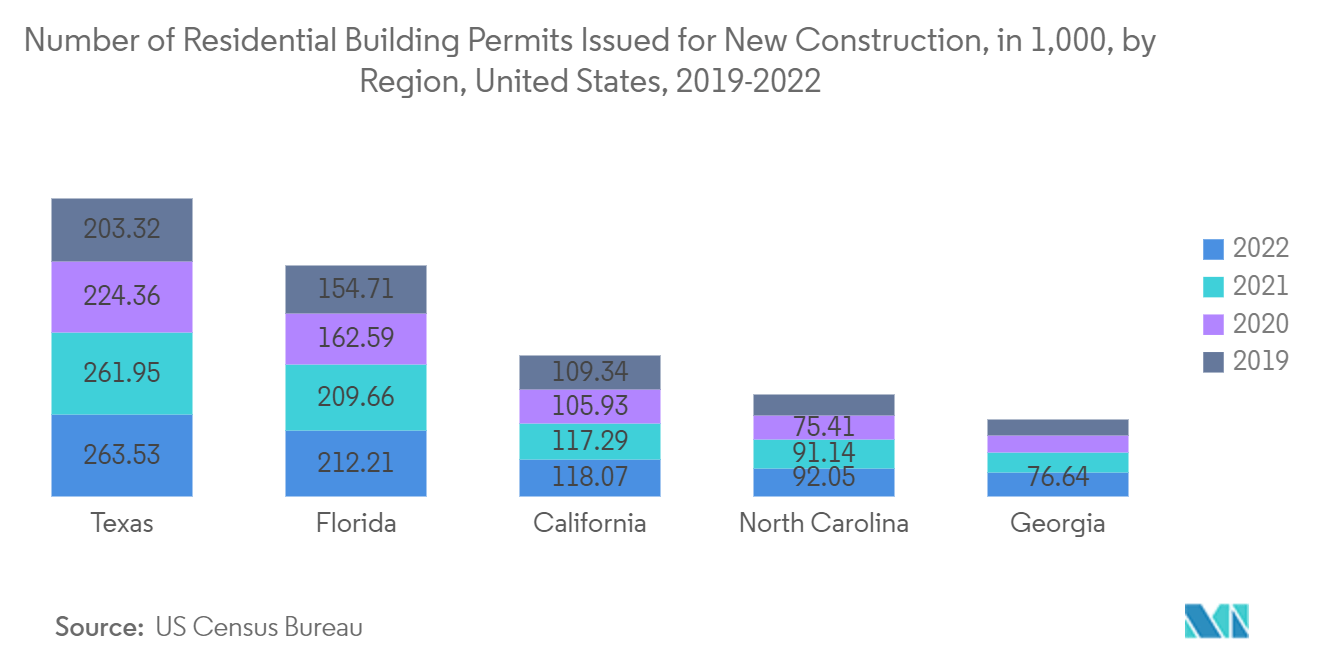
- El crecimiento de las actividades de construcción residencial, junto con el aumento de los ingresos disponibles de los hogares, ha aumentado la demanda de dispositivos de campo HVAC en los Estados Unidos. Según la Oficina del Censo de EE. UU., Texas y Florida tuvieron la mayor cantidad de permisos de construcción residencial emitidos en 2022, con un total de más de 210,000. Se espera que una construcción residencial tan grande impulse el mercado.
- Históricamente, varios países desarrollados han introducido regulaciones energéticas que introdujeron la idea de utilizar equipos electrónicos energéticamente eficientes. Por ejemplo, en Estados Unidos, la Ley de Conservación y Política Energética de 1975 otorgó por primera vez al Departamento de Energía (DOE) autoridad para desarrollar, revisar e implementar estándares mínimos de conservación de energía para electrodomésticos y equipos. La EPCA llevó al DOE a modificar periódicamente las normas de conservación de energía para equipos específicos, pero sólo si las modificaciones ahorran energía, son tecnológicamente viables y económicamente viables. Además, la Ley Nacional de Conservación de Energía de Electrodomésticos de 1987 estableció necesidades mínimas de eficiencia para los equipos centrales de aire acondicionado y bombas de calor vendidos en los Estados Unidos, que entró en vigor en 1992, y se realizaron nuevas actualizaciones en 2006 y 2015.
- Debido al creciente interés del Departamento de Energía de EE. UU. (DOE, por sus siglas en inglés) en los sistemas HVAC y cómo funcionan, comenzaron a utilizar el SEER (índice de eficiencia energética estacional) para regular cómo funcionan los sistemas residenciales en condiciones comunes, especialmente en relación con el consumo de energía. Por lo tanto, al igual que los requisitos en evolución para los refrigerantes, los siguientes estándares SEER ya están en marcha. Por ejemplo, los nuevos estándares vigentes en 2023 necesitan un SEER de no menos de 14 SEER para sistemas residenciales en la parte norte de los Estados Unidos, así como 15 SEER en la parte sur de los Estados Unidos, donde las cargas de enfriamiento representan una mayor parte. parte del uso de energía en el hogar.
- Además, la Encuesta de Consumo de Energía Residencial de la Administración de Información Energética de EE.UU. estima que más de 76 millones de hogares estadounidenses principalmente ocupados (64% del total) utilizan actualmente equipos de aire acondicionado central. Alrededor de 13 millones de hogares (11%) utilizan bombas de calor para calentar o enfriar. Para fines de 2023, los nuevos sistemas residenciales de aire acondicionado y bombas de calor con fuente de aire vendidos en los Estados Unidos deberán cumplir con los nuevos estándares de eficiencia energética, lo que impulsará el crecimiento de los equipos HVAC. Se prevé que dichas regulaciones impulsen la demanda de sistemas HVAC energéticamente eficientes en todo Estados Unidos, lo que probablemente aumentará la demanda de dispositivos de campo HVAC.
- Además, según las últimas proyecciones de la Administración de Información Energética (EIA) publicadas en octubre de 2022, los consumidores estadounidenses enfrentaron costos de calefacción significativamente más altos debido a un invierno más frío que el promedio y a los altos precios de la energía en el invierno. Se esperaba que los hogares que se calentaban con petróleo o gas experimentaran un aumento de costos del 27% y el 28%, respectivamente, en comparación con 2021-2022. Estos factores impulsaron la adopción de sistemas HVAC energéticamente eficientes en la región.
- En un futuro próximo, es probable que las bombas de calor tomen la delantera como alternativas a los sistemas radiantes de combustibles fósiles en el mercado residencial. Si se instalan correctamente, las bombas de calor geotérmicas son una tecnología comprobada que funciona increíblemente bien. Sin embargo, la adopción de esta tecnología ha estado restringida a viviendas de alto nivel debido al costo de los pozos perforados en tierra (dependiendo de la ubicación geográfica). Debido a un cambio hacia la adopción de productos energéticamente eficientes y un aumento en el gasto de los consumidores, se espera que el mercado de bombas de calor residenciales en los Estados Unidos continúe expandiéndose de manera constante. El progreso continuo hacia una economía descarbonizada, que apoyarán las políticas e incentivos energéticos legislativos, estimulará el entorno empresarial. Un aumento en la demanda de flexibilidad y comodidad superior en línea con la creciente renovación de edificios existentes impulsará las innovaciones en el mercado de dispositivos de campo HVAC.
Panorama competitivo
El mercado de dispositivos de campo HVAC de los Estados Unidos está moderadamente consolidado debido a la presencia de grandes proveedores como Siemens AG, Honeywell International Inc., etc. su rentabilidad en el mercado estudiado.
En diciembre de 2022, Continental anunció soluciones para la experiencia del usuario, la conducción automatizada y la conducción definida por software para hacer que la conducción sea más segura, limpia y cómoda utilizando computadoras de alto rendimiento, sensores de vehículos y unidades de control electrónico. Además, proporcionaron una distribución de energía inteligente y garantizaron la ejecución confiable de funciones del vehículo en tiempo real, como audio, sonido externo, estacionamiento, HVAC o suspensión.
En julio de 2022, Archer Aviation Inc. firmó un contrato con Honeywell para ofrecer tecnología de gestión térmica y actuación de control de vuelo. La tecnología de actuación de Honeywell fue un habilitador clave del diseño 12 tilt 6 de Archer, y la tecnología de gestión térmica de Honeywell ayudaría a Archer a brindar a sus pasajeros una experiencia mejorada. El avión de producción de Archer volaría en áreas metropolitanas congestionadas, lo que requeriría una precisión vital de los actuadores y controles de vuelo del avión. Los actuadores de Honeywell podrían tomar cientos de microcambios y comandos por segundo de computadoras fly-by-wire, lo que permite una navegación de precisión.
En julio de 2022, Sauter amplió su línea de productos con la introducción de una nueva generación de actuadores con capacidad para IoT. El actuador inteligente permitió el control autónomo o semiautónomo de calefacción, ventilación y aire acondicionado. Otras ventajas incluyeron una fácil instalación y puesta en marcha, conectividad en la nube con una biblioteca de aplicaciones y acceso remoto, y una aplicación para teléfonos inteligentes. La distribución de energía depende en gran medida de válvulas y actuadores. Se utilizan en sistemas de calefacción, ventilación y automatización de habitaciones.
Líderes de la industria de dispositivos de campo HVAC en EE. UU.
Siemens AG
Honeywell International Inc.
Robert Bosch GmbH
Johnson Controls PLC internacional
Schneider Electric
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2023: The Master Group anunció una asociación con RSC, con sede en Ohio, para ampliar su presencia en la industria HVAC-R de EE. UU. La colaboración de Master Group y RSC permitiría a las empresas mejorar sus servicios, productos y propuestas de valor para sus clientes. La colaboración refleja el compromiso compartido de las empresas con la calidad, la satisfacción del cliente y la innovación, y se espera que la asociación proporcione una importante oportunidad de crecimiento para las organizaciones.
- Enero de 2023: Los proveedores de tecnologías de aire acondicionado LG Electronics USA presentaron nuevas innovaciones en HVAC para el mercado de constructores residenciales, que abarcan tecnología de bomba de calor de bajo consumo, tecnología de inversor y soluciones para la calidad del aire interior en la décima edición anual de Diseño y Construcción.
Alcance del informe de mercado de dispositivos de campo para sistemas HVAC en EE. UU.
Un dispositivo de campo controla las operaciones locales, como abrir y cerrar válvulas e interruptores, recopilar datos de los sistemas de sensores y monitorear el entorno local en busca de condiciones de alarma.
El mercado de dispositivos de campo de HVAC de Estados Unidos está segmentado por tipo (válvula de control, válvula de equilibrio, PICV, HVAC de amortiguador, HVAC de actuador de amortiguador), sensores (sensores ambientales, multisensores, sensores de calidad del aire, sensores de ocupación e iluminación) y la industria del usuario final. (comercial, residencial e industrial). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Válvula de control |
| Válvula de equilibrio |
| PICV |
| Amortiguador HVAC |
| Actuador de amortiguador HVAC |
| Sensores ambientales |
| Sensores múltiples |
| Sensores de calidad del aire |
| Ocupación e iluminación |
| Otros sensores |
| Comercial |
| Residencial |
| Industrial |
| Por Tipo | Válvula de control |
| Válvula de equilibrio | |
| PICV | |
| Amortiguador HVAC | |
| Actuador de amortiguador HVAC | |
| por sensores | Sensores ambientales |
| Sensores múltiples | |
| Sensores de calidad del aire | |
| Ocupación e iluminación | |
| Otros sensores | |
| Por industria del usuario final | Comercial |
| Residencial | |
| Industrial |
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de dispositivos de campo HVAC de EE. UU.?
Se espera que el tamaño del mercado de dispositivos de campo HVAC de EE. UU. alcance los 5.09 mil millones de dólares en 2025 y crezca a una tasa compuesta anual del 5% hasta alcanzar los 6.50 mil millones de dólares en 2030.
¿Cuál es el tamaño actual del mercado de dispositivos de campo HVAC de EE. UU.?
En 2025, se espera que el tamaño del mercado de dispositivos de campo HVAC de EE. UU. alcance los 5.09 mil millones de dólares.
¿Quiénes son los principales fabricantes en el mercado de Dispositivos de campo HVAC de EE. UU.?
Siemens AG, Honeywell International Inc., Robert Bosch GmbH, Johnson Controls International PLC y Schneider Electric son las principales empresas que operan en el mercado estadounidense de dispositivos de campo HVAC.
¿Qué años cubre este mercado de dispositivos de campo HVAC de EE. UU. y cuál era el tamaño del mercado en 2024?
En 2024, el tamaño del mercado de dispositivos de campo HVAC de EE. UU. se estimó en USD 4.84 mil millones. El informe cubre el tamaño histórico del mercado de dispositivos de campo HVAC de EE. UU. para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de dispositivos de campo HVAC de EE. UU. para los años: 2025, 2026, 2027, 2028, 2029 y 2030.
Última actualización de la página:
Informe sobre el mercado de dispositivos de campo HVAC en EE. UU.
Estadísticas sobre la cuota de mercado, el tamaño y la tasa de crecimiento de los ingresos de los dispositivos de campo HVAC de EE. UU. en 2025, creadas por Mordor Intelligence™ Industry Reports. El análisis de los dispositivos de campo HVAC de EE. UU. incluye una perspectiva de pronóstico del mercado para el período 2025 a 2030 y una descripción general histórica. Obtenga una muestra de este análisis de la industria como descarga gratuita del informe en formato PDF.


