

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
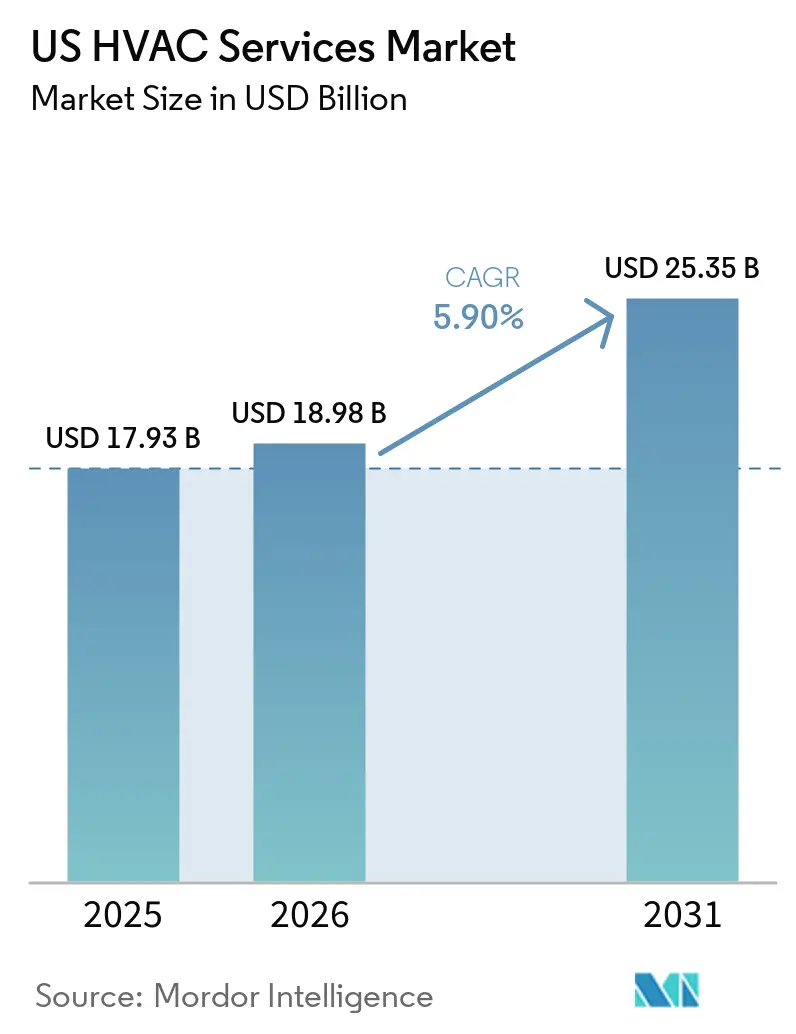
| Tamaño del mercado (2026) | USD 18.98 mil millones |
| Tamaño del mercado (2031) | USD 25.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.90% CAGR |
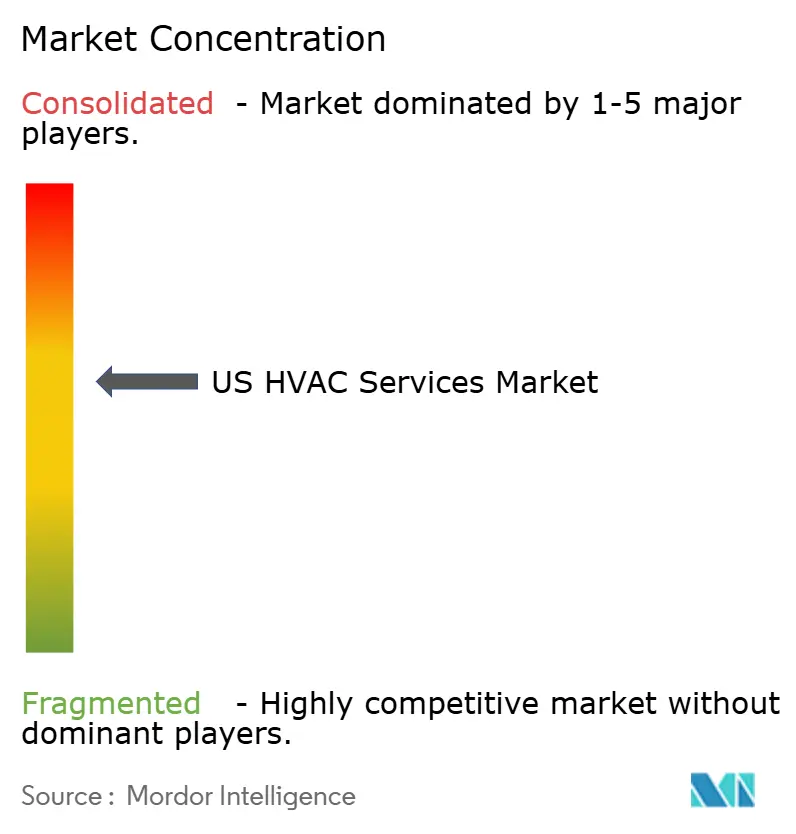
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de climatización (HVAC) de EE. UU. por Mordor Intelligence
El tamaño del mercado de servicios de HVAC de EE. UU. se valoró en USD 17.93 mil millones en 2025 y se estima que crecerá de USD 18.98 mil millones en 2026 para alcanzar USD 25.35 mil millones en 2031, a una CAGR de 5.90% durante el período de pronóstico (2026-2031).
La expansión refleja la persistente demanda de reemplazo de equipos obsoletos, una sólida cartera de proyectos de construcción e incentivos políticos sostenidos que reducen el costo de las mejoras de eficiencia energética. Los inicios de construcción aumentaron un 9.9 % intermensual en abril de 2025, lo que refuerza un sólido flujo de contratos de instalación en proyectos comerciales, residenciales e industriales. Los reembolsos federales bajo la Ley de Reducción de la Inflación, junto con los incentivos estatales, continúan estimulando las renovaciones de viviendas por parte de los propietarios y la adopción de bombas de calor. Los cambios paralelos hacia controles inteligentes de edificios y refrigerantes con menor PCA están creando oportunidades de servicio basadas en el cumplimiento normativo que elevan la composición de los ingresos recurrentes. Al mismo tiempo, la persistente escasez de técnicos cualificados limita la oferta laboral, eleva los salarios y presiona a los pequeños contratistas, una dinámica que apoya las estrategias de consolidación por parte de operadores con gran capital.
Conclusiones clave del informe
- Por usuario final: el segmento residencial representó el 52% de la participación de mercado de servicios HVAC de EE. UU. en 2025, mientras que se prevé que el segmento industrial se expanda a una CAGR del 7.9% hasta 2031.
- Por categoría de servicio: Los contratos de mantenimiento preventivo capturaron el 39% de los ingresos en 2025; se proyecta que los servicios de gestión de energía registrarán el crecimiento más rápido con una CAGR del 8.2% hasta 2031.
- Por tipo de sistema: Los servicios de refrigeración/aire acondicionado representaron el 41% del tamaño del mercado de servicios de HVAC de EE. UU. en 2025; se prevé que los servicios de administración y automatización de edificios aumenten a una CAGR del 9.1% hasta 2031.
- Por modelo de contrato: los acuerdos de servicios recurrentes generaron el 55 % de los ingresos en 2025 y se anticipa que crecerán a una CAGR del 8.3 %, lo que subraya el cambio hacia una presupuestación de OPEX predecible.
- Por región: La región Sur lideró con una participación del 38% del tamaño del mercado de servicios de HVAC de EE. UU. en 2025 y está avanzando a una CAGR del 7.2% hasta 2031, respaldada por el crecimiento de la población y el aumento de los grados-día de enfriamiento.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de climatización (HVAC) en EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El parque inmobiliario envejecido en los mercados de la OCDE requiere mejoras | + 1.2% | Estados Unidos, concentrado en las metrópolis tradicionales del noreste y el medio oeste | Mediano plazo (2-4 años) |
| La reducción obligatoria de refrigerantes impulsa la demanda de modernización | + 1.5% | Estados Unidos, con cumplimiento acelerado en California y los estados del noreste | Corto plazo (≤ 2 años) |
| Expansión de la construcción de centros de datos a hiperescala | + 1.3% | Estados Unidos, agrupados en Virginia, Texas, Arizona y Oregón | Mediano plazo (2-4 años) |
| Contratos de HVAC como servicio que liberan ingresos por anualidades | + 0.8% | Estados Unidos, adopción temprana en el sector inmobiliario comercial y la atención sanitaria | Largo plazo (≥ 4 años) |
| Soluciones de modernización modular prefabricadas que aceleran los plazos de los proyectos | + 0.6% | Estados Unidos gana terreno en los sectores de edificios urbanos de gran altura e institucionales | Mediano plazo (2-4 años) |
| Las suscripciones de mantenimiento predictivo respaldadas por empresas de servicios públicos impulsan los ingresos por servicios | + 0.5% | Estados Unidos, programas piloto en California, Nueva York y Massachusetts | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El parque inmobiliario envejecido en los mercados de la OCDE requiere mejoras
La mediana de edificios comerciales en los Estados Unidos era de 44 años en 2025, y muchas estructuras construidas antes de 1980 todavía dependen de unidades de techo de una sola etapa que carecen de variadores de velocidad, economizadores o controles modernos. [1] Administración de Información Energética de EE. UU., “Encuesta de Consumo de Energía en Edificios Comerciales”, eia.gov El consumo de energía de esas unidades antiguas está entre un 30 % y un 40 % por encima de los sistemas mínimos del código, lo que presiona a los propietarios en ciudades con mandatos de divulgación a invertir capital en modernizaciones de HVAC. Los inversores institucionales ahora incluyen la intensidad de carbono en las valoraciones de las propiedades, por lo que el cumplimiento de ESG es otro factor desencadenante. La Ley de Inversión en Infraestructura y Empleos asignó USD 3.5 millones para mejoras del sector público que a menudo sirven de modelo para los propietarios privados. [2] Departamento de Energía de EE. UU., “El DOE anuncia 3.5 millones de dólares para hacer que los edificios federales sean más eficientes energéticamente”, energy.gov La urgencia de la modernización es mayor en el noreste y el medio oeste, donde predominan las cargas de calefacción, aunque los edificios del Cinturón del Sol también buscan mejoras para gestionar la demanda máxima de refrigeración.
La reducción obligatoria de refrigerantes impulsa la demanda de modernización
La Ley de Innovación y Manufactura Estadounidense apunta a una reducción del 85% en la producción de hidrofluorocarbonos para 2036, impulsando la transición del R-410A hacia mezclas A2L de menor GWP como el R-32 y el R-454B. Debido a que los refrigerantes A2L requieren sensores, ventilación y componentes a prueba de chispas, la mayoría de los equipos existentes no se pueden simplemente recargar, por lo que los propietarios se enfrentan a una decisión de modernización o reemplazo mucho antes de los ciclos de vida normales. La norma ASHRAE 15 aumenta el costo de instalación en USD 2,000-USD 5,000 para el equipo de detección. [3] ASHRAE, “Estándares y directrices”, ashrae.org California y varios estados del noreste adelantaron los plazos de cumplimiento a 2028, comprimiendo los cronogramas de los proyectos y saturando las líneas de servicio.
Expansión de la construcción de centros de datos a hiperescala
Los operadores de hiperescala de Estados Unidos destinaron 200 000 millones de dólares a nueva capacidad en 2025, con cargas de trabajo de IA que impulsan las densidades de rack por encima de los 50 kW, un régimen que las unidades CRAC tradicionales refrigeradas por aire no pueden gestionar económicamente. La refrigeración líquida se está consolidando, pero el tratamiento de aire de precisión aún presta servicio a la mayoría de las salas de coubicación y exige una cobertura de servicio 24/7. Los técnicos del condado de Loudoun (Virginia), Dallas-Fort Worth (Texas) y el área de Phoenix (Arizona) cobran primas de entre el 15 % y el 20 % en comparación con sus homólogos residenciales, ya que las penalizaciones por tiempo de inactividad generan importantes responsabilidades. La investigación de ciberseguridad ahora influye en la selección de proveedores, ya que los ataques a las redes de automatización de edificios podrían desencadenar eventos térmicos.
Contratos de HVAC como servicio que liberan ingresos por anualidades
Los contratos basados en resultados agrupan equipos, instalación, energía y mantenimiento en una tarifa mensual predecible, lo que permite que el gasto en HVAC pase de gastos de capital a gastos operativos. Johnson Controls indicó que el 18 % de las reservas en Norteamérica para 2025 se realizaron bajo este modelo, frente al 11 % de dos años antes. Las agencias federales recibieron directrices para 2025 que respaldan los contratos de rendimiento de ahorro energético, lo que abre un abanico de oportunidades para el sector público. El éxito de este modelo se basa en la transmisión de datos mediante sensores IoT que impulsan el análisis predictivo, lo que permite a los proveedores enviar equipos antes de que se produzcan fallos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica |
|---|---|---|
| Escasez de mano de obra calificada y aumento de los costos salariales | -0.9% | Estados Unidos, con especial atención a los mercados en crecimiento del Cinturón del Sol y las zonas rurales |
| Suministro volátil de componentes de HVAC e inflación de materiales | -0.7% | Estados Unidos, con repercusiones de la escasez mundial de semiconductores |
| Riesgos de ciberseguridad en sistemas de edificios conectados | -0.4% | Estados Unidos, concentrado en instalaciones comerciales y gubernamentales de alto valor |
| Aumento de las barreras para la obtención de permisos urbanos para el almacenamiento de refrigerantes A2L | -0.3% | Estados Unidos, principalmente en jurisdicciones urbanas densas con códigos de incendios estrictos |
| Fuente: Inteligencia de Mordor | ||
Escasez de mano de obra calificada y aumento de los costos salariales
Se proyecta que el empleo en HVAC agregará 23,000 puestos de trabajo entre 2024 y 2034, pero la rotación creará 35,000 vacantes anualmente, dejando una brecha considerable en la industria HVAC de EE . UU . [4] Oficina de Estadísticas Laborales de EE. UU., “Mecánicos e instaladores de calefacción, aire acondicionado y refrigeración”, bls.gov Los salarios medios por hora aumentaron a USD 28.50 en 2025, mientras que los técnicos maestros certificados por A2L superaron los USD 40. La mano de obra ahora supera el 55% del costo total del proyecto, en comparación con el 48% en 2020. Los programas de aprendizaje se expanden, pero los requisitos de capacitación de cuatro años retrasan el alivio. Los contratistas implementan guía de realidad aumentada y diagnósticos remotos para aumentar la productividad, pero la inflación salarial aún reduce los márgenes, especialmente para las empresas más pequeñas.
Suministro volátil de componentes de HVAC e inflación de materiales
La escasez de semiconductores duplicó los plazos de entrega de variadores de frecuencia y válvulas de expansión electrónicas a 16 semanas a principios de 2025. El precio del cobre se disparó un 22 % ese mismo año, lo que incrementó el coste de las tuberías y serpentines de refrigerante. Un incendio en una fábrica de Tailandia dejó fuera de servicio a uno de los tres principales proveedores mundiales de compresores scroll, lo que expuso el riesgo de un punto único de fallo. Los distribuidores aumentaron sus inventarios, pero el aumento de los costes de mantenimiento se reflejó en los clientes en forma de mayores tarifas de servicio.
Análisis de segmento
Por tipo de implementación: los edificios modernizados capturan ciclos de actualización sostenidos
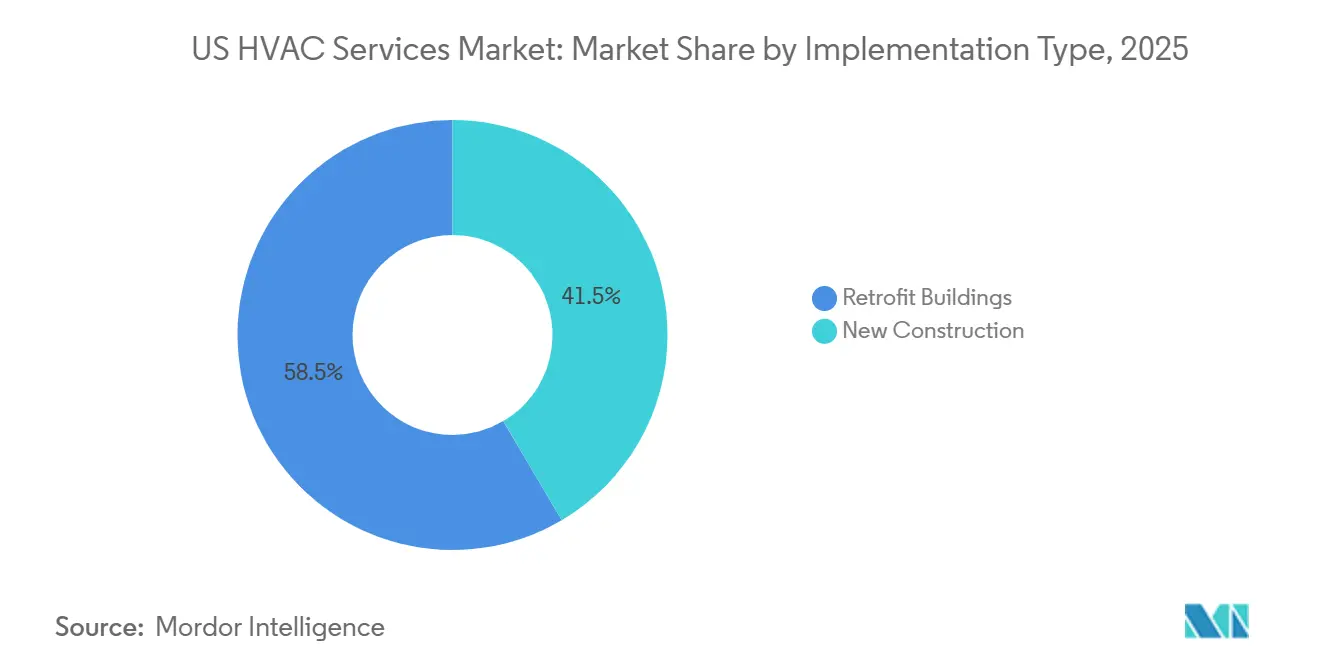
Los edificios modernizados aportaron el 58.49 % de los ingresos de 2025 y se prevé que aumenten un 6.23 % hasta 2031, lo que refuerza su papel como motor de crecimiento del mercado estadounidense de servicios de climatización (HVAC). El tamaño del mercado estadounidense de servicios de climatización (HVAC) para proyectos de modernización está en expansión a medida que los propietarios se apresuran a reemplazar los sistemas R-410A antes del calendario de reducción gradual de la EPA, lo que genera una ola de modernizaciones que se solapa con los hitos habituales de fin de vida útil. Los mandatos ESG vinculan el valor de los activos al carbono operativo, por lo que los socios de capital insisten cada vez más en compresores de velocidad variable y controles inteligentes que reducen los kWh por pie cuadrado. Los kits modulares prefabricados, instalados con grúa en un solo día, reducen drásticamente las interrupciones y permiten a los contratistas realizar más trabajos por equipo al mes.
Las nuevas construcciones se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 5.40 %, pero aún se benefician de una mayor coordinación entre el diseño y la construcción. Los promotores en áreas metropolitanas en crecimiento especifican sistemas VRF con recuperación de calor que mejoran la comodidad de los inquilinos y diferencian las propiedades de Clase A. La financiación federal para edificios públicos se dirige a las renovaciones, pero las instalaciones sanitarias e industriales construidas desde cero mantienen activas las nuevas construcciones en los estados del Cinturón del Sol.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de servicio: las renovaciones de eficiencia energética superan las reparaciones de averías
El mantenimiento y la reparación mantuvieron la mayor participación, con un 46.15 % en 2025. Sin embargo, el mayor impulso se concentra en los servicios de eficiencia energética y modernización, con un avance del 7.03 %. El tamaño del mercado estadounidense de servicios de climatización (HVAC) para proyectos de optimización se beneficia de los descuentos de las empresas de servicios públicos, que reducen el plazo de amortización a tres años o menos. Las actualizaciones de los sistemas de control aumentan un 6.50 % a medida que los edificios migran de termostatos independientes a plataformas conectadas a IP. Los servicios de instalación se enfrentan a la comoditización en las renovaciones de sistemas residenciales divididos, lo que motiva a los contratistas a optar por servicios comerciales agrupados que incluyen la puesta en servicio y el servicio plurianual.
La consultoría y otras labores de asesoramiento se aceleran a medida que los propietarios solicitan auditorías externas antes de asignar capital. Los contratos de rendimiento de ahorro energético, ahora aprobados para instalaciones federales, permiten a los proveedores asumir los costos y recuperar las inversiones mediante reducciones verificadas de kWh, lo que redefine el reconocimiento de ingresos.
Por tipo de sistema: los servicios de ventilación y calidad del aire interior cobran impulso tras la pandemia
La refrigeración siguió dominando con el 42.58 % de los ingresos de 2025, pero la ventilación y la calidad del aire interior (CAI) lideraron el crecimiento con un 6.76 %. La norma ASHRAE 62.1 revisada aumenta las tarifas de aire exterior en un 30 % para espacios de alta densidad, lo que fomenta la modernización de la ventilación controlada por demanda que equilibra la calidad del aire con el gasto energético. Los clientes del sector sanitario especifican filtros MERV 13 y HEPA, creando contratos de anualidad para reemplazos trimestrales. Los servicios de calefacción están adoptando gradualmente bombas de calor aerotérmicas en climas fríos, donde los incentivos reducen la diferencia de precio con las calderas de gas.
Los servicios integrados de gestión de edificios aumentan un 6.20% a medida que las carteras combinan HVAC con iluminación, lo que eleva los perfiles de riesgo cibernético que llevan a los proveedores de servicios a agregar la segmentación de la red al mantenimiento de rutina.
Por el usuario final: Las instalaciones industriales se aceleran en medio de la relocalización
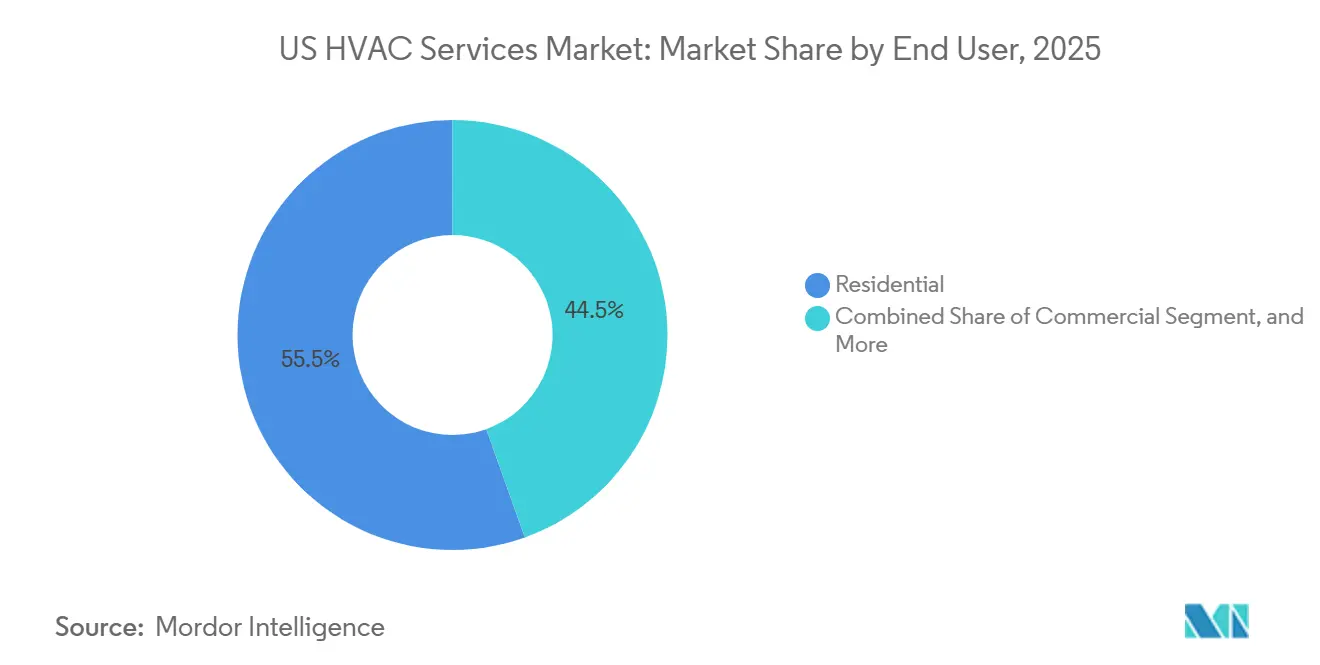
El sector residencial representó el 55.48 % de la demanda en 2025, impulsado por una amplia base instalada de viviendas unifamiliares; sin embargo, el sector industrial es el que más crece, con un 6.88 %. La cuota de mercado de servicios de climatización (HVAC) en EE. UU., en manos de clientes industriales, está creciendo debido a los almacenes de biotecnología, semiconductores y comercio electrónico que requieren un control térmico preciso. Las plantas farmacéuticas exigen zonas de tolerancia de ±1 °F, y los centros logísticos utilizan sistemas de climatización (HVAC) durante todo el año para proteger los sistemas de preparación de pedidos automatizados.
Los inquilinos comerciales de oficinas y hoteles continúan externalizando el mantenimiento a propietarios con contratos de arrendamiento triple neto, lo que genera contratos fragmentados y de menor valor. El crecimiento residencial se estabiliza en un 5.50 % gracias a que los termostatos inteligentes y las suscripciones con filtro aumentan el valor de vida útil de la vivienda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por vertical de aplicación: los centros de datos lideran el aumento de las cargas de trabajo de IA
Los centros de datos captaron el 23.71 % de los ingresos de 2025 y lideran con fuerza con un 6.92 %. El tamaño del mercado estadounidense de servicios de climatización (HVAC) dentro de las salas de datos se beneficia de racks de más de 50 kW que exigen topologías de refrigeración especializadas. Los contratos de servicio garantizan tiempos de respuesta inferiores a una hora e incorporan auditorías de ciberseguridad. La refrigeración líquida aún es emergente, por lo que los sistemas de aire acondicionado de precisión con unidades CRAH redundantes dominan la demanda a corto plazo.
La atención médica le sigue con un 6.50 %, gracias a la modernización de las salas de aislamiento y la mejora de los sistemas de filtración en hospitales. La educación aumenta un 6.20 % gracias a las mejoras financiadas con bonos en campus antiguos, mientras que la hostelería prioriza los sistemas VRF que se ajustan a las métricas de comodidad de los huéspedes. El comercio minorista pospone las grandes mejoras, pero el mantenimiento preventivo mantiene las puertas abiertas sin desembolsos de capital.
Análisis geográfico
En Norteamérica, el mercado estadounidense de servicios de climatización (HVAC) destaca, en gran medida gracias a los códigos nacionales de construcción, las licencias y las regulaciones sobre refrigerantes que refuerzan la ventaja competitiva de los proveedores nacionales. Estas regulaciones crean un entorno estructurado que favorece a las empresas locales, garantizando el cumplimiento normativo y la consistencia en todo el mercado. Los estados del Cinturón del Sol, en particular Texas, Arizona, Florida y Georgia, experimentan un aumento repentino en la demanda de refrigeración, y los contratistas de estas regiones gestionan entre un 20 % y un 25 % más de llamadas de servicio en verano que el promedio nacional. Las altas temperaturas en estos estados impulsan la necesidad de servicios frecuentes de mantenimiento y reparación, lo que los convierte en mercados críticos para los proveedores de servicios de climatización (HVAC). A medida que la demanda se intensifica con el calor, surgen primas salariales: los técnicos del área de Dallas-Fort Worth perciben salarios un 15 % más altos que sus homólogos en regiones más frías. Esta disparidad salarial refleja el aumento de la carga de trabajo y las habilidades especializadas necesarias para abordar los desafíos únicos que plantea el calor extremo.
En California, la inminente prohibición de la venta de equipos con alto PCA en 2028 impulsa la urgencia de modernizarlos, incitando a los propietarios a agilizar los cambios para evitar posibles cuellos de botella en el suministro. Se espera que este cambio regulatorio tenga un impacto significativo en el mercado, ya que empresas y propietarios se apresuran a cumplir con las nuevas normas, lo que crea oportunidades para que los proveedores de servicios de climatización (HVAC) aprovechen la creciente demanda de modernización y actualización de equipos.
Mientras tanto, en el noreste y el medio oeste, la atención se centra en los sistemas de calefacción, con énfasis en la modernización de calderas para satisfacer las demandas invernales. Estas regiones experimentan inviernos rigurosos, lo que hace que los sistemas de calefacción eficientes y fiables sean una necesidad. La adopción de bombas de calor está en auge, impulsada por incentivos que cubren entre el 25 % y el 35 % de los costes de instalación, acortando eficazmente los plazos de amortización. Estos incentivos financieros hacen que las bombas de calor sean una opción más atractiva para los consumidores, impulsando su adopción y contribuyendo al crecimiento del mercado de servicios de climatización (HVAC) en estas zonas. En el condado de Loudoun, Virginia, la concentración de campus a gran escala agrava la escasez de mano de obra, lo que lleva a los proveedores de servicios a ofrecer bonificaciones por contratación para atraer a técnicos de primer nivel. La alta densidad de estos campus crea una demanda única de profesionales cualificados en HVAC, ya que mantener unas condiciones ambientales óptimas es fundamental para el funcionamiento de los centros de datos y otras instalaciones. Esta escasez de mano de obra pone de relieve la importancia del desarrollo de la fuerza laboral y de las estrategias de compensación competitivas para sostener el crecimiento del mercado de servicios de HVAC.
Panorama regulatorio
El mercado estadounidense de servicios de climatización (HVAC) se ve condicionado por las crecientes exigencias federales en materia de refrigerantes y eficiencia energética, que influyen en el alcance de las reformas y las sustituciones. En virtud de la Ley de Innovación y Fabricación Estadounidense (AIM, por sus siglas en inglés), el programa de Transiciones Tecnológicas de la EPA impulsa el abandono de los refrigerantes con alto potencial de calentamiento global (PCG) utilizados en muchos sistemas instalados. Una norma final de la EPA de mayo de 2026, vigente desde el 27 de julio de 2026, modificó los requisitos del programa de Transiciones Tecnológicas y añadió disposiciones destinadas a reducir el riesgo de inventario obsoleto, incluyendo la autorización para instalar ciertos sistemas residenciales y comerciales ligeros fabricados o importados antes del 1 de enero de 2025.
En cuanto al rendimiento de los equipos, el Departamento de Energía de EE. UU. (DOE) continúa regulando los acondicionadores de aire centrales y las bombas de calor según 10 CFR 431.97 utilizando las métricas SEER2 y HSPF2, con requisitos adicionales relacionados con la aplicación según 10 CFR 429.134(k)(4) que se aplicarán a partir del 7 de julio de 2026. Más allá de las normas ambientales y de eficiencia, la política comercial también afecta la economía de reemplazo: una proclamación presidencial del 1 de junio de 2026 redujo los aranceles de la Sección 232 sobre ciertos sistemas y componentes de HVAC residenciales (del 25 % al 15 %) hasta el 31 de diciembre de 2027, y redujo el umbral de contenido nacional para un nivel arancelario más bajo del 95 % al 85 %. Estos cambios afectan las estrategias de abastecimiento y la dinámica de costos instalados que los proveedores de servicios gestionan en licitaciones y acuerdos a largo plazo.
Panorama competitivo
El mercado estadounidense de servicios de climatización (HVAC) sigue estando moderadamente fragmentado. Las cinco principales empresas (Johnson Controls, Carrier, Trane Technologies, Comfort Systems USA y EMCOR Group) controlan en conjunto casi el 35 % de los ingresos de 2025. Los fabricantes de equipos originales (OEM) recurren a diagnósticos basados en el IoT para aumentar las ventas de contratos de mantenimiento predictivo, lo que obliga a los clientes a utilizar piezas y plataformas de datos exclusivas. Johnson Controls reveló que los contratos basados en resultados aumentaron al 18 % de las reservas en Norteamérica en 2025, lo que subraya la transición hacia los ingresos recurrentes.
Las empresas regionales independientes defienden su participación con kits de modernización modulares que acortan los plazos de los proyectos y evitan la dependencia de un solo proveedor. Las plataformas tecnológicas, como los mercados de técnicos a demanda, ofrecen a las empresas más pequeñas un alcance nacional, pero el control de calidad sigue siendo un obstáculo. Las credenciales de ciberseguridad diferencian a los proveedores en los segmentos de centros de datos y gobierno, en respuesta a las advertencias de la CISA que las aseguradoras ahora mencionan en sus pólizas.
La actividad de fusiones y adquisiciones se intensificó: Carrier adquirió Viessmann Climate Solutions por 12 000 millones de euros (13 100 millones de dólares) en diciembre de 2025, lo que sumó una plantilla de 8,000 técnicos y experiencia en bombas de calor. Trane Technologies destinó 150 millones de dólares a doce nuevos centros y 500 técnicos de campo en enero de 2026, lo que ilustra las inversiones en capacidad para conseguir contratos de centros de datos a gran escala. Aún quedan espacios vacíos en edificios de menos de 4600 metros cuadrados, donde la fragmentación de la propiedad disuade a las cadenas nacionales y abre vías para contratistas locales ágiles.
Líderes de la industria de servicios de HVAC en EE. UU.
Carrier Global Corporation
Johnson Controls PLC internacional
Trane Technologies plc
Lennox Internacional Inc.
Industrias Daikin Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Carrier completó la venta de su negocio Riello a Ariston Group por aproximadamente 440 millones de dólares. Esta desinversión permitió a Carrier optimizar su cartera de productos y liberar capital y capacidad de gestión para segmentos de mayor prioridad, como las soluciones de gestión térmica energéticamente eficientes y para centros de datos.
- Mayo de 2026: Johnson Controls completó la adquisición de Alloy Enterprises, incorporando plataformas de gestión térmica relevantes para centros de datos y aplicaciones industriales. Esta transacción refuerza la capacidad de Johnson Controls para ofrecer servicios integrados de mayor valor y soluciones de modernización, donde la disponibilidad operativa y las arquitecturas de refrigeración avanzadas respaldan acuerdos plurianuales.
- Septiembre de 2025: El Departamento de Energía de EE. UU. publicó las normas definitivas que actualizan las disposiciones de certificación, etiquetado y cumplimiento para diversas clases de productos de climatización, incluidos los sistemas VRF (de menos de 65 000 Btu/h), compresores y aires acondicionados portátiles. Estos cambios elevan el nivel de exigencia en cuanto a la documentación de cumplimiento y la verificación del rendimiento, lo que incrementa la demanda de contratistas con capacidad para la puesta en marcha, las pruebas y la prestación de servicios conforme a las normas.
Alcance y metodología
El equipo HVAC es una tecnología de confort ambiental interior y vehicular que brinda confort térmico y una calidad de aire interior adecuada. Es una parte crítica presente en varias estructuras residenciales, que incluyen viviendas unifamiliares, edificios de apartamentos, hoteles e instalaciones para personas mayores; edificios industriales y de oficinas medianos a grandes, como rascacielos y hospitales, vehículos, como automóviles, trenes, aviones, barcos y submarinos, y en ambientes marinos, donde se regulan las condiciones de construcción seguras y saludables, en cuanto a temperatura y humedad, usando aire fresco desde el exterior
El estudio sobre la industria de servicios de HVAC de EE. UU. analiza el escenario actual del mercado y los ingresos que las empresas contratistas de servicios críticos y los OEM acumularon a través de operaciones de instalación, mantenimiento y reparación de sistemas realizadas en la industria de HVAC.
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (miles de millones de USD) para todos los segmentos anteriores.
Por tipo de implementación
| Nueva construcción |
| Remodelación de edificios |
Por tipo de servicio
| Servicios de instalación y reemplazo |
| Servicios de mantenimiento y reparación |
| Servicios de Eficiencia Energética y Modernización |
| Actualización e integración de controles HVAC |
| Consultoría y otros servicios |
Por tipo de sistema
| Servicios de calefacción |
| Servicios de refrigeración |
| Servicios de ventilación y calidad del aire interior |
| Servicios Integrados de Gestión de Edificios |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
por Aplicación
| Centros de datos |
| Centros médicos |
| Instituciones educativas |
| Hospitalidad y ocio |
| Espacios Comerciales |
| Gobierno y edificios públicos |
| Otras aplicaciones |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Mexico | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Benelux | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por tipo de implementación | Nueva construcción | ||
| Remodelación de edificios | |||
| Por tipo de servicio | Servicios de instalación y reemplazo | ||
| Servicios de mantenimiento y reparación | |||
| Servicios de Eficiencia Energética y Modernización | |||
| Actualización e integración de controles HVAC | |||
| Consultoría y otros servicios | |||
| Por tipo de sistema | Servicios de calefacción | ||
| Servicios de refrigeración | |||
| Servicios de ventilación y calidad del aire interior | |||
| Servicios Integrados de Gestión de Edificios | |||
| Por usuario final | Residencial | ||
| Comercial | |||
| Industrial | |||
| por Aplicación | Centros de datos | ||
| Centros médicos | |||
| Instituciones educativas | |||
| Hospitalidad y ocio | |||
| Espacios Comerciales | |||
| Gobierno y edificios públicos | |||
| Otras aplicaciones | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Mexico | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Benelux | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de servicios de HVAC en Estados Unidos?
El mercado alcanzó los 18.98 millones de dólares en 2026 y está en camino de alcanzar los 25.35 millones de dólares en 2031.
¿Qué CAGR se espera para los servicios de HVAC en EE. UU. hasta 2031?
La CAGR prevista es del 5.90% durante el período 2026-2031.
¿Qué segmento de servicios de HVAC en EE. UU. está creciendo más rápido?
Los servicios de eficiencia energética y modernización lideran con una CAGR del 7.03 %, ya que los propietarios priorizan la optimización del rendimiento.
¿Por qué son importantes los centros de datos para la demanda de servicios HVAC?
Las cargas de trabajo de IA impulsan densidades de rack superiores a 50 kW, lo que requiere refrigeración de precisión y contratos de servicio plurianuales con estrictas cláusulas de tiempo de actividad.
¿Cuál es el principal desafío al que se enfrentan los proveedores de servicios HVAC?
El obstáculo más inmediato es la escasez de mano de obra calificada, que eleva los salarios de los técnicos y reduce los márgenes.
¿Qué tan concentrado está el panorama competitivo?
Las cinco empresas principales representan alrededor del 35% de los ingresos, lo que indica una concentración moderada con amplio espacio para especialistas regionales.


