

Tamaño y cuota de mercado de sensores industriales en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 18.89 mil millones |
| Tamaño del mercado (2031) | USD 26.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.93% CAGR |
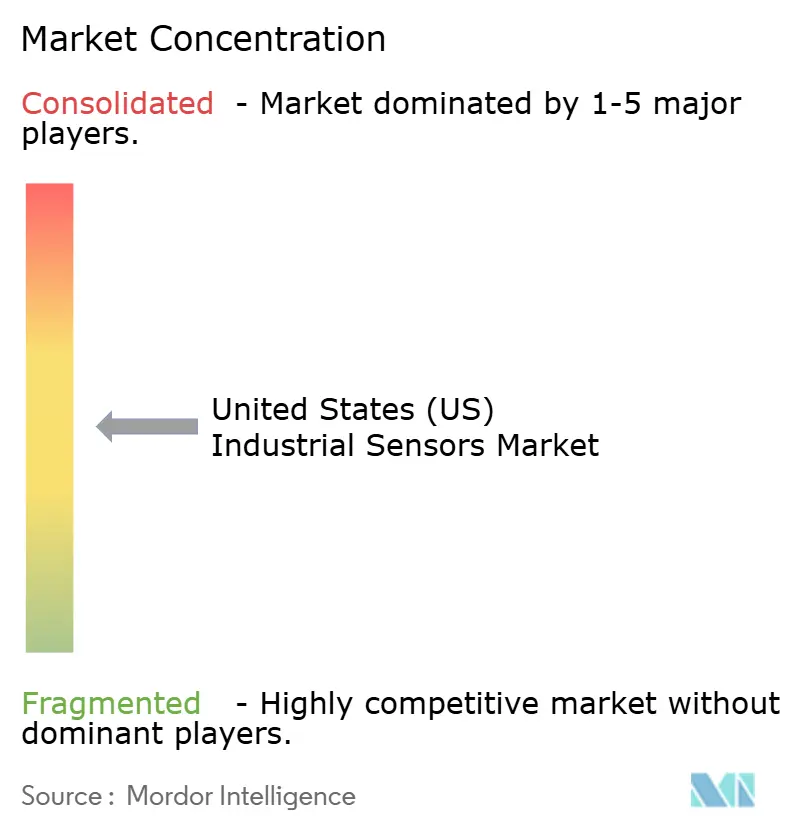
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores industriales de Estados Unidos realizado por Mordor Intelligence
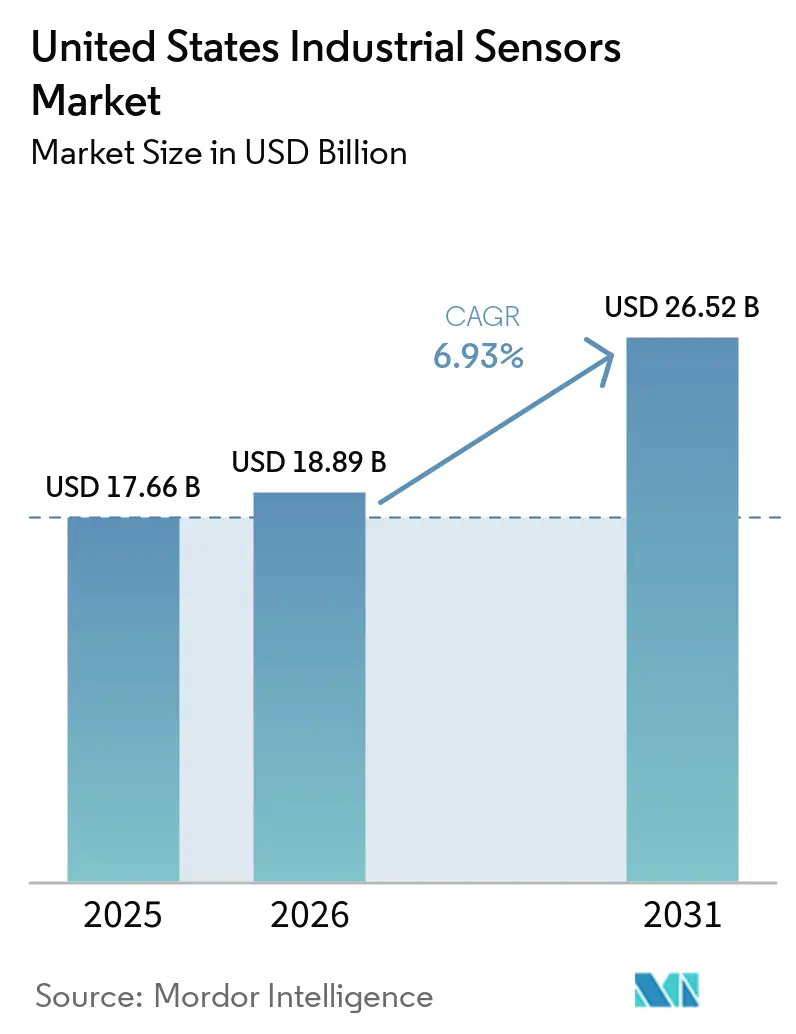
El mercado estadounidense de sensores industriales alcanzó un valor de 17.66 millones de dólares en 2025 y se estima que crecerá de 18.89 millones de dólares en 2026 a 26.52 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.93% entre 2026 y 2031. La continua modernización de las fábricas hacia la optimización basada en datos, los incentivos federales para la relocalización de cadenas de suministro de alta tecnología y una ola de proyectos de energía limpia están ampliando la base de instrumentación conectada. Las arquitecturas cableadas siguen dominando los circuitos críticos de seguridad, mientras que las redes privadas 5G y Ethernet-APL están acelerando la adopción inalámbrica en instalaciones de nueva construcción. La demanda de sensores ultralimpios y de alta precisión está aumentando en las nuevas fábricas de semiconductores, mientras que las plantas de ciencias biológicas requieren una estricta monitorización ambiental para cumplir con 21 CFR Parte 11 y 211.110. Los proveedores se están diferenciando mediante garantías más extensas, dispositivos calibrados de fábrica y certificaciones de ciberseguridad, lo que indica un cambio de la competencia en precios de hardware a la competencia en costos a lo largo de la vida útil del producto y servicios digitales.
Conclusiones clave del informe
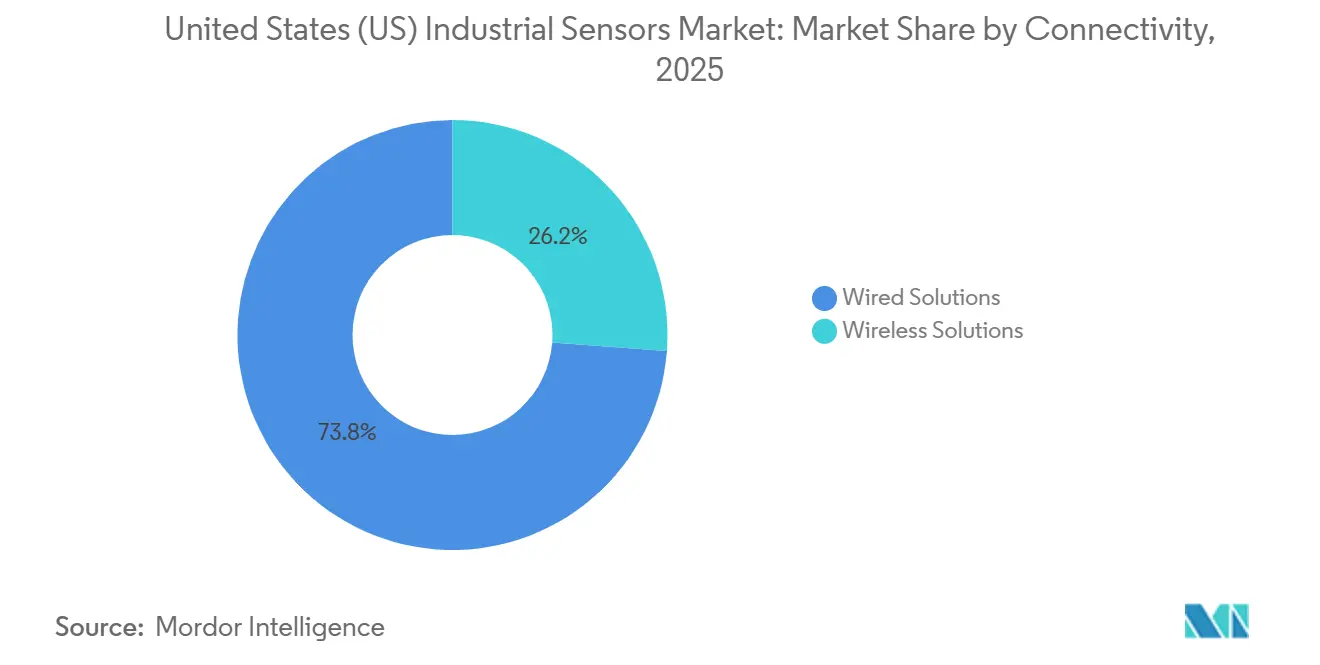
- En lo que respecta a la conectividad, las soluciones cableadas representaron el 73.82% de la cuota de mercado de sensores industriales en Estados Unidos en 2025, mientras que se prevé que las soluciones inalámbricas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.45% hasta 2031.
- Por tipo de sensor, los dispositivos de presión lideraron con una cuota del 27.30 % del tamaño del mercado de sensores industriales de EE. UU. en 2025, mientras que se prevé que los sensores de gas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.74 % entre 2026 y 2031.
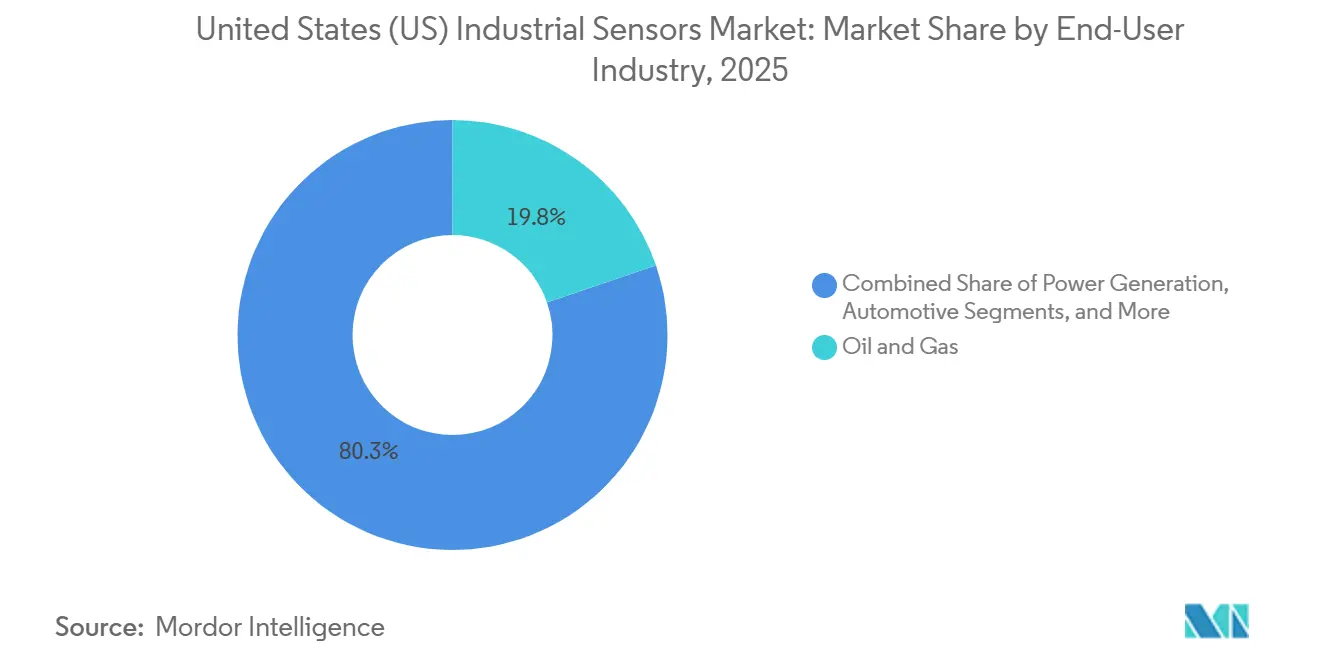
- Por sector de usuario final, el sector del petróleo y el gas representó el 19.75 % de la demanda del mercado estadounidense de sensores industriales en 2025, pero el sector farmacéutico y de ciencias de la vida está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 7.92 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de sensores industriales en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la adopción de IIoT en las industrias discretas y de procesos. | + 1.8% | Cinturón manufacturero del Medio Oeste, clústeres de la Costa del Golfo | Corto plazo (≤ 2 años) |
| Aumento del gasto de capital en infraestructura de energía limpia | + 1.5% | Corredores eólicos marinos de Texas y California | Mediano plazo (2–4 años) |
| La expansión de las fábricas de semiconductores de Estados Unidos impulsa la demanda de sensores en la fabricación avanzada. | + 1.2% | Arizona, Ohio, Texas, Nueva York | Mediano plazo (2–4 años) |
| Aceleración de los programas de mantenimiento predictivo después de 2025 | + 1.0% | Automoción, generación de energía, industria pesada a nivel nacional | Corto plazo (≤ 2 años) |
| Incentivos federales para la relocalización de industrias críticas | + 0.8% | Cadenas de suministro de baterías, semiconductores y productos farmacéuticos | Largo plazo (≥ 4 años) |
| El crecimiento de la economía del hidrógeno requiere nuevos sensores de presión y gas. | + 0.6% | California, Costa del Golfo, centros de hidrógeno del Departamento de Energía | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la adopción de IIoT en las industrias discretas y de procesos.
Los fabricantes están integrando sensores en cada nodo de producción para permitir análisis en tiempo real que minimizan el tiempo de inactividad no planificado y las tasas de desperdicio. Las implementaciones privadas de 5G demuestran una latencia inferior a 10 milisegundos para sensores de vibración, temperatura y visión, lo que valida el rendimiento inalámbrico en líneas de ensamblaje automotriz y mecanizado CNC. [1] Verizon Communications, “Private 5G for Smart Manufacturing”, verizon.com Los procesadores de alimentos han reducido el trabajo de cableado en un 60 % utilizando pasarelas LoRaWAN para transportar datos desde sensores higiénicos de temperatura y flujo. Las pasarelas de borde ahora ejecutan redes sensibles al tiempo en conjunto con OPC UA, lo que permite un control de bucle cerrado que antes estaba limitado a sistemas cableados. Como resultado, el mercado de sensores industriales de Estados Unidos está experimentando redes de sensores más densas y tasas de conexión más altas tanto en instalaciones existentes como nuevas.
Aumento del gasto de capital en infraestructura de energía limpia
La iniciativa Speed to Power del Departamento de Energía reduce a la mitad los plazos de interconexión, impulsando la demanda de sensores de presión diferencial en sistemas de paso de turbinas eólicas y sensores de corriente dentro de inversores conectados a la red. Un desembolso federal de 44 millones de dólares en 2025 se centró en la medición avanzada y la automatización de subestaciones, ambas dependientes de sensores de temperatura y descarga parcial. Los desarrolladores de energía eólica marina especifican dispositivos de presión y flujo intrínsecamente seguros clasificados para entornos de Clase I División 1 según el Artículo 500 de la NFPA 70. [2] Asociación Nacional de Protección contra Incendios, “NFPA 70: Código Eléctrico Nacional”, nfpa.org Los proyectos de almacenamiento de baterías, que añadieron 15 GW en 2025, exigen la detección de fuga térmica para cumplir con los estándares UL 9540A. Por lo tanto, el crecimiento de la energía limpia inclina el mercado de sensores industriales de Estados Unidos hacia tecnologías de detección de gas, corriente y vibración que respaldan la disponibilidad de activos y el cumplimiento normativo. A medida que las fábricas adoptan células de producción flexibles, la demanda de sensores de orientación integrales impulsa un crecimiento sostenido en múltiples ejes, transformando el mercado de sensores de inclinación.
La expansión de las fábricas de semiconductores de Estados Unidos impulsa la demanda de sensores.
TSMC, Micron e Intel destinaron en conjunto más de 185 mil millones de dólares a la construcción de fábricas nacionales, y cada planta requiere miles de sensores de presión, flujo y conteo de partículas para obtener la certificación de sala limpia ISO 14644-1 Clase 1. La Ley CHIPS fomenta aún más el ensamblaje local de sensores, acortando los plazos de entrega para los chips de presión MEMS y los acelerómetros SOI. Las nuevas líneas de MEMS en Oregón y Pensilvania amplían la oferta, pero no se espera que alcancen las economías de escala asiáticas hasta finales de la década. Las plantas de empaquetado avanzado también implementan sensores de fuerza de alta precisión para la alineación de chiplets, lo que respalda la trayectoria ascendente del mercado de sensores industriales de EE. UU.
Aceleración de los programas de mantenimiento predictivo después de 2025
Los sectores con uso intensivo de activos están pasando del mantenimiento basado en el tiempo al mantenimiento basado en la condición. Los sensores de vibración y temperatura en las bombas de alimentación de calderas han extendido el tiempo promedio entre fallas en ocho meses en una central eléctrica del Medio Oeste, mientras que los dispositivos de monitoreo del estado de los rodamientos detectan la degradación semanas antes de fallas catastróficas. El QM30VT3 de Banner Engineering, lanzado en 2026, integra un acelerómetro MEMS y un elemento RTD con IO-Link para la transmisión fluida de datos a modelos de aprendizaje automático. El análisis en el borde activa órdenes de trabajo directamente en los sistemas de gestión de activos empresariales, consolidando a los sensores como la piedra angular de las estrategias de mantenimiento centradas en la confiabilidad dentro del mercado de sensores industriales de EE. UU.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad persistente en el suministro de chips para matrices MEMS especializadas | -0.9% | Automoción, aeroespacial, dispositivos médicos a nivel nacional | Mediano plazo (2–4 años) |
| Riesgos de ciberseguridad que dificultan el despliegue de sensores inalámbricos | -0.7% | Infraestructura crítica y activos de defensa | Corto plazo (≤ 2 años) |
| Alto coste total de propiedad de los sensores intrínsecamente seguros en zonas explosivas. | -0.5% | Petróleo y gas, productos químicos, regiones mineras | Mediano plazo (2–4 años) |
| Fragmentación de estándares en protocolos de comunicaciones industriales | -0.4% | Rehabilitación de terrenos contaminados en todo el país. | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad persistente en el suministro de chips para matrices MEMS especializadas
Los plazos de entrega para los troqueles de presión piezorresistivos y los acelerómetros capacitivos de grado automotriz superaron las 26 semanas a finales de 2024, lo que retrasó los programas de modernización. Las familias XENSIV de Infineon y BMI de Bosch Sensortec se enfrentaron a las mayores restricciones de asignación. Las fundiciones nacionales financiadas por la Ley CHIPS están aumentando la producción, pero no se espera que igualen la capacidad de fabricación asiática hasta al menos 2028, lo que mantiene elevados los riesgos de suministro. El abastecimiento dual y los rediseños en torno a alternativas SOI y piezoeléctricas incrementan los costos de ingeniería no recurrentes, lo que modera el crecimiento a corto plazo del mercado de sensores industriales de Estados Unidos.
Riesgos de ciberseguridad que dificultan el despliegue de sensores inalámbricos
El Marco de Ciberseguridad 2.0 del NIST y la norma ISA/IEC 62443 describen medidas de seguridad, pero menos del 15 % de las pasarelas inalámbricas instaladas cumplen actualmente con estos estándares. [3] Instituto Nacional de Estándares y Tecnología, “Marco de Ciberseguridad 2.0”, nist.gov Los avisos de ICS-CERT siguen señalando vulnerabilidades en Modbus TCP y EtherNet/IP. La adquisición de Verve Industrial Protection por parte de Rockwell Automation incorpora arquitecturas de confianza cero en el borde del sensor, pero los operadores de infraestructura crítica siguen siendo cautelosos. Esta vacilación ralentiza la migración hacia dispositivos inalámbricos de mayor margen dentro del mercado estadounidense de sensores industriales.
Análisis de segmento
Mediante la conectividad: las topologías híbridas combinan fiabilidad y flexibilidad.
Las soluciones cableadas capturaron el 73.82 % de la cuota de mercado de sensores industriales de Estados Unidos en 2025 debido a décadas de inversión en bucles de 4-20 mA y HART. Siguen siendo indispensables para las tareas de apagado en menos de 5 milisegundos exigidas por NFPA 85 y API 670. Sin embargo, se prevé que los nodos inalámbricos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.45 % hasta 2031 gracias a la adopción de 5G privado, LoRaWAN y Ethernet-APL. Las nuevas fábricas de semiconductores implementan miles de sensores de temperatura IO-Link a través de enlaces inalámbricos para preservar la flexibilidad de las salas limpias, mientras que Ethernet-APL admite el cumplimiento de la seguridad intrínseca en zonas de hidrocarburos. El mercado de sensores industriales de EE. UU. está convergiendo hacia arquitecturas híbridas en las que los bucles cableados gestionan las funciones de seguridad y las capas inalámbricas añaden diagnósticos.
Los proyectos piloto de telefonía celular privada en plantas automotrices demuestran que la reducción del cableado puede disminuir los presupuestos de instalación en un 40 %, lo que justifica la implementación inalámbrica en la fabricación discreta. Por el contrario, las plantas químicas ya existentes suelen conservar las adaptaciones cableadas, ya que las licencias de espectro y el hardware de puerta de enlace diluyen el valor de la tecnología inalámbrica. Proveedores como Emerson y Honeywell ofrecen ahora soluciones unificadas de gestión de activos que integran flujos de datos tanto cableados como inalámbricos, lo que demuestra cómo la conectividad híbrida impulsará la próxima fase de crecimiento del mercado estadounidense de sensores industriales.
Por tipo de sensor: Los sensores de gas y vibración lideran la curva de crecimiento.
Los sensores de presión representaron el 27.30 % del mercado de sensores industriales de Estados Unidos en 2025, impulsados por su uso generalizado en sistemas hidráulicos, neumáticos y recipientes. Los sensores de gas constituyen la categoría de mayor crecimiento, con una proyección de expansión a una tasa de crecimiento anual compuesta (CAGR) del 8.74 % hasta 2031, gracias a las normas de monitoreo de metano de la EPA y los códigos de seguridad del hidrógeno. Los dispositivos Rosemount 625IR de Emerson y NDIR de la serie 4 de Honeywell vienen calibrados de fábrica para toda su vida útil, lo que reduce significativamente los costos de mantenimiento. Los sensores de temperatura se benefician de la expansión de la cadena de frío para productos biológicos y los requisitos de estabilidad térmica de las fábricas de obleas, mientras que los sensores de flujo ganan impulso gracias a las mejoras en la infraestructura municipal en virtud de la Ley de Agua Limpia. La detección de vibraciones, un componente clave del mantenimiento predictivo, está ganando terreno a medida que los dispositivos compatibles con IO-Link integran el monitoreo de temperatura y el diagnóstico, lo que aumenta el valor analítico en el mercado de sensores industriales de EE. UU. para el estado de los equipos rotativos.
Los sensores de nivel, proximidad y fotoeléctricos continúan modernizándose con interfaces de radar e IO-Link, reemplazando a los flotadores mecánicos y los interruptores discretos. Su adopción se mantiene sólida en las líneas de procesamiento de alimentos, bebidas y envasado, donde los requisitos de higiene y limpieza son fundamentales. Las tecnologías ultrasónicas y de radar ofrecen mediciones sin contacto que mejoran el cumplimiento de las normas sanitarias, lo que subraya la amplia diversificación del mercado de sensores industriales en Estados Unidos.
Por sector de usuario final: Las ciencias biológicas superan a la aún dominante industria del petróleo y el gas.
El sector del petróleo y el gas representó el 19.75 % de la demanda del mercado estadounidense de sensores industriales en 2025, impulsado por la integridad de los oleoductos, la automatización de refinerías y la monitorización de pozos en la fase inicial de la producción. Sin embargo, el segmento farmacéutico y de ciencias biológicas es el sector de usuarios finales de más rápido crecimiento, con una proyección de expansión a una tasa compuesta anual del 7.92 % a medida que proliferan las plantas de productos biológicos y se consolidan las normativas de la FDA sobre registros digitales. El sensor óptico de oxígeno disuelto Rosemount 490A de Emerson y las sondas para salas blancas de Vaisala ejemplifican la demanda de instrumentación permanentemente estable y libre de mantenimiento. [4] Administración de Alimentos y Medicamentos de EE. UU., “21 CFR Parte 11”, fda.gov
Los clientes del sector automotriz operan tanto con motores de combustión interna tradicionales como con líneas de baterías para vehículos eléctricos en expansión, lo que genera requisitos diversos que van desde la detección de gases de escape a alta temperatura hasta la monitorización de la presión de las celdas. Las empresas de agua potable y tratamiento de aguas residuales están implementando más sensores de turbidez y oxígeno disuelto para cumplir con los permisos federales de descarga, mientras que las empresas procesadoras de alimentos y bebidas están adoptando dispositivos de presión y nivel con certificación 3A para el cumplimiento de las normas sanitarias. Las centrales eléctricas integran sensores de vibración para reducir los riesgos de fallo de las turbinas, y las plantas químicas especifican detectores de gas con certificación ATEX para entornos inflamables. La amplitud de las aplicaciones subraya la resiliencia del mercado estadounidense de sensores industriales a lo largo de los ciclos económicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Los clústeres de fabricación y procesamiento en el Medio Oeste y la Costa del Golfo sustentan una amplia base instalada de instrumentación cableada, lo que genera ingresos estables por reemplazo para el mercado estadounidense de sensores industriales. Texas alberga una extensa actividad de refinería y petroquímica, lo que impulsa una demanda sostenida de sensores de presión y gas intrínsecamente seguros. California lidera los despliegues iniciales de centros de hidrógeno e instalaciones de almacenamiento de baterías, lo que aumenta la demanda de detectores de fugas avanzados y monitores de estado de carga.
Arizona y Ohio se han consolidado como centros de fabricación de semiconductores tras importantes anuncios de nuevas fábricas, lo que ha generado una fuerte demanda de sensores de presión, flujo y partículas de alta pureza. El proyecto de fabricación de memorias de Nueva York y la expansión de las fundiciones de MEMS en el noroeste del Pacífico reducen los plazos de entrega de chips especializados, si bien las ventajas de escala siguen siendo modestas en comparación con Asia. Estos focos de demanda de alta precisión diversifican el perfil regional del mercado estadounidense de sensores industriales.
Los corredores eólicos marinos a lo largo de la costa atlántica ahora requieren sensores de presión y flujo de Clase I División 1, capaces de soportar la niebla salina y los riesgos de explosión. Por su parte, las plantas automotrices del Medio Oeste experimentan con sensores de vibración 5G privados para reducir el tiempo de inactividad. Los estados de las Montañas Rocosas están experimentando una adopción gradual vinculada a las instalaciones mineras y de generación de energía, y el creciente corredor de baterías para vehículos eléctricos del sureste requiere dispositivos de temperatura y presión para el control de calidad de las gigafábricas. Esta distribución geográfica confirma que los incentivos políticos locales y la presencia industrial seguirán marcando la trayectoria del mercado de sensores industriales de Estados Unidos.
Panorama competitivo
El mercado muestra una fragmentación moderada, con los cinco principales proveedores, Emerson, Honeywell, ABB, Rockwell Automation y Endress+Hauser, controlando una participación estimada del 30-35% a través de protocolos propietarios y contratos de servicio a largo plazo. El transmisor de presión Rosemount 4051S de Emerson ofrece una garantía de 20 años y una relación de reducción de 800:1, lo que fortalece la lealtad del cliente en las industrias de procesos. [5] Emerson Electric, “Rosemount 4051S Pressure Transmitter”, emerson.com La adquisición de Verve Industrial Protection por parte de Rockwell Automation incorpora defensas de confianza cero directamente en el borde del sensor, alineándose con las prioridades de ciberseguridad en constante evolución de los clientes.
Honeywell y ABB están reforzando la fidelización de clientes mediante la integración de plataformas analíticas que contextualizan los datos de sensores de múltiples proveedores, mientras que la alianza de Endress+Hauser con Sick AG amplía su oferta de análisis de gases mediante láser. Empresas más pequeñas, como Banner Engineering, IFM Efector y Pepperl+Fuchs, se están expandiendo en el sector de la fabricación discreta gracias a los sensores IO-Link, que ofrecen diagnósticos avanzados sin necesidad de reemplazar por completo el sistema de control. Sus ágiles ciclos de desarrollo de productos les permiten abordar nichos emergentes, como la detección de hidrógeno, con mayor rapidez que las grandes empresas ya establecidas.
Proveedores de componentes como Analog Devices, Infineon y Texas Instruments se centran en chips MEMS, ASIC y convertidores analógico-digitales (A/D), obteniendo valor añadido en las etapas superiores de la cadena de señal. El liderazgo de ABB, Emerson y Siemens en la estandarización dentro de la Fundación OPC y FieldComm Group permite a estas empresas influir en las futuras especificaciones para lograr arquitecturas que favorezcan a sus bases instaladas. Se prevé que la interacción entre la innovación en hardware, la influencia en los protocolos y la agrupación de servicios mantenga una intensidad competitiva moderada en el mercado estadounidense de sensores industriales.
Líderes de la industria de sensores industriales de Estados Unidos
TE conectividad ltd
omega ingenieria inc.
Honeywell International Inc.
Rockwell Automation Inc.
Texas Instruments Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Honeywell presentó el sensor de gas de hidrocarburos NDIR de la serie 4 con sensibilidad de partes por millón para la seguridad en la industria del petróleo y el gas.
- Febrero de 2026: Banner Engineering lanzó el sensor de vibración y temperatura QM30VT3 con conectividad IO-Link.
- Abril de 2025: Emerson lanzó el sensor óptico de oxígeno disuelto Rosemount 490A, dirigido a la industria biofarmacéutica y al tratamiento de aguas.
- Marzo de 2025: Endress+Hauser finalizó una alianza estratégica, transfiriendo 800 empleados de Sick AG para ampliar su oferta de análisis de gases.
Alcance del informe del mercado de sensores industriales de Estados Unidos
El mercado estadounidense de sensores industriales comprende dispositivos y tecnologías de detección utilizados para detectar, medir y transmitir datos operativos y ambientales en tiempo real para la automatización industrial, el control de procesos, la monitorización de equipos, el mantenimiento predictivo y las aplicaciones de seguridad. Este mercado está impulsado por la creciente adopción del IIoT, la fabricación inteligente y la automatización industrial avanzada en los sectores de procesos y manufactura discreta.
El informe del mercado de sensores industriales de Estados Unidos se segmenta por conectividad (soluciones cableadas e inalámbricas), tipo de sensor (sensores de presión, de flujo, de temperatura, de nivel, de gas, de proximidad y fotoeléctricos, de vibración y otros tipos de sensores) e industria de usuario final (petróleo y gas, productos químicos y petroquímicos, agua y aguas residuales, alimentos y bebidas, generación de energía, automoción, farmacéutica y ciencias biológicas, aeroespacial y defensa, y otras industrias de usuario final). Las previsiones de mercado se presentan en términos de valor (USD).
| Soluciones cableadas |
| Soluciones inalámbricas |
| Sensores de presión |
| Sensores de flujo |
| Sensores de temperatura |
| Sensores de nivel |
| Sensores de gas |
| Sensores de proximidad y fotoeléctricos |
| Sensores de vibración |
| Otros tipos de sensores |
| Petróleo y Gas |
| Productos químicos y petroquímicos |
| Agua y Aguas Residuales |
| Alimentos y Bebidas |
| Generación de energía |
| Motorium |
| Farmacéutica y Ciencias de la Vida |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
| Por conectividad | Soluciones cableadas |
| Soluciones inalámbricas | |
| Por tipo de sensor | Sensores de presión |
| Sensores de flujo | |
| Sensores de temperatura | |
| Sensores de nivel | |
| Sensores de gas | |
| Sensores de proximidad y fotoeléctricos | |
| Sensores de vibración | |
| Otros tipos de sensores | |
| Por industria del usuario final | Petróleo y Gas |
| Productos químicos y petroquímicos | |
| Agua y Aguas Residuales | |
| Alimentos y Bebidas | |
| Generación de energía | |
| Motorium | |
| Farmacéutica y Ciencias de la Vida | |
| Aeroespacial y defensa | |
| Otras industrias de usuarios finales |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sensores industriales en Estados Unidos?
El mercado estadounidense de sensores industriales alcanzó un valor de 18.89 millones de dólares en 2026 y se prevé que llegue a los 26.52 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta del 6.93 % (Mordor Intelligence).
¿Qué segmento de conectividad está creciendo más rápidamente?
Se prevé que las soluciones inalámbricas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.45 % hasta 2031, a medida que las redes 5G privadas y Ethernet-APL ganen terreno en las nuevas fábricas (Mordor Intelligence).
¿Qué tipo de sensor muestra la mayor tasa de crecimiento?
Los sensores de gas lideran el mercado con una tasa de crecimiento anual compuesta (CAGR) del 8.74 % hasta 2031, impulsada por las normativas de control del metano y las inversiones en infraestructura de hidrógeno (Mordor Intelligence).
¿Qué sector industrial está adoptando los sensores con mayor rapidez?
El sector farmacéutico y de ciencias biológicas es el segmento de usuarios de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 7.92 %, impulsado por la fabricación de productos biológicos y las normativas de la FDA sobre registros electrónicos (Mordor Intelligence).
¿Qué limitaciones podrían frenar la adopción de sensores inalámbricos?
Los riesgos de ciberseguridad siguen siendo una preocupación importante, ya que menos del 15 % de las pasarelas instaladas cumplen con los estándares ISA/IEC 62443 y NIST CSF 2.0.
¿Cómo están diferenciando las empresas sus ofertas de sensores?
Los principales proveedores hacen hincapié en los dispositivos calibrados de por vida, las garantías extendidas y la ciberseguridad integrada, lo que desplaza la competencia hacia el valor total del ciclo de vida en lugar del coste inicial del hardware.


