

Tamaño y participación en el mercado de circuitos integrados de Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
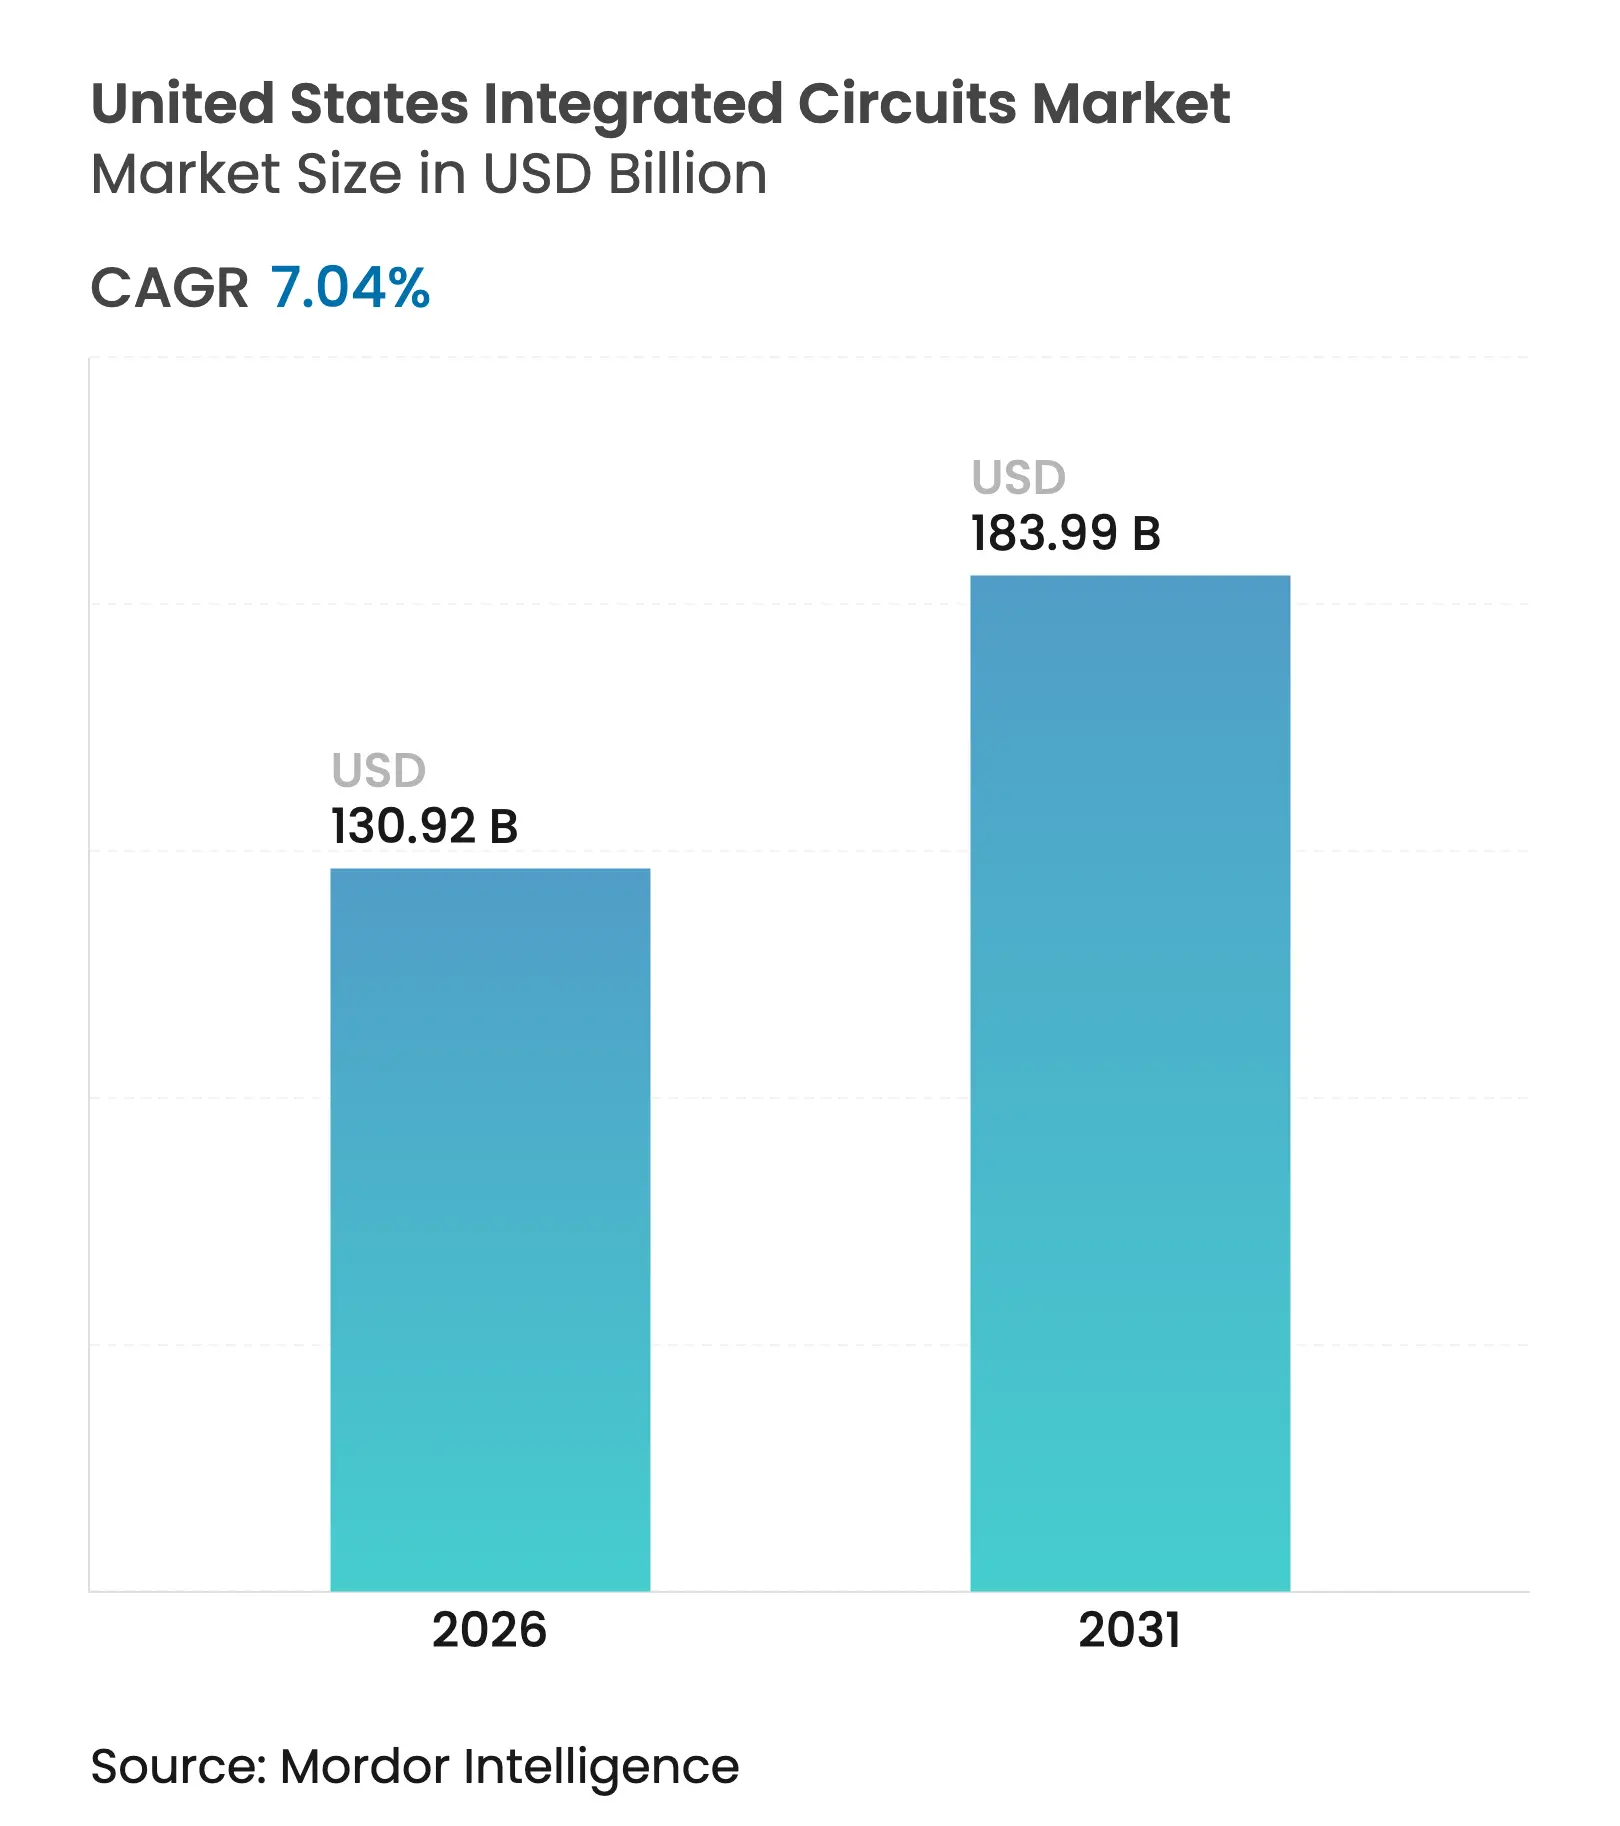
| Tamaño del mercado (2026) | USD 130.92 mil millones |
| Tamaño del mercado (2031) | USD 183.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.04% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de circuitos integrados de Estados Unidos por Mordor Intelligence
Se estima que el tamaño del mercado estadounidense de circuitos integrados en 2026 será de 130.92 millones de dólares, cifra que representa un crecimiento desde los 122.31 millones de dólares de 2025, con proyecciones para 2031 de 183.99 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 7.04 % entre 2026 y 2031. Esta expansión se debió a incentivos federales que liberaron 450 millones de dólares en compromisos de capacidad del sector privado, la creciente demanda de hardware de inteligencia artificial y una renovada atención a la seguridad de la cadena de suministro. Los fabricantes ampliaron su presencia nacional para obtener créditos fiscales a largo plazo y optimizar el acceso a equipos de fabricación avanzados, mientras que los proveedores de la nube forjaron alianzas directas con silicio que acortaron los ciclos de diseño y aumentaron la utilización de las fundiciones. Los nodos de procesos maduros mantuvieron el liderazgo en volumen, pero las migraciones agresivas de nodos a 7 nm e inferiores reasignaron el capital hacia la litografía EUV, lo que desencadenó el mayor ciclo de inversión en equipos desde 2020. Los fuertes impulsos derivados de la electrificación de vehículos, los mandatos de fundición confiable en el sector aeroespacial y los despliegues de 5G/6G diversificaron aún más la base de ingresos y limitaron la ciclicidad. El mayor cumplimiento normativo, la escasez de talento cerca de las nuevas fábricas y la incertidumbre sobre el control de las exportaciones moderaron el crecimiento, pero no descarrilaron las inversiones previstas.
Conclusiones clave del informe
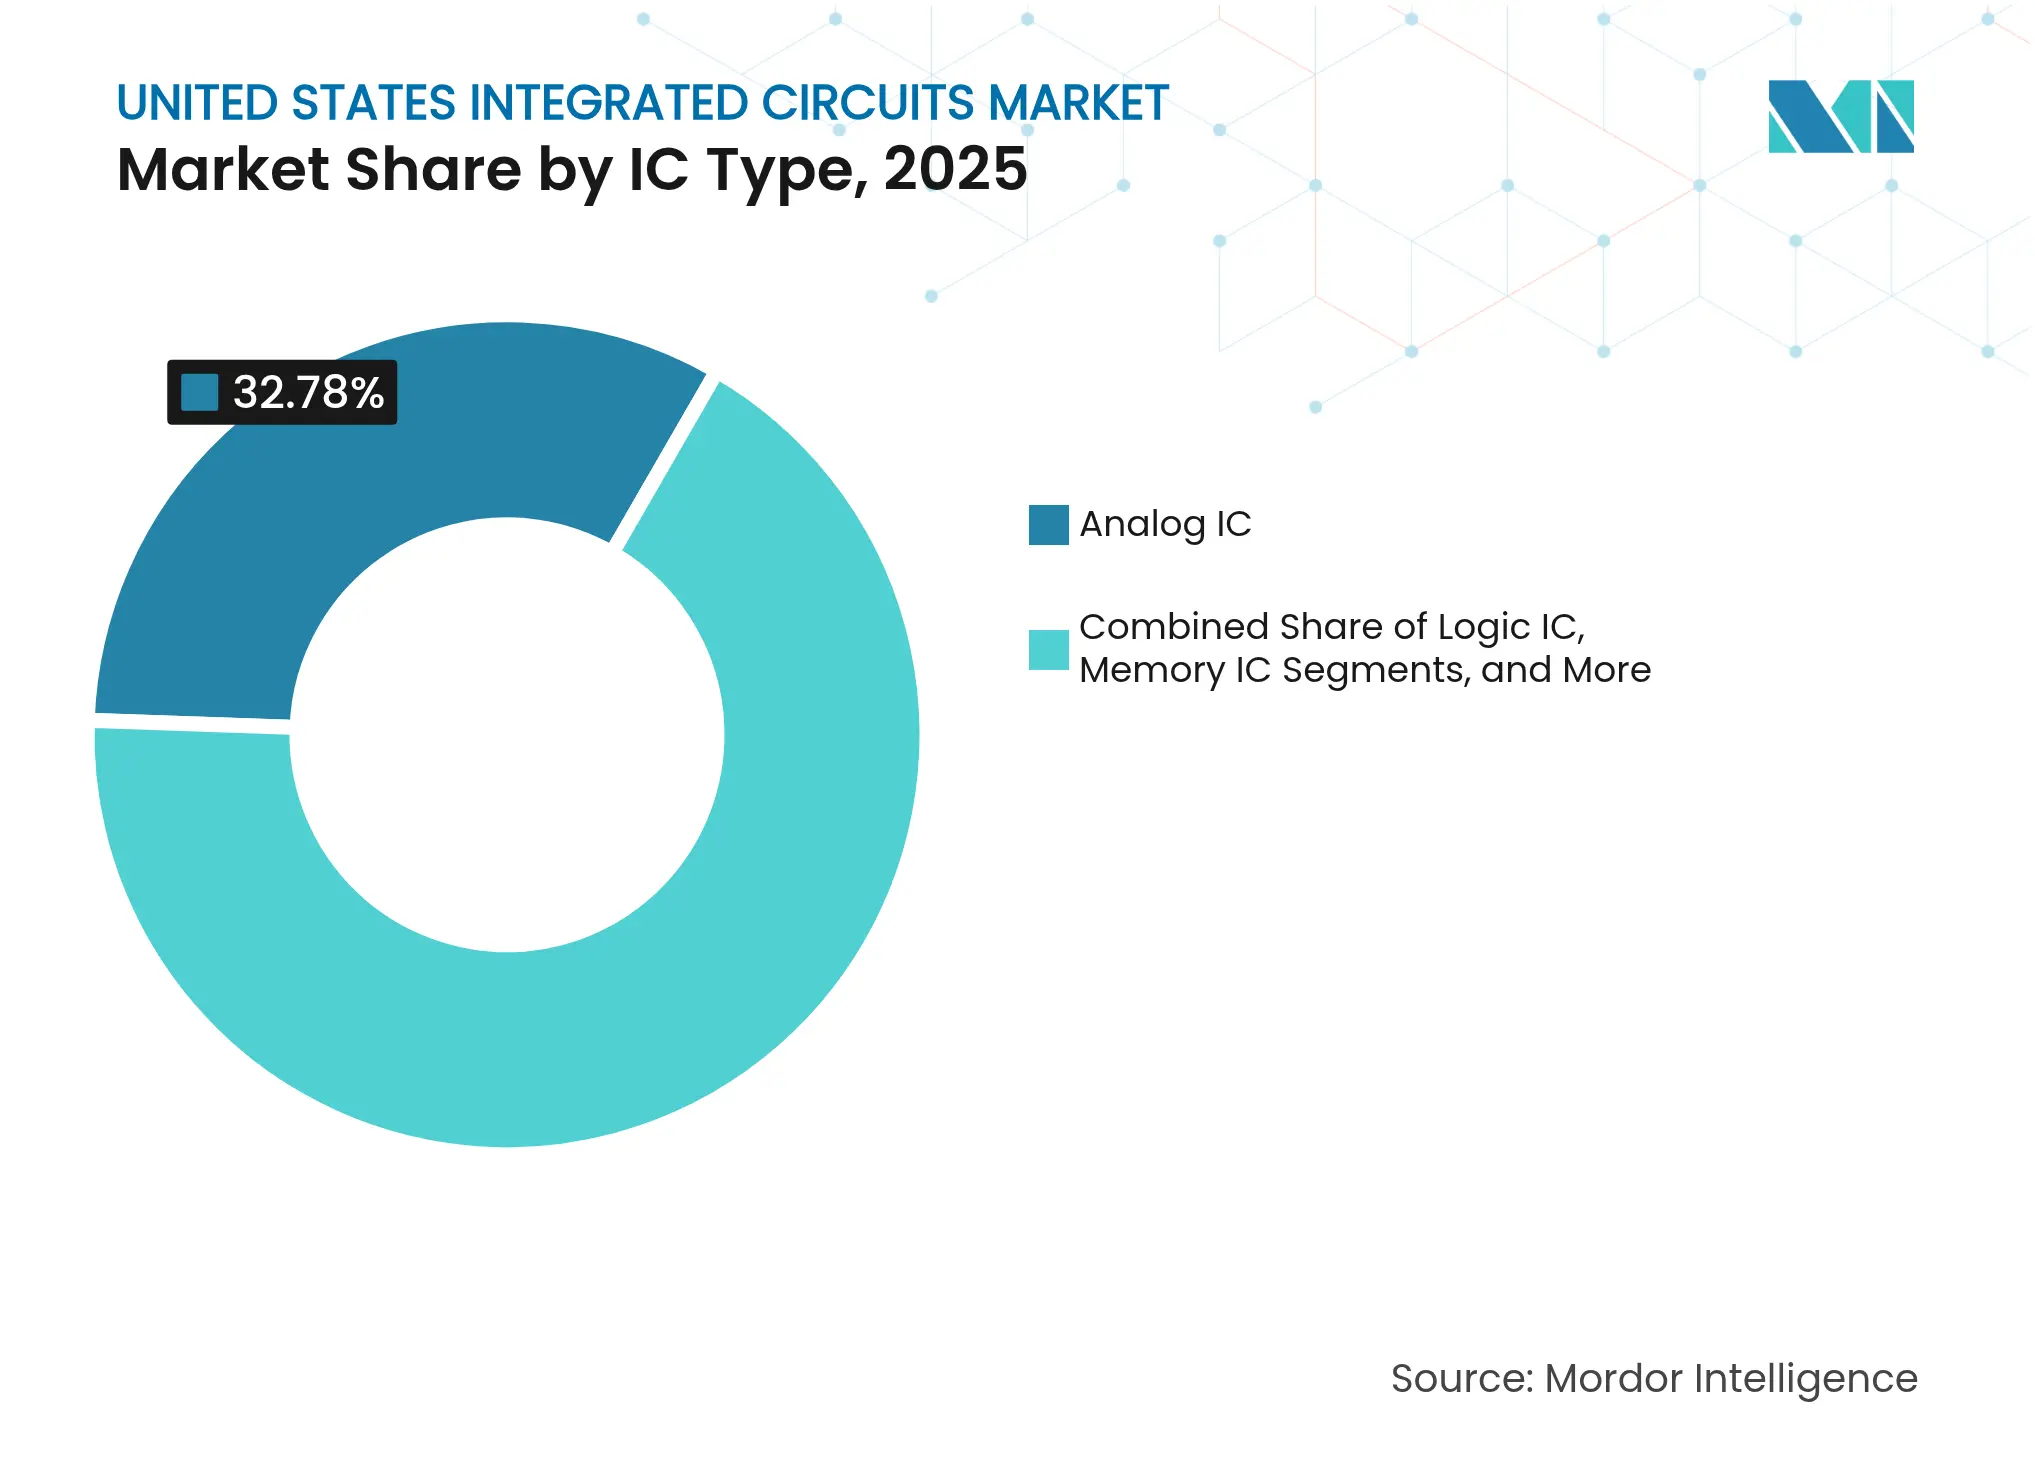
- Por tipo de CI, los dispositivos analógicos lideraron con una participación de mercado de circuitos integrados de Estados Unidos del 32.78 % en 2025, mientras que se prevé que los CI de memoria se expandan a una CAGR del 10.32 % hasta 2031.
- Por industria de usuario final, la electrónica de consumo contribuyó con el 34.72 % de los ingresos en 2025, mientras que se proyecta que las aplicaciones automotrices y de vehículos eléctricos crecerán a una CAGR del 12.34 % hasta 2031.
- Por nodo de proceso, las tecnologías superiores a 65 nm representaron el 44.88 % del tamaño del mercado de circuitos integrados de Estados Unidos en 2025, mientras que los nodos ≤7 nm avanzan a una CAGR del 10.18 %.
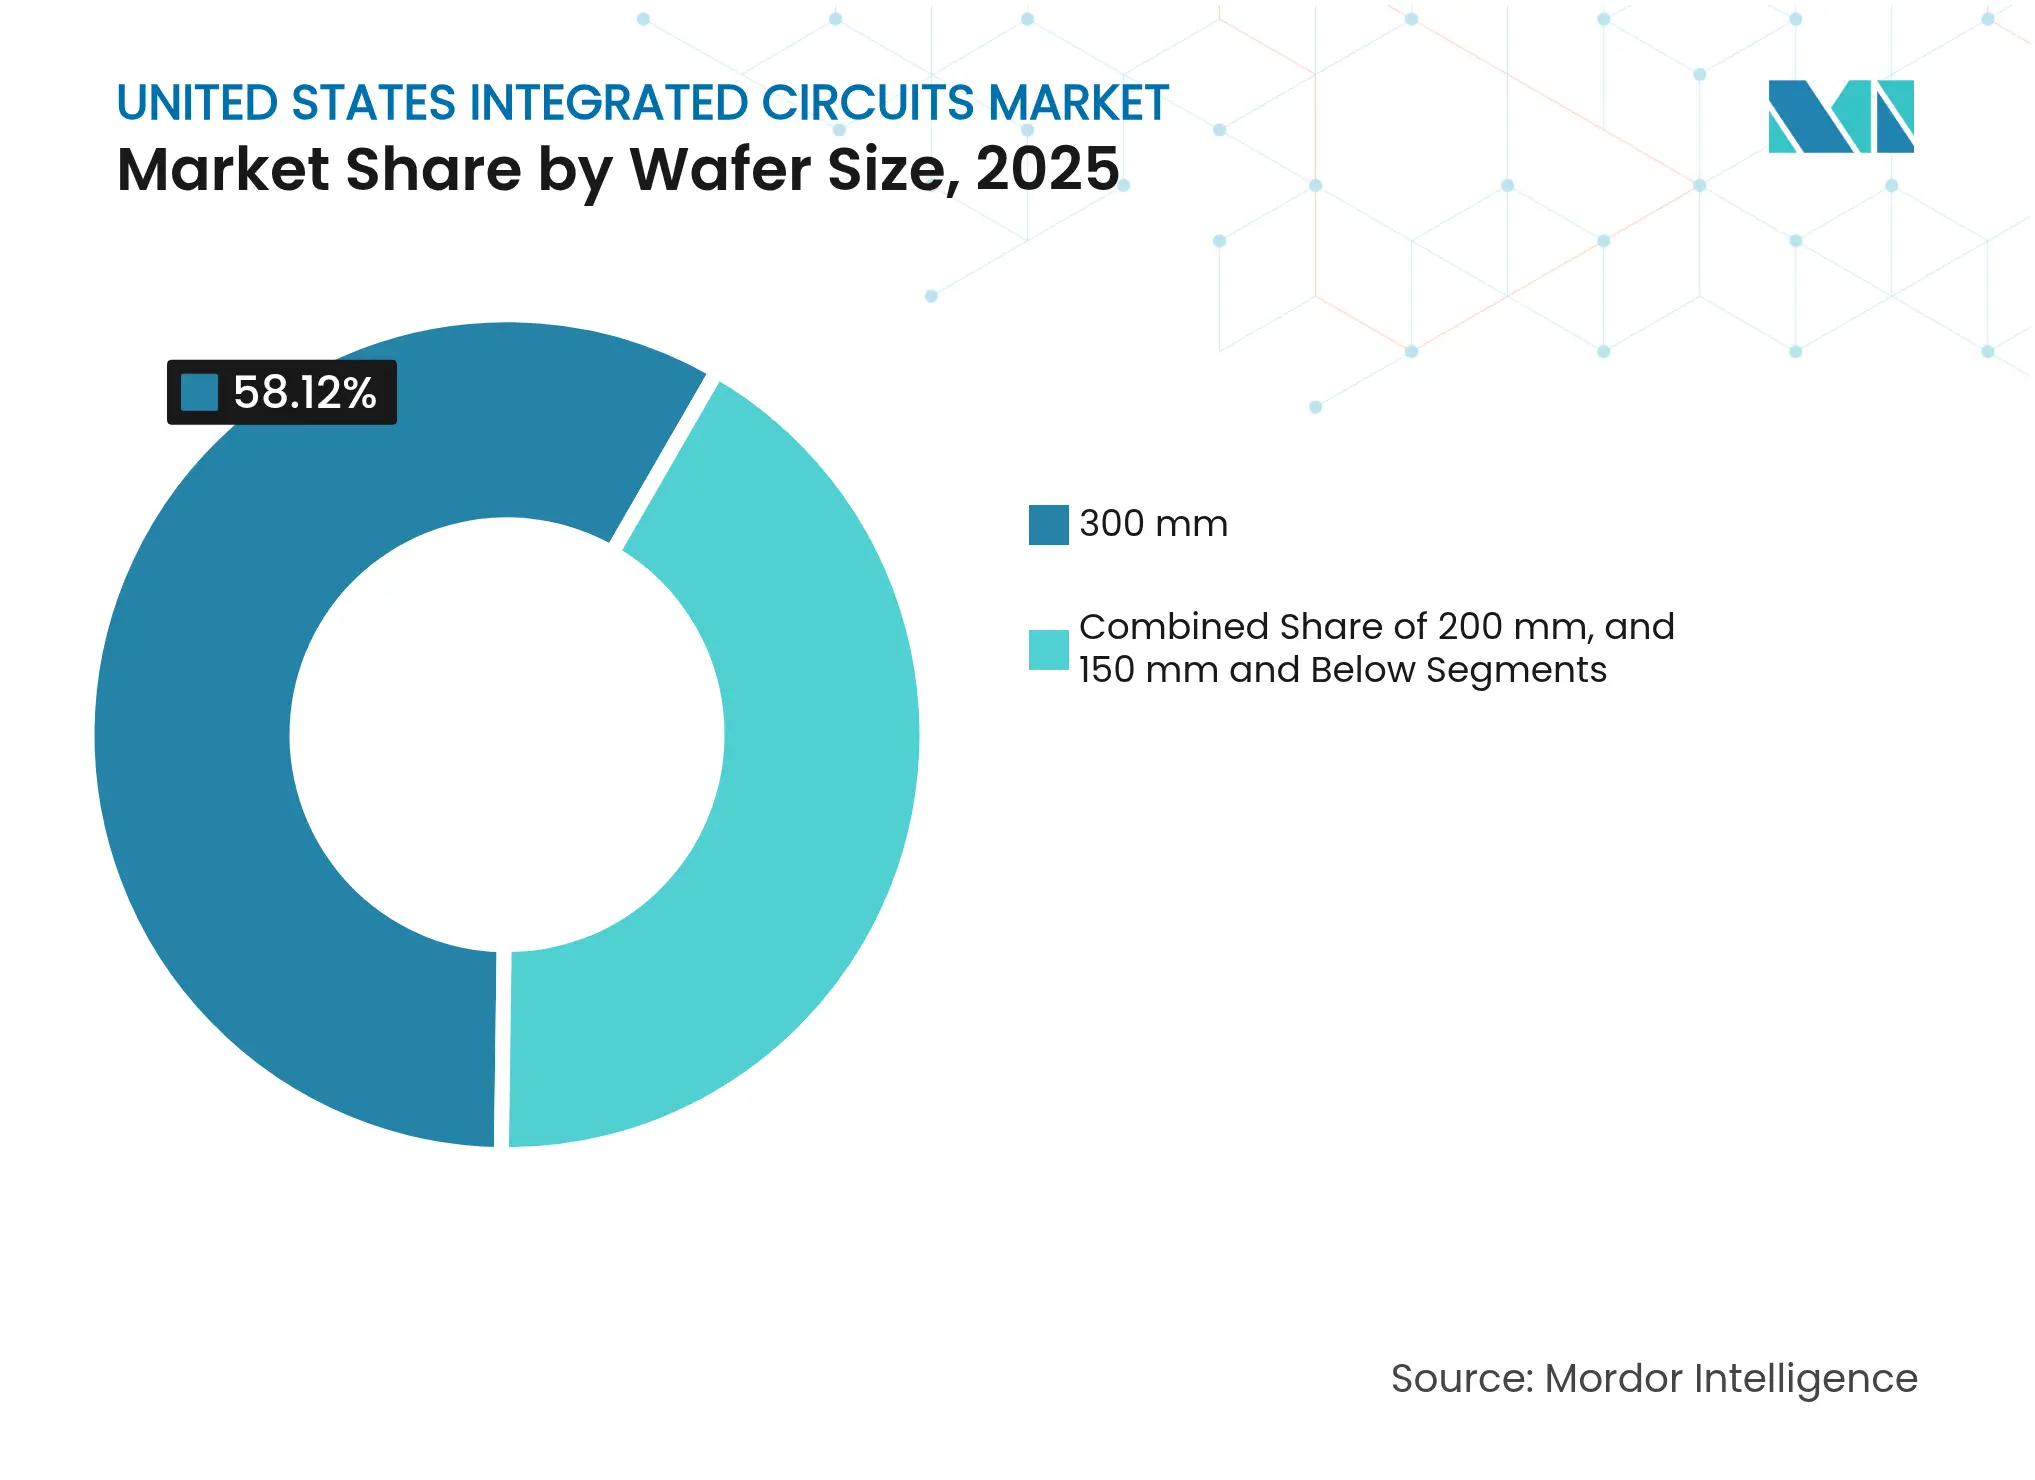
- Por tamaño de oblea, los sustratos de 300 mm representaron el 58.12 % del tamaño del mercado de circuitos integrados de los Estados Unidos en 2025 y se están expandiendo a una CAGR del 9.05 %.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de circuitos integrados de Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la capacidad impulsada por la Ley Federal CHIPS y la Ley de Ciencia | + 2.1% | Nacional, concentrado en Arizona, Texas y Ohio | Largo plazo (≥ 4 años) |
| Aumento de la demanda de chips para centros de datos de IA y HPC por parte de los gigantes de la nube estadounidenses | + 1.8% | Nacional, con clústeres en California, Washington y Virginia | Mediano plazo (2-4 años) |
| El cambio en el sistema de propulsión de los vehículos eléctricos acelera la adopción de circuitos integrados de SiC y GaN | + 1.3% | Nacional, con centros automotrices en Michigan, Tennessee y Texas | Mediano plazo (2-4 años) |
| Mandatos de microelectrónica segura de defensa y aeroespacial | + 0.9% | Nacional, concentrado en regiones contratistas de defensa | Largo plazo (≥ 4 años) |
| El despliegue de 5G/6G cataliza la producción de circuitos integrados de interfaz de radiofrecuencia (CI) en EE. UU. | + 0.7% | Nacional, con enfoque en infraestructura de telecomunicaciones | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de capacidad impulsada por la Ley Federal CHIPS y la Ley de Ciencia
La ley promulgada en 2022 impulsó anuncios de fábricas por valor de más de 450 mil millones de dólares en 18 proyectos cuya construcción estaba prevista para comenzar en 2025, incluyendo el campus de TSMC en Arizona, valorado en 165 mil millones de dólares, y el complejo de Intel en Ohio, valorado en 20 mil millones de dólares. Las normas del Tesoro otorgaron créditos fiscales del 25 % a la inversión, lo que redujo los plazos de recuperación de la inversión para el empaquetado avanzado y la integración 2.5D/3D, revirtiendo décadas de migración al extranjero y la concentración de ecosistemas en torno a Phoenix, Austin y Columbus. [1] Departamento del Tesoro de EE. UU., «El Departamento del Tesoro de EE. UU. publica las normas definitivas para fortalecer la industria de semiconductores de EE. UU.», home.treasury.gov
Aumento de la demanda de chips para centros de datos de IA y HPC
Los hiperescaladores de la nube triplicaron la demanda de memoria de alto ancho de banda, lo que elevó los ingresos de HBM de Micron a más de USD 1 mil millones en el segundo trimestre de 2. La escasez de líneas de empaquetado avanzadas impulsó a las fundiciones coreanas y taiwanesas a localizar soluciones de chiplets GAA de 2025 nm más 2D para clientes estadounidenses, profundizando los vínculos directos entre proveedores y clientes que evitaron los intermediarios tradicionales sin fábrica.
El cambio en el sistema de propulsión de los vehículos eléctricos acelera la adopción de circuitos integrados de SiC y GaN
Los dispositivos de banda ancha mejoraron la eficiencia de los inversores de tracción, lo que impulsó contratos de suministro a largo plazo, como el acuerdo plurianual EliteSiC de onsemi con el Grupo Volkswagen, que también impulsó un plan de expansión de obleas en la República Checa. Los ciclos de calificación automotriz y la escasez de sustrato impulsaron la integración vertical, y las fábricas estadounidenses añadieron líneas de SiC de 200 mm cerca de Detroit y Chattanooga para agilizar la logística.
Mandatos de microelectrónica segura para defensa y aeroespacial
Las normas de adquisición del Departamento de Defensa, emitidas en 2024, prohibieron determinados chips chinos, canalizando programas clasificados hacia fundiciones nacionales de confianza operadas por Intel y BAE Systems. La política se extendió más allá de los misiles y satélites, abarcando infraestructura crítica, lo que generó una demanda constante y de bajo volumen de lógica antimanipulación y memoria reforzada contra la radiación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez aguda de talentos de nivel Fab en centros clave de EE. UU. | -1.4% | Arizona, Texas, Ohio | Corto plazo (≤ 2 años) |
| Aumento de los costos del cumplimiento ambiental en estados con alta regulación | -0.8% | California, Nueva York | Mediano plazo (2-4 años) |
| La intensidad del gasto de capital y los largos períodos de recuperación limitan la entrada de empresas de fabricación más pequeñas | -0.6% | Nacional | Largo plazo (≥ 4 años) |
| La incertidumbre del control de las exportaciones en las herramientas EUV/DUV avanzadas afecta la migración de nodos | -0.5% | Nacional, que afecta a las fábricas de nodos avanzados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Grave escasez de talento a nivel de fábrica en centros clave
El mercado de circuitos integrados de Estados Unidos enfrentó proyecciones de una brecha de 67 000 a 70 000 trabajadores para 2030, concentrada cerca de las nuevas fábricas en Arizona, Texas y Ohio. Micron respondió creando una Red de Semiconductores de Instituciones que Sirven a Minorías que abarca 15 universidades, pero los tiempos de espera de los técnicos de 18 a 24 meses superaron los cronogramas de construcción. [2] Micron Technology, “Micron Expands Workforce Development Collaborations to Meet Future Semiconductor Job Demand”, micron.com La inflación salarial fue del 20-30% para conjuntos de habilidades críticas, lo que aumentó los costos operativos.
Aumento de los costos de cumplimiento ambiental en estados con alta regulación
Las normas actualizadas de calidad del aire de California y las restricciones sobre PFAS aumentaron el gasto en nuevas fábricas entre 50 y 100 millones de dólares por proyecto, mientras que las directrices de filtración del NIST incrementaron el capital para salas blancas entre un 15 y un 20 %. Estas cargas impulsaron varios proyectos de expansión hacia Arizona y Texas, donde los regímenes de cumplimiento eran menos costosos, a pesar de que las consideraciones de estrés hídrico exigían una mayor inversión en sistemas de recuperación.
Análisis de segmento
Por tipo de IC: Liderazgo en memoria en cargas de trabajo de IA
Los dispositivos de memoria registraron una tasa de crecimiento anual compuesta (TCAC) del 10.32 % entre 2026 y 2031, eclipsando a todas las demás categorías, ya que los aceleradores de IA demandaron soluciones HBM apiladas y LPDDR de menor consumo. No obstante, los circuitos integrados analógicos controlaron la mayor parte del mercado estadounidense de circuitos integrados, con un 32.78 % en 2025. Los ingresos por lógica y microcomponentes siguieron en aumento, impulsados por aplicaciones integradas en control industrial y seguridad automotriz.
Las ventas de HBM de Micron por valor de 1 millones de dólares en el segundo trimestre de 2 pusieron de manifiesto la creciente ventana de monetización para los centros de datos con alto consumo de ancho de banda. La inversión continua en tecnología de pila 2025D diferenció a los proveedores que podían ofrecer intercaladores a través de silicio a escala. Por el contrario, los microcontroladores experimentaron ganancias incrementales a medida que los fabricantes de equipos originales (OEM) migraron a controladores de dominio integrados que consolidaban chips discretos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Nodo de Proceso: La competencia por el liderazgo se intensifica
Se pronostica que los nodos de 7 nm y menores crecerán a una tasa de crecimiento anual compuesta (CAGR) del 10.18 % como el principal campo de batalla para el liderazgo en rendimiento por vatio, a pesar de que >65 nm siguió representando el 44.88 % de los envíos en 2025. Intel reveló entregas de cintas de 18 A para clientes externos, lo que indica la intención de igualar a TSMC y Samsung en la frontera.
Los sistemas EUV de alta NA, con un precio de 360 millones de dólares, crearon altas barreras de entrada que solo unos pocos actores pudieron superar, lo que reforzó la dinámica de oligopolio. Las normas de control de las exportaciones de equipos EUV restringieron aún más la oferta, convirtiendo la adquisición de herramientas nacionales en una prioridad estratégica para las fábricas estadounidenses. Los nodos maduros de 28 nm y 45 nm sustentaron las carteras de productos automotrices e industriales, donde los costos de rediseño superaron las mejoras de rendimiento.
Por tamaño de oblea: la ventaja de escala de 300 mm se fortalece
El formato de 300 mm capturó el 58.12 % del mercado de circuitos integrados de los Estados Unidos en 2025 y se prevé que crezca un 9.05 % CAGR, impulsado por más de USD 400 mil millones en inversiones en equipos globales hasta 2027. Dieciocho fábricas programadas para el inicio de la construcción en 2025 incluyeron 15 dedicadas a 300 mm, lo que destaca el atractivo ininterrumpido de los sustratos más grandes.
Los proveedores de memoria y lógica priorizaron los 300 mm por su eficiencia en el costo por chip, mientras que las empresas de semiconductores analógicos y compuestos conservaron activos de 200 mm para atender líneas de menor volumen y mayor margen. La reutilización de equipos de las fábricas de DRAM antiguas compensó parcialmente la inversión de capital; sin embargo, aún se requerían nuevas herramientas de litografía, CMP y metrología para una conversión de vanguardia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La electrificación automotriz supera el dominio del consumidor
La electrónica de consumo representó el 34.72 % de la cuota de mercado de circuitos integrados en Estados Unidos en 2025, gracias a que los teléfonos inteligentes, los wearables y las consolas de videojuegos continuaron absorbiendo grandes volúmenes de chips de señal mixta y de gestión de energía. Las aplicaciones para automóviles y vehículos eléctricos son ahora el segmento de usuarios de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 12.34 % proyectada hasta 2031, ya que los inversores de tracción, los sistemas de gestión de baterías y los dominios ADAS requieren semiconductores y controladores de dominio con una banda prohibida más amplia. Los clientes de TI y telecomunicaciones —principalmente operadores de centros de datos a gran escala y desarrolladores de infraestructura 5G— impulsan la adopción actual de aceleradores de IA y memoria de alto ancho de banda, acelerando la transición hacia el empaquetado avanzado en el mercado estadounidense de circuitos integrados. El sector de la automatización industrial y la robótica continúa especificando microcontroladores robustos y procesadores en tiempo real que optimizan el rendimiento de las fábricas, lo que refuerza la demanda resiliente en nodos maduros de 45 a 65 nm, donde las ventajas de coste siguen siendo decisivas. En conjunto, estas dinámicas mantienen al sector de consumo en la primera posición, pero señalan un giro estructural hacia la movilidad, la nube y las plataformas industriales que exigen un mayor contenido de semiconductores por unidad.
Los compradores de defensa, aeroespacial e infraestructura crítica intensificaron su abastecimiento en fábricas nacionales de confianza tras los mandatos de seguridad de 2024, lo que generó una demanda a largo plazo de lógica reforzada contra la radiación y memoria segura con primas de margen sobre los dispositivos comerciales. Los dispositivos médicos y de salud aportaron un vector de crecimiento complementario, ya que los sistemas de monitorización inalámbrica avanzaron a una tasa de crecimiento anual compuesta (TCAC) del 12 % y se proyectó que el nicho de los implantes de microchips alcanzaría los 27 2028 millones de dólares estadounidenses para XNUMX, ampliando el mercado de circuitos integrados direccionables en Estados Unidos para diseños biocompatibles de ultrabajo consumo. Innovadores del sector aeroespacial como Honeywell adoptaron las plataformas MCU de alto rendimiento de NXP para el vuelo autónomo, lo que pone de manifiesto cómo la aviónica de criticidad mixta eleva la demanda de procesamiento determinista y funciones de seguridad avanzadas. Mientras tanto, los usuarios finales industriales actualizaron sus PLC y redes de sensores heredados a controladores de borde con IA, lo que incrementó las tasas de conexión para la DRAM integrada y los circuitos integrados de conectividad segura. A medida que estos mercados verticales maduran, una combinación diversificada de clientes amortigua las oscilaciones cíclicas de los dispositivos de consumo y asegura la visibilidad de los ingresos a largo plazo en toda la industria de circuitos integrados de los Estados Unidos.
Análisis geográfico
California, Arizona y Washington han sido históricamente los centros de actividad de diseño y fabricación, con Silicon Valley manteniendo el liderazgo en I+D y Phoenix convirtiéndose en el mayor corredor de fabricación de nueva generación del país tras el compromiso de 65 XNUMX millones de dólares de TSMC para la segunda fase. Texas se convirtió en una potencia paralela a medida que Samsung expandía su presencia en Austin y GlobalFoundries modernizaba las líneas existentes en el triángulo tecnológico del estado.
Los estados del Medio Oeste y del Noreste prosperaron rápidamente gracias a los incentivos de la Ley CHIPS. Ohio consiguió el campus de Intel, valorado en 20 100 millones de dólares, en su primera fase, y presionó para que se construyeran módulos futuros que podrían elevar el gasto total a 10 50 millones de dólares en 2010 años. El norte del estado de Nueva York acogió con satisfacción el megaproyecto de memoria dinámica de acceso aleatorio (DRAM) de Micron, valorado en XNUMX XNUMX millones de dólares, lo que revitalizó una región que perdió cuota de mercado durante la ola de deslocalización de la década de XNUMX.
Las prioridades de defensa y aeroespacial redefinieron las asignaciones regionales. La proximidad de Virginia a las agencias federales generó una demanda estable de microelectrónica segura, mientras que el clúster de satélites de Colorado impulsó oportunidades de nicho en la lógica reforzada con radiación. Estos patrones ilustraron cómo el mercado estadounidense de circuitos integrados alineó la capacidad no solo con el costo y la logística, sino también con la seguridad, el talento y la proximidad al mercado final.
Panorama competitivo
El mercado estadounidense de circuitos integrados mostró una concentración moderada. Intel, TSMC y Samsung mantuvieron sus ventajas de escala en nodos de 7 nm y menores, mientras que Micron, Texas Instruments y Analog Devices dominaron los nichos de memoria y señal mixta. GlobalFoundries obtuvo acuerdos de compra a largo plazo con Apple y SpaceX a través de su programa de relocalización de 16 mil millones de dólares, que hizo hincapié en la fotónica de silicio y el empaquetado avanzado. [4] GlobalFoundries Inc., “GlobalFoundries anuncia una inversión de 16 mil millones de dólares en EE. UU. para relocalizar la fabricación de chips esenciales y acelerar el crecimiento de la IA”, gf.com
La diferenciación tecnológica se convirtió en la principal palanca competitiva. El IDM 2.0 de Intel combinó fábricas internas y servicios de fundición externos, lo que permitió a la compañía monetizar la entrega posterior de PowerVia junto con los transistores RibbonFET. Samsung contraatacó con una producción de 2 nm con puerta integral, combinada con interpositores 2.5D para aceleradores de IA, consolidando así alianzas con innovadores en la nube. Las empresas analógicas invirtieron en SiC, GaN y propiedad intelectual para la gestión de energía de precisión, lo que generó primas en los márgenes a pesar de los menores volúmenes de obleas.
Los cambios regulatorios reforzaron a los actores nacionales. Las modificaciones al control de las exportaciones de diciembre de 2024 restringieron el acceso de los rivales a la propiedad intelectual de EUV y aceleradores de IA, canalizando cargas de trabajo sensibles hacia fábricas estadounidenses de confianza. Simultáneamente, los costos de cumplimiento y la documentación favorecieron a los operadores tradicionales con estructuras de gobernanza consolidadas, ampliando la ventaja competitiva frente a los participantes más pequeños.
Líderes de la industria de circuitos integrados de Estados Unidos
Corporación Intel
Texas Instruments Inc
Analog Devices Inc
Infineon Technologies AG
STMicroelectronics NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: GlobalFoundries anunció una inversión de 16 mil millones de dólares estadounidenses para relocalizar la fabricación de chips esenciales y acelerar el crecimiento de la IA, en colaboración con Apple y SpaceX.
- Marzo de 2025: TSMC aumentó su inversión planificada en EE. UU. a USD 165 mil millones, abarcando tres fábricas, dos sitios de empaquetado avanzado y un centro de I+D que se espera cree 40,000 XNUMX puestos de trabajo en la construcción.
- Marzo de 2025: Micron reportó ingresos récord en el segundo trimestre de 2 de USD 2025 millones, con ventas de centros de datos triplicándose año tras año, impulsadas por la demanda de HBM.
- Febrero de 2025: Intel confirmó la preparación de su nodo 18A y prometió ganancias del 15 % en rendimiento por vatio y un aumento del 30 % en la densidad con respecto a Intel 3.
Alcance del informe sobre el mercado de circuitos integrados de Estados Unidos
Los circuitos integrados (CI) son dispositivos electrónicos compactos que integran múltiples componentes (como transistores, resistencias, condensadores y diodos) en una sola pieza de material semiconductor, generalmente silicio. Esta integración facilita la creación de circuitos complejos capaces de realizar diversas funciones en un espacio físico reducido.
Para la estimación del mercado, se están rastreando los ingresos generados por las ventas de varios tipos de circuitos integrados que se utilizan en diversas industrias, como la electrónica de consumo, la automoción, la informática y las telecomunicaciones, la fabricación y la automatización, en todo Estados Unidos.
El mercado de circuitos integrados de Estados Unidos está segmentado por tipo (CI analógico, CI lógico, memoria y micro [microprocesador, microcontroladores y procesadores de señales digitales]), industria de usuario final (electrónica de consumo, automoción, TI y telecomunicaciones, y manufactura y automatización). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Circuito integrado analógico | |
| CI lógica | |
| IC de memoria | |
| Microcomponentes | Microprocesadores (MPU) |
| Microcontroladores (MCU) | |
| Procesadores de señales digitales (DSP) |
| ≤7 nanómetro |
| 10 – 16 nm |
| 22 – 28 nm |
| 45 – 65 nm |
| >65 nm (nódulos maduros) |
| 300 mm |
| 200 mm |
| 150 mm y menos |
| Electrónica de Consumo: |
| Automoción y vehículos eléctricos |
| TI y Telecomunicaciones – Centros de Datos e Infraestructura 5G |
| Automatización Industrial y Robótica |
| Aeroespacial y defensa |
| Salud y Dispositivos Médicos |
| Por tipo de circuito integrado | Circuito integrado analógico | |
| CI lógica | ||
| IC de memoria | ||
| Microcomponentes | Microprocesadores (MPU) | |
| Microcontroladores (MCU) | ||
| Procesadores de señales digitales (DSP) | ||
| Por nodo de proceso | ≤7 nanómetro | |
| 10 – 16 nm | ||
| 22 – 28 nm | ||
| 45 – 65 nm | ||
| >65 nm (nódulos maduros) | ||
| Por tamaño de oblea | 300 mm | |
| 200 mm | ||
| 150 mm y menos | ||
| Por industria del usuario final | Electrónica de Consumo: | |
| Automoción y vehículos eléctricos | ||
| TI y Telecomunicaciones – Centros de Datos e Infraestructura 5G | ||
| Automatización Industrial y Robótica | ||
| Aeroespacial y defensa | ||
| Salud y Dispositivos Médicos | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de circuitos integrados de Estados Unidos?
El mercado se valoró en 130.92 millones de dólares en 2026 y se proyecta que crezca a 183.99 millones de dólares en 2031.
¿Qué categoría de circuitos integrados se está expandiendo más rápidamente en los Estados Unidos?
Se espera que los circuitos integrados de memoria registren una tasa de crecimiento anual compuesta (CAGR) del 10.32 % entre 2026 y 2031, impulsados por la IA y las necesidades informáticas de gran ancho de banda.
¿Qué tan grande es la brecha laboral que enfrentan las fábricas de semiconductores de EE. UU.?
Las previsiones del sector apuntan a un déficit de entre 67,000 y 70,000 técnicos e ingenieros en 2030 en los principales centros de expansión.
¿Por qué son tan dominantes las obleas de 300 mm?
Las economías de escala y el menor costo por matriz impulsaron una participación de mercado del 58.12 % para 300 mm en 2025, con un crecimiento adicional respaldado por USD 400 mil millones en gasto global en equipos.
¿Cómo afectan las normas de control de exportaciones de Estados Unidos al mercado?
Las restricciones a las herramientas de litografía avanzadas y a ciertos chips de inteligencia artificial limitan el acceso extranjero, dirigiendo la producción sensible a fundiciones nacionales confiables y configurando la dinámica competitiva.
¿Qué estados de EE.UU. están atrayendo la mayor cantidad de nuevas fábricas de semiconductores?
Arizona, Texas y Ohio lideran la construcción de nuevas viviendas debido a incentivos favorables, disponibilidad de tierras y políticas estatales de apoyo.


