

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 28.24 mil millones |
| Tamaño del mercado (2031) | USD 35.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.97% CAGR |
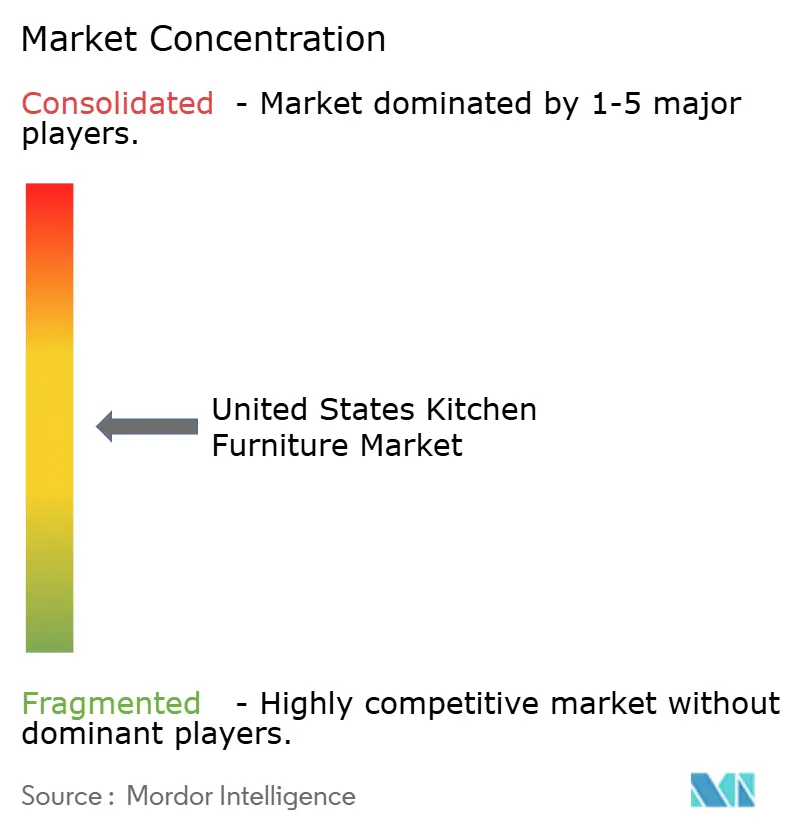
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de muebles de cocina en Estados Unidos por Mordor Intelligence
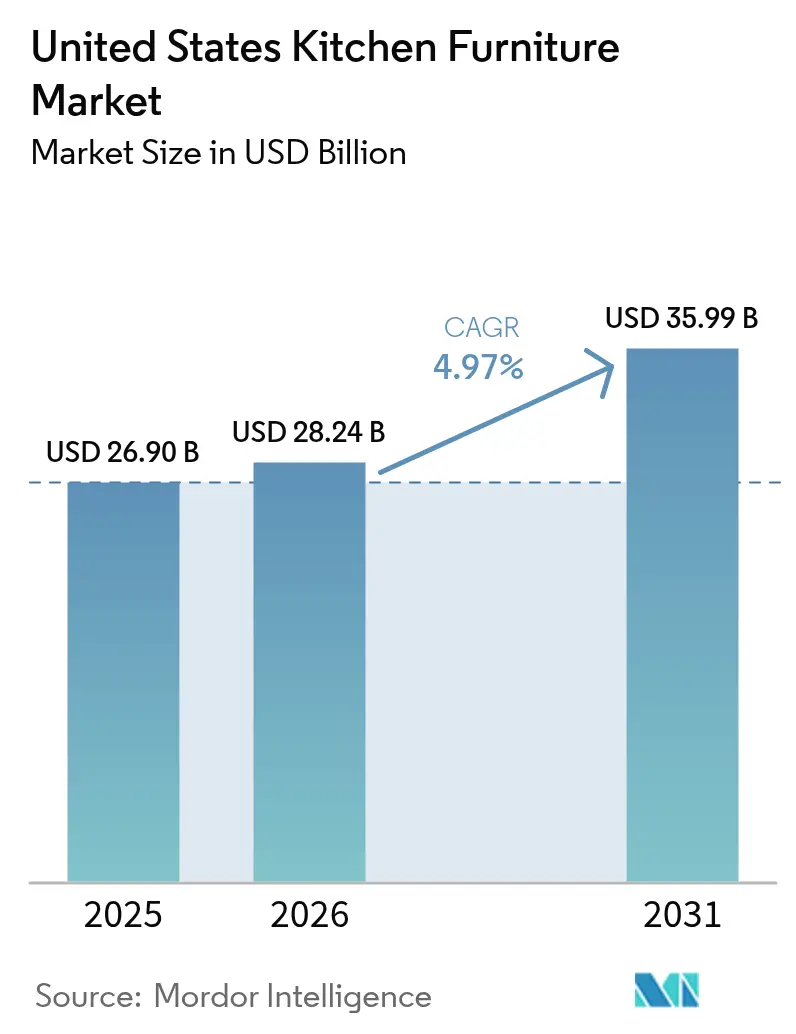
El mercado estadounidense de muebles de cocina alcanzó un valor de 26.90 millones de dólares en 2025 y se estima que crecerá de 28.24 millones de dólares en 2026 a 35.99 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.97% durante el período de pronóstico (2026-2031). Los consumidores ven cada vez más las cocinas no solo como lugares para cocinar, sino como espacios multifuncionales para socializar y trabajar a distancia, impulsando así esta trayectoria de crecimiento. El envejecimiento del parque de viviendas, la transformación digital, la escasez de mano de obra cualificada y la creciente demanda de soluciones de alta gama están redefiniendo las prioridades de diseño, las estrategias de distribución y la dinámica de precios. Un ciclo de renovación sólido, vinculado a viviendas antiguas, la persistente escasez de mano de obra y la creciente demanda de formatos listos para ensamblar (RTA), está impulsando el crecimiento. El panorama competitivo destaca a MasterBrand Cabinets, que lidera mediante adquisiciones estratégicas y eficiencias operativas, mientras que American Woodmark se orienta hacia la automatización. Los gabinetes siguen siendo el elemento central de la mayoría de los proyectos, y la construcción europea sin marco, las soluciones para exteriores y las herramientas de planificación digital están transformando el diseño de productos y las vías de comercialización. Si bien la volatilidad de los precios de la madera y los cuellos de botella en la instalación afectan los márgenes, los productos de gama media continúan teniendo buena acogida entre los propietarios que buscan una buena relación calidad-precio, y las líneas premium superan al mercado general de muebles de cocina en Estados Unidos, ya que los hogares de alto poder adquisitivo invierten en espacios personalizados e integrados tecnológicamente. En conjunto, estas tendencias impulsan la inversión en producción ajustada, la interacción omnicanal y la consolidación selectiva, a medida que los fabricantes buscan ventajas de escala en compras, fabricación y distribución.
Conclusiones clave del informe
- Por categoría de producto, los gabinetes de cocina lideraron con el 59.42% de la participación de mercado de muebles de cocina de los Estados Unidos en 2025, mientras que las estanterías y el almacenamiento para despensa registraron la CAGR pronosticada más alta con un 5.72% hasta 2031.
- Por material, la madera representó el 60.88% del tamaño del mercado de muebles de cocina de Estados Unidos en 2025; se prevé que los componentes de acero inoxidable se expandan más rápido a una CAGR del 6.02% hasta 2031.
- Por rango de precios, el segmento de gama media representó el 54.35% del tamaño del mercado de muebles de cocina de Estados Unidos en 2025; se prevé que el nivel premium crezca un 4.82% anual hasta 2031.
- Por usuario final, la demanda residencial representó el 79.30% de la participación de mercado de muebles de cocina de Estados Unidos en 2025, mientras que las instalaciones comerciales avanzan a una CAGR del 4.92%.
- Por geografía, el Sur capturó el 34.65% del mercado de muebles de cocina de los Estados Unidos en 2025; el Oeste es la región de más rápido crecimiento, con una CAGR del 5.64% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de muebles de cocina en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El envejecimiento del parque de viviendas impulsa los ciclos de remodelación | + 1.2% | Noreste y Medio Oeste | Mediano plazo (2-4 años) |
| Las ventas en línea de gabinetes RTA aceleran la adopción del bricolaje | + 1.0% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Las cocinas de exterior de lujo aumentan la demanda de materiales resistentes a la intemperie | + 0.8% | Estados del cinturón solar | Mediano plazo (2-4 años) |
| Los gabinetes de estilo europeo sin marco ganan popularidad | + 0.7% | Metros costeros y suburbios | Mediano plazo (2-4 años) |
| Las preferencias por muebles multifuncionales y que ahorran espacio crecen | + 0.6% | Grandes ciudades con viviendas más pequeñas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El envejecimiento del parque de viviendas impulsa los ciclos de remodelación
La necesidad imperiosa de modernizar las cocinas antiguas en las casas más antiguas de Estados Unidos está generando una fuerte demanda de muebles de cocina. El informe "Improving America's Housing 2025" del Centro Conjunto de Estudios de Vivienda de la Universidad de Harvard, sobre 42,500 unidades de vivienda, destacó que las casas construidas antes del año 2000 representan el 65% del parque de viviendas de EE. UU. [1] Abbe Will, “Improving America's Housing 2025: Aging Housing Stock and Remodeling Demand,” Joint Center for Housing Studies of Harvard University, jchs.harvard.edu . De manera similar, según el Informe de Costo vs. Valor 2025 de Hanley Wood, las renovaciones de cocinas destacan como la iniciativa de remodelación de interiores más lucrativa. Los propietarios pueden recuperar hasta el 72% de sus costos de renovación al revender. Esta tendencia no solo subraya un mercado estable, sino que también resalta una resiliencia a las fluctuaciones económicas; a medida que los componentes de la cocina envejecen, su necesidad de reemplazo permanece constante, independientemente de la salud general del mercado de la vivienda.
Las ventas en línea de gabinetes RTA aceleran la adopción del bricolaje
El segmento de gabinetes listos para ensamblar (RTA) está creciendo rápidamente, superando al mercado general de muebles de cocina. Los millennials, el grupo demográfico más grande de compradores de vivienda, impulsan esta tendencia al preferir modelos rentables y de venta directa al consumidor. Las herramientas de realidad aumentada que ofrecen los minoristas en línea han mejorado la experiencia de compra. Según el informe "Estadísticas de la industria de restaurantes: Ingresos, mano de obra y más" de Webstaurant Store (2024), el 90 % de los consumidores investiga productos de cocina en línea antes de comprarlos. El informe incluye una encuesta realizada por la Asociación Nacional de Restaurantes en el tercer trimestre de 3 a 2024 adultos estadounidenses, que muestra que el 4,200 % investigó en línea antes de comprar, cifra que aumenta al 90 % entre los millennials (de 94.3 a 28 años).
El informe de VividWorks del 29 de abril de 2025, "Tendencias del comercio electrónico en el mercado del mueble para 2025", destaca que los configuradores de productos 3D aumentaron las tasas de conversión un 27 % y redujeron las devoluciones un 35 %. Datos de 42 minoristas de muebles norteamericanos (2023-2025) mostraron que los usuarios de herramientas de RA dedicaron 18 minutos más a sus sitios web y obtuvieron un valor promedio de pedido un 41 % mayor.
Las cocinas al aire libre apuestan por materiales resistentes a la intemperie
El mercado de muebles de cocina está evolucionando a medida que los espacios para cocinar al aire libre pasan de ser simples parrillas a cocinas totalmente equipadas, creando una categoría con altos márgenes de ganancia. Los fabricantes tradicionales de gabinetes de interior deben adaptarse a la demanda de materiales especializados o perderán cuota de mercado frente a los especialistas en exteriores. Los gabinetes resistentes a la intemperie para cocinas de exterior tienen un precio entre un 30 % y un 40 % superior al de las unidades de interior. Esta tendencia, prominente en los estados con zonas soleadas, se está expandiendo hacia el norte a medida que los propietarios priorizan el entretenimiento al aire libre. Un informe de Architectural Digest de marzo de 2025 destaca la creciente demanda de cocinas de exterior que combinan la funcionalidad interior con materiales resistentes a la intemperie.
Los gabinetes sin marco de estilo europeo transforman la fabricación
El sector del mobiliario de cocina está en plena transformación a medida que la construcción de gabinetes sin marco, que requiere maquinaria y técnicas diferentes a las de los métodos tradicionales con marco frontal, cobra impulso. Los mercados urbanos y las nuevas construcciones impulsan la demanda de gabinetes sin marco, en consonancia con las preferencias de diseño modernas. Los gabinetes sin marco ofrecen entre un 10 % y un 15 % más de capacidad de almacenamiento que las opciones con marco. Los fabricantes que invierten en la producción de estilo europeo obtienen ventajas competitivas, mientras que los fabricantes de gabinetes estadounidenses tradicionales corren el riesgo de perder cuota de mercado. Los gabinetes sin marco están creciendo el doble de rápido que los gabinetes con marco debido a la demanda de los consumidores de una estética más limpia y mayor capacidad de almacenamiento. Las instalaciones optimizadas para el canteado y el procesamiento de paneles se benefician de esta tendencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de la madera y los paneles reducen los márgenes | -0.8% | A nivel nacional; más intenso en el sureste y el noroeste del Pacífico | Corto plazo (≤ 2 años) |
| La escasez de mano de obra calificada extiende los plazos de entrega personalizados | -0.7% | Sur y suroeste de alto crecimiento | Mediano plazo (2-4 años) |
| Las tasas hipotecarias elevadas frenan el inicio de nuevas construcciones unifamiliares | -0.6% | Regiones con asequibilidad limitada | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de la madera reducen los márgenes
La volatilidad de los precios de la madera probablemente obstaculizará el crecimiento del mercado. Los costos de la madera dura aumentaron un 23.5 % interanual a pesar de las recientes y leves caídas, lo que complica los modelos de precios [2] National Association of Home Builders, “Lumber Price Volatility Tracker”, nahb.org . Los fabricantes de muebles se enfrentan constantemente al desafío de los costos de las materias primas, lo que obliga a aplicar recargos dinámicos y a realizar cambios de diseño hacia paneles más delgados o sustratos de ingeniería. Los fabricantes integrados verticalmente que poseen aserraderos amortiguan mejor las fluctuaciones de precios que sus pares que dependen de los mercados al contado, lo que preserva su participación en el mercado de muebles de cocina de Estados Unidos.
La grave escasez de mano de obra cualificada en carpintería de acabado prolonga los plazos de entrega.
El informe de Angi sobre el estado del gasto en el hogar de 2024, que encuestó a 6,500 propietarios de viviendas, reveló que el 54% enfrentó dificultades para contratar carpinteros de acabado. La dificultad fue más pronunciada en el Oeste, donde el 62% informó dificultades, seguido de cerca por el Sur con un 58%. Entre quienes renovaban cocinas, el 67% experimentó retrasos en el proyecto de 4 a 6 semanas. Esto aumentó los tiempos de entrega promedio de instalación a 6 a 8 semanas y resultó en aumentos de costos del 15 al 20%. Los datos de la Asociación Nacional de Constructores de Viviendas muestran que el 85% de los constructores del Sureste y el 82% de los del Suroeste señalan la escasez de mano de obra como su principal preocupación, lo que subraya la concentración regional. Los fabricantes están respondiendo: el 43% ha lanzado líneas de productos de baja complejidad y el 29% ha formado programas de capacitación para instaladores, según el Índice de Mercado de Cocinas y Baños del tercer trimestre de 2024 [3] Asociación Nacional de Cocinas y Baños, “Índice de Mercado de Cocinas y Baños, tercer trimestre de 2024”, nkba.org.
Análisis de segmento
Por producto: Gabinetes, gasto de anclaje a medida que aumentan las soluciones de despensa
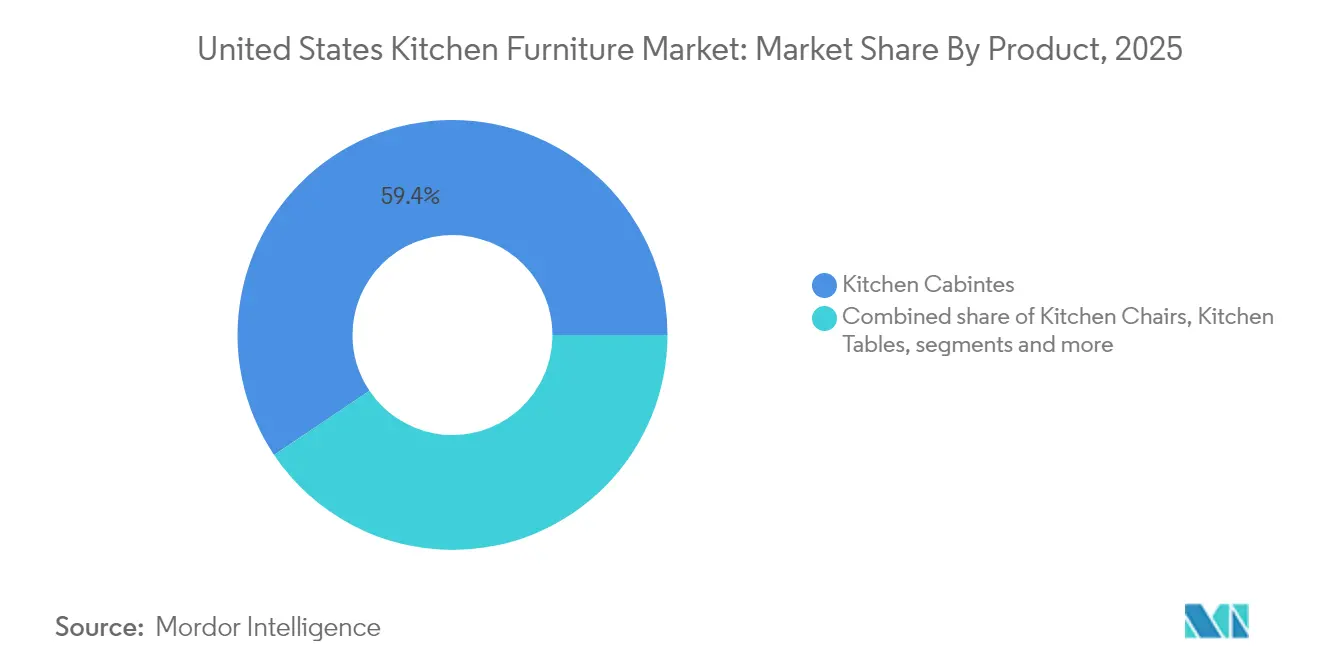
Los gabinetes representaron el 59.42% de los ingresos de 2025, lo que refleja su importancia en la planificación de la distribución. Los formatos sin marco, los herrajes ocultos y los interiores con iluminación LED diferencian la oferta en el mercado estadounidense de muebles de cocina. Otros productos (estantes para despensa), el subsegmento de mayor crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.72%, aprovechan los hábitos de compra al por mayor y el deseo de encimeras más ordenadas.
Los módulos de almacenamiento expandibles (estanterías extraíbles, unidades esquineras abatibles y divisores verticales) tienen un precio superior por metro cuadrado. Los fabricantes se adaptan a diferentes necesidades con columnas modulares y cestas acoplables, lo que acelera los envíos y facilita la instalación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: la madera domina, el metal gana terreno
La madera ocupó una posición del 60.88 % en el mercado estadounidense de muebles de cocina en 2025, impulsada por la preferencia de los consumidores por el roble, el nogal y el arce en tonos claros a medios. Los sellos de certificación fomentan la confianza, y las chapas texturizadas satisfacen el interés por el diseño biofílico.
Se proyecta que el metal, con el acero inoxidable a la cabeza, crezca un 6.02 % anual hasta 2031. La resistencia a la intemperie y la estética comercial impulsan su adopción tanto en interiores como en exteriores. Los diseños híbridos (frentes de madera con cajones de acero) combinan calidez y robustez, amortiguando la transición en lugar de reemplazar la madera por completo.
Por rango de precio: el rango medio lidera, el premium acelera
El segmento de gama media retuvo el 54.35% del gasto en 2025, aprovechando la escala para ofrecer deslizadores de cierre suave y kits de interior personalizados a precios accesibles. Los fabricantes emplean herramientas eficientes y plataformas compartidas para mantener los márgenes a pesar de la volatilidad de las materias primas.
Las colecciones premium aumentarán un 4.82 % anual hasta 2031, impulsadas por hogares que destinan 180,000 XNUMX USD o más a reformas importantes. Los enchapados exóticos, la iluminación integrada y las puertas elevables con app definen este nivel, lo que consolida la rentabilidad de los proveedores que pueden ofrecer configuraciones a medida.
Por usuario final: Predomina el sector residencial, avances comerciales
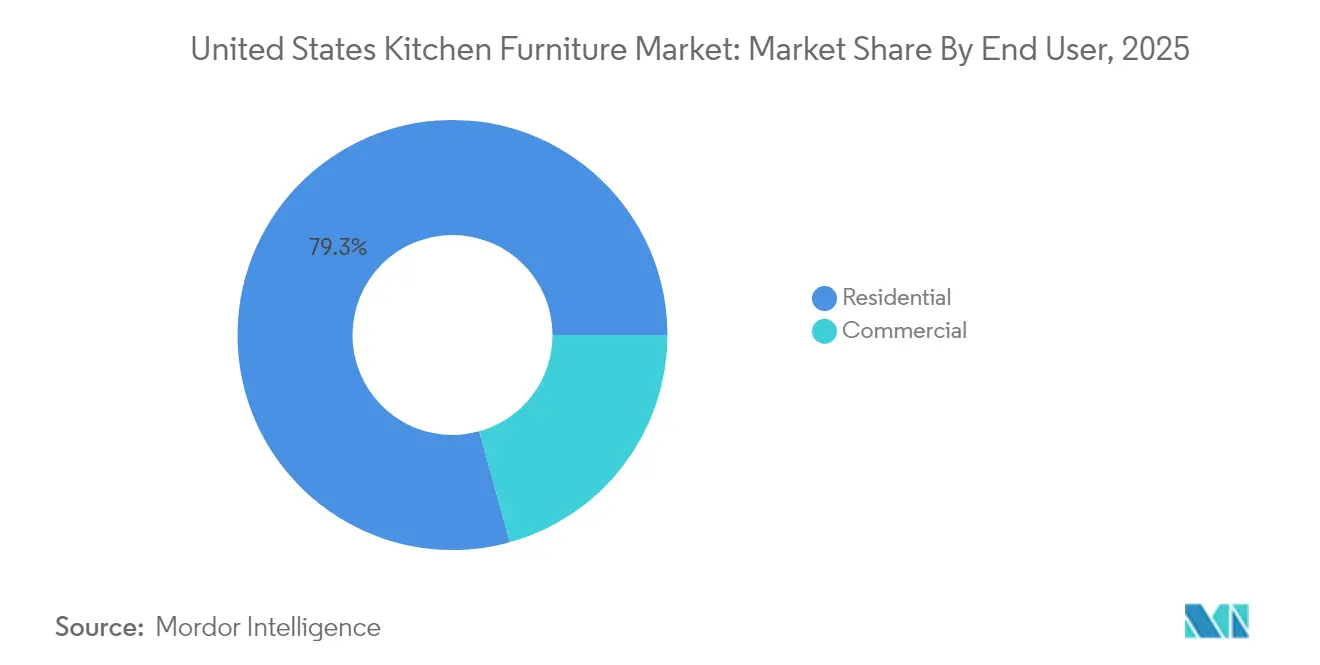
Los proyectos residenciales representaron el 79.30% de la facturación de 2025, impulsados por remodelaciones de viviendas unifamiliares y desarrollos multifamiliares. Las mejoras ahora combinan almacenamiento, entretenimiento y servicios de asistencia para familiares mayores, ampliando así la lista de materiales.
Las cocinas comerciales, si bien representan el 20.70% de la demanda, se prevé una tasa de crecimiento anual compuesta (TCAC) del 4.92%, ya que los restaurantes priorizan la preparación abierta y los hoteles renuevan sus áreas de cocina para mayor eficiencia. Las superficies con certificación NSF y las bisagras de alta resistencia distinguen a estos productos en el mercado estadounidense de muebles de cocina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el comercio minorista domina, el comercio en línea se acelera
Los puntos de venta minoristas captaron el 87.30% de las ventas de 2025. Las grandes cadenas ofrecen financiación, electrodomésticos y servicios de instalación, mientras que las boutiques ofrecen líneas premium. Las ventas online en tiendas minoristas crecen a una tasa de crecimiento anual compuesta (TCAC) del 6.58%, impulsadas por los visores de realidad aumentada (RA) y la personalización basada en IA. Los paquetes RTA fáciles de usar y las opciones de recogida omnicanal se adaptan perfectamente a las experiencias digitales que comienzan en dispositivos móviles.
Análisis geográfico
El sur de Estados Unidos es la base del mercado estadounidense de muebles de cocina, con el 34.65 % de los ingresos de 2025, impulsado por la inmigración, la bajada de los precios de los terrenos y la creciente demanda de obras de construcción. Los costos de instalación son entre un 12 % y un 15 % inferiores a los promedios nacionales, lo que permite a los propietarios mejorar sus acabados sin afectar su presupuesto. La cultura de la vida al aire libre impulsa la demanda de gabinetes de acero inoxidable, y la estética transicional combina perfiles Shaker con herrajes modernos. La escasez de mano de obra cualificada sigue siendo considerable, por lo que los fabricantes preensamblan los módulos o se asocian con constructores de producción para asegurar el volumen rápidamente.
El Oeste es el territorio de mayor crecimiento, con una proyección de una tasa de crecimiento anual compuesta (TCAC) del 5.64 % hasta 2031. El Estudio de Tendencias de Cocina de Houzz de enero de 2024, que encuestó a 3,437 propietarios de viviendas estadounidenses, reveló que los propietarios de viviendas del Oeste gastan un 22 % más en renovaciones y lideran las opciones sostenibles, con más del 90 % incluyendo al menos un elemento ecológico en sus cocinas nuevas. Los gabinetes sin marco, los tiradores minimalistas y los electrodomésticos inteligentes integrados predominan en áreas metropolitanas con un fuerte componente tecnológico como San Francisco, Seattle y Denver. La afluencia de clientes minoristas disminuyó un 4 % en 2024, pero la investigación digital lo compensa con creces, reforzando la dinámica omnicanal en la región. Los elevados costos de mano de obra y materiales dificultan los plazos, pero la cultura de la experimentación en diseño y la inversión en viviendas sustentan la demanda premium.
Los patrones del noreste y el medio oeste divergen, pero complementan el crecimiento del mercado estadounidense de muebles de cocina. Los insertos y separadores verticales que optimizan el espacio registran una demanda un 35 % mayor que en otras regiones, lo que refleja la densidad urbana. El medio oeste se caracteriza por su estabilidad y su enfoque en el valor, y los propietarios tienden a priorizar la durabilidad sobre la estética. Los factores funcionales, como puertas defectuosas o herrajes defectuosos, en lugar de las actualizaciones estéticas, dominan el inicio de proyectos. El Informe sobre el Estado del Gasto en Viviendas 2024 de Angi, realizado del 15 de septiembre al 20 de octubre de 2024, encuestó a 6,500 propietarios de viviendas de todo el país, lo que reveló sus prioridades de renovación y hábitos de gasto. Ambas regiones observan un creciente interés en las islas multiusos que facilitan la preparación de comidas y el teletrabajo, ya que el 38 % de los encuestados del noreste y el 32 % de los del medio oeste mencionaron la necesidad de teletrabajar en sus decisiones de planificación.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y componentes, como paneles de madera maciza y madera de ingeniería, chapas, acabados y adhesivos, guías y bisagras para cajones, y componentes de acero inoxidable para aplicaciones interiores y exteriores. Los insumos de paneles y materiales compuestos también están relacionados con los requisitos de cumplimiento de emisiones de formaldehído, la selección de resinas de moldeo, la calificación de proveedores y las prácticas de prueba y documentación en gabinetes, estantes y otros elementos de mobiliario de cocina.
La fabricación abarca desde líneas de producción de muebles listos para armar (RTA) de alto volumen hasta gabinetes semipersonalizados y personalizados, seguidos del acabado, el ensamblaje y el empaquetado, y la distribución. Empresas de gran escala como MasterBrand operan carteras multimarca y aplican estrategias de apalancamiento en compras, alineación de la infraestructura y producción ajustada para gestionar la volatilidad de los insumos, mientras que los canales distribuyen los productos a través de centros para el hogar, distribuidores especializados y salas de exposición, diseñadores de cocinas y baños, y venta directa al consumidor en línea. La instalación y la gestión de proyectos, a menudo la ruta crítica debido a la escasez de mano de obra calificada, se ubican al final de la cadena junto con el servicio posventa, y organismos de la industria como la Asociación de Fabricantes de Gabinetes de Cocina (KCMA) y la Asociación Nacional de Cocinas y Baños (NKBA) influyen en las preferencias de especificación y la adopción de productos a través de estándares y la participación de la comunidad profesional.
Panorama competitivo
La intensidad competitiva en el mercado estadounidense de muebles de cocina se mantiene moderada, con líderes a gran escala que aprovechan sus carteras multimarca y pequeños especialistas que buscan nichos de mercado. MasterBrand Cabinets, Inc., uno de los principales proveedores, emplea una producción eficiente y una estrategia de marca multinivel para servir a la economía a través del lujo. Su adquisición de Supreme Cabinetry Brands en 2025 amplía su alcance en distribuidores premium y refuerza su diseño con influencia costera.
American Woodmark Corporation prioriza la automatización y las actualizaciones de ERP tras una caída del 10.6 % en las ventas netas en el ejercicio fiscal 2024, con el objetivo de aumentar el EBITDA mediante la optimización de los procesos desde el pedido hasta la entrega. La adquisición de SRS Distribution por parte de The Home Depot en 2025 amplía la logística de productos de construcción, fortaleciendo su capacidad de abastecimiento para líneas de cocina y accesorios de instalación de marca propia.
La innovación también proviene de los proveedores de componentes. Brown Jordan Outdoor Kitchens, especialista en exteriores, capta a compradores adinerados con módulos de acero inoxidable con recubrimiento en polvo a juego, diseñados para climas salinos. Las marcas digitales de RTA aprovechan el SEO, la logística de envío rápido y el contenido generado por los usuarios para fidelizar a los millennials. En general, el éxito depende de la resiliencia de la cadena de suministro, el alcance omnicanal y la capacidad de integrar software de visualización que reduzca la incertidumbre del comprador.
Líderes de la industria de muebles de cocina de Estados Unidos
Gabinetes MasterBrand, Inc.
Grupo de ebanistería
Corporación estadounidense de marcas de madera
IKEA
gabinete bien nacido inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: MasterBrand, Inc. y American Woodmark Corporation completan su fusión en mayo de 2026, creando una cartera consolidada de gabinetes residenciales en Norteamérica. Esta mayor presencia en el mercado refuerza su alineación con los canales de remodelación de viviendas.
- Mayo de 2026: Cabinetworks Group cierra una operación de canje de bonos privados que representa aproximadamente el 99 % de sus bonos y completa su refinanciación. Esta medida mejora la liquidez y la flexibilidad del balance para impulsar el crecimiento y fortalecer la resiliencia de la cadena de suministro.
- Mayo de 2026: MasterBrand, Inc. completa la fusión mediante intercambio de acciones con American Woodmark Corporation el 28 de mayo de 2026, estableciendo así una cartera consolidada de gabinetes residenciales en Norteamérica. Esta integración amplía la gama de productos y la distribución a través de canales clave.
Alcance y metodología
Se proporciona un análisis de antecedentes completo del mercado, incluido el análisis del tamaño y el pronóstico del mercado, las cuotas de mercado, las tendencias de la industria, los impulsores del crecimiento y los proveedores. Además, el informe presenta evaluaciones cualitativas y cuantitativas mediante el análisis de los datos recopilados de analistas de la industria y participantes del mercado en puntos clave de la cadena de valor de la industria. El mercado está segmentado por tipo, canal de distribución y usuario final. Por tipo, el mercado se segmenta en gabinetes de cocina, sillas de cocina, mesas de cocina y otros. Por Canal de Distribución, el mercado se segmenta en Supermercados e Hipermercados, Tiendas Especializadas, Comercio Electrónico y Otros Canales de Distribución. Por Usuario Final, el mercado se segmenta en Residencial y Comercial.
Por producto
| Gabinetes de cocina |
| sillas de cocina |
| Mesas de cocina |
| Otros productos (carrito de cocina, carrito, estantes de despensa, etc.) |
Por material
| Madera |
| Metal |
| Plástico y Polímero |
| Otros materiales |
Por rango de precios
| Economía |
| Rango medio |
| Premium |
Por usuario final
| Residencial |
| Comercial |
Por canal de distribución
| B2C/minorista | Centros de origen |
| Tiendas de muebles especializadas | |
| Online | |
| Otros Canales de Distribución | |
| B2B /Proyecto |
Por geografía
| Nordeste |
| Midwest |
| Sur |
| West |
| Por producto | Gabinetes de cocina | |
| sillas de cocina | ||
| Mesas de cocina | ||
| Otros productos (carrito de cocina, carrito, estantes de despensa, etc.) | ||
| Por material | Madera | |
| Metal | ||
| Plástico y Polímero | ||
| Otros materiales | ||
| Por rango de precios | Economía | |
| Rango medio | ||
| Premium | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C/minorista | Centros de origen |
| Tiendas de muebles especializadas | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B /Proyecto | ||
| Por geografía | Nordeste | |
| Midwest | ||
| Sur | ||
| West | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de muebles de cocina en Estados Unidos?
El tamaño del mercado de muebles de cocina de Estados Unidos es de USD 28.24 mil millones en 2026 y se prevé que alcance los USD 35.99 mil millones en 2031.
¿Qué región lidera el mercado de muebles de cocina en Estados Unidos?
El Sur tendrá la mayor participación, con un 34.65% en 2025, respaldado por un fuerte crecimiento demográfico, menores costos de instalación y una floreciente cultura de cocinas al aire libre.
¿Qué categoría de productos domina el gasto?
Los gabinetes de cocina representan el 59.42% del gasto, lo que subraya su papel fundamental tanto en el diseño como en la estética.
¿Qué tan rápido están creciendo las ventas en línea?
Las compras en línea dentro del canal minorista se están expandiendo a una CAGR del 6.58 % hasta 2031, el ritmo más rápido entre todos los modos de distribución.


