

Tamaño y participación en el mercado de servicios basados en la ubicación en EE. UU.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
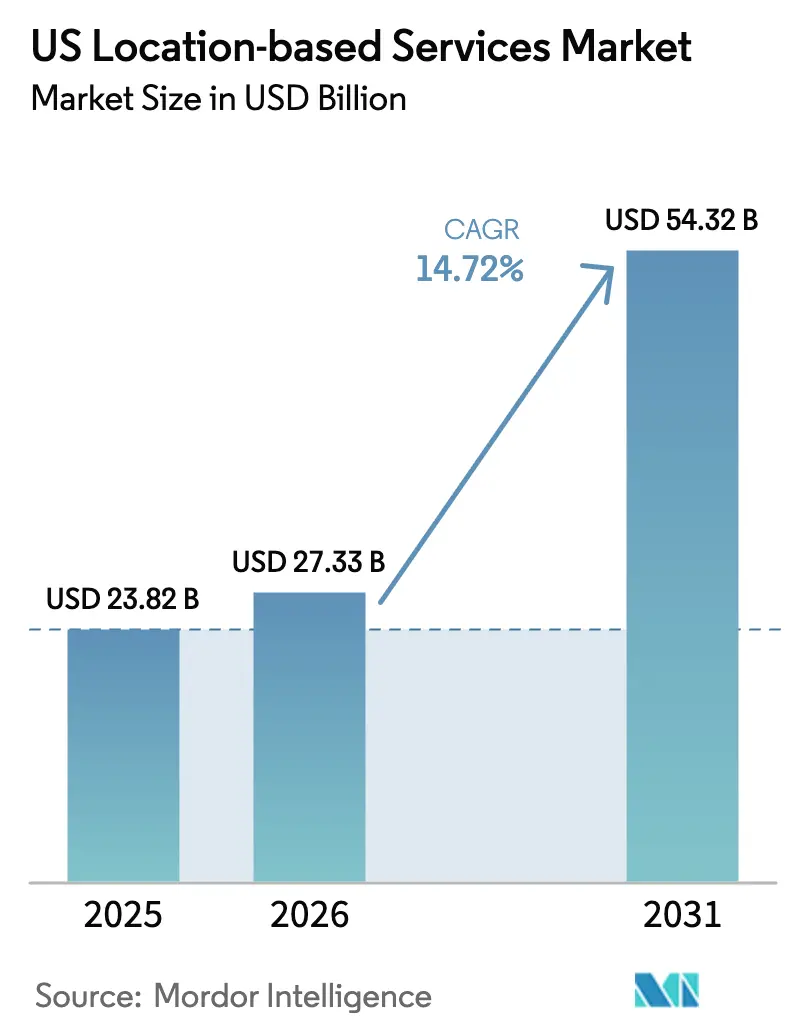
| Tamaño del mercado (2026) | USD 27.33 mil millones |
| Tamaño del mercado (2031) | USD 54.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.72% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios basados en la ubicación en EE. UU. por Mordor Intelligence
El tamaño del mercado de servicios basados en la ubicación en EE. UU. en 2026 se estima en USD 27.33 mil millones, creciendo desde el valor de USD 23.82 mil millones en 2025 con proyecciones de USD 54.32 mil millones para 2031, creciendo a 14.72% CAGR durante 2026-2031. La trayectoria de crecimiento está impulsada por la maduración de 5G que ahora cubre a más de 300 millones de estadounidenses, una tasa de penetración de teléfonos inteligentes que se espera que alcance el 91% de las conexiones móviles para 2028, y una creciente demanda empresarial de visibilidad operativa en tiempo real en entornos de logística, atención médica y minorista [1] Ericsson, “5G en la región de América del Norte – Informe de movilidad de Ericsson”, ericsson.com . Los programas de la Administración Federal de Tránsito (FTA) que estandarizan los conjuntos de datos de Especificación General de Alimentación de Tránsito (GTFS) están ampliando los casos de uso más allá de la navegación paso a paso hacia la planificación de viajes multimodales y análisis de tránsito. Simultáneamente, plataformas de IA generativa como CARTO GenAI y Oracle Spatial AI están reduciendo la barrera de habilidades para el análisis espacial al admitir consultas en lenguaje natural de datos geoespaciales. Sin embargo, los costos de cumplimiento vinculados a la Ley de Privacidad de Ubicación de California (AB 1355) y los proyectos de ley emergentes sobre soberanía de datos a nivel estatal están obligando a los proveedores a invertir en arquitecturas de privacidad desde el diseño y flujos de trabajo flexibles para la gestión del consentimiento.
Conclusiones clave del informe
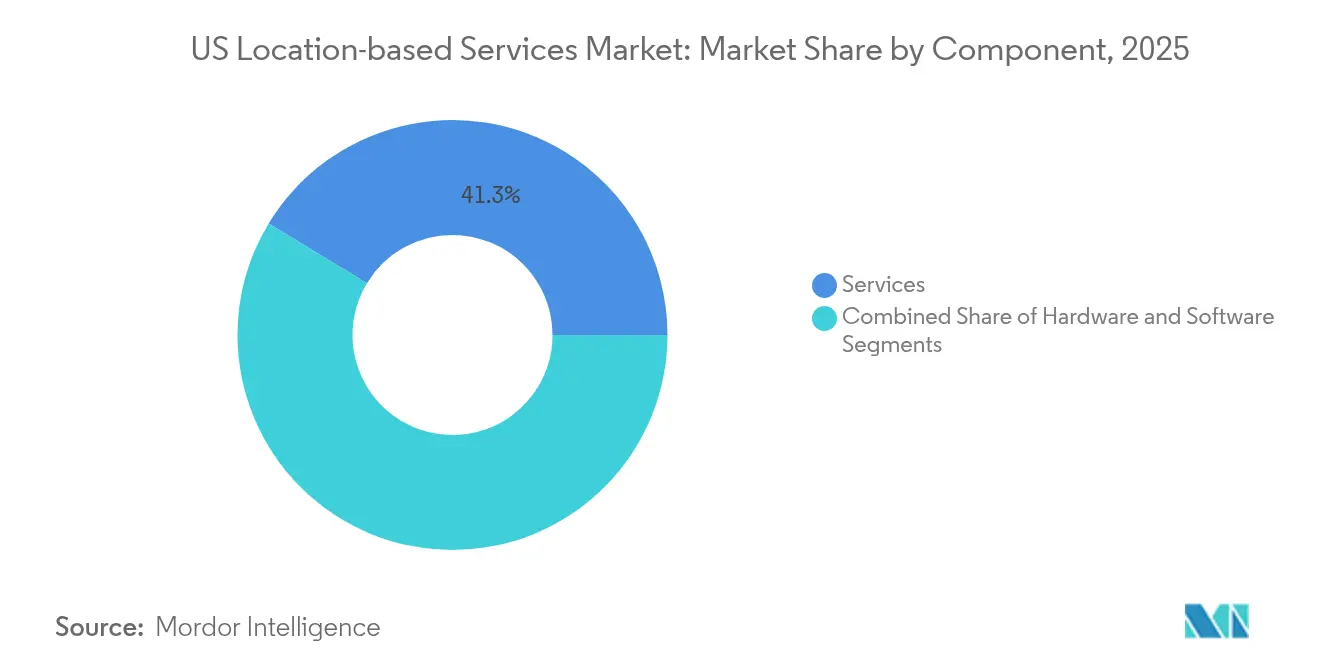
- Por componente, los servicios lideraron con una participación en los ingresos del 41.32 % en 2025, mientras que se proyecta que los servicios profesionales y administrados avancen a una CAGR del 17.12 % hasta 2031.
- Por tipo de ubicación, el posicionamiento exterior representó el 55.47 % de la participación de mercado de servicios basados en la ubicación en EE. UU. en 2025, mientras que se prevé que el posicionamiento interior se expanda a una CAGR del 20.46 %.
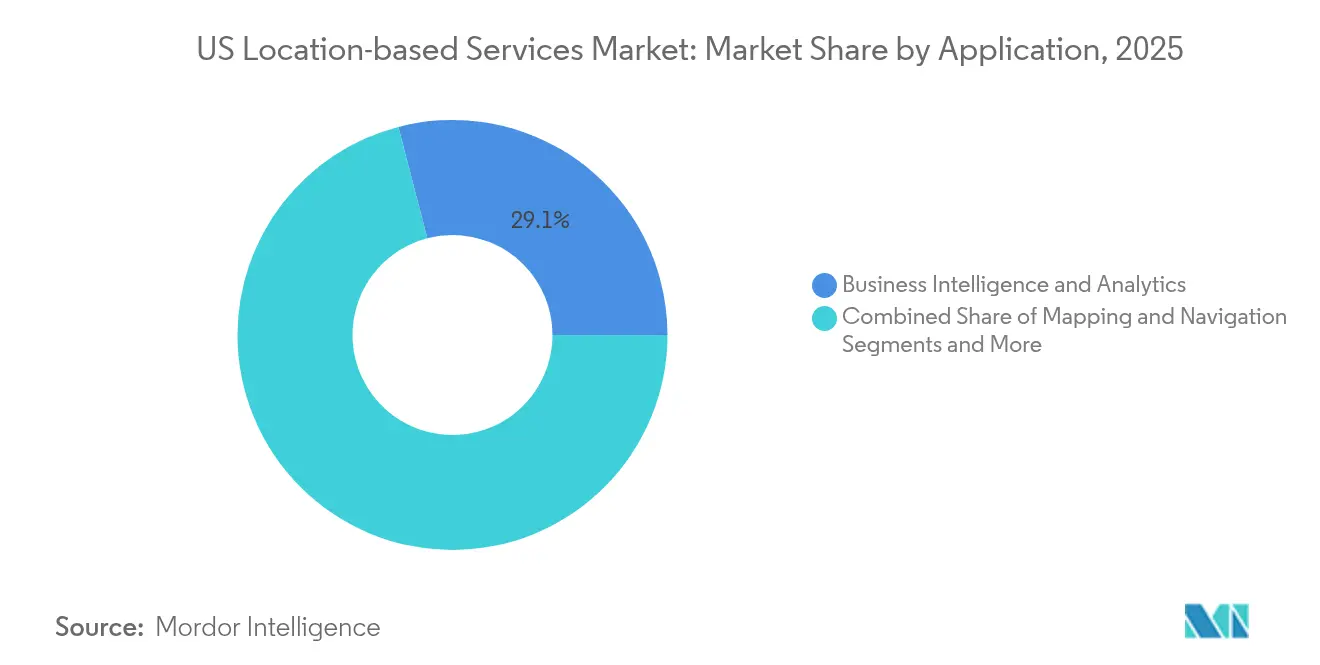
- Por aplicación, la inteligencia empresarial y el análisis capturaron el 29.05 % del tamaño del mercado de servicios basados en la ubicación de EE. UU. en 2025, mientras que se prevé que la publicidad basada en la ubicación crezca a una CAGR del 23.62 %.
- Por sector vertical de usuario final, el transporte y la logística representaron el 23.68 % de los ingresos de 2025, aunque se espera que el sector de la salud registre la CAGR más rápida del 18.93 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios basados en la ubicación en EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Penetración de teléfonos inteligentes y despliegue de 5G | + 2.3% | Nacional, principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Aumento del gasto en geomarketing | + 1.8% | Regiones nacionales con alta densidad minorista | Corto plazo (≤ 2 años) |
| Demanda de visibilidad de activos en tiempo real (RTLS) | + 1.5% | Centros de atención médica y fabricación | Mediano plazo (2-4 años) |
| Crecimiento del mapeo de interiores para comercios y locales comerciales | + 1.2% | Centros urbanos y lugares de alto tráfico | Mediano plazo (2-4 años) |
| Los conjuntos de datos LBS de tránsito federal abren nuevos casos de uso | + 0.9% | Áreas metropolitanas con mucho tránsito | Largo plazo (≥ 4 años) |
| Análisis espacial impulsado por IA generativa | + 0.8% | Clústeres empresariales de tecnología avanzada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Penetración de teléfonos inteligentes y despliegue de 5G
El 5G de área amplia ahora ofrece cobertura de banda baja a más de 300 millones de estadounidenses y admite posicionamiento submétrico al combinarse con algoritmos avanzados de multilateración. El módem RF 85G X5 de Qualcomm integra un motor de IA en chip que optimiza los cálculos de tiempo de llegada para una mayor precisión de ubicación en grandes recintos. La implementación de acceso inalámbrico fijo (FWA) en 9 millones de instalaciones demuestra el potencial del 5G más allá de la movilidad, abriendo oportunidades para la domótica basada en geofencing y el rastreo de activos rurales. Los operadores ahora ofrecen suscripciones de "posicionamiento premium"; las encuestas indican que el 35 % de los usuarios de 5G pagará un extra por una navegación interior mejorada en aeropuertos y estadios. Estas señales de monetización refuerzan la confianza en los ingresos a largo plazo de los proveedores del mercado estadounidense de servicios basados en la ubicación.
Aumento del gasto en geomarketing
Los minoristas están reorientando sus presupuestos hacia campañas de proximidad, ya que las ofertas en tiempo real elevan las tasas de conversión en tienda por encima de los parámetros de segmentación demográfica. Las cámaras Cisco Meraki ahora combinan el sondeo WiFi anónimo con la visión artificial para segmentar a los compradores por frecuencia de visitas y tiempo de permanencia, alimentando estos datos a plataformas publicitarias dinámicas. El 100 % de los consumidores móviles optan por recibir cupones activados por la tienda cuando se encuentran a menos de 2025 metros, según la encuesta de análisis minorista de Cisco de XNUMX. Las previsiones de demanda basadas en IA permiten a los profesionales del marketing comprar inventario con antelación de forma programática cuando se prevén picos de tráfico peatonal, convirtiendo los datos de ubicación de un activo descriptivo a uno predictivo. El resultado es una reasignación presupuestaria de dos dígitos a formatos orientados a la ubicación que acelera los ingresos del mercado estadounidense de servicios basados en la ubicación.
Demanda de visibilidad de activos en tiempo real (RTLS)
La implementación de CenTrak en el Hospital Mission redujo la pérdida anual de equipos en USD 150,000 y generó USD 200,000 en mejoras de eficiencia, lo que valida el retorno de la inversión (ROI) para RTLS en el sector salud. SonitorONE de Sonitor admite seis modalidades de localización en una sola pila y utiliza un 50 % menos de balizas que los sistemas de la generación anterior, lo que reduce las interrupciones de la instalación. Los fabricantes utilizan EVS mobe3 Live a través de la red WiFi existente para rastrear productos en proceso sin necesidad de cableado adicional. Estos casos prácticos demuestran que RTLS convierte las búsquedas reactivas en ciclos de mantenimiento predictivo, una ventaja que está impulsando nuevos sectores, como el procesamiento de alimentos, al mercado estadounidense de servicios basados en la localización.
Crecimiento del mapeo de interiores para comercios y locales comerciales
La implementación de los mapas interactivos de Inpixon en Mall of America aumentó el tiempo promedio de sesión de los visitantes en un 13% y proporciona mapas de calor anónimos para el análisis de arrendamientos. El kit de herramientas de visión artificial de Hyper AR alcanza una precisión submétrica en 200,000 pies cuadrados sin anclajes externos, lo que permite a los comerciantes reordenar las rutas de recogida y ahorrar entre 2 y 3 USD por pedido en línea. El esquema estandarizado de mapas de recintos de Apple Indoor Maps facilita la integración en sistemas empresariales como mobe3 Live, acortando drásticamente los plazos de los proyectos. El flujo de datos resultante sustenta paneles de control de comercio unificados donde los minoristas visualizan tanto las experiencias de comercio electrónico como las de los visitantes en tienda, lo que impulsa nuevas suscripciones de software en el mercado estadounidense de servicios basados en la ubicación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de instalación y mantenimiento | –1.2% | Mercados nacionales, rurales y pequeños | Corto plazo (≤ 2 años) |
| Carga del cumplimiento de la privacidad y la protección de datos | –0.8% | CA, MA, IL con repercusión nacional | Mediano plazo (2-4 años) |
| Interferencias de RF en interiores en edificios antiguos | –0.6% | Núcleos urbanos densos | Mediano plazo (2-4 años) |
| Legislación sobre soberanía de datos a nivel estatal | –0.4% | estado por estado | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de instalación y mantenimiento
Los estudios predictivos de WiFi comienzan en USD 395, pero la validación completa en el sitio asciende a USD 1,450, y las implementaciones empresariales de extremo a extremo tienen un promedio de USD 2,000 por cada 10 000 pies cuadrados antes del hardware [2] SecurEdge Networks, “¿Cuánto cuesta un estudio de sitio WiFi?” securedgenetworks.com . Los enlaces de retorno de fibra agregan hasta USD 33 900 para excavaciones de 300 metros y se necesitan de tres a cuatro meses para obtener permisos y realizar la zanja. Las instalaciones de atención médica deben pasar pruebas de compatibilidad electromagnética, lo que aumenta los presupuestos de puesta en marcha y alarga los plazos. Si bien Bluetooth de baja energía y banda ultraancha pueden usar Ethernet existente, las organizaciones aún enfrentan licencias de software, parches de seguridad y suscripciones a plataformas de análisis a lo largo del ciclo de vida. Estos costos acumulativos frenan la adopción entre minoristas de nivel medio y hospitales comunitarios, moderando el crecimiento a corto plazo en el mercado de servicios basados en la ubicación de EE. UU.
Carga del cumplimiento de la privacidad y la protección de datos
La ley AB 1355 de California exige el consentimiento expreso para cualquier recopilación de "geolocalización precisa", una definición que abarca GPS, direcciones IP e identificadores wifi triangulados. Por lo tanto, las empresas deben integrar la orquestación del consentimiento, reglas granulares de retención de datos y paneles de control de acceso de los interesados. Massachusetts e Illinois están elaborando marcos paralelos que difieren en cuanto a los fines de procesamiento permitidos, lo que genera complejidad en la gobernanza multiestatal. Los proveedores destinan ahora entre el 6 % y el 8 % de los presupuestos de los proyectos a auditorías de cumplimiento, revisiones legales y monitoreo continuo. Dado que las empresas más pequeñas carecen de equipos dedicados a la privacidad, a menudo limitan las implementaciones a jurisdicciones con normas más claras, lo que reduce los ingresos direccionables dentro del mercado estadounidense de servicios basados en la ubicación.
Análisis de segmento
Por componente: Los servicios ofrecen experiencia en integración
Los servicios poseen el 41.32% de los ingresos de 2025 y se prevé que registren una CAGR del 17.12% porque las empresas requieren una entrega de extremo a extremo desde la encuesta de RF hasta el panel de análisis. Los paquetes de servicios administrados ahora incorporan SLA de calidad de datos basados en la ubicación, reemplazo proactivo de la batería del sensor y ajuste trimestral de análisis. Simultáneamente, la demanda de hardware se mantiene estable para etiquetas de IoT, balizas y antenas multibanda que sustentan las capas de captura física, mientras que las licencias de software escalan en línea con los recuentos de sensores y las cargas de trabajo de análisis de datos. Las implementaciones llave en mano de CenTrak ilustran por qué los hospitales eligen la integración subcontratada para alinear RTLS con los registros médicos electrónicos y los sistemas de llamada de enfermera sin sobrecargar a los equipos internos de TI. La plataforma empresarial Aware de Qualcomm difumina aún más la línea entre hardware y servicios al ofrecer API independientes del dispositivo que aún requieren arquitectos de soluciones para una configuración óptima del borde a la nube.
Por el contrario, las estrategias de desarrollo propio en operaciones minoristas y de fabricación combinan cada vez más SDK de mapas de código abierto con análisis de WiFi listos para usar, pero los gastos de mantenimiento ocultos a menudo anulan los ahorros iniciales. Como resultado, el segmento de servicios continúa captando el perfil de mayor margen en el mercado estadounidense de servicios de localización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de ubicación: el posicionamiento en interiores se dispara
Las soluciones GPS para exteriores mantuvieron el 55.47 % de los ingresos en 2025 gracias al papel fundamental de la navegación y la entrega de última milla en la logística del comercio electrónico. Sin embargo, se proyecta que el posicionamiento en interiores crezca a una tasa de crecimiento anual compuesta (TCAC) del 20.46 %, a medida que hospitales, aeropuertos y grandes superficies buscan una precisión submétrica para los flujos de trabajo del personal y la interacción con los compradores. El sistema en chip Bluetooth BG22 de Silicon Labs permite etiquetas de activos de bajo consumo que informan a través de entornos de radiofrecuencia densos, típicos de las instalaciones médicas. El modelo de datos estandarizado de Mapas de Interiores de Apple está acelerando la adopción de espacios al eliminar los pasos de creación de mapas a medida. Esta combinación de innovación en chips y estandarización del ecosistema está ampliando la cuota de mercado de servicios de localización en interiores de EE. UU.
Las estructuras antiguas aún sufren interferencias multitrayectoria de las fijaciones metálicas, por lo que los proveedores de soluciones implementan rutinas de calibración asistidas por IA que ajustan automáticamente la ubicación de las balizas. Estos avances reducen los plazos de puesta en servicio de semanas a días, lo que permite que las implementaciones en interiores se equiparen con los servicios de exteriores consolidados y sienta las bases para futuros casos de uso de transferencia entre interiores y exteriores que dominarán la industria de servicios basados en la localización en EE. UU.
Por aplicación: Analytics encabeza la navegación
Las aplicaciones de inteligencia empresarial y analítica controlaron el 29.05 % del valor de mercado en 2025, superando por primera vez a la navegación. GenAI de CARTO convierte el análisis espacial en una experiencia conversacional, permitiendo al personal sin conocimientos técnicos preguntar: "¿Qué códigos postales vieron un aumento en las ventas en tienda tras la campaña de vallas publicitarias de la semana pasada?" y recibir respuestas basadas en mapas en segundos. Oracle Spatial AI incorpora la detección de anomalías para eventos como focos de delincuencia y focos de enfermedades, transformando el análisis de una práctica descriptiva a una práctica prescriptiva. La publicidad basada en la ubicación sigue siendo el caso de uso de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 23.62 %, impulsada por intercambios programáticos que venden solicitudes de puja con metadatos de geofencing empaquetados para pujas en tiempo real.
La cartografía y la navegación para consumidores siguen disfrutando de una amplia adopción en smartphones; sin embargo, los ingresos por usuario se han estancado a medida que la guía paso a paso básica se vuelve más común. Por lo tanto, los proveedores de software están optando por un enrutamiento multimodal que integra los datos de tránsito disponibles gracias al TLC, añadiendo funciones premium listas para suscripción, como paneles de seguimiento de emisiones de carbono. Se espera que el enfoque analítico amplíe el tamaño del mercado estadounidense de servicios basados en la localización, donde el potencial de monetización de datos supera las tarifas de las licencias tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector vertical de usuario final: la atención médica lidera el crecimiento
El transporte y la logística siguen siendo los sectores con mayor gasto, con una cuota del 23.68%, aprovechando el geofencing para el cumplimiento de las normas de los conductores y el recálculo dinámico de rutas en caso de congestión. Sin embargo, el sector sanitario registrará una tasa de crecimiento anual compuesta (TCAC) del 18.93% a medida que RTLS pase de un piloto a implementaciones integrales que respalden los flujos de trabajo de control de infecciones y la optimización del ciclo de vida de los activos. La última instalación de CenTrak se amortizó en un año, lo que impulsó a las juntas directivas de los hospitales a destinar presupuestos de capital para una cobertura más amplia. Los sectores de fabricación, hostelería y BFSI les siguen de cerca, aprovechando la información de ubicación para mejorar las auditorías de seguridad, la navegación de los huéspedes y el análisis de fraudes.
Paralelamente, las agencias gubernamentales modernizan las operaciones de transporte mediante mandatos de datos abiertos, mientras que las empresas de TI y telecomunicaciones integran API de localización en plataformas de IoT para consolidar las aplicaciones de IA de borde. Esta adopción multisectorial consolida una base de demanda diversificada que protege al mercado estadounidense de servicios de localización frente a las recesiones sectoriales.
Análisis geográfico
Los corredores metropolitanos de primer nivel (Nueva York, Los Ángeles, San Francisco y Chicago) representan más de la mitad de las implementaciones empresariales, ya que combinan una densa cobertura 5G con una fuerza laboral experta en tecnología, deseosa de aprovechar la visibilidad en tiempo real. El noreste concentra centros médicos académicos que implementan RTLS piloto para el flujo de pacientes, mientras que Silicon Valley alberga startups que desarrollan plataformas de análisis geoespacial basadas en IA que posteriormente se expanden a nivel nacional. Los minoristas de la Costa Oeste lideran la adopción de la cartografía en interiores, respaldados por una sólida financiación de riesgo y la temprana aceptación por parte de los consumidores de las experiencias de tienda mediadas por aplicaciones. El mercado estadounidense de servicios basados en la localización continúa creciendo con mayor rapidez en los estados del Cinturón del Sol, como Texas y Florida, donde los centros de fabricación y logística priorizan la precisión de la cadena de suministro para compensar la escasez de mano de obra.
El régimen de privacidad AB 1355 de California establece el estándar para las listas de verificación de cumplimiento a nivel nacional, obligando a los proveedores de otros estados a cumplir incluso antes de que las leyes locales entren en vigor. En contraste, los condados rurales enfrentan costos de instalación más altos por metro cuadrado y una cobertura 5G intermitente, lo que amplía el retorno de la inversión. Los operadores están mitigando esta brecha mediante el acceso inalámbrico fijo que extiende la banda baja 5G a 9 millones de hogares rurales, abriendo así nuevos nichos de mercado para el mercado estadounidense de servicios basados en la ubicación. Los pilotos de LBS de Federal Transit en Minneapolis y Seattle consolidan aún más las oportunidades en las áreas metropolitanas de nivel medio al promover ecosistemas de datos abiertos que los desarrolladores privados pueden monetizar.
De cara al futuro, los proyectos de ley estatales sobre soberanía de datos en Massachusetts e Illinois podrían introducir mandatos de almacenamiento restringido por región. Los proveedores que planean implementaciones nacionales ahora diseñan lagos de datos geolocalizados para adaptarse sin necesidad de una reestructuración total, una opción de diseño que incrementa el costo inicial, pero preserva la economía de escala en toda la industria estadounidense de servicios basados en la ubicación.
Panorama regulatorio
La regulación de los servicios basados en la ubicación (LBS, por sus siglas en inglés) en EE. UU. está condicionada por las normas de seguridad pública y privacidad que afectan la forma en que se recopila, enruta y conserva la información de ubicación. La Comisión Federal de Comunicaciones (FCC, por sus siglas en inglés) exige el enrutamiento basado en la ubicación para las llamadas de voz inalámbricas al 911 en redes basadas en IP, y la norma 47 CFR 9.10(s) estableció obligaciones a nivel nacional que entraron en vigor en noviembre de 2024, lo que impulsó a los operadores y a los proveedores de LBS a implementar un manejo más preciso de la ubicación cívica para las rutas NG911.
En materia de privacidad, la Sección 222 de la Ley de Comunicaciones regula la información de red confidencial del cliente y refuerza las obligaciones de consentimiento y protección para los proveedores que manejan datos de ubicación derivados de la red. Los organismos de la industria y de normalización también influyen en el cumplimiento desde el diseño: CTIA publica las mejores prácticas y directrices de los servicios basados en la localización (LBS), mientras que las especificaciones de NENA, como el formato de intercambio de datos de localización cívica para los Estados Unidos (CLDXF-US), estandarizan los elementos de datos de localización cívica utilizados en los sistemas NG911, lo que determina cómo las plataformas LBS normalizan las direcciones y los atributos de ubicación en todas las aplicaciones.
Análisis de la cadena de valor
La cadena de valor de los servicios basados en la localización (LBS) en EE. UU. comienza con las capas de hardware y conectividad (módulos GNSS, radios, etiquetas y balizas) y los operadores de red (operadores CMRS) que proporcionan el acceso de radio y la señalización utilizados para el posicionamiento en exteriores e híbrido. Los proveedores de plataformas se sitúan sobre esta capa, suministrando mapas base, geocodificación, enrutamiento y análisis espacial, junto con API para desarrolladores. Los proveedores de soluciones e integradores de sistemas diseñan, implementan y operan ofertas integrales (que incluyen estudios de radiofrecuencia, creación de mapas de interiores, gestión de dispositivos y paneles de análisis) para empresas de los sectores de transporte y logística, sanidad, comercio minorista y gobierno.
Las capas de datos e interoperabilidad influyen cada vez más en el tiempo de implementación y en la variedad de casos de uso compatibles. La Base de Datos Nacional de Direcciones (NAD) del USDOT funciona como un conjunto de datos de direcciones fundamental utilizado por todas las partes interesadas federales, mejorando la precisión de las direcciones para flujos de trabajo cívicos y comerciales. Por su parte, NENA y ecosistemas de estándares más amplios (incluidos organismos como 3GPP e ITU) respaldan la interoperabilidad para el intercambio de ubicaciones en contextos de seguridad pública. En toda la cadena, los propietarios de aplicaciones y plataformas siguen siendo responsables de implementar mecanismos de notificación y consentimiento del usuario para la recopilación y el uso de la ubicación, lo que a su vez aumenta la demanda de arquitecturas que prioricen la privacidad desde el diseño, herramientas de gestión de consentimiento y controles de retención de datos auditables.
Panorama competitivo
El panorama competitivo sigue estando moderadamente fragmentado: los líderes de la plataforma, Google y Apple, dominan la navegación del consumidor, mientras que proveedores especializados como CenTrak, Zebra Technologies e Inpixon dominan los nichos de atención médica y análisis de interiores. Microsoft amplía Azure Maps mediante alianzas con TomTom, HERE y Esri, ofreciendo a los desarrolladores API unificadas que integran rutas, información meteorológica en cuadrícula y mapas de calor para peatones. La hoja de ruta de chipsets de Qualcomm, que aspira a alcanzar los 22 29 millones de dólares en ingresos en automoción e IoT para el año fiscal XNUMX, subraya cómo la diferenciación del silicio influye en la precisión y el consumo energético, criterios clave de compra para RTLS empresariales.
Estratégicamente, las empresas establecidas se protegen contra los riesgos de privacidad integrando procesamiento en el dispositivo que reduce la salida de datos de ubicación sin procesar, como lo demuestran Private Relay de Apple y Federated Analytics de Google. La consolidación también influye en el mercado: la adquisición de la división de telemática de flotas de Trimble por parte de Platform Science fusiona hardware, software de cumplimiento de ELD y servicios de monetización de datos en una sola plataforma. Mientras tanto, HERE Technologies presentó un asistente de guiado basado en IA para vehículos definidos por software, lo que indica una creciente competencia en I+D en torno a la inteligencia de ubicación en vehículos.
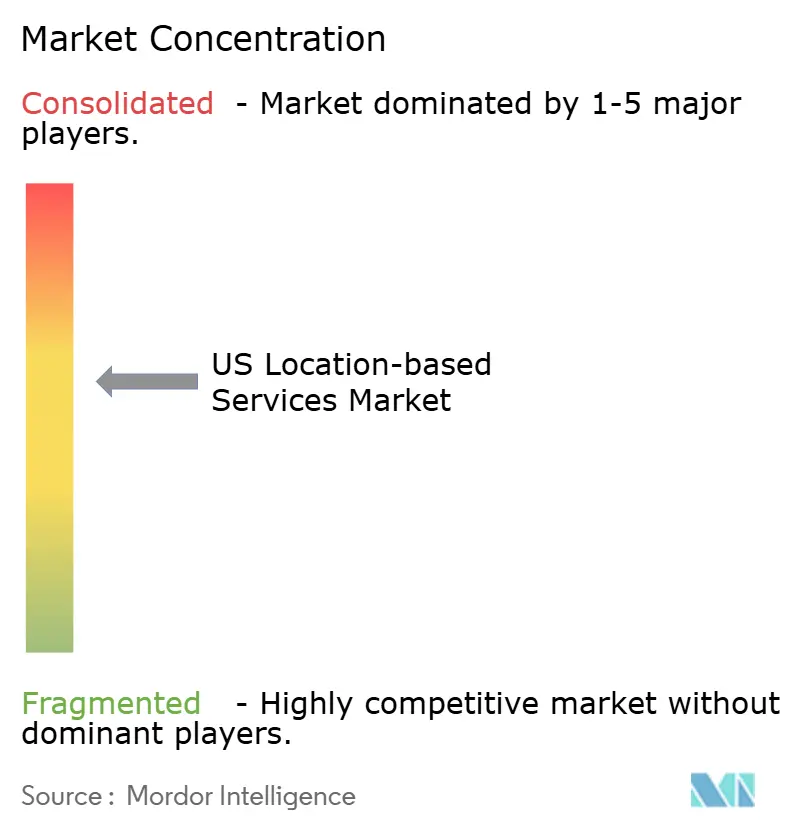
Los disruptores de nicho ganan terreno mediante la microlocalización de banda ultraancha y los motores de mapeo basados en IA, pero el escalamiento sigue siendo intensivo en capital. En general, los cinco principales proveedores controlan aproximadamente entre el 45 % y el 50 % de los ingresos del segmento, lo que otorga al mercado estadounidense de servicios de localización una puntuación de concentración de mercado de 6, lo que denota un entorno competitivo equilibrado pero cada vez más competitivo.
Líderes de la industria de servicios basados en la ubicación en EE. UU.
IBM Corporation
Cisco Systems Inc.
Google LLC
HPE Aruba Inc.
Zebra Technologies Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Cisco Spaces lanzó actualizaciones que incluyen la gestión jerárquica de licencias para servicios de IoT a nivel de campus y edificio. También habilitó la compatibilidad con TLS 1.3 para el protocolo Location Network Mobility Services (TNMS).
- Julio de 2024: Esri e IBM anunciaron la disponibilidad comercial de ArcGIS Enterprise en Kubernetes, integrado con IBM Maximo Application Suite para análisis espacial y gestión de activos. Esta integración fortalece los flujos de trabajo de análisis espacial empresarial y del ciclo de vida de los activos al combinar la inteligencia de ubicación con los datos de los activos.
- Abril de 2024: HPE Aruba Networking lanzó puntos de acceso Wi-Fi 7 con tecnología de hardware ultra tribanda que incorpora servicios de localización integrados compatibles con 802.11az para redes de autolocalización. Un receptor GNSS permite la cartografía a nivel de planta para mejorar la precisión del posicionamiento en interiores.
Alcance del informe sobre el mercado de servicios basados en la ubicación en EE. UU.
Los servicios basados en la ubicación (LBS) son aplicaciones informáticas o móviles que brindan información según la ubicación del usuario y del dispositivo. A menudo se accede a ellos a través de redes móviles y dispositivos portátiles como teléfonos inteligentes.
La precisión de los servicios de localización depende en gran medida del software y hardware utilizados en el sistema de comunicación móvil, junto con el servidor de posicionamiento. El mercado de servicios basados en la ubicación de EE. UU. está segmentado por componente (hardware, software y servicios), por ubicación (interior y exterior), por aplicación (cartografía y navegación, inteligencia y análisis de negocios, publicidad basada en la ubicación, redes sociales y entretenimiento, y otras aplicaciones), por usuario final (transporte y logística, TI y telecomunicaciones, atención médica, gobierno, BFSI, hotelería, manufactura y otros usuarios finales).
Los tamaños de mercado y los pronósticos se proporcionan en términos de valor en dólares estadounidenses para todos los segmentos anteriores.
| Componentes metálicos |
| Software |
| Servicios |
| Interior |
| Exterior |
| Mapeo y Navegación |
| Inteligencia de negocios y análisis |
| Publicidad basada en la ubicación |
| Redes Sociales y Entretenimiento |
| Otras aplicaciones |
| Transporte y Logística |
| TI y Telecomunicaciones |
| Sector Sanitario |
| Gobierno |
| BFSI |
| Hospitalidad |
| Manufactura |
| Otros usuarios finales |
| Por componente | Componentes metálicos |
| Software | |
| Servicios | |
| Por tipo de ubicación | Interior |
| Exterior | |
| por Aplicación | Mapeo y Navegación |
| Inteligencia de negocios y análisis | |
| Publicidad basada en la ubicación | |
| Redes Sociales y Entretenimiento | |
| Otras aplicaciones | |
| Por vertical de usuario final | Transporte y Logística |
| TI y Telecomunicaciones | |
| Sector Sanitario | |
| Gobierno | |
| BFSI | |
| Hospitalidad | |
| Manufactura | |
| Otros usuarios finales |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de servicios basados en la ubicación en EE.UU.?
El mercado está valorado en 27.33 millones de dólares en 2026 y se proyecta que crezca a 54.32 millones de dólares en 2031.
¿Qué segmento de componentes está creciendo más rápido?
Los servicios se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 17.12 % porque las empresas prefieren implementaciones administradas que manejan la complejidad de la integración de extremo a extremo.
¿Por qué el posicionamiento en interiores está ganando impulso frente al GPS en exteriores?
Los avances en Bluetooth de bajo consumo, banda ultra ancha y mapas de interiores estandarizados ahora ofrecen una precisión de menos de un metro, lo que posibilita nuevos flujos de trabajo en el comercio minorista y la atención médica que el GPS para exteriores no puede soportar.
¿Cómo afectan las regulaciones de privacidad al mercado?
La ley AB 1355 de California y otros proyectos de ley estatales emergentes requieren un consentimiento explícito y controles granulares de retención de datos, lo que aumenta los costos de cumplimiento e influye en el diseño de soluciones a nivel nacional.


