

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 14.6 mil millones |
| Tamaño del mercado (2031) | USD 19.8 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.28% CAGR |
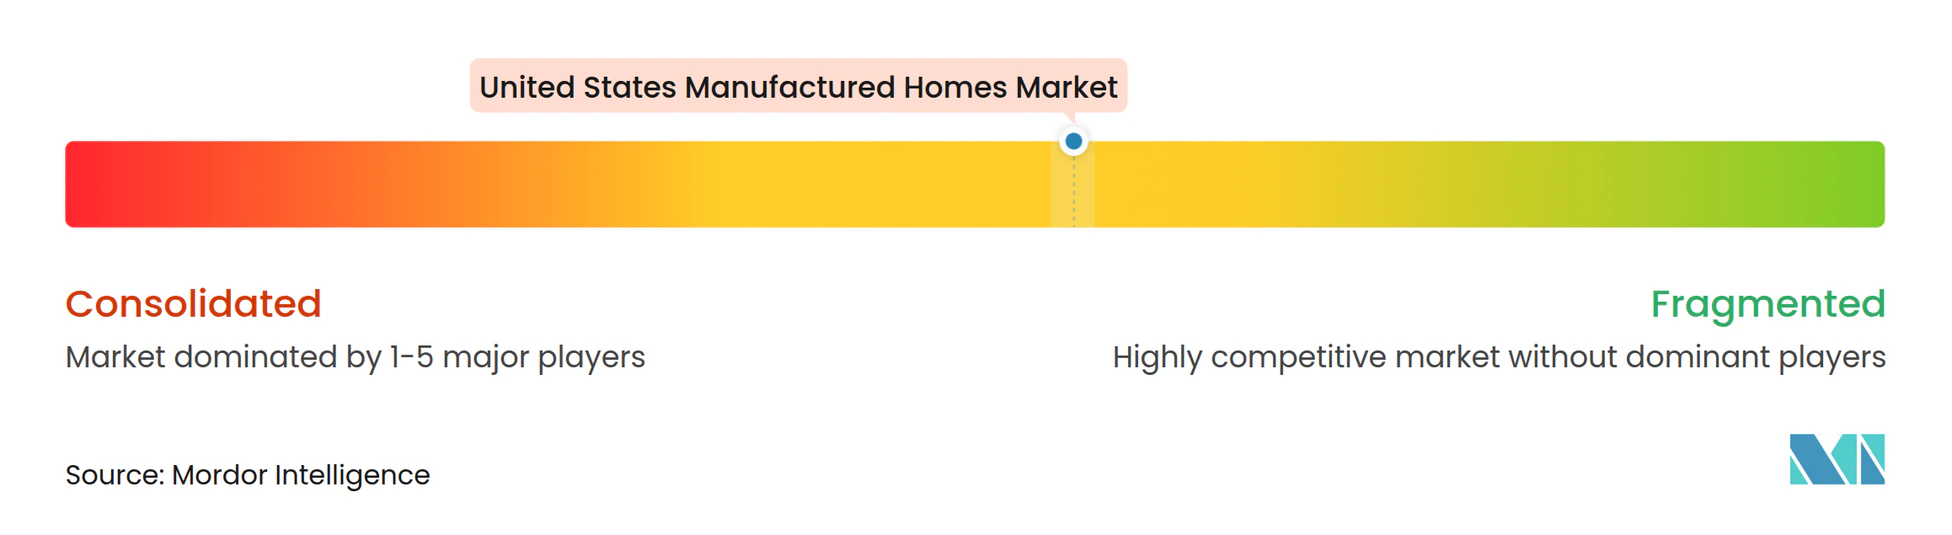
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de casas prefabricadas en Estados Unidos por Mordor Intelligence
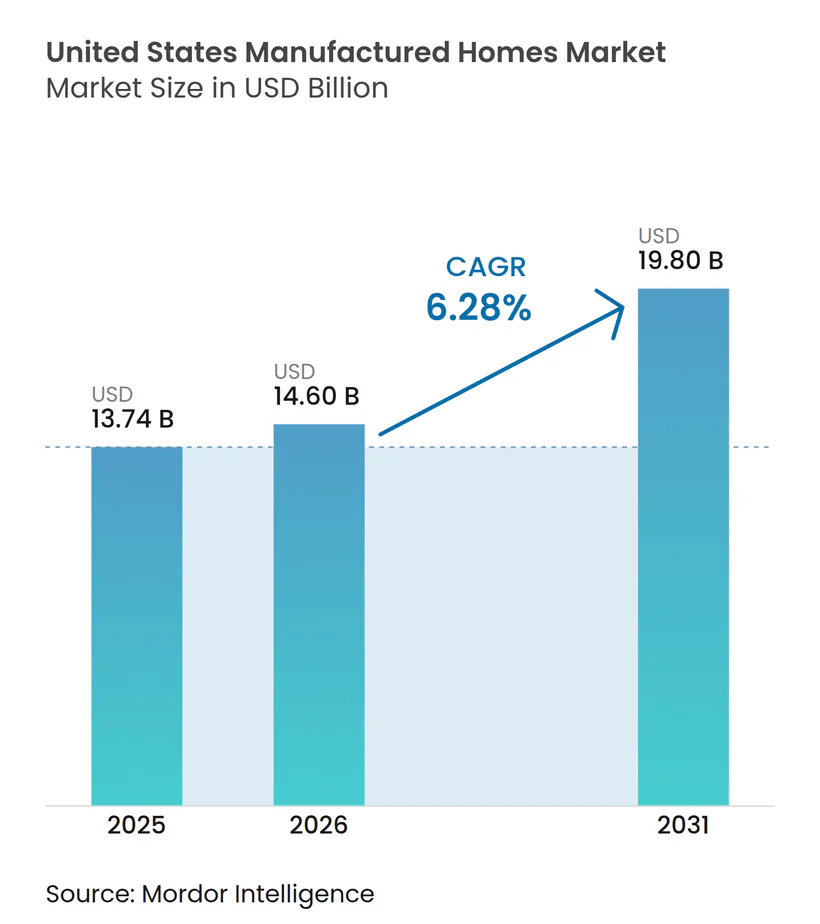
Se espera que el mercado de viviendas prefabricadas en Estados Unidos crezca de 13.74 millones de dólares en 2025 a 14.6 millones de dólares en 2026, y se prevé que alcance los 19.8 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.28% entre 2026 y 2031. La demanda sigue ampliándose, ya que las unidades construidas en fábrica ofrecen precios entre 50,000 y 100,000 dólares inferiores a los de las viviendas construidas in situ, una ventaja que resulta atractiva para los hogares con ingresos inferiores a 75,000 dólares y para los inversores institucionales que buscan rentabilidades fiables. La modernización de la normativa federal, vigente desde septiembre de 2025, permite diseños multifamiliares, especificaciones Energy Star y Zero Energy Ready, y techos más altos, lo que aumenta el atractivo del sector para compradores suburbanos e incluso urbanos. Los envíos promediaron 108,000 unidades al mes en abril de 2025, un volumen que se ha mantenido estable a pesar de los tipos de interés más altos, ya que la construcción en fábrica reduce el tiempo de construcción y la exposición a la mano de obra. Los líderes del sector están utilizando el comercio minorista digital, los diseños energéticamente eficientes y las adquisiciones para asegurar una mayor escala a medida que las reformas de zonificación ganan terreno en Maryland, Rhode Island y varios estados del Cinturón del Sol.
Conclusiones clave del informe
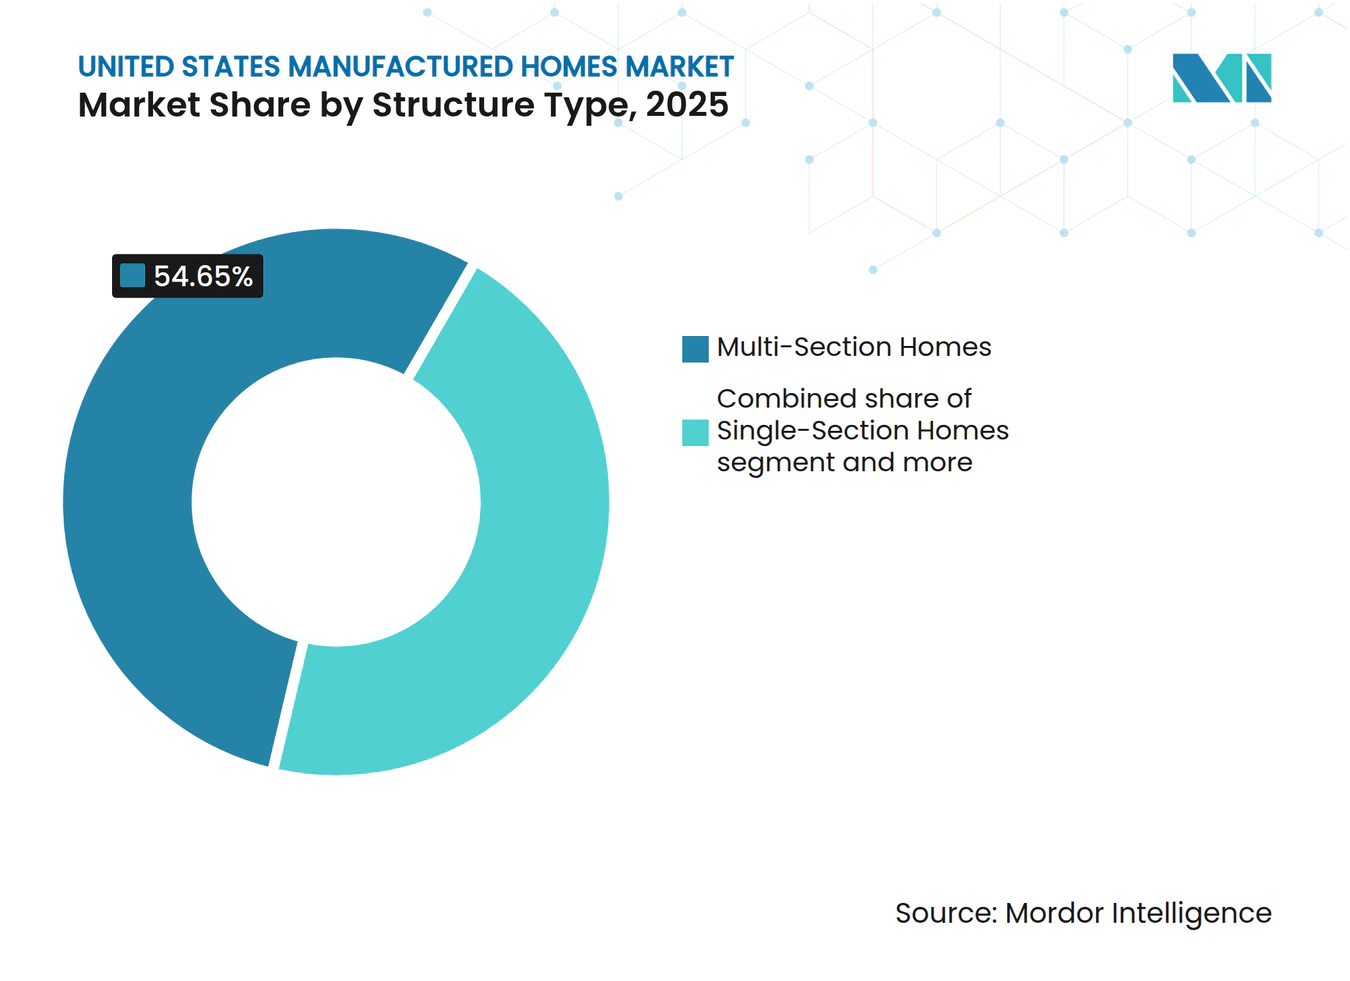
- Por tipo de estructura, las casas de varias secciones lideraron con el 54.65 % de la participación de mercado de casas prefabricadas en EE. UU. en 2025, mientras que se prevé que las unidades de una sola sección crezcan a una CAGR del 6.85 % hasta 2031.
- Por aplicación, el segmento de viviendas unifamiliares capturó el 71.65 % del tamaño del mercado de viviendas prefabricadas de EE. UU. en 2025; se proyecta que el segmento multifamiliar se expandirá a una CAGR del 7.74 % hasta 2031.
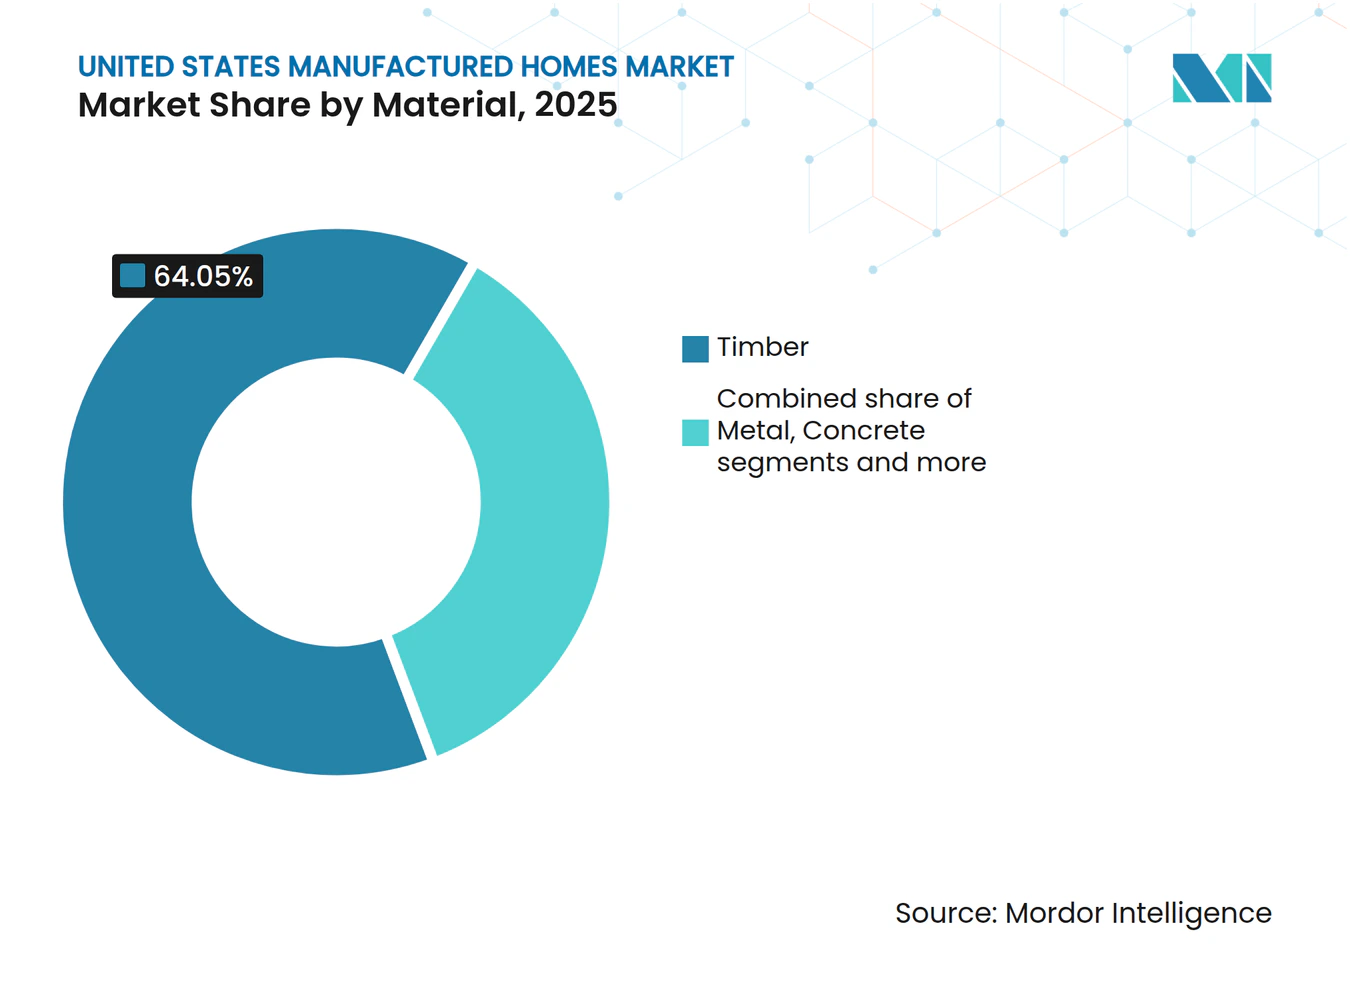
- Por material, la madera mantuvo una participación de ingresos del 64.05 % en 2025, pero las unidades con estructura de metal representan la trayectoria más rápida con una CAGR del 8.02 % hasta 2031.
- Por geografía, Texas representó el 18.45% del valor total en 2025, mientras que se prevé que Florida registre la CAGR regional más alta, del 8.28%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de casas prefabricadas en Estados Unidos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El crecimiento de los envíos anuales de unidades está impulsado por la demanda de viviendas asequibles | + 1.8% | A nivel nacional, más fuerte en el sur y el oeste. | Mediano plazo (2-4 años) |
| Aumenta la participación en las ventas totales de viviendas en EE. UU. a medida que se amplía la brecha de precios con las casas construidas en el sitio | + 1.5% | Metros costeros de alto costo | Largo plazo (≥ 4 años) |
| El aumento del precio unitario medio indica una mejora en la percepción de la calidad | + 1.2% | Mercados suburbanos de todo el país | Mediano plazo (2-4 años) |
| La crisis de asequibilidad urbana lleva a los compradores a preferir las viviendas prefabricadas | + 1.0% | Grandes metrópolis con altos costos de vivienda | Mediano plazo (2-4 años) |
| Ciclos de construcción más rápidos y uso eficiente del suelo en suburbios en crecimiento | + 0.9% | Suburbios de Texas, Florida y Carolina del Norte | Corto plazo (≤ 2 años) |
| Códigos federales que refuerzan el desempeño energético y de seguridad | + 0.7% | A escala nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento constante en los envíos de unidades anuales impulsado por la creciente demanda de alternativas de vivienda asequibles
El mercado estadounidense de casas prefabricadas está experimentando un crecimiento constante, impulsado por la creciente demanda de alternativas de vivienda asequible. En abril de 2025, los envíos mensuales promediaron 108,000 unidades, lo que demuestra una actividad constante incluso con la disminución de los inicios de construcción de viviendas tradicionales. Una parte significativa de los compradores proviene ahora de hogares cuyos precios de construcción convencional superan los de la construcción convencional. En 2024, Legacy Housing vendió 2,471 viviendas, cada una con un precio inicial aproximado de 33,000 USD. Los minoristas de Texas informaron un aumento intermensual del 4.7% en las entregas, lo que destaca el papel crucial del sur en este mercado. Un estudio de Freddie Mac indica que el 60% de los consumidores, incluyendo el 68% de los millennials y el 62% de la generación X, están abiertos a considerar la construcción de casas prefabricadas. Este impulso sostenido en los envíos posiciona al sector como una solución clave para los desafíos de asequibilidad del país.
La participación de las casas prefabricadas en las ventas totales de viviendas en EE. UU. aumenta a medida que se amplían las brechas de precios frente a las casas construidas en el sitio
Las casas prefabricadas están ganando terreno en el mercado inmobiliario estadounidense ante la persistencia de los problemas de asequibilidad. Los compradores de casas prefabricadas ahorran entre 50,000 y 100,000 dólares en comparación con las construidas in situ. Esta diferencia de precio se está ampliando, impulsada por las presiones inflacionarias sobre la mano de obra y los materiales que enfrentan los constructores tradicionales. En el segundo trimestre de 2025, Champion Homes anunció un precio de venta promedio de 92,400 dólares, lo que representa un aumento anual del 4.5%, aunque todavía por debajo de los precios de las casas construidas in situ. Entre 2017 y 2021, los programas "Duty to Serve" impulsaron un aumento del 141% en la adquisición de préstamos para casas prefabricadas, lo que indica una creciente liquidez en el mercado secundario. En 2023, el sector envió 89,200 viviendas, lo que representa aproximadamente el 4% de la producción nacional de viviendas. Esta participación está en aumento, especialmente a medida que los diseños de CrossMod se ajustan a las regulaciones de zonificación para viviendas unifamiliares. El aumento de la cuota de mercado pone de relieve la evolución del mercado estadounidense de viviendas prefabricadas, que pasa de ser un nicho contracíclico a un actor central en el ámbito de la vivienda [1] Sandra Thompson, “Plan de Vivienda Prefabricada de Obligación de Servir 2024”, Agencia Federal de Financiación de la Vivienda, fhfa.gov.
El aumento del precio medio por unidad refleja una mayor aceptación por parte de los consumidores y mejores estándares de calidad.
El mercado estadounidense de casas prefabricadas está experimentando avances significativos, impulsados por actualizaciones regulatorias y prácticas innovadoras. En septiembre de 2024, el Departamento de Vivienda y Desarrollo Urbano (HUD) implementó 90 estándares nuevos o actualizados, centrados en diseños de unidades múltiples, planos de planta abierta y techos contemporáneos, con el objetivo de mejorar el valor percibido. En 2024, Clayton Homes construyó más de 51,000 unidades externas, con un notable 95% certificado como "Zero Energy Ready", lo que permite a los propietarios reducir drásticamente sus facturas de energía hasta en un 50%. Por cuarto año consecutivo, Skyline obtuvo el título de "Constructor de Casas Prefabricadas Más Confiable de Estados Unidos", con un impresionante puntaje de Cociente de Confianza Neto (CCT) de 98.5. Según modelos del DOE, los protocolos HVAC renovados podrían reducir el consumo de energía para el acondicionamiento de espacios en un 57% en las 800,000 unidades que se construirán entre 2023 y 2030. Los niveles de especificación elevados permiten a los fabricantes mantener precios firmes sin comprometer la ventaja de asequibilidad que impulsa el mercado de casas prefabricadas de EE. UU.
Mayor adopción debido a plazos de construcción más rápidos y al uso rentable del suelo en regiones suburbanas
La creciente demanda de plazos de construcción más rápidos y un uso eficiente del suelo está impulsando la adopción de casas prefabricadas en las regiones suburbanas. La producción en fábrica está acortando los ciclos de construcción de meses a tan solo semanas. Esta rápida respuesta resulta especialmente atractiva para los suburbios de rápido crecimiento que se enfrentan a una oferta de viviendas que no logra satisfacer la afluencia de nuevos residentes. Cavco, con sus 31 líneas de producción, emplea técnicas de fabricación eficiente, minimizando eficazmente el desperdicio y combatiendo la escasez de mano de obra. Como prueba de esta tendencia, el condado de Cook implementará un proyecto piloto modular de 12 millones de dólares en 2025, con 120 viviendas en tres vecindarios. Esta medida pone de manifiesto cómo los municipios están aprovechando las casas prefabricadas para agilizar la adquisición de viviendas. Mientras tanto, Texas, en 2024, adoptó nuevos códigos de vivienda industrializada, agilizando los procesos de aprobación y reduciendo drásticamente los costes para los promotores. Por otro lado, el USDA ha ampliado sus proyectos piloto de viviendas prefabricadas rurales, extendiéndolos hasta mayo de 2025, mejorando así las vías de financiación para las zonas suburbanas y extraurbanas. Con entregas tan aceleradas, el mercado estadounidense de casas prefabricadas está consolidando su papel como remedio a la escasez en corredores de crecimiento florecientes.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Acceso limitado a hipotecas y mayores costos de financiamiento debido a marcos de préstamos no tradicionales | -1.4% | Nacional, con un fuerte impacto en los mercados rurales y de bajos ingresos | Mediano plazo (2-4 años) |
| Barreras de zonificación regulatoria en varios estados que limitan la expansión de la comunidad y las aprobaciones de ubicación | -1.1% | 845 condados a nivel nacional, concentrados en el noreste y la costa oeste | Largo plazo (≥ 4 años) |
| Problemas persistentes de percepción del consumidor vinculados a opiniones anticuadas sobre la calidad y la depreciación | -0.8% | Nacional, con mayor impacto en los mercados suburbanos y ricos | Mediano plazo (2-4 años) |
| La presión competitiva de las casas construidas en terrenos reducidos y los formatos de vivienda modular cobran impulso | -0.6% | Áreas metropolitanas con mercados de construcción de viviendas activos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Acceso limitado a hipotecas y mayores costos de financiamiento debido a marcos de préstamos no tradicionales
El acceso a financiamiento asequible sigue siendo un desafío crítico para el mercado estadounidense de viviendas prefabricadas. Los préstamos prendarios para unidades prefabricadas suelen tener tasas entre 150 y 200 puntos básicos más altas que las hipotecas convencionales, lo que disminuye el ahorro mensual y frena la demanda de mejoras. Si bien la FHA revisó los límites del Título I a finales de 2024, la clasificación de bienes personales aún impide a muchos prestatarios acceder a productos con tasa fija a 30 años. El objetivo anual de Fannie Mae para adquisiciones de MHRP se sitúa en tan solo 7,400, eclipsado por las más de 100,000 2025 unidades que se envían cada año. Si bien la norma del USDA de enero de 502 amplía la elegibilidad de la Sección 2025, su implementación retrasada hasta mayo de XNUMX dificulta las medidas de alivio. Sin un mayor interés en el mercado secundario, es probable que los desafíos de financiamiento repriman el potencial de crecimiento del mercado estadounidense de viviendas prefabricadas.
Barreras de zonificación regulatoria en varios estados que limitan la expansión de la comunidad y las aprobaciones de ubicación
Las regulaciones de zonificación siguen planteando desafíos significativos para la expansión de las comunidades de viviendas prefabricadas en Estados Unidos. En 845 condados, particularmente cerca de áreas metropolitanas costeras afluentes donde la asequibilidad es más necesaria, los códigos condales obsoletos prohíben o limitan las viviendas prefabricadas. Si bien los diseños CrossMod, que se asemejan a las casas tradicionales construidas in situ, ofrecen cierto alivio, lograr la plena igualdad de zonificación sigue siendo un desafío. En 2024, Rhode Island y Maryland introdujeron leyes a favor de las viviendas prefabricadas; sin embargo, persisten disparidades significativas entre los estados. A pesar de que las asociaciones del sector presionan por marcos generales, la arraigada tradición de control local dificulta los cambios uniformes. Abordar estas barreras de zonificación es crucial para liberar todo el potencial del mercado estadounidense de viviendas prefabricadas.
Análisis de segmento
Por tipo de estructura: el dominio de múltiples secciones impulsa el posicionamiento premium
Las viviendas multisección representaron el 54.65 % de los ingresos de 2025, lo que subraya la preferencia de los consumidores por espacios más amplios que compiten con los planos de planta construidos in situ. Se espera que el tamaño del mercado estadounidense de viviendas prefabricadas de una sola sección crezca más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.85 %, a medida que los compradores primerizos y los promotores de viviendas de relleno urbano optan por diseños compactos. La serie CrossMod de Clayton difumina las fronteras entre los modelos modulares y los que cumplen con el código HUD, lo que permite su ubicación en zonas unifamiliares que antes excluían el inventario de viviendas prefabricadas. Champion opera 48 plantas y registró un aumento del 31.3 % en las viviendas vendidas en EE. UU. durante el segundo trimestre de 2025, ya que la demanda abarcó ambos tipos de estructura. Las diferencias de precios entre los modelos de una sola sección y los de varias secciones se están reduciendo a medida que se estandarizan las características de eficiencia energética y domótica. La norma 2025 del HUD permite configuraciones de varias unidades dentro de un mismo chasis, lo que abre la posibilidad de uso para alquileres y multigeneracionales, y profundiza la diversidad estructural.
Las unidades multisección conservan una imagen premium gracias a sus cocinas abiertas, techos más altos y garajes opcionales, que se ajustan a las expectativas de los compradores suburbanos. Sin embargo, las mejoras de fábrica, como interiores de yeso y porches de tamaño completo, se están incorporando a las líneas de una sola sección, lo que aumenta su atractivo sin comprometer la asequibilidad. En estados propensos a desastres, las variantes multisección con estructura de acero ofrecen resistencias al viento que superan las normativas locales, un atractivo atractivo tras los huracanes. A medida que aumenta la escala de producción, los fabricantes acortan los ciclos de pedidos personalizados, lo que permite entregar las unidades multisección en tan solo 60 días, en comparación con los 120 días de hace cinco años. Estas eficiencias consolidan el liderazgo a largo plazo de las viviendas multisección, a la vez que mantienen el mercado estadounidense de casas prefabricadas abierto al crecimiento de las viviendas de una sola sección orientadas al valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el liderazgo unifamiliar se enfrenta a la aceleración multifamiliar
El uso de viviendas unifamiliares representó el 71.65 % de los ingresos en 2025, lo que refleja el origen del producto en la vivienda en propiedad. Sin embargo, se prevé que los parques multifamiliares y las carteras de alquiler registren la tasa de crecimiento anual compuesta (TCAC) más alta, del 7.74 %, hasta 2031, impulsada por el interés de los inversores en flujos de caja estables y perfiles de inversión de capital bajos. La ocupación combinada del 99.0 % de Sun Communities en 2024 destaca la resiliencia de la demanda en comunidades con estilo de vida. La financiación del parque Leisureville de California por parte de Freddie Mac ilustra cómo el capital de las agencias ahora respalda a las cooperativas de propietarios residentes. El mercado estadounidense de viviendas prefabricadas se beneficia, ya que las subvenciones PRICE de 225 millones de dólares del HUD canalizan mejoras de infraestructura hacia los parques existentes, mejorando el valor y la habitabilidad.
Los compradores institucionales prefieren los parques multifamiliares porque el crecimiento de las rentas de los terrenos es históricamente menos volátil que el de las rentas de los apartamentos. UMH Properties gestiona 141 comunidades con 26,500 terrenos y ha ganado múltiples premios a la innovación, priorizando las operaciones orientadas al servicio al cliente. Los programas de recuperación ante desastres también implementan clústeres multifamiliares para realojar rápidamente a las poblaciones desplazadas, ampliando así la base de clientes. A medida que los cambios demográficos impulsan a los jubilados hacia el sur, los parques tipo resort con servicios como canchas de pickleball y puertos deportivos alcanzan valoraciones premium. La retención de viviendas unifamiliares se mantiene sólida, pero la creciente profesionalización de la gestión de comunidades indica que el mercado estadounidense de casas prefabricadas verá una diversificación de las solicitudes mucho más allá de la ocupación tradicional por parte de sus propietarios.
Por material: La tradición de la madera desafiada por la innovación del metal
Las estructuras de madera representaron el 64.05 % de los envíos de 2025, gracias a las sólidas cadenas de suministro y la familiaridad de los constructores. Se proyecta que las unidades con estructura metálica registren una tasa de crecimiento anual compuesta (TCAC) del 8.02 %, la más alta entre todos los materiales, gracias a su mayor resistencia al viento y un menor mantenimiento durante su vida útil. Las nuevas normas de techos con clasificación de resistencia al fuego Clase A del Departamento de Vivienda y Desarrollo Urbano (HUD) fomentan los techos compuestos y de acero, lo que impulsa a los compradores hacia construcciones híbridas. Los incentivos del Departamento de Energía (DOE) para envolventes energéticamente eficientes hacen que los paneles aislantes estructurales y los montantes de acero sean más competitivos en costos. El mercado estadounidense de casas prefabricadas de madera sigue siendo grande, pero la diversidad de materiales mejora la resiliencia ante las fluctuaciones de precios.
Clayton logró la certificación de Energía Cero en el 95% de su producción al combinar acristalamiento avanzado, aislamiento más grueso y bombas de calor para climatización (HVAC), opciones que se hicieron posibles gracias a techos de acero de menor calibre que compensan el peso adicional de las paredes. Cavco está probando pisos de acero conformados en frío en plantas de la Costa del Golfo para cumplir con los códigos de zonas con vientos de 180 km/h sin aumentos excesivos de costos. Los rodapiés de hormigón y los revestimientos de fibrocemento se están introduciendo en las líneas de precio medio, lo que indica que los compradores prefieren materiales de primera calidad cuando se traducen en ahorros en seguros. La diversificación de la cadena de suministro entre las laminadoras de metal de México y el sureste reduce el riesgo de importación derivado de los aranceles canadienses a la madera. En cuanto a materiales, el continuo endurecimiento de los códigos mantiene al mercado estadounidense de casas prefabricadas en una trayectoria de actualización tecnológica que beneficia a los fabricantes con experiencia en ingeniería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Texas mantuvo una participación en los ingresos del 18.45 % en 2025, gracias a regulaciones favorables para las empresas, un crecimiento poblacional superior al promedio nacional y procesos de aprobación optimizados que fomentan tanto las ventas minoristas como el desarrollo comunitario. Los datos estatales de abril de 2025 muestran un aumento intermensual del 2 % en las ventas de viviendas nuevas y un incremento del 4.7 % en los envíos a minoristas locales, lo que confirma una tendencia sostenida a pesar del aumento de las tasas hipotecarias. Los códigos actualizados para viviendas industrializadas, adoptados en 2024, redujeron los plazos de revisión de los planes, lo que permitió a los fabricantes adaptar el inventario a la demanda y consolidó a Texas como el centro de mayor volumen del mercado de viviendas prefabricadas de EE. UU.
Florida es el estado con mayor crecimiento, con una proyección de una tasa de crecimiento anual compuesta (TCAC) del 8.28 % hasta 2031. La afluencia demográfica de jubilados y trabajadores remotos, sumada a los frecuentes ciclos de reconstrucción tras huracanes, genera una demanda duradera de viviendas con certificación de resistencia al viento que cumplan con la normativa. Las directrices estatales de zonificación apoyan la expansión de la comunidad, y las aseguradoras ofrecen descuentos en las primas para viviendas con certificación HUD que superen los estándares de la Zona de Viento III, lo que refuerza la propuesta de valor. Los promotores también aprovechan las casas prefabricadas para alojar a trabajadores temporales cerca de zonas turísticas, ampliando así la cartera de compradores. Como resultado, Florida está pasando de ser un mercado de compradores oportunistas a un polo de crecimiento estratégico dentro del mercado estadounidense de casas prefabricadas.
California, Nueva York e Illinois ilustran las limitaciones impuestas por la densa zonificación y los largos procesos de adquisición de derechos. A pesar de los elevados precios medios de las viviendas, la penetración de las viviendas prefabricadas sigue siendo modesta debido a que muchas ordenanzas locales aún limitan su colocación. No obstante, los programas piloto municipales, como la iniciativa modular de 12 millones de dólares del condado de Cook, que añadirá 120 unidades en tres barrios, demuestran un creciente reconocimiento político del valor de las viviendas prefabricadas. Los programas piloto de préstamos rurales del USDA, extendidos hasta mayo de 2025, impulsan aún más la demanda en los condados suburbanos circundantes, en particular en el Medio Oeste y el Atlántico Medio, donde los constructores convencionales se enfrentan a una escasez de mano de obra. A medida que otros estados repliquen las reformas de zonificación de 2024 de Maryland y Rhode Island, la demanda latente podría modificar la composición geográfica, permitiendo que el mercado estadounidense de viviendas prefabricadas penetre en corredores históricamente desatendidos.
Panorama regulatorio
En Estados Unidos, la construcción de viviendas prefabricadas se rige por la Ley Nacional de Normas de Construcción y Seguridad para Viviendas Prefabricadas de 1974, administrada por la Oficina de Programas de Viviendas Prefabricadas (OMHP) del Departamento de Vivienda y Desarrollo Urbano (HUD) de EE. UU. Los requisitos básicos de construcción y seguridad están codificados en la Parte 3280 del Título 24 del Código de Regulaciones Federales (Código HUD) y se hacen cumplir a través de las Agencias Administrativas Estatales (SAA) y los marcos de inspección de terceros. Cada sección de la vivienda debe llevar una etiqueta de certificación HUD y la documentación de control de calidad del fabricante como prueba de cumplimiento.
La elaboración de normas y las actualizaciones técnicas se canalizan a través del Comité de Consenso sobre Viviendas Prefabricadas (MHCC, por sus siglas en inglés), que asesora al Secretario del HUD sobre las revisiones de las normas de construcción, instalación y resolución de disputas. Además del procedimiento vigente del Código del HUD, la Ley de Vivienda del Siglo XXI, promulgada en julio de 2026, eliminó el requisito del chasis de acero permanente y ordenó al HUD que emitiera estándares mínimos actualizados de eficiencia energética en el plazo de un año, lo que reorientó el enfoque de cumplimiento a corto plazo para fabricantes y proveedores.
Análisis de la cadena de valor
La cadena de valor de las viviendas prefabricadas en EE. UU. abarca desde proveedores de materias primas y componentes (madera, acero, aislamiento, ventanas y sistemas de climatización), pasando por fabricantes que producen secciones conforme al código HUD bajo regímenes regulados de control de calidad e inspección, hasta el transporte, la instalación y el montaje, gestionados por minoristas, instaladores y promotores. La distribución se realiza a través de concesionarios independientes y redes minoristas integradas verticalmente, mientras que los operadores de comunidades e inversores institucionales compran viviendas para ubicarlas en comunidades de arrendamiento de terrenos o carteras de alquiler; las redes de servicio y garantía posventa cubren las reparaciones y mejoras.
La financiación y el cumplimiento normativo actúan como guardianes clave. Los prestamistas y las entidades financieras cautivas influyen en la conversión ofreciendo productos de bienes muebles e inmuebles, mientras que las agencias de inspección y las SAA realizan las comprobaciones de cumplimiento necesarias para las etiquetas HUD y la liberación de envíos. La escala y el control de los canales siguen siendo factores diferenciadores: Champion Homes informa de una presencia de fabricación en 46 instalaciones (EE. UU. y el oeste de Canadá) y unas ventas netas de 2.7 millones de dólares en el ejercicio fiscal de 2026, y Cavco integra la financiación a través de CountryPlace Mortgage (un vendedor/administrador aprobado por Fannie Mae y Freddie Mac). La coordinación y la defensa del sector se llevan a cabo a través de organismos como el Manufactured Housing Institute (MHI) y asociaciones estatales, incluida la North Carolina Manufactured and Modular Homebuilders Association (NCMHA).
Panorama competitivo
El entorno del mercado de viviendas prefabricadas de Estados Unidos está moderadamente concentrado. Clayton Homes, Skyline Champion Corporation y Cavco Industries enviaron en conjunto poco menos de la mitad de todas las unidades con código HUD en 2024, pero más de 150 productores regionales aseguran que los compradores tengan opciones localizadas. Clayton registró ingresos de USD 12.4 mil millones, aprovechando el capital de Berkshire Hathaway para integrar los canales minoristas, financieros y de distribución mientras absorbía la inflación de los costos de los materiales. Skyline Champion opera 46 plantas en América del Norte, asegurando una participación nacional del 19.9% a través de la expansión orgánica y la compra en 2024 de Regional Homes, que agregó siete instalaciones y 40 centros minoristas. Las 31 líneas de Cavco se centran en la fabricación ajustada que arrojó un margen bruto del 22.8% en los doce meses hasta septiembre de 2024, incluso cuando persistió la volatilidad de la madera [3] John Goodwin, “2024 Manufactured Housing Production Report”, Manufactured Housing Institute, manufacturinghousing.org.
Los temas estratégicos giran en torno a la eficiencia energética, las ventas digitales y la integración vertical. La plataforma web directa al consumidor de Champion impulsó un aumento del 32.9 % en las ventas netas, alcanzando los 616.9 millones de dólares estadounidenses, en el segundo trimestre fiscal de 2, y un incremento del 2025 % en las viviendas vendidas en EE. UU., lo que valida el comercio electrónico para viviendas de alto valor. Legacy Housing se diferencia mediante financiación interna que suscribe préstamos mobiliarios y de compra de terrenos, captando compradores que no pueden obtener hipotecas bancarias. Empresas más pequeñas, como Deer Valley Homebuilders y Sunshine Homes, se centran en la personalización de nichos y en los gustos regionales, aportando diversidad de diseño que permite que el mercado estadounidense de casas prefabricadas responda a los cambios en las preferencias locales.
El impulso de las adquisiciones indica una mayor consolidación. Brookfield desinvirtió en casi 80 parques de casas móviles por 1.6 millones de dólares en diciembre de 2024, redirigiendo el capital y poniendo de manifiesto el interés institucional por esta clase de activos. Sun Communities se deshizo de puertos deportivos en una transacción de 5.65 millones de dólares en 2024 para concentrarse en viviendas prefabricadas y terrenos para autocaravanas, liberando capacidad de su balance para la expansión de parques. Las inversiones en automatización (líneas de enmarcado robóticas, cortadoras de muros con control numérico computarizado y control de calidad basado en IA) están aumentando en las fábricas emblemáticas para compensar la escasez de mano de obra cualificada. A medida que se endurecen los requisitos de rendimiento energético, las empresas con peso en I+D y capacidad de gestión de la cadena de suministro están posicionadas para ampliar su cuota de mercado, impulsando el mercado estadounidense de casas prefabricadas hacia una concentración mayor, pero más eficiente.
Líderes de la industria de casas prefabricadas en Estados Unidos
Clayton Homes, Inc.
Corporación Skyline Champion
Industrias Cavco, Inc.
Corporación de vivienda heredada
Casas Fleetwood (Cavco)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: La Ley de Vivienda del Siglo XXI (21st Century ROAD to Housing Act) entró en vigor el 11 de julio de 2026, eliminando el mandato federal de 1974 que exigía que las viviendas prefabricadas se construyeran sobre un chasis de acero permanente. Este cambio amplía la flexibilidad de diseño para los fabricantes y podría influir en los plazos de los proyectos y su implementación en diversos mercados.
- Mayo de 2026: Champion Homes anunció un acuerdo definitivo para adquirir los activos de Homes Direct, incluyendo 11 tiendas minoristas en Arizona, California, Colorado, Nuevo México y Oregón. Esta operación amplía la red de distribución y venta minorista de Champion, fortaleciendo el acceso de los consumidores y acelerando su crecimiento en varios estados.
- Mayo de 2026: Cavco Industries anunció la construcción de una planta de fabricación de 616 000 pies cuadrados en El Mirage, Arizona. Esta expansión aumenta la capacidad de producción que cumple con los códigos HUD y mejora la resiliencia de la cadena de suministro, lo que permite una mayor producción regional.
Alcance del informe del mercado de casas prefabricadas en Estados Unidos
El informe proporciona un análisis de antecedentes exhaustivo del mercado de casas prefabricadas de EE. UU., que incluye una evaluación de la economía y la contribución de varios sectores económicos, una descripción general del mercado, estimaciones del tamaño del mercado para segmentos importantes del mercado, tendencias de segmentos de mercados emergentes, dinámica del mercado, tendencias geográficas. y el impacto del COVID-19. El informe proporciona un análisis de antecedentes exhaustivo del mercado de casas prefabricadas de EE. UU., que incluye una evaluación de la economía y la contribución de varios sectores económicos, una descripción general del mercado, estimaciones del tamaño del mercado para segmentos importantes del mercado, tendencias de segmentos de mercados emergentes, dinámica del mercado, tendencias geográficas. y el impacto del COVID-19.
El mercado de viviendas prefabricadas de Estados Unidos está segmentado por tipo (unifamiliares y multifamiliares). El informe ofrece el tamaño y las previsiones del mercado de viviendas prefabricadas de Estados Unidos en valor (USD) para todos los segmentos anteriores.
Por tipo de estructura
| Casas de una sola sección |
| Casas de varias secciones |
| Otros tipos |
por Aplicación
| Casa |
| Multifamiliar |
Por material
| Madera |
| Metal |
| Concreto |
| Otros |
Por estados
| Texas |
| California |
| confían en nosotros |
| New York |
| Illinois |
| El resto de nosotros |
| Por tipo de estructura | Casas de una sola sección |
| Casas de varias secciones | |
| Otros tipos | |
| por Aplicación | Casa |
| Multifamiliar | |
| Por material | Madera |
| Metal | |
| Concreto | |
| Otros | |
| Por estados | Texas |
| California | |
| confían en nosotros | |
| New York | |
| Illinois | |
| El resto de nosotros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de casas prefabricadas en Estados Unidos?
El mercado de casas prefabricadas de EE. UU. alcanzó los 14.6 millones de dólares en 2026 y se proyecta que alcance los 19.8 millones de dólares en 2031.
¿Qué impulsa el crecimiento del sector?
Una brecha de precios cada vez mayor entre las casas construidas en el sitio, los tiempos de construcción más rápidos y los códigos federales actualizados que permiten diseños modernos son los principales catalizadores de la demanda.
¿Cuál es el estado con el mayor mercado de casas prefabricadas?
Texas lidera con una participación del 18.45% gracias a aprobaciones simplificadas, un sólido crecimiento demográfico y un entorno regulatorio favorable.
¿Por qué los desafíos financieros siguen siendo una limitación?
Muchas casas prefabricadas están registradas como propiedad personal, lo que significa que los compradores dependen de préstamos mobiliarios con tasas más altas; el apetito del mercado secundario por préstamos inmobiliarios está mejorando, pero sigue siendo limitado.
¿Quiénes son los principales actores de la industria?
Clayton Homes, Skyline Champion Corporation y Cavco Industries son los fabricantes más grandes y juntos enviarán casi la mitad de todas las unidades con código HUD en 2024.
¿Hay casas prefabricadas energéticamente eficientes disponibles?
Sí. Más del 95 % de la producción de Clayton Homes en 2024 cumplió con los estándares de Zero Energy Ready, y créditos fiscales federales de hasta USD 5,000 apoyan a los compradores de unidades de alto rendimiento.


