

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
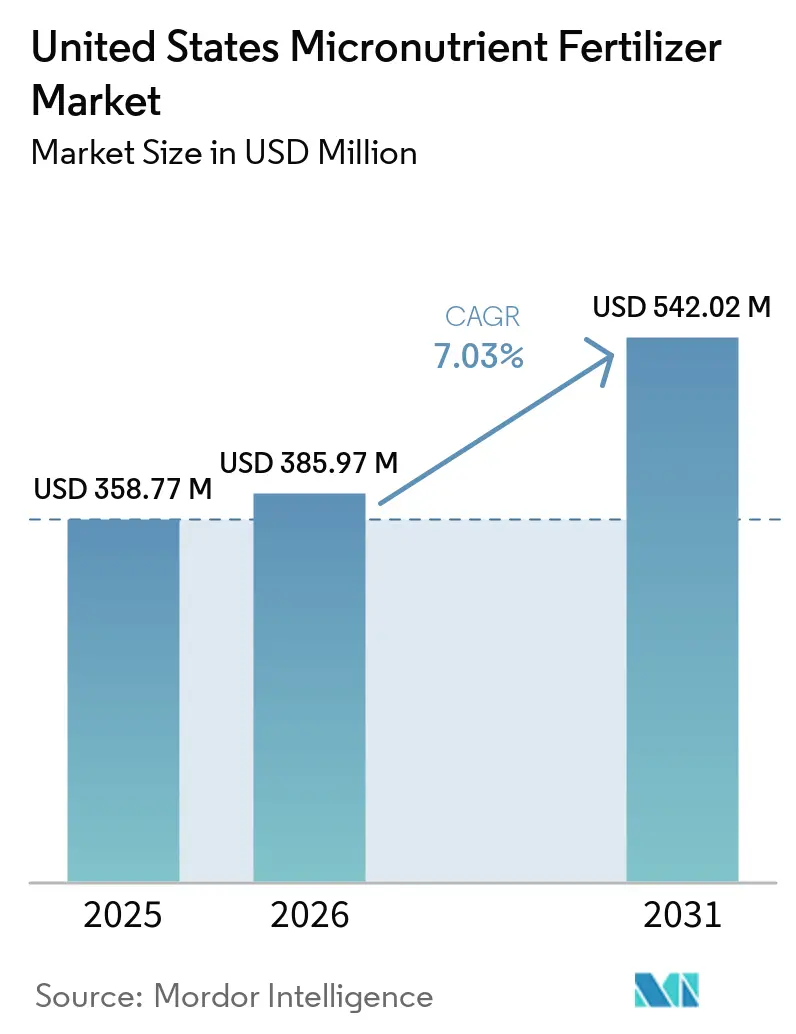
| Tamaño del mercado (2026) | USD 385.97 Million |
| Tamaño del mercado (2031) | USD 542.02 Million |
| Tasa de crecimiento (2026 - 2031) | 7.03% CAGR |
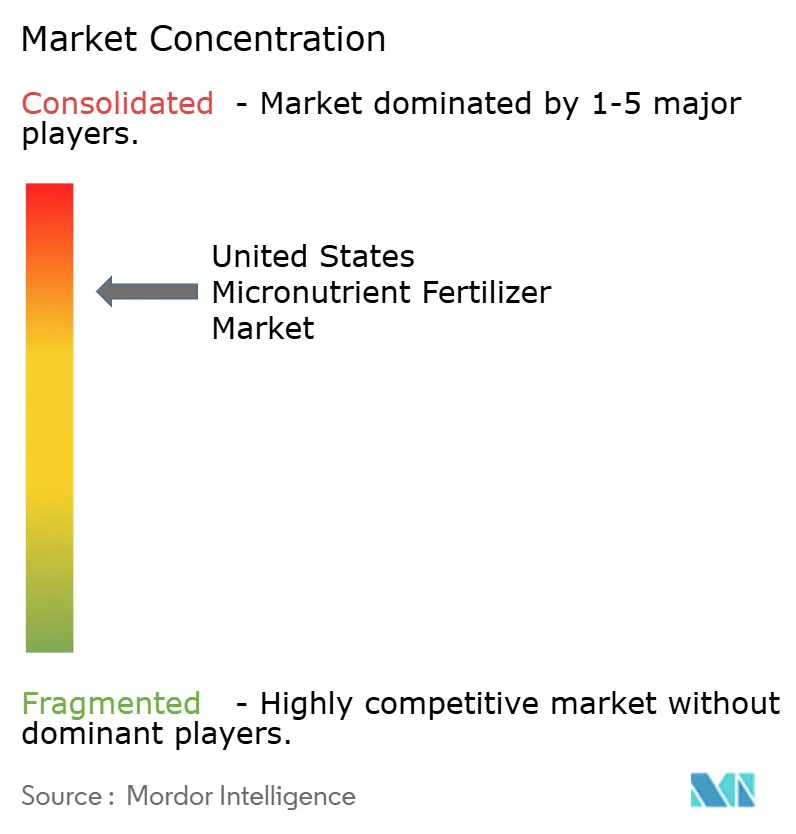
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fertilizantes de micronutrientes en Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del mercado de fertilizantes de micronutrientes de Estados Unidos crecerá de USD 358.77 millones en 2025 a USD 385.97 millones en 2026 y se pronostica que alcanzará USD 542.02 millones para 2031 con una CAGR del 7.03% durante 2026-2031. El crecimiento constante refleja el mayor enfoque del sector agrícola en abordar las deficiencias de zinc y boro, que reducen los rendimientos a pesar de la aplicación adecuada de NPK [1] Fuente: Charles Wortmann, “Micronutrient Deficiencies in Corn and Soybeans”, University of Nebraska-Lincoln CropWatch, cropwatch.unl.edu . La adopción de tecnología de tasa variable, la intensificación de la superficie de cultivos especializados y los incentivos de conservación del USDA están acelerando la adopción de mezclas queladas y formulaciones líquidas. Mientras tanto, el mercado de fertilizantes de micronutrientes de Estados Unidos se beneficia de los programas de carbono que recompensan una mayor eficiencia en el uso de nutrientes, creando nuevas fuentes de ingresos para los agricultores. La sensibilidad a los precios en los cultivos extensivos, las filosofías regenerativas de "bajo consumo de insumos" y los problemas de mezcla en tanque con fertilizantes fosfatados de alta concentración moderan el impulso a corto plazo.
Conclusiones clave del informe
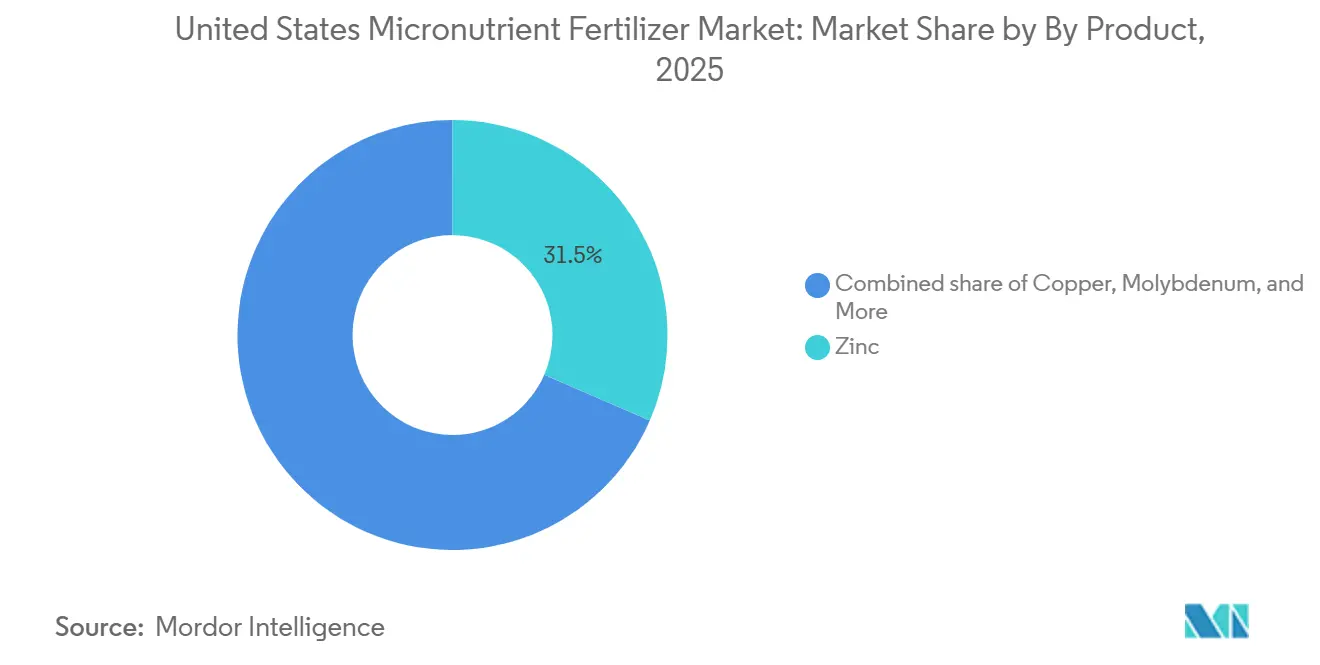
- Por tipo de producto, el zinc representó la mayor cuota de mercado en el sector de fertilizantes con micronutrientes en Estados Unidos, con un 31.5% en 2025, mientras que el molibdeno experimentó el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 7.3% entre 2026 y 2031.
- Por formato, los productos convencionales representaron el segmento más grande, con un 76.3% en 2025, mientras que las formulaciones especializadas son las de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.6% hasta 2031.
- Por tipo de aplicación, la aplicación al suelo representó el segmento más grande, con un 76.8% en 2025, mientras que la fertirrigación es la de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.8% hasta 2031.
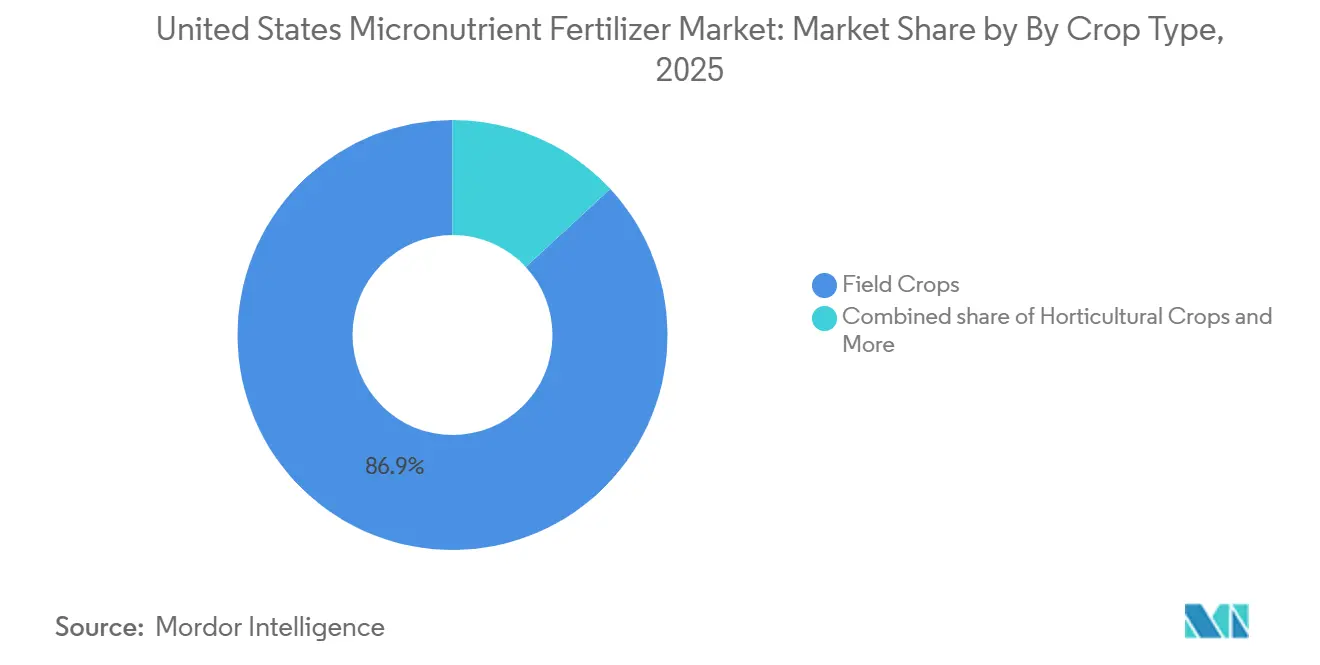
- Por tipo de cultivo, los cultivos extensivos representaron el mayor tamaño del mercado de fertilizantes con micronutrientes en Estados Unidos, con un 86.9 % en 2025, mientras que los cultivos hortícolas son los de mayor crecimiento, con una tasa de crecimiento anual compuesta del 8.0 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fertilizantes de micronutrientes en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aplicación de micronutrientes a dosis precisa | + 1.2% | Cinturón del Maíz, Valle Central de California, Este de Washington | Mediano plazo (2-4 años) |
| Escasez documentada de zinc y boro | + 1.5% | Iowa, Illinois, Indiana, Ohio, Nebraska | Corto plazo (≤ 2 años) |
| Expansión de la superficie cultivada con cultivos especializados | + 1.0% | Valle Central de California, cinturón de cítricos de Florida | Largo plazo (≥ 4 años) |
| Subvención del USDA para planes de micronutrientes | + 0.8% | A nivel nacional, con una rápida acogida en el Medio Oeste y las Grandes Llanuras. | Mediano plazo (2-4 años) |
| Mezclas quelatadas para aplicación en surco en suelos de pH bajo | + 0.9% | Sureste, Noroeste del Pacífico, Noreste | Mediano plazo (2-4 años) |
| Programas de carbono que premian la eficiencia de los nutrientes | + 0.7% | Mercados voluntarios de carbono en California, Iowa e Illinois | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aplicación de micronutrientes de precisión
Los esparcidores de dosis variable y los inyectores de líquidos ahora aplican zinc, boro o mezclas a razón de 0.5 a 4 libras por acre en una sola pasada, adaptándose a la variabilidad espacial identificada mediante muestreo en cuadrícula y mapas de rendimiento. Ensayos de campo universitarios demuestran una eficiencia en el uso de nutrientes entre un 15 % y un 25 % mayor y una menor cantidad total aplicada en comparación con las dosis uniformes. Los fabricantes de equipos integran módulos de micronutrientes en sus equipos existentes, lo que reduce los costos adicionales y acelera su adopción en el mercado estadounidense de fertilizantes de micronutrientes. Los agrónomos comerciales aprovechan la información disponible para documentar los beneficios ambientales para los programas del USDA y los registros de carbono, lo que fortalece aún más a los agricultores.
Escasez documentada de zinc y boro
Los estudios de suelo revelan que el 47% de los campos del este de Nebraska presentan niveles de zinc inferiores a los umbrales críticos, y el 31% también carece de boro. El aumento de los rendimientos, el antagonismo del fósforo y la labranza mínima intensifican el riesgo de escasez. A medida que el mercado estadounidense de fertilizantes de micronutrientes se orienta hacia el análisis rutinario de tejidos y suelos cada tres o cuatro años, crece la demanda de sulfato de zinc granulado, ácido bórico y fertilizantes líquidos quelatados. Los agrónomos calculan que corregir deficiencias severas puede añadir entre 10 y 20 bushels por acre de maíz, cubriendo fácilmente un gasto adicional de entre 15 y 25 dólares por acre en micronutrientes.
Expansión de la superficie cultivada con cultivos especializados
Las plantaciones de almendros en California aumentaron un 12 % entre 2020 y 2024, y los cítricos de Florida se orientaron hacia el cultivo protegido, lo que exige una fertilización foliar precisa. Estos cultivos suelen requerir de tres a cinco aplicaciones de micronutrientes por temporada, en comparación con una o dos en cultivos extensivos, lo que eleva el gasto por hectárea a más de 50 USD. El mercado estadounidense de fertilizantes de micronutrientes experimenta una fuerte demanda de zinc, boro y hierro quelatados, así como de mezclas multinutrientes para tanque que protegen la calidad de la fruta, el llenado del grano y la vida útil. Los productores prefieren líquidos compatibles con pulverizadores electrostáticos y sistemas de riego por goteo para minimizar la mano de obra y el consumo de agua.
Subvención del USDA para planes de micronutrientes
EQIP y CSP ahora reembolsan entre el 50 y el 75 % de los costos de análisis de suelo y entre el 25 y el 50 % de las aplicaciones correctivas del primer año cuando los micronutrientes se integran en los planes de manejo de nutrientes [2] Fuente: Servicio de Conservación de Recursos Naturales del USDA, “Programa de Incentivos para la Calidad Ambiental EQIP”, usda.gov . La participación aumentó un 34 % desde 2022, particularmente en cuencas hidrográficas que enfrentan objetivos de escorrentía de nutrientes. El alivio de costos impulsa la adopción en granjas pequeñas y medianas, brindando al mercado de fertilizantes de micronutrientes de los Estados Unidos un impulso político al tiempo que demuestra que la nutrición equilibrada mejora los indicadores de salud del suelo, como la estabilidad de los agregados y la respiración microbiana.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precio superior frente al NPK | -1.1% | Granjas extensivas del Cinturón del Maíz y las Grandes Llanuras | Corto plazo (≤ 2 años) |
| volatilidad de los precios del maíz y la soja | -0.9% | Medio Oeste y Grandes Llanuras | Corto plazo (≤ 2 años) |
| Problemas de mezcla en tanque con iniciadores de fosfato | -0.6% | sistemas de siembra directa a nivel nacional | Mediano plazo (2-4 años) |
| Movimiento regenerativo de “luz de entrada” | -0.8% | California, Iowa, Illinois | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precio superior frente al NPK
La diferencia de costos entre las aplicaciones de micronutrientes y los fertilizantes NPK tradicionales crea resistencia económica entre los agricultores de grandes extensiones que operan con márgenes de ganancia reducidos. Las mezclas de micronutrientes cuestan USD 15-25 por acre, en comparación con USD 8-12 para NPK. Con márgenes de cultivos en hileras que a menudo oscilan entre USD 50 y USD 150 por acre, los agricultores dudan a menos que se demuestre una mejora clara en el rendimiento. Los ensayos indican un punto de equilibrio en ganancias de rendimiento de 3-5 bushels por acre (bu) de maíz o 1-2 bushels por acre (bu) de soja, con resultados que no son uniformes en todos los tipos de suelo [3] Fuente: USDA Economic Research Service, “Drivers of Fertilizer Markets: Supply, Demand, and Prices”, ers.usda.gov . Esta restricción limita la penetración de fertilizantes de micronutrientes de Estados Unidos en campos claramente deficientes.
Problemas de mezcla en tanque con iniciadores de fosfato
La incompatibilidad química entre las formulaciones de micronutrientes y los fertilizantes fosfatados de arranque genera dificultades logísticas y de planificación de la aplicación, lo que limita la adopción de estas prácticas en sistemas de siembra directa y labranza mínima. El sulfato de zinc puede precipitar con los fertilizantes de arranque 10-34-0, obstruyendo los orificios y reduciendo la disponibilidad de nutrientes hasta en un 40 % en agua alcalina. Los agentes de compatibilidad incrementan el costo entre un 20 % y un 30 %, mientras que las aplicaciones en varias pasadas aumentan los costos de mano de obra y combustible. Estos obstáculos dificultan el desarrollo de formulaciones especializadas en el mercado estadounidense de fertilizantes de micronutrientes, donde la aplicación de nutrientes en una sola pasada es fundamental.
Análisis de segmento
Por producto: El zinc sigue siendo dominante mientras que el molibdeno se acelera
El zinc representó la mayor cuota de mercado de fertilizantes de micronutrientes en Estados Unidos, con un 31.5 % en 2025, gracias a su uso generalizado en la producción de maíz, soja y trigo, donde las deficiencias de zinc siguen siendo comunes en sistemas de alto rendimiento. La demanda sostenida de suelos alcalinos y con deficiencia de zinc, junto con las condiciones de riego de pH elevado, refuerza su posición. El cobre también sigue siendo una categoría de producto importante debido a sus beneficios nutricionales y su uso en ciertos programas de protección de cultivos en la producción de maíz, soja y cultivos especiales, mientras que el boro continúa ganando terreno en regiones propensas a deficiencias a pesar de sus márgenes de aplicación relativamente estrechos.
El molibdeno, aunque representa un segmento menor, es la categoría de producto de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.3 % hasta 2031. Este crecimiento se debe al creciente énfasis en la fijación biológica de nitrógeno y la eficiencia en su uso, especialmente en sistemas de producción de leguminosas. La investigación en curso sobre compuestos de Mo-Zn modificados mecanoquímicamente con características de liberación lenta de nutrientes podría impulsar la innovación de productos en este segmento. Además, los avances en quelatos de segunda generación y formulaciones de polvo seco dispersable mejoran el rendimiento en suelos calcáreos, lo que permite acceder a precios más altos. Los productores especializados de California están adoptando cada vez más programas de aplicación de múltiples micronutrientes que favorecen las mezclas estables en tanque para aplicaciones por goteo y aéreas, lo que contribuye a una mayor expansión del mercado de micronutrientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por formato: lo convencional domina, mientras que la innovación especializada gana terreno.
Los sulfatos, óxidos y sales básicas convencionales representaron el 76.3 % del mercado estadounidense de fertilizantes con micronutrientes en 2025, debido a su bajo costo y amplia disponibilidad. A pesar de su predominio, las formulaciones especializadas están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.6 % hasta 2031. Los líquidos permiten una aplicación uniforme y de tasa variable junto con herbicidas, mientras que los recubrimientos de liberación controlada reducen la lixiviación y la fijación al suelo, lo cual es fundamental en los huertos de cítricos arenosos de Florida. Los polvos solubles en agua mejoran la absorción foliar para los horticultores y los encargados del mantenimiento de césped. La evidencia de campo muestra beneficios en el rendimiento y una logística simplificada que compensan los precios más altos, especialmente donde los programas de carbono otorgan un valor adicional por las mejoras en la eficiencia.
Los avances en recubrimientos poliméricos y nanoencapsulación impulsan la diferenciación, ya que los proveedores buscan ampliar sus márgenes más allá de las materias primas básicas. Las inversiones en productos químicos patentados por parte de los líderes del mercado señalan un giro estratégico hacia nichos de mercado especializados, lo que eleva la sofisticación general de la industria estadounidense de fertilizantes de micronutrientes.
Por método de aplicación: La aplicación al suelo ancla el mercado mientras que la fertirrigación cobra impulso.
En 2025, los métodos de aplicación al suelo dominaron el suministro de micronutrientes con una cuota de mercado del 76.8%. Sin embargo, la fertirrigación se perfila como el método de aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 6.8% hasta 2031, impulsada por la adopción de la agricultura de precisión y la necesidad de optimizar el uso del agua. Las aplicaciones tradicionales, tanto al voleo como incorporadas al suelo, siguen siendo el método preferido para los cultivos extensivos debido a su compatibilidad con la maquinaria existente y su eficacia demostrada para corregir deficiencias generalizadas del suelo. Este método se beneficia de protocolos agronómicos establecidos y de su rentabilidad, especialmente para la aplicación de zinc y boro, donde la incorporación al suelo garantiza su disponibilidad sostenida durante todo el ciclo de cultivo.
El rápido crecimiento de la fertirrigación refleja la creciente sofisticación de los sistemas de riego y la necesidad de una aplicación precisa de nutrientes en cultivos especializados de alto valor. Este cambio hacia la fertirrigación se ve impulsado por los avances en formulaciones quelatadas solubles en agua, que mantienen la estabilidad en los sistemas de riego y, al mismo tiempo, ofrecen una mayor biodisponibilidad en comparación con las formas convencionales aplicadas al suelo.
Por tipo de cultivo: Los cultivos extensivos son el pilar, mientras que la horticultura impulsa el crecimiento.
En 2025, los cultivos extensivos representaron el mayor mercado de fertilizantes con micronutrientes en Estados Unidos, con un 86.9 %, impulsado por la extensa superficie cultivada de maíz, soja, trigo y algodón, donde los micronutrientes desempeñan un papel fundamental en el mantenimiento del potencial de rendimiento y la eficiencia en el uso de nutrientes. El maíz sigue siendo el mayor consumidor debido a sus altos requerimientos de zinc, mientras que el boro, el manganeso y el cobre se incorporan cada vez más a los programas de nutrición en las principales regiones de cultivos extensivos. Incluso con un gasto relativamente modesto de entre 15 y 20 dólares por acre, la magnitud de la producción agrícola estadounidense se traduce en una demanda sustancial de micronutrientes. Los segmentos de césped y plantas ornamentales también proporcionan una fuente estable de consumo, abasteciendo programas minoristas, campos de golf, actividades de paisajismo y plantas de fabricación durante todo el año.
Los cultivos hortícolas constituyen el segmento de mayor crecimiento, con una proyección de crecimiento anual compuesto del 8.0 % hasta 2031. Este crecimiento se debe a la fuerte demanda de almendras, uvas, cítricos, bayas, frutos secos y sistemas de producción de hortalizas de alta densidad. Los productores están adoptando cada vez más programas de micronutrientes específicos para mejorar la calidad, el color, la vida útil y el rendimiento de exportación de la fruta, ya que incluso las deficiencias nutricionales menores pueden afectar la rentabilidad. Por ejemplo, los productores de almendras de California invierten más de 75 USD por acre en múltiples aplicaciones de micronutrientes, lo que subraya la importancia de la optimización de la calidad y el rendimiento de los cultivos. Se prevé que la continua expansión de la superficie cultivada con cultivos especializados y la adopción de prácticas de nutrición de precisión impulsen aún más la demanda de micronutrientes en el sector hortícola.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La región productora de maíz concentra la mayor parte del mercado estadounidense de fertilizantes de micronutrientes, debido a las extensas superficies cultivadas de maíz y soja y a las deficiencias documentadas de zinc y boro. La adopción de la siembra directa reduce la mezcla vertical del suelo, lo que impulsa a los agricultores a utilizar soluciones granuladas y aplicadas en el surco para una mejor absorción al inicio de la temporada. Las redes de distribución ofrecen análisis de suelo combinados y prescripciones de dosis variable, lo que refuerza la penetración del fertilizante.
California ocupa el segundo lugar a pesar de su superficie cultivada limitada. Los suelos con pH elevado, la intensidad de los cultivos especializados y las estrictas regulaciones ambientales fomentan el uso de fertilizantes líquidos quelatados y polvos listos para fertirrigación. Los agricultores demuestran estar dispuestos a pagar por soluciones que protejan los rendimientos y cumplan con las normativas de manejo de nutrientes.
La región de las Grandes Llanuras experimenta una expansión moderada, ya que el maíz y el trigo de regadío aumentan la extracción de micronutrientes de los suelos loéssicos alcalinos. Los proveedores se centran en líquidos de zinc y hierro compatibles con sistemas de labranza en franjas. En el sureste, las arenas ácidas impulsan la demanda de zinc y manganeso quelados con DTPA, que a menudo se aplican en el surco para limitar la lixiviación durante las lluvias intensas. Los programas de cítricos de Florida incorporan pulverizaciones foliares semanales de micronutrientes para combatir el estrés nutricional inducido por el HLB, lo que convierte al estado en un campo de pruebas para nuevas mezclas.
Panorama competitivo
Principales empresas del mercado de fertilizantes con micronutrientes de Estados Unidos
El mercado estadounidense de fertilizantes micronutrientes se caracteriza por una alta concentración, donde las cinco principales empresas representaron el 84.1 % de los ingresos en 2024. Mosaic Company aprovecha la minería de fosfatos integrada verticalmente, el procesamiento de gránulos y una amplia distribución para suministrar tanto sulfatos básicos como quelatos de alta calidad. Andersons Inc. opera extensas terminales ferroviarias y fluviales, combinando micronutrientes con paquetes de nutrientes para cultivos destinados a grandes cooperativas. Yara International ASA se beneficia del abastecimiento global y de formulaciones propias optimizadas para sistemas de riego por goteo y foliares.
La alta intensidad de capital y el cumplimiento normativo constituyen barreras de entrada naturales. Sin embargo, la innovación crea oportunidades para empresas especializadas en nichos de mercado que se centran en polvos dispersables en seco o híbridos biológicos de micronutrientes. Nutrien ha destinado 500 millones de dólares a lo largo de cinco años para desarrollar líneas propias de micronutrientes y bioestimulantes, lo que indica un aumento en la inversión en I+D. Las solicitudes de patentes sobre matrices de quelación y liberación controlada se incrementan a medida que los proveedores buscan proteger su diferenciación. Las alianzas de distribución con plataformas de agricultura de precisión amplían el alcance a servicios de asesoría basados en datos, lo que refuerza la fidelización de los clientes.
Las colaboraciones con fabricantes de equipos originales (OEM) integran capas de datos de micronutrientes en el software de prescripción, vinculando el rendimiento del producto con información agronómica. A medida que las métricas de sostenibilidad se incorporan a los contratos de cereales, los proveedores capaces de documentar la reducción de gases de efecto invernadero mediante una nutrición equilibrada obtienen una ventaja competitiva.
Líderes de la industria de fertilizantes de micronutrientes de Estados Unidos
Sociedad Química y Minera de Chile SA
Los Anderson Inc.
The Mosaic Company
Wilbur-Ellis Company LLC
Yara Internacional ASA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2024: Nutrien Ag Solutions completó la adquisición de los activos de Suncor Energy AgroScience, añadiendo tecnologías patentadas de biocontrol basadas en clorina a su línea de productos Loveland.
- Agosto de 2024: Phospholutions se asoció con Toros Agri y WeGrow AG para comercializar el fertilizante de fósforo RhizoSorb en Norteamérica tras el éxito de los ensayos de ampliación de escala.
- Abril de 2023: ADOB, importante proveedor polaco de micronutrientes quelantes, fertilizantes foliares y otras soluciones agrícolas especializadas, fue adquirida por Nouryon. Con esta adquisición, la empresa amplió su cartera de productos innovadores para la nutrición de cultivos.
Alcance del informe sobre el mercado de fertilizantes de micronutrientes de Estados Unidos
Boro, cobre, hierro, manganeso, molibdeno, zinc y otros se agrupan por producto. Fertirrigación, foliar y suelo se agrupan por modo de aplicación. Cultivos extensivos, hortícolas, césped y ornamentales se agrupan por tipo de cultivo.Producto
| Boro |
| Cobre |
| Hierro |
| Manganeso |
| Molibdeno |
| Zinc |
| Otros |
Formulario
| Convencional | |
| Especialidad | CRF |
| Fertilizante liquido | |
| SRF | |
| Alta Solubilidad |
Aplicación
| Suelo |
| Tratamiento |
| Fertirrigación |
Tipo de cultivo
| Cultivos de campo |
| Cultivos Hortícolas |
| CÉSPED Y ORNAMENTALES |
| Producto | Boro | |
| Cobre | ||
| Hierro | ||
| Manganeso | ||
| Molibdeno | ||
| Zinc | ||
| Otros | ||
| Formulario | Convencional | |
| Especialidad | CRF | |
| Fertilizante liquido | ||
| SRF | ||
| Alta Solubilidad | ||
| Aplicación | Suelo | |
| Tratamiento | ||
| Fertirrigación | ||
| Tipo de cultivo | Cultivos de campo | |
| Cultivos Hortícolas | ||
| CÉSPED Y ORNAMENTALES | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- NIVEL DE ESTIMACIÓN DEL MERCADO - Las estimaciones de mercado para varios tipos de fertilizantes se han realizado a nivel de producto y no a nivel de nutrientes.
- TIPOS DE NUTRIENTES CUBIERTOS - Micronutrientes: Zn, Mn, Cu, Fe, Mo, B, y Otros
- TASA PROMEDIO DE APLICACIÓN DE NUTRIENTES - Se refiere al volumen medio de nutriente consumido por hectárea de cultivo en cada país.
- TIPOS DE CULTIVOS CUBIERTOS - Cultivos extensivos: cereales, legumbres, semillas oleaginosas y cultivos de fibra. Horticultura: frutas, hortalizas, cultivos de plantación y especias, césped y plantas ornamentales.
| Palabra clave | Definición |
|---|---|
| Fertilizantes | Sustancia química aplicada a los cultivos para asegurar los requerimientos nutricionales, disponible en diversas formas como gránulos, polvos, líquidos, solubles en agua, etc. |
| Fertilizantes Especiales | Se utiliza para mejorar la eficiencia y la disponibilidad de nutrientes aplicados a través del suelo, foliar y fertirrigación. Incluye CRF, SRF, fertilizantes líquidos y fertilizantes solubles en agua. |
| Fertilizantes de liberación controlada (CRF) | Recubiertos con materiales como polímero, polímero-azufre y otros materiales como resinas para asegurar la disponibilidad de nutrientes al cultivo durante todo su ciclo de vida. |
| Fertilizantes de liberación lenta (SRF) | Recubiertos con materiales como azufre, neem, etc., para asegurar la disponibilidad de nutrientes al cultivo por más tiempo. |
| Fertilizantes foliares | Consiste en fertilizantes líquidos y solubles en agua aplicados mediante aplicación foliar. |
| Fertilizantes solubles en agua | Disponible en varias formas, incluyendo líquido, polvo, etc., utilizado en modo foliar y fertirrigación de aplicación de fertilizantes. |
| Fertirrigación | Fertilizantes aplicados a través de diferentes sistemas de riego como riego por goteo, microriego, riego por aspersión, etc. |
| Amoniaco anhidro | Utilizado como fertilizante, inyectado directamente en el suelo, disponible en forma líquida gaseosa. |
| Súper fosfato simple (SSP) | Fertilizante fosforado que contiene únicamente fósforo que tiene menos o igual al 35%. |
| Súper fosfato triple (TSP) | Fertilizante fosforado que contenga únicamente fósforo superior al 35%. |
| Fertilizantes de eficiencia mejorada | Fertilizantes recubiertos o tratados con capas adicionales de diversos ingredientes para hacerlos más eficientes en comparación con otros fertilizantes. |
| Fertilizante Convencional | Fertilizantes aplicados a los cultivos mediante métodos tradicionales que incluyen esparcimiento, colocación en hileras, colocación de tierra arada, etc. |
| Micronutrientes quelados | Fertilizantes con micronutrientes recubiertos de agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes liquidos | Disponible en forma líquida, utilizado principalmente para la aplicación de fertilizantes a cultivos mediante vía foliar y fertirrigación. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




