

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
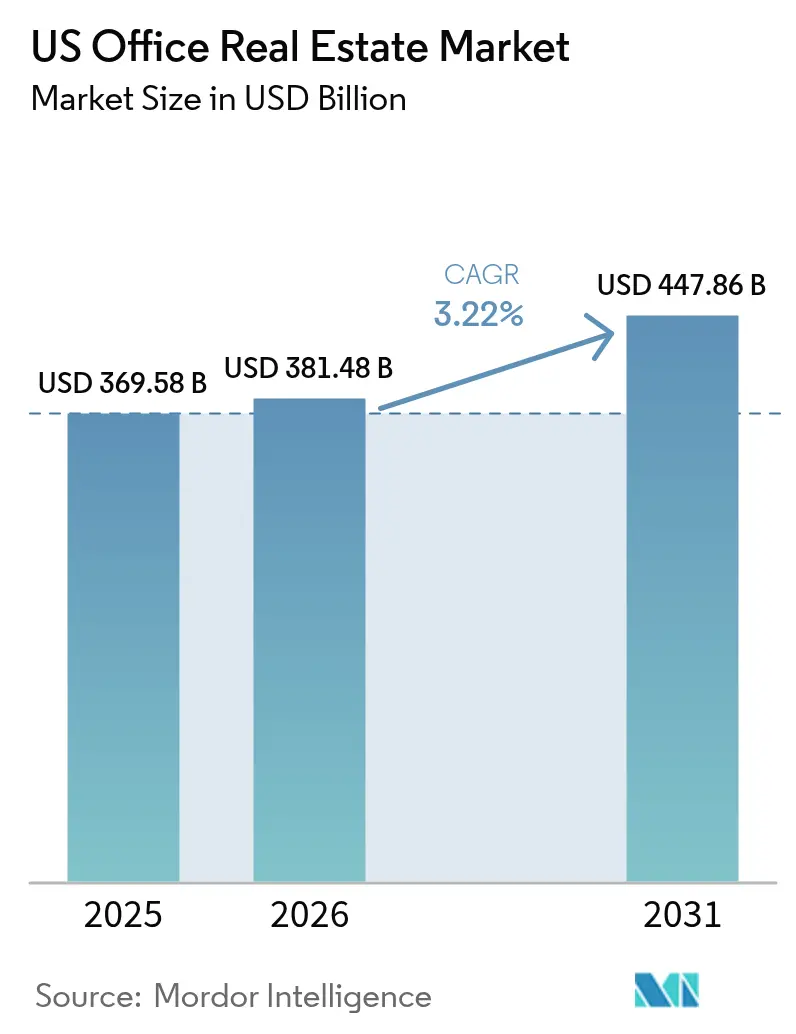
| Tamaño del mercado (2026) | USD 381.48 mil millones |
| Tamaño del mercado (2031) | USD 447.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.22% CAGR |
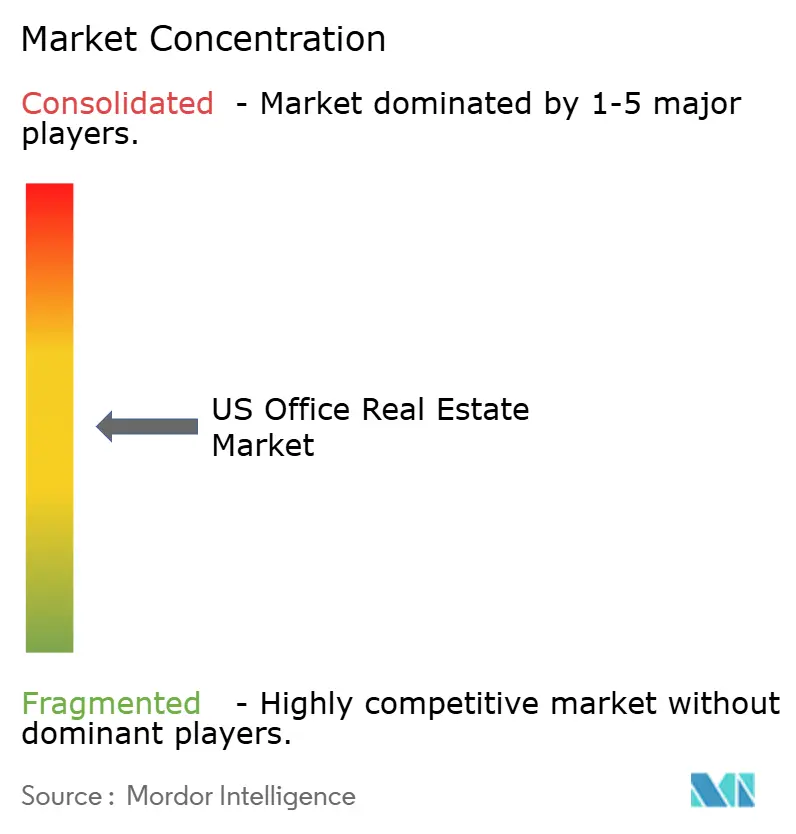
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario de oficinas en EE. UU. por Mordor Intelligence
El mercado inmobiliario de oficinas de EE. UU. se valoró en 369.58 millones de dólares en 2025 y se estima que crecerá de 381.48 millones de dólares en 2026 a 447.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.22 % durante el período de previsión (2026-2031). La búsqueda de calidad por parte de los inquilinos sigue transformando la demanda, ya que los edificios premium y sostenibles absorben espacio, mientras que los activos secundarios luchan por retener a los inquilinos. Las propiedades de categoría A ya representan el 58 % del stock ocupado y capturan casi toda la absorción neta positiva, lo que pone de manifiesto un giro decisivo desde la eficiencia de costes hacia la experiencia en el lugar de trabajo. El arrendamiento flexible, la demanda constante de los sectores intensivos en conocimiento y las mejoras de infraestructura en los distritos con acceso al transporte público impulsan aún más el mercado inmobiliario de oficinas de Estados Unidos, a pesar de los elevados costes de financiación. Al mismo tiempo, la brecha entre el espacio de primera categoría y el obsoleto se amplía a medida que las normativas de sostenibilidad aceleran los requisitos de modernización y el trabajo híbrido reduce la demanda de oficinas suburbanas anticuadas.
Conclusiones clave del informe
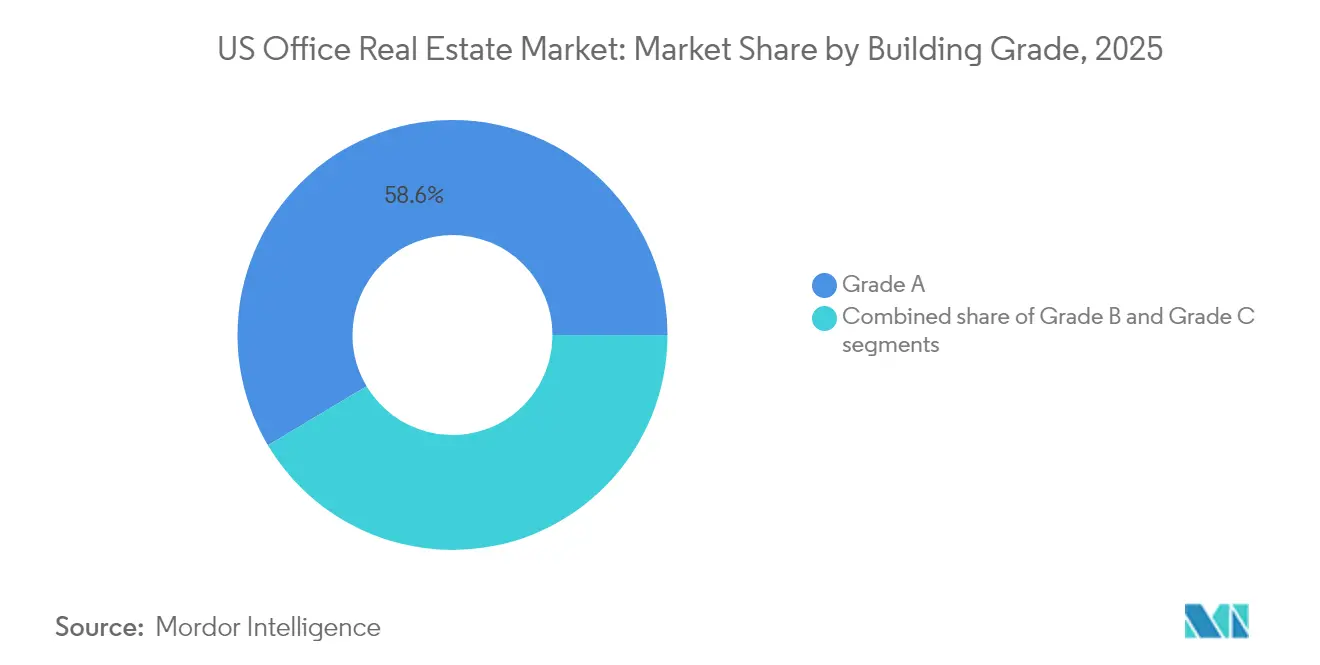
- Por grado de construcción, las acciones de Grado A tenían el 58.56% de la participación de mercado de bienes raíces de oficinas de los Estados Unidos en 2025, mientras que se proyecta que el espacio de Grado A se expandirá a una CAGR del 3.76% hasta 2031.
- Por tipo de transacción, el segmento de alquiler capturó el 68.21 % de participación en los ingresos en 2025; las transacciones de ventas registraron la CAGR más rápida del 3.66 % hasta 2031.
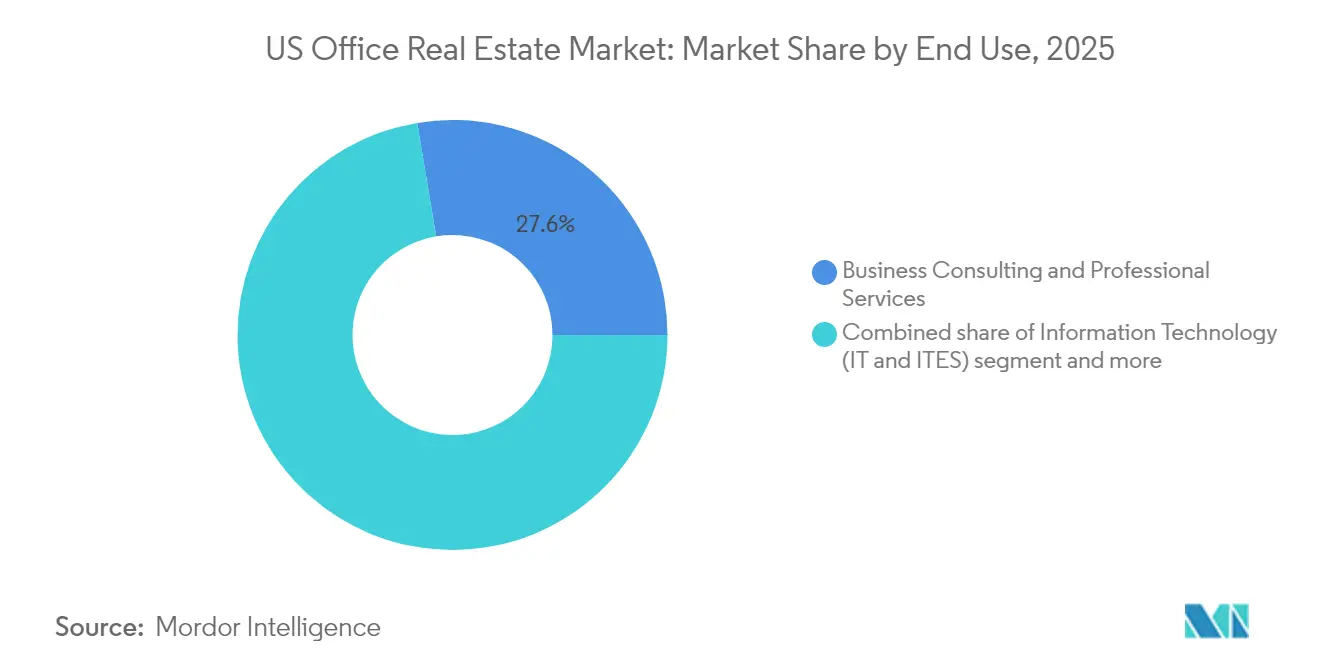
- Por uso final, Consultoría de Negocios y Servicios Profesionales representaron el 27.62% del tamaño del mercado inmobiliario de oficinas de los Estados Unidos en 2025, mientras que la Tecnología de la Información avanza a una CAGR del 3.88% entre 2026 y 2031.
- Por estado, Nueva York lideró con una participación del 23.65 % en 2025, mientras que Texas registra el mayor crecimiento previsto con una CAGR del 4.15 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario de oficinas en EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preferencia de los inquilinos por edificios de clase A y sostenibles | + 0.8% | Nacional, fuerte en Nueva York, San Francisco, Austin | Mediano plazo (2-4 años) |
| Demanda de arrendamiento en los sectores tecnológico, sanitario y financiero | + 0.7% | Principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Mandatos de sostenibilidad y renovaciones ecológicas | + 0.6% | Los activos federales marcan la pauta a nivel nacional | Largo plazo (≥ 4 años) |
| Crecimiento de los arrendamientos flexibles y de corto plazo | + 0.5% | Los mercados secundarios muestran una mayor aceptación | Mediano plazo (2-4 años) |
| Mejoras de la infraestructura urbana | + 0.4% | CBD conectados al transporte público | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia de los inquilinos por edificios de clase A y sostenibles
Las oficinas premium ahora sirven como herramientas de reclutamiento que mejoran la productividad, impulsando a los ocupantes a priorizar la calidad del edificio sobre el ahorro en el alquiler. El requisito de la Administración de Servicios Generales (GSA) para la certificación LEED Oro en nuevos proyectos federales establece un punto de referencia para todo el mercado en términos de calidad y sostenibilidad. Los propietarios de activos certificados logran un mayor crecimiento del alquiler porque los inquilinos consideran las credenciales ambientales como parte integral de los objetivos ESG corporativos. Los edificios urbanos de primera calidad con sistemas de eficiencia energética y proximidad al transporte público registran una mayor ocupación y exigen contratos de arrendamiento más largos. Los activos obsoletos que carecen de estas características enfrentan una pérdida de valor, lo que refuerza la bifurcación dentro del mercado inmobiliario de oficinas de Estados Unidos.
La demanda de arrendamiento se ve respaldada por sectores resilientes
La tecnología, la salud y las finanzas impulsaron en conjunto más de la mitad de la actividad de arrendamiento en 2024, disipando los temores de un colapso estructural de la demanda de oficinas. El arrendamiento de 141,000 pies cuadrados de Amazon en Silicon Valley con WeWork subraya la expansión tecnológica selectiva en espacios premium. Las instituciones financieras mantienen su presencia física para satisfacer las necesidades regulatorias y de interacción con los clientes. Los proveedores de servicios de salud requieren diseños de oficinas especializados para integrar la telesalud con los servicios presenciales, lo que mantiene la demanda incluso mientras otros sectores reducen su tamaño. Por lo tanto, el mercado inmobiliario de oficinas de Estados Unidos se beneficia de un núcleo resiliente de industrias que continúan alquilando espacios de alta especificación.
Mayor adopción de estructuras de arrendamiento flexibles y a corto plazo
Los directivos de las inmobiliarias corporativas buscan agilidad, sustituyendo los contratos de arrendamiento decenales por cláusulas de contracción y expansión. En 2024, el 42 % de los inquilinos incorporaron espacios flexibles a sus carteras, un cambio estructural en lugar de una anomalía propia de la pandemia. Los propietarios que ofrecen suites llave en mano y pisos listos para usar captan una mayor ocupación y pueden cobrar primas de alquiler por la opción de elegir. Esta tendencia es especialmente pronunciada en los mercados secundarios, donde los inquilinos valoran la flexibilidad para escalar a medida que crece la mano de obra local. Esta innovación en el arrendamiento garantiza flujos de caja estables para los propietarios adaptables en todo el mercado inmobiliario de oficinas de Estados Unidos.
Mejoras de infraestructura que mejoran la accesibilidad a las oficinas
Las inversiones en transporte público en Nueva York, Chicago y Austin mejoran la conectividad de última milla y aumentan el atractivo de los edificios de oficinas adyacentes. La accesibilidad es fundamental en un entorno laboral híbrido, donde los empleados se desplazan menos días, pero esperan comodidad al hacerlo. Los distritos conectados a estaciones de metro o líneas de autobús rápido modernizadas registran un crecimiento y una absorción de alquileres notablemente más rápidos que los submercados dependientes del automóvil. Los ayuntamientos agrupan cada vez más los permisos de oficina con mejoras en la movilidad, alineando el capital público y privado para revitalizar los centros urbanos. Estas sinergias refuerzan las ventajas de la ubicación en el mercado inmobiliario de oficinas de Estados Unidos.
Análisis del impacto de las restricciones
| Restricción | (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de vacantes en viviendas obsoletas y suburbanas | -0.9% | CBD suburbanos y secundarios | Mediano plazo (2-4 años) |
| Altas tasas de interés y financiamiento restringido | -0.8% | Transacciones nacionales apalancadas | Corto plazo (≤ 2 años) |
| Aplicación del retraso en el regreso a la oficina | -0.6% | Las ciudades de entrada son las más afectadas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Tasas elevadas de vacancia en oficinas anticuadas y suburbanas
La obsolescencia funcional se acelera para los edificios con diseños ineficientes, infraestructura tecnológica limitada o credenciales ESG deficientes. La tasa de desocupación nacional alcanzó máximos históricos a principios de 2025, con parques suburbanos de Clase C registrando primas de desocupación de dos dígitos sobre las propiedades de Clase A del centro. La reducción de los desplazamientos diarios debilita el flujo peatonal que antes sustentaba los servicios comerciales suburbanos, deprimiendo aún más la demanda de los inquilinos. Los propietarios se enfrentan a decisiones de inversión difíciles: emprender costosas mejoras o aceptar flujos de efectivo decrecientes. El lastre del espacio obsoleto modera el crecimiento general en el mercado inmobiliario de oficinas de los Estados Unidos [1] Lawrence Yun, “Commercial Real Estate Market Insights January 2025,” National Association of Realtors, nar.realtor.
Las tendencias de regreso retrasado a la oficina dificultan la absorción de espacio
Solo el 17% de las empresas hacen cumplir las normas de asistencia a pesar de que el 80% tiene políticas formales, lo que mantiene la ocupación física promedio por debajo del 50%. Esta “vacante encubierta” retrasa las reestructuraciones de arrendamiento, ya que los inquilinos dudan en comprometerse con espacios a largo plazo [2] Thomas Bisacquino, “Office Space Demand Forecast Q2 2025”, NAIOP Research Foundation, naiop.org . Los propietarios deben recalibrar las previsiones de ingresos, extendiendo los períodos de recuperación de la inversión en proyectos de capital. La incertidumbre también afecta la confianza de los inversores, ampliando los diferenciales entre precios de compra y venta para las transacciones. Estas dinámicas limitan el impulso a corto plazo dentro del mercado inmobiliario de oficinas de Estados Unidos.
Análisis de segmento
Por grado de construcción: los activos premium consolidan el poder
Los edificios de Grado A representaron el 58.56% del stock ocupado en 2025, lo que subraya su dominio en el mercado inmobiliario de oficinas de Estados Unidos. Los activos prime registraron una tasa de crecimiento anual compuesta (TCAC) prevista del 3.76% hasta 2031, muy por encima del mercado en general, gracias a una decidida huida hacia la calidad por parte de los inquilinos. La absorción neta positiva de espacios de Grado A superó los 2 millones de pies cuadrados en el primer trimestre de 1, incluso cuando la absorción general del mercado se mantuvo estable. Por lo tanto, el tamaño del mercado inmobiliario de oficinas de Estados Unidos para activos de Grado A está posicionado para expandirse más rápido que cualquier otra categoría de grado durante el horizonte de pronóstico.
Sistemas de climatización de alta gama, tecnologías sin contacto y servicios de bienestar convierten los espacios de trabajo premium en herramientas estratégicas para la retención de talento. Estándares del sector público, como el requisito LEED Oro de la GSA, convergen con los objetivos ESG del sector privado para consolidar las credenciales de Grado A como la especificación predeterminada para grandes ocupantes. Los inversores aprovechan este impulso, canalizando capital hacia torres trofeo y renovaciones de núcleo más, mientras que los descuentos en precios para activos secundarios se amplían. En consecuencia, es probable que las acciones premium se apoderen de una mayor cuota de mercado inmobiliario de oficinas en Estados Unidos a medida que los edificios obsoletos salen del inventario competitivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de transacción: Dominio sostenido del alquiler
Los contratos de alquiler representaron el 68.21 % del valor de las transacciones en 2025, lo que confirma su preeminencia en el mercado inmobiliario de oficinas de Estados Unidos. A pesar de este dominio, las transacciones de venta muestran una tasa de crecimiento anual compuesta (TCAC) del 3.66 % hasta 2031, a medida que los inversores oportunistas buscan valor. El tamaño del mercado inmobiliario de oficinas de Estados Unidos vinculado a los contratos de alquiler continúa creciendo de forma constante, ya que la flexibilidad del balance corporativo supera el atractivo de la propiedad en un contexto económico volátil.
Las grandes renovaciones —68 de las 100 transacciones más importantes de 2024— ilustran la preferencia de los inquilinos por edificios conocidos, servicios mejorados y concesiones a los propietarios frente al riesgo de reubicación. Mientras tanto, los fideicomisos de inversión inmobiliaria con buena capitalización emiten pagarés sin garantía, como el bono de 850 millones de dólares de BXP, para financiar adquisiciones durante las dislocaciones de precios. La coexistencia de un mercado dominante de alquileres y una aceleración de las ventas pone de relieve un mercado inmobiliario de oficinas estadounidense en proceso de maduración, donde el arrendamiento y la inversión cumplen objetivos estratégicos complementarios.
Por uso final: los servicios profesionales anclan la demanda
Consultoría de Negocios y Servicios Profesionales obtuvo la mayor participación, con un 27.62 %, en 2025, lo que refuerza el papel fundamental del sector en el mercado inmobiliario de oficinas de Estados Unidos. Se proyecta que las Tecnologías de la Información, el segmento de usuario final de mayor crecimiento, se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 3.88 % hasta 2031, a medida que los gigantes tecnológicos incorporen selectivamente espacios premium en centros de innovación. El tamaño del mercado inmobiliario de oficinas de Estados Unidos atribuible a los servicios profesionales se mantiene estable, ya que estas empresas dependen de la colaboración directa con el cliente, que prioriza las ubicaciones centrales.
Los ocupantes de servicios profesionales optimizan la distribución integrando zonas de reuniones flexibles y salas de colaboración digital, manteniendo un espacio reducido pero de alta calidad. Las empresas tecnológicas, en cambio, consolidan ubicaciones secundarias mientras expanden sus centros céntricos, como lo demuestra la transición de Google de One Market Plaza a 345 Spear Street. Las empresas de banca, seguros y gestión de activos mantienen contratos de arrendamiento estables, vinculados a los requisitos de cumplimiento normativo y a la interacción con los clientes. En conjunto, estas industrias basadas en el conocimiento impulsan la estabilidad de los ingresos de los arrendadores en el mercado inmobiliario de oficinas de Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Nueva York conservó una cuota de mercado dominante del 23.65% en 2025, lo que refleja su atractivo como capital global de las finanzas y los medios de comunicación. Veinticuatro de los 100 contratos de arrendamiento de oficinas más importantes del año pasado se realizaron en Manhattan, lo que subraya el interés sostenido por espacios céntricos y con fácil acceso al transporte público, incluso mientras persiste el trabajo híbrido. Los edificios de primera clase cerca de Penn Station y Grand Central consiguen los alquileres más altos porque los empleados valoran los tiempos de desplazamiento cortos y la abundancia de servicios en el vecindario. Aun así, los elevados costes operativos y la carga fiscal están impulsando a algunas empresas a explorar alternativas más económicas, lo que presiona a los propietarios neoyorquinos para que inviertan agresivamente en servicios y mejoras ESG.
Texas registra la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 4.15, del 2031 %, impulsada por las reubicaciones corporativas en Austin, Dallas y Houston. Las estructuras fiscales ventajosas, la vivienda asequible y la amplia cartera de talento en ingeniería atraen tanto a empresas de servicios financieros como de tecnología que buscan expandirse eficientemente. Inversiones en infraestructura como el sistema de tren ligero Project Connect de Austin impulsan aún más la demanda de oficinas al mejorar el acceso a distritos emergentes. Como resultado, es probable que el mercado inmobiliario de oficinas de Estados Unidos en Texas cierre parte de la brecha de participación con las ciudades costeras durante el período de pronóstico.
California sigue siendo un peso pesado, y su desempeño está estrechamente vinculado a la evolución del sector tecnológico en Silicon Valley y a la expansión de los medios de comunicación en Los Ángeles. Si bien varias empresas tecnológicas redujeron el exceso de campus suburbanos, persiste la demanda de centros de colaboración de primer nivel en el centro de San Francisco y Sunnyvale. Florida aprovecha una política fiscal favorable y la posición de Miami como puerta de entrada financiera a Latinoamérica para atraer nuevas inversiones, mientras que Illinois capitaliza la red logística y la economía diversificada de Chicago para retener a sus ocupantes. En conjunto, estas dinámicas apuntan a un reequilibrio geográfico donde el crecimiento del Cinturón del Sol complementa el atractivo perdurable de los centros costeros tradicionales, configurando un mercado inmobiliario de oficinas más policéntrico en Estados Unidos.
Panorama regulatorio
Las normas federales sobre espacios de trabajo y edificios influyen cada vez más en los requisitos para inquilinos y en los planes de inversión para activos de oficinas, especialmente cuando el gobierno es el ocupante o cuando las normas federales establecen estándares de mercado más amplios. La Administración de Servicios Generales (GSA) continúa estableciendo expectativas de diseño y rendimiento a través de sus Normas de Instalaciones para el Servicio de Edificios Públicos (P100) y las Normas Interinas de Construcción del PBS revisadas (actualizadas en abril de 2025). Estas normas se aplican a proyectos federales en fase de diseño o con menos del 50 % de finalización y se centran en la eficiencia energética y los resultados de costos. Por otra parte, el Departamento de Energía (DOE) suspendió la fecha de cumplimiento de las disposiciones de su Regla de Energía Limpia para nuevos edificios federales (10 CFR Parte 433) hasta el 1 de mayo de 2026, creando una pausa definida a corto plazo en algunos plazos de cumplimiento energético federal mientras continúa la revisión de políticas.
La política de utilización del espacio también se está volviendo más estricta para las carteras de oficinas federales, lo que afecta la forma en que las agencias planifican las renovaciones y cómo los propietarios financian los arrendamientos federales. La Ley USE IT (firmada en enero de 2025) exige el monitoreo de la utilización para las agencias cubiertas y ordena a la GSA que reduzca el espacio después de dos años consecutivos por debajo del 60% de utilización, mientras que el Memorando M-25-25 de la OMB (abril de 2025) agrega directrices de implementación, incluido un estándar de diseño de 150 pies cuadrados por persona para las nuevas adquisiciones de oficinas federales. En junio de 2026, la Orden OAS 7005.1B de la GSA reforzó los objetivos internos con una meta de utilización del 80%, lo que está impulsando la adopción de flujos de trabajo de detección e informes de ocupación que también pueden aplicarse a las prácticas operativas y paquetes de arrendamiento del sector privado.
Análisis de la cadena de valor
La cadena de valor del mercado inmobiliario de oficinas en EE. UU. abarca desde la adquisición de terrenos y la obtención de permisos, pasando por el desarrollo o la renovación integral, el arrendamiento y la gestión continua de los activos, hasta la ejecución en los mercados de capitales (refinanciación, recapitalización y venta). Los promotores y propietarios suelen recurrir a arquitectos e ingenieros para traducir los requisitos de los inquilinos (climatización, bienestar, infraestructura digital y documentación ESG) en proyectos de construcción y mejoras para los inquilinos, mientras que los contratistas generales y los profesionales especializados ejecutan proyectos de remodelación que influyen decisivamente en las decisiones de inversión actuales. La construcción y la puesta en marcha se integran con la intermediación y el arrendamiento, la gestión de propiedades y la gestión de instalaciones, donde el rendimiento medido (energía, calidad del aire interior y utilización) respalda la retención de inquilinos y las necesidades de información.
Las condiciones del mercado también están cambiando en cuanto a la creación de valor a lo largo de la cadena. Con la caída de los inicios de nuevas construcciones de oficinas en 2024 a aproximadamente 9.8 millones de pies cuadrados y las entregas de 2024 a aproximadamente 43.2 millones de pies cuadrados (una fuerte caída interanual), la cartera de proyectos se ha contraído. La actividad se está concentrando en el reposicionamiento, las mejoras selectivas de Clase A y las conversiones de inventario obsoleto. Este cambio aumenta el papel de los proveedores de capital y los especialistas en reestructuración, ya que los valores de las oficinas han disminuido sustancialmente en los últimos años, al tiempo que aumenta la dependencia de contratistas de primer nivel para trabajos complejos en edificios ocupados, incluidas empresas como Turner Construction, Bechtel, Kiewit, Whiting-Turner y STO Building Group. En el lado de la demanda, la reducción del tamaño de los inquilinos y los compromisos más cortos están reforzando las soluciones de flexibilidad dirigidas por intermediarios y las suites llave en mano operadas por el propietario, fortaleciendo el vínculo entre el producto de espacio y la estabilidad del flujo de caja.
Panorama competitivo
El mercado inmobiliario de oficinas de EE. UU. está moderadamente concentrado, con una combinación de REIT nacionales, promotoras regionales y fondos de capital privado que compiten por inquilinos mediante mejoras en las comodidades y credenciales de sostenibilidad. Grandes arrendadores que cotizan en bolsa, como BXP, SL Green y Vornado, dominan los principales mercados costeros, mientras que los operadores con enfoque regional mantienen una ventaja en las ciudades de rápido crecimiento del Cinturón del Sol. La diferenciación se basa menos en la renta nominal y más en la experiencia del inquilino, que abarca desde tecnologías de edificios inteligentes hasta servicios de alta calidad que incentivan al personal a regresar a las instalaciones.
Una clara estrategia de "fuga hacia la calidad" define las acciones de la cartera: la emisión de bonos sin garantía de BXP por 850 millones de dólares financia adquisiciones clave, mientras que las desinversiones se centran en activos suburbanos no esenciales. La compra de ROIC por 4 millones de dólares en efectivo por parte de Blackstone ilustra el interés institucional por reposicionar activos en zonas periféricas para convertirlos en complejos de uso mixto. Mientras tanto, los proveedores de espacios de trabajo flexibles se asocian con los propietarios para operar pisos llave en mano, lo que permite a los arrendadores satisfacer las demandas de agilidad de los inquilinos sin canibalizar los contratos de arrendamiento a largo plazo.
La tecnología se ha convertido en un campo de batalla decisivo. Los sensores que monitorizan la calidad del aire, la ocupación de los escritorios y el consumo energético ofrecen optimización basada en datos e informes ESG, lo que otorga a los edificios con tecnología de vanguardia una ventaja competitiva. Las renovaciones sostenibles también influyen en las condiciones de refinanciación; Office Properties Income Trust renegoció 340 millones de dólares en bonos, en parte, mostrando su hoja de ruta hacia la construcción sostenible. A medida que el capital se inclina hacia activos premium con visión de futuro, los propietarios más débiles de activos obsoletos se enfrentan a una encrucijada estratégica: optar por mejoras que requieren un alto nivel de capital o salir con descuentos, reforzando así una estructura competitiva de dos niveles en el mercado inmobiliario de oficinas de Estados Unidos.
Líderes de la industria inmobiliaria de oficinas en EE. UU.
BXP, Inc.
SL Green Realty Corp.
Propiedades Brookfield
Vornado Realty Trust
Kilroy Realty Corp.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: SL Green anunció un acuerdo para expandir la experiencia inmersiva del observatorio SUMMIT a Tokio, extendiendo la plataforma SUMMIT más allá de Nueva York. Si bien no se trata de una transacción de arrendamiento principal, amplía una fuente de ingresos de gran visibilidad vinculada a activos emblemáticos como One Vanderbilt y refuerza el enfoque de propietario-operador para monetizar ubicaciones privilegiadas.
- Junio de 2026: BXP anunció la firma de un contrato de arrendamiento de 150 000 pies cuadrados con McDermott Will & Schulte en el número 343 de Madison Avenue en Nueva York. Este acuerdo pone de manifiesto la continua demanda de espacios bien ubicados y con servicios de vanguardia por parte de empresas de servicios profesionales, lo que respalda la tendencia general de búsqueda de espacios de alta calidad en los principales distritos financieros.
- Enero de 2025: BXP finalizó la renovación y ampliación de un espacio de 246,000 pies cuadrados por 20 años con KnitWell Group en 7 Times Square, Nueva York. Este compromiso a largo plazo subraya el valor de los edificios de Clase A modernizados y con acceso al transporte público para retener a grandes inquilinos y estabilizar los flujos de efectivo en un contexto de alta desocupación en propiedades de menor calidad.
Alcance y metodología
Los bienes raíces de oficinas son el negocio de la construcción de edificios que empresas de diferentes industrias pueden alquilar o comprar. El objetivo de este informe es brindar una mirada exhaustiva al mercado inmobiliario de oficinas de EE. UU. Analiza los conocimientos, la dinámica y las tendencias tecnológicas del mercado. y proyectos gubernamentales en el sector inmobiliario de oficinas.
El mercado inmobiliario de oficinas de EE. UU. está segmentado por región (noreste, medio oeste, sur y oeste) y por sector (tecnología de la información (TI e ITES), manufactura, BFSI (banca, servicios financieros y seguros), consultoría y otros servicios. ). El informe ofrece tamaños de mercado y pronósticos en dólares (USD) para todos los segmentos anteriores.
Por grado de construcción
| Grado A |
| Grado B |
| Grado C |
Por tipo de transacción
| Rentas |
| Ventas |
Por uso final
| Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) |
| Consultoría empresarial y servicios profesionales |
| Otros servicios (venta minorista, ciencias biológicas, energía, jurídico) |
Por estados
| Texas |
| California |
| confían en nosotros |
| New York |
| Illinois |
| El resto de nosotros |
| Por grado de construcción | Grado A |
| Grado B | |
| Grado C | |
| Por tipo de transacción | Rentas |
| Ventas | |
| Por uso final | Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) | |
| Consultoría empresarial y servicios profesionales | |
| Otros servicios (venta minorista, ciencias biológicas, energía, jurídico) | |
| Por estados | Texas |
| California | |
| confían en nosotros | |
| New York | |
| Illinois | |
| El resto de nosotros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado inmobiliario de oficinas en Estados Unidos?
El mercado alcanzó los 381.48 mil millones de dólares en 2026 y se prevé que aumente a 447.86 mil millones de dólares en 2031.
¿Qué tipo de construcción tiene mayor demanda?
Los edificios de grado A representan el 58.56% de la participación de mercado y se proyecta que crecerán a una tasa compuesta anual del 3.76% hasta 2031, lo que subraya la sostenida huida de los inquilinos hacia propiedades de calidad.
¿En qué estado se encuentra el mercado de oficinas con mayor crecimiento?
Texas lidera con un pronóstico de CAGR del 4.15 % hasta 2031, impulsado por las reubicaciones corporativas a Austin, Dallas y Houston.
¿Cómo influyen los contratos de arrendamiento flexibles en las estrategias de los propietarios?
Actualmente, el cuarenta y dos por ciento de los ocupantes utilizan espacios flexibles, lo que impulsa a los propietarios a ofrecer plazos más cortos, derechos de expansión y suites llave en mano para captar la demanda.
¿Qué papel juegan los mandatos de sostenibilidad en la demanda de oficinas?
Los requisitos ESG federales y corporativos aceleran las renovaciones ecológicas y concentran la demanda en edificios certificados, lo que mejora el poder de fijación de precios de los propietarios de activos sostenibles.
¿Las altas tasas de interés están disuadiendo la inversión?
Los volúmenes de transacciones cayeron en medio de un financiamiento más estricto, pero los REIT bien capitalizados y los fondos de capital privado continúan adquiriendo y reposicionando activos de calidad durante la dislocación.


