

Tamaño y participación en el mercado de equipos de protección personal (EPP) de EE. UU.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
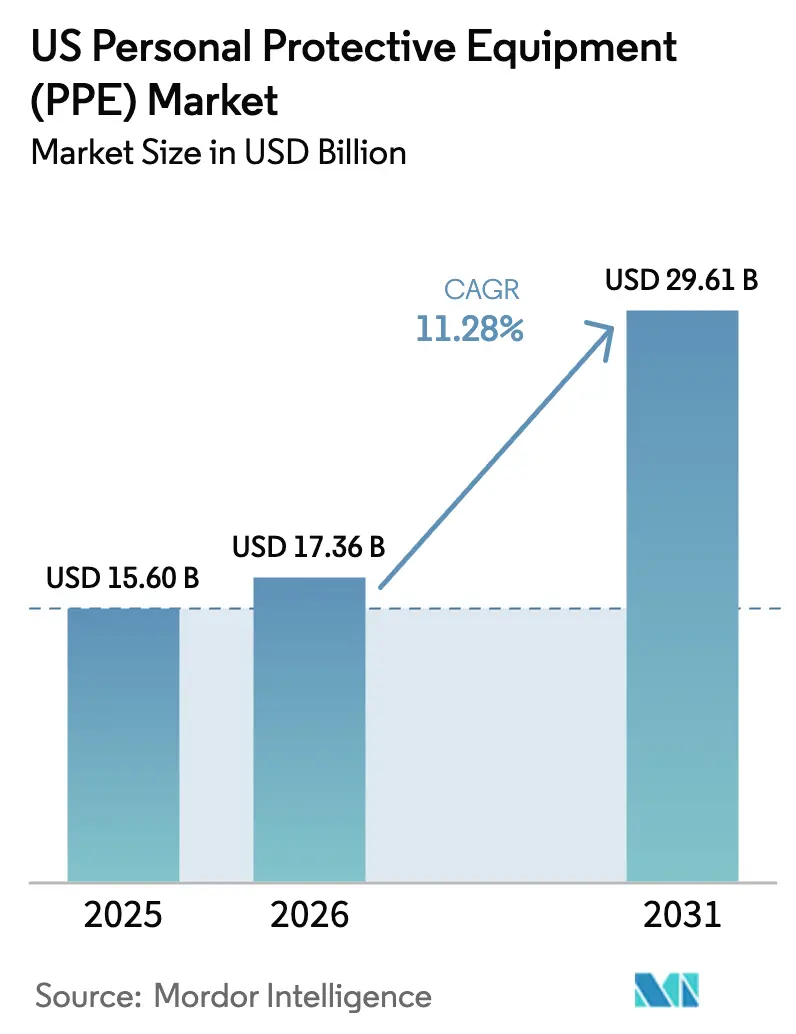
| Tamaño del mercado (2026) | USD 17.36 mil millones |
| Tamaño del mercado (2031) | USD 29.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.28% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de protección individual (EPI) en EE. UU. realizado por Mordor Intelligence
El tamaño del mercado de equipos de protección personal de Estados Unidos se valoró en USD 15.6 mil millones en 2025 y se estimó que crecería de USD 17.36 mil millones en 2026 a USD 29.61 mil millones para 2031, con una CAGR del 11.28% durante el período de pronóstico (2026-2031). El endurecimiento de la aplicación de OSHA, la relocalización de la fabricación a gran escala y la rápida adopción de tecnologías de seguridad conectadas sustentan esta trayectoria. Una supervisión de cumplimiento más estricta mantiene ciclos de reemplazo ágiles, mientras que los incentivos federales "Make PPE in America" dirigen los presupuestos de adquisición hacia equipos de protección personal (EPP) de fabricación nacional. [1] Fuente: Occupational Safety and Health Administration, "Top 10 Most Frequently Cited Standards", osha.gov Al mismo tiempo, los eventos de incendios forestales impulsados por el clima y la expansión de gigafábricas de baterías están ampliando los casos de uso para la protección respiratoria avanzada y contra salpicaduras químicas. Las medidas enérgicas contra la importación de productos falsificados y la volatilidad de los insumos petroquímicos complican el panorama de costos, pero también incentivan la inversión en cadenas de suministro centradas en la calidad. En conjunto, estos factores posicionan al mercado estadounidense de equipos de protección personal para que registre un crecimiento constante de dos dígitos en valor hasta 2030.
Conclusiones clave del informe
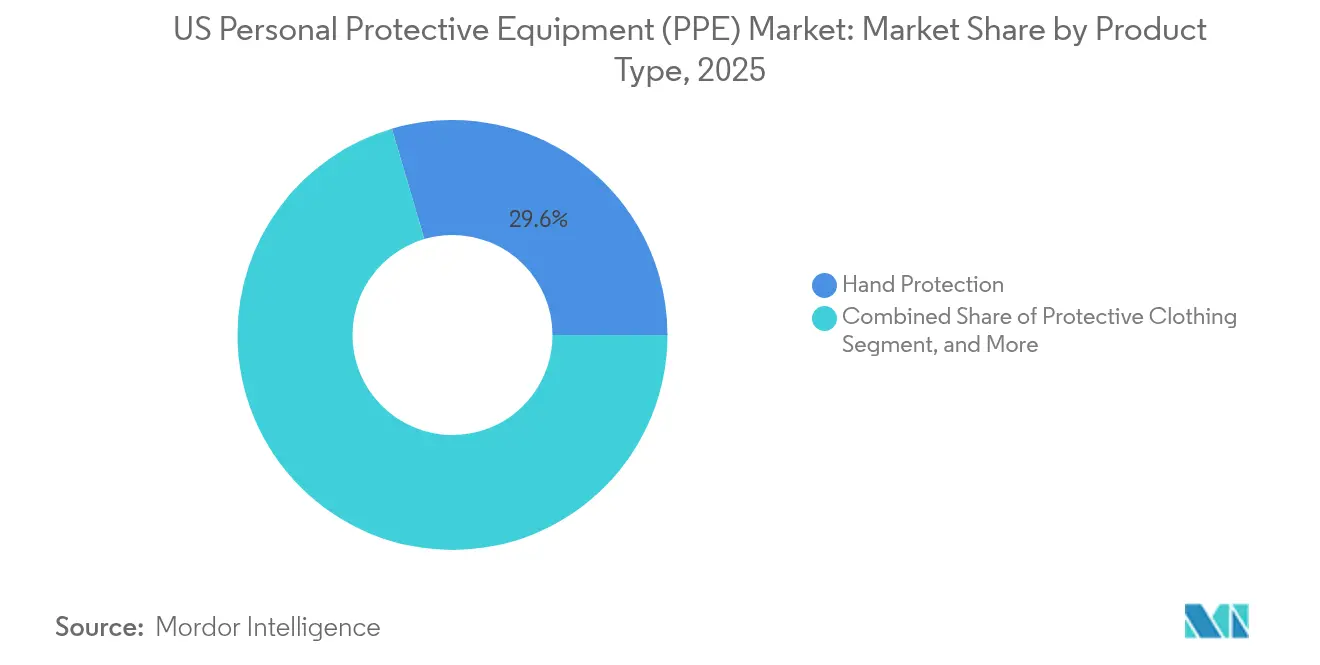
- Por tipo de producto, la protección de manos capturó el 29.55 % de la participación de mercado de equipos de protección personal de los Estados Unidos en 2025, y la protección respiratoria está preparada para la expansión más rápida con una CAGR del 13.38 % hasta 2031.
- Por usuario final, el sector de atención médica y ciencias biológicas lideró con una participación en los ingresos del 35.05 % en 2025, y se prevé que la fabricación avance a una CAGR del 12.74 % entre 2026 y 2031 a medida que se acelera la relocalización.
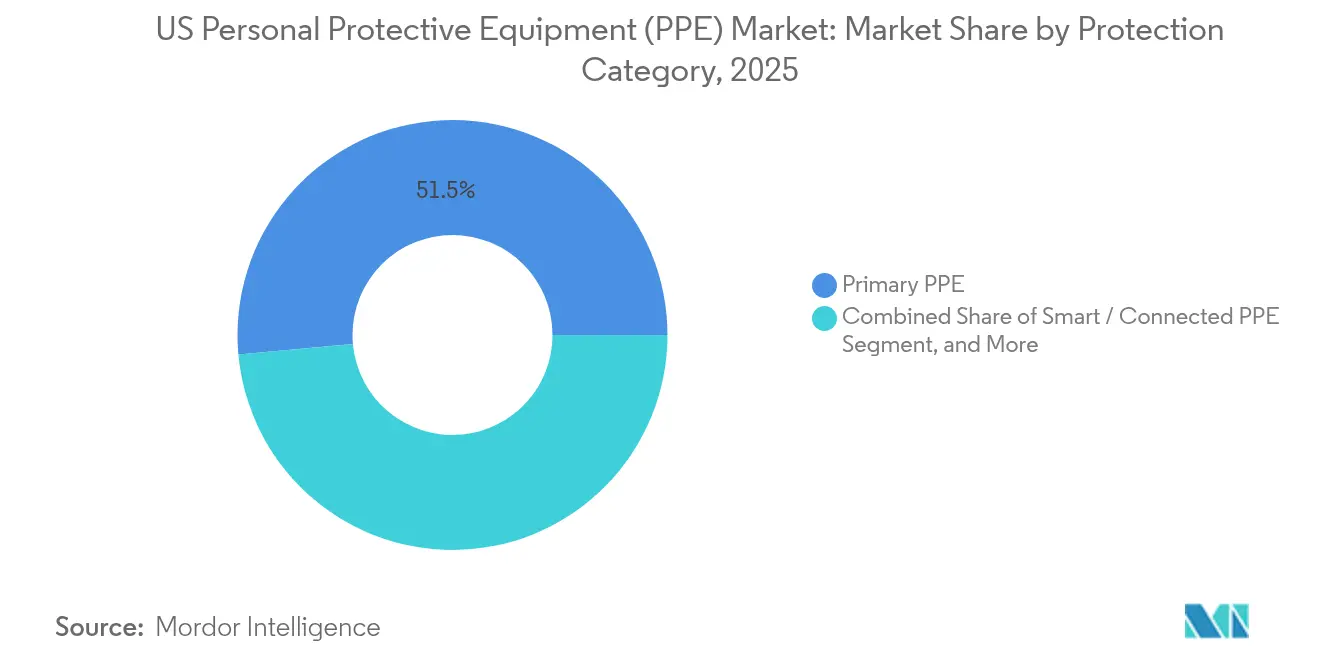
- Por categoría de protección, los EPP primarios representaron el 51.45 % del tamaño del mercado de equipos de protección personal de los Estados Unidos en 2025, mientras que los EPP inteligentes/conectados están en camino de crecer a una CAGR del 12.98 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de equipos de protección individual (EPI) en EE. UU.
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Violaciones de seguridad impuestas por OSHA que impulsan ciclos de reemplazo | + 2.8% | Nacional, concentrado en los estados industriales | Corto plazo (≤ 2 años) |
| Expansión de las iniciativas de relocalización de la manufactura en tierra en EE. UU. | + 2.1% | Corredores de fabricación del Medio Oeste Industrial y del Sudeste | Mediano plazo (2-4 años) |
| El envejecimiento de la fuerza laboral aumenta la demanda de EPI ergonómicos | + 1.4% | Nacional, agudo en las regiones del Cinturón del Óxido | Largo plazo (≥ 4 años) |
| El aumento de los eventos de humo de incendios forestales impulsa las ventas de EPP respiratorio | + 1.2% | Estados del oeste, expandiéndose hacia el medio oeste | Corto plazo (≤ 2 años) |
| Las plataformas de pruebas de ajuste habilitadas con IA están mejorando el cumplimiento | + 0.9% | Áreas metropolitanas con tecnología avanzada | Mediano plazo (2-4 años) |
| Crecimiento de las gigafábricas de baterías que requieren equipos especiales para salpicaduras de productos químicos | + 0.7% | Corredor de baterías del Medio Oeste Industrial y el Sudeste | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Violaciones de seguridad impuestas por OSHA que conducen motocicletas de reemplazo
OSHA citó las fallas en la protección respiratoria como la cuarta infracción más frecuente en 2024, mientras que la protección ocular y facial se ubicó en noveno lugar, lo que pone de relieve las deficiencias persistentes en la construcción y la manufactura. Los aumentos propuestos de las sanciones civiles de hasta un 3% en 2025 intensifican el costo del incumplimiento, impulsando a los empleadores a realizar compras proactivas al por mayor en lugar de pedidos puntuales. La aplicación predictiva de la normativa, basada en el análisis de la tasa de lesiones, amplía aún más el alcance de las inspecciones y acelera los plazos de reemplazo. Las normas de certificación ANSI y NIOSH previenen el uso de sustitutos de baja calidad, lo que impulsa los precios promedio de venta. En conjunto, estos factores proporcionan al mercado estadounidense de equipos de protección personal un impulso regulatorio constante que amortigua las fluctuaciones cíclicas de la demanda.
Expansión de las iniciativas de relocalización de la manufactura local en EE. UU.
Aproximadamente 350,000 empleos de fábrica regresaron a suelo estadounidense en 2022, y esa ola alcanzó su punto máximo hasta 2024 a medida que las preferencias de contratación federal recompensaron la producción nacional de EPI. [2] Fuente: American Machinist, “US Manufacturing Reshoring Hits Record High in 2022”, americanmachinist.com El gasto de capital siguió: 3M destinó USD 67 millones para sus líneas de Nebraska, apuntando expresamente a contratos locales de EPI. Las plantas de baterías emergentes en Michigan, Tennessee y Georgia ahora requieren el uso de prendas de protección contra salpicaduras químicas y respiradores de alta eficiencia para mitigar los riesgos asociados con las baterías de iones de litio. El aumento de la relocalización vuelve a anclar la demanda dentro de las fronteras de EE. UU., respaldando precios premium para las etiquetas “Hecho en EE. UU.” y acortando los plazos de entrega para los grandes compradores industriales.
El envejecimiento de la fuerza laboral aumenta la demanda de EPI ergonómicos
Los trabajadores de 55 años o más representan una proporción creciente del personal de planta, lo que los hace más vulnerables a las lesiones musculoesqueléticas. [3] Fuente: Centros para el Control y la Prevención de Enfermedades, “Trabajadores mayores y seguridad”, cdc.gov Los guantes ligeros, los arneses ajustables y los exoesqueletos de asistencia como el ErgoSkeleton de StrongArm han demostrado una reducción del 84 % en las posturas inseguras. Los empleadores prefieren este equipo para reducir los costos de compensación laboral y extender la permanencia de los empleados. Las prendas inteligentes equipadas con alertas biométricas permiten a los supervisores intervenir antes de que los accidentes relacionados con la fatiga se agraven. Estas necesidades crean subsegmentos de alto margen dentro del mercado más amplio de equipos de protección personal de los Estados Unidos.
El aumento de eventos de humo de incendios forestales impulsa las ventas de EPI respiratorios
Investigadores de UCLA informaron un aumento del 50% en incidentes de exposición al humo de incendios forestales para trabajadores al aire libre en 2024. [4] Fuente: Universidad de California Los Ángeles, “Humo de incendios forestales y salud de los trabajadores”, ehs.ucla.edu California respondió haciendo obligatorio el uso de respiradores para cualquier lugar de trabajo que publique lecturas del Índice de Calidad del Aire superiores a 151, lo que aumentó instantáneamente los volúmenes de pedidos de N95 y P100. El DHS ahora está desarrollando un respirador para incendios forestales de próxima generación diseñado para un uso prolongado por bomberos. Las columnas de humo que se desplazan hasta Chicago subrayan cómo los peligros vinculados al clima están redefiniendo las bases geográficas para el riesgo respiratorio. Por lo tanto, la demanda se está ampliando más allá de los estados tradicionalmente focos de incendio, acelerando el consumo nacional de unidades.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Los precios volátiles de las materias primas petroquímicas están inflando los costos de los materiales | -1.8% | Nacional, agudo en las regiones de producción de la Costa del Golfo | Corto plazo (≤ 2 años) |
| Las importaciones falsificadas diluyen la cuota de mercado de los EPI de marca | -1.2% | Ciudades portuarias, redes de distribución de comercio electrónico | Mediano plazo (2-4 años) |
| La "fatiga" de los usuarios finales por el uso de EPI reduce el cumplimiento en sectores no regulados | -0.9% | Sectores de servicios, concentraciones de pequeñas empresas | Corto plazo (≤ 2 años) |
| La grave escasez de mano de obra limita el aumento de la producción nacional | -0.7% | Regiones manufactureras, mercados de mano de obra calificada | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de las materias primas petroquímicas inflan los costos de los materiales
Las fluctuaciones del 25-30% en los precios del polipropileno y el caucho de nitrilo durante 2024 comprimieron los márgenes de los guantes y mascarillas desechables. Cardinal Health identificó la volatilidad de las materias primas como un riesgo principal para sus ganancias en su último informe 10-K. DuPont también mencionó la contracción del volumen después de aumentar los precios para compensar el aumento de los costos de los insumos, lo que subraya la limitada elasticidad de la transferencia. [5] Fuente: Cardinal Health, “Formulario 10-K”, sec.gov Por lo tanto, los proveedores nacionales deben cubrir su exposición a la resina o orientarse hacia líneas reutilizables para proteger su rentabilidad.
Las importaciones falsificadas diluyen la cuota de EPI de marca
La CBP incautó productos de seguridad falsificados por un valor superior a los 12 millones de dólares durante el año fiscal 2024, un aumento del 23 % con respecto al año anterior. Las imitaciones de baja calidad ponen en peligro la salud de los trabajadores y erosionan la confianza en las marcas legítimas. La denuncia de DuPont ante la ITC contra empresas chinas destaca las importantes implicaciones legales. Los minoristas y los pequeños contratistas que carecen de procesos de verificación rigurosos siguen siendo objetivos prioritarios, lo que mantiene el flujo de productos del mercado gris a pesar del aumento de las prohibiciones.
Análisis de segmento
Por tipo de producto: La protección de las manos mantiene su prioridad en medio del aumento de casos respiratorios
La protección de manos representó el 29.55 % del mercado de equipos de protección personal en Estados Unidos en 2025, impulsada por su uso universal en los sectores de la construcción, la atención médica y el ensamblaje automotriz. Los guantes desechables de nitrilo dominan los patrones de consumo diario, mientras que las variantes resistentes a cortes y productos químicos se utilizan en nichos especializados. Los frecuentes ciclos de reemplazo y la preocupación por la contaminación mantienen alta la velocidad de producción de las unidades, lo que estabiliza los ingresos base. Se proyecta que la protección respiratoria, aunque de menor tamaño, registre una tasa de crecimiento anual compuesta (TCAC) del 13.38 % hasta 2031, la más rápida dentro de la categoría. Las exigencias de humo de incendios forestales, los riesgos en las plantas de baterías y las medidas enérgicas de la OSHA convergen para impulsar el uso de sistemas elastoméricos de media máscara y de aire forzado. La ropa de protección se beneficia de la relocalización, especialmente en las salas blancas de baterías y semiconductores, que exigen el uso de monos a prueba de salpicaduras.
El tamaño del mercado estadounidense de equipos de protección personal (EPI) para otros tipos de productos, que incluyen wearables inteligentes y exoesqueletos, sigue siendo comparativamente pequeño, pero muestra un impulso superior al del mercado a medida que los empleadores prueban soluciones tecnológicamente avanzadas. La protección ocular y facial ha recuperado protagonismo tras su inclusión en la lista de citaciones de la OSHA, con viseras dieléctricas y gafas antivaho cobrando fuerza. El calzado de protección crece a la par con la inversión federal en infraestructura que sustenta el empleo en la construcción. En todos los subsegmentos, las normas ANSI y NIOSH consolidan los estándares de calidad, lo que permite a los fabricantes estadounidenses obtener precios superiores y, al mismo tiempo, desincentivar las importaciones de baja calidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: la atención médica lidera a medida que se acelera la fabricación
El sector de la salud y las ciencias biológicas representó el 35.05 % de los ingresos de 2025, lo que refleja la persistencia de los protocolos de control de infecciones y el envejecimiento de la población, que requiere más atención clínica. Los consorcios hospitalarios de compras prefieren contratos a granel para guantes, batas y mascarillas N95, asegurando un volumen constante. Por el contrario, se espera que la fabricación, que abarca metales, electrónica y el ensamblaje de baterías, en rápido crecimiento, registre la mayor tasa de crecimiento anual compuesta (TCAC) del 12.74 % hasta 2031. La relocalización canaliza los pedidos de prendas protectoras contra salpicaduras químicas, protección auditiva y guantes resistentes a cortes a las plantas del Medio Oeste y el Sureste. El sector de la construcción sigue siendo un comprador fiable, gracias a los programas plurianuales de obras públicas que requieren cascos, ropa de alta visibilidad y botas con punta de acero.
Los procesadores de alimentos y bebidas están endureciendo los requisitos respiratorios para mitigar los contaminantes aerosolizados, mientras que los operadores de petróleo y gas exigen ropa ignífuga para las explotaciones de esquisto y offshore. Los sectores de servicios públicos y energía, especialmente aquellos centrados en las energías renovables, están implementando sistemas de protección contra caídas para proteger a los técnicos de turbinas. Los equipos de seguridad pública y de primera respuesta dependen de subvenciones federales para adquirir equipos de protección contra incendios y equipos de respiración autónomos. El sector de minería y metales equipa a sus trabajadores con kits resistentes a la abrasión y que absorben impactos, aunque los volúmenes de unidades son inferiores a los de sectores verticales más grandes. Por lo tanto, el rigor del cumplimiento normativo y la intensidad de los riesgos varían, pero todos los segmentos, en conjunto, refuerzan la amplitud del mercado de equipos de protección personal (EPP) en Estados Unidos.
Por categoría de protección: EPI primario estable, equipo inteligente contra sobretensiones
El EPI primario continuó dominando, con una participación del 51.45 % en 2025, abarcando artículos esenciales como guantes, cascos y respiradores que bloquean directamente amenazas físicas, químicas o biológicas. La demanda de unidades fluctúa previsiblemente con los niveles de empleo, consolidando su papel como pilar fundamental de los ingresos. Los artículos de EPI secundarios, como batas, cubremangas y protectores de calzado, complementan los entornos estériles, especialmente en laboratorios e instalaciones de procesamiento de alimentos. Se proyecta que el EPI inteligente/conectado, aunque parte de una base menor, crecerá a una tasa de crecimiento anual compuesta (TCAC) del 12.98 % hasta 2031. Los productos incorporan sensores para el registro de exposición en tiempo real, geofencing y alertas de fatiga, lo que mejora el retorno de la inversión (ROI) de las empresas mediante una gestión de la seguridad basada en datos.
Se espera que el tamaño del mercado estadounidense de equipos de protección personal (EPP) para ofertas conectadas se acelere a medida que las aseguradoras ofrezcan descuentos en las primas por cumplimiento verificado digitalmente. Las primeras implementaciones integran los resultados de FORXAI Smart Mirror en los paneles de planificación de recursos empresariales, lo que permite la automatización de los procesos de mantenimiento y reposición. Los exoesqueletos proporcionan asistencia cinética, lo que reduce la incidencia de lesiones en trabajadores de mayor edad o con alta repetición. Los organismos reguladores están elaborando protocolos de validación para dispositivos con sensores, una iniciativa que estandarizará los criterios de adquisición y promoverá su adopción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La relocalización industrial está concentrando la nueva demanda de EPI en el Medio Oeste y el Sureste, donde los fabricantes de automóviles, electrodomésticos y baterías están incrementando su producción. Los centros automotrices de Michigan y Tennessee prefieren guantes de corte alto y trajes resistentes a salpicaduras químicas para las líneas de ensamblaje de vehículos eléctricos. La Costa del Golfo sigue siendo un eje central para la demanda impulsada por la industria petroquímica, aunque la volatilidad de las materias primas comprime los márgenes de los distribuidores. Los estados del oeste, propensos a incendios forestales, registran un alto consumo de respiradores, y la normativa de California sobre respiradores, activada por el índice de calidad del aire (ICA), ha provocado picos inmediatos en los pedidos de N95. La migración de humo a las Grandes Llanuras ahora obliga a los depósitos logísticos a almacenar respiradores que antes se consideraban innecesarios.
Las áreas metropolitanas del noreste marcan la pauta en la integración de EPI inteligentes, aprovechando las densas redes de atención médica y la mano de obra experta en tecnología. Hospitales de Boston y Filadelfia están implementando pruebas piloto de prendas biométricas para monitorear la fatiga del personal clínico, mientras que las salas blancas de biotecnología están reforzando los protocolos para las cajas de guantes aislantes. Texas y Luisiana, con importantes inversiones en refinerías y terminales de exportación de GNL, mantienen pedidos constantes de prendas ignífugas y equipos de respiración autónoma (ERA) con clasificación de presión para entornos con H₂S. Instalaciones federales, desde astilleros en Virginia hasta campos de tiro de misiles en Nuevo México, especifican equipos rígidos que cumplen con las normas MIL-STD y tienen precios elevados.
La variabilidad de las regulaciones estatales crea una multiplicidad de factores desencadenantes del cumplimiento. Los estándares más estrictos de California sobre la calidad del aire y la exposición al calor de los trabajadores superan los estándares federales, lo que aumenta la elasticidad de la demanda local. Por el contrario, los estados con derecho al trabajo en el sureste priorizan soluciones rentables, pero aun así adoptan equipos fabricados en EE. UU. para optar a los subsidios federales. Este mosaico obliga a los proveedores a mantener inventarios ágiles y una estrategia de marketing adaptada a cada región; sin embargo, la cobertura distribuida, en última instancia, amplía el volumen total abordable para el mercado estadounidense de equipos de protección personal.
Panorama regulatorio
El mercado de EPI (Equipos de Protección Individual) de Estados Unidos opera bajo un marco interinstitucional centrado en las normas de la OSHA para el lugar de trabajo (incluida la norma de protección respiratoria, 29 CFR 1910.134), con el rendimiento y la certificación de los productos respaldados por los programas del NIOSH y normas de consenso ampliamente adoptadas. En junio de 2026, la OSHA propuso revisiones que afectan a los requisitos de protección respiratoria, incluidos cambios en los requisitos de evaluación médica para ciertos respiradores con filtro facial (FFR) y respiradores purificadores de aire motorizados de ajuste holgado (PAPR), junto con actualizaciones propuestas que abarcan múltiples normas específicas para productos químicos. Estas medidas refuerzan los ciclos de reemplazo y documentación orientados al cumplimiento en los lugares de trabajo industriales y de la construcción.
La política de adquisiciones orientada al sector sanitario también se está volviendo más estricta en lo que respecta al abastecimiento nacional. En enero de 2026, los Centros de Servicios de Medicare y Medicaid (CMS) publicaron un Aviso Anticipado de Propuesta de Reglamentación para recabar opiniones sobre los enfoques de adquisición nacional de EPI para los hospitales participantes, en consonancia con la directriz política más amplia de «Fabricar EPI en Estados Unidos». En mayo de 2026, el Departamento de Asuntos de Veteranos de EE. UU. emitió una excepción general para implementar los requisitos de adquisición nacional en virtud de la Ley «Fabricar EPI en Estados Unidos», creando un mecanismo de compra federal más claro que puede orientar la calificación de proveedores, las estrategias de contratación y el inventario hacia la fabricación nacional de EPI.
Panorama competitivo
La consolidación del mercado se aceleró cuando Honeywell vendió sus activos de EPI a Protective Industrial Products por 1.33 millones de dólares en noviembre de 2024. El acuerdo reorientó a Honeywell hacia la automatización y la industria aeroespacial, mientras que PIP se convirtió en uno de los principales proveedores de guantes y cascos. La adquisición de Ansell por 640 millones de dólares de las líneas de EPI de Kimberly-Clark amplió su dominio en el sector sanitario a los canales industriales. La compra de M&C TechGroup por 200 millones de dólares de MSA Safety amplió la detección de gases, lo que se alinea con los requisitos de las plantas de baterías de próxima generación. Estas decisiones subrayan un cambio estratégico: la escala y la especialización ahora prevalecen sobre la amplia gama de productos.
La tecnología es un factor diferenciador fundamental. La modernización de 3M en Nebraska, con un coste de 67 millones de dólares, integra plataformas de respiradores conectados con líneas de moldeo de alta velocidad, lo que permite plazos de entrega más cortos para los compradores nacionales. La rigurosa aplicación de la propiedad intelectual por parte de DuPont ayuda a proteger las prendas Tyvek de alto margen de beneficio contra la falsificación. Las startups utilizan la IA y los wearables para desafiar a las empresas tradicionales: el análisis de exoesqueletos de StrongArm atrae a gigantes de la logística que buscan reducir las lesiones. Sin embargo, las barreras siguen siendo altas; las certificaciones ANSI, NIOSH y FDA amplían los ciclos de aprobación, lo que favorece a las empresas con una sólida capitalización y capacidad para realizar auditorías en múltiples sedes.
El abastecimiento nacional está recuperando importancia estratégica a medida que los compradores federales se alejan de las cadenas de suministro dependientes de las importaciones, expuestas durante la pandemia de COVID-19. Las empresas con capacidad estadounidense de nitrilo o melt-blown obtienen primas de precio y puntos de preferencia de compra. Simultáneamente, la lucha contra las falsificaciones impulsa las marcas de confianza, impulsando a los compradores hacia marcas consolidadas con programas de serialización validados.
Líderes de la industria de equipos de protección personal (EPP) de EE. UU.
Empresa 3M
Honeywell International Inc.
Ansell Limited
Corporación Kimberly-Clark
MSA seguridad incorporada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Esta adquisición amplía la demanda gubernamental de EPI mejorados. El contrato consolida el papel de 3M en el sector de la seguridad militar y contribuye a la estabilidad del suministro nacional de EPI.
- Julio de 2026: El contrato amplía la demanda de protección respiratoria militar y podría influir en el almacenamiento de existencias. El acuerdo refuerza el ecosistema de seguridad integrado de 3M y su exposición al abastecimiento militar a largo plazo.
- Marzo de 2026: El acuerdo definitivo para adquirir Madison Fire & Rescue y formar una empresa líder en seguridad contra incendios amplía el ecosistema de EPI (Equipos de Protección Individual). Esta iniciativa marca un giro hacia sectores de seguridad específicos a través de la empresa conjunta y expande las capacidades de extinción de incendios, rescate y seguridad conectada.
Alcance del informe de mercado de equipos de protección personal (EPP) de EE. UU.
| Protección de mano |
| Ropa protectora |
| Protección respiratoria |
| Calzado de proteccion |
| Protección para ojos y cara |
| Otros tipos de productos |
| Salud y ciencias de la vida |
| Construcción |
| Petróleo y gas / Petroquímicos |
| Fabricación (discreta y de procesos) |
| Alimentos y Bebidas |
| Minería y metales |
| Servicios públicos y energía (incluidas las renovables) |
| Seguridad pública y personal de primera respuesta |
| Otro usuario final |
| EPP primario (contacto directo) |
| EPP secundario (barrera contra la contaminación) |
| EPI inteligente/conectado |
| Por tipo de producto | Protección de mano |
| Ropa protectora | |
| Protección respiratoria | |
| Calzado de proteccion | |
| Protección para ojos y cara | |
| Otros tipos de productos | |
| Por usuario final | Salud y ciencias de la vida |
| Construcción | |
| Petróleo y gas / Petroquímicos | |
| Fabricación (discreta y de procesos) | |
| Alimentos y Bebidas | |
| Minería y metales | |
| Servicios públicos y energía (incluidas las renovables) | |
| Seguridad pública y personal de primera respuesta | |
| Otro usuario final | |
| Por categoría de protección | EPP primario (contacto directo) |
| EPP secundario (barrera contra la contaminación) | |
| EPI inteligente/conectado |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de equipos de protección personal en Estados Unidos en 2026?
El tamaño del mercado de equipos de protección personal de los Estados Unidos es de USD 17.36 mil millones en 2026 con una perspectiva de CAGR del 11.28 % hasta 2031.
¿Qué categoría de productos está creciendo más rápido?
Se proyecta que la protección respiratoria avance a una tasa compuesta anual del 13.38 % hasta 2031, impulsada por las normas sobre humo de incendios forestales y los requisitos de las plantas de baterías.
¿Por qué es importante la relocalización de la producción para la demanda de EPI?
Aproximadamente 350,000 puestos de trabajo han regresado a las fábricas estadounidenses, lo que ha creado una demanda concentrada de guantes, respiradores y prendas protectoras de salpicaduras de productos químicos en las nuevas plantas del Medio Oeste y el Sudeste.
¿Qué papel desempeñarán los EPI inteligentes en el crecimiento futuro?
Los EPP inteligentes/conectados incorporan sensores para el cumplimiento en tiempo real y se espera que crezcan a una tasa compuesta anual del 12.98 %, superando las categorías tradicionales.
¿Cómo afectan las importaciones falsificadas al mercado?
La CBP informó un aumento del 23% en las incautaciones de EPP falsificados en 2024, lo que socavó las marcas legítimas y provocó una verificación más estricta de la cadena de suministro.
¿Qué segmento de usuarios finales domina actualmente las ventas?
La atención médica y las ciencias biológicas representaron el 35.05 % de los ingresos de 2025, impulsados por los protocolos de control de infecciones y un alto volumen de procedimientos.


