

Tamaño y participación del mercado de mascotas en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
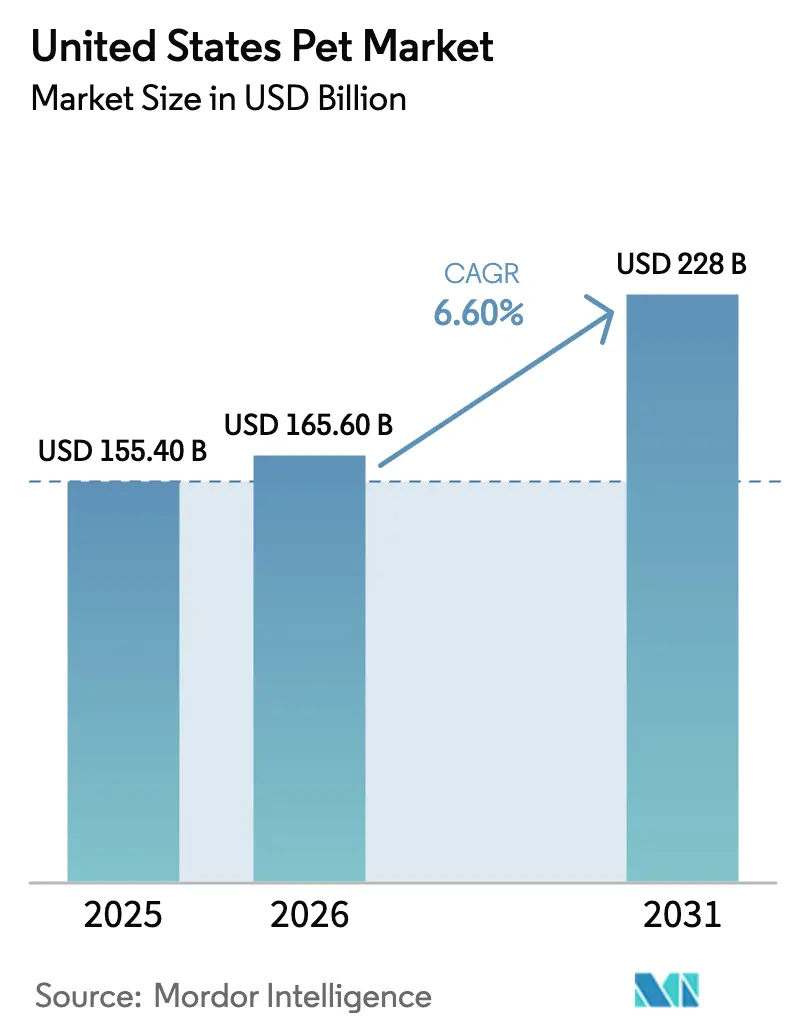
| Tamaño del mercado (2026) | USD 165.60 mil millones |
| Tamaño del mercado (2031) | USD 228 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.60% CAGR |
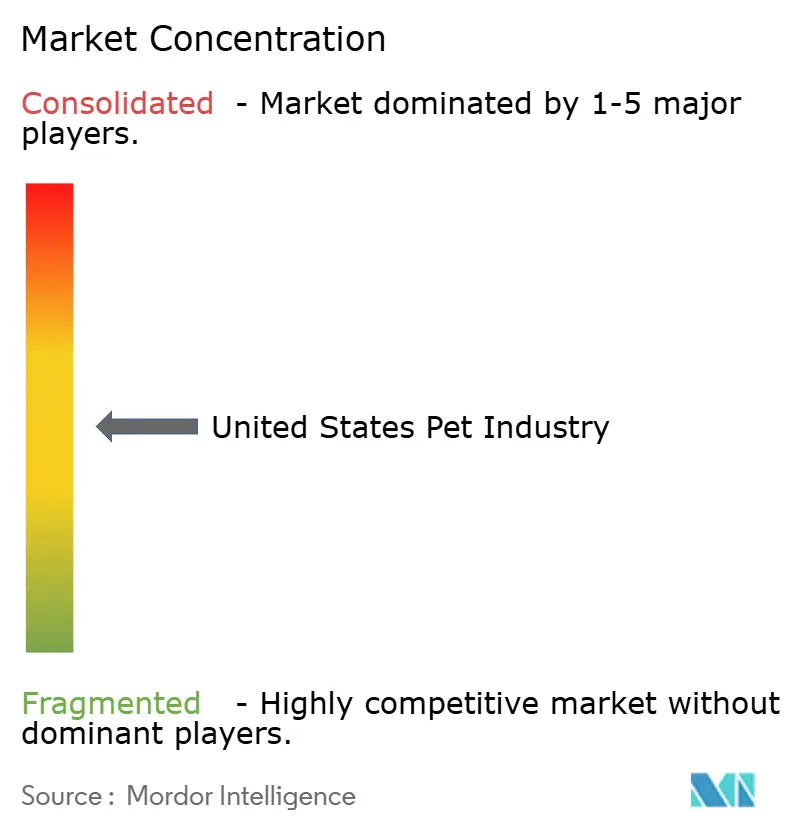
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de mascotas de Estados Unidos por Mordor Intelligence
El mercado estadounidense de mascotas se valoró en 155.4 millones de dólares en 2025 y se estima que crecerá de 165.6 millones de dólares en 2026 a 228.0 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.60 % durante el período de pronóstico (2026-2031). Esta expansión demuestra cómo las mascotas han pasado de ser compañeros de hogar a ser una inversión en el estilo de vida, lo que impulsa una demanda estable de nutrición premium, atención médica preventiva y servicios digitales. El aumento de los beneficios para mascotas patrocinados por empleadores, la popularidad de los alimentos frescos y congelados, y la agilización de las aprobaciones de medicamentos para animales de compañía están expandiendo el mercado potencial, a la vez que protegen los márgenes contra la inflación. Los modelos de envío automático en línea, las suscripciones directas al consumidor y la gestión omnicanal siguen ganando terreno, transformando la estructura de costos competitiva y acelerando la consolidación. Al mismo tiempo, la escasez de personal veterinario, las tarifas de empaquetado con responsabilidad extendida del productor y el comportamiento de negociación a la baja impulsado por la inflación moderan el crecimiento por encima de la tendencia, lo que subraya la necesidad de que la agilidad estratégica siga siendo fundamental para los propietarios de marcas.
Conclusiones clave del informe
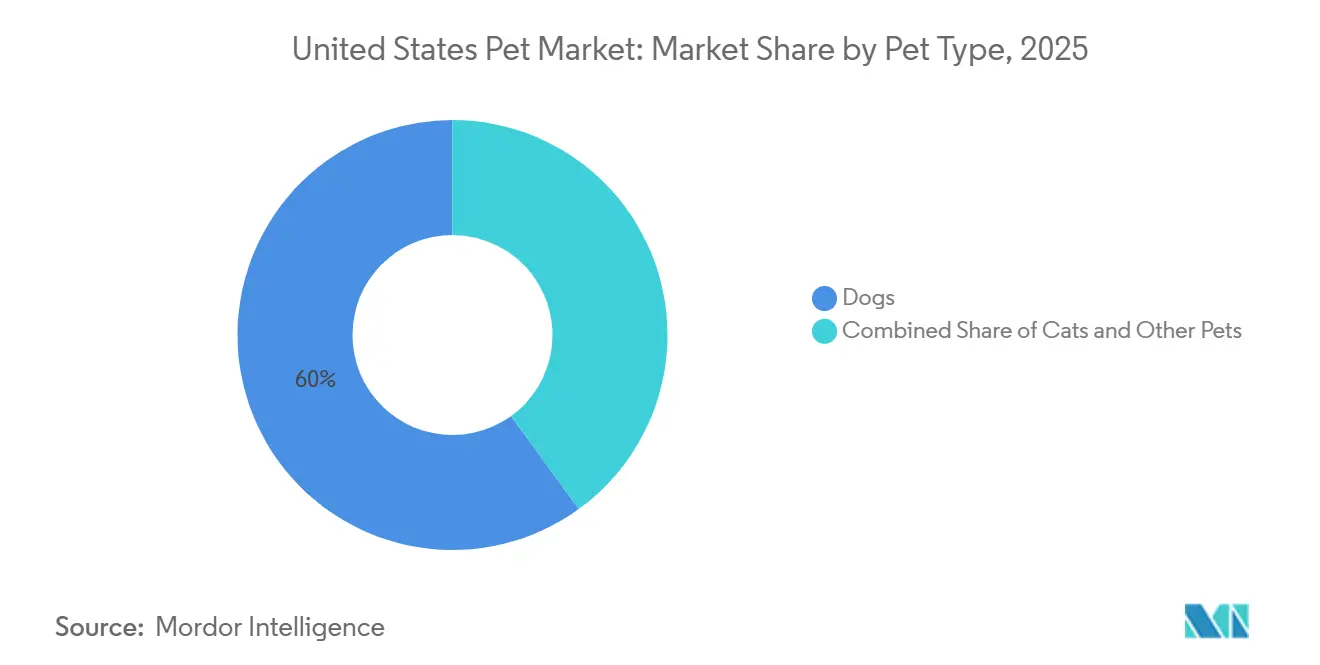
- Por tipo de mascota, los perros capturaron el 60% de la participación del mercado de mascotas de Estados Unidos en 2025, mientras que los gatos avanzan a una CAGR del 7.8% hasta 2031.
- Por tipo de producto, los alimentos representaron el 38.7% del tamaño del mercado de mascotas de Estados Unidos en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 16.5% hasta 2031.
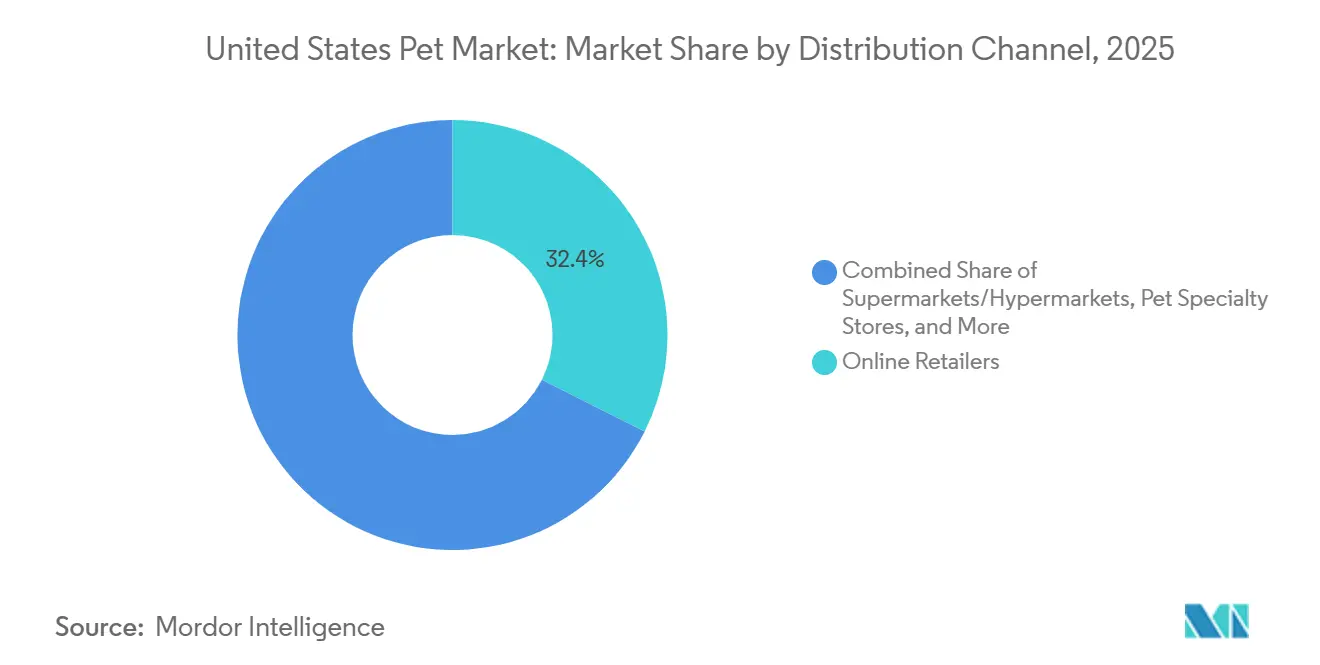
- Por canal de distribución, los minoristas en línea tenían una participación del 32.4 % del tamaño del mercado de mascotas de los Estados Unidos en 2025, mientras que las marcas directas al consumidor están creciendo a una CAGR del 18.9 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de mascotas en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Gasto premium impulsado por la humanización | + 1.80% | Metrópolis costeras urbanas y ciudades medianas a nivel nacional | Largo plazo (≥ 4 años) |
| Acelerando la penetración del comercio electrónico y omnicanal | + 1.50% | Áreas metropolitanas con infraestructura de entrega en el mismo día | Mediano plazo (2-4 años) |
| Aumento de la adopción de seguros para mascotas | + 1.20% | Estados con alta adopción de beneficios para empleadores y centros tecnológicos | Mediano plazo (2-4 años) |
| Expansión de los beneficios de cuidado de mascotas patrocinados por el empleador | + 0.70% | Sedes de empresas Fortune 500 y clústeres tecnológicos | Largo plazo (≥ 4 años) |
| Vía rápida de la FDA para nuevas terapias | + 0.60% | A nivel nacional a través del Centro de Medicina Veterinaria de la FDA | Corto plazo (≤ 2 años) |
| Nuevas fuentes de proteínas resilientes al clima | + 0.50% | Cadenas de suministro a nivel nacional y regiones de abastecimiento de ingredientes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Gasto premium impulsado por la humanización
Las comidas frescas y congeladas han puesto de manifiesto la disposición de los consumidores a invertir en opciones nutritivas y mínimamente procesadas. El énfasis en las ofertas premium se ha ampliado para incluir servicios como peluquería, entrenamiento conductual y tratamientos de spa, lo que genera oportunidades de ingresos recurrentes para los minoristas especializados. La transparencia en los ingredientes de los productos, incluyendo fórmulas monoproteicas y etiquetas sin OMG (organismos genéticamente modificados), fortalece la fidelidad a la marca entre los dueños de mascotas preocupados por su salud. Además, las plataformas de redes sociales contribuyen a la normalización de las compras de lujo al promover estilos de vida afines para las mascotas, lo que aumenta la influencia entre pares en las decisiones de compra. Las empresas que integran la personalización y las afirmaciones sobre la salud funcional siguen experimentando una demanda constante de productos premium, incluso en tiempos de incertidumbre económica general.
Acelerando la penetración del comercio electrónico y omnicanal
Los canales en línea captaron una parte significativa de los ingresos del mercado de mascotas en Estados Unidos en 2025, impulsada por las suscripciones de envío automático, que reducen la pérdida de clientes y elevan el valor de vida del cliente. El minorista electrónico Chewy generó 11.86 millones de dólares en ventas netas en el año fiscal 2024, la mayor parte de las cuales provino de clientes de envío automático. Las cadenas de tiendas físicas respondieron lanzando servicios de click-and-collect, implementando aplicaciones móviles y asociándose con empresas de mensajería de última milla para igualar la inmediatez de las empresas especializadas. Las empresas emergentes de venta directa al consumidor aprovechan mayores márgenes brutos para financiar la innovación ágil y la rápida narrativa de marca. Este cambio en la distribución comprime los precios en las categorías de productos básicos, a la vez que amplía la brecha en los servicios premium basados en datos.
Aumento de la adopción de seguros para mascotas
La penetración del seguro para mascotas alcanzó aproximadamente el 3.9 % de las mascotas en Estados Unidos en 2024, gracias a que los subsidios a los empleadores ampliaron la cobertura y redujeron los gastos de bolsillo. El crecimiento de los suscriptores demuestra cómo las primas predecibles incentivan a los dueños de mascotas a aprobar las pruebas diagnósticas y los procedimientos electivos. Las estrategias de precios agresivas de los nuevos participantes están ampliando las opciones del consumidor y aumentando el conocimiento del mercado. Si bien la regulación a nivel estatal sigue siendo inconsistente, la legislación modelo propuesta, que se encuentra en revisión, busca estandarizar las condiciones de las pólizas, lo que podría ampliar el mercado objetivo. Además, la adopción de seguros ayuda a estabilizar los ingresos de las clínicas veterinarias al mitigar las fluctuaciones estacionales en la frecuencia de las visitas.
Vía rápida de la FDA para nuevas terapias
Un proceso de revisión acelerado redujo los plazos de aprobación para las terapias con anticuerpos monoclonales diseñadas para la osteoartritis, con dos tratamientos aprobados en 2024 [1] Fuente: Asociación de Funcionarios Estadounidenses de Control de Alimentos para Animales, “Definiciones de Ingredientes 2025”, aafco.org . Un acceso más rápido al mercado anima a las empresas farmacéuticas a reasignar los presupuestos de I+D hacia los animales de compañía, un segmento históricamente eclipsado por el ganado. Los primeros en llegar obtienen una ventana de precios antes de que lleguen los biosimilares, lo que impulsa una investigación adicional en categorías de enfermedades crónicas como la dermatología y la oncología. El programa regulatorio se alinea con las directrices más amplias de salud digital, facilitando la integración de la telemedicina y el cumplimiento de recetas a través de farmacias en línea.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reducción de precios impulsada por la inflación hacia marcas de valor | −1.1% | A nivel nacional, es más agudo en los hogares de bajos ingresos y rurales. | Corto plazo (≤ 2 años) |
| Escasez de personal veterinario | −0.9% | A nivel nacional, grave en zonas rurales y urbanas desatendidas | Mediano plazo (2-4 años) |
| Tarifas de embalaje con responsabilidad ampliada del productor | −0.5% | California, Oregón y Maine, y otros estados que consideran leyes | Largo plazo (≥ 4 años) |
| Volatilidad de las tendencias en las redes sociales y riesgo de inventario | −0.4% | Canales minoristas especializados y directos al consumidor a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Reducción de precios impulsada por la inflación hacia marcas de valor
Los presupuestos de los consumidores se ajustaron en 2025 debido al aumento de los precios de los alimentos y la energía, lo que impulsó la demanda hacia las ofertas de marca propia en los grandes almacenes. La línea de alimentos para mascotas de marca propia de un importante club de almacén ganó cuota de mercado, comprimiendo el volumen de las marcas de gama media. Los datos de transacciones bancarias indicaron que el gasto por categoría creció solo un 3.2 % en 2025, por debajo de los promedios a largo plazo [2] Fuente: Bank of America Institute, “Consumer Spending Pulse 2025”, bankofamerica.com . Las marcas han respondido con tamaños de envase más pequeños y extensiones de gama de valor para preservar la fidelidad del comprador. Si bien se proyecta que la inflación se modere, la sensibilidad al precio podría perdurar más allá del ciclo económico inmediato, lo que hace que la profundidad de la cartera sea esencial para los fabricantes.
Escasez de personal veterinario
El 34% de los veterinarios reportaron síntomas de agotamiento en 2025, intensificando las limitaciones de capacidad en las clínicas [3] Fuente: American Veterinary Medical Association, “Workforce Report 2025”, avma.org . La deuda promedio de los graduados disuade a los nuevos profesionales de ingresar a la práctica de animales de compañía, especialmente en comunidades rurales. Los retrasos en las citas prolongan los procedimientos electivos, lo que reduce las ventas de productos dentales, ortopédicos y nutricionales. El triaje por telesalud y la ampliación del alcance de los técnicos ofrecen un alivio parcial, pero no pueden reemplazar por completo los diagnósticos presenciales. A menos que mejoren la inscripción y la retención, la escasez afectará los ingresos por servicios al menos hasta 2029.
Análisis de segmento
Por tipo de mascota: Los gatos reducen la diferencia
Los perros representaron el 60% del mercado de mascotas de Estados Unidos en 2025, mientras que se proyecta que los gatos lo superen con una tasa de crecimiento anual compuesta (TCAC) del 7.8% hasta 2031. Esta trayectoria felina más acelerada se debe a la preferencia por los propietarios de apartamentos entre los jóvenes profesionales y al reciente lanzamiento de productos premium de nutrición, terapia y seguros específicos para gatos. Otras mascotas, como aves, peces de agua dulce, reptiles y pequeños mamíferos, en conjunto, representaron ingresos comparativamente menores, beneficiándose de dietas especializadas e innovaciones en el hábitat que aumentan el tamaño promedio de la cesta de compra. La creciente penetración de los gatos en los programas de seguros patrocinados por los empleadores refuerza la frecuencia de la atención clínica, reduciendo las disparidades históricas con la cobertura canina. Las aprobaciones regulatorias, como el anticuerpo monoclonal para la osteoartritis felina en 2024, impulsan aún más el gasto veterinario y consolidan el ciclo de mejora de la especie.
Los menores costos de tenencia y su naturaleza independiente hacen que los gatos sean atractivos para los habitantes urbanos, mientras que la visibilidad en redes sociales eleva su estatus cultural, impulsando la compra de accesorios y muebles. Los perros mantienen su liderazgo en servicios como guardería, adiestramiento y equipamiento para actividades al aire libre, donde la complejidad de su comportamiento justifica precios más altos. La tenencia de reptiles y aves exóticas está limitada por las normas de transporte interestatal y la accesibilidad veterinaria, lo que limita su potencial a pesar del entusiasmo por este nicho. Las ventas de pequeños mamíferos se mantienen estables, impulsadas por campañas educativas que enfatizan el cuidado responsable. Para tener éxito en todas las especies, los fabricantes y minoristas deben adaptar la comunicación y el diseño de sus productos a los distintos factores de comportamiento y salud, en lugar de adoptar una estrategia monolítica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Los servicios superan a los bienes
Los alimentos mantuvieron una participación del 38.7 % en el mercado de mascotas de Estados Unidos en 2025, pero se proyecta que los servicios presenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 16.5 %. Las croquetas secas siguen siendo la opción preferida para la nutrición de las mascotas. Sin embargo, los formatos frescos y congelados están experimentando un crecimiento de dos dígitos debido a la preferencia de los consumidores por las dietas mínimamente procesadas. Las golosinas y los masticables representan una parte sustancial de la demanda de alimentos para mascotas, y sus beneficios funcionales, como la salud dental y el cuidado de las articulaciones, influyen cada vez más en las compras impulsivas. Los suplementos para mascotas con ingredientes como la glucosamina, los probióticos y el cannabidiol están ganando aceptación inicial entre los consumidores. No obstante, una mayor adopción en el comercio minorista requerirá una guía más clara de la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) con respecto al etiquetado y las afirmaciones sobre el cannabidiol.
En el segmento de servicios, la atención veterinaria sigue siendo la categoría con mayor generación de ingresos. Sin embargo, su crecimiento se ve limitado por la escasez de veterinarios cualificados y personal de apoyo. Los servicios de alojamiento y guardería se están recuperando gracias a la tendencia de regreso a la oficina, mientras que el adiestramiento de mascotas se está adaptando a formatos virtuales, lo que reduce las barreras geográficas y mejora la accesibilidad. Los suministros mantienen flujos de ingresos estables a través de categorías como productos de aseo, juguetes y tratamientos de salud sin receta. Las empresas que integran productos físicos con ecosistemas basados en servicios, como la combinación de seguros para mascotas con programas de atención preventiva, están bien posicionadas para captar una mayor proporción del gasto total en cuidado de mascotas.
Por canal de distribución: el dominio digital se acelera
Los minoristas en línea representaron el 32.4 % del tamaño de la industria de mascotas en Estados Unidos en 2025, y las empresas de venta directa al consumidor están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 18.9 % hasta 2031. Los programas de envío automático garantizan una demanda predecible, lo que permite a los minoristas negociar condiciones favorables con los proveedores y reinvertir en la experiencia del cliente. Las marcas de venta directa al consumidor logran rentabilidad al evitar los canales minoristas tradicionales, lo que permite reinvertir en estrategias de personalización y fidelización del cliente basadas en datos. Los supermercados e hipermercados siguen siendo importantes gracias a su comodidad y su capacidad para impulsar las compras impulsivas, aunque se enfrentan a una creciente competencia de los productos de marca blanca. Los grandes comercios y las tiendas club siguen atrayendo a los consumidores preocupados por el precio mediante envases a granel y precios promocionales.
Los minoristas especializados en mascotas han experimentado una disminución de su cuota de mercado a medida que los competidores omnicanal replican los programas de fidelización y las funciones orientadas al servicio. Las clínicas veterinarias mantienen un nicho en la distribución de dietas con receta y productos terapéuticos. Con la convergencia de los canales digitales y físicos, los minoristas se ven cada vez más obligados a integrar la gestión de inventario, los precios y los datos de fidelización en todas sus plataformas. Las futuras ventajas competitivas dependerán de las inversiones en logística de última milla, servicios de telesalud y la interacción con el consumidor a través de aplicaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Los patrones regionales de demanda dentro del mercado estadounidense de mascotas varían a lo largo del país, lo que refleja las diferencias en ingresos, densidad de población y actitudes culturales. Las áreas metropolitanas costeras como Nueva York, Los Ángeles y Seattle presentan el mayor gasto por mascota, impulsado por la adopción de una nutrición premium y los beneficios ofrecidos por los empleadores. Estos mercados también registran la adopción más rápida de servicios de telesalud y autoenvío, aprovechando una sólida infraestructura de última milla. En contraste, el Medio Oeste y el Sur aportan un mayor número absoluto de mascotas, pero tienden a inclinarse hacia las compras orientadas al valor, lo que resulta en una mayor penetración de marcas blancas que el promedio nacional.
Las regiones rurales se enfrentan a brechas de acceso a la medicina veterinaria, agravadas por la escasez de personal, lo que limita el crecimiento de los procedimientos electivos y las terapias avanzadas. Sin embargo, los canales de venta directa al consumidor y las clínicas móviles compensan parcialmente la escasez de clínicas al permitir la entrega a domicilio de dietas recetadas y las consultas remotas. La sostenibilidad ambiental cobra mayor relevancia en los estados de la Costa Oeste, donde la legislación sobre responsabilidad extendida del productor impulsa la innovación en los envases e influye en las decisiones de compra. Los estados con sectores tecnológicos en auge, como Texas, Colorado y Carolina del Norte, reflejan tasas elevadas de adopción de seguros, lo que refleja las tendencias en las prestaciones para empleadores.
Los fenómenos meteorológicos también influyen en los ciclos de compra regionales. Los estados del Golfo, propensos a huracanes, registran un aumento repentino en la oferta de productos de preparación para emergencias, como jaulas portátiles y alimentos de larga duración. Las zonas de nieve registran mayores ventas invernales de ropa de protección y bálsamos para patas. Las restricciones de vivienda en las ciudades del noreste impulsan la tenencia de gatos, mientras que las comunidades suburbanas del Cinturón del Sol prefieren perros y accesorios para actividades al aire libre. Comprender estos matices microgeográficos permite a las marcas adaptar el inventario, las promociones y los mensajes para maximizar la relevancia regional.
Panorama regulatorio
En Estados Unidos, los alimentos y productos para el cuidado de mascotas operan bajo un marco regulatorio dual federal-estatal. El Centro de Medicina Veterinaria de la FDA se encarga de hacer cumplir la Ley Federal de Alimentos, Medicamentos y Cosméticos, mientras que los programas estatales de control de piensos se basan en el modelo de la AAFCO para el etiquetado y el cumplimiento normativo. El Reglamento Modelo de Modernización del Etiquetado de Alimentos para Mascotas (PFLM) de la AAFCO, vigente desde enero de 2024, se está implementando en todos los estados con plazos de transición de varios años, lo que incrementa la carga de trabajo a corto plazo en materia de etiquetado y justificación de declaraciones.
En cuanto a ingredientes y seguridad, la FDA emitió la Guía para la Industria n.° 294 en enero de 2025 para crear la Consulta sobre Ingredientes para Alimentos para Animales como un paso voluntario de seguridad previo a la comercialización, y la Guía n.° 293 en octubre de 2024 para abordar la aplicación de la normativa sobre ingredientes definidos por la AAFCO. Paralelamente, la Resolución 2025-002 de la AAFCO en abril de 2025 estableció un servicio de revisión de etiquetas para armonizar el etiquetado interestatal, mientras que los requisitos de permisos del USDA APHIS a través del sistema eFile siguen influyendo en el abastecimiento transfronterizo.
Panorama competitivo
El mercado de mascotas de Estados Unidos presenta una concentración moderada, y las cinco principales empresas representarán la mayor parte del tamaño del mercado en 2025. Mars, Incorporated lidera el mercado con una cartera diversificada que abarca múltiples niveles de precio y categorías de especies. Nestlé SA (Purina) aprovecha su sólida capacidad de investigación y desarrollo para ofrecer fórmulas con respaldo científico y productos adaptados a las necesidades veterinarias. Colgate-Palmolive Company (Hill's Pet Nutrition Inc.), The JM Smucker Company y General Mills Inc. completan la lista de líderes, cada una enfocada en segmentos específicos como la nutrición clínica, ofertas orientadas al valor o alimentos naturales y premium para mascotas. Mientras tanto, empresas de venta directa al consumidor como The Farmer's Dog, Inc. están ganando popularidad entre los dueños de mascotas más jóvenes y urbanos al ofrecer comidas frescas de calidad humana como una opción premium y accesible.
Las empresas establecidas están abordando estas disrupciones a través de estrategias omnicanal, modelos basados en suscripciones y adquisiciones de innovadores de nicho. Una patente de 2025 otorgada a Mars para un motor de nutrición predictiva que utiliza biometría portátil ejemplifica cómo el análisis de datos sustenta las ofertas personalizadas [4] Fuente: Oficina de Patentes y Marcas de los Estados Unidos, “US 11,345,678 B2 Nutrición Personalizada para Mascotas”, uspto.gov . Estos esfuerzos están cada vez más respaldados por el análisis de datos y las tecnologías de personalización. Los minoristas también están buscando la integración vertical al incorporar servicios veterinarios en las redes de tiendas, con el objetivo de capturar una mayor proporción del gasto en atención médica de mascotas y mejorar la lealtad del cliente.
La participación de capital privado se mantiene sólida, impulsando la consolidación entre las clínicas veterinarias independientes y las marcas de nutrición de tamaño mediano. Las plataformas de comercio electrónico están invirtiendo en telesalud, integración de farmacias y atención al cliente basada en inteligencia artificial. A medida que disminuyen las barreras de entrada a la tecnología digital y se endurecen los requisitos regulatorios y de cumplimiento, la ventaja competitiva está cambiando de la escalabilidad a las capacidades de utilización de datos, la eficiencia en el cumplimiento y la experiencia regulatoria.
Líderes de la industria de mascotas en Estados Unidos
Mars, incorporado
Nestlé SA (Purina)
La empresa JM Smucker
Compañía Colgate-Palmolive (Hill's Pet Nutrition Inc.)
General Mills Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Nestlé Purina PetCare inauguró su planta de Batavia, Ohio, con una inversión de 550 millones de dólares, ampliando así su capacidad de producción regional. La planta permite un lanzamiento más rápido de productos en líneas premium y para uso veterinario, además de fortalecer la capacidad de suministro en el mercado estadounidense de alimentos para mascotas.
- Mayo de 2025: Mars inauguró una planta de Royal Canin con una inversión de 450 millones de dólares en Lewisburg, Ohio, ampliando así su capacidad de producción de alimentos premium y para uso veterinario. Esta apertura pone de manifiesto la continua regionalización de la producción para reducir los plazos de entrega y potenciar la fabricación conjunta.
- Noviembre de 2024: Nestlé Purina lanzó Purina Arena Pet Racing en Roblox, ampliando la interacción digital y el descubrimiento de experiencias más allá de los canales tradicionales. Esta iniciativa crea nuevas vías para el descubrimiento de la marca que complementan el crecimiento de la venta directa al consumidor y el comercio electrónico.
Alcance y metodología
Una mascota es un animal domesticado o domesticado, que se tiene como compañero o se trata con cuidado en lugar de como un animal de trabajo. El informe considera animales como perros, gatos, peces y pájaros que se cuidan como mascotas.
El mercado de mascotas de EE. UU. está segmentado por tipo de mascota (perro, gato, pájaro, pez de agua dulce y otros tipos de mascotas), tipo de producto (alimento, suministros/medicamentos de venta libre y otros tipos de productos) y canal de distribución (supermercado/hipermercado, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución). El informe ofrece una segmentación del mercado y previsiones en volumen (toneladas métricas) y valor (USD) para los segmentos mencionados anteriormente.
| Perro |
| Gato |
| Otras mascotas |
| Comida | croquetas secas |
| Húmedo / Enlatado | |
| Fresco / Congelado | |
| Golosinas y Masticables | |
| Fitness | |
| Suministros | Aseo e Higiene |
| Juguetes y enriquecimiento | |
| Ropa de cama y hábitat | |
| Otros suministros | |
| Servicios | Cuidado veterinario |
| Seguros | |
| Internado y guardería | |
| Entrenamiento y comportamiento |
| Supermercados / Hipermercados |
| Grandes distribuidores / Club |
| Tiendas especializadas en mascotas |
| Clínicas veterinarias |
| Minoristas en línea |
| Marcas directas al consumidor |
| Por tipo de mascota | Perro | |
| Gato | ||
| Otras mascotas | ||
| Por tipo de producto | Comida | croquetas secas |
| Húmedo / Enlatado | ||
| Fresco / Congelado | ||
| Golosinas y Masticables | ||
| Fitness | ||
| Suministros | Aseo e Higiene | |
| Juguetes y enriquecimiento | ||
| Ropa de cama y hábitat | ||
| Otros suministros | ||
| Servicios | Cuidado veterinario | |
| Seguros | ||
| Internado y guardería | ||
| Entrenamiento y comportamiento | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Grandes distribuidores / Club | ||
| Tiendas especializadas en mascotas | ||
| Clínicas veterinarias | ||
| Minoristas en línea | ||
| Marcas directas al consumidor | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del gasto en mascotas en Estados Unidos en 2026 y qué se prevé que alcance para 2031?
Los gastos totalizaron USD 165.6 millones en 2026 y se proyecta que aumentarán a USD 228 millones en 2031.
¿Qué especie de mascota se proyecta que crecerá más rápido hasta 2031?
Se pronostica que los gatos crecerán a una tasa compuesta anual del 7.8 % hasta 2031, superando a los perros y reduciendo la brecha de gasto.
¿Cuáles son los principales riesgos que podrían frenar el crecimiento en los próximos dos a cuatro años?
La caída en el consumo de productos de marca blanca debido a la inflación, la escasez de personal veterinario y la volatilidad de inventarios impulsada por las redes sociales afectan el desempeño a corto plazo.
¿Qué desarrollo regulatorio está acelerando nuevas terapias para animales de compañía?
La vía de revisión rápida del Centro de Medicina Veterinaria de la FDA (Administración de Alimentos y Medicamentos) ha acortado los plazos de aprobación para medicamentos innovadores como los anticuerpos monoclonales dirigidos a la osteoartritis.


