

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
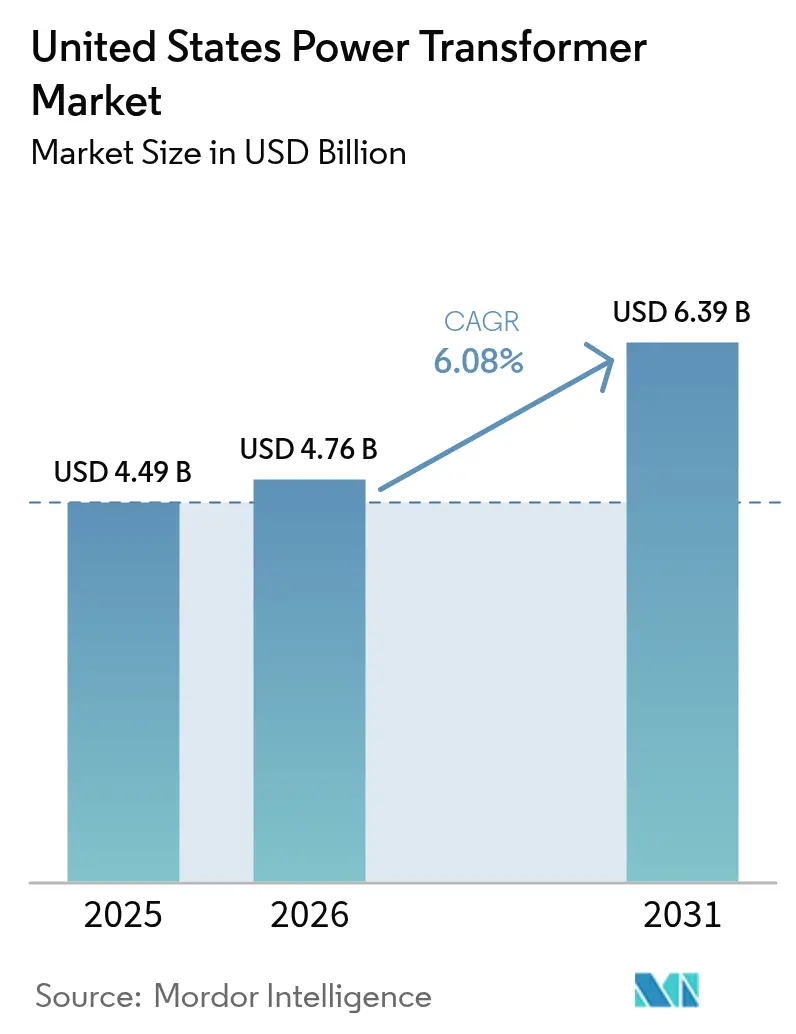
| Tamaño del mercado (2026) | USD 4.76 mil millones |
| Tamaño del mercado (2031) | USD 6.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.08% CAGR |
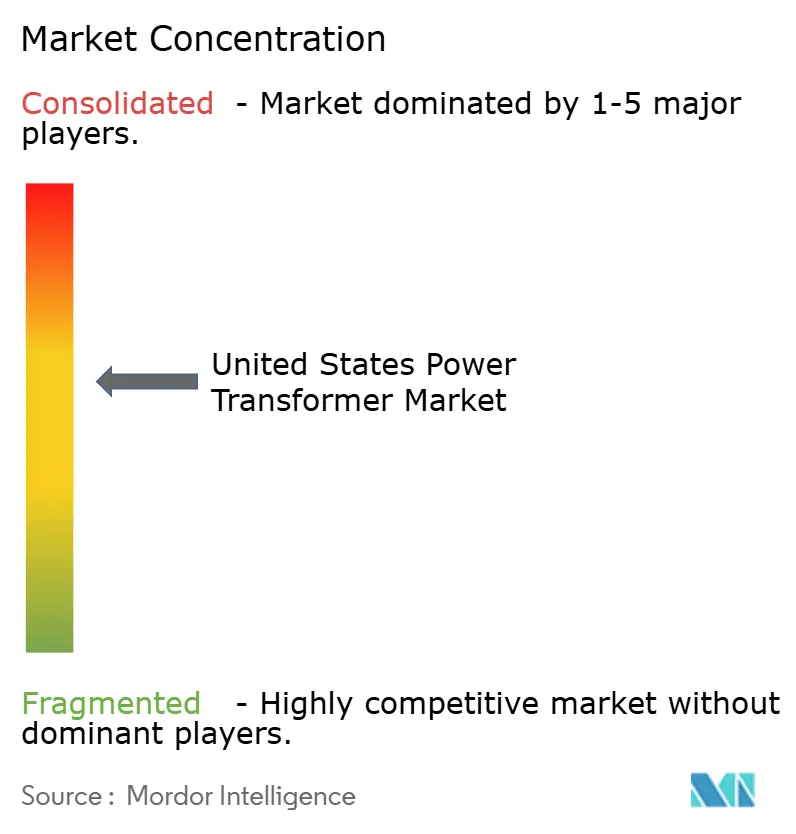
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de transformadores de potencia en Estados Unidos realizado por Mordor Intelligence
El mercado de transformadores de potencia de Estados Unidos estaba valorado en 4.49 millones de dólares en 2025 y se estima que crecerá desde los 4.76 millones de dólares en 2026 hasta alcanzar los 6.39 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.08% durante el período de previsión (2026-2031).
El crecimiento vigoroso proviene del reemplazo obligatorio de activos de red obsoletos, el gasto de USD 10.5 mil millones del gobierno federal en modernización de la red y la expansión explosiva de centros de datos hiperescalables que siguen la demanda de computación de inteligencia artificial. Más del 70% de la flota de clase de transmisión supera los 25 años de servicio, creando una línea de reemplazo no discrecional que eleva la demanda base para el mercado de transformadores de potencia de los Estados Unidos. {1] Departamento de Energía de EE. UU., “Estadísticas de modernización de la red y antigüedad de los activos”, energy.gov Las bonificaciones federales de crédito fiscal a la producción vinculadas al contenido nacional inclinan las compras hacia las fábricas estadounidenses, liberando más de USD 2 mil millones en adiciones de capacidad anunciadas y acortando los plazos de entrega. Simultáneamente, las interconexiones de energía renovable, la electrificación del transporte pesado y los estándares de eficiencia más estrictos aumentan la complejidad de las especificaciones, lo que permite a los fabricantes capturar precios de venta promedio más altos. Actualmente, las plantas nacionales solo abastecen el 20 % de las necesidades de unidades grandes, y las cotizaciones indican plazos de entrega de entre 115 y 130 semanas, lo que subraya la persistente escasez de suministro en el mercado estadounidense de transformadores de potencia. [2] Engineering News-Record, “Transformer Lead-Time Tracker”, enr.com
Conclusiones clave del informe
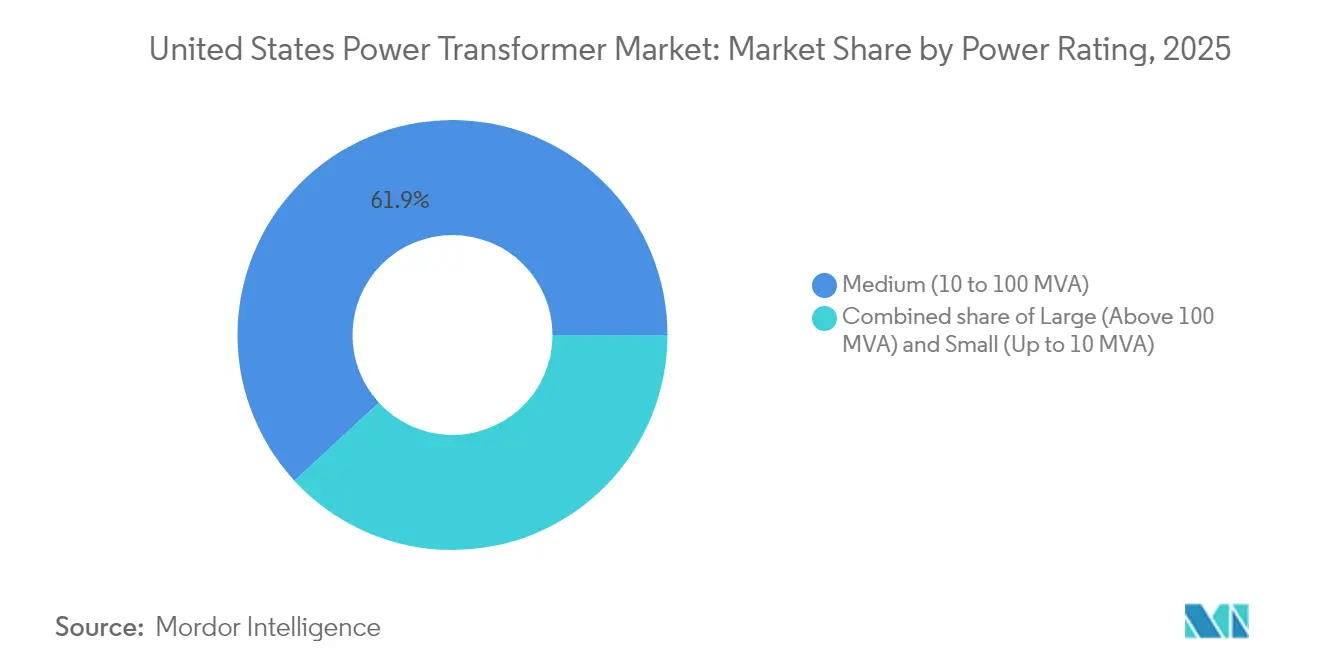
- Por clasificación de potencia, las unidades de capacidad media (10-100 MVA) tenían el 61.85% de la participación de mercado de transformadores de potencia de los Estados Unidos en 2025, mientras que se proyecta que el mismo segmento se expanda a una CAGR del 6.95% hasta 2031.
- Por tipo de enfriamiento, los equipos enfriados por aceite dominaron el mercado de transformadores de potencia de los Estados Unidos con una participación del 76.55 % en 2025; se espera que los diseños enfriados por aire registren el crecimiento más rápido con una CAGR del 6.62 %.
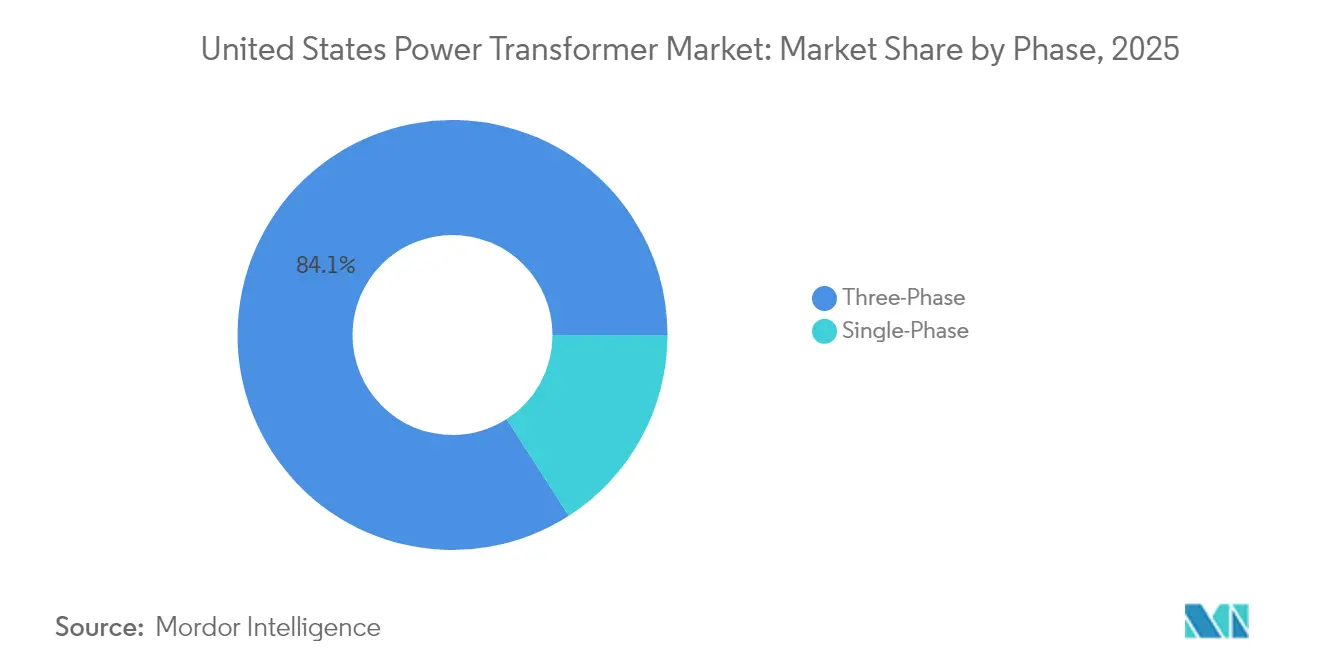
- Por fase, los transformadores trifásicos representaron el 84.10 % del tamaño del mercado de transformadores de potencia de los Estados Unidos en 2025, y se espera que las implementaciones monofásicas crezcan a una CAGR del 6.18 % hasta 2031.
- Por usuario final, las empresas de energía lideraron con una participación de ingresos del 58.35 % en 2025; se prevé que el segmento registre una sólida CAGR del 6.85 % a medida que los mandatos de modernización de la red aceleren los ciclos de reemplazo.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transformadores de potencia en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reemplazo acelerado de activos de red obsoletos | + 1.7% | Nacional, con concentración en las redes tradicionales del noreste y medio oeste | Mediano plazo (2-4 años) |
| Aumento de las interconexiones de energía renovable | + 1.4% | Texas, California y estados de las llanuras con alta capacidad eólica/solar | Corto plazo (≤ 2 años) |
| Financiación federal para la modernización de la red eléctrica (IIJA) | + 1.2% | Nacional, priorizando las regiones rurales y desatendidas | Mediano plazo (2-4 años) |
| Construcción de centros de datos a hiperescala | + 1.0% | Centros de datos de Virginia, Texas, Carolina del Norte y Oregón | Corto plazo (≤ 2 años) |
| Proyectos de electrificación del transporte pesado | + 0.8% | California, corredor noreste, principales rutas de carga | Largo plazo (≥ 4 años) |
| Incentivos de contenido nacional bajo la IRA | + 0.6% | Nacional, con concentración manufacturera en el sureste | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Reemplazo acelerado de activos de red obsoletos
Los transformadores con cuatro décadas de antigüedad dominan actualmente muchas redes regionales, lo que genera una brecha de confiabilidad, ya que las tasas de fallas se acercan al 0.5% de la base instalada anualmente. Los datos del DOE indican que el 55% de las unidades de distribución superan los 33 años de antigüedad, mientras que el promedio de las de transmisión alcanza los 40 años. Las nuevas normas de eficiencia, vigentes en 2027, clasifican muchos diseños heredados como no conformes, lo que obliga a las empresas de servicios públicos a adoptar programas de intercambio de toda la flota en lugar de reparaciones puntuales. La creciente intensidad de la carga eléctrica proveniente de los centros de datos impulsados por IA y la carga de vehículos eléctricos aumenta la presión operativa sobre las máquinas antiguas, lo que reduce el plazo de reemplazo. En consecuencia, el mercado estadounidense de transformadores de potencia obtiene un nivel mínimo predecible de demanda base que amortigua las fluctuaciones macroeconómicas.
Aumento de las interconexiones de energía renovable
Las plantas eólicas y solares a gran escala requieren transformadores colectores que puedan manejar el flujo de potencia bidireccional, la distorsión armónica y los ciclos de carga fluctuantes. La perspectiva de transmisión a veinte años de California ISO destaca 30 mil millones de dólares en proyectos con requisitos avanzados de monitoreo y cambio de tomas. ERCOT espera 40 GW de carga incremental para 2030, en gran parte vinculada a interconexiones de energías renovables que dependen de transformadores elevadores a medida. [3] Utility Dive, “ERCOT Load Growth Forecast”, utilitydive.com Estas necesidades técnicas modifican las hojas de especificaciones, lo que permite a los proveedores incorporar paquetes de sensores inteligentes y obtener márgenes superiores dentro del mercado de transformadores de potencia de Estados Unidos.
Financiamiento Federal para la Modernización de la Red Eléctrica (IIJA)
El programa de Asociaciones para la Resiliencia de la Red y la Innovación, con un presupuesto de 10.5 millones de dólares, ya ha desembolsado 2.2 millones de dólares a ocho proyectos multiestatales con diseños resilientes al clima. Los criterios de financiación priorizan las zonas marginadas y las comunidades de Justice40, redirigiendo el capital hacia regiones que han sido desatendidas por la inversión privada durante mucho tiempo. Los adjudicatarios deben cumplir con los umbrales de contenido nacional, lo que otorga a los fabricantes con plantas en Estados Unidos una amplia ventaja en la licitación. Las subvenciones paralelas FITT financian nueve prototipos de nueva generación, lo que impulsa la demanda de transformadores que integran electrónica de potencia, monitorización de estado e interfaces de ciberseguridad. Esta combinación de políticas impulsa una mejora estructural en el mercado estadounidense de transformadores de potencia.
Construcción de un centro de datos a hiperescala
Los clústeres de entrenamiento de IA ahora requieren decenas de megavatios por edificio, superando la demanda de los centros de datos tradicionales. Solo en el norte de Virginia se han quintuplicado las solicitudes de suministro de energía, mientras que la empresa de servicios públicos texana Oncor tiene 59 GW de demanda de centros de datos en cola. Cada campus suele solicitar más de 250 autotransformadores MVA, además de redundancia N+1, duplicando así el volumen por sitio. Los hiperescaladores también exigen diagnósticos avanzados y medios de refrigeración a prueba de incendios, lo que aumenta aún más el volumen de pedidos en el mercado estadounidense de transformadores de potencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del cobre y del acero eléctrico | -0.6% | Nacional, con mayor impacto en segmentos sensibles a los costos | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro mundial de acero básico | -0.4% | Nacional, que afecta a todas las clasificaciones de capacidad | Mediano plazo (2-4 años) |
| Normativas más estrictas sobre derrames de petróleo mineral | -0.3% | Nacional, con una aplicación más estricta en California y el noreste | Largo plazo (≥ 4 años) |
| Pilotos emergentes de transformadores de estado sólido | -0.2% | Pilotos regionales en áreas de demostración de redes inteligentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del cobre y del acero eléctrico
Las bandas de precios del cobre se ampliaron un 40% interanual en 2024, y las cotizaciones del acero eléctrico de grano orientado (GOES) se duplicaron desde 2020. Cleveland-Cliffs sigue siendo la única fundición nacional de GOES, lo que crea un punto crítico para un solo proveedor. Las fluctuaciones de precios complican la validez de las ofertas e inflan los costos de mantenimiento de inventario, obligando a las empresas de servicios públicos a precomprar o depositar contratos, medidas que erosionan los presupuestos de capital destinados a la modernización.
Regulaciones más estrictas sobre derrames de petróleo y minerales
Los umbrales del programa SPCC de la EPA activan mandatos de contención para equipos que almacenan más de 55 galones de aceite. [4] Agencia de Protección Ambiental de EE. UU., “Guía SPCC”, epa.gov Estados como California añaden normas aún más estrictas, lo que lleva a las subestaciones urbanas y a los campus de centros de datos a preferir unidades refrigeradas por aire o rellenas de ésteres naturales a pesar de los mayores costos de adquisición. Si bien esta tendencia regulatoria impulsa la innovación, también frena la demanda de los modelos tradicionales de aceite mineral.
Análisis de segmento
Por clasificación de potencia: el dominio de la capacidad media impulsa el crecimiento del mercado
Las unidades de capacidad media (10-100 MVA) capturaron el 61.85% del mercado estadounidense de transformadores de potencia en 2025. Las empresas de servicios públicos prefieren este rango porque logra un equilibrio entre la capacidad de producción de la fábrica, el peso de envío y el tamaño de la subestación. El segmento también registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 6.95%, ya que los propietarios de transmisiones implementan subestaciones modulares que pueden escalar la capacidad mediante la adición de bahías idénticas en lugar de instalar grandes monolitos individuales. La mejora de la capacidad de los alimentadores de 138 kV a 230 kV suele resultar en el punto óptimo de capacidad media, lo que garantiza la repetición de pedidos. Las máquinas de gran capacidad (superiores a 100 MVA) dan servicio a corredores de 765 kV y campus de centros de datos de hiperescala. Los picos de demanda en Texas, donde los reguladores acaban de dar luz verde a las líneas inaugurales de 765 kV del estado, amplían la lista de espera para la construcción nacional de unidades que superan los 500 MVA. Los transformadores pequeños (<10 MVA) tienen una relevancia específica en la generación distribuida, las microrredes y las estaciones de carga rápida de vehículos eléctricos. Si bien el volumen es elevado, la participación en los ingresos se mantiene modesta debido al menor precio unitario. Se prevé que el tamaño del mercado estadounidense de transformadores de potencia para equipos de capacidad media aumente de forma constante, gracias a una estrategia de reemplazo de flota promedio que prioriza la uniformidad de las potencias para facilitar la gestión del inventario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de refrigeración: Liderazgo en refrigeración por aceite con innovación en refrigeración por aire
Los diseños refrigerados por aceite representaron el 76.55 % del mercado estadounidense de transformadores de potencia en 2025, gracias a un rendimiento térmico comprobado con valores nominales elevados y un coste inicial comparativamente bajo. Los sistemas de aceite mineral siguen siendo la opción preferida para la interconexión de energía a granel y los complejos petroquímicos, donde abunda el terreno y las cuencas de contención de derrames son una práctica habitual. Sin embargo, las subestaciones en centros urbanos, las salas de centros de datos y las plataformas eólicas marinas se enfrentan a estrictas normativas ambientales y contra incendios que benefician a las variantes refrigeradas por aire y con ésteres naturales. Los modelos refrigerados por aire registran una tasa de crecimiento anual compuesta (TCAC) del 6.62 %, ya que los planificadores de servicios públicos optan por una menor densidad de potencia a cambio de una tramitación de permisos más sencilla. Las actualizaciones del Código Eléctrico Nacional (NEC) ahora reconocen líquidos menos inflamables, lo que permite soluciones híbridas que combinan la refrigeración por aceite forzado con ésteres con inhibición de incendios. Esta innovación de diseño reduce la brecha de rendimiento a la vez que mantiene el cumplimiento normativo, ampliando así los casos de uso abordables para alternativas sin aceite mineral. Durante el período de pronóstico, se espera que el mercado de transformadores de potencia de los Estados Unidos experimente un cambio gradual en la participación hacia productos refrigerados por aire y rellenos de éster, particularmente en jurisdicciones con una aplicación estricta de las normas de prevención de derrames.
Por fase: la eficiencia trifásica impulsa el liderazgo del mercado
Los equipos trifásicos dominaron el 84.10 % del mercado estadounidense de transformadores de potencia en 2025. La carga de fase equilibrada minimiza las pérdidas de línea y permite secciones transversales de conductor más pequeñas, vitales para la transmisión a larga distancia. Los motores industriales, los condensadores síncronos y los inversores de almacenamiento masivo también funcionan con energía trifásica, lo que refuerza su hegemonía en el segmento. No obstante, las unidades monofásicas se han ganado un nicho de mercado en cuanto a resiliencia, al servir a paneles solares en tejados, alimentadores residenciales montados en postes y circuitos rurales aislados. A medida que prolifera la carga de vehículos eléctricos, algunas compañías eléctricas actualizan los circuitos monofásicos para satisfacer picos de carga del 400 % durante las horas punta de carga doméstica. Las herramientas de automatización de la distribución, como los controladores adaptativos de voltaje-var, ahora interactúan directamente con transformadores monofásicos inteligentes, lo que prolonga la vida útil de los activos y justifica precios superiores. Si bien los cambios en la participación serán graduales, la convergencia tecnológica garantiza que incluso las ofertas monofásicas incorporen monitores digitales, reduciendo la brecha de funcionalidad dentro de la industria estadounidense de transformadores de potencia en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: las empresas eléctricas lideran la expansión del mercado
Las compañías eléctricas absorbieron el 58.35 % de los envíos en 2025 y se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 6.85 % hasta 2031. Los estándares de confiabilidad obligatorios, los objetivos de energías renovables establecidos por las políticas públicas y los proyectos de alivio de la congestión se combinan para sustentar una cartera de compras multimillonaria. Las compañías eléctricas propiedad de inversores suelen incluir los costos de reemplazo de transformadores en las presentaciones basadas en tarifas, mientras que las cooperativas suelen utilizar subvenciones federales para mejoras de resiliencia. Los clientes industriales, en particular las acerías y los complejos petroquímicos, instalan unidades de alto MVA a medida, lo que genera una demanda concentrada pero irregular. Los compradores comerciales, liderados por los desarrolladores de centros de datos a gran escala, ahora compiten con las compañías eléctricas por espacios limitados en fábricas, lo que impulsa a algunos a firmar acuerdos marco plurianuales. El segmento residencial crece a medida que la adopción de energía solar en tejados requiere transformadores de distribución bidireccionales capaces de un flujo de energía inverso seguro. En todas las categorías, la monitorización digital y los paneles de control de mantenimiento predictivo se convierten en elementos esenciales, lo que aumenta aún más el valor del hardware. De este modo, el mercado de transformadores de potencia de Estados Unidos continúa evolucionando hacia soluciones integradas de hardware y software que se alinean con paradigmas avanzados de gestión de la red.
Análisis geográfico
Texas ocupa el primer lugar en demanda absoluta en el mercado estadounidense de transformadores de potencia, respaldado por el pronóstico de crecimiento de carga de 40 GW de ERCOT y las aprobaciones para corredores de 765 kV que conectan la Cuenca Pérmica con los centros de carga de la Costa del Golfo. Los campus de centros de datos de rápida construcción en los alrededores de Dallas-Fort Worth requieren grandes bloques de más de 250 MVA de capacidad, lo que reduce la tolerancia a los plazos de entrega y aumenta la demanda de producción nacional. California le sigue de cerca, con la ISO de California asignando 30 000 millones de dólares en mejoras de transformadores para integrar 25 GW de energía solar, 5 GW de energía eólica marina y 3 GW de almacenamiento en baterías. Las regulaciones ambientales impulsan al estado hacia unidades refrigeradas por aire o de éster natural, lo que redefine las calificaciones de los proveedores.
El corredor noreste, con redes de 115 kV y 138 kV envejecidas, se centra en la sustitución en lugar de la expansión. Las empresas de servicios públicos de la zona prefieren transformadores inteligentes listos para usar que minimizan la duración de las interrupciones durante los cambios, lo que justifica los precios elevados. Los estados del medio oeste combinan cargas industriales pesadas con la construcción de parques eólicos, manteniendo una demanda constante de capacidad media. El sureste se perfila como un centro manufacturero, con Siemens Energy en Carolina del Norte, Eaton en Carolina del Sur y Hitachi Energy en Virginia, que en conjunto añadirán más de 1.5 GW de producción anual de transformadores para 2027, reduciendo así drásticamente los costos de flete y tarifas para los compradores regionales.
En el noroeste del Pacífico, la ampliación de la capacidad de las turbinas hidroeléctricas y el corredor eólico marino de la cuenca del Columbia requieren autotransformadores elevadores de generadores y de interconexión que puedan soportar amplias fluctuaciones de potencia reactiva. Alaska y las microrredes insulares de Hawái ilustran nichos geográficos que adoptan unidades modulares montadas sobre patines con paquetes de protección ártica o salina. En conjunto, la diversidad geográfica de la demanda obliga a los proveedores a mantener una cartera de productos flexible, lo que refuerza el atractivo estructural del mercado estadounidense de transformadores de potencia.
Panorama regulatorio
Las políticas federales de eficiencia y seguridad están influyendo cada vez más en las especificaciones de los transformadores, los plazos de adquisición y el abastecimiento nacional. El Departamento de Energía de EE. UU. (DOE) finalizó las normas de conservación de energía para transformadores de distribución en abril de 2024, con fecha límite de cumplimiento el 23 de abril de 2029, lo que impulsó a los fabricantes de equipos originales (OEM) y a los compradores hacia diseños de mayor eficiencia y garantías de pérdidas más estrictas. En junio de 2026, el DOE emitió una solicitud de información (RFI) para recopilar datos sobre cómo estas normas interactúan con las preocupaciones de seguridad nacional, la capacidad de fabricación nacional y la resiliencia de la cadena de suministro, lo que indica una gestión activa de las normas a medida que el mercado equilibra los requisitos de rendimiento con las limitaciones de disponibilidad.
La política de la cadena de suministro también se está endureciendo en torno a insumos y subconjuntos críticos. El 20 de abril de 2026, la Casa Blanca emitió una determinación presidencial en virtud de la Ley de Producción de Defensa (DPA, por sus siglas en inglés) que clasifica los transformadores de distribución y el acero para núcleos eléctricos como recursos industriales esenciales para la defensa nacional, lo que amplía las herramientas federales disponibles para aumentar la capacidad y abordar los cuellos de botella. La política comercial también ha afectado al abastecimiento, incluyendo un arancel del 50 % aplicado en agosto de 2025 a los productos derivados de transformadores de distribución importados, como núcleos eléctricos y laminaciones, lo que refuerza los incentivos para la fabricación en Estados Unidos y redefine la competitividad de las licitaciones para el contenido importado.
Panorama competitivo
El mercado estadounidense de transformadores de potencia presenta una concentración moderada, con los cinco principales fabricantes representando aproximadamente entre el 55% y el 60% de los ingresos combinados. Hitachi Energy ha anunciado una inversión de capital (capex) de 250 millones de dólares para sus plantas de Misisipi y Virginia, como parte de un proyecto global de 4.5 millones de dólares que busca duplicar la producción en Norteamérica para 2027. Siemens Energy destina 150 millones de dólares a la expansión de su planta de Charlotte, Carolina del Norte, destinando capacidad a unidades de 230 kV y 500 kV que cumplen con los criterios de contenido nacional. La planta de Eaton, de 340 millones de dólares, en Carolina del Sur, se centra en modelos trifásicos de capacidad media destinados a centros de datos y empresas de servicios públicos propiedad de inversores.
La diferenciación estratégica se centra en la fiabilidad de los plazos de entrega, la integración de gemelos digitales y los contratos de servicio durante el ciclo de vida. Hitachi Energy comercializa su plataforma TXpert, que combina sensores de análisis de gases disueltos, termometría de bobinados de fibra óptica y análisis de activos basado en IA. GE Vernova busca la integración vertical mediante la adquisición de SPX Transformer Solutions por parte de Prolec GE por 645 millones de dólares, lo que garantiza la capacidad de laminación de acero para núcleos y la incorporación de bahías de prueba de alta tensión. La planta de acero eléctrico de Cleveland-Cliffs, de 150 millones de dólares, en Virginia Occidental ofrece a los fabricantes de equipos originales (OEM) una alternativa nacional al acero de alta eficiencia (GOES) asiático, lo que podría aliviar los cuellos de botella en el suministro, pero también eliminar las barreras de entrada competitivas.
En términos tecnológicos, los proyectos piloto de transformadores de estado sólido (SST) captan la atención del I+D. El programa FITT del DOE financia la unidad híbrida de la Universidad de Clemson y el prototipo SST basado en SiC de GE Vernova, lo que indica un futuro giro hacia arquitecturas con un alto componente de electrónica de potencia. Mientras tanto, la demanda supera la oferta, y los criterios de adjudicación de contratos priorizan cada vez más la entrega garantizada frente a las diferencias de coste marginal. Como resultado, el mercado estadounidense de transformadores de potencia favorece a las empresas establecidas con amplios fondos de capital, presencia de producción en múltiples emplazamientos y ofertas de servicios digitales con integración avanzada.
Líderes de la industria de transformadores de potencia de Estados Unidos
-
Hitachi Energía Ltd.
-
Siemens Energía AG
-
ABB Ltd.
-
GE Vernova (Soluciones de red de GE)
-
Soluciones de transformador SPX Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Hitachi Energy inició la construcción de una ampliación de 457 millones de dólares en su planta de South Boston, Virginia, para desarrollar la fabricación a gran escala de transformadores de potencia. El proyecto busca superar una limitación clave del mercado: ampliar la capacidad de producción nacional de unidades de gran tamaño, que suelen tener plazos de entrega prolongados. Asimismo, fortalece la capacidad local de abastecimiento y pruebas para satisfacer la demanda de las empresas de servicios públicos y los centros de datos.
- Septiembre de 2025: Hitachi Energy anunció una inversión histórica de 1 millones de dólares en fabricación en Estados Unidos para ampliar la producción de componentes críticos para la infraestructura de la red eléctrica, incluidos los transformadores. Esta mayor presencia en el mercado impulsa la adquisición de componentes nacionales y reduce la dependencia de subconjuntos importados en un contexto de políticas comerciales y de seguridad cada vez más estrictas. Esta inversión también refleja un enfoque multisitio para acortar los ciclos de entrega en todos los rangos de voltaje.
- Diciembre de 2024: El Departamento de Energía de EE. UU. seleccionó nueve iniciativas para recibir 20 millones de dólares en el marco de su programa FITT, con el fin de acelerar el desarrollo de transformadores inteligentes y de estado sólido. Estas subvenciones impulsan arquitecturas que incorporan electrónica de potencia y sistemas de monitorización avanzados, complementando la demanda a corto plazo de monitorización digital del estado de los transformadores convencionales. Con el tiempo, estos proyectos piloto pueden influir en los requisitos de especificación y en la diferenciación de proveedores para los programas de modernización de las empresas de servicios públicos.
Alcance del informe sobre el mercado de transformadores de potencia en Estados Unidos
La función de un transformador de potencia es cambiar el voltaje en una línea de transmisión de alto a bajo (consumidor). El transformador es un equipo eléctrico que utiliza la inducción electromagnética para transmitir energía eléctrica.
El mercado de transformadores de potencia de Estados Unidos está segmentado por tipo y fase. Por tipo, el mercado está segmentado en aislado en aceite y aislado en aire. Por fases, el mercado está segmentado en una sola fase y tres fases. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función de los ingresos (miles de millones de USD).
Por potencia nominal
| Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) |
| Pequeño (hasta 10 MVA) |
Por tipo de aislamiento
| Aire enfriado |
| Refrigerado por aceite |
por fase
| monofásico |
| trifásico |
Por usuario final
| Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial |
| Comercial |
| Residencial |
| Por potencia nominal | Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) | |
| Pequeño (hasta 10 MVA) | |
| Por tipo de aislamiento | Aire enfriado |
| Refrigerado por aceite | |
| por fase | monofásico |
| trifásico | |
| Por usuario final | Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial | |
| Comercial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de transformadores de potencia de Estados Unidos?
El mercado de transformadores de potencia de Estados Unidos estará valorado en 4.76 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado?
Se proyecta que alcance los USD 6.39 mil millones para 2031, registrando una CAGR del 6.08%.
¿Qué segmento de transformadores tiene la mayor participación?
Las unidades de capacidad media (10-100 MVA) representan el 61.85% de los ingresos del mercado a partir de 2025.
¿Por qué los centros de datos influyen en la demanda de transformadores?
Los campus de hiperescala requieren una capacidad de >250 MVA y unidades duplicadas para redundancia, lo que aumenta drásticamente los volúmenes de pedidos.
¿Cómo apoyan las políticas federales a la industria manufacturera nacional?
Las subvenciones del IIJA y los créditos de bonificación del IRA vinculados al contenido nacional han generado más de 2 millones de dólares en nuevas inversiones en plantas de transformadores en Estados Unidos.
¿Cuál es el principal cuello de botella en la cadena de suministro para los fabricantes?
La escasez de acero eléctrico orientado al grano y la volatilidad del precio del cobre extienden los plazos de entrega y elevan los costos.


